Cómo llevar la contabilidad de un autónomo sin errores

Actualizado: hace 5 días
La recomendación más repetida para llevar la contabilidad de un autónomo suele ser también la más intimidante: “necesitas una contabilidad completa, como una sociedad”. No exactamente. En la mayoría de los casos, tu nave no necesita un departamento financiero con pantallas parpadeantes, tres contables y una calculadora con doctorado. Necesita libros registro correctos, facturas trazables, gastos bien justificados y una rutina que no dependa de la memoria.
El problema no está en que la contabilidad de un autónomo sea imposible. Está en dejar facturas en el correo, mezclar compras personales con las del negocio y descubrir el trimestre el día antes de presentar los impuestos. La solución combina criterio fiscal, disciplina operativa y tecnología. La burocracia seguirá siendo burocracia, pero al menos dejará de pilotar ella la nave.
Tabla de contenidos
La realidad de los libros registro y tus obligaciones fiscales - Qué cambia según tu régimen
El flujo operativo para registrar ingresos y gastos - El protocolo del Centro de Mando - Una rutina que aguanta turbulencias
Gastos deducibles y errores que te cuestan dinero - El documento manda - Gastos que exigen criterio
El calendario fiscal y la nueva era de la factura electrónica - La factura electrónica cambia el flujo - Rediseña antes de que sea obligatorio
Automatización y tecnología para delegar la burocracia - Qué debe hacer una buena plataforma - Tecnología con una tripulación humana
Recupera tu tiempo para hacer crecer tu negocio - Un Centro de Mando sin ruido
La realidad de los libros registro y tus obligaciones fiscales
La contabilidad de un autónomo no empieza con un balance mercantil ni termina en una montaña de papeles. Empieza por identificar el régimen fiscal que te corresponde. En estimación directa simplificada, lo habitual es trabajar con libros registro ordenados, no con una contabilidad completa adaptada al Plan General de Contabilidad. Tu obligación consiste en anotar las operaciones y conservar los documentos que las prueban.
La información de la Agencia Tributaria sobre obligaciones contables y registrales recoge como registros básicos el libro de ventas e ingresos, el libro de compras y gastos y el libro de bienes de inversión. Si desarrollas una actividad profesional, normalmente tendrás que añadir el libro de provisiones de fondos y suplidos. Estos registros permiten reconstruir qué has facturado, qué has pagado y qué impacto tiene cada operación en tus impuestos.
Regla de navegación: llevar libros registro no equivale a llevar contabilidad societaria. Para la mayoría de autónomos, el trabajo consiste en registrar, justificar y conservar bien, sin montar un balance empresarial completo.
Qué cambia según tu régimen
En estimación directa simplificada, esos libros fiscales concentran el control diario. Si ejerces una actividad profesional, revisa también las provisiones y los suplidos. Reflejan cantidades que puedes recibir o adelantar por cuenta de un cliente, pero que no siempre son ingresos o gastos propios. Clasificarlas como si fueran tuyas puede distorsionar tus declaraciones.
La estimación objetiva o módulos reduce la carga registral, pero no elimina la obligación de guardar pruebas. Conserva las facturas emitidas y recibidas, numeradas por fechas y agrupadas por trimestres, junto con los justificantes de los signos, índices o módulos aplicados. Menos libros no significa menos trazabilidad. Cada operación debe poder demostrarse.
En la estimación directa normal cuando existe actividad mercantil, el control formal aumenta. Las fuentes técnicas sitúan en 600.000 euros anuales el umbral relevante para este régimen en actividades mercantiles, según la explicación de TaxDown sobre contabilidad de autónomos. En ese escenario, la estructura se acerca mucho más a la de una empresa y requiere contabilidad completa conforme a las reglas mercantiles aplicables.
Situación | Qué hacer esta semana |
|---|---|
Estimación directa simplificada | Abre o revisa los libros de ventas e ingresos, compras y gastos, y bienes de inversión. |
Actividad profesional en estimación directa simplificada | Añade el libro de provisiones de fondos y suplidos, y separa importes propios de los cobrados por clientes. |
Estimación objetiva o módulos | Ordena las facturas por trimestre y conserva los justificantes de los parámetros aplicados. |
Estimación directa normal con actividad mercantil | Configura una contabilidad completa y comprueba que cada asiento tenga su documento justificativo. |
Una carpeta llena de facturas no demuestra que tengas la contabilidad organizada. Cada documento necesita fecha, categoría, relación con la actividad y reflejo en el registro correspondiente. Consulta la diferencia entre registros fiscales y contabilidad formal en libros oficiales de contabilidad.
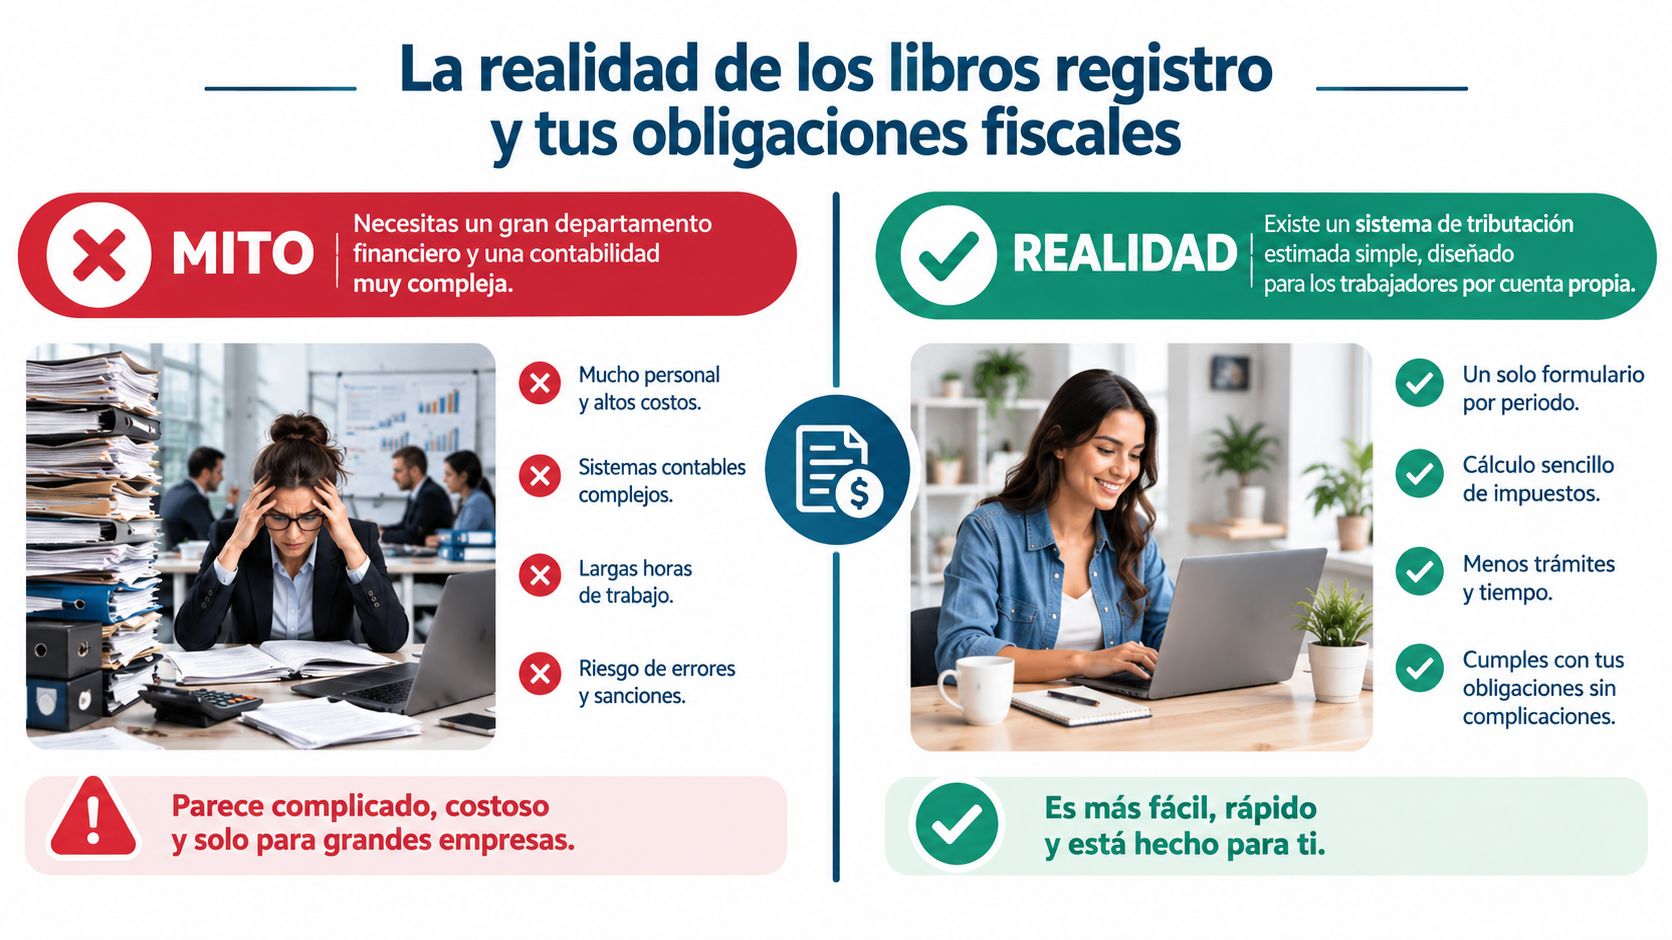
Tu objetivo operativo es la trazabilidad fiscal. Hacienda debe poder determinar el IVA repercutido, el IVA soportado y el rendimiento que corresponde al IRPF. Registra cada movimiento con su justificante y tendrás una base preparada para responder a las nuevas exigencias de control y a la era de Verifactu. La burocracia seguirá dando guerra, pero dejará de pilotar la nave.
El flujo operativo para registrar ingresos y gastos
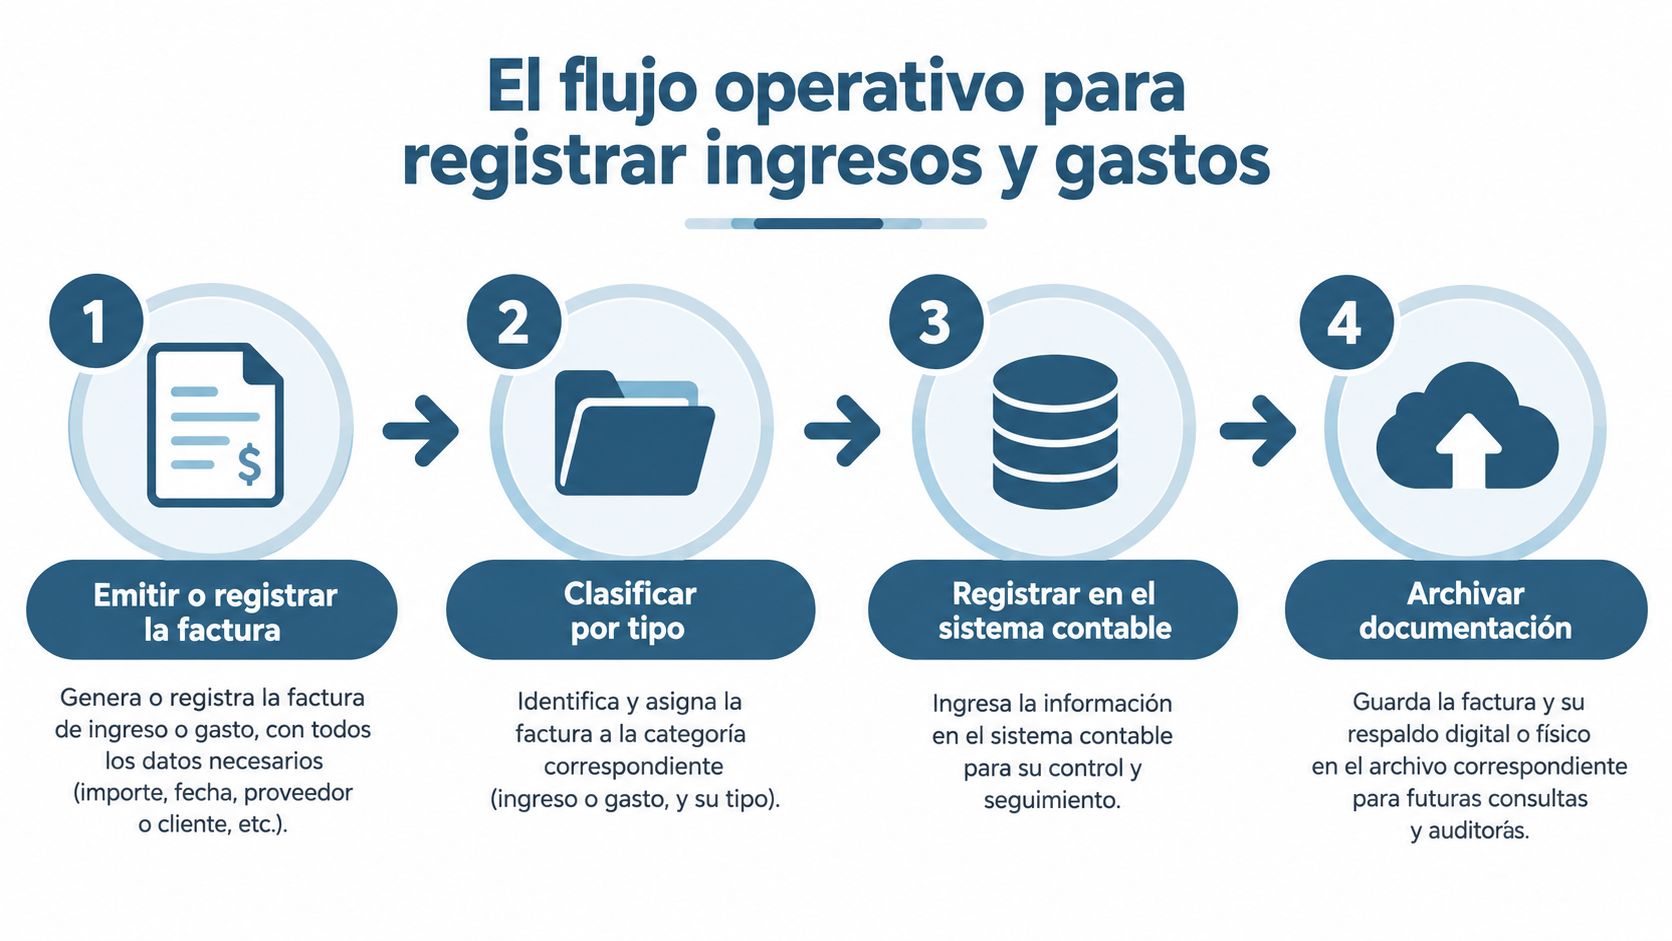
Una contabilidad fiable no se construye en el último día del trimestre. Se construye cada vez que emites una factura, recibes un justificante o ves un movimiento en la cuenta bancaria. El método que recomiendo es sencillo: capturar, clasificar, conciliar y revisar.
La información de la Agencia Tributaria sobre libros registro del IVA exige que los registros permitan determinar con precisión el IVA repercutido y soportado. En contribuyentes con liquidación mensual del IVA, los libros deben llevarse mediante el SII, con suministro electrónico de los registros de facturación. El dato fiscal no puede aparecer de la nada cuando llega el modelo. Tiene que entrar en el sistema desde el principio.
El protocolo del Centro de Mando
Primero, emite o captura la factura. Cada factura emitida debe entrar en el sistema con sus datos completos. Cada factura recibida debe guardarse junto con su justificante. Un cargo bancario demuestra que salió dinero, pero no sustituye a una factura válida cuando necesitas acreditar un gasto.
Después, clasifica la operación. Distingue ingresos, compras, gastos corrientes y bienes de inversión. No metas un ordenador, una suscripción de software y una comida de trabajo en el mismo cajón solo porque todos aparecen en la cuenta bancaria. La categoría determina el tratamiento fiscal y la información que necesitarás después.
A continuación, concilia con el banco. La conciliación bancaria compara los movimientos de la cuenta con las facturas y registros del negocio. Si aparece un cobro sin factura asociada, hay una alerta. Si existe una factura pagada que no figura en el banco, también. La integración bancaria automática reduce el trabajo mecánico, pero no elimina la necesidad de revisar las excepciones.
Por último, revisa la deducibilidad. Antes de dar por bueno un gasto, comprueba que tiene relación con la actividad, que está documentado y que cumple los requisitos fiscales aplicables. La automatización puede detectar una factura, pero el criterio profesional decide si esa factura sostiene realmente la deducción.
Consejo de tripulación: registra la operación cuando ocurre, no cuando el trimestre empieza a arder. Los datos capturados pronto conservan contexto. Los datos reconstruidos tarde suelen venir acompañados de tickets perdidos y explicaciones creativas.
Una rutina que aguanta turbulencias
Reserva una revisión breve y frecuente para validar facturas pendientes, movimientos bancarios sin conciliar y documentos rechazados. No necesitas convertir cada jornada en una auditoría. Necesitas evitar que se forme una cola de operaciones desconocidas.
El cierre mensual interno funciona como una esclusa de seguridad. Comprueba que los ingresos registrados coinciden con la facturación, que los gastos tienen documento soporte, que los movimientos bancarios están identificados y que los bienes de inversión se han separado correctamente. Así, el cierre trimestral sirve para confirmar el trabajo hecho, no para empezar desde cero.
La secuencia también facilita los modelos fiscales. El libro de ventas e ingresos alimenta la revisión del IVA repercutido. El libro de compras y gastos ayuda a comprobar el IVA soportado y el rendimiento. La conciliación bancaria aporta una prueba adicional de que la actividad registrada coincide con lo ocurrido en la cuenta.
La mejor herramienta no es la que acumula más botones. Es la que hace difícil olvidar una factura, facilita la conciliación y deja una pista clara desde el documento original hasta el registro fiscal. Ese es el equivalente contable de tener todos los radares encendidos.
Gastos deducibles y errores que te cuestan dinero
La deducción de gastos no funciona con intuición ni con el clásico “pero si lo uso para trabajar”. Un gasto debe estar vinculado a la actividad, justificado y registrado. Cuando falla una de esas piezas, el problema no es solo pagar más. También puedes tener dificultades para defender la operación ante Hacienda.
Las comidas son un buen ejemplo. Una comida relacionada con la actividad puede parecer razonable, pero la deducción de manutención exige condiciones concretas. La información sobre errores frecuentes al deducir gastos destaca el riesgo de justificar comidas sin pago electrónico o sin un vínculo claro con el negocio. Además, los límites de manutención indicados son 26,67 euros diarios en España y 48,08 euros en el extranjero, siempre dentro de las condiciones aplicables.
El documento manda
Una factura defectuosa puede tumbar una deducción que, en teoría, tenía sentido. Revisa como mínimo:
Identificación completa: la factura debe incluir los datos fiscales necesarios, incluido el NIF cuando corresponda.
Descripción suficiente: “servicios” o “material” puede ser demasiado genérico para explicar qué se compró y por qué está conectado con la actividad.
IVA desglosado: comprueba la base imponible, el tipo aplicado y la cuota.
Fecha y numeración: el documento debe encajar con la secuencia y el periodo de la operación.
Archivo accesible: guarda la factura en un sistema que permita encontrarla y relacionarla con su registro.
El recibo del banco tampoco es una factura. Sirve para demostrar un pago, pero no explica por sí solo quién prestó el servicio, qué se compró o qué IVA se aplicó. Si solo conservas el cargo, has guardado una huella del viaje, no el pasaporte de la operación.
Gastos que exigen criterio
El vehículo, el teléfono, la vivienda y las comidas suelen generar dudas porque pueden tener un uso mixto. No los trates como deducibles por defecto. Separa la parte relacionada con la actividad, conserva la evidencia disponible y aplica las condiciones fiscales que correspondan a cada caso.
El control interno debe responder cuatro preguntas antes de incluir un gasto:
¿Quién lo ha emitido y a nombre de quién?
¿Qué se ha comprado exactamente?
¿Qué relación tiene con la actividad?
¿Dónde está el documento que lo demuestra?
Si no puedes responderlas, manda la operación a revisión. Es mejor dejar un gasto dudoso fuera que convertir una deducción frágil en el centro de una regularización.
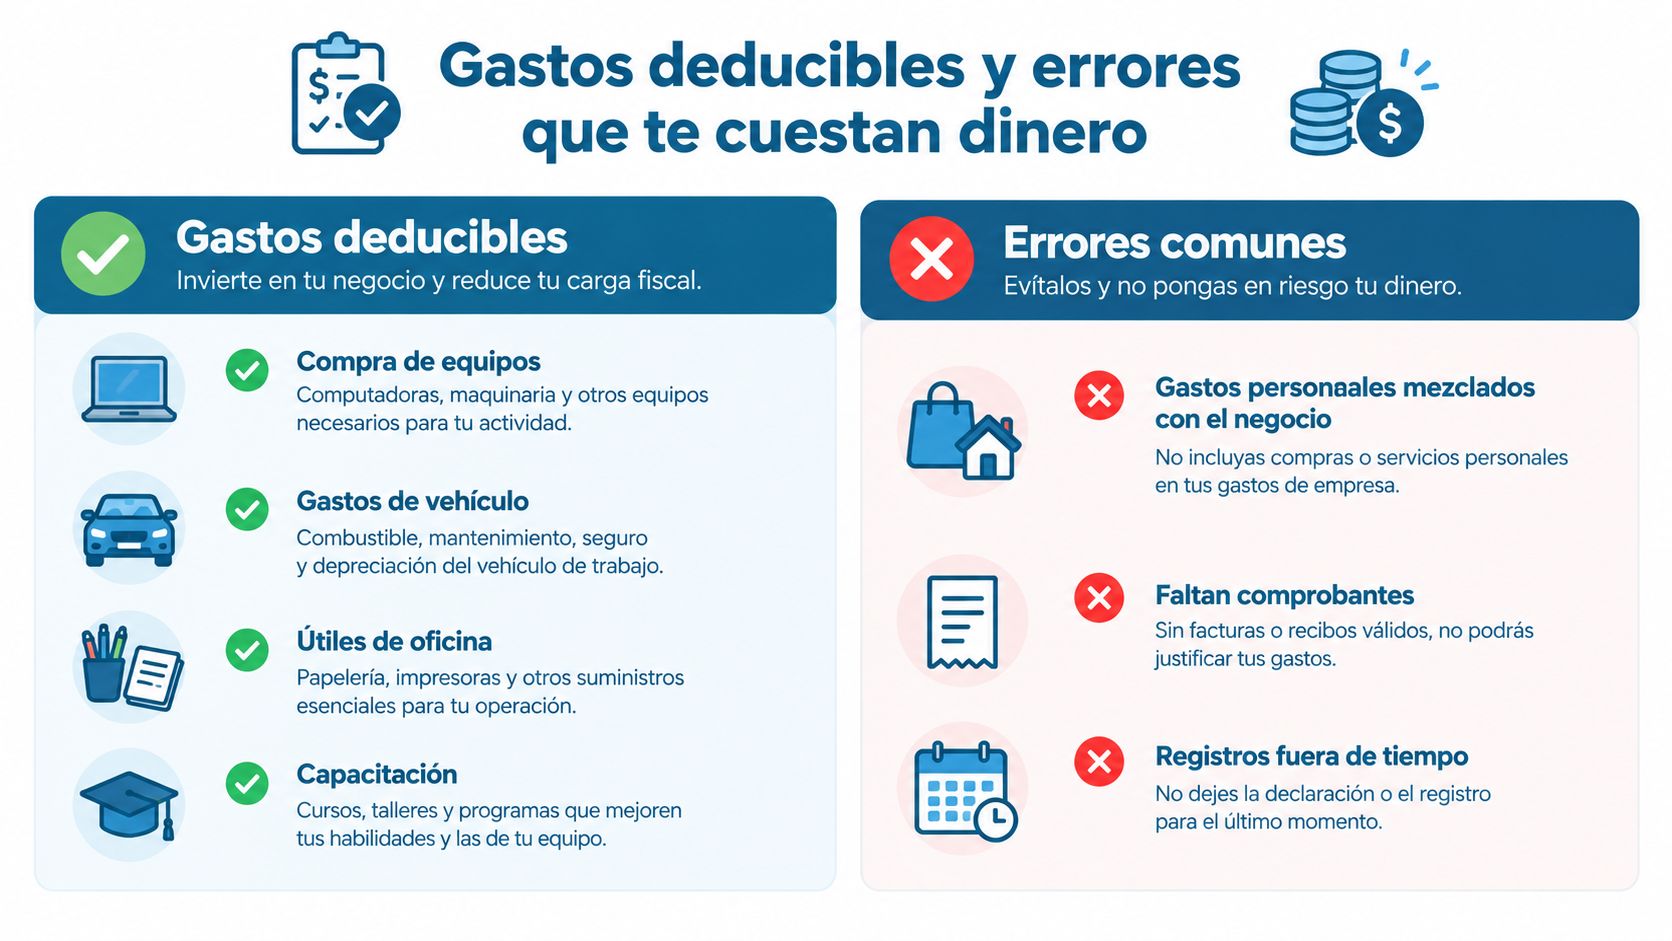
La automatización ayuda a detectar documentos incompletos, duplicados o pendientes de clasificación. No reemplaza el juicio fiscal. Un sistema puede leer el importe de una comida, pero necesita reglas y revisión para determinar si existe vinculación suficiente con la actividad y si se cumplen las condiciones de deducción.
Este vídeo puede servir como apoyo visual para revisar los errores más habituales antes de cerrar los registros:
El objetivo no es guardar cada papel del universo. Es construir un Archivo Estelar defendible, donde cada gasto tenga documento, contexto y una categoría coherente. Cuando llegue una revisión, agradecerás haber sido metódico mucho antes de que apareciera la turbulencia.
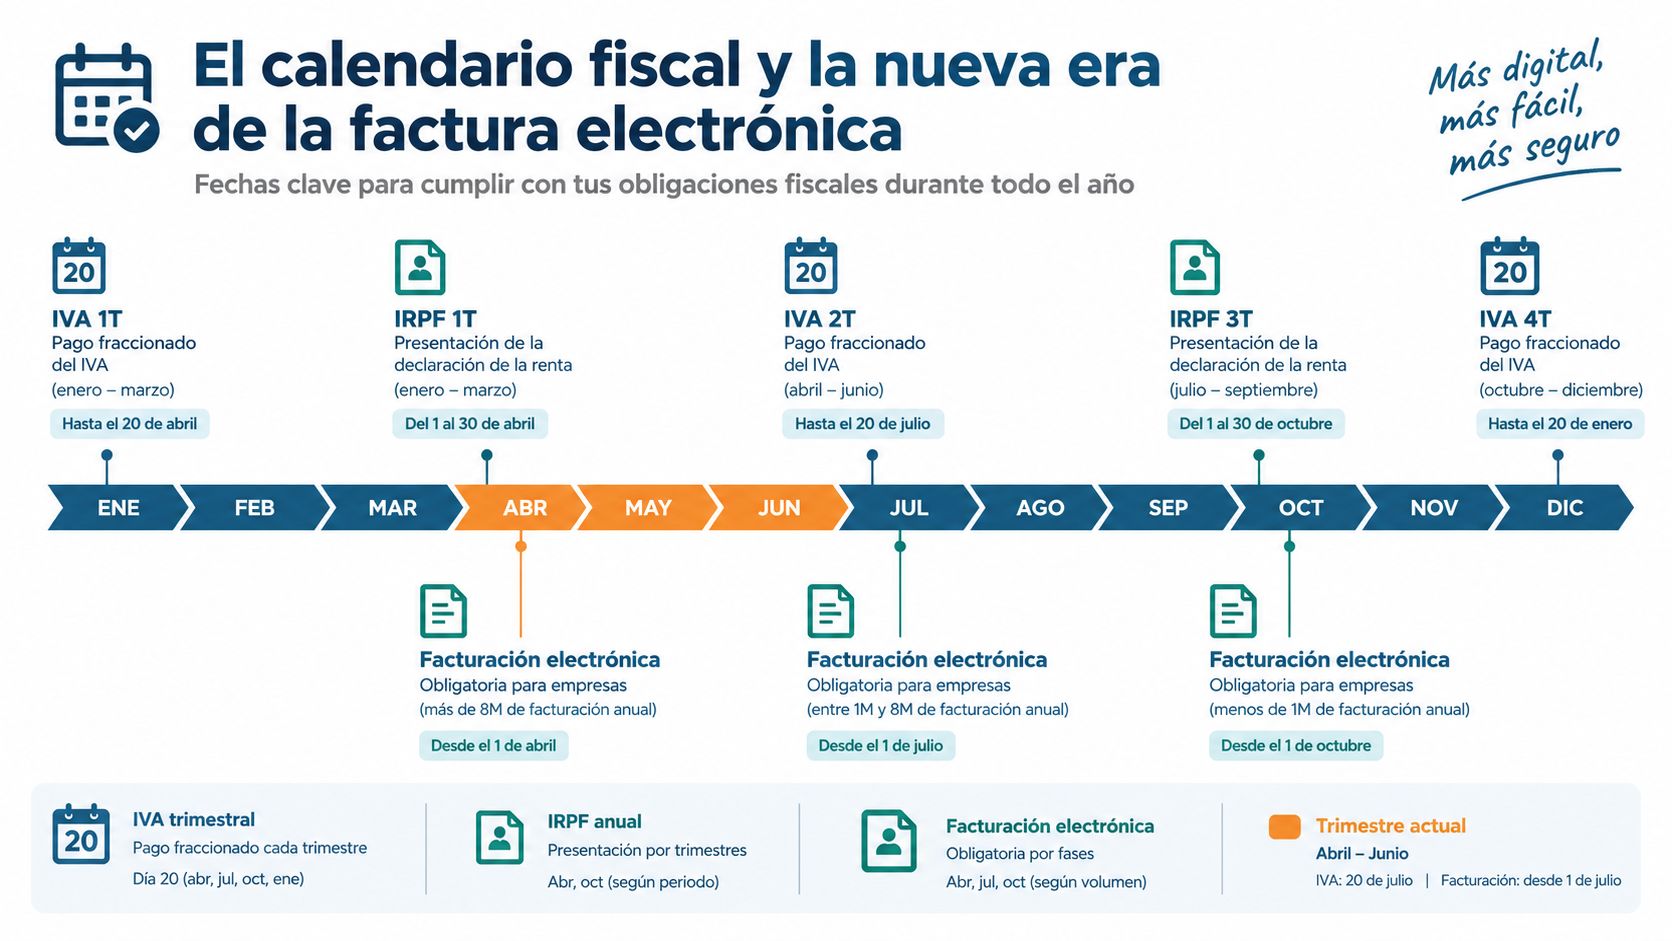
El calendario fiscal y la nueva era de la factura electrónica
El calendario fiscal castiga la improvisación. Para muchos autónomos, la presentación trimestral del IVA e IRPF tiene como fecha límite habitual el día 20 del mes siguiente al trimestre, una referencia operativa recogida en guías técnicas como esta explicación sobre contabilidad del autónomo en España. No esperes a ese día para descubrir que falta una factura o que una cuenta bancaria no está conciliada.
El cierre mensual es la armadura práctica. Revisa ingresos, gastos, bancos, documentos pendientes y deducibilidad antes de que el trimestre se convierta en una criatura mitológica. Los modelos 303 y 130 deben salir de registros coherentes, no de una expedición arqueológica por el correo electrónico.
La factura electrónica cambia el flujo
La nueva regulación no afecta solo a cómo entregas una factura. También obliga a pensar en qué software la genera, cómo conserva el registro y cómo mantiene la trazabilidad. La información sobre el cambio normativo y la factura electrónica B2B recoge formatos estructurados, intercambio entre plataformas y un calendario escalonado por volumen de negocio, con un tramo de 12 meses para quienes superen 8 millones de euros y otro de 24 o 36 meses para el resto, según las fuentes consultadas en el análisis de Sage sobre factura electrónica.
No esperes a que el calendario te empuje por la esclusa. Comprueba si tu herramienta puede exportar registros, conservar documentos, mantener una trazabilidad clara y adaptarse a los formatos que resulten exigibles. Para revisar los elementos que debe contener una factura, la guía de Swirvle sobre requisitos fiscales puede servir como recurso práctico de consulta.
Verifactu se aplica al territorio común, mientras que País Vasco y Navarra quedan fuera de ese sistema y cuentan con soluciones forales como TicketBAI, tal y como resume esta comparación entre TicketBAI y Verifactu. Las fechas de implantación publicadas sitúan los hitos del territorio común en 2027, con el 1 de enero de 2027 para sociedades mercantiles y el 1 de julio de 2027 para el resto de empresas y autónomos.
Rediseña antes de que sea obligatorio
La convivencia entre facturación electrónica B2B, Verifactu y sistemas forales puede alterar el flujo de emisión, recepción, archivo y revisión. También plantea preguntas prácticas para quienes trabajan con clientes extranjeros, usan varias plataformas o cambian de asesoría.
La decisión sensata es preparar ahora un proceso único. La factura debe nacer en un sistema controlado, pasar al registro que corresponde, conciliarse con el cobro o pago y quedar archivada con su documentación asociada. Si cada paso ocurre en una aplicación distinta sin conexión, la trazabilidad se rompe y el capitán acaba persiguiendo piezas sueltas por la galaxia administrativa.
Puedes consultar más detalles prácticos en facturación electrónica para autónomos. La adaptación no consiste en comprar cualquier programa cuando llegue la fecha. Consiste en elegir una herramienta que soporte tu operación completa y que no te obligue a reconstruirla cuando cambie la norma.
Automatización y tecnología para delegar la burocracia
Llevar la contabilidad manualmente puede funcionar durante una etapa sencilla. Deja de ser una estrategia cuando aumentan las facturas, aparecen varios canales de cobro o necesitas revisar movimientos bancarios con frecuencia. Una hoja de cálculo puede registrar datos, pero no sabe por qué falta una factura, no detecta por sí sola una clasificación dudosa y no te avisa con criterio cuando un cierre se está desviando.
La tecnología debe encargarse del trabajo repetitivo. El equipo humano debe ocuparse de las decisiones que requieren contexto fiscal. Esa combinación es más sólida que dos extremos: hacerlo todo a mano o confiar ciegamente en una automatización sin supervisión.
Qué debe hacer una buena plataforma
El OCR permite capturar los datos de una factura desde una imagen o un documento digital. La inteligencia artificial puede ayudar a proponer categorías, detectar duplicados y señalar campos incompletos. La automatización de asientos reduce la introducción repetida de la misma información y la integración bancaria relaciona cobros y pagos con sus documentos.
Busca estas capacidades concretas:
Captura documental: incorpora facturas y justificantes sin obligarte a teclear cada campo.
Clasificación revisable: propone una categoría, pero permite corregirla y conservar el criterio.
Conciliación bancaria: relaciona movimientos con facturas y muestra las excepciones.
Libros registro: genera registros fiscales a partir de las operaciones reales.
Alertas operativas: señala documentos pendientes, incoherencias y fechas próximas.
Acceso del asesor: permite compartir información sin viajar por cadenas interminables de correos.
La automatización de procesos comerciales también merece atención cuando la empresa crece. Para entender cómo se puede automatizar marketing y ventas con IA, conviene observar el mismo principio: quitar trabajo repetitivo para que las personas se concentren en decisiones y relaciones que sí requieren criterio.
Tecnología con una tripulación humana
Una gestoría tradicional puede aportar experiencia, pero el flujo basado en correos y carpetas suele reaccionar cuando el problema ya existe. Una plataforma centralizada muestra qué falta, qué está pendiente y qué operación necesita revisión antes de que el trimestre se cierre.
Eso no significa entregar el timón a un robot. La tecnología ordena, captura y anticipa. El asesor interpreta una operación compleja, revisa una deducción dudosa y responde cuando aparecen clientes extranjeros, varias actividades, empleados o requerimientos.
bcount combina facturación, contabilidad, tesorería, conciliación bancaria, documentación y presentación de impuestos en un mismo entorno, junto con asesoramiento fiscal, contable y laboral. Es una opción entre otras para el autónomo que quiere centralizar la gestión y reducir el trabajo administrativo repetitivo. Puedes conocer el enfoque de gestoría online para autónomos y compararlo con tus necesidades reales.
La recomendación es clara: no elijas software solo porque emite facturas. Comprueba si también construye los libros, conserva la documentación, conecta con el banco y permite revisar el proceso completo. Facturar es despegar. Llevar la contabilidad exige mantener todos los sistemas de la nave sincronizados.
Recupera tu tiempo para hacer crecer tu negocio
Un autónomo no se mete en el espacio empresarial para perseguir facturas perdidas. Se mete para vender, crear, prestar servicios y construir un negocio con recorrido. La contabilidad debe darte una fotografía fiable de la actividad, no convertirse en otra jornada laboral entre archivos con nombres imposibles.
Un flujo sano se apoya en cuatro controles: clasificar cada operación correctamente, separar los gastos personales de los del negocio, cerrar cada periodo con datos coherentes y conservar un archivo trazable. Con esos radares activos, la gestión deja de depender de la memoria y preparar las declaraciones resulta mucho más sencillo.
La conservación documental necesita una regla clara y un sistema que puedas mantener. La regla general en España es de 4 años, porque coincide con el plazo habitual de prescripción tributaria. Como orientación operativa, algunas fuentes recomiendan conservar la documentación durante 6 años para afrontar mejor revisiones y comprobaciones, como recoge la referencia de TaxDown sobre obligaciones contables de autónomos. Mantén los documentos accesibles, exporta el histórico al cambiar de programa o asesoría y comprueba que los archivos siguen siendo legibles.
Un Centro de Mando sin ruido
Una autónoma recibe facturas por correo, paga desde una cuenta personal, descarga movimientos bancarios de vez en cuando y deja el cierre para el último momento. El problema no se arregla con más fuerza de voluntad. Hace falta un sistema que señale el documento ausente, el pago sin conciliar y el gasto que requiere revisión.
Cuando facturación, tesorería, libros y obligaciones se reúnen en un mismo Centro de Mando, cada operación conserva su rastro. El cobro queda relacionado con la factura, la factura entra en el registro y el justificante se guarda en el Archivo Estelar. La asesora interviene en las excepciones, en lugar de revisar a ciegas una colección de adjuntos.
La misión no es amar la burocracia. Es conseguir que deje de ocupar el asiento del piloto.
Empieza con una auditoría breve de tu flujo actual. Localiza las facturas que siguen atrapadas en el correo, identifica los movimientos bancarios sin conciliar, revisa los gastos dudosos y confirma qué libros registro te corresponden. Después, configura una herramienta que capture documentos, automatice las tareas repetitivas y mantenga visibles las excepciones.
La automatización también debe dejarte preparado para Verifactu y para la factura electrónica. Elige un sistema que conserve el histórico, facilite la trazabilidad y permita recuperar la información si cambias de proveedor. La tecnología trabaja para ti cuando puedes comprobar qué ocurrió, cuándo ocurrió y con qué documento se justificó.
Organiza hoy la contabilidad, separa los datos personales de los del negocio y pide apoyo profesional para las operaciones que se salgan de la ruta habitual. Tu tiempo vale más que una carpeta desordenada. Vuelve al puente de mando y deja que tu negocio avance.


Comentarios