Creacion de una empresa en España: Guía práctica 2026

Actualizado: hace 5 días

Marta lleva seis meses ahorrando. Un lunes por la mañana firma su primer presupuesto como diseñadora gráfica y siente que, por fin, el proyecto deja de ser una idea para convertirse en negocio. La euforia dura hasta que aparecen Hacienda, los epígrafes del IAE, la cuota de autónomos, el certificado digital, la cuenta bancaria separada y una colección de llamadas a la gestoría que nadie había incluido en el sueño emprendedor.
La creación de una empresa en España no tiene por qué convertirse en una expedición al planeta del papeleo. La burocracia existe, pero deja de pesar tanto cuando se ordenan las decisiones, se distinguen los trámites obligatorios de los accesorios y se conectan desde el principio la parte legal con la operativa. Esta guía recorre ese camino con lenguaje claro, desde la elección de la forma jurídica hasta los primeros 90 días de actividad.
Índice
El día que decides emprender y la burocracia ya está esperando - La burocracia como peaje, no como enemigo
Cómo se mueve la creación de empresas en España hoy - Una foto útil, sin confundir magnitudes - Qué significa para quien empieza
Elegir la forma jurídica que de verdad encaja contigo - Cuatro caminos habituales - Una decisión con horizonte
Plan de negocio mínimo y financiación para arrancar - La versión que sirve para tomar decisiones - Comparar antes de firmar
Constituir la sociedad paso a paso con CIRCE y DUE - El itinerario real
Altas fiscales, certificado digital y obligaciones laborales - Lo fiscal que conviene decidir pronto - El frente laboral
El coste real de la burocracia en horas y dinero - Qué merece automatización
Tus primeros 90 días y los errores que debes evitar - Mes uno, validar y conseguir los primeros clientes - Mes dos, ordenar cobros y operaciones - Mes tres, mirar la caja y decidir el siguiente paso - Diez comprobaciones antes del día 90
El día que decides emprender y la burocracia ya está esperando
Marta empieza por una duda aparentemente sencilla: ¿debe darse de alta como autónoma o constituir una sociedad limitada? La respuesta no sale de una plantilla. Depende de su actividad, del riesgo que asume, de si tendrá socios, de sus previsiones de ingresos y de la forma en que quiere organizar el negocio.
Mientras intenta resolverlo, aparecen decisiones pequeñas que tienen consecuencias prácticas. El epígrafe del IAE debe describir correctamente la actividad. La cuenta bancaria personal no debería mezclarse con los cobros y pagos profesionales. El certificado digital permitirá presentar trámites sin desplazamientos. Y la cuota de autónomos no es una casilla aislada, sino un coste que debe entrar en la previsión mensual de caja.
Regla práctica: antes de presentar un alta, escribe en una página qué vendes, a quién, cómo cobras, qué gastos tendrás y qué riesgos puede generar tu actividad.
La ayuda adecuada también cambia la experiencia. Un Punto de Atención al Emprendedor puede servir para ordenar el proceso y evitar que el emprendedor salte entre organismos sin saber qué documento falta. El valor no está solo en completar formularios, sino en conectar cada trámite con una decisión empresarial.
La burocracia como peaje, no como enemigo
El problema empieza cuando Marta trata cada obligación como una urgencia independiente. Entonces el alta fiscal no conversa con la facturación, la cuenta bancaria se abre tarde y el primer cobro llega antes de que la empresa tenga organizado su sistema documental. El negocio sigue adelante, pero con una mochila administrativa que crece deprisa.
La solución consiste en preparar el despegue antes de vender: definir la forma jurídica, reservar el nombre si procede, configurar las obligaciones fiscales, separar las finanzas y establecer un lugar único para guardar contratos y facturas. No es glamuroso, pero tampoco lo es perseguir un documento perdido justo cuando hay que presentar un impuesto.
La ilusión de Marta sigue intacta. Simplemente deja de competir con el papeleo porque cada tarea tiene un orden, un responsable y una fecha. Ahí empieza una creación de empresa sensata, con entusiasmo, pero también con los pies en el suelo.
Cómo se mueve la creación de empresas en España hoy
España cuenta con un tejido empresarial amplio y en renovación constante. En 2023 operaron 3.503.285 empresas económicamente activas, se crearon 319.085 y desaparecieron 273.451, con una tasa neta positiva del 1,3%, según la Demografía armonizada de empresas del INE difundida por Plataforma PYME. La creación de negocios, por tanto, no es un acontecimiento excepcional. Es un flujo continuo de altas, bajas, transformaciones y nuevas apuestas.
Esa renovación incluye actividades profesionales, comercios, empresas digitales y sociedades creadas para separar una actividad empresarial de la esfera personal. También refleja una realidad menos amable: abrir puede ser viable, pero mantener una operativa administrativa ordenada exige atención desde el primer día.
Una foto útil, sin confundir magnitudes
La siguiente tabla reúne únicamente referencias verificadas que ayudan a entender el contexto. No todas miden lo mismo, por eso conviene leerlas como indicadores distintos y no sumarlas entre sí.
Indicador | Cifra aproximada |
|---|---|
Empresas económicamente activas en 2023 | 3.503.285 |
Empresas creadas en 2023 | 319.085 |
Empresas desaparecidas en 2023 | 273.451 |
Tasa neta de empresas en 2023 | 1,3% |
Empresas constituidas en España desde 1993, según la estadística histórica citada | 3.241.426 |
La infraestructura administrativa también ha evolucionado. El sistema CIRCE fue creado en 2003 por la Dirección General de Estrategia Industrial y de la Pyme para unificar la constitución, el cese y el inicio de actividad, además de las altas y bajas en el RETA. Su pieza central es el Documento Único Electrónico, DUE, que integra más de 25 formularios administrativos y permite completar el proceso en un rango de 1 a 10 días, según se utilicen o no estatutos y escrituras normalizadas, tal como explica Plataforma PYME sobre creación y cese de sociedades.
Qué significa para quien empieza
CIRCE conecta notaría, Registro Mercantil y administraciones públicas dentro de un circuito único. Eso reduce la necesidad de reconstruir el itinerario por cuenta propia, aunque no elimina la importancia de preparar bien la denominación social, los estatutos, la actividad y la información fiscal.
La conclusión es optimista, pero no ingenua. En España hay un ecosistema suficientemente grande para que existan clientes, proveedores y profesionales de apoyo. La oportunidad mejora cuando el emprendedor entiende que la tecnología no sustituye las decisiones, pero sí puede evitar que una decisión correcta se pierda entre documentos mal coordinados.
Elegir la forma jurídica que de verdad encaja contigo
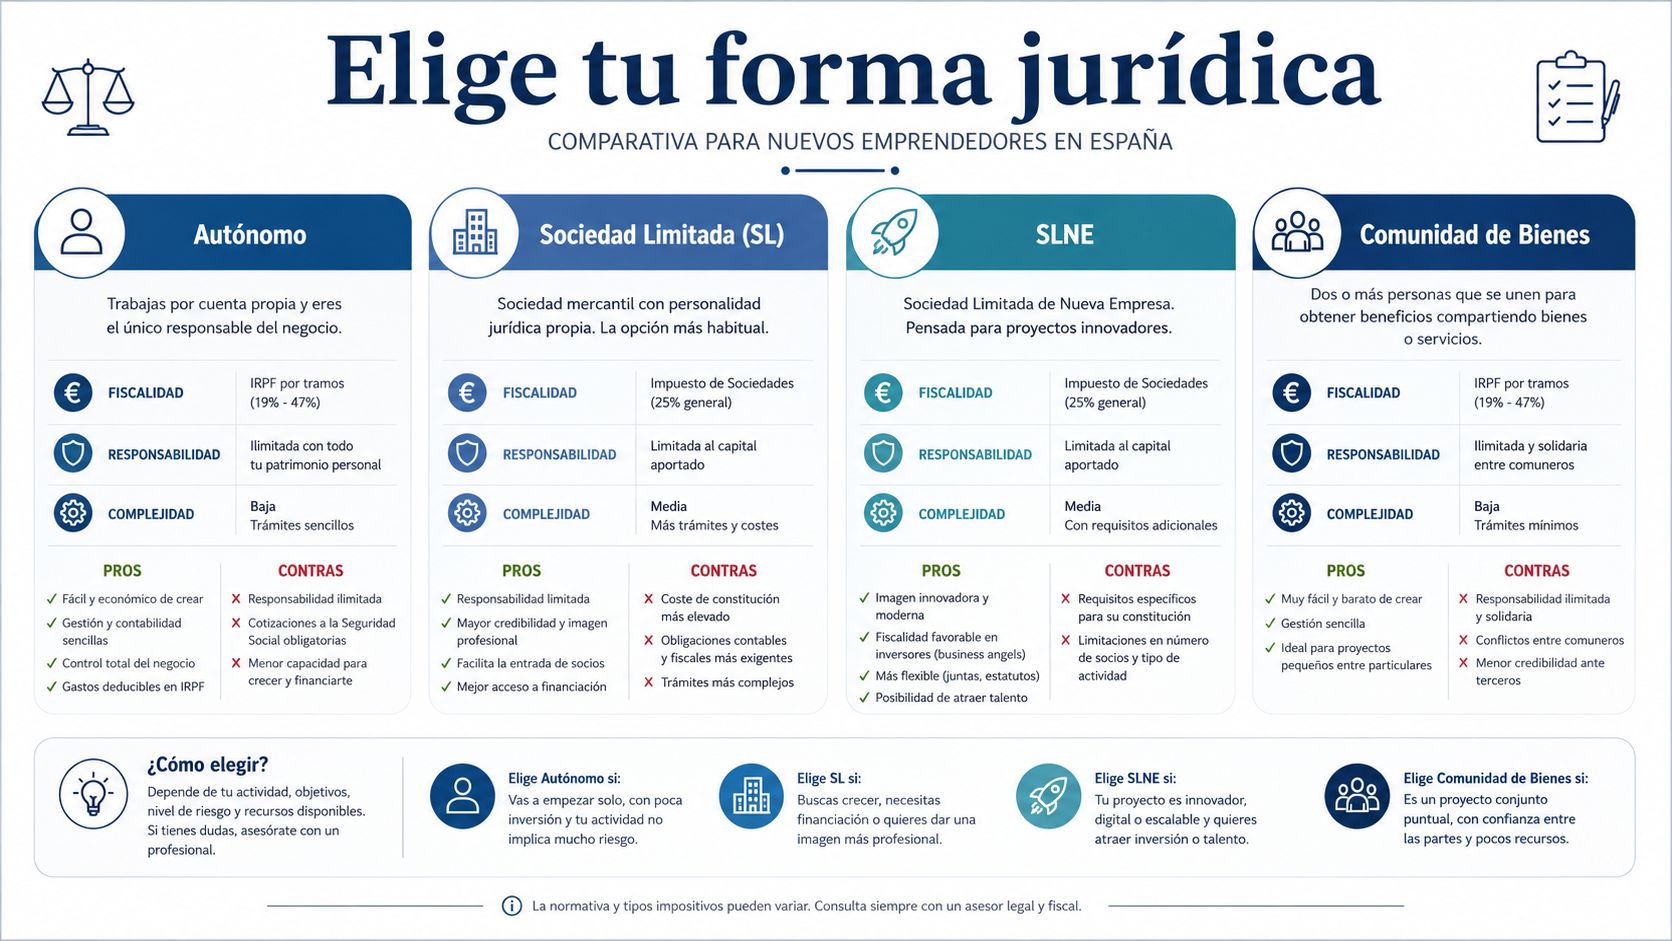
La forma jurídica no debería elegirse por costumbre ni porque alguien diga que una SL “queda más profesional”. Debe responder a cuatro preguntas: qué riesgo tiene la actividad, cuántas personas participan, cuánto capital necesita el proyecto y qué nivel de control contable puede asumir el equipo.
El autónomo persona física suele ser la opción más sencilla para probar una actividad con pocos costes y sin socios. Tributa, en términos generales, por IRPF y mantiene una carga contable más ligera. A cambio, la separación entre patrimonio personal y empresarial es menor, especialmente si la actividad genera deudas o responsabilidades relevantes.
La sociedad limitada separa jurídicamente a la empresa de sus socios, aunque esa protección no cubre conductas negligentes, avales personales ni todas las obligaciones posibles. Tributa por el Impuesto sobre Sociedades y exige una contabilidad societaria más formal, con libros, cuentas y decisiones documentadas.
Cuatro caminos habituales
Forma | Responsabilidad | Fiscalidad habitual | Complejidad |
|---|---|---|---|
Autónomo | Personal, con matices según la actividad | IRPF | Baja |
SL | Limitada al marco societario, salvo excepciones | Impuesto sobre Sociedades | Media |
SLNE | Limitada, con estructura societaria | Impuesto sobre Sociedades | Media |
Comunidad de bienes | Generalmente compartida entre comuneros | IRPF de los comuneros | Baja o media |
La SLNE puede encajar en proyectos societarios que buscan una fórmula limitada con una configuración específica, aunque conviene revisar si sus características siguen siendo adecuadas frente a una SL ordinaria. La comunidad de bienes resulta útil cuando varias personas comparten una actividad y quieren empezar con una estructura sencilla, pero requiere pactar con mucho cuidado aportaciones, reparto, decisiones y responsabilidad.
Una decisión con horizonte
Si esperas una facturación anual superior a 60.000 o 80.000 euros, o si trabajas en un sector con riesgo material, una SL puede ofrecer una separación patrimonial más adecuada. Si el proyecto arranca pequeño, sin socios y con gastos contenidos, el autónomo en estimación directa simplificada suele reducir el coste inicial y la carga contable.
Estas cifras son criterios de orientación, no un interruptor automático. Un negocio con ingresos modestos puede tener un riesgo elevado, mientras que una actividad con más ventas puede seguir funcionando como autónomo si su estructura es sencilla. Antes de decidir, conviene revisar también el capital social mínimo de una SL, la financiación disponible y la previsión de contratar.
Cambiar después es posible, pero implica reorganizar contratos, cuentas, facturación, fiscalidad y documentación. Acertar desde el inicio no significa adivinar el futuro. Significa elegir una estructura que no se quede pequeña en cuanto llegue el primer cliente importante.
Plan de negocio mínimo y financiación para arrancar
Un plan de negocio útil no tiene que convertirse en una novela. Para empezar, basta con una o dos páginas que respondan a seis preguntas: qué problema resuelves, qué ofreces, quién te comprará, cómo llegarás a esa persona, cuánto cuesta operar y qué señal demostrará que la propuesta funciona.
La versión que sirve para tomar decisiones
El plan para ti debe ser concreto. Si vendes diseño para pequeñas empresas, define qué servicio incluye el paquete, cómo conseguirás las primeras conversaciones, cuánto tardas en entregar y qué gastos aparecen antes de cobrar. El plan para un banco o inversor añade garantías, previsiones, capacidad de devolución y escenarios, pero no debería sustituir al documento operativo.
Una estructura sencilla puede incluir:
Problema: qué fricción concreta tiene el cliente.
Propuesta de valor: qué entregas y por qué alguien pagaría.
Segmento: quién compra primero, no quién podría comprar algún día.
Canal: dónde encontrarás y atenderás a esos clientes.
Costes: herramientas, proveedores, personal, impuestos y financiación.
Métrica de validación: una señal observable, como presupuestos aceptados, reservas o cobros.
La financiación debe seguir al modelo, no al revés. El bootstrapping funciona cuando el proyecto puede comenzar con recursos propios y crecer a medida que cobra. Las líneas de ENISA desde 25.000 euros pueden tener sentido para una empresa con un plan de crecimiento y necesidades superiores a las de un arranque muy pequeño. Los microcréditos de hasta 25.000 euros encajan mejor cuando hace falta equipamiento, circulante o una inversión inicial acotada.
Comparar antes de firmar
Fuente | Importe típico | Participación | Plazo de acceso |
|---|---|---|---|
Recursos propios | Según capacidad del fundador | No se cede | Inmediato |
ENISA | Desde 25.000 euros | No necesariamente | Requiere evaluación |
Microcrédito | Hasta 25.000 euros | No se cede | Depende de la entidad |
Préstamo ICO | Según proyecto y entidad | No se cede | Depende del análisis |
Business angel | Según acuerdo | Puede exigir participación | Negociado |
Crowdfunding | Según campaña | Puede variar | Depende de la campaña |
Los programas autonómicos pueden aportar apoyo financiero o técnico, mientras que un préstamo ICO puede ser razonable si existe capacidad previsible de devolución. Un business angel aporta capital y, a veces, experiencia, pero normalmente exige negociar participación y control. El crowdfunding sirve cuando el producto se puede explicar, demostrar y validar ante una comunidad.
La regla sana es sencilla: no financies una hipótesis cara antes de comprobar que alguien quiere comprarla.
Constituir la sociedad paso a paso con CIRCE y DUE
La vía telemática CIRCE/DUE reúne los trámites en un circuito coordinado. El primer paso sigue siendo la denominación social. La guía oficial del PAE electrónico sobre CIRCE y creación de empresas indica que hay que obtener el nombre antes de iniciar el DUE, porque la reserva no es un detalle decorativo. Sin ella, la sociedad no puede avanzar con normalidad.
El itinerario real
Solicitar la certificación negativa. El Registro Mercantil Central confirma que la denominación está disponible. La información administrativa sobre la Ley 18/2022 señala un plazo de seis horas hábiles para emitirla dentro del circuito telemático.
Acudir a un PAE y cumplimentar el DUE. El Punto de Atención al Emprendedor recoge los datos de socios, actividad, domicilio, capital, administración y notaría. El DUE integra más de 25 formularios administrativos, por lo que un dato incorrecto puede multiplicarse en varios trámites.
Preparar la escritura y firmar ante notario. La notaría autoriza la escritura dentro de los plazos previstos para la tramitación telemática. La Ley 18/2022 divulgada por El Notariado sobre constitución de sociedades fija que la notaría no puede superar doce horas hábiles desde el inicio de la tramitación telemática en los supuestos regulados.
Obtener el NIF provisional y completar las comunicaciones fiscales. La sociedad necesita identificarse ante la Administración y dejar configurada su actividad. Si participa inversión extranjera, habrá que revisar las declaraciones que correspondan.
Inscribir la escritura en el Registro Mercantil provincial. La inscripción y publicación son los hitos que hacen que la sociedad quede plenamente constituida y adquiera personalidad jurídica, según la información de la Administración General del Estado.
Cerrar el alta definitiva y organizar la operativa. Con la inscripción completada, se revisan el NIF, la actividad, la facturación, la cuenta bancaria, el certificado digital y las obligaciones fiscales y laborales.
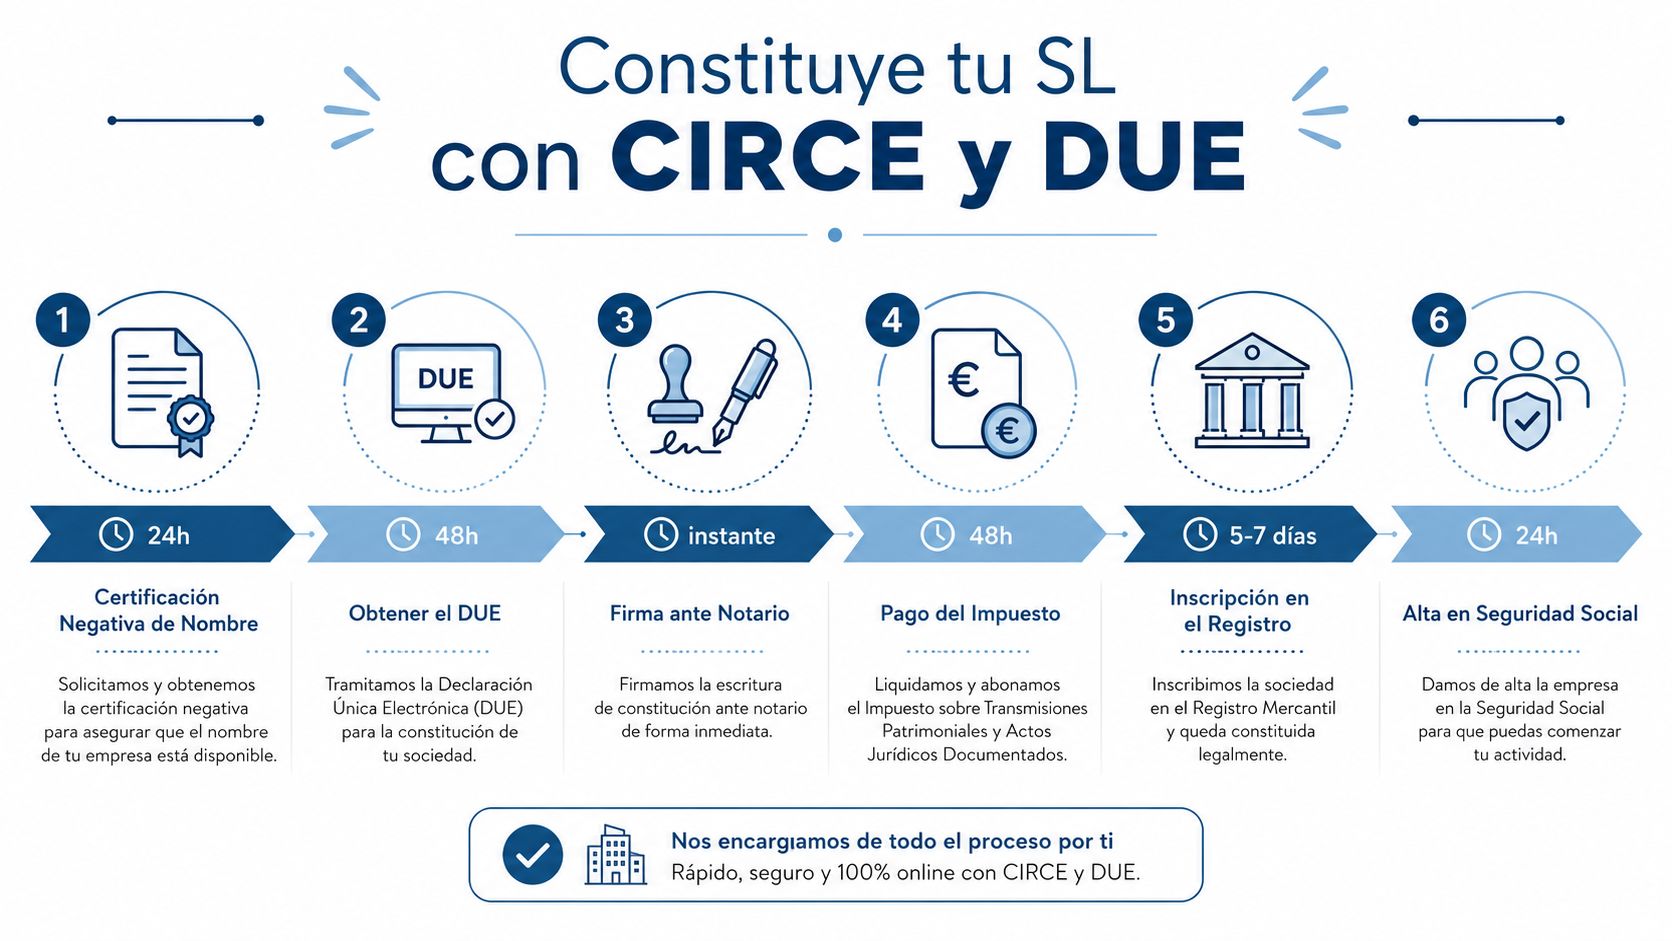
La vía ordinaria puede acumular esperas en la denominación y en el Registro Mercantil. La página oficial de CIRCE de Administración.gob.es identifica rangos de 3 a 7 días para la denominación social y de 15 a 20 días para el Registro Mercantil en el circuito ordinario. CIRCE/DUE permite trabajar en un rango de 1 a 10 días, según la documentación normalizada utilizada.
La constitución no termina cuando firmas. Termina cuando la sociedad puede facturar, cumplir sus obligaciones y operar sin que el fundador tenga que improvisar cada paso.
Altas fiscales, certificado digital y obligaciones laborales
La inscripción mercantil da personalidad jurídica, pero no convierte por arte de magia la sociedad en una empresa operativa. Después hay que configurar el censo fiscal, la actividad, los impuestos, los accesos telemáticos y, si corresponde, la relación con la Seguridad Social.
El alta en el Censo de Obligados Tributarios se realiza mediante el modelo 036. En el caso de autónomos, puede utilizarse el modelo 037 cuando se cumplen sus condiciones. La declaración censal identifica la actividad, el domicilio fiscal, el régimen de IVA y la forma de calcular el rendimiento.
Lo fiscal que conviene decidir pronto
El emprendedor debe revisar el epígrafe del IAE, el régimen de IVA y la modalidad de IRPF cuando trabaja como persona física. La estimación directa, los módulos y la estimación objetiva no son intercambiables por comodidad, porque cada opción exige requisitos y produce obligaciones distintas.
También hay que controlar las declaraciones informativas y los modelos periódicos. La guía sobre obligaciones fiscales para empresas y autónomos ayuda a ordenar ese calendario, pero la selección concreta debe corresponder a la actividad real y a las operaciones realizadas.
El certificado digital de persona jurídica o el certificado de representante de la FNMT permite presentar trámites ante la AEAT y otros organismos. Conviene solicitarlo cuando la sociedad ya tiene la documentación necesaria, guardarlo con seguridad y definir quién puede utilizarlo. Compartirlo sin control convierte una herramienta útil en una puerta abierta.
El frente laboral
Si hay socios trabajadores, empleados o administradores con funciones efectivas, hay que revisar sus altas y su encuadramiento en la Seguridad Social. También deben prepararse los contratos, la relación con la mutua, la prevención de riesgos y el registro de la actividad preventiva.
La empresa no debería contratar y buscar después cómo cumplir. Primero se determina qué puesto existe, qué jornada tendrá, qué riesgos presenta y qué documentación debe conservarse. La administración laboral no es un trámite de cierre, es parte del diseño operativo.
El coste real de la burocracia en horas y dinero
El coste administrativo no aparece entero en una factura. También se esconde en una tarde sin vender, en una llamada para corregir un dato, en una factura que no se emite a tiempo o en un cobro que se retrasa porque falta documentación.
Un estudio de 2026 sobre burocracia en España estima que abrir una microempresa exige de media 840,1 horas de trámites, equivalentes a 35 días, y que el cumplimiento burocrático anual añade 420,6 horas por empresa, según el informe de la Fundación para la Investigación sobre la Libertad. La magnitud explica por qué la organización administrativa debe tratarse como una cuestión de productividad, no como una tarea secundaria.
La carga también afecta a la percepción de los pequeños negocios. El 55% de las pymes considera que la carga administrativa es su mayor desafío, según la información publicada por La Vanguardia sobre el reto burocrático de las pymes. El mismo artículo recoge que la burocracia puede costar a cada autónomo más de 200 horas anuales y unos 3.390 euros, calculados a razón de 15 euros por hora.
Qué merece automatización
La primera ganancia suele estar en eliminar la repetición:
Facturación: plantillas, facturas recurrentes y control de vencimientos.
Documentos: captura, clasificación y archivo de facturas recibidas.
Bancos: conciliación entre movimientos y registros contables.
Calendario: avisos de impuestos, contratos, nóminas y renovaciones.
Tesorería: visión conjunta de cobros, pagos y saldo disponible.
No todo debe automatizarse. Las decisiones fiscales complejas, la contratación, las operaciones vinculadas y las incidencias requieren criterio profesional. Una plataforma puede ordenar los datos, pero una persona debe interpretar una situación que no encaja en el patrón.
Modalidad | Horas/año | Coste directo | Coste oportunidad | Total estimado |
|---|---|---|---|---|
Gestión completamente manual | Variable y elevada | Variable | Elevado | Alto |
Gestoría tradicional | Menor dedicación interna | Según tarifa | Medio | Directo más coste de coordinación |
Plataforma digital con soporte | Menor dedicación repetitiva | Según servicio | Reducido en tareas automatizables | Depende del alcance |
No hay una cifra universal de ahorro por digitalizar una parte concreta de los trámites. Sí hay una conclusión razonable: cuanto antes se centralicen documentos, facturas, bancos y vencimientos, menos tiempo se pierde buscando información. bcount, por ejemplo, combina facturación, contabilidad, conciliación bancaria, impuestos, gestión laboral y seguimiento documental en una plataforma con apoyo de asesores.
Tus primeros 90 días y los errores que debes evitar
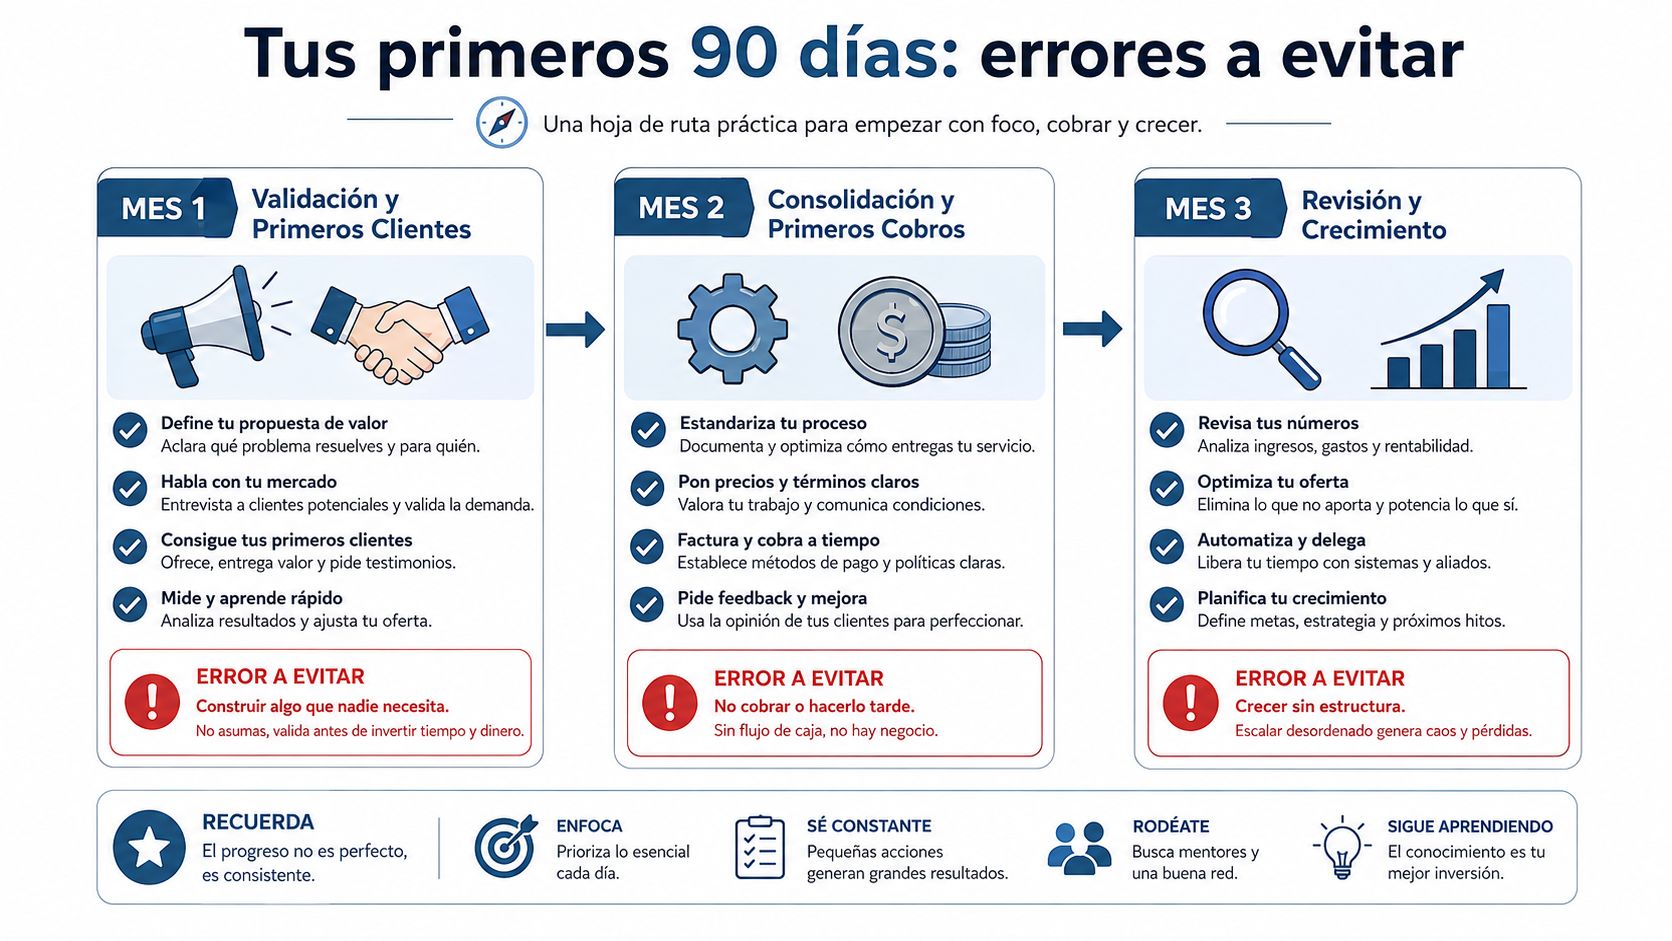
Los primeros tres meses no sirven solo para conseguir ventas. También sirven para comprobar si la empresa puede cobrar, pagar, registrar y decidir sin depender de la memoria del fundador.
Mes uno, validar y conseguir los primeros clientes
Define una oferta concreta, habla con clientes reales y registra qué objeciones aparecen. Configura la facturación antes de emitir la primera factura, separa la cuenta bancaria y conserva contratos y justificantes en un archivo común.
El error típico de este mes es confundir actividad con avance. Tener muchas conversaciones no significa que exista una propuesta validada. Busca señales operativas: presupuestos aceptados, pedidos, reservas o cobros.
Mes dos, ordenar cobros y operaciones
Revisa los plazos de pago, confirma qué gastos son recurrentes y comprueba que cada movimiento bancario tiene una explicación documental. Si ya hay empleados, valida altas, contratos, nóminas, prevención y coordinación con la mutua.
No mezcles la cuenta personal con la empresarial. En una sociedad, tampoco mezcles el dinero de la persona física con el de la empresa. Esa frontera facilita la contabilidad y evita discusiones incómodas cuando llegue el cierre.
Mes tres, mirar la caja y decidir el siguiente paso
Analiza ingresos, gastos, margen, cobros pendientes y obligaciones próximas. Calcula un fondo de maniobra que permita cubrir al menos tres meses de funcionamiento, siempre adaptado al modelo y a la estabilidad de los ingresos. Revisa también los contratos, sobre todo las cláusulas de exclusividad, permanencia y responsabilidad.
La cuota de autónomos reducida, cuando resulte aplicable, debe contemplarse desde el inicio y no descubrirse cuando ya se ha hecho la previsión de caja. La factura electrónica y los sistemas de trazabilidad fiscal también requieren una configuración coherente con el territorio y el régimen aplicable.
Diez comprobaciones antes del día 90
Contabilidad al día: cada ingreso y gasto tiene soporte.
Cuenta separada: las finanzas personales y empresariales no se mezclan.
Facturación configurada: las facturas incluyen los datos y series correctos.
Cobros revisados: sabes qué está pendiente y cuándo debería llegar.
Impuestos identificados: existe un calendario de obligaciones.
Certificado digital controlado: está vigente y protegido.
Seguridad Social comprobada: socios y empleados están correctamente encuadrados.
Seguro de responsabilidad civil: se ha valorado según la actividad y el riesgo.
Contratos revisados: no hay exclusividades o compromisos que limiten el negocio sin entenderlos.
Cumplimiento digital preparado: la facturación electrónica, Veri*factu o TicketBAI se han configurado cuando resultan aplicables.
La Agencia Tributaria explica que el Reglamento Veri*factu procede del Real Decreto 1007/2023, publicado en el BOE el 6 de diciembre de 2023, y que alcanza a empresarios y operaciones salvo las excepciones previstas, como quienes ya están en SII o no tienen obligación de facturar, según la explicación oficial de la AEAT sobre el Reglamento Veri*factu. El ámbito general excluye los territorios forales, donde operan sistemas como TicketBAI en Álava, Vizcaya y Guipúzcoa.
Crear una empresa no consiste solo en conseguir un NIF y abrir una cuenta. Consiste en construir una operativa capaz de vender, cobrar, cumplir y aprender sin que el papeleo se coma el negocio. Si estás preparando tu alta como autónomo o quieres constituir una SL, reúne tus datos, define tu actividad y busca acompañamiento para completar el circuito con orden. Empieza hoy por una lista de decisiones, no por una montaña de formularios, y convierte tus primeros 90 días en una pista de despegue, no en una carrera de obstáculos.


Comentarios