Partes de una factura en España: la guía completa

Actualizado: 25 ago

Estás a punto de emitir una factura y te entra esa duda clásica de “¿y si me falta justo el dato que Hacienda mira primero?”. Tranquilo, no eres el primero ni serás el último. La buena noticia es que las partes de una factura no son un jeroglífico administrativo, son un sistema pensado para identificar quién cobra, quién paga, qué se ha vendido y qué impuestos toca mover.
En España, una factura completa no se rellena “a ojo”, se apoya en el Reglamento de facturación (RD 1619/2012) y en una lógica muy concreta, la de dejar claro quién interviene, cuándo se emite el documento y cómo se calcula la tributación. Eso es lo que convierte una factura en algo más serio que un recibo bonito. Y sí, también es lo que hace que la declaración trimestral del IVA no sea un salto al vacío con corbata.
Tabla de contenido
Qué es una factura y por qué importa cada parte - Un mapa sencillo para no mezclar campos
Datos del emisor y del receptor - Qué datos no pueden fallar - Direcciones especiales y lógica del IVA
Número, serie y fecha de la factura - Correlatividad sin trucos de magia - Gestión ordenada de series
Descripción, base imponible y desglose de líneas - Qué significa describir bien una operación - Ejemplo numérico sencillo
IVA, retenciones y exenciones - Qué hace cada figura - Menciones especiales que no son adorno
Total, forma de pago y campos complementarios - Lo que ayuda a cobrar sin perseguir a nadie - Campos que no son obligatorios, pero sí listos
Factura electrónica, Verifactu y TicketBAI - Qué cambia y qué no cambia - Una factura más técnica, no más confusa
Plantilla comentada y checklist final - Plantilla comentada bloque por bloque - Checklist rápido antes de enviar
Preguntas frecuentes sobre las partes de una factura - Qué pasa si me dejo un campo obligatorio - Una factura sin NIF del receptor es válida - Cuándo hace falta factura y cuándo basta un ticket - Qué ocurre si la numeración tiene un hueco - Cómo sé si he puesto bien la base imponible - Qué parte de la factura mira Hacienda primero - Cómo evitar errores tontos
Qué es una factura y por qué importa cada parte
Cuando un autónomo o una pyme va a emitir su primera factura, suele pasar lo mismo. Se abre la plantilla, se mira el teclado y aparece la gran pregunta, “¿esto va antes o después del IVA?”. La respuesta corta es que cada dato cumple una función fiscal concreta, y la larga es que una factura no es un simple justificante comercial, sino un documento fiscal formal con campos obligatorios.
El esquema base viene del artículo 6 del Reglamento de facturación, que recoge elementos como el número y serie correlativos, la fecha de expedición, la identificación de emisor y destinatario, la descripción de la operación, la base imponible, el tipo de IVA y la cuota repercutida por separado. En términos prácticos, esto sirve para identificar a las partes, fechar la operación y calcular correctamente la tributación. La propia lógica normativa también distingue encabezado, partes identificativas y cuerpo económico, y ese mapa mental ayuda mucho a no perderse.
Un mapa sencillo para no mezclar campos
Si piensas en la factura como si fuera un formulario con tres pisos, todo encaja mejor. Arriba va lo que dice quién eres y qué documento es. En el centro van los datos fiscales de las partes. Abajo vive la parte económica, donde se ve qué se ha vendido, cuánto vale y qué impuestos se aplican.
Regla práctica: si un dato identifica, ordena o calcula, probablemente no está ahí por decoración.
Además, la factura conecta directamente con la declaración periódica del IVA. No es un papel que luego se guarda en una carpeta polvorienta y ya está. Es la pieza que permite saber en qué trimestre se tributa ante Hacienda y por qué importe. Por eso conviene leer una guía sólida antes de improvisar, como la Guía para Pymes sobre requisitos fiscales, que resulta útil cuando quieres aterrizar el mínimo legal sin perderte en latinajos tributarios.
Datos del emisor y del receptor
La primera zona sensible de cualquier factura es la de identificación. Aquí Hacienda quiere saber sin dudas quién emite el documento y a quién se lo emite. No es una manía burocrática, es la forma de cruzar operaciones y validar que la factura corresponde a dos sujetos bien definidos.
Qué datos no pueden fallar
En una factura completa deben aparecer el nombre o razón social, el NIF o NIE, y el domicilio fiscal de ambas partes, con dirección suficiente para identificar municipio y código postal. Si la empresa tiene un nombre comercial y una razón social distinta, manda la razón social. Si el emisor es un autónomo, se identifica como persona física. Si es una sociedad, se identifica como persona jurídica. El dato que manda aquí no es el nombre de fantasía, es el que Hacienda puede cruzar con sus bases.
También pueden añadirse datos de contacto comercial, como correo o teléfono, pero esos campos son de ayuda operativa, no el núcleo fiscal. Lo importante es que el receptor quede perfectamente localizado y que el domicilio fiscal no parezca escrito con prisas entre un café y un susto.
Direcciones especiales y lógica del IVA
Aquí aparece la parte entretenida. Si el cliente está en el extranjero, en una operación intracomunitaria o en territorios como Canarias, Ceuta o Melilla, la lógica del IVA cambia. La identificación sigue siendo imprescindible, pero la forma de aplicar o no aplicar el impuesto puede variar según la operación.
Si el domicilio no cuadra, la factura tampoco.
Un ejemplo correcto sería este, Lucía Pérez García, NIF 12345678Z, calle Mayor 10, 2.º B, 28001 Madrid, y su cliente Tecno Norte SL, NIF B12345678, avenida de la Industria 45, 08018 Barcelona. Todo está claro y completo.
Un ejemplo problemático sería Lucía Pérez, NIF mal escrito, Madrid. Aquí faltan la forma jurídica adecuada, el identificador fiscal correcto y el domicilio fiscal completo. En una revisión seria, eso huele a factura débil desde lejos.
Número, serie y fecha de la factura
Si los datos fiscales son el carné de identidad de la factura, el número, la serie y la fecha de expedición son su fecha de nacimiento y su matrícula. Aquí no hay espacio para la creatividad. La numeración debe ser correlativa, ordenada y coherente, porque cada factura tiene que poder seguirse sin saltos raros ni duplicados.
Correlatividad sin trucos de magia
La secuencia numérica sirve para asegurar trazabilidad. Si emites facturas con huecos, repites números o mezclas series sin criterio, el libro registro pierde limpieza y Hacienda puede mirar con más cariño del deseado. Cuando existe una factura rectificativa, su numeración debe ir en su propia serie o seguir el sistema que hayas definido para distinguirla con claridad. En la práctica, la clave es que nunca parezca que has puesto números al azar.
La fecha de expedición no siempre coincide con la fecha de la operación. Y ahí está una de las confusiones más frecuentes. La primera es la fecha en que emites la factura, la segunda es el momento en que realmente se entregó el bien o se prestó el servicio. Ese matiz importa para saber en qué periodo declaras el IVA.
Gestión ordenada de series
Si cambias de año, puedes reiniciar la numeración siempre que tu sistema siga siendo lógico y no rompa la trazabilidad. También puedes manejar series paralelas por actividad, cliente o centro de trabajo, siempre que mantengas coherencia documental. Lo importante no es inventar un patrón raro, sino que puedas defenderlo si alguien te pregunta por qué la secuencia va así y no de otra manera.
Descripción, base imponible y desglose de líneas
Aquí empieza la anatomía económica de la factura. Ya no hablamos de quiénes son las partes, sino de qué se ha vendido exactamente y cómo se calcula el importe antes de entrar en impuestos. Una buena descripción evita discusiones, acelera cobros y reduce el típico “esto no lo veo claro” que llega por correo un viernes a las seis.
Qué significa describir bien una operación
Una descripción suficiente no es “servicios varios”. Eso suena a cajón desastre y, en una inspección, puede darte más trabajo del que te mereces. Lo correcto es indicar qué servicio o bien se ha prestado, cuántas unidades o qué alcance tiene, cuál es el precio unitario y cuál es el importe de la línea. Cuanta más claridad, menos margen para interpretaciones raras.
La base imponible es el importe sobre el que se calcula el IVA. Va separada del impuesto, porque no es lo mismo lo que cobras por la operación que lo que luego repercutes a Hacienda. En facturas con varios tipos de IVA, conviene separar cada bloque con su base correspondiente. Así se ve rápido qué parte tributa a cada tipo y qué parte, si procede, está exenta.
Ejemplo numérico sencillo
Si prestas un servicio por 1.000 euros y le aplicas IVA al 21%, la base imponible es 1.000 euros, la cuota de IVA es 210 euros y el total asciende a 1.210 euros. No hace falta complicarlo más. Lo importante es ver que la base y el impuesto no se pisan, se suman en el total final.
Concepto | Base imponible | Tipo IVA | Cuota IVA | Total línea |
|---|---|---|---|---|
Servicio profesional | 1.000 euros | 21% | 210 euros | 1.210 euros |
Esa estructura, base más impuesto, es la que te permite leer la factura sin hacer matemáticas con mala leche. También te ayuda a separar con nitidez qué parte es ingreso propio y qué parte pasa por caja fiscal.
IVA, retenciones y exenciones
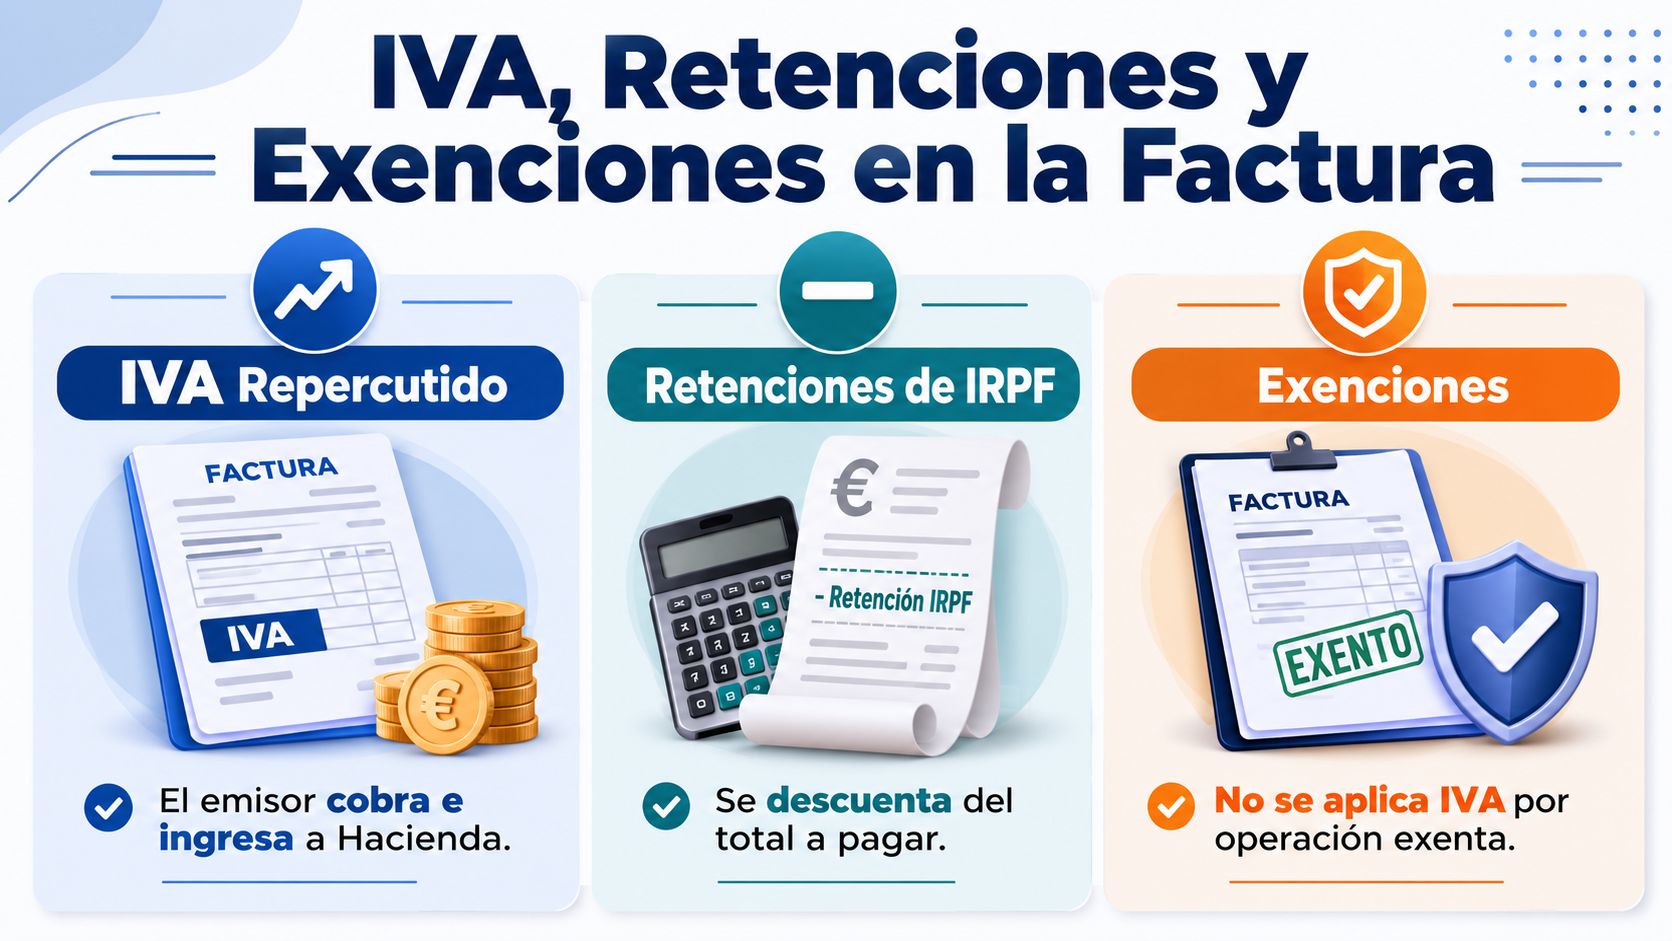
Aquí es donde una factura deja de ser sencilla y pasa a tener matices. El mismo documento puede incluir IVA repercutido, retenciones de IRPF y, en algunos casos, exenciones o inversión del sujeto pasivo. No es que el sistema quiera confundirte, es que distintas operaciones tienen distinto tratamiento fiscal.
Qué hace cada figura
El IVA repercutido es el que el emisor cobra al cliente para luego ingresarlo a Hacienda. La retención de IRPF funciona al revés en el cobro, el cliente descuenta una parte del pago y luego la declara. Las exenciones, por su parte, significan que no se aplica IVA por una causa legal concreta, y la inversión del sujeto pasivo cambia quién declara el impuesto.
En facturas de profesionales, pueden aparecer retenciones como importe negativo en el total. El sentido práctico es muy simple, el cliente no te paga esa parte ahora porque la retiene para ingresarla después donde corresponde. Si lo ves en la factura, no estás perdiendo dinero por arte de magia, estás viendo una mecánica fiscal distinta.
Menciones especiales que no son adorno
Cuando la operación está exenta, cuando hay inversión del sujeto pasivo o cuando factura el destinatario, la factura debe reflejarlo con una mención específica. No son frases decorativas. Son avisos que cambian la forma de declarar el impuesto.
Operación exenta de IVA, porque la ley la trata de forma especial.
Inversión del sujeto pasivo, porque el obligado a declarar cambia.
Facturación por el destinatario, cuando el receptor emite o completa la factura en los casos admitidos.
Si trabajas con declaración periódica, te conviene tener a mano la explicación operativa del modelo 303 de IVA, porque la factura no termina en el PDF, termina en cómo la registras y la declaras.
Total, forma de pago y campos complementarios
El total a pagar es el resultado final de la operación. Se obtiene de sumar la base imponible y los impuestos, y de restar las retenciones si las hay. Ese número es el que de verdad interesa al cliente, pero no debería aparecer desnudo, sino acompañado de datos que faciliten el cobro y eviten discusiones.
Lo que ayuda a cobrar sin perseguir a nadie
La forma de pago puede ser transferencia, domiciliación, efectivo o tarjeta. Añadir el IBAN, la fecha de vencimiento y, si hace falta, una referencia de pago, reduce mucho la fricción. Cuanto más claro esté cómo pagar, menos excusas tendrá el cliente para dejarlo para “la semana que viene”.
También son muy útiles los descuentos, ya sean comerciales, por pronto pago o rappel, siempre bien reflejados en la factura. Si hay moneda distinta al euro, conviene indicar la moneda y el tipo de cambio aplicado. Y si el cliente necesita contexto, deja observaciones o condiciones de venta para evitar correos eternos de ida y vuelta.
Campos que no son obligatorios, pero sí listos
Una factura “completa de verdad” no se limita a cumplir lo mínimo legal. También está pensada para que el banco la reconozca, el cliente la entienda y tú puedas conciliarla sin drama. Un documento limpio te ahorra reclamaciones y deja menos hueco a la interpretación creativa.
Consejo de trinchera: si un campo ayuda a cobrar antes o a discutir menos, merece sitio en la factura.
Factura electrónica, Verifactu y TicketBAI
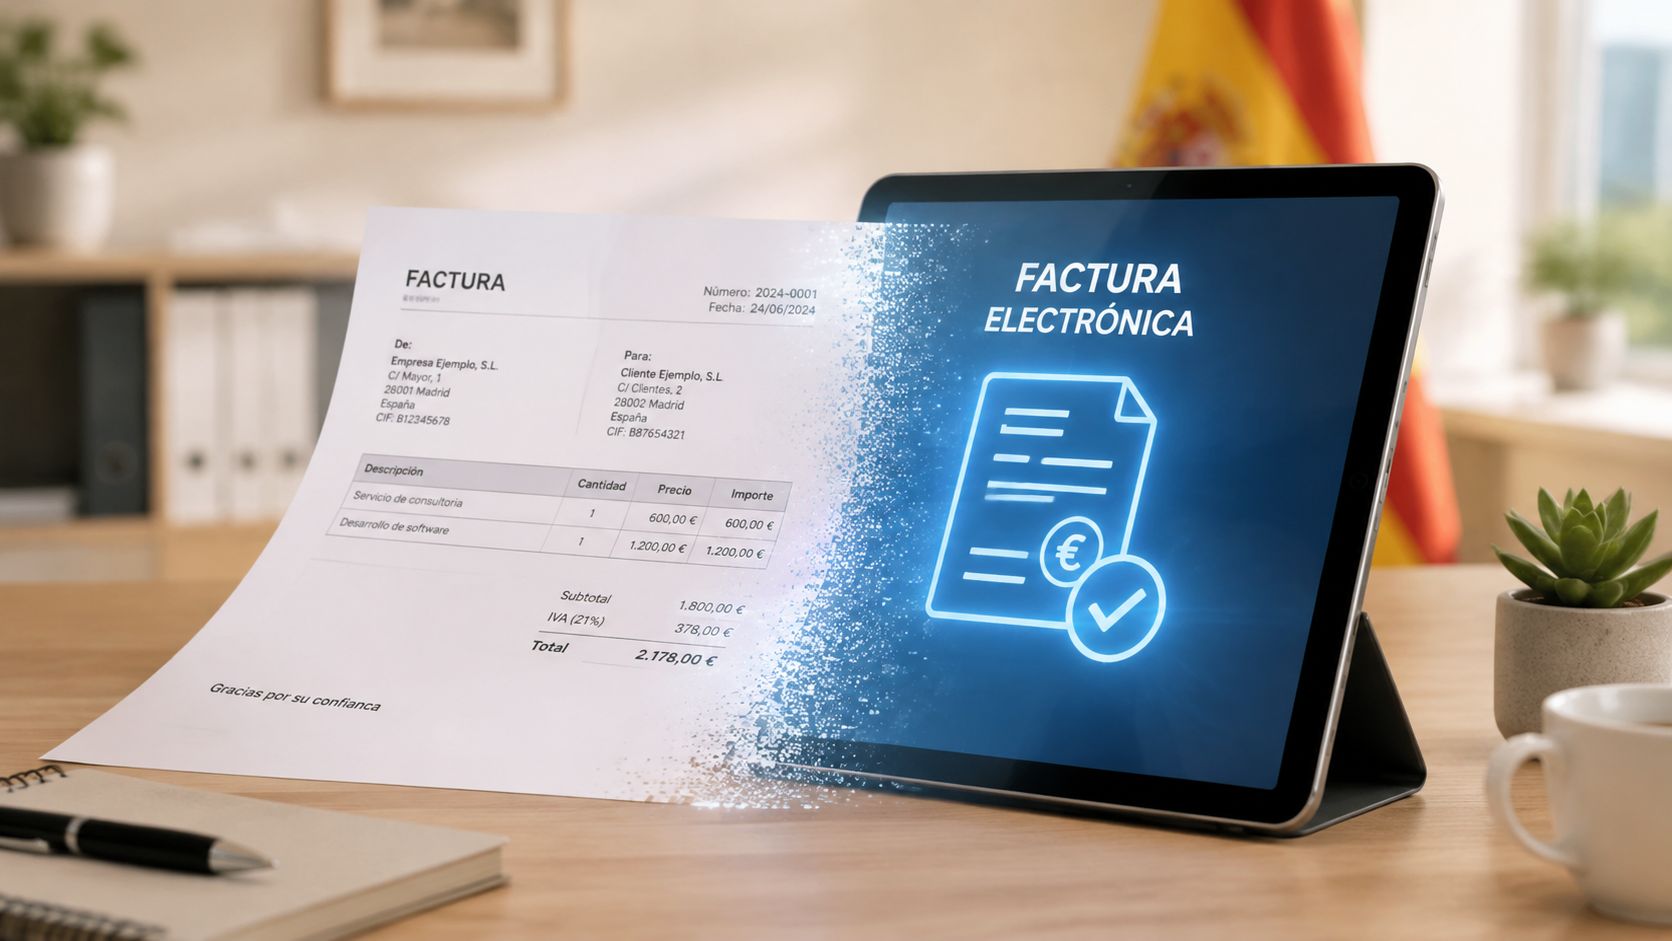
La factura ya no vive solo en papel ni en PDF. La factura electrónica se ha convertido en el formato de trabajo que empuja la administración digital, y su interoperabilidad se apoya en EN 16931, un estándar pensado para que sistemas distintos intercambien facturas sin chocar por el formato. En otras palabras, no basta con que “se vea bien”, también tiene que poder leerse por máquinas sin que monten una huelga.
Qué cambia y qué no cambia
Lo que cambia es el envoltorio, el soporte y, en muchos casos, la firma o validación técnica. Lo que se mantiene son los campos esenciales, como remitente, cliente, número de factura, fecha, términos de pago, desglose de líneas y totales. La factura digital sigue teniendo la misma lógica fiscal, solo que mejor preparada para automatización, validación y conciliación.
En España, además, conviven sistemas como Verifactu y TicketBAI, que añaden requisitos técnicos y trazabilidad adicional según el ámbito de aplicación. La idea de fondo es la misma, evitar que la factura sea un artefacto opaco y hacer que el dato fiscal quede bien trazado desde el origen.
Una factura más técnica, no más confusa
Para el usuario, la clave es no mezclar formato con contenido. La estructura económica y fiscal sigue ahí, aunque el documento viaje por otro canal. Si ya tienes bien ordenadas las partes de una factura tradicional, adaptarte al entorno electrónico es mucho menos traumático.
Si quieres ampliar la parte práctica sobre el cambio técnico, puedes revisar esta guía sobre Verifactu y lo que Hacienda no te cuenta, porque aquí la cuestión no es solo emitir, sino emitir de forma compatible con el nuevo entorno.
Plantilla comentada y checklist final
Tener una factura delante ayuda muchísimo más que memorizar normas. Una plantilla bien ordenada te enseña el recorrido del documento, desde la identificación hasta el cobro. Y, ya que estamos, también te ahorra el clásico repaso de “¿he puesto bien el NIF o me he dejado una coma fatal?”.
Plantilla comentada bloque por bloque
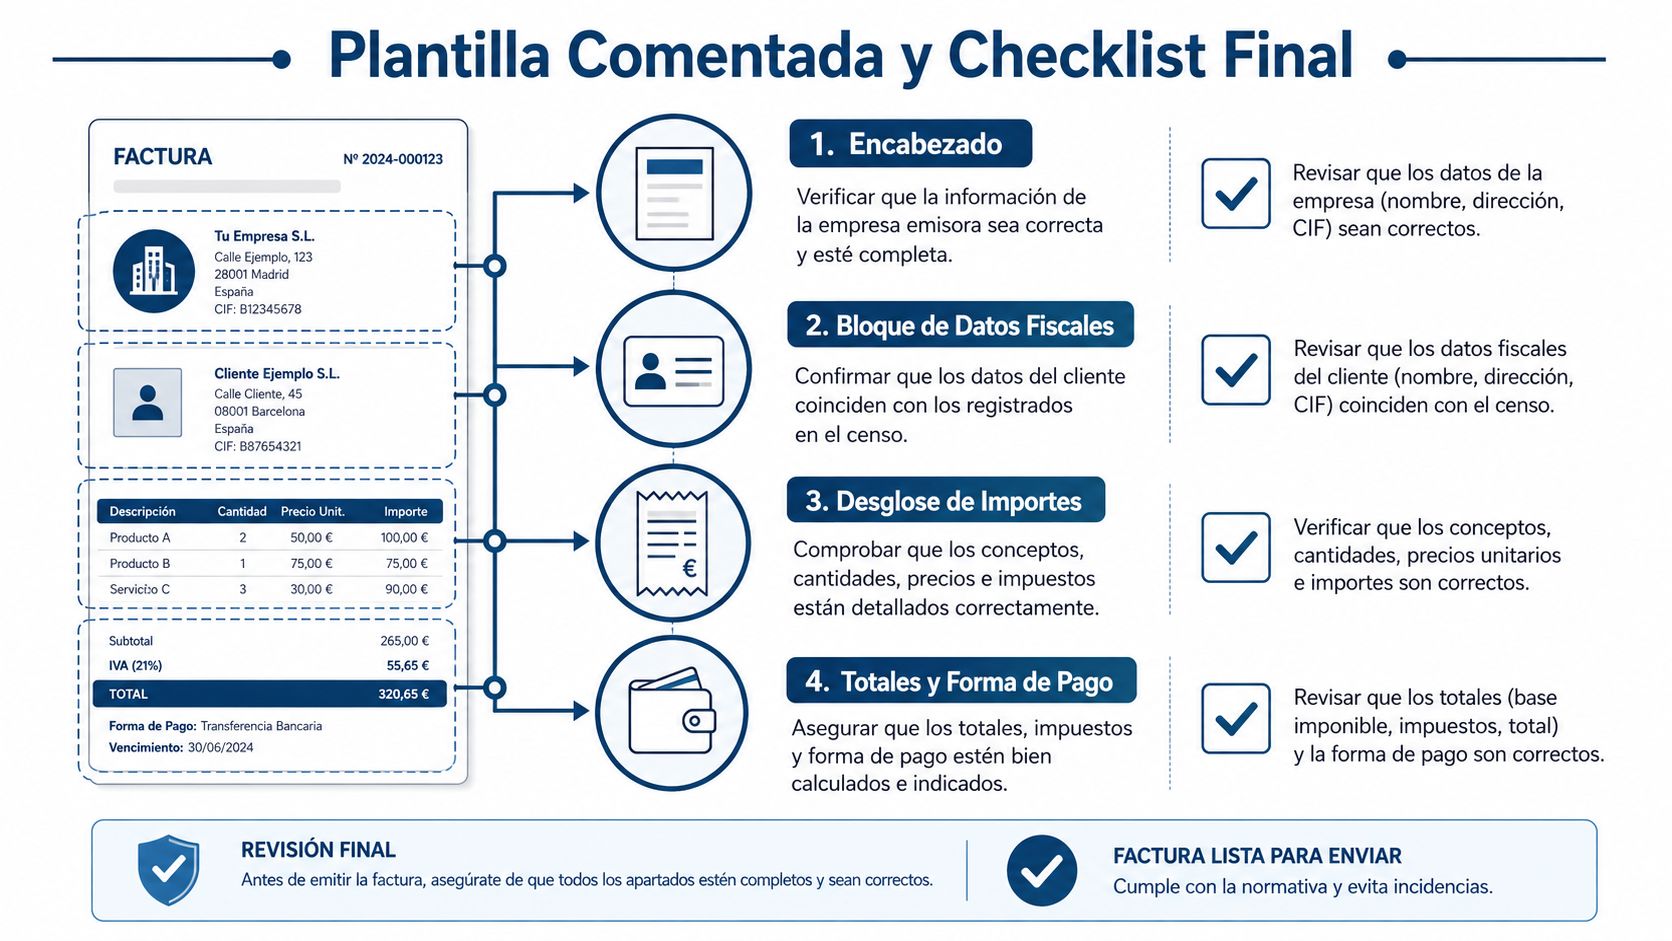
Encabezado. Aquí van el nombre del documento, el número, la fecha y, si usas series, el identificador de la serie. Es la zona que da contexto inmediato y evita que el documento parezca una nota suelta.
Bloque de datos fiscales. Incluye emisor y receptor con nombre o razón social, NIF o NIE y domicilio fiscal completo. Si esto falla, la factura se tambalea.
Desglose de importes. Muestra cada línea, su descripción, base imponible, tipo de IVA y cuota separada. Si hay retención o exención, debe aparecer con claridad para que el cálculo no quede cojo.
Totales y forma de pago. El total final, el vencimiento, el IBAN y cualquier observación útil cierran el documento con sentido. Aquí es donde la factura deja de ser una lista y se convierte en una orden de cobro bastante clara.
La factura de autónomo con ejemplo puede servirte como referencia visual si quieres ver cómo se encaja todo sin perder el norte.
Checklist rápido antes de enviar
Datos fiscales correctos: revisa que emisor y receptor estén bien identificados y con domicilio completo.
Numeración coherente: comprueba que la serie y el número siguen un orden lógico y sin duplicados.
Fecha consistente: confirma que la fecha de expedición está bien puesta y coincide con tu operativa.
Importes separados: verifica base imponible, IVA y, si procede, retenciones o exenciones.
Total cerrado: asegúrate de que la suma final coincide con el desglose.
Menciones especiales incluidas: añade exención, inversión del sujeto pasivo o facturación por el destinatario cuando toque.
Una factura bien emitida es la primera barrera contra sustos con Hacienda y también una ayuda enorme para llevar el negocio con más control y menos sobresaltos.
Preguntas frecuentes sobre las partes de una factura
Qué pasa si me dejo un campo obligatorio
Si falta un dato obligatorio, la factura pierde solidez jurídica y fiscal. No siempre significa que desaparezca por completo, pero sí puede generar problemas de validez, de deducción o de registro. Cuando el fallo afecta a identificación, numeración o tributación, el riesgo deja de ser teórico y pasa a ser bastante incómodo.
Una factura sin NIF del receptor es válida
En una factura completa, el receptor debe estar identificado. Si falta el NIF, te cargas uno de los elementos básicos de validación, así que no es una buena idea confiar en que “ya se entiende quién es”. Hacienda no suele emocionarse con las cosas que “se entienden más o menos”.
Cuándo hace falta factura y cuándo basta un ticket
La diferencia no está solo en el formato, sino en el tipo de operación y en el nivel de detalle exigido. La factura completa recoge datos fiscales completos y desglose tributario. La factura simplificada, o ticket, tiene un alcance distinto y no sustituye a una factura completa cuando la norma exige identificación fiscal completa del destinatario.
Qué ocurre si la numeración tiene un hueco
Un hueco en la numeración no siempre significa que exista un fraude, pero sí obliga a poder explicarlo. Si anulas una factura, la secuencia debe seguir un criterio claro y quedar registrada. Lo peor no es el hueco en sí, sino que parezca un hueco sin historia.
Cómo sé si he puesto bien la base imponible
La base imponible es el importe previo a impuestos. Si la mezclas con el IVA o con retenciones, el total deja de cuadrar y la factura se vuelve un pequeño laberinto. La pista buena es siempre la misma, primero la operación, luego el impuesto, al final el total.
Qué parte de la factura mira Hacienda primero
Mira la identificación, la numeración, la fecha y el tratamiento fiscal. Después entra en el detalle económico. Si la parte formal ya viene limpia, todo lo demás se revisa con mucha más facilidad y mucha menos tensión.
Cómo evitar errores tontos
Usa siempre la misma plantilla, revisa NIF y domicilio antes de enviar y comprueba que el cálculo final coincide con el desglose. La mayoría de fallos no nacen de un gran problema técnico, nacen de prisa y de copiar y pegar sin mirar. Y ahí Hacienda tiene un radar bastante fino.
Si quieres dejar de pelearte con plantillas, números y validaciones, en bcount puedes centralizar la facturación, la contabilidad y el control fiscal en un solo sitio, y tener a mano asesoramiento real cuando la factura se complica de verdad.


Comentarios