Que impuestos paga un autonomo


Has cobrado tu primera factura y, durante unos segundos, te sientes astronauta de tu propio negocio. Después miras el importe total, recuerdas que hay IVA, IRPF, Seguridad Social y varios modelos con nombres de robot, y descubres que no todo ese dinero vive en tu cuenta. La nave despega, sí, pero conviene saber quién controla cada panel.
La pregunta qué impuestos paga un autónomo tiene una respuesta más amplia que “IVA e IRPF”. En España conviven impuestos, cotizaciones a la Seguridad Social, trámites de alta y declaraciones periódicas. Si mezclas todas las cantidades en una única bolsa, Hacienda puede parecer una criatura mitológica. Si separas cada flujo, el mapa resulta bastante más manejable.
Tabla de contenido
Impuestos y cotizaciones no son lo mismo y por qué importa - Tres diferencias que cambian la planificación
Cuota de autónomos por ingresos reales y tramos vigentes en 2026 - Cómo leer los 15 tramos - El problema de la regularización
IRPF e IVA del autónomo con ejemplos numéricos claros - El IVA no es un ingreso propio - El IRPF se adelanta
Modelos trimestrales y anuales que todo autónomo debe presentar - Dos preguntas antes de presentar
Calendario fiscal y nuevas obligaciones de facturación electrónica - Un calendario que también controla la caja - VERIFACTU cambia el panel de facturación
Introducción para entender qué paga realmente un autónomo
Pensemos en Laura, diseñadora freelance. Envía una factura, cobra el total y calcula mentalmente cuánto puede gastar en un nuevo portátil. El problema aparece cuando llega el trimestre: parte del importe cobrado corresponde al IVA, otra parte puede funcionar como anticipo de IRPF y, además, existe una cuota mensual del RETA. Su facturación puede ser saludable y, aun así, su tesorería entrar en turbulencias.
La actividad de un autónomo suele organizarse en tres capas de obligaciones:
Cotización mensual: la cuota del RETA se paga a la Tesorería General de la Seguridad Social y se calcula por tramos de rendimientos netos previstos desde el sistema de ingresos reales.
Impuestos periódicos: el IVA se liquida normalmente mediante el modelo 303, mientras que el IRPF se adelanta mediante el modelo 130 o se gestiona mediante retenciones, según la actividad y la factura.
Cierre anual: el IRPF se regulariza en la declaración de la renta, modelo 100. Además, la presentación de la renta es obligatoria para quienes hayan estado de alta en el RETA, según la estructura administrativa descrita en esta guía de alta y fiscalidad del autónomo.
Antes de emitir la primera factura, el profesional debe completar el alta censal ante la Agencia Estatal de Administración Tributaria, AEAT, con el modelo 036 o 037, y el alta en el RETA ante la Tesorería General de la Seguridad Social mediante el modelo TA.0521. Son organismos y trámites diferentes, aunque en la cabeza del recién estrenado autónomo parezcan dos puertas del mismo laberinto.
Idea para el Centro de Mando: no preguntes solo cuánto has facturado. Pregunta cuánto de lo cobrado es realmente tuyo, cuánto debes reservar y qué importe corresponde a tu cotización.
La diferencia frente a un asalariado está en la gestión directa. La empresa suele retener y canalizar buena parte de las obligaciones de su trabajador. El autónomo, en cambio, necesita mantener organizada la información de ingresos, gastos, facturas, retenciones y pagos para que cada liquidación llegue con combustible suficiente.
Impuestos y cotizaciones no son lo mismo y por qué importa
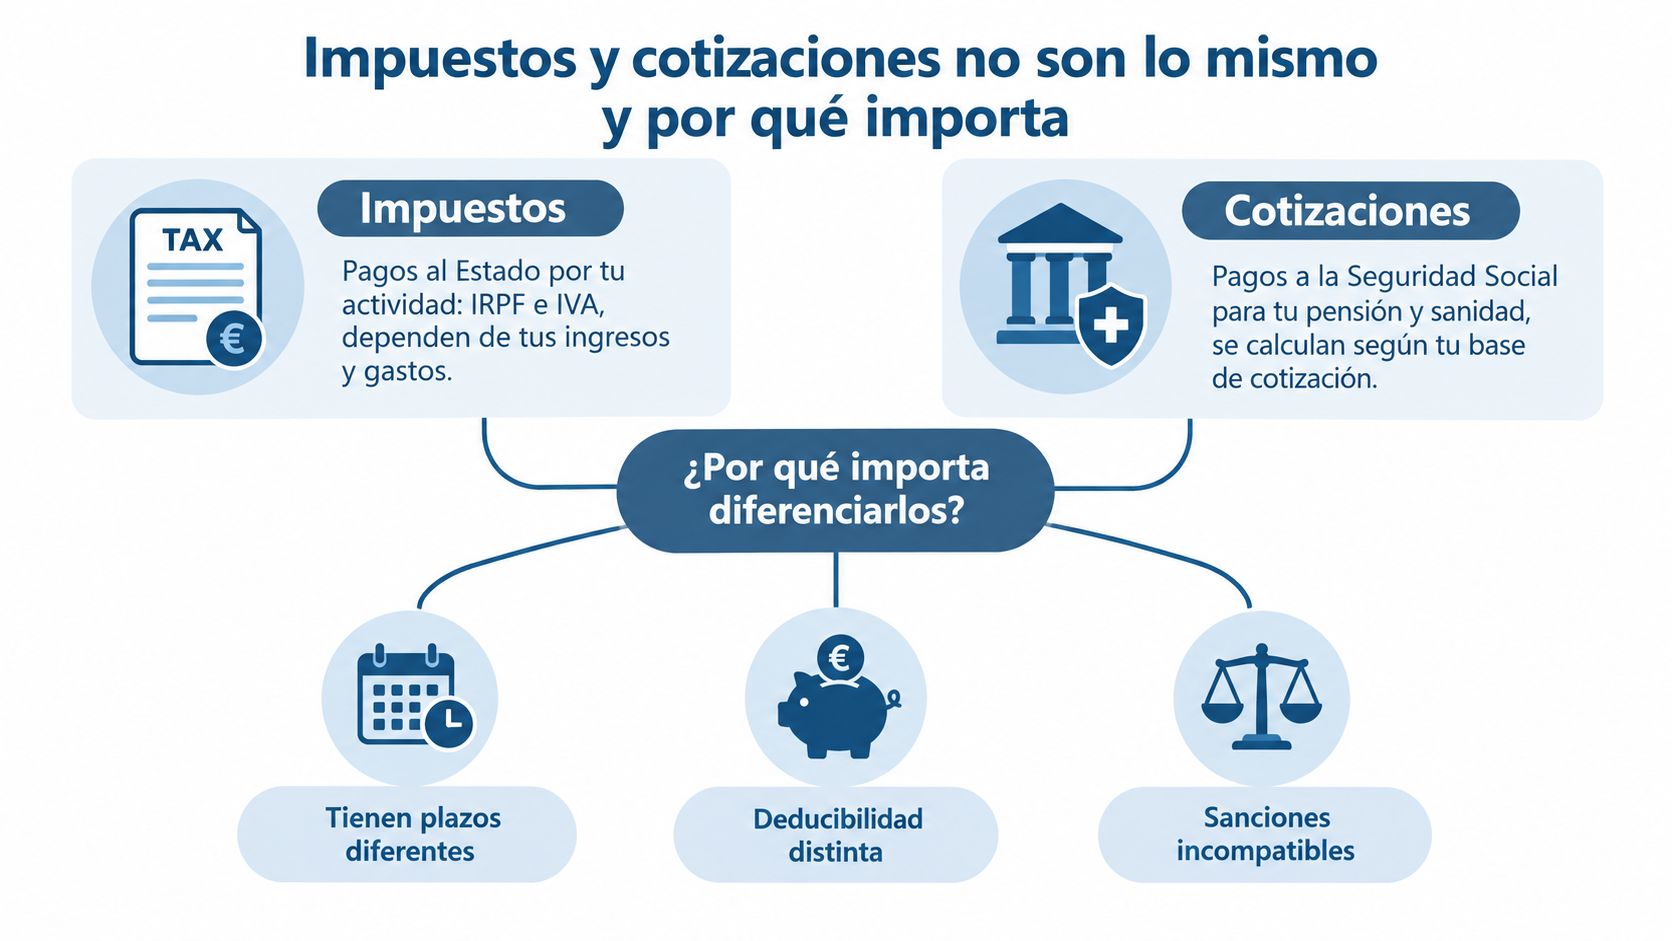
La cuota de autónomos no es un impuesto de Hacienda. Es una cotización a la Seguridad Social, y esa diferencia no es un detalle de vocabulario. El IRPF y el IVA son tributos que se declaran ante la AEAT, mientras que el RETA pertenece al sistema de Seguridad Social y responde a una lógica propia.
Una analogía útil es la de un viaje espacial. Los impuestos son los pagos que realizas al Estado en función de tu actividad económica. El IVA acompaña determinadas ventas o servicios y el IRPF se relaciona con el rendimiento obtenido. La cotización es el combustible estructural que sostiene tu cobertura dentro de la Seguridad Social, con efectos relacionados con pensiones y prestaciones.
Tres diferencias que cambian la planificación
Primera diferencia, el destinatario. El IVA y el IRPF se gestionan con modelos tributarios ante Hacienda. La cuota del RETA se abona a la Seguridad Social. No conviene guardar ambos conceptos en la misma categoría contable, porque sus trámites, ajustes y consecuencias no son idénticos.
Segunda diferencia, la función. El IVA actúa como un importe que el autónomo repercute al cliente y después liquida con Hacienda, descontando el IVA soportado deducible. El IRPF representa un pago a cuenta o una retención relacionada con la renta. La cotización, por su parte, financia la protección social del trabajador por cuenta propia.
Tercera diferencia, la previsión. El IVA puede quedarse temporalmente en tu cuenta, pero no es un ingreso disponible. La cuota del RETA sale con una periodicidad mensual. El IRPF puede descontarse en origen mediante una retención o adelantarse mediante pagos fraccionados. Tres relojes, tres paneles y una sola cuenta bancaria.
Regla práctica: separa en tu tesorería el IVA repercutido, las reservas para IRPF y la cuota del RETA. Si todo parece dinero libre, la misión de fin de trimestre puede acabar con una alarma roja.
La distinción también ayuda a hablar correctamente de deducciones y obligaciones. Un gasto puede tener un tratamiento distinto en IVA y en IRPF, y la cuota de Seguridad Social no debe describirse como si fuera otro impuesto trimestral. Entender la naturaleza de cada pago evita decisiones basadas en una cifra única de “coste fiscal”.
Cuota de autónomos por ingresos reales y tramos vigentes en 2026
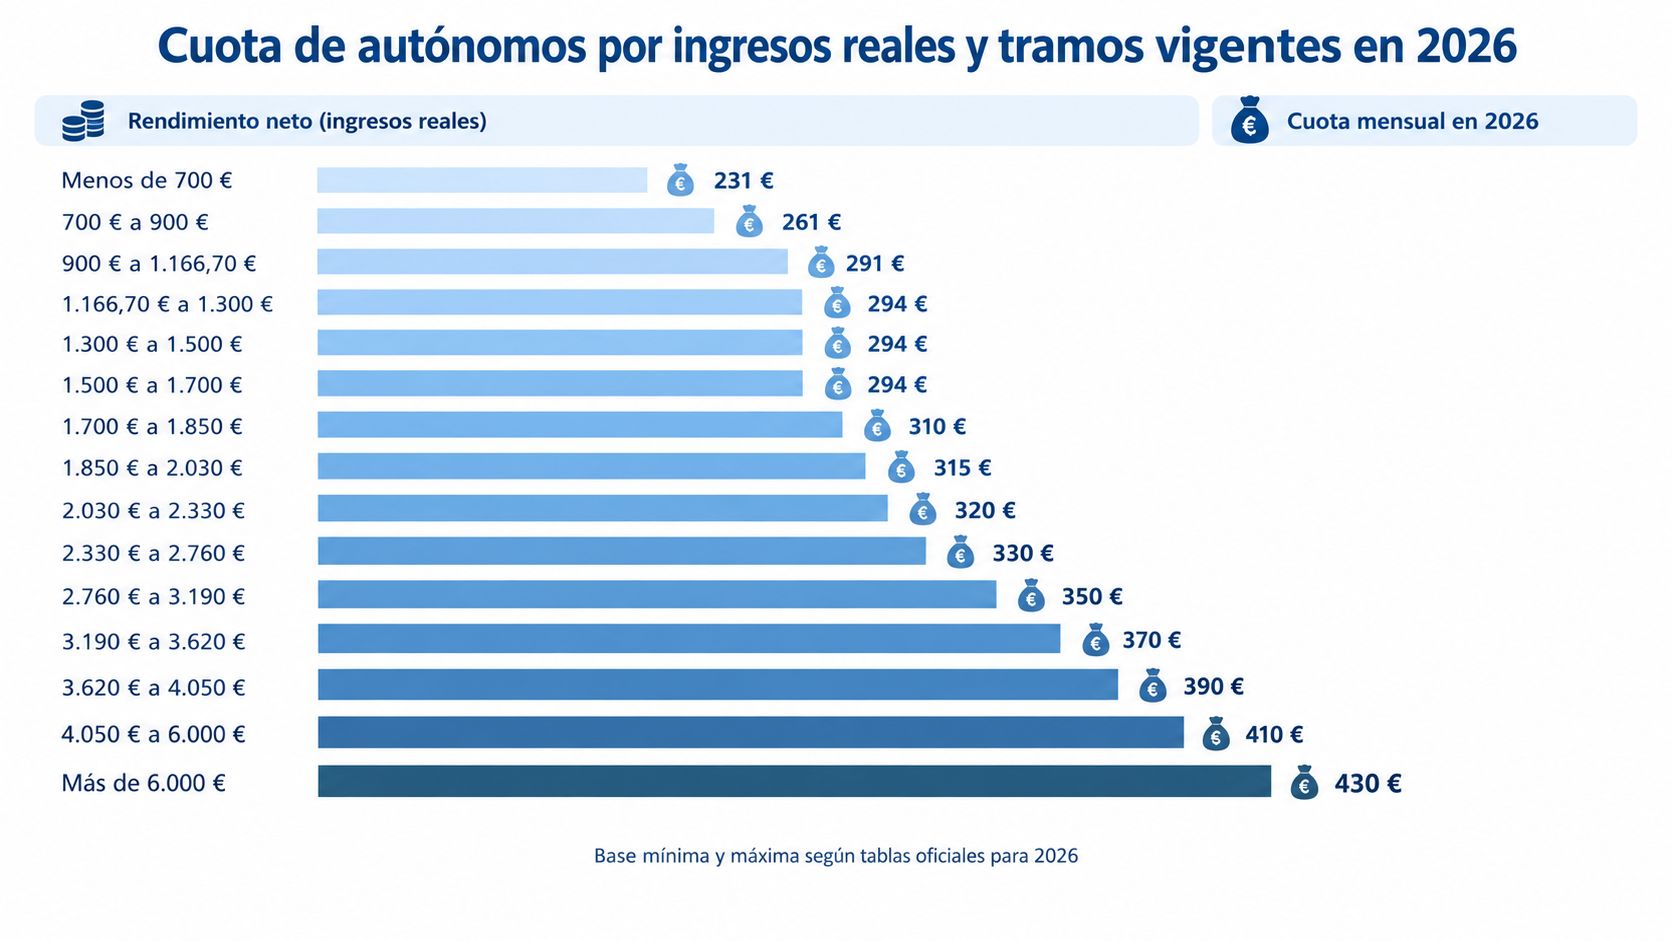
La cuota del RETA no es un impuesto. Es una cotización mensual a la Seguridad Social, y su importe se calcula a partir de los rendimientos netos previstos, no solo de lo que aparece en la facturación. El sistema empezó a implantarse en 2023 para sustituir las bases elegidas libremente, según la información de la Seguridad Social sobre el simulador oficial del RETA.
La lógica se parece a una escalera: cada tramo de rendimiento coloca tu cuota en un peldaño distinto. En 2026 hay 15 tramos. La tabla reducida llega hasta 1.700 euros mensuales de rendimiento neto y la tabla general se aplica desde ese umbral, según la información publicada sobre la cuota de autónomos de 2026. Por eso, dos profesionales con una facturación parecida pueden pagar cuotas diferentes si sus gastos deducibles y sus rendimientos netos no coinciden.
Cómo leer los 15 tramos
La tabla de 2026 recoge estas referencias de cuota mensual:
Rendimiento neto mensual | Cuota mensual |
|---|---|
Hasta 670 € | 200 € |
Tramos intermedios | 220 €, 260 €, 291 € o 340 €, según corresponda |
Más de 6.000 € | 590 € |
La información oficial del simulador del RETA permite estimar la cuota introduciendo los ingresos anuales previstos. El cálculo es orientativo, porque la cifra final depende de la situación comunicada y de la regularización posterior.
El problema de la regularización
La previsión inicial funciona como un mapa, no como una frontera definitiva. Al contrastar los rendimientos reales, puede aparecer una regularización. Si calculaste por debajo, la diferencia puede llegar cuando tu caja ya está comprometida con proveedores, nóminas o inversiones.
Revisa la previsión si cambian tus ingresos o tus gastos, y separa la cuota mensual del dinero reservado para tus obligaciones fiscales. Automatizar este seguimiento con bcount puede ayudarte a mantener visible el impacto en caja. Para contrastar los importes, consulta la guía de tarifa de autónomos 2026 junto con la información oficial aplicable.
IRPF e IVA del autónomo con ejemplos numéricos claros
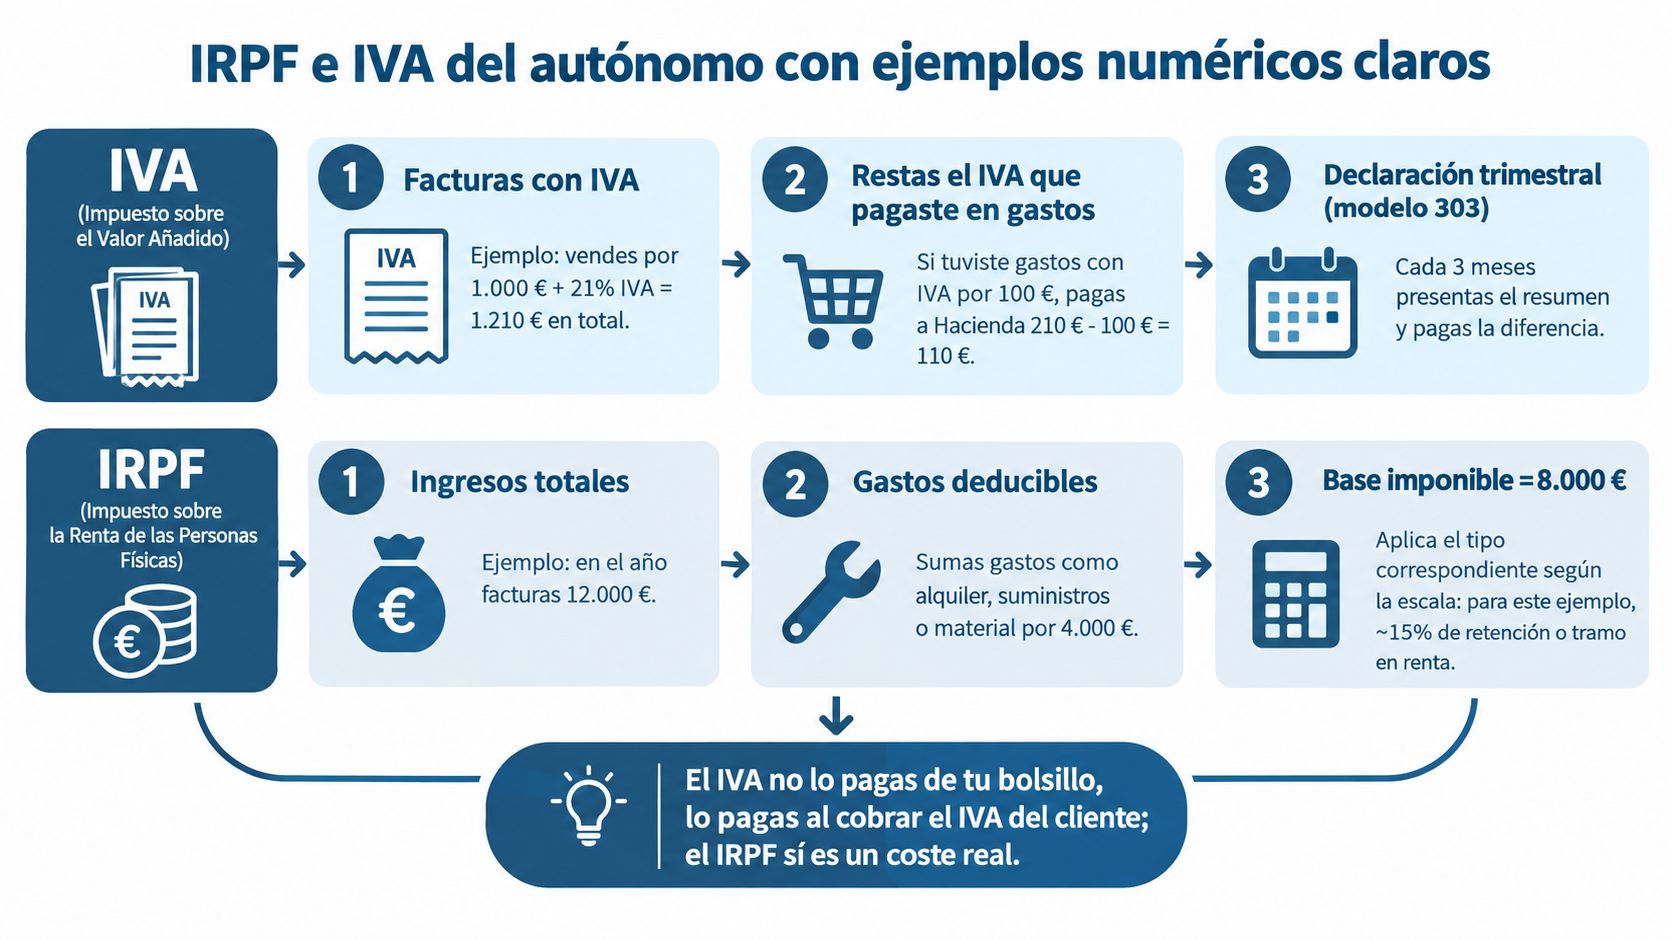
El IVA y el IRPF recorren rutas diferentes. El primero acompaña el consumo y se liquida por diferencia entre el IVA repercutido y el IVA soportado deducible. El segundo se relaciona con tu rendimiento y se adelanta durante el ejercicio, antes del ajuste final de la renta.
El IVA no es un ingreso propio
Supón una prestación de servicios con una base imponible de 1.000 euros y un IVA del 21%. El cliente paga 1.210 euros, pero los 210 euros de IVA no representan beneficio. Si durante el periodo has soportado 100 euros de IVA en gastos deducibles, el modelo 303 calcula un saldo de 110 euros a ingresar, tal como explica esta guía del modelo 303 y modelo 130.
Concepto | Importe |
|---|---|
Base imponible | 1.000 € |
IVA repercutido | 210 € |
Total cobrado | 1.210 € |
IVA soportado deducible del ejemplo | 100 € |
Saldo de IVA | 110 € |
La lógica es sencilla: cobras IVA por tus ventas, restas el IVA deducible de tus gastos y entregas la diferencia. Guardar el IVA repercutido en una cuenta separada convierte una futura salida de dinero en una operación prevista, no en una emboscada.
El IRPF se adelanta
En estimación directa, el modelo 130 suele calcularse aplicando el 20% sobre el rendimiento neto acumulado, descontando las retenciones ya soportadas, según esta explicación del modelo 130. El rendimiento neto parte de los ingresos y resta los gastos deducibles vinculados a la actividad.
En las facturas profesionales puede aparecer una retención del 15% con carácter general. Quien inicia una actividad profesional puede aplicar el tipo reducido del 7% durante el año de alta y los dos años naturales siguientes, de acuerdo con esta guía sobre retenciones del 7% y el 15%.
En una factura de 1.000 euros de base, una retención del 15% resta 150 euros y una del 7% resta 70 euros. Si además se aplica el IVA del ejemplo anterior, el total a cobrar sería diferente según la retención:
Con retención del 15%: 1.000 + 210 - 150 = 1.060 euros.
Con retención del 7%: 1.000 + 210 - 70 = 1.140 euros.
La retención no elimina el IRPF. Es un anticipo que otra persona o empresa ingresa por ti. Si no existe retención suficiente, el modelo 130 puede exigir más reserva de caja durante el ejercicio.
Modelos trimestrales y anuales que todo autónomo debe presentar
Los modelos fiscales forman un calendario, no una colección de cromos. El que debes presentar depende de tu régimen, tu actividad, si tienes trabajadores, si pagas alquileres sujetos a retención y de las operaciones que realices.
Modelo | Impuesto | Periodicidad | Qué declara |
|---|---|---|---|
303 | IVA | Trimestral | IVA repercutido, IVA soportado y saldo |
390 | IVA | Anual | Resumen anual del IVA |
130 | IRPF | Trimestral | Pago fraccionado en estimación directa |
131 | IRPF | Trimestral | Pago fraccionado en estimación objetiva o módulos |
100 | IRPF | Anual | Declaración de la renta |
111 | IRPF | Trimestral | Retenciones practicadas a trabajadores o profesionales |
190 | IRPF | Anual | Resumen de retenciones declarado en el modelo 111 |
115 | IRPF | Trimestral | Retenciones de alquileres |
180 | IRPF | Anual | Resumen de retenciones de alquileres |
El modelo 303 y el modelo 390 corresponden al circuito del IVA. Puedes consultar una explicación operativa del modelo 303 de IVA para autónomos, especialmente si todavía confundes el importe cobrado al cliente con el saldo que finalmente se liquida.
El modelo 130 pertenece a la estimación directa, mientras que el 131 se asocia a módulos. No todos los autónomos tienen exactamente el mismo paquete de obligaciones. Un profesional sin empleados ni local alquilado no afronta el mismo conjunto de modelos que quien contrata personal y opera desde una oficina.
Dos preguntas antes de presentar
Primero, ¿qué operación estás declarando? Una venta, un gasto, una nómina y un alquiler pueden activar obligaciones distintas. Segundo, ¿qué parte es periódica y cuál es un resumen anual? Presentar el modelo trimestral no siempre sustituye la declaración anual correspondiente.
La organización empieza con documentos completos y termina con una revisión de coherencia. Ingresos, gastos, retenciones y movimientos bancarios deben contar la misma historia. Cuando cada cifra aparece en un sitio distinto, la tripulación fiscal empieza a sospechar que alguien ha dejado una compuerta abierta.
Calendario fiscal y nuevas obligaciones de facturación electrónica
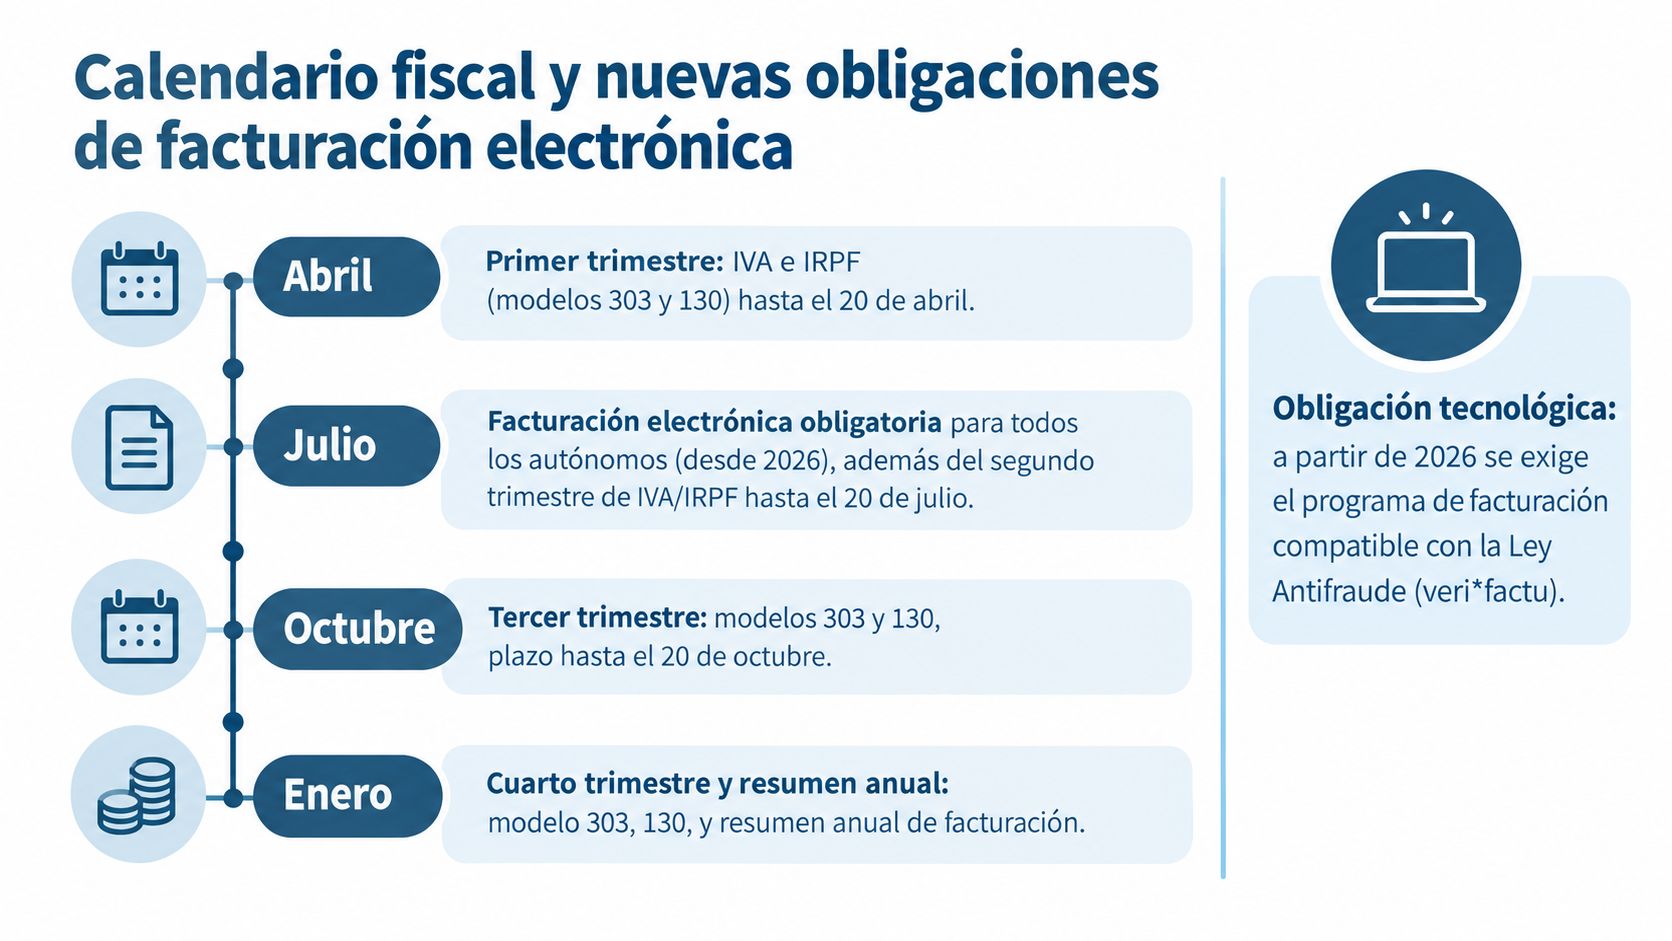
La tesorería necesita un calendario visible. Los vencimientos trimestrales se concentran habitualmente en abril, julio, octubre y enero, de modo que el autónomo debe reservar fondos antes de que llegue el cierre, no cuando el plazo ya está llamando a la puerta.
Un calendario que también controla la caja
En abril se revisa el primer trimestre. Julio concentra el segundo. Octubre corresponde al tercero y enero cierra el cuarto junto con determinados resúmenes anuales. La fecha exacta puede depender del modelo y de la forma de pago, así que conviene comprobar el calendario de la AEAT y no confiar en una alarma genérica del móvil.
Una rutina razonable consiste en cerrar documentos antes del vencimiento, conciliar cobros y pagos, revisar facturas rectificativas y comprobar que las retenciones están bien reflejadas. El objetivo no es trabajar más cerca del límite, sino dejar margen para detectar una factura duplicada o un gasto sin justificante.
VERI*FACTU cambia el panel de facturación
La facturación electrónica y los sistemas informáticos de facturación verificables añaden una dimensión operativa. La FAQ oficial de la AEAT sobre VERI*FACTU indica que estos sistemas incorporarán un código QR y la frase “Factura verificable en la sede electrónica de la AEAT”.
Los plazos de obligación pueden llegar hasta 31/12/2026 o 30/06/2027, según aplique, conforme a la información publicada por la AEAT. No basta con presentar bien el modelo 303 si el programa de facturación no está preparado para el marco que te corresponde.
Preparación operativa: revisa si tu software genera el formato exigido, conserva el registro de facturas y evita depender de plantillas aisladas que no conectan con contabilidad ni bancos.
Un Centro de Mando como bcount puede centralizar facturación, captura documental mediante OCR, conciliación bancaria, contabilidad y seguimiento de obligaciones, junto con asesoramiento humano. También puedes combinar otras herramientas, siempre que exista una fuente fiable para los documentos y una persona responsable de revisar los resultados. Puedes conocer el enfoque de facturación electrónica para autónomos y contrastarlo con las necesidades reales de tu actividad.
Conclusión práctica para pagar lo justo y sin sobresaltos
Saber qué impuestos paga un autónomo no consiste en memorizar nombres de modelos. Consiste en separar obligaciones, anticipar salidas de caja y mantener cada documento en su órbita. El IVA, el IRPF y el RETA no se comportan igual, y esa diferencia debe reflejarse en tu organización diaria.
Usa este checklist antes de despegar:
Calcula tu rendimiento neto previsto: no confundas facturación con beneficio. El tramo del RETA se relaciona con los rendimientos netos previstos.
Revisa tu cuota: consulta el simulador oficial y actualiza la previsión cuando cambie tu actividad.
Aparta el IVA: el importe repercutido a clientes no es dinero disponible. Reserva el saldo estimado después de descontar el IVA soportado deducible.
Planifica el IRPF: comprueba si corresponde modelo 130, retención del 15% o tipo reducido del 7% en el periodo permitido.
Clasifica tus modelos: identifica si tienes trabajadores, profesionales a quienes retienes o un alquiler sujeto a retención.
Prepara la facturación: verifica que tu sistema contempla QR y la frase exigida por VERI*FACTU cuando te resulte aplicable.
Cierra cada periodo con documentos conciliados: factura, banco, gasto y declaración deben encajar sin piezas flotando por la cabina.
La tecnología reduce tareas repetitivas, pero el criterio fiscal sigue siendo importante. Una gestión ordenada te permite decidir con datos y no con el clásico método de mirar la cuenta bancaria y esperar que el universo haga sus cuentas.
Si quieres dejar de perseguir facturas, cuotas y modelos con una linterna, entra en bcount, conecta tu documentación y solicita una orientación para organizar tu gestión fiscal y contable. Así podrás revisar tus obligaciones desde un único Centro de Mando y dedicar más energía a hacer crecer tu negocio.


Comentarios