Qué es el flujo de caja y por qué tu negocio lo necesita

Actualizado: hace 7 días

El flujo de caja es la diferencia entre el dinero que realmente entra y sale de tu negocio en un periodo concreto. No coincide con el beneficio contable, porque la contabilidad registra ingresos y gastos aunque todavía no se hayan cobrado o pagado.
Puede que hoy hayas enviado varias facturas, firmado nuevos contratos y cerrado el mes con beneficios sobre el papel. Pero, al abrir la banca, la escena sea menos cinematográfica: no hay suficiente saldo para pagar nóminas, proveedores o impuestos. La nave factura, sí, pero el depósito de combustible está bajo mínimos.
En España, esta diferencia resulta especialmente importante para autónomos y pymes. El ciclo de conversión de efectivo de las empresas españolas llegó a 55 días en 2025, 8,2 días más que en 2024, lo que indica que el dinero tarda más en regresar a caja aunque la actividad continúe. (IGAE, indicadores de 2025)
Índice
El flujo de caja explicado sin tecnicismos - Tres coordenadas para no perderse
Beneficio contable versus liquidez real - Las dos gafas del empresario
Los tres tipos de flujo de caja que debes conocer - Flujo operativo - Flujo de inversión - Flujo de financiación
Ejemplo práctico de cálculo del flujo de caja - El cálculo paso a paso
Señales de alerta que indican problemas de liquidez - Avisos que merecen atención
Cómo construir una previsión de tesorería útil - El método del Centro de Mando
Anticiparse a los problemas antes de que aparezcan - Menos papeleo, más visibilidad
El flujo de caja explicado sin tecnicismos
Marta dirige una pequeña empresa de diseño. Ha facturado varios proyectos, tiene trabajo contratado para las próximas semanas y su cuenta de resultados refleja un resultado positivo. Sin embargo, dos clientes aún no han pagado, un proveedor reclama su factura y la nómina vence antes del próximo cobro.
Marta puede tener un negocio rentable y, aun así, quedarse sin dinero disponible. El problema está en el calendario: el valor de sus facturas está en algún punto del espacio contable, pero todavía no ha aterrizado en su cuenta bancaria. Una promesa de pago no cubre una nómina. Ojalá bastara con imprimirla, pero Hacienda y los proveedores suelen pedir algo más tangible.
El flujo de caja registra los cobros y pagos realizados durante un periodo. BBVA lo define como la diferencia entre ambos movimientos y distingue esas operaciones del registro contable de ingresos y gastos devengados. (BBVA sobre flujo de caja)
Tres coordenadas para no perderse
La tesorería disponible es el saldo que existe ahora en cuentas y efectivo. El flujo de caja muestra cómo ha cambiado ese saldo, al sumar las entradas y restar las salidas reales. La previsión de tesorería proyecta la posición futura a partir de cobros y pagos previstos. (Acelera Pyme sobre gestión de tesorería)
La metáfora espacial ayuda a separar las tres ideas:
Tesorería: el combustible que queda en el depósito.
Flujo de caja: el combustible que ha entrado y salido durante la ruta.
Previsión: el mapa que indica si llegarás a la próxima estación.
Una empresa puede vender con margen y quedarse sin liquidez si cobra tarde y paga pronto. Por eso, el flujo de caja funciona como un termómetro operativo: muestra si el negocio puede atender sus compromisos cuando vencen, no solo si cada venta parece rentable.
Regla de cabina: una factura emitida puede mejorar tus resultados, pero solo un cobro mejora tu caja.
El Banco de España mantiene estadísticas financieras y económico-financieras oficiales que sirven como referencia para estudiar la situación financiera de empresas y administraciones. Para una pyme, conviene mirar dos paneles: el resultado explica cómo funciona el negocio; la caja indica si puede seguir volando.
Beneficio contable versus liquidez real
Una pyme puede cerrar el mes con beneficios y, aun así, no tener saldo suficiente para pagar nóminas, proveedores o impuestos. El beneficio contable responde a una pregunta: ¿la actividad genera más ingresos que gastos según el criterio contable? La liquidez responde a otra: ¿hay dinero disponible cuando vence una obligación? Mezclar ambas respuestas puede llevar a contratar, invertir o repartir dinero antes de cobrar las facturas.
Supón una empresa con ventas por 100.000 euros. Sus registros incluyen 30.000 euros de costes no pagados, por lo que el beneficio contable asciende a 70.000 euros. Sin embargo, la caja puede mostrar solo 40.000 euros, porque parte de las ventas sigue pendiente de cobro y algunos pagos aún no han salido de la cuenta.
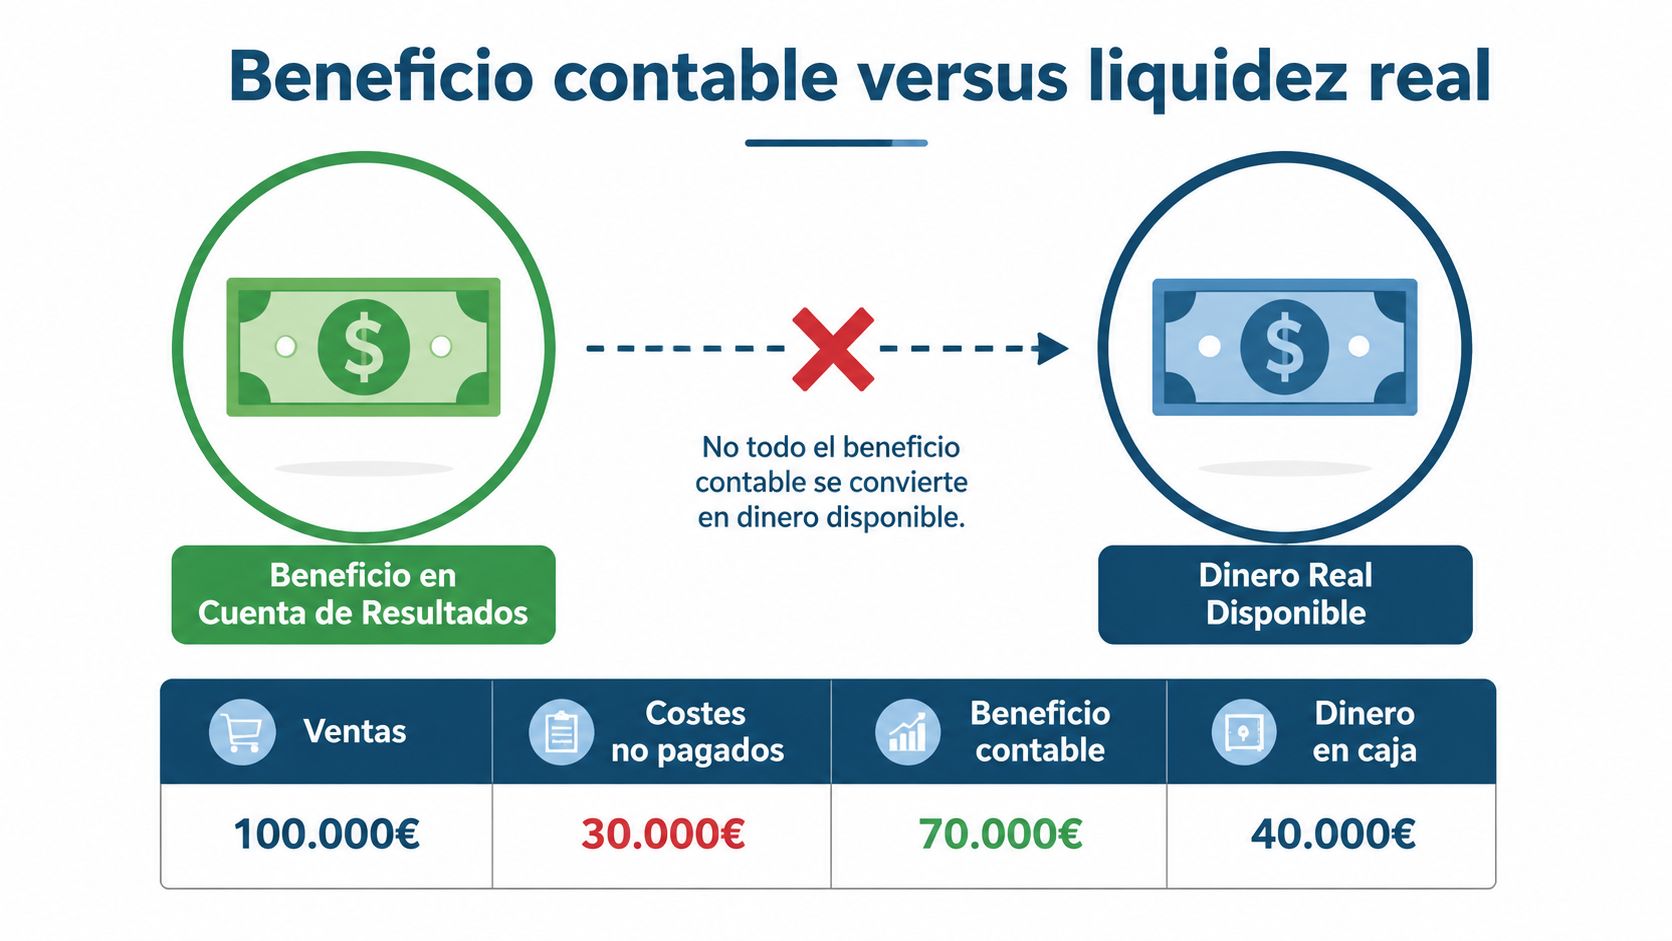
No hay contradicción. Los 70.000 euros describen el resultado acumulado según la contabilidad. Los 40.000 euros indican el efectivo disponible en ese momento. La distancia entre ambas cifras nace del desfase entre reconocer una operación y mover el dinero. En bcount, esta diferencia puede entenderse como dos puntos del mismo mapa: el beneficio marca la rentabilidad del trayecto y la liquidez muestra si queda combustible para continuar.
Las dos gafas del empresario
Lectura | Qué observa | Pregunta práctica |
|---|---|---|
Beneficio contable | Ingresos y gastos devengados | ¿La actividad es rentable? |
Liquidez real | Cobros y pagos realizados | ¿Puedo pagar lo que vence? |
Los plazos de cobro vuelven especialmente delicada esta separación para los negocios españoles. Las fuentes sectoriales citadas en la documentación de referencia señalan que más del 39% de los autónomos sufrió impagos en un año, que una parte relevante tarda más de seis meses en cobrar sus facturas y que las empresas en España tardan más de 80 días de media en pagar a los autónomos. También estiman un impacto financiero superior a 3.000 millones de euros. Una empresa rentable puede quedarse sin caja si sus clientes avanzan despacio y sus proveedores esperan poco.
El calendario fiscal añade otra coordenada. Esta guía sobre el pago trimestral del IVA ayuda a recordar que un impuesto puede estar bien contabilizado y convertirse, al vencer, en una salida de efectivo incómoda.
La misma prudencia sirve para valorar una inversión inmobiliaria. La Costa Realty Group México guía de inversión puede orientar el análisis de una operación, siempre separando la rentabilidad prevista del calendario real de entradas y salidas.
Los tres tipos de flujo de caja que debes conocer
El saldo total de la cuenta puede engañar. Una pyme puede mostrar caja positiva porque ha recibido un préstamo, aunque su actividad habitual consuma efectivo. También puede generar dinero con sus operaciones y atravesar presión temporal después de comprar equipos. Separar cada movimiento permite ver en qué coordenada está el problema.
La clasificación más útil distingue tres dimensiones: operacional, inversión y financiación. Cada una responde a una pregunta distinta y evita confundir un ingreso puntual con la salud real del negocio.
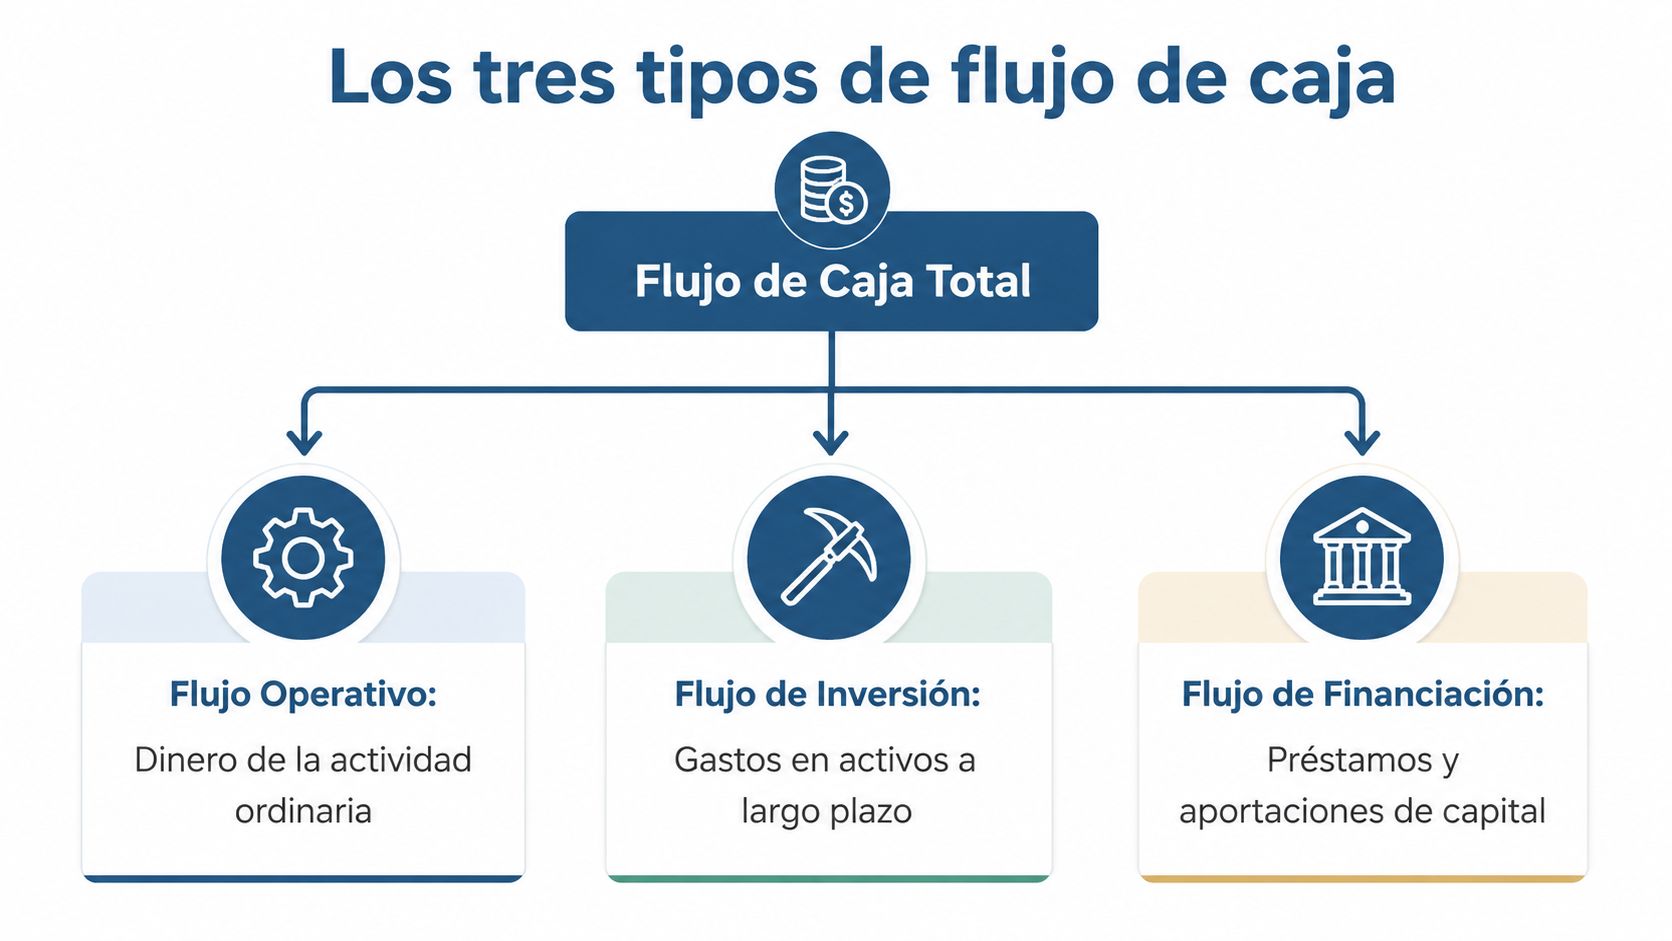
Flujo operativo
Es el efectivo que genera o consume la actividad habitual. Incluye cobros de clientes y pagos a proveedores, personal, alquileres, servicios e impuestos. Si permanece débil, conviene revisar el motor del negocio: precios, márgenes, gastos y plazos de cobro.
Una empresa de servicios puede vender mucho y mantener un flujo operativo negativo si paga a su equipo antes de cobrar las facturas. Los anticipos o cobros parciales cambian el momento de entrada del dinero y pueden aliviar la tesorería sin aumentar la facturación.
Flujo de inversión
Registra las entradas y salidas relacionadas con activos de largo plazo. Comprar ordenadores, maquinaria, un vehículo o un local reduce la caja disponible, aunque pueda ampliar la capacidad futura. Vender un activo genera efectivo, pero no demuestra por sí solo que la actividad ordinaria sea rentable.
La compra no es necesariamente una mala decisión. El riesgo aparece cuando se realiza sin comprobar si el saldo previsto cubrirá los pagos posteriores. El beneficio esperado está más adelante en el mapa, mientras la salida de dinero ocurre hoy.
Flujo de financiación
Incluye préstamos recibidos, aportaciones de socios y devoluciones de deuda. Su lectura muestra si la empresa sostiene sus operaciones con recursos propios o necesita financiación externa para llegar a fin de mes.
Tipo | Qué responde |
|---|---|
Operativo | ¿La actividad habitual genera efectivo? |
Inversión | ¿Qué dinero destinamos a crecer o renovar activos? |
Financiación | ¿Cómo entra y sale el dinero de bancos y socios? |
Con esta separación, una turbulencia deja de ser una cifra misteriosa. Puedes localizar si nace en los cobros, en una inversión concreta o en una deuda que está ocupando demasiado espacio.
Ejemplo práctico de cálculo del flujo de caja
Una empresa de servicios empieza el mes con 20.000 euros en la cuenta. Durante ese periodo cobra facturas de clientes, paga proveedores, abona nóminas, liquida impuestos y compra un equipo informático. El cálculo debe usar movimientos reales, no facturas pendientes.
La fórmula básica es:
Saldo final = saldo inicial + cobros - pagos
Para entender de dónde sale cada movimiento, separamos primero la actividad ordinaria de la inversión.
Concepto | Importe (€) | Tipo de flujo |
|---|---|---|
Saldo inicial | 20.000 | Saldo de partida |
Cobros de clientes | 30.000 | Operativo |
Pago a proveedores | -8.000 | Operativo |
Nóminas | -12.000 | Operativo |
Impuestos | -4.000 | Operativo |
Compra de equipo | -6.000 | Inversión |
Flujo operativo | 6.000 | Operativo |
Flujo de inversión | -6.000 | Inversión |
Flujo neto del periodo | 0 | Total |
Saldo final | 20.000 | Tesorería |
El cálculo paso a paso
Parte del saldo inicial. En este caso, hay 20.000 euros disponibles.
Suma los cobros reales. Entran 30.000 euros de clientes, no el importe de las facturas que siguen pendientes.
Resta los pagos operativos. Proveedores, nóminas e impuestos consumen 24.000 euros. El flujo operativo queda en 6.000 euros.
Registra la inversión aparte. El equipo cuesta 6.000 euros, así que el flujo de inversión es negativo por ese importe.
Calcula el resultado neto. La entrada operativa queda compensada por la compra, de modo que el saldo final vuelve a 20.000 euros.
El saldo final no equivale al beneficio contable. La contabilidad puede reconocer ingresos y gastos con un calendario distinto, mientras este ejercicio solo refleja dinero que se ha movido. Para reducir errores al reunir facturas, bancos y registros, puedes valorar un software de facturación y contabilidad.
Haz el ejercicio con tu extracto bancario. Clasifica cada movimiento como operativo, de inversión o de financiación, y anota la fecha real de cobro o pago. Si una factura todavía no ha entrado en la cuenta, déjala en la previsión, no en el flujo realizado. Esa diferencia evita que la nave se guíe por coordenadas imaginarias.
Señales de alerta que indican problemas de liquidez
Una pyme puede vender más y disponer de menos caja. Ocurre cuando los clientes pagan tarde: las ventas crecen, pero el dinero permanece fuera de la cuenta mientras llegan nóminas, proveedores e impuestos. La coordenada que importa es doble, cuándo cobras y cuándo debes pagar.
En España, el ciclo de conversión de efectivo alcanzó 55 días en 2025, un plazo suficiente para poner bajo presión a una empresa rentable si sus pagos vencen antes que sus cobros. El margen aparece en la contabilidad; la liquidez debe estar en la cuenta bancaria.
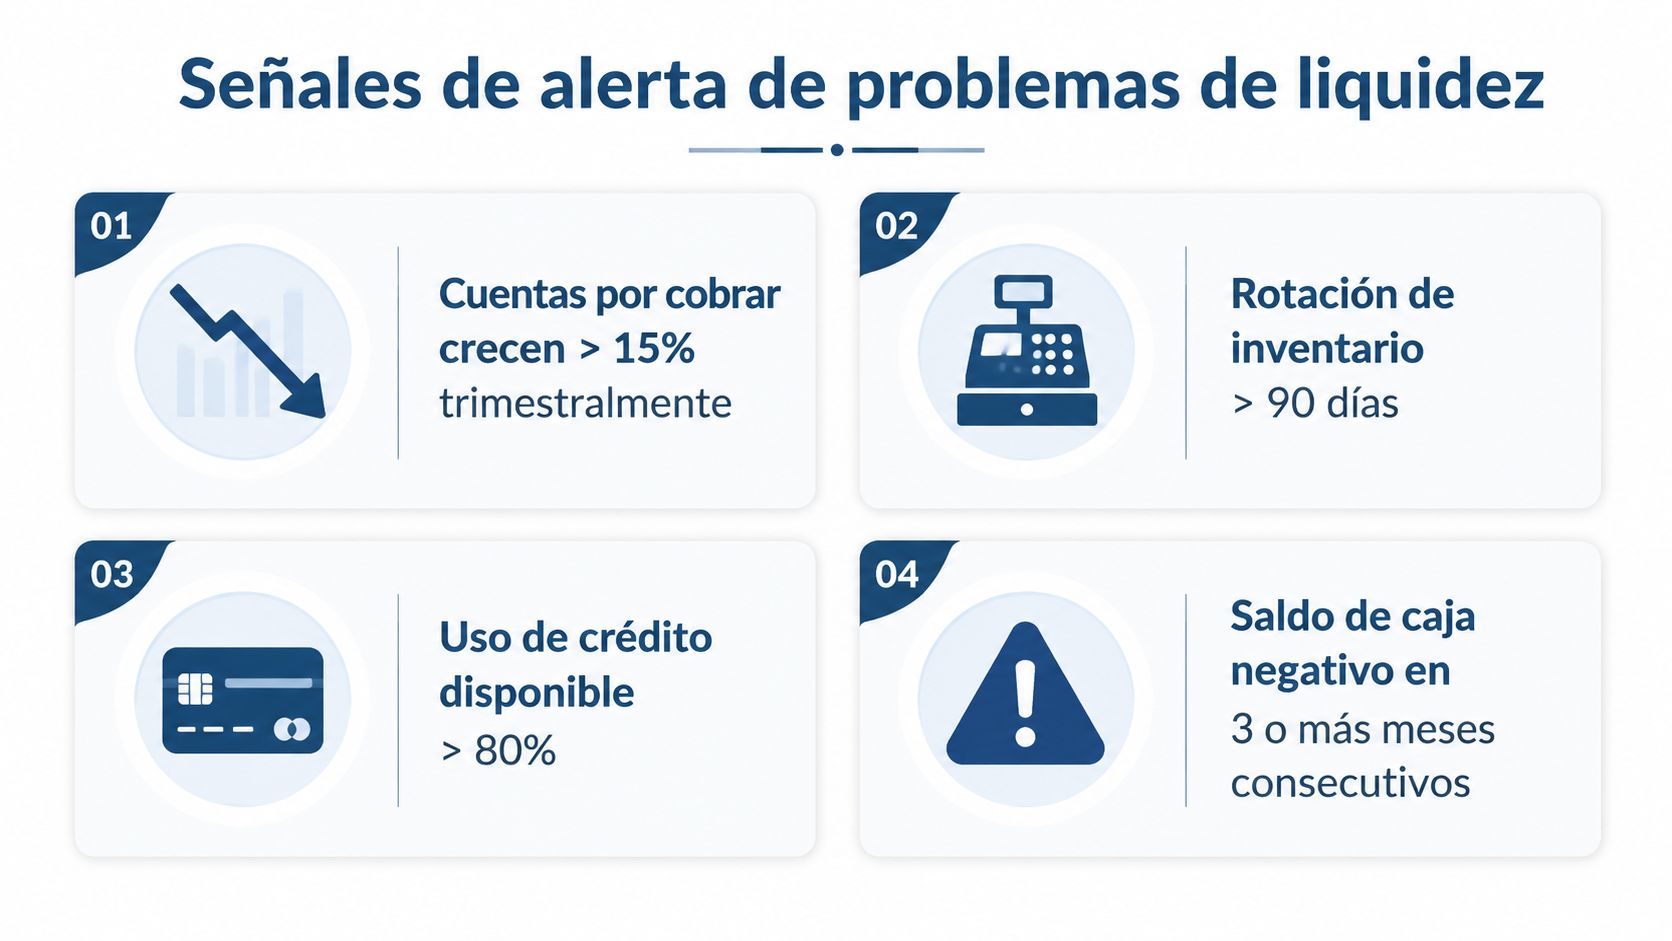
Avisos que merecen atención
Los clientes pagan cada vez más tarde. Aumentan las facturas vencidas y el equipo dedica más horas a reclamar cobros. Cada día adicional aleja el efectivo del momento en que necesitas usarlo.
Usas pólizas para gastos ordinarios. Una línea de crédito puede cubrir un bache puntual. Si financia de forma habitual nóminas o proveedores, la empresa está tapando un desfase recurrente.
Aplazas impuestos con frecuencia. El aplazamiento resuelve una semana complicada, pero deja intacta la distancia entre entradas y salidas.
Retrasas nóminas o pagos esenciales. Esta señal requiere actuar rápido, revisar los cobros pendientes y ordenar los compromisos que vencen primero.
El saldo proyectado cae bajo el mínimo interno. El aviso puede aparecer en la previsión antes de que la cuenta bancaria entre en zona roja. Ahí todavía hay margen para negociar plazos o acelerar cobros.
Las cifras de la infografía, como más del 15% trimestral, más de 90 días, más del 80% o tres meses consecutivos, no son umbrales universales. Puedes incorporarlas a tu cuadro interno solo si encajan con el ciclo de cobro, el tamaño y los compromisos de tu negocio. Un taller y una consultora no ocupan el mismo punto del mapa financiero.
Muchas crisis de caja nacen con un margen razonable. El cobro llega después del pago.
La morosidad golpea especialmente a autónomos y pequeñas empresas, que tienen menos espacio para absorber retrasos. Una venta rentable puede convertirse en efectivo inmovilizado y obligar a buscar financiación puente o renegociar obligaciones. Por eso conviene vigilar la distancia entre beneficio y dinero disponible, antes de que el problema deje de ser una señal y se convierta en una emergencia.
Cómo construir una previsión de tesorería útil
Una previsión de tesorería empieza en el lugar correcto, el saldo disponible hoy. Desde ahí, suma los cobros probables y resta los pagos comprometidos para saber cuánto dinero quedará en cada periodo. La guía de Acelera Pyme sobre previsión de cash flow propone revisar el corto plazo por semanas, entre 4 y 13 semanas, y el medio plazo por meses, entre 3 y 12 meses.
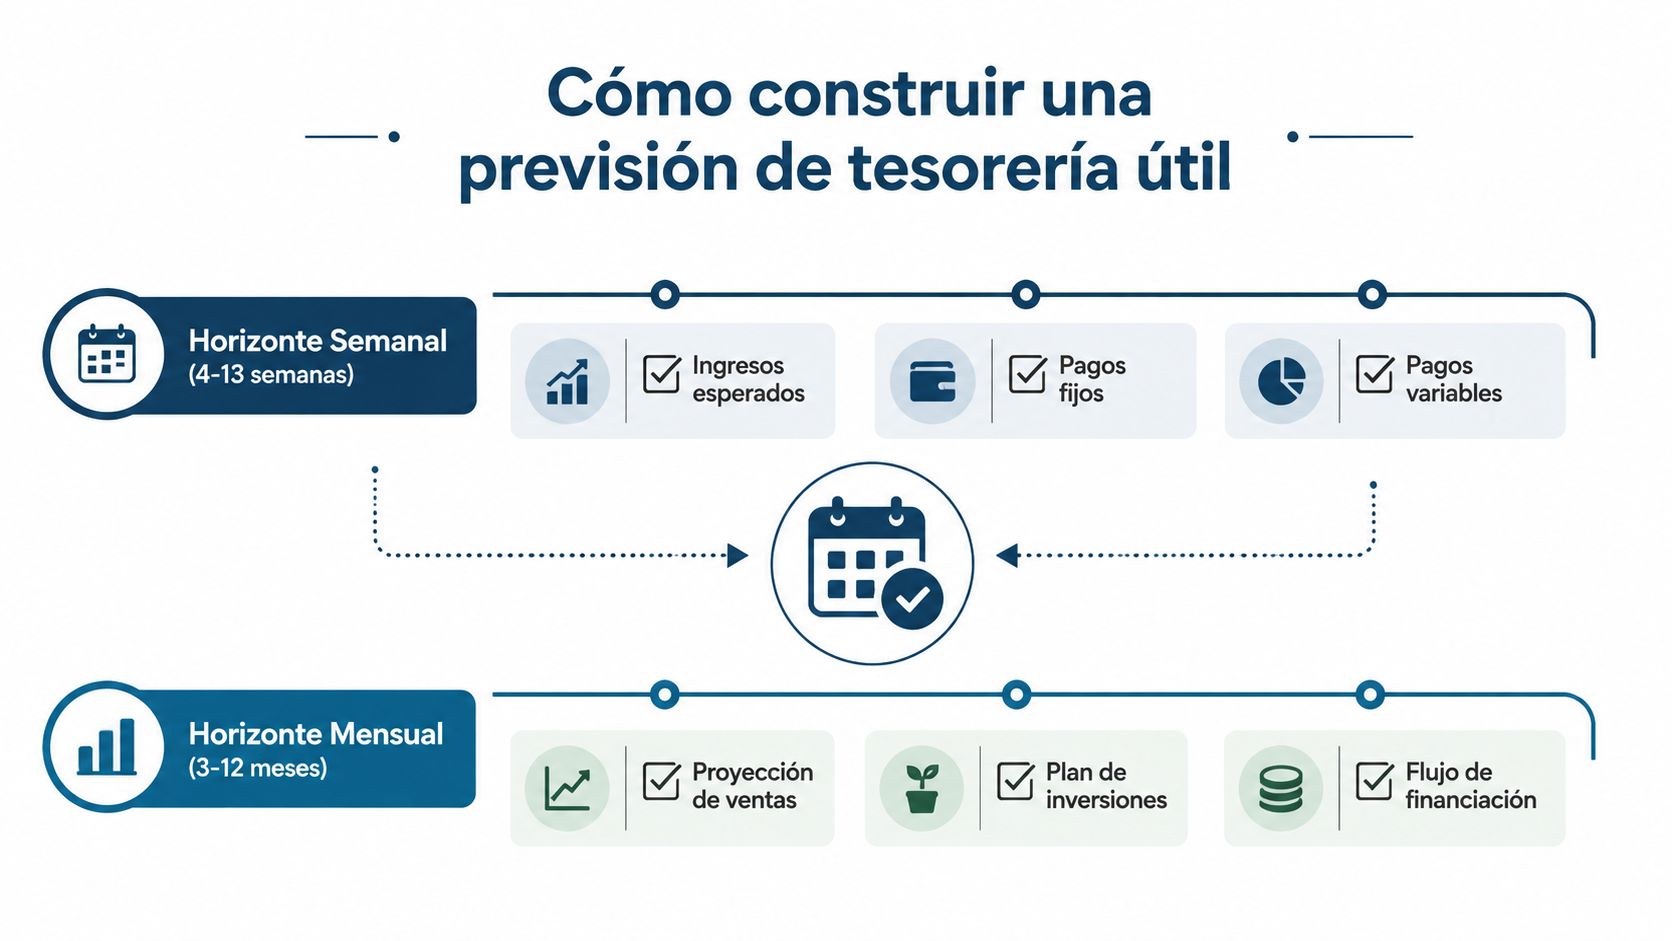
El método del Centro de Mando
Organiza una tabla semanal y una vista mensual para las decisiones más lejanas. Cada periodo necesita estas casillas:
Saldo inicial: dinero disponible al comenzar.
Cobros esperados: clientes, anticipos y otras entradas con fecha razonable.
Pagos fijos: nóminas, alquileres, cuotas y compromisos contractuales.
Pagos variables: proveedores, compras, servicios e inversiones.
Saldo proyectado: saldo inicial más entradas menos salidas.
Umbral mínimo: cantidad que permite operar sin sobresaltos.
Actualiza la previsión como mínimo semanalmente. Compara lo previsto con lo ocurrido, porque la desviación puede mostrar un problema antes de que la cuenta se quede sin oxígeno. Define también una reserva adaptada a tus gastos y prepara escenarios con distintas fechas de cobro. El objetivo no es adivinar, sino ver el espacio de maniobra.
Prueba tres rutas: optimista, realista y pesimista. Retrasa un cobro, adelanta un pago o añade un gasto extraordinario. Observa cuándo el saldo cruza el umbral mínimo y decide con tiempo si debes renegociar plazos, acelerar cobros o aplazar una compra.
Los autónomos con ingresos irregulares deben incluir impuestos y obligaciones periódicas desde el principio. Una guía sobre declaración anual para músicos independientes recuerda que esos pagos no desaparecen porque el mes venga flojo.
La previsión también debe recoger nóminas, proveedores e inversiones. Esta explicación sobre cobros y pagos para una gestión eficaz de pymes ayuda a conectar las fechas del calendario con el ciclo real de entradas y salidas. Así, el beneficio contable deja de ocupar todo el mapa y la liquidez muestra dónde está realmente el dinero.
Anticiparse a los problemas antes de que aparezcan
El flujo de caja no es un informe para mirar cuando la cuenta ya está temblando. Es un sistema de navegación. Si registra los cobros, pagos, vencimientos y desviaciones con regularidad, permite detectar una ruta peligrosa antes de entrar en turbulencias.
Un flujo negativo no significa automáticamente que la empresa esté condenada. Puede responder a una inversión puntual, a una concentración temporal de pagos o a un cliente que se ha retrasado. Lo importante es distinguir un bache controlado de un patrón que se repite y necesita cambios en precios, condiciones de cobro, gastos o financiación.
Menos papeleo, más visibilidad
Centralizar la facturación, la contabilidad, la conciliación bancaria, los impuestos, la documentación y el seguimiento de obligaciones evita que la información quede repartida entre correos, carpetas y hojas de cálculo. bcount reúne esas funciones en una plataforma con automatización, inteligencia artificial y asesoramiento humano, para que el empresario pueda consultar cobros, pagos y obligaciones desde un único Centro de Mando.
La gestión mejora cuando alguien revisa cada semana qué estaba previsto, qué ha ocurrido y qué viene después. Esa rutina convierte la tesorería en una conversación manejable, no en una visita al planeta del pánico.
Controlar la caja no consiste en vivir pendiente del banco. Consiste en saber qué pasará antes de que pase.
Empieza hoy con tu saldo actual, tus cobros previstos y tus pagos comprometidos. Clasifica cada movimiento, fija un umbral mínimo y revisa la previsión esta semana. Si quieres recuperar tiempo y tomar decisiones con una visión real del negocio, conoce cómo bcount puede ayudarte a centralizar la gestión administrativa y financiera.
Haz despegar tu negocio con una previsión de tesorería actualizada, identifica los cobros que faltan y habla con tu asesor antes de que una turbulencia se convierta en emergencia.


Comentarios