Calendario fiscal 2026 para autónomos y pymes

Actualizado: hace 5 días

Si hoy te ha llegado un correo de la AEAT, has visto una fecha marcada en rojo o has pensado “creía que esto vencía la semana que viene”, no estás solo. El problema casi nunca es falta de intención, es que el calendario fiscal mezcla fechas, días hábiles, festivos y modelos que no siempre se comportan igual. Y claro, Hacienda no suele premiar el “yo pensaba que era mañana”.
Para eso sirve este enfoque, convertir el calendario en una herramienta de control, no en una colección de sustos. Si trabajas como autónomo o llevas una pyme, te conviene leer las fechas como leerías la agenda de un negocio serio, con margen para tesorería, para facturas que faltan y para esos festivos que aparecen cuando menos te conviene. También ayuda tener una referencia clara de optimización de buscadores si quieres encontrar recursos útiles sobre organización digital y no perderte entre guías genéricas.
Índice
La escena típica que queremos evitar - El problema no es la fecha, es el desorden
Qué es el calendario fiscal y para qué sirve - No es una lista de fechas, es una hoja de ruta - Para qué te sirve de verdad en el negocio
La regla que decide cuándo vence de verdad tu obligación - No todos los plazos se cuentan igual - El detalle autonómico importa más de lo que parece
Cómo se organiza el año fiscal español - El año natural manda, pero no lo resuelve todo - Periodos, cierres y reutilización del calendario
Obligaciones trimestrales que ningún autónomo puede olvidar - Los modelos que más se repiten - El problema práctico no suele ser el modelo, sino el corte de datos
Autónomo persona física frente a sociedad limitada - Qué cambia para un autónomo - Qué cambia para una sociedad limitada - No es solo una cuestión de impuestos
Obligaciones anuales que cierran cada ejercicio - Las citas grandes del autónomo y de la sociedad - La anual no empieza limpia si los trimestres no estaban bien
Más allá de Hacienda nóminas y facturación electrónica - Nóminas y Seguridad Social también pisan el calendario - La factura electrónica ya no es una nota al pie - Una empresa, varios relojes
Novedades 2026 y errores que cuestan dinero - Los cambios que más van a mover el calendario - Los fallos que se repiten una y otra vez - Por qué conviene vigilar antes de que haya problema
Tu sistema de recordatorios paso a paso - Cómo montarlo sin volverte loco - Qué ganas con ese sistema
La escena típica que queremos evitar
Te despiertas, abres el correo y ahí está. Un aviso de la AEAT por un modelo fuera de plazo, con ese tono administrativo que suena a “no hemos venido a jugar”. Lo primero que piensas no es en impuestos, es en culpa, en prisa y en la pregunta clásica, “¿cuánto me va a costar este despiste?”.
Esa escena es justo la que conviene desmontar. El calendario fiscal 2026 no debería vivir como una lista de sustos sueltos, sino como una agenda de negocio que te dice cuándo presentar, cuándo pagar y cuándo informar. Si además lo cruzas con facturación electrónica, nóminas y tesorería, dejas de correr detrás de los vencimientos y empiezas a anticiparlos.
El problema no es la fecha, es el desorden
La mayoría de errores nacen de mirar solo el día marcado, sin comprobar si ese día realmente sigue siendo hábil. Ahí es donde un calendario oficial, bien leído, cambia el juego, porque la Agencia Tributaria publica cada año su calendario del contribuyente como herramienta de consulta para conocer los plazos de presentación y autoliquidación, planificar documentación y evitar sanciones por fuera de plazo (calendario del contribuyente de Sage).
Regla práctica: no guardes solo la fecha, guarda también el contexto. Un vencimiento sin revisar el cómputo es como una factura sin importe, parece útil, pero no te resuelve nada.
En bcount, esa lógica se trabaja como un Centro de Mando. La idea es simple, vigilar vencimientos, anticiparse a problemas y evitar que la burocracia se coma el tiempo del negocio. Si llevas una pyme o eres autónomo, ese cambio mental vale más que cien alarmas en el móvil.
Qué es el calendario fiscal en 2026 y para qué sirve
El calendario fiscal es el marco oficial que ordena las fechas de presentación de impuestos, declaraciones censales e informativas para autónomos, empresas y particulares en España. También se le llama calendario del contribuyente, y su valor real es que no se limita a los impuestos con ingreso, sino que incluye obligaciones informativas sin pago, que suelen ser las que más se olvidan cuando el negocio va con la lengua fuera.
No es una lista de fechas, es una hoja de ruta
Piensa en él como en un mapa de carretera. El impuesto con pago, la declaración censal y el modelo informativo no salen en el mismo momento, pero todos forman parte del mismo recorrido de cumplimiento. La AEAT publica este calendario cada año para dar seguridad jurídica y para que puedas preparar tesorería y documentación con antelación, algo que en la práctica significa menos improvisación y más control (calendario del contribuyente de Sage).
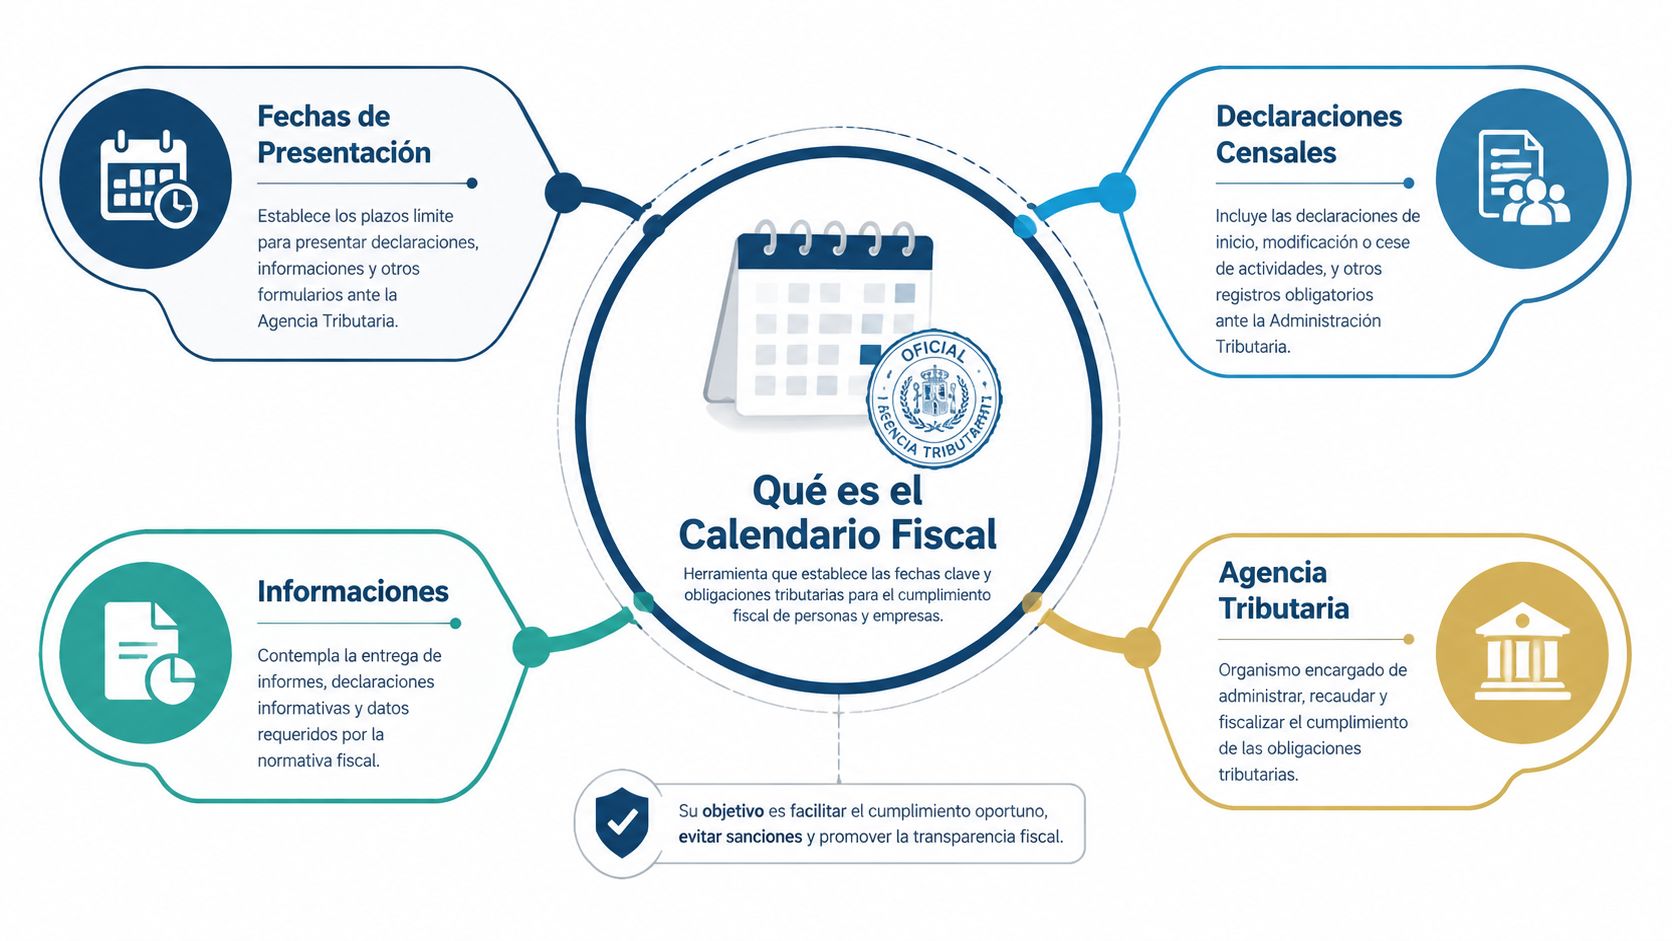
El matiz importante es distinguir calendario fiscal de año fiscal. El primero te dice cuándo vence cada obligación, el segundo organiza el ejercicio contable o tributario que estás cerrando. Confundirlos es como mezclar agenda y contabilidad, al final todo parece importante, pero no sabes qué toca hoy.
Para qué te sirve de verdad en el negocio
Sirve para decidir cuándo facturar, cuándo cobrar, cuándo pagar proveedores y cuánto reservar para Hacienda. Si lo miras así, el calendario deja de ser un documento de miedo y pasa a ser una pieza de estrategia operativa. Y eso, para una pyme o un autónomo, no es teoría bonita, es liquidez.
La regla que decide cuándo vence de verdad tu obligación
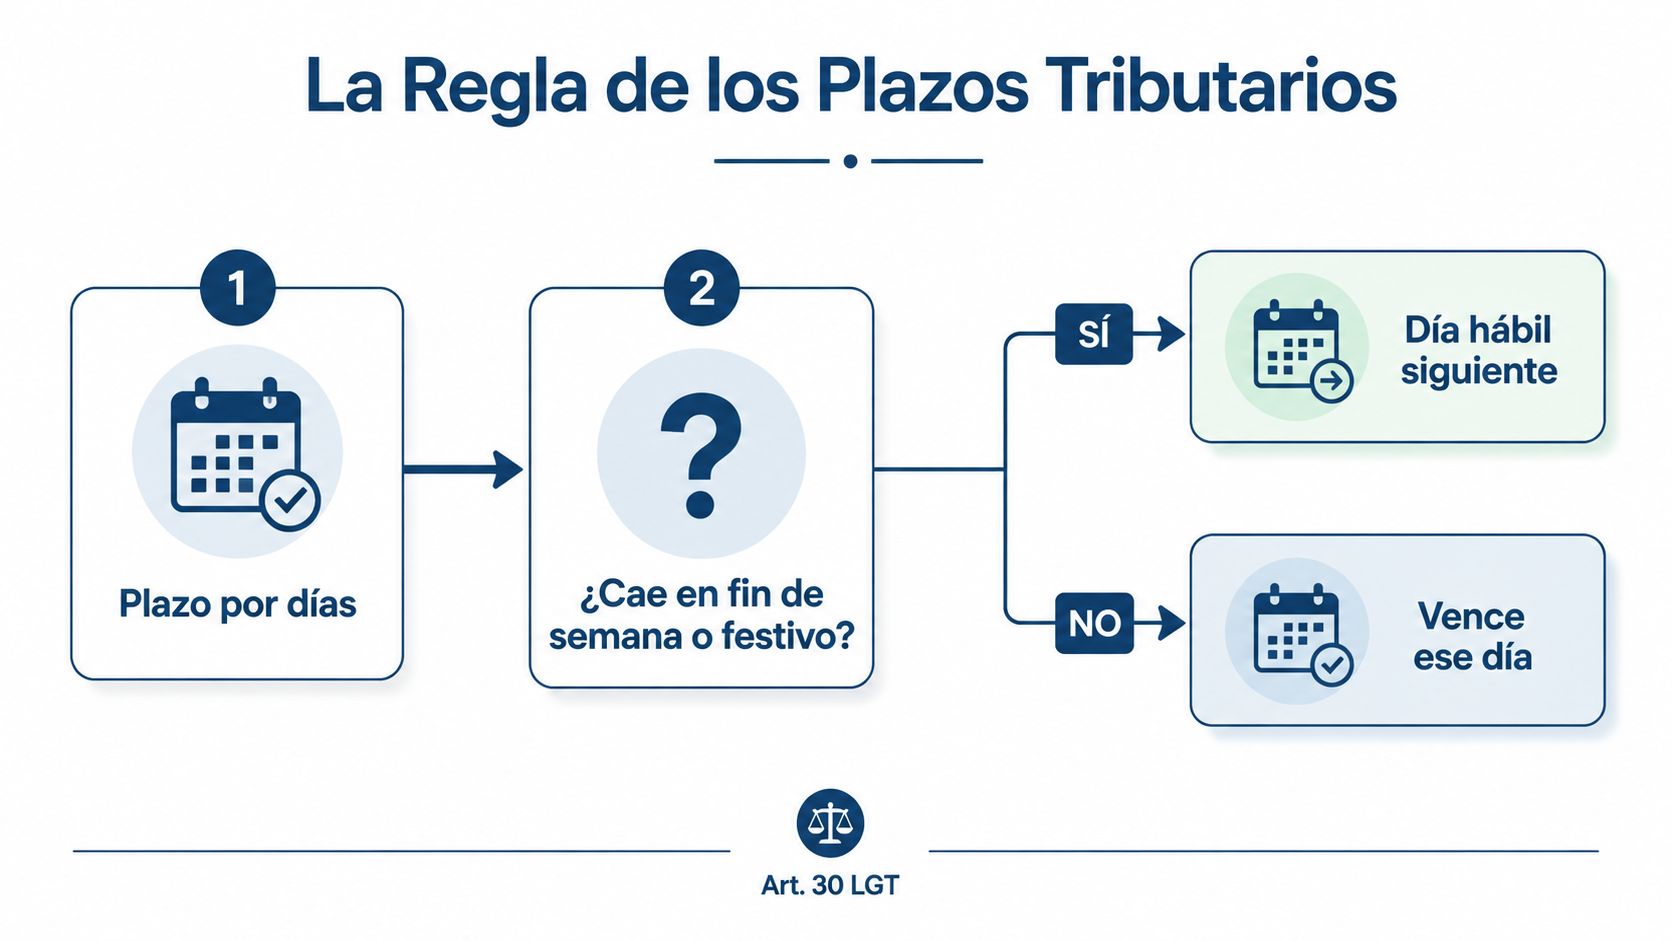
Aquí está la parte que muchas guías pasan por encima y luego vienen los disgustos. En España, el cómputo de plazos tributarios no se hace “a ojo”, sino con una regla concreta del artículo 30 de la Ley 58/2003, General Tributaria. Cuando los plazos se señalan por días, no se cuentan los sábados, los domingos ni los festivos nacionales, y si el último día es inhábil, el vencimiento se mueve al primer día hábil siguiente (artículo 30 de la LGT, referencia normativa general).
No todos los plazos se cuentan igual
La trampa está en que no todos los vencimientos van por días hábiles. Algunos vienen fijados por una fecha cerrada, y en esos casos el comportamiento puede ser distinto. Por eso no basta con memorizar “el día 20” o “el día 30”, hay que saber si la obligación se computa por días o por una fecha determinada.
En la práctica, eso explica por qué un modelo que parece vencer en un día concreto puede terminar venciendo más tarde si ese día cae en fin de semana o festivo. También explica por qué la Agència Tributària de Catalunya recuerda de forma explícita que los sábados son inhábiles y que, si el vencimiento cae en festivo, pasa al siguiente día hábil (calendario simplificado de la AEAT para personas físicas 2026).
Regla práctica: si tu recordatorio no sabe qué día es hábil en tu comunidad, no es un recordatorio fiscal, es una apuesta.
El detalle autonómico importa más de lo que parece
España no funciona como un reloj idéntico en todas partes. Hay comunidades con festivos propios que desplazan vencimientos, así que una herramienta seria debe mirar calendario laboral y territorio, no solo fecha fija. Si quieres ordenar esa mecánica como autónomo, el recurso de FactuPro sobre planificar tu año fiscal como autónomo puede servirte para aterrizarlo en tu propia operativa.
Cómo se organiza el año fiscal español
En España, el año fiscal coincide con el año natural, del 1 de enero al 31 de diciembre. Esa base común ayuda a ordenar la planificación trimestral y los cierres contables, porque evita llevar dos relojes distintos, uno civil y otro tributario, que bastante tiene ya la empresa con cuadrar cobros, gastos y vencimientos.
El año natural manda, pero no lo resuelve todo
La referencia básica es la misma para casi todo el mundo, y eso ya quita bastante ruido. Aun así, un calendario fiscal puede seguir el año natural o trabajar con un periodo distinto, y muchas organizaciones usan ejercicios de 12 meses que empiezan en otra fecha. Esa fórmula permite ajustar cierres, depreciación de activos, presupuestos y control de periodos a la realidad del negocio, como explican en Microsoft Dynamics 365, calendarios fiscales y periodos.
Periodos, cierres y reutilización del calendario
Un calendario fiscal puede incluir uno o varios años fiscales y dividirse en varios periodos. Esa lógica no sirve solo para Hacienda, también ordena el libro mayor, los activos fijos y el presupuesto, así que no estamos ante una agenda de fechas sueltas, sino ante una estructura que organiza la administración completa de la empresa.
Conviene separar una idea que suele mezclarse por inercia. Una cosa es la fecha de vencimiento de una obligación y otra, bastante distinta, es el periodo interno que usa tu sistema para registrar, cerrar y comparar la información. Si el software o la asesoría no distinguen bien esas capas, el problema no aparece el primer día, aparece cuando ya has cerrado mal un trimestre y toca rehacer papeles con cara de lunes sin café.
El error típico es asumir que todo va siempre del 1 de enero al 31 de diciembre y dejar el sistema sin preparar excepciones. En un negocio real, el calendario fiscal no vive solo, se cruza con el calendario laboral, con los cierres internos y con la forma en que cada empresa organiza sus periodos. Si eso no está bien configurado, tarde o temprano llega el susto de calendario, y nunca escoge una semana cómoda.
Obligaciones trimestrales que ningún autónomo puede olvidar
Los modelos trimestrales son la columna vertebral del calendario fiscal de un autónomo y de muchas pymes. Aquí suelen convivir el IVA, el IRPF y las retenciones, que no son lo mismo aunque la mayoría de las sobremesas fiscales acaben mezclándolos como si fueran una sola sopa.
Los modelos que más se repiten
El modelo 303 liquida el IVA repercutido y soportado. El 130 y el 131 funcionan como pagos fraccionados del IRPF según el régimen de estimación, mientras que el 111 recoge retenciones del trabajo y profesionales, y el 115 las retenciones de capital inmobiliario. Todo eso vuelve una y otra vez en abril, julio, octubre y enero del año siguiente, que son los meses que concentran buena parte de la presión de caja.
Modelo | Obligación | Frecuencia |
|---|---|---|
303 | Liquidación de IVA | Trimestral |
130 | Pago fraccionado de IRPF | Trimestral |
131 | Pago fraccionado de IRPF en estimación objetiva | Trimestral |
111 | Retenciones de trabajo y profesionales | Trimestral |
115 | Retenciones de capital inmobiliario | Trimestral |
Para aterrizar el 303 con más detalle operativo, puedes revisar la guía interna sobre el modelo 303 de IVA.
El problema práctico no suele ser el modelo, sino el corte de datos
Un autónomo puede presentar un 303 con prisas y descubrir después que no había conciliado bien los libros. Resultado, paga de más o presenta una liquidación que no refleja la realidad del trimestre. Ese tipo de error no se arregla con buena voluntad, se arregla con captura automática de facturas y conciliación bancaria antes de tocar el modelo.
Consejo útil: si el trimestre depende de capturas manuales, el trimestre depende de tu memoria. Y tu memoria, seamos sinceros, también necesita calendario.
La gracia de automatizar es que el modelo se prepara con menos fricción. En bcount, por ejemplo, la captura de facturas y la conciliación bancaria se centralizan para que la preparación de impuestos no empiece el último día, cuando ya nadie distingue un gasto deducible de un café con ansiedad.
Autónomo persona física frente a sociedad limitada
Un mismo negocio puede seguir dos calendarios distintos según esté en manos de una persona física o de una sociedad limitada. Cambia el impuesto, cambia la lógica de los plazos y cambia también el tipo de papel que te puede pedir Hacienda si algo no cuadra.
Qué cambia para un autónomo
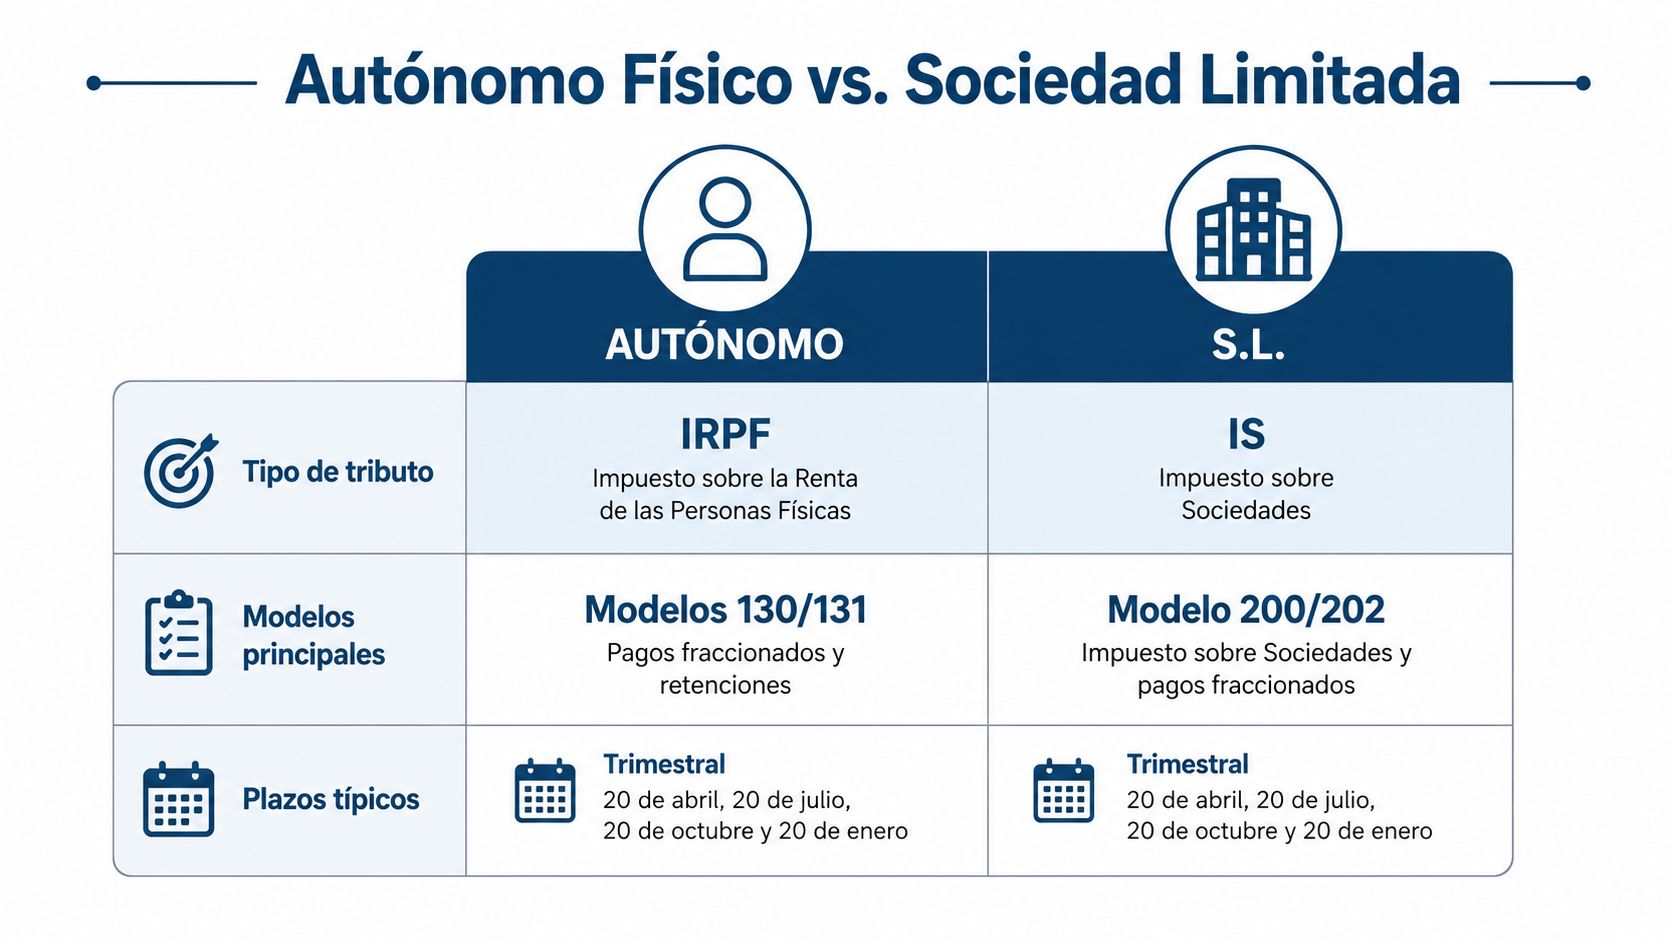
El autónomo persona física tributa en IRPF. Según su sistema de estimación, suele presentar los modelos 130 o 131, y su declaración anual, el modelo 100, se presenta entre abril y junio de cada año, con el plazo ordinario cerrado el 30 de junio de 2026 para la declaración correspondiente al ejercicio 2025.
Ese es el calendario visible. El que de verdad importa se completa con los días hábiles, los festivos autonómicos y el cierre real de campaña que publica la AEAT en su calendario oficial del contribuyente. Si el vencimiento cae en sábado, domingo o festivo, el plazo se desplaza al siguiente día hábil. Parece un detalle menor, hasta que un martes festivo te convierte una “presentación tranquila” en una multa por llegar tarde.
Qué cambia para una sociedad limitada
La sociedad limitada tributa por Impuesto sobre Sociedades, normalmente mediante el modelo 200, y hace pagos fraccionados con el 202. También tiene cuentas anuales que depositar en el Registro Mercantil, así que su calendario no se limita a Hacienda, también incorpora obligaciones societarias que conviene tener anotadas desde el principio. El modelo 200 se presenta en los 25 días naturales siguientes a los seis meses posteriores al cierre, una ventana que cambia mucho si el ejercicio social no coincide con el año natural.
Ahí aparece la diferencia práctica que más se nota en la agenda. Un autónomo suele pensar en trimestres y en la renta; una SL tiene que coordinar impuestos, cierre contable, aprobación de cuentas y depósito registral. Si quieres ver con calma qué estructura encaja mejor con tu actividad, esta guía sobre qué forma jurídica te conviene ayuda a poner orden antes de cambiar de traje fiscal.
No es solo una cuestión de impuestos
La deducibilidad de gastos, la responsabilidad limitada y la estructura de socios cambian el tablero por completo. Por eso el salto de autónomo a SL no reorganiza solo la factura fiscal, reorganiza el calendario entero. Si la actividad crece y empieza a asumir más riesgo, esa transformación deja de ser un trámite jurídico y pasa a ser una decisión de planificación.
La imagen de abajo resume esa diferencia de forma rápida, con impuestos, modelos y plazos comparados para que veas dónde se te mueve el calendario según operes como autónomo o como sociedad limitada.
Obligaciones anuales que cierran cada ejercicio
El año no termina cuando suena el turrón, termina cuando presentas lo que toca. Y a veces, honestamente, termina bastante después.
Las citas grandes del autónomo y de la sociedad
Para un autónomo, la gran cita sigue siendo la declaración anual del IRPF, modelo 100. Para una sociedad, el foco pasa por el modelo 200 y por los pagos fraccionados 202, que se van colocando a lo largo del año y obligan a llevar el cierre con más disciplina que una libreta de multas. Si además gestionas el cierre con margen de maniobra, conviene revisar también el ritmo de cada obligación dentro del calendario del contribuyente, porque la fecha que marca la norma no siempre coincide con el día en que tú puedes respirar tranquilo.
A eso se suman las declaraciones informativas, que a menudo no implican ingreso, pero sí un control documental muy fino. Entre las más habituales están el 347 para operaciones con terceros por encima de 3.005,06 euros, el 390 como resumen anual de IVA, el 190 como resumen anual de retenciones de trabajo y, según el caso, los modelos 180 y 184.
La anual no empieza limpia si los trimestres no estaban bien
El calendario fiscal funciona como una cadena de dependencias. Si durante el año no has presentado correctamente los modelos periódicos, la anual puede arrastrar errores, recargos o cuotas inesperadas. La declaración final es la consecuencia de todo lo que has ido registrando antes.
Práctica sensata: revisa la anual como quien revisa una caja negra. Si algo sale raro, casi nunca empezó en diciembre.
Para quienes quieren centralizar el cierre de IVA anual con más contexto operativo, la referencia interna de bcount sobre el modelo de IVA anual encaja bien con esta lógica de cierre por capas.
Más allá de Hacienda nóminas y facturación electrónica
El calendario fiscal no vive solo en Hacienda. En una empresa con empleados o con facturación avanzada, se mezcla con nóminas, cotizaciones y sistemas de factura electrónica que ya no dejan margen para el “ya lo subiré luego”.
Nóminas y Seguridad Social también pisan el calendario
Cada nómina genera retenciones que acaban en el modelo 111 trimestral y en el 190 anual. A eso se suman las cotizaciones a la Seguridad Social, con sus propios flujos de gestión, incluidos los documentos RNT y RLC. Aunque no los metas mentalmente en el mismo saco, el negocio sí los vive como una sola carga administrativa.
La factura electrónica ya no es una nota al pie
La facturación electrónica obligatoria para autónomos y empresas que facturen a otras empresas mete nuevas exigencias en la operativa diaria. Sistemas como Verifactu, TicketBAI en País Vasco y Navarra, o la futura obligatoriedad general, obligan a conservar facturas en formatos concretos, enviar información en plazos cortos y adaptar el software. Ya no basta con emitir, hay que emitir bien y dejar rastro correcto.
La propia AEAT ya organiza su calendario 2026 con apartados de novedades para este año y de presentación y consulta de declaraciones por modelo, una señal clara de que el calendario dejó de ser una lista de fechas para convertirse en una herramienta de cumplimiento más compleja (calendario del contribuyente 2026 de la AEAT).
Una empresa, varios relojes
También hay diferencias territoriales. Las comunidades autónomas pueden introducir reglas y plazos propios para determinados tributos y recaudaciones locales, así que el mismo negocio puede moverse con matices distintos según dónde opere. Por eso el Centro de Mando fiscal de una empresa no debería mirar solo impuestos, sino fiscalidad, laboral y facturación como un único sistema.
Novedades 2026 y errores que cuestan dinero
2026 no simplifica el calendario fiscal, lo hace más exigente. Si ya llevas un control ordenado, esos cambios se pueden convertir en una ventaja operativa. Si dependes de avisos sueltos, cada novedad añade una capa más de ruido y, con ella, más posibilidades de equivocarte.
Los cambios que más van a mover el calendario
La dirección está clara. Más facturación electrónica obligatoria, más trazabilidad y más control digital por parte de la AEAT. En la práctica, el calendario fiscal ya no sirve solo para marcar vencimientos, también para preparar software, archivo y circuitos internos con antelación.
Conviene leer cada fecha con dos gafas. La primera, la del calendario oficial. La segunda, la de los días hábiles, los festivos autonómicos y el estado real de tu sistema de facturación. La fecha que ves en el papel no siempre es la que manda de verdad. Si el plazo cae en inhábil, el vencimiento se mueve al siguiente día hábil, y si tu herramienta no está preparada, el atasco empieza antes de que llegue el modelo.
Los fallos que se repiten una y otra vez
Los errores que más dinero cuestan suelen ser muy sencillos. Confundir la fecha de presentación con la fecha de ingreso, olvidar un festivo autonómico, dejar fuera una declaración informativa porque “no salía a pagar”, mezclar ejercicios al pasar de autónomo a sociedad limitada y confiar en recordatorios genéricos en vez de revisar el cómputo real de días hábiles.
Presentar tarde por confundir plazos: un modelo fuera de plazo puede generar recargos automáticos aunque el retraso parezca pequeño.
Olvidar que un festivo cambia el vencimiento: el plazo real no siempre coincide con la fecha impresa en el calendario civil.
Creer que si no hay cuota no hay obligación: muchas declaraciones informativas existen precisamente aunque no haya ingreso.
Cruzar mal el cambio de figura jurídica: pasar de autónomo a SL cambia el mapa, no solo el nombre.
La confusión suele venir de mezclar tres capas distintas, la fecha oficial, el día hábil y la operativa interna. Una agenda que no distingue esas capas funciona como un semáforo con una bombilla fundida, parece útil hasta que llega el cruce.
Por qué conviene vigilar antes de que haya problema
La gestión reactiva llega siempre tarde. Primero te avisa el cliente, luego salta el recordatorio y, si no has cruzado bien los plazos, aparece el susto. Una gestión con sistema centraliza vencimientos, automatiza conciliaciones y deja margen para revisar antes de presentar. También te ayuda a encajar cambios que afectan a costes y estructura, algo que conviene mirar con calma y, si hace falta, apoyarte en referencias como cómo reducir costes con HeyTalent, porque el orden administrativo y el control del gasto suelen ir de la mano.
La factura electrónica y las nuevas exigencias de control no solo cambian lo que entregas, también cambian cuándo necesitas tenerlo listo. Por eso compensa trabajar con anticipación, revisar festivos y dejar el sistema preparado antes de que el vencimiento asome por la esquina. La imagen de esta etapa resume bien el terreno que viene, más control, más trazabilidad y menos margen para improvisar: Infografía sobre pros y contras de las novedades fiscales y la facturación electrónica en 2026.
Tu sistema de recordatorios paso a paso
Un calendario útil no es el que acumula más fechas, sino el que evita que cada semana te preguntes “¿qué tocaba ahora?”. La clave está en montar un flujo claro, visible y suficientemente serio para que no dependa de tu memoria cuando ya vas tarde y el café de la tarde no hace milagros.
Cómo montarlo sin volverte loco
Descarga el calendario oficial de la AEAT y, si eres persona física, revisa también el calendario simplificado. Así trabajas con la base oficial y no con una captura cualquiera reenviada por WhatsApp.
Cruza las fechas con festivos nacionales y autonómicos. Si el vencimiento cae en inhábil, se mueve al siguiente día hábil, que es cuando vence de verdad.
Relaciona cada modelo con su impacto de tesorería. Informar no es lo mismo que pagar, y no todos los modelos vacían la caja de la misma forma.
Automatiza la captura de facturas y la conciliación bancaria. Cuanto menos manual sea la preparación, menos dependes del caos del cierre y de las prisas de última hora.
Configura alertas con al menos 5 días hábiles de antelación para revisar documentación y con 1 día hábil para confirmar la presentación.
Revisa el calendario cada trimestre con tu asesoría o plataforma y actualiza excepciones por cambios normativos.
Practical rule: si una alerta no te deja tiempo real para corregir, no es una alerta, es una notificación decorativa.
Qué ganas con ese sistema
Ganas margen. Ganas menos estrés. Ganas previsibilidad, que al final es lo que te permite llegar al vencimiento con la documentación lista y sin improvisar como si cada plazo fuera una carrera contrarreloj.
Cuando el calendario está bien montado, el negocio deja de perseguir vencimientos y empieza a tratarlos como parte normal de la operativa. Ahí es donde el control deja de vivir en tu cabeza y pasa a vivir en un sistema que trabaja contigo.
Recuperar el control del calendario y del tiempo
Un martes cualquiera, el modelo ya está presentado, el cobro de una factura se ha retrasado y alguien te avisa de que el vencimiento real no era hoy, sino el siguiente día hábil porque ayer hubo festivo autonómico. Ese pequeño matiz cambia todo. El calendario fiscal sirve precisamente para ordenar ese tipo de decisiones antes de que se conviertan en prisas, recargos o llamadas de última hora.
La idea de fondo es sencilla, aunque la práctica tenga letra pequeña. El año natural marca la base, pero el plazo no siempre termina cuando lo dice el calendario en grande. Mandan los días hábiles, cuentan los festivos autonómicos y los modelos trimestrales condicionan cómo preparas también la declaración anual. Si a eso le sumas facturación electrónica y una herramienta que concentre vencimientos, el calendario deja de ser una lista de sustos y se convierte en parte del sistema que sostiene tu negocio.
Conviene mirar el calendario como una agenda con regla de cómputo, no como una foto fija. Una fecha que cae en inhábil no vence ahí, vence de verdad el día hábil siguiente, y eso puede cambiar tu planificación de caja, la revisión de documentos y el momento de enviar cada presentación. En la práctica, la diferencia entre ir tranquilo y correr puede estar en una comunidad autónoma, no en Hacienda.
Para trabajarlo sin caos, empieza por el calendario oficial, cruza los festivos de tu comunidad y revisa cómo te afectan los cierres trimestrales y anuales. Después, deja preparadas las alertas con margen suficiente para revisar facturas, contrastar bancos y corregir errores antes del envío. Así el vencimiento no te sorprende, te encuentra con el trabajo hecho.
Si quieres que la burocracia se quede en segundo plano, este es el orden que suele funcionar mejor. Primero miras qué fecha marca la AEAT. Luego compruebas si ese día es hábil en tu territorio. Después ajustas tesorería, documentos y recordatorios. Y, con esa base, el calendario fiscal deja de parecer una carrera de obstáculos con sellos y pasa a ser una herramienta que te ayuda a planificar la semana con más calma.


Comentarios