Debe y haber explicado sin dolor: guía práctica
Actualizado: hace 9 minutos
Te pasa más de lo que admites: abres la cuenta bancaria, ves que ha entrado un cobro de un cliente, respiras medio segundo y justo después aparece la duda incómoda. “Vale, ha entrado dinero. Entonces, ¿esto va al debe o al haber?” Si además tienes facturas pendientes, IVA por cuadrar, un recibo que te han pasado ayer y una nómina rondando la cabeza, la contabilidad deja de parecer un sistema y empieza a parecer un escape room con castigo fiscal.
La confusión no viene de que seas malo con los números. Viene de que muchas explicaciones del debe y haber arrancan en modo museo, con dos columnas abstractas y cero conexión con tu día a día. Pero en un negocio real no gestionas “columnas”. Gestionas cobros, pagos, facturas, préstamos, anticipos y sustos. Y cada una de esas cosas tiene un asiento detrás.
Aquí no vamos a jugar al latín contable. Vamos a traducir el PGC a lenguaje de autónomo y microempresa, con ejemplos que se parecen a lo que haces entre café, extracto bancario y correo del asesor.
Índice
La escena que nadie cuenta sobre el debe y el haber - El atasco mental típico del autónomo - Lo que de verdad importa
Qué significa realmente debe y haber - Siete palabras que conviene domesticar - La regla que evita errores - Un mini-asiento de 121 euros
Seis asientos que todo autónomo debería entender - Factura emitida y cobro posterior - Factura recibida y pago al proveedor - IVA trimestral y nómina
Por qué pagar una deuda no es siempre un gasto - El ejemplo que rompe la intuición - Beneficio no significa caja
Cómo cuadrar el debe y el haber con tu banco - Tres diferencias típicas que dan guerra - Qué mirar cuando “cuadra” pero no convence - Checklist de cierre mensual
El PGC, VeriFactu y la nueva normalidad digital - La partida doble sigue, pero el contexto cambia - El dato que explica por qué tanta gente sigue perdida
Errores típicos al llevar el debe y el haber - Cinco tropiezos bastante humanos - Un plan de 7 días para recuperar el control
La escena que nadie cuenta sobre el debe y el haber
Estás delante del banco online. Ves un ingreso de un cliente por una factura que emitiste hace días. Tu intuición dice: “Si entra dinero, irá al haber”. Y ahí empieza el lío. Porque en contabilidad española, el banco puede ir al debe cuando cobras. No porque la contabilidad quiera trolearte, sino porque debe y haber no significan entradas y salidas de dinero, sino posiciones dentro del asiento contable, como recuerda una explicación práctica sobre operativa real y confusiones habituales en DocuWare.
Ese matiz cambia mucho. Cuando cobras una factura, lo que aumenta no es “tu felicidad administrativa”, aunque también, sino tu activo banco. Y los activos suelen aumentar en el debe. La otra parte del asiento no es un ingreso nuevo, porque el ingreso ya nació cuando emitiste la factura. Lo que se reduce ahora es el saldo del cliente pendiente de cobro.
El atasco mental típico del autónomo
El problema aparece cuando metes en la misma coctelera estas piezas:
Banco y caja, como si fueran lo mismo.
Factura emitida y factura cobrada, como si ocurrieran a la vez.
Gasto y pago, como si cada salida de dinero fuese un coste nuevo.
IVA y beneficio, como si compartieran cajón.
Si llevas tu negocio tú mismo, o si revisas lo que te prepara una asesoría, entender esta lógica no es un capricho. Es la diferencia entre leer tu contabilidad como un mapa o mirarla como quien mira un mueble sueco sin instrucciones. Por eso conviene tener una base clara de contabilidad para pymes en lenguaje práctico, antes de pelearte con asientos más finos.
El debe y el haber no te dicen si algo “entra” o “sale”. Te dicen dónde se registra cada cambio según el tipo de cuenta.
Lo que de verdad importa
Aquí manda una idea sencilla. Cada movimiento de tu negocio deja rastro en al menos dos sitios. Si emites una factura, no solo generas un ingreso. También generas un derecho de cobro. Si pagas un préstamo, no siempre generas un gasto. A veces solo reduces deuda y banco.
Esa es la película real. Menos teoría de pizarra, más operativa. Y sí, luego entran en juego la conciliación bancaria, el IVA, los cobros pendientes y la normativa española. Pero si esta escena inicial te sonaba demasiado familiar, vas en el sitio correcto.
Qué significa realmente debe y haber
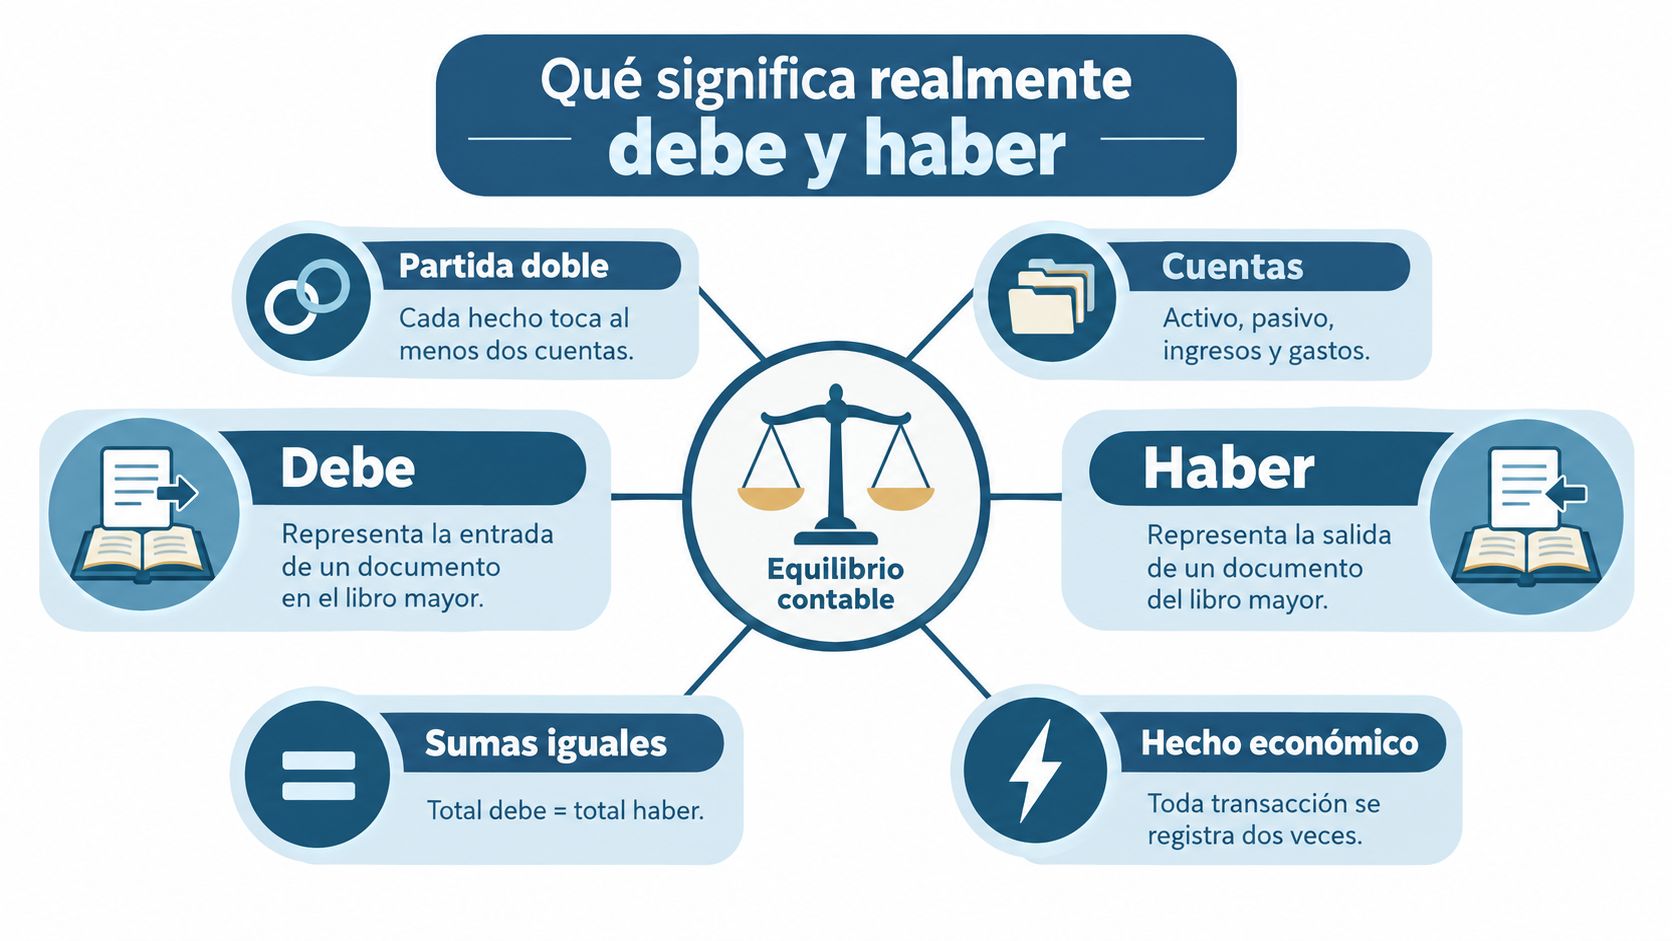
Un autónomo recibe una factura, paga desde el banco y revisa después el IVA. En la pantalla aparecen movimientos de dinero, pero la contabilidad necesita describir algo más amplio: qué recurso aumenta, qué obligación nace, qué ingreso se obtiene o qué coste se soporta. Por eso el debe y haber funcionan como una balanza. Cada hecho económico afecta al menos a dos cuentas y el asiento mantiene el mismo peso en ambos lados.
En España, esta lógica forma parte del sistema contable regulado. El primer Plan General de Contabilidad quedó institucionalizado mediante el Decreto 530/1973, y la normativa posterior desarrolló su aplicación para las empresas.
Siete palabras que conviene domesticar
Activo. Los recursos del negocio y los derechos que puede cobrar, como el saldo bancario, una factura pendiente o un portátil.
Pasivo. Las obligaciones pendientes, por ejemplo una deuda con proveedores o un préstamo.
Patrimonio neto. La parte propia de la empresa después de considerar sus recursos y obligaciones.
Ingreso. El importe generado por vender productos o prestar servicios.
Gasto. El consumo o coste que soporta el negocio para funcionar.
Cuenta. El registro donde se agrupan movimientos del mismo tipo.
Asiento. La anotación completa de una operación, con sus importes en el debe y el haber.
El libro diario y libro mayor ayudan a distinguir la operación completa de la evolución acumulada de cada cuenta. Esa diferencia resulta útil al revisar facturas, cobros y movimientos bancarios.
La regla que evita errores
El PGC aplica la partida doble: cada operación modifica al menos dos cuentas y conserva el equilibrio entre ambos lados, según el Real Decreto 1514/2007. Un asiento puede cuadrar perfectamente y aun así estar mal clasificado; el equilibrio solo verifica la aritmética, no la imputación.
Tipo de cuenta | Aumenta en el | Disminuye en el | Ejemplo |
|---|---|---|---|
Activo | Debe | Haber | Banco, clientes, equipos |
Pasivo | Haber | Debe | Proveedores, préstamos |
Patrimonio neto | Haber | Debe | Capital |
Ingreso | Haber | Debe | Ventas, servicios |
Gasto | Debe | Haber | Alquiler, suministros |
Un mini-asiento de 121 euros
Supón que compras un elemento y lo pagas al instante desde el banco por 121 euros. El importe recibido o incorporado se registra en el debe, mientras la salida del dinero reduce el banco en el haber:
Debe | Haber |
|---|---|
Gasto o activo correspondiente, 121 € | Banco, 121 € |
La balanza queda equilibrada. Para decidir la columna, identifica primero el tipo de cuenta y después pregunta si aumenta o disminuye.
Regla práctica: los activos y los gastos suelen crecer en el debe. Las deudas, el patrimonio neto y los ingresos suelen crecer en el haber.
Con esta matriz, el debe y el haber dejan de parecer dos columnas arbitrarias. Se convierten en una forma ordenada de seguir cada operación, desde la factura hasta su reflejo en las cuentas.
Seis asientos que todo autónomo debería entender
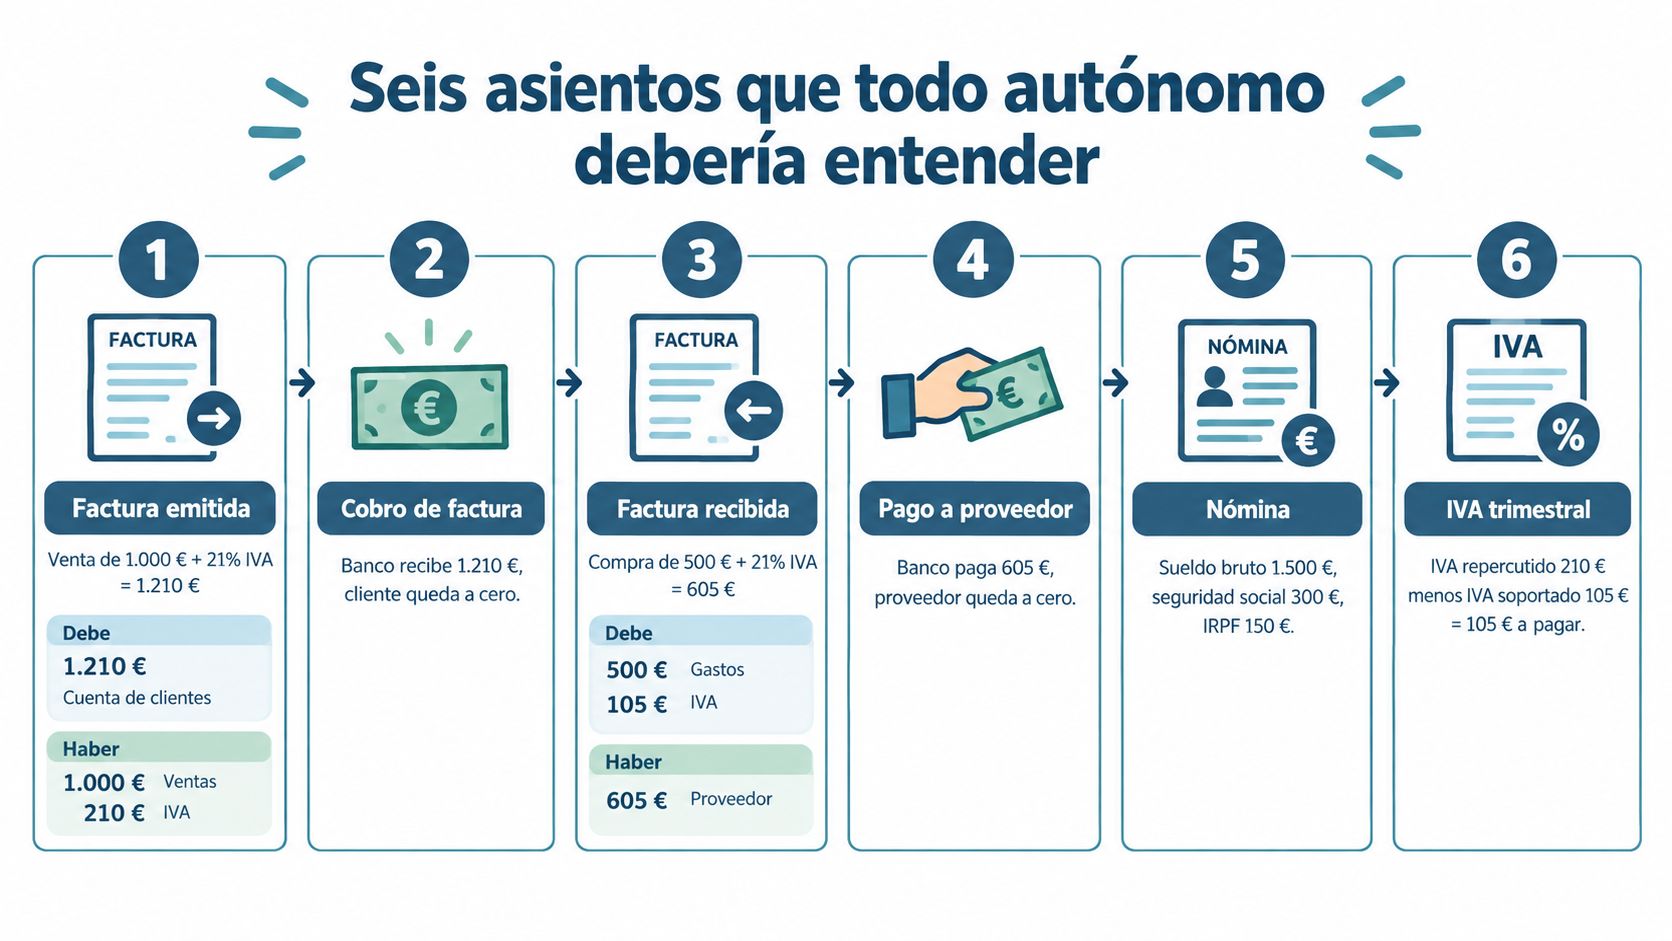
Una factura con IVA, un cobro pendiente o una nómina con varias retenciones muestran por qué el debe y haber deben leerse junto con la operación completa. El banco solo enseña cuándo entra o sale el dinero. La contabilidad también registra el ingreso, el gasto, el impuesto, la deuda y el derecho de cobro, como explica el desarrollo del método contable en el marco histórico de la partida doble en España.
Factura emitida y cobro posterior
Una venta de 1.000 euros más IVA del 21% permite separar cada pieza:
Debe | Haber |
|---|---|
Clientes, 1.210 € | Ingresos por servicios, 1.000 € |
IVA repercutido, 210 € |
El cliente todavía no ha pagado, pero ya existe un derecho de cobro. También existe un ingreso y una cantidad de IVA repercutido. El asiento correcto separa esos tres elementos, tal como exige la partida doble.
Cuando llega la transferencia:
Debe | Haber |
|---|---|
Banco, 1.210 € | Clientes, 1.210 € |
El cobro no crea otro ingreso. Cambia un saldo pendiente de clientes por dinero disponible en el banco. Esta distinción ayuda a conciliar la cuenta bancaria y evita duplicar ventas.
Antes de seguir, este vídeo resume bastante bien la lógica visual de los asientos:
Factura recibida y pago al proveedor
Recibes una factura de proveedor por 500 euros más IVA del 21%. El asiento inicial refleja la compra o el gasto, el IVA soportado y la deuda pendiente:
Debe | Haber |
|---|---|
Gasto o compra, 500 € | Proveedores, 605 € |
IVA soportado, 105 € |
La fecha del pago no determina por sí sola cuándo nace el gasto. El gasto se registra al recibir y contabilizar la factura, aunque el proveedor conceda un plazo.
Al pagarla:
Debe | Haber |
|---|---|
Proveedores, 605 € | Banco, 605 € |
Este segundo asiento cancela la deuda y reduce el saldo bancario. Por eso una conciliación correcta debe relacionar el movimiento del banco con el proveedor correspondiente, no volver a registrar el gasto.
IVA trimestral y nómina
Si durante el trimestre has repercutido 210 euros y has soportado 105 euros, la diferencia del ejemplo es 105 euros a pagar:
Debe | Haber |
|---|---|
IVA repercutido, 210 € | IVA soportado, 105 € |
Hacienda Pública acreedora por IVA, 105 € |
El IVA no representa un ingreso ni un gasto ordinario del negocio. Refleja una liquidación con Hacienda, que puede dejar una cantidad a pagar o un derecho a compensar, según el saldo.
Una nómina exige separar varias capas: sueldo bruto, retenciones, seguridad social y pagos posteriores. No basta con mirar la transferencia final. Si existen dudas sobre el encaje de una relación de trabajo, conviene revisar la presunción de laboralidad y conservar la documentación que justifique el tratamiento aplicado.
Un asiento bueno refleja qué ha pasado de verdad, aunque el banco todavía no se haya movido.
Por qué pagar una deuda no es siempre un gasto
Esta frase suele enfadar al principio y ordenar la cabeza cinco minutos después. Pagar no es siempre gastar. Si pagas una factura de proveedor hoy, el gasto pudo nacer días antes, cuando registraste la compra o el servicio. El pago solo mueve tesorería y cancela una deuda pendiente.
El ejemplo que rompe la intuición
Supón que compras material o un servicio y te lo dejan a deber. En ese momento aparece el gasto y aparece también el proveedor. Días después pagas por banco. Ese pago ya no vuelve a tocar la cuenta de gasto. Toca proveedores y banco.
Con los préstamos, la confusión es todavía más frecuente. Si pagas una cuota, una parte puede ser devolución de deuda y otra, si corresponde, gasto financiero. Pero devolver principal no es un gasto operativo. Es reducir un pasivo.
Operación | Debe | Haber |
|---|---|---|
Pago de deuda con proveedor | Proveedores | Banco |
Devolución de préstamo | Préstamo | Banco |
Beneficio no significa caja
Aquí viene otro choque útil. Una empresa puede tener ventas registradas, incluso beneficio contable, y aun así ir justa de liquidez. Si has emitido facturas pero sigues pendiente de cobro, el ingreso ya existe en contabilidad, pero el banco no ha aumentado todavía.
Eso explica por qué un asiento equilibrado no equivale a un negocio saneado. La partida doble ordena la información, pero no te promete tesorería. Para saber si puedes pagar nóminas, alquiler o impuestos, necesitas mirar también el ritmo real de cobros y pagos.
Tu cuenta de resultados puede sonreír mientras tu banco te mira con cara de pocos amigos.
Cómo cuadrar el debe y el haber con tu banco
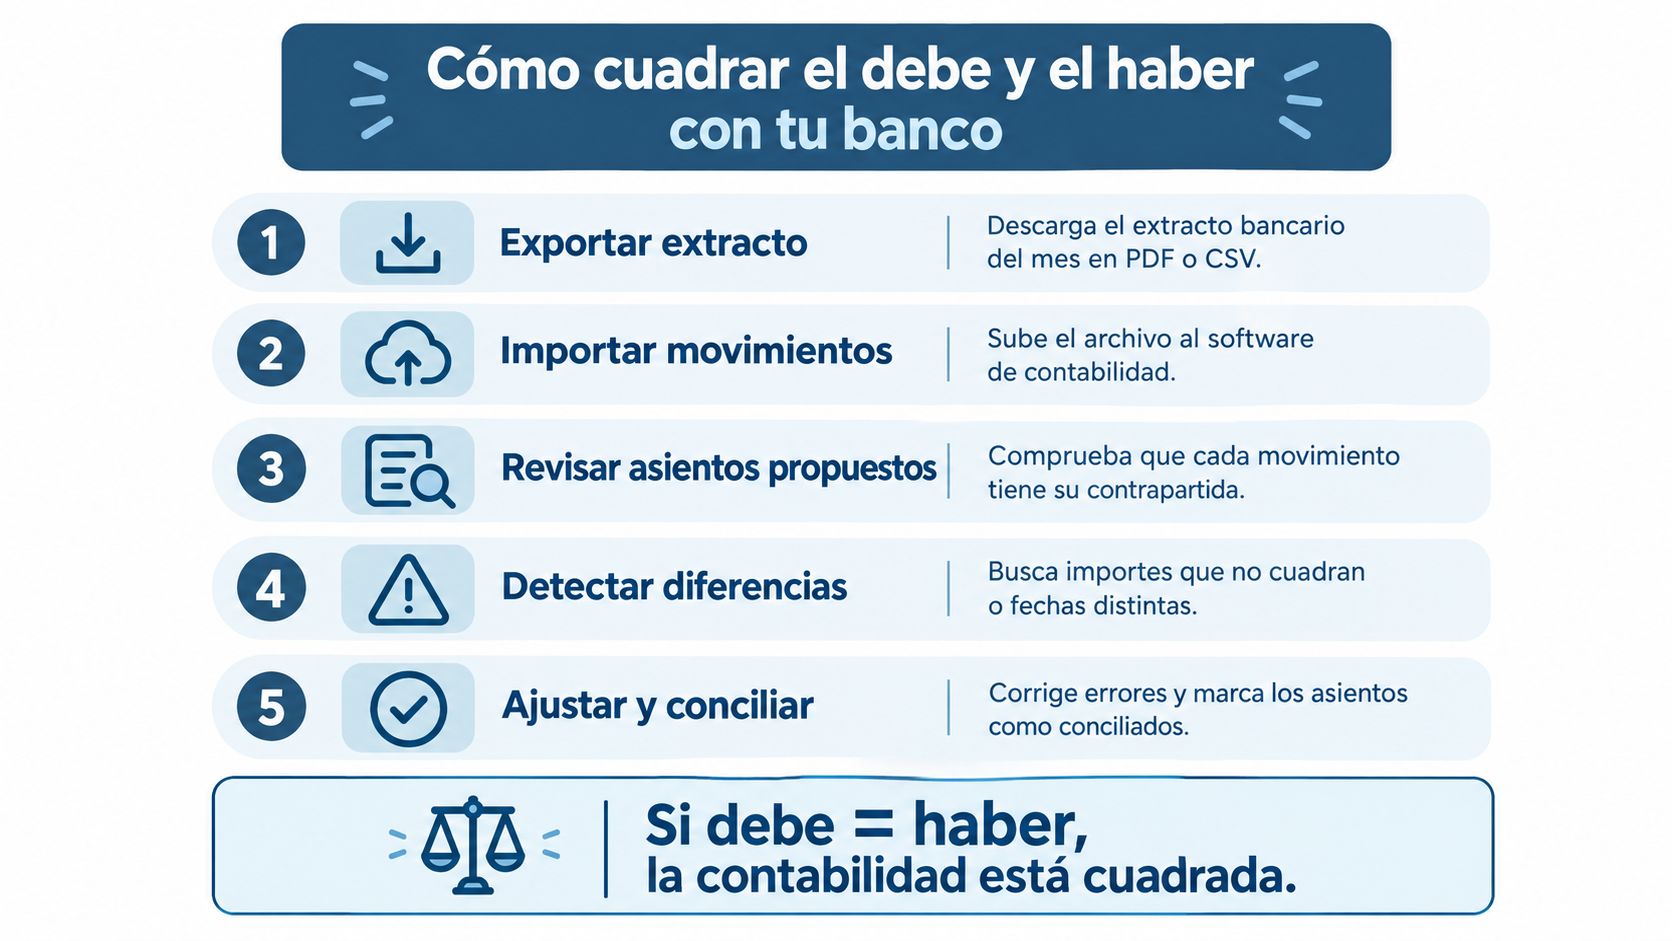
La contabilidad no se cierra cuando el programa propone el asiento. Se cierra cuando lo comparas con el banco y ves que cada movimiento tiene su sitio. La conciliación bancaria sirve para detectar errores, duplicidades y cargos que pasaron desapercibidos, algo muy útil cuando el día a día mezcla cobros, pagos, IVA y recibos domiciliados.
Tres diferencias típicas que dan guerra
Hay descuadres que no tienen misterio. Suelen venir de movimientos muy normales en la operativa de un autónomo o una microempresa:
Comisiones bancarias. El banco las carga directamente y, si no las registras, el saldo contable ya no coincide con el extracto.
Recibos domiciliados. Salen de la cuenta antes de que alguien los clasifique bien, sobre todo cuando la factura llega tarde o llega con datos incompletos.
Transferencias entre cuentas propias. Solo cambias dinero de una cuenta a otra. Si eso se registra como ingreso o gasto, la contabilidad cuenta una historia que no existe.
Qué mirar cuando “cuadra” pero no convence
Si el debe y el haber no suman lo mismo, hay un error de registro o de transcripción, y conviene revisarlo antes de cerrar el mes. Aun así, también puede ocurrir lo contrario, que el asiento cuadre y esté mal imputado. Un banco puede mostrar un cargo correcto y, sin embargo, estar colocado en la cuenta equivocada o con la contrapartida mal elegida.
Por eso merece la pena revisar tres cosas, una por una:
Fecha correcta. Un cargo que aparece en enero puede corresponder a una factura de diciembre.
Cuenta correcta. No es lo mismo apuntar una compra como gasto que como inmovilizado.
Contrapartida real. Si cobras a un cliente, comprueba que se cancele el cliente y no que se duplique el ingreso.
Si usas herramientas que automatizan parte del trabajo, la clave está en no delegar el criterio. La conciliación bancaria automatizada ayuda a ordenar movimientos, pero sigue haciendo falta revisar excepciones, comisiones y traspasos internos.
Checklist de cierre mensual
Extractos revisados y movimientos sin clasificar a cero.
IVA contrastado con facturas emitidas y recibidas.
Nóminas verificadas con sus retenciones y pagos asociados.
Préstamos comprobados para separar deuda de otros conceptos.
Facturas digitales archivadas y localizables.
Con esta rutina, el debe y el haber dejan de parecer una fórmula de academia y se convierten en un control real sobre lo que entra, lo que sale y lo que todavía está pendiente de cobrar.
El PGC, Veri*Factu y la nueva normalidad digital
En España, el Plan General de Contabilidad es obligatorio para todas las empresas, sean individuales o societarias, y las que cumplan ciertos requisitos pueden aplicar el PGC de Pymes, según el Real Decreto 1514/2007. La mecánica base no cambia. Cada operación afecta al menos a dos cuentas y mantiene el equilibrio entre debe y haber. Lo que varía es el grado de detalle y la forma de presentar la información.
La partida doble sigue, pero el contexto cambia
La reforma de 2007 adaptó la contabilidad española a normas internacionales y dejó un marco más ligero para las pequeñas empresas. En lenguaje de autónomo, la estructura sigue siendo la misma, pero el traje puede ir menos cargado.
Ahora entra otro actor. Veri*Factu y la factura electrónica empujan a registrar mejor, antes y con más trazabilidad documental. Si el software genera registros inalterables o trazables, la duda ya no se limita a “en qué columna va esto”. También importa qué haces con una factura rectificativa, con una anulada o con una venta que sigue pendiente de cobro.
La adaptación no se nota solo en la contabilidad interna. También afecta a cómo ordenas los justificantes, cómo enlazas cada asiento con su factura y cómo revisas después una conciliación bancaria o un IVA ya presentado. Para un autónomo, eso significa menos margen para improvisar y más necesidad de tener cada movimiento bien descrito desde el origen.
El dato que explica por qué tanta gente sigue perdida
En una información publicada en 2025, distintas estimaciones situaban en torno al 8% la proporción de pymes y autónomos que ya habían implantado el sistema, mientras más del 60% seguía sin iniciar la adaptación o sin un plan definido, según ABC sobre la transición a factura electrónica y Veri*Factu. Como es un dato publicado para ese contexto temporal, conviene leerlo como una foto de esa transición, no como una cifra fija.
Además, no todo el mapa español funciona igual. En el País Vasco existen sistemas propios, como TicketBAI, así que aplicar una regla general sin mirar territorio puede llevarte a simplificaciones peligrosas.
Errores típicos al llevar el debe y el haber
El primer error no es técnico. Es mental. Consiste en creer que debe = entra dinero y haber = sale dinero. Suena cómodo, se recuerda rápido y falla en cuanto cobras una factura, pagas un préstamo o registras IVA. El ICAC, al presentar el Marco Conceptual del PGC, deja claro que cuadrar no basta. Hay que reconocer, valorar y clasificar bien cada hecho económico.
Cinco tropiezos bastante humanos
Confundir banco con caja. Si mezclas efectivo y cuenta bancaria en un solo saco, pierdes visibilidad real de tesorería.
No periodificar. Un gasto puede pertenecer a otro ejercicio aunque lo pagues ahora. Si no respetas eso, inflas o recortas resultados.
Saltarte conciliaciones. Entonces los errores se quedan viviendo contigo varios meses, pagando poco alquiler y dando mucha guerra.
Dejar facturas sin clasificar. El cierre se llena de parches, y el IVA puede salir mal.
Registrar por intuición verbal. “Suena a gasto” no es un criterio contable. Es una trampa con buena prensa.
Un plan de 7 días para recuperar el control
Llévalo como rutina corta, no como maratón trimestral:
Lunes de caja. Revisa si has usado efectivo y si está separado del banco.
Martes de proveedores. Clasifica facturas recibidas y comprueba qué sigue pendiente.
Miércoles de cobros. Mira clientes abiertos y detecta facturas emitidas que aún no han pasado a banco.
Jueves de nóminas. Verifica documentos, pagos y retenciones.
Viernes de IVA. Comprueba que emitidas y recibidas tengan sentido y soporte documental.
Sábado de conciliación. Une extracto y contabilidad, sin heroísmo pero sin dejar flecos.
Domingo de visión estratégica. Mira el negocio desde arriba. Beneficio, caja y deudas no cuentan la misma historia.
Entender el debe y el haber es entender qué te está contando tu empresa, sin subtítulos raros.
Si corriges estos cinco errores y mantienes esa cadencia semanal, la contabilidad deja de ser un castigo retro y se convierte en algo mucho más útil. Un panel de mando de verdad.
Si quieres dejar de adivinar en qué columna va cada cosa y empezar a leer tu negocio con claridad, dedica esta semana a revisar una factura emitida, su cobro, una factura recibida y su pago. Haz el ejercicio completo, con debe y haber, y compáralo con tu banco. Ahí es donde se enciende la bombilla. Y si prefieres apoyarte en una herramienta que centralice facturas, asientos, tesorería y conciliación para una microempresa española, puedes echar un vistazo a bcount y comprobar si encaja con tu forma de trabajar.

Comentarios