Libro diario y libro mayor diferencias clave explicadas

El libro diario es el registro cronológico obligatorio de cada operación, mientras que el libro mayor reorganiza esa misma información por cuentas y es complementario, no obligatorio en España. El diario cuenta qué pasó y cuándo, y el mayor muestra cómo queda cada cuenta después de esos movimientos.
Si acabas de constituir una sociedad limitada, es normal que dos nombres tan parecidos parezcan diseñados para poner a prueba tu paciencia. Abres una carpeta de contabilidad y aparecen el libro diario y el libro mayor. ¿Hay que rellenar los dos? ¿Uno sustituye al otro? ¿Por qué existen dos registros para las mismas operaciones?
La respuesta práctica es sencilla: el diario registra la película completa de la empresa en orden temporal y el mayor clasifica cada escena según la cuenta afectada. Uno conserva la historia; el otro ordena a los protagonistas para que puedas saber cuánto hay en el banco, cuánto debe un cliente o qué saldo mantiene un proveedor.
Registro | Qué organiza | Para qué sirve | Obligación en España |
|---|---|---|---|
Libro diario | Operaciones por orden cronológico | Dejar constancia de cada asiento | Obligatorio |
Libro mayor | Movimientos agrupados por cuentas | Consultar saldos y analizar la contabilidad | Complementario y no obligatorio como libro legal independiente |
Entender esta relación te ayuda a trabajar mejor con tu asesoría, revisar una conciliación bancaria y detectar un descuadre sin mirar una lista interminable de apuntes. También es una pieza importante para quien busca organizar la contabilidad de una pyme sin convertir cada factura en una pequeña expedición espacial.
Índice
Qué son el libro diario y el libro mayor de un vistazo - La misma realidad vista desde dos ángulos
Cómo funciona cada libro en el ciclo contable - El diario como bitácora cronológica - El mayor como fichero por cuentas
Diferencias clave entre libro diario y libro mayor - Comparativa libro diario vs libro mayor - La diferencia que importa al trabajar
Ejemplo práctico de asientos y traspaso entre libros - Primero se registra el asiento - Después se traslada al mayor - Qué ocurre cuando hay mucho volumen
Obligaciones legales en España y legalización de libros - Qué exige el marco mercantil - La legalización no sustituye al control
Cuándo usar cada libro según tu tipo de negocio - Un autónomo con pocas operaciones - Una pyme de servicios con clientes recurrentes - Una startup en crecimiento
Recomendación final y el impacto de VeriFactu - Qué cambia con la automatización
Qué son el libro diario y el libro mayor de un vistazo
Lucía acaba de poner en marcha su SL de diseño. Durante la primera semana emite una factura, paga una suscripción de software, recibe una factura de un proveedor y cobra una venta en el banco. En el diario, esas operaciones aparecen una detrás de otra, siguiendo su orden temporal.
Cuando Lucía quiere responder a otra pregunta, por ejemplo, “¿cuánto debo todavía a mis proveedores?”, mirar el diario completo resulta poco cómodo. Ahí entra el mayor: toma los movimientos relacionados con proveedores y los agrupa en sus cuentas correspondientes. La información no cambia, pero la perspectiva sí.
La misma realidad vista desde dos ángulos
El libro diario es el registro de primera entrada. Cada operación se convierte en un asiento con su fecha, concepto, cuentas afectadas y cantidades en el Debe y el Haber. El libro mayor recibe esos movimientos y los ordena por cuentas, de forma que cada una muestra su propio recorrido y saldo.
La normativa contable española trata el diario como el libro base de la contabilidad ordenada. La Agencia Tributaria explica las obligaciones contables y registrales, incluido el registro diario de las operaciones y las condiciones para agrupar determinados totales cuando el detalle permanece en otros registros concordantes.
El mayor no compite con el diario. Lo complementa. Si el diario es una bitácora donde el capitán anota cada maniobra, el mayor es el panel que indica el estado de cada compartimento de la nave. Consultas distintas, herramienta distinta.
La regla para no confundirse: el diario responde “¿qué ocurrió y cuándo?”, mientras que el mayor responde “¿cómo queda cada cuenta?”.
Esa diferencia será la clave para entender la legalidad, el traspaso de asientos, los casos de uso y el efecto de la automatización. No hay dos contabilidades separadas, sino dos formas de ordenar la misma contabilidad.
Cómo funciona cada libro en el ciclo contable
El ciclo empieza con una operación real y con un documento que la respalda, como una factura, un justificante bancario o un recibo. El contable analiza el hecho económico y lo convierte en un asiento en el diario. Después, los importes de ese asiento se trasladan a las cuentas correspondientes del mayor.
El diario como bitácora cronológica
El libro diario comienza con el asiento de apertura derivado del inventario inicial. A partir de ahí, recoge las operaciones por orden cronológico y expresa cada asiento en términos de cargo y descargo, es decir, mediante el Debe y el Haber.
El Código de Comercio indica que primero debe reflejarse el inventario inicial y, después, las operaciones de la empresa día a día. La documentación jurídica que reproduce estas reglas también señala que las cuentas de cada persona u objeto se abren en el mayor y reciben los asientos del diario relacionados con ellas, respetando el orden de las fechas. Puedes consultar esa redacción del régimen contable mercantil.
El diario funciona como una secuencia. Si una empresa compra material, paga una cuota bancaria y cobra a un cliente, cada hecho aparece en su lugar temporal. No muestra de forma inmediata todo el historial de una cuenta, porque su prioridad es conservar el orden de los acontecimientos.
El mayor como fichero por cuentas
El libro mayor reorganiza los asientos. Abre una ficha para cada cuenta, como bancos, clientes, proveedores, ventas o gastos, y coloca cada movimiento en su Debe o en su Haber. Así puedes seguir la evolución de una cuenta sin recorrer todas las operaciones de la empresa.
La técnica no consiste en copiar datos al azar. Cada apunte del mayor debe mantener el vínculo con el asiento del diario y con el documento fuente. Esa trazabilidad permite pasar de un saldo a los movimientos que lo forman y, desde esos movimientos, a la factura o justificante correspondiente. El mayor convierte un flujo temporal en una vista analítica por cuenta, tal como explica esta guía sobre la función del libro mayor.
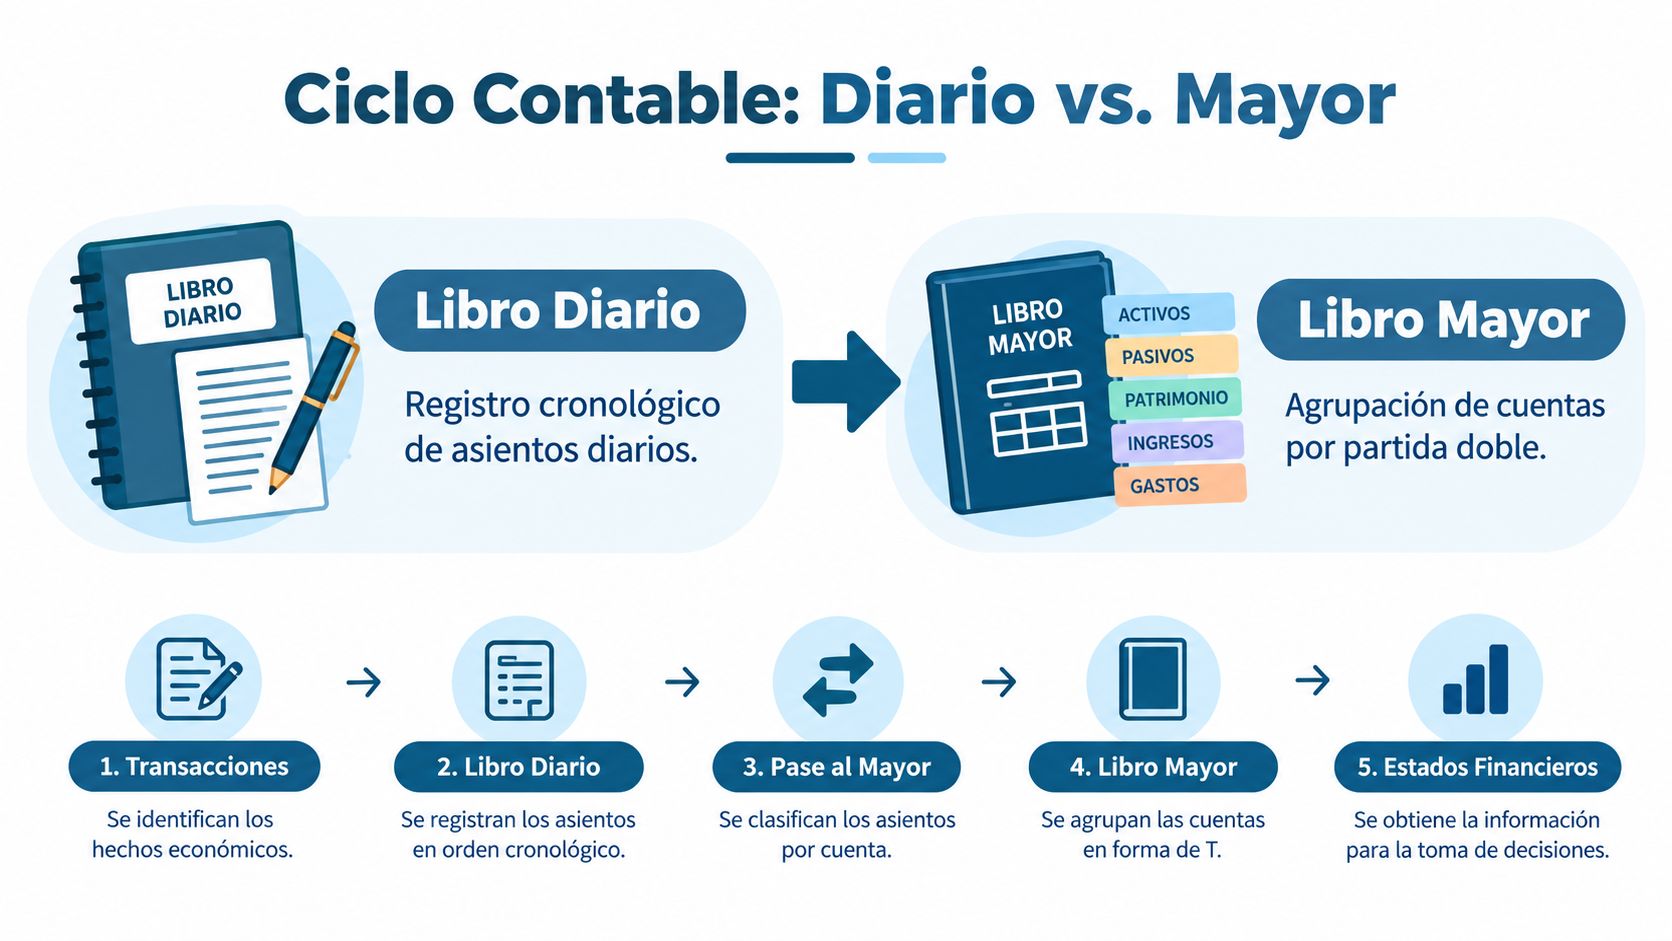
La confusión habitual aparece cuando alguien cree que el mayor registra operaciones nuevas. No lo hace. El diario captura el hecho y el mayor lo clasifica. Si la clasificación no coincide con el asiento original, la contabilidad pierde coherencia, por eso los programas contables suelen generar ambos registros desde una misma introducción de datos.
Diferencias clave entre libro diario y libro mayor
La comparación más útil no se queda en “uno va por fechas y otro por cuentas”. También conviene observar qué pregunta responde cada registro, cuál es su posición en el ciclo y qué valor aporta al control del negocio.
Comparativa libro diario vs libro mayor
Criterio | Libro diario | Libro mayor |
|---|---|---|
Finalidad | Registrar los hechos económicos | Analizar los movimientos y saldos por cuenta |
Orden de registro | Cronológico | Agrupado por cuentas |
Obligatoriedad legal | Obligatorio como libro contable exigido | Complementario y no obligatorio como libro legal independiente |
Estructura del asiento | Asiento completo con concepto, Debe y Haber | Movimientos de cada cuenta en su Debe y Haber |
Utilidad práctica | Saber qué ocurrió y cuándo | Saber cómo queda cada cuenta y revisar saldos |
Relación con el ciclo | Registro de primera entrada | Reorganización de la información del diario |
El diario ofrece una vista temporal. Es especialmente útil cuando quieres localizar cuándo se registró una operación, comprobar la secuencia de los asientos o revisar si una factura entró en el periodo correcto.
El mayor ofrece una vista analítica. Si necesitas saber los movimientos de un banco, de un proveedor o de un cliente concreto, resulta más directo consultar su cuenta agrupada. La propia doctrina contable describe el diario como el registro de primera entrada y el mayor como un libro complementario que reorganiza la misma información por cuentas, como recoge esta publicación del ICAC sobre la evolución de la contabilidad.
La diferencia que importa al trabajar
Un diario puede estar perfectamente ordenado y, aun así, resultar poco práctico para tomar una decisión rápida. Buscar todos los cobros de un cliente dentro de una secuencia general exige revisar operaciones de naturaleza muy distinta.
El mayor facilita esa lectura porque reúne los movimientos relacionados. También ayuda a verificar saldos, localizar partidas pendientes y conservar la trazabilidad con el asiento de origen. Por eso su valor es operativo aunque la normativa no lo trate como un libro legal independiente obligatorio.
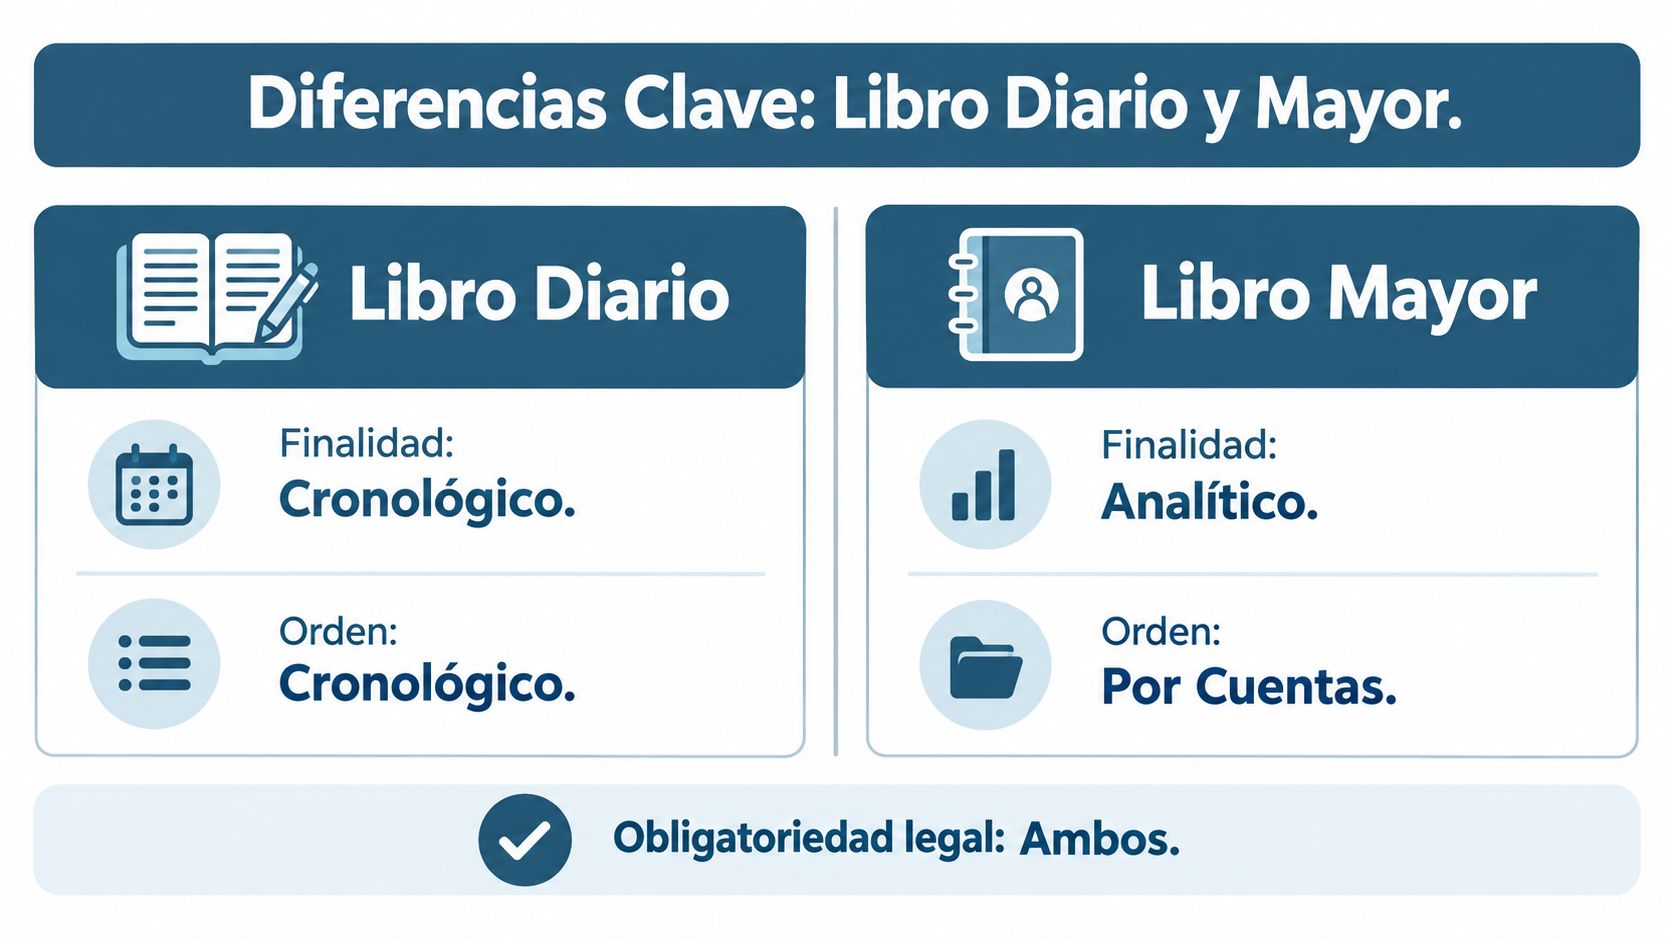
Diferenciador esencial: el diario conserva el orden de la historia contable; el mayor permite leer el estado de cada cuenta.
Ejemplo práctico de asientos y traspaso entre libros
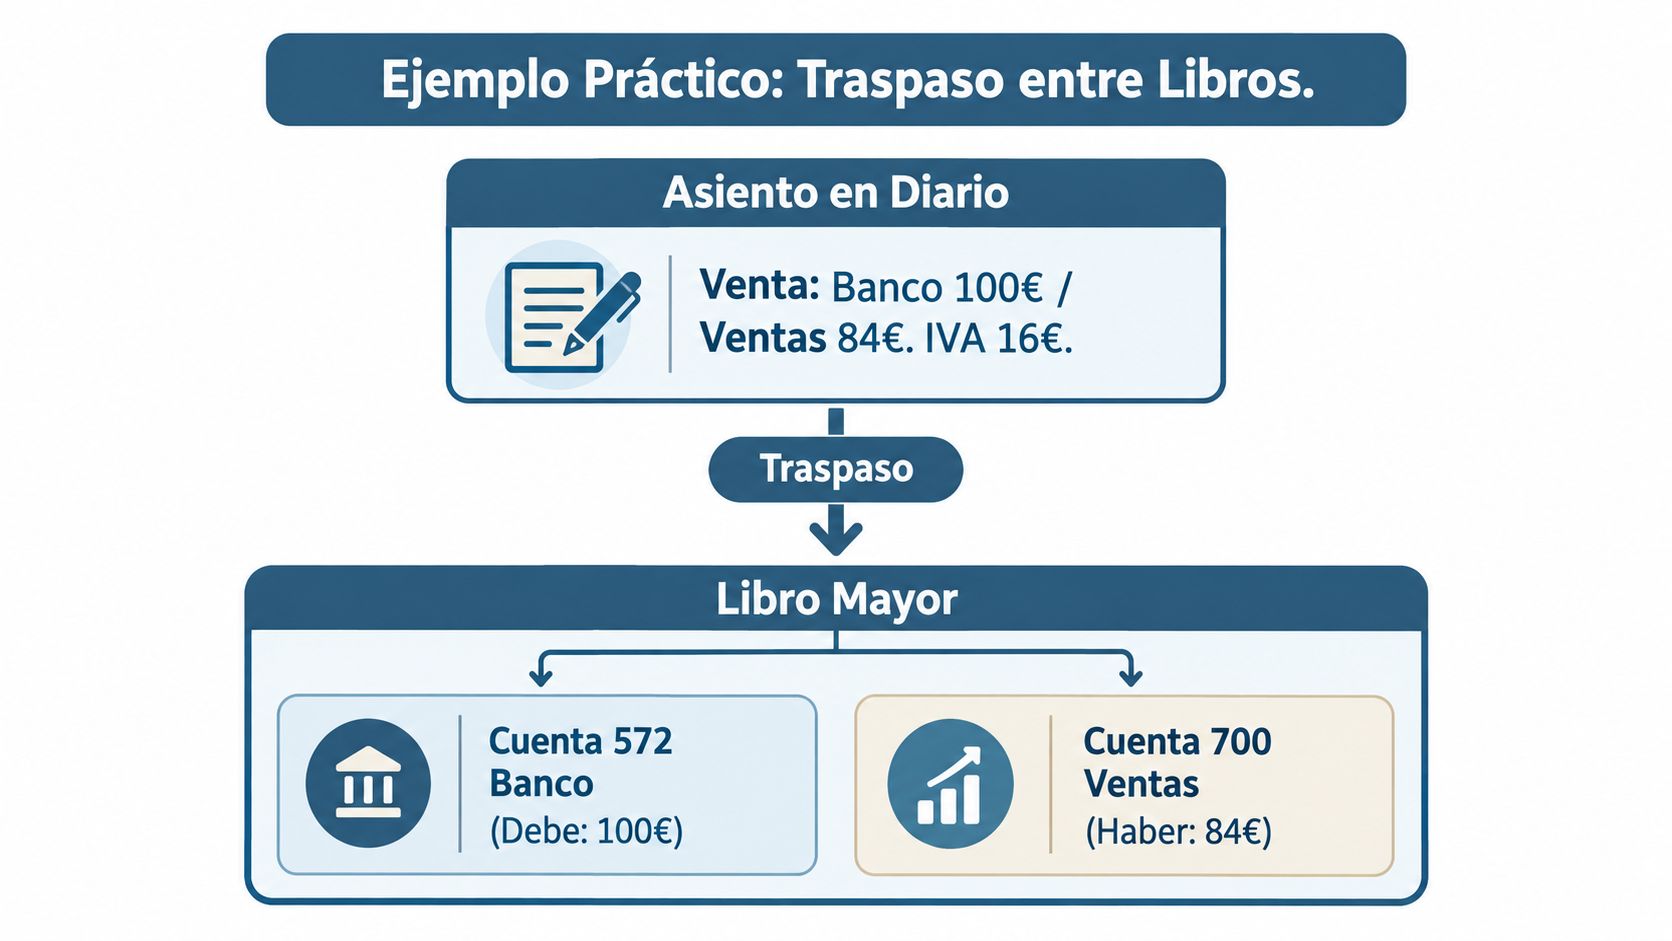
Una venta sencilla permite ver la relación sin llenar la pizarra de jeroglíficos. Supón una operación en la que la empresa cobra por banco 100 €, de los cuales 84 € corresponden a ventas y 16 € al IVA repercutido.
Primero se registra el asiento
En el libro diario, la operación aparece como un asiento completo:
Cuenta | Debe | Haber |
|---|---|---|
Banco | 100 € | |
Ventas | 84 € | |
IVA repercutido | 16 € |
El asiento refleja la partida doble. El banco aumenta en el Debe, mientras que la venta y el IVA repercutido se registran en el Haber. No son tres operaciones distintas, sino un único hecho económico descompuesto en las cuentas que intervienen.
Ahora añade una compra a un proveedor. Si la empresa recibe una factura y queda pendiente de pago, el diario recogerá el gasto o la compra en el Debe y la deuda con el proveedor en el Haber. El asiento completo conserva el contexto de la operación, que es precisamente lo que hace útil al diario como registro de primera entrada.
Después se traslada al mayor
En el mayor, el asiento de la venta se separa por cuentas:
Banco: aparece un movimiento de 100 € en el Debe.
Ventas: aparece un movimiento de 84 € en el Haber.
IVA repercutido: aparece un movimiento de 16 € en el Haber.
La compra al proveedor también se despieza. La cuenta de compras o gasto recibe su movimiento y la cuenta del proveedor acumula la deuda. Si después se paga la factura, ese pago aparecerá en la cuenta del proveedor y en la cuenta bancaria, con lo que el mayor permitirá comprobar cómo cambia cada saldo.
Qué ocurre cuando hay mucho volumen
Con pocas operaciones, el traspaso puede revisarse con facilidad. Cuando el volumen crece, la práctica contable admite trabajar con resúmenes diarios o mensuales, siempre que el detalle permanezca en libros o registros concordantes y la trazabilidad no desaparezca. La documentación mercantil sobre la técnica de traslado por partida doble recoge esta lógica de acumulación y clasificación.
El objetivo no es producir más papeles porque sí. Es mantener dos lecturas coherentes: una cronológica para reconstruir los hechos y otra por cuentas para interpretar sus efectos.
Obligaciones legales en España y legalización de libros
Una factura se emite, se registra y después debe poder explicarse. En España, esa cadena tiene una base mercantil concreta: el libro diario es obligatorio para llevar una contabilidad ordenada, mientras que el libro mayor cumple una función complementaria y no constituye, por sí solo, un libro legal independiente.
El diario recoge las operaciones siguiendo su orden temporal. La normativa permite anotar conjuntamente los totales de periodos no superiores al trimestre cuando el detalle permanece en otros libros o registros concordantes. La clave está en conservar la conexión: cada total debe poder relacionarse con sus operaciones, documentos y justificantes.
Qué exige el marco mercantil
La empresa debe legalizar sus libros contables por vía telemática en el Registro Mercantil dentro de los cuatro meses siguientes al cierre del ejercicio social, según la información oficial sobre libros obligatorios. La presentación electrónica sustituye al antiguo libro en papel como práctica habitual, pero no elimina la obligación de mantener los registros correctamente formados.
El mayor puede no ser obligatorio como libro legal separado y, aun así, resultar muy útil. Permite revisar los movimientos de cada cuenta, comprobar saldos y detectar si un asiento terminó en la cuenta adecuada. La explicación sobre el libro mayor contable y su carácter complementario ayuda a distinguir la exigencia formal de su valor operativo.
La legalización no sustituye al control
Legalizar un archivo no arregla una contabilidad incoherente. La empresa debe conservar un sistema que relacione cada asiento con su factura, recibo, extracto bancario u otro documento de origen. Diario y mayor funcionan juntos: uno conserva la película cronológica y el otro ordena las escenas por cuenta.
En 2026, la automatización y Veri*Factu refuerzan esa trazabilidad. Los programas pueden generar registros, enlazar documentos y actualizar saldos con menos intervención manual. El mayor, por tanto, deja de ser una hoja que alguien revisa al final del mes y se convierte en una vista de control para localizar errores, cobros pendientes o movimientos inusuales. La tecnología ayuda, pero la responsabilidad contable sigue siendo de la empresa.
Si necesitas ampliar el mapa documental, consulta esta guía completa sobre los libros oficiales de contabilidad y su legalización. El objetivo final es sencillo: poder explicar cada cifra sin necesitar una lupa ni tres cafés.
Cuándo usar cada libro según tu tipo de negocio
No todos los negocios necesitan consultar el mayor con la misma frecuencia. La obligación legal del diario es común, pero la intensidad del control por cuentas cambia según el número de operaciones, la variedad de clientes y la complejidad de los cobros y pagos.
Un autónomo con pocas operaciones
Un profesional que trabaja con pocos clientes y realiza pocas operaciones puede apoyarse en un diario bien mantenido y en registros auxiliares que conserven el detalle. Si utiliza anotaciones conjuntas de totales por periodos no superiores al trimestre, debe asegurarse de que el detalle permanece disponible en otros registros concordantes.
En este escenario, el mayor puede consultarse cuando se necesita revisar una cuenta concreta, preparar información para la asesoría o comprobar un saldo. No hace falta convertir cada movimiento en una ceremonia contable, pero sí mantener el orden y la conexión documental.
Una pyme de servicios con clientes recurrentes
Una empresa de servicios con clientes recurrentes suele necesitar una lectura más frecuente por cuentas. El diario contará la secuencia de facturación, cobros, gastos y pagos. El mayor permitirá separar los movimientos de cada cliente, de los bancos y de los proveedores.
Esa clasificación ayuda a responder preguntas cotidianas:
Clientes: qué importes siguen pendientes de cobro.
Bancos: qué movimientos han afectado al saldo contable.
Proveedores: qué facturas se han registrado y cuáles permanecen pendientes.
Ventas: qué ingresos se han acumulado en la cuenta correspondiente.
La ventaja no está solo en ver un saldo. También puedes abrir el camino de vuelta hacia el asiento y el documento fuente, algo esencial cuando una cantidad no encaja con la realidad del negocio.
Una startup en crecimiento
Una startup que incorpora personal, herramientas, proveedores y clientes en distintos momentos genera un flujo de asientos más difícil de revisar manualmente. El diario sigue siendo la columna cronológica, pero el mayor se convierte en una consola de control por cuentas.
La automatización puede registrar los asientos y actualizar las cuentas relacionadas sin obligar a una persona a repetir el mismo dato en varios lugares. Aun así, la tecnología no decide por sí sola si un documento está bien interpretado o si una operación requiere criterio contable. La revisión y la trazabilidad siguen siendo necesarias.
La orientación depende de tu situación. Diario siempre, mayor según la necesidad de análisis, volumen y control. En cuanto el negocio deja de caber en una lectura rápida del banco y de las facturas pendientes, consultar el mayor deja de ser una comodidad y pasa a ser una forma sensata de pilotar.
Recomendación final y el impacto de Veri*Factu
La mejor forma de trabajar no consiste en elegir entre diario y mayor. Consiste en usar el diario como registro cronológico fiable y el mayor como lectura analítica de esa misma información. El primero conserva el recorrido de cada operación; el segundo ayuda a entender el estado de clientes, bancos, proveedores, ventas y gastos.
El cambio relevante de los últimos 12 meses es la adaptación a Veri*Factu y a los sistemas de facturación digital en España. Ya existen publicaciones de 2025-2026 sobre empresas de servicios y software adaptado, y el foco deja de estar solo en qué libro es cada uno. La cuestión práctica pasa a ser cómo se registran y trazan correctamente las operaciones para cumplir con los nuevos sistemas informáticos de facturación, como recoge esta referencia sobre Veri*Factu aplicado a empresas de servicios.
Qué cambia con la automatización
La automatización no elimina la lógica del mayor. La reconfigura. Un sistema puede generar el asiento a partir de una factura, clasificarlo por cuentas, actualizar saldos y facilitar la conciliación bancaria. El usuario deja de repetir transcripciones, pero todavía necesita revisar excepciones, documentos y criterios contables.
Para un autónomo, la prioridad es tener el diario ordenado y una visión clara de sus saldos. Para una pyme, conviene mantener un mayor actualizado que permita controlar clientes, bancos y proveedores. Para una startup, la automatización debe preservar el vínculo entre factura, asiento, cuenta y movimiento bancario.
Una opción como bcount combina facturación, captura y clasificación documental, contabilidad, automatización de asientos, conciliación bancaria y seguimiento de obligaciones desde una misma plataforma. Puedes ampliar la perspectiva práctica en su guía sobre qué es Veri*Factu y cómo afecta a las empresas.
Entender la diferencia entre ambos libros devuelve control al empresario. Ya no miras una lista de apuntes sin contexto: sabes qué ocurrió, dónde quedó registrado y qué cuenta refleja su efecto.
Si quieres dejar de perseguir facturas, saldos y fechas en carpetas separadas, solicita una demostración de bcount y revisa cómo centralizar tu facturación, contabilidad, conciliación bancaria y obligaciones empresariales en un único Centro de Mando.

Comentarios