Cuentas anuales registro mercantil: plazos y consecuencias
Una sociedad limitada con el ejercicio cerrado el 31 de diciembre tiene que aprobar sus cuentas antes del 30 de junio y depositarlas en el Registro Mercantil antes del 30 de julio. Son dos plazos encadenados: seis meses desde el cierre para la junta general y un mes desde esa aprobación para el depósito.
¿Y si la fecha que manda no fuera el 31 de diciembre? Ahí empieza el lío. La mayoría de guías sobre cuentas anuales y Registro Mercantil explican el calendario como si fuera una cuenta atrás fija, cuando en realidad el reloj arranca el día en que la junta aprueba las cuentas. Cambia la fecha de la junta y cambia el plazo. Cambia el cierre del ejercicio y cambia todo lo anterior. Reformula las cuentas y el reloj vuelve a empezar.
Ese detalle es el que provoca la mayoría de los sustos de julio y el que convierte una gestoría en un cuello de botella. Vamos a desmontarlo paso a paso: qué se presenta, quién está obligado, cómo se calcula tu fecha exacta y qué pasa si el depósito se rechaza o llega tarde.
Índice
Calendario de depósito según el cierre del ejercicio - Las cuatro fechas clave según el cierre del ejercicio
Quién debe depositar las cuentas en el Registro Mercantil - Los tres casos fronterizos donde se falla
Qué son las cuentas anuales y qué documentos forman el expediente - Lo que va dentro del expediente
Novedades de los modelos que cambian la preparación - Digitalizar no es validar
Qué pasa si llegas tarde y cómo ponerte al día - La excepción que casi nadie usa - La regla que más se desconoce
Calendario de depósito según el cierre del ejercicio
Con cierre a 31 de diciembre, la respuesta corta es la del principio: aprobación antes del 30 de junio, depósito antes del 30 de julio. Pero esas dos fechas funcionan como dos semáforos distintos. El primero controla la gobernanza: los administradores formulan las cuentas y la junta general las aprueba. El segundo controla la publicidad registral y se cuenta desde la aprobación, nunca desde el cierre. El texto consolidado de la normativa societaria que publica el BOE lo formula sin ambigüedad: la sociedad presenta sus cuentas en el Registro Mercantil correspondiente a su domicilio social dentro del mes siguiente a su aprobación por la junta general. La obligación no depende de tener beneficios, sino de estar legalmente obligada a dar publicidad a las cuentas.
Traducido a la práctica: si tu junta se celebra el 12 de junio, tu mes vence el 12 de julio, no el 30. Y si se celebra el 30 de junio, el depósito vence el 30 de julio. Unos días de diferencia en el acta pueden salvarte el mes o convertir julio en un escape de hotel con malas vistas: llegas, pero con estrés.
Las cuatro fechas clave según el cierre del ejercicio
La columna de formulación es el plazo habitual de los administradores, los tres primeros meses del ejercicio siguiente. No es el límite legal de aprobación. Puedes aprobar antes de lo que marca la tabla y, entonces, tu depósito también se adelanta.
Cierre del ejercicio | Formular antes de (habitual) | Aprobar antes de | Depositar antes de |
|---|---|---|---|
31 de diciembre | 31 de marzo | 30 de junio | 30 de julio |
31 de marzo | 30 de junio | 30 de septiembre | 30 de octubre |
30 de junio | 30 de septiembre | 31 de diciembre | 31 de enero |
30 de septiembre | 31 de diciembre | 31 de marzo | 30 de abril |
La tabla sirve como mapa rápido, pero el calendario real se afina con la fecha del acta. Piensa en el cierre del ejercicio como la fecha en que se cierra la maleta y en la junta como el momento en que se entrega. El plazo de depósito empieza cuando esa entrega queda aprobada.
Truco de agenda: en cuanto se convoque la junta, anota en el calendario el día de celebración y el mes que vence después. Ese mes empieza en la fecha del acta, no en la del cierre.
Quién debe depositar las cuentas en el Registro Mercantil
Deposita quien tiene forma mercantil inscrita. Un autónomo persona física no presenta cuentas en el Registro Mercantil porque sus obligaciones son fiscales, no registrales. Una sociedad limitada, sí, aunque facture poco, aunque esté dormida y aunque cierre el año con pérdidas.
La escala del trámite ayuda a entender que no es un trámite de grandes: según la Estadística Mercantil 2023 de los registradores, ese año se registraron 1.303.766 depósitos de cuentas anuales, el segundo nivel histórico más alto.
Tipo de entidad | Deposita en el Registro Mercantil | Motivo |
|---|---|---|
Sociedad limitada (SL) | Sí | Obligación mercantil desde el primer ejercicio completo |
Sociedad limitada unipersonal | Sí | Mismo régimen que una SL con un solo socio |
Sociedad anónima (SA) | Sí | Obligación mercantil con plazos de aprobación equivalentes |
Autónomo persona física | No | Sus obligaciones son fiscales, no de depósito mercantil |
Sociedad civil sin forma mercantil | No | No se inscribe como sociedad mercantil |
Los tres casos fronterizos donde se falla
El autónomo que se convierte en SL. Desde que la escritura se inscribe, la sociedad tiene obligación de depositar. No hay periodo de gracia por ser pequeño ni por haber empezado con un cliente y una mesa plegable. El primer depósito llega tras el primer cierre y la primera aprobación.
La sociedad dormida. No facturar no equivale a no existir. Una sociedad sin actividad sigue teniendo que formular, aprobar y depositar cuentas, con la particularidad de que sus estados serán cortos y su memoria, más todavía.
La sociedad de nueva creación. Su primer ejercicio puede no coincidir con el año natural: si se constituye en mayo y los estatutos fijan cierre el 31 de diciembre, el primer depósito será corto y su calendario se calcula desde esa fecha de cierre.
Y una confusión muy extendida: el tamaño de la empresa decide el modelo de cuentas (normales, abreviadas o de pequeña dimensión), no la obligación de depositarlas. Si tienes dudas sobre qué modelo te toca, revisa los requisitos de las cuentas anuales abreviadas.
La comprobación definitiva es simple: si tu empresa tiene escritura de sociedad mercantil inscrita, tiene obligación de depósito.
Qué son las cuentas anuales y qué documentos forman el expediente
Piensa en las cuentas anuales como el historial médico público de la sociedad. Nadie lo consulta a diario, pero el banco lo mira antes de darte financiación, el proveedor nuevo lo revisa antes de concederte un aplazamiento y el socio que entra lo lee antes de firmar. No es papeleo decorativo: es tu carta de presentación financiera.
Ese historial se construye con arreglo al Plan General de Contabilidad y se contrasta con tu contabilidad y con tu escritura. De ahí que un PDF improvisado a última hora no sirva: cualquier incoherencia entre lo que declaras y lo que tienes registrado salta en la calificación. Como resume el portal de los registradores, el depósito genera información pública y estructurada sobre solvencia, resultados, patrimonio y evolución financiera, útil para socios, acreedores, entidades financieras, proveedores y potenciales inversores.
Lo que va dentro del expediente
El depósito no es un balance colgado en una plataforma. Es un paquete con documentos obligatorios y documentos condicionales, y la resolución de modelos publicada en el BOE exige que la solicitud y los complementarios se ajusten a los modelos normalizados.
Documento | Cuándo se exige | Qué aporta |
|---|---|---|
Instancia de presentación | Siempre | Solicitud de depósito ajustada al modelo oficial |
Hoja de datos generales de identificación | Siempre | Identifica la sociedad y el ejercicio presentado |
Balance | Siempre | Situación patrimonial al cierre |
Cuenta de pérdidas y ganancias | Siempre | Resultado del ejercicio |
Estado de cambios en el patrimonio neto | Según el modelo aplicable | Movimientos del patrimonio neto |
Estado de flujos de efectivo | Cuando resulte exigible | Entradas y salidas de caja |
Memoria | Siempre | Criterios contables y explicaciones de las cifras |
Certificación de aprobación por la junta | Siempre | Acredita la fecha efectiva de aprobación |
Informe de gestión | Cuando sea exigible | Contexto de la gestión del ejercicio |
Informe de auditoría | Cuando la sociedad esté auditada | Opinión del auditor sobre las cuentas |
Dos documentos de esa lista merecen atención especial. La certificación de aprobación es la pieza que fija tu plazo, así que un acta mal fechada o sin el destino del resultado puede obligarte a rehacer el expediente. Y el estado de cambios en el patrimonio neto suele ser el que más dudas genera: aquí tienes una guía práctica sobre el estado de cambios en el patrimonio neto.
Un expediente incompleto no se rechaza con un simple aviso: genera un defecto registral y obliga a subsanar, con el desgaste de tiempo que eso supone. Y ojo con la idea de que solo depositan las empresas que ganan dinero. Una sociedad en pérdidas deposita exactamente igual, y suele ser la que más lo necesita para que terceros entiendan su situación.
Novedades de los modelos que cambian la preparación
Los modelos de depósito se actualizan y cada actualización puede añadir campos obligatorios. La Resolución de 23 de abril de 2024 publicada en el BOE modificó la memoria y el cuadro normalizado M27 para incorporar el número de facturas e importes cuyo plazo de pago se encuentra dentro del ámbito de la normativa de lucha contra la morosidad. Además, los modelos pasan a ser obligatorios para las cuentas formuladas, aprobadas y presentadas después de su publicación.
La consecuencia práctica es incómoda: no puedes tratar las cuentas anuales como un documento que se genera al final del ejercicio. Necesitas capturar durante todo el año facturación, vencimientos, pagos y saldos de proveedores con criterios consistentes, porque esos datos alimentan la memoria meses después.
Y hay otra capa. Para las cuentas presentadas desde 2025 se incorporaron el CNAE-2025 y cambios vinculados a la declaración del titular real, junto con nuevos documentos y asistentes en la aplicación D2, según explican los registradores al detallar el refuerzo del depósito digital D2. Ese mismo año, casi el 97% de los depósitos se presentó en formato digital y el depósito telemático alcanzó el 94,8%.
Digitalizar no es validar
Que casi todo se presente por vía telemática no significa que casi todo salga bien a la primera. La validación previa es donde se pierden los plazos, y no el envío del archivo. Antes de darle al botón, comprueba que:
El CNAE es el vigente, no el que arrastraste del expediente del año anterior al copiar la plantilla.
El titular real está declarado y su fecha se corresponde con la de la junta, no con la del cierre contable.
La certificación de aprobación incluye la aprobación, el destino del resultado, la fecha y el lugar de la junta.
La memoria cuadra con los estados y con el libro auxiliar de proveedores.
El modelo utilizado es el vigente en la fecha de formulación, no el del ejercicio previo.
Si el año se ha trabajado con datos completos, la revisión final solo confirma lo que ya estaba cerrado. Si no, se convierte en una carrera contra el calendario.
Cómo preparar y presentar el depósito paso a paso
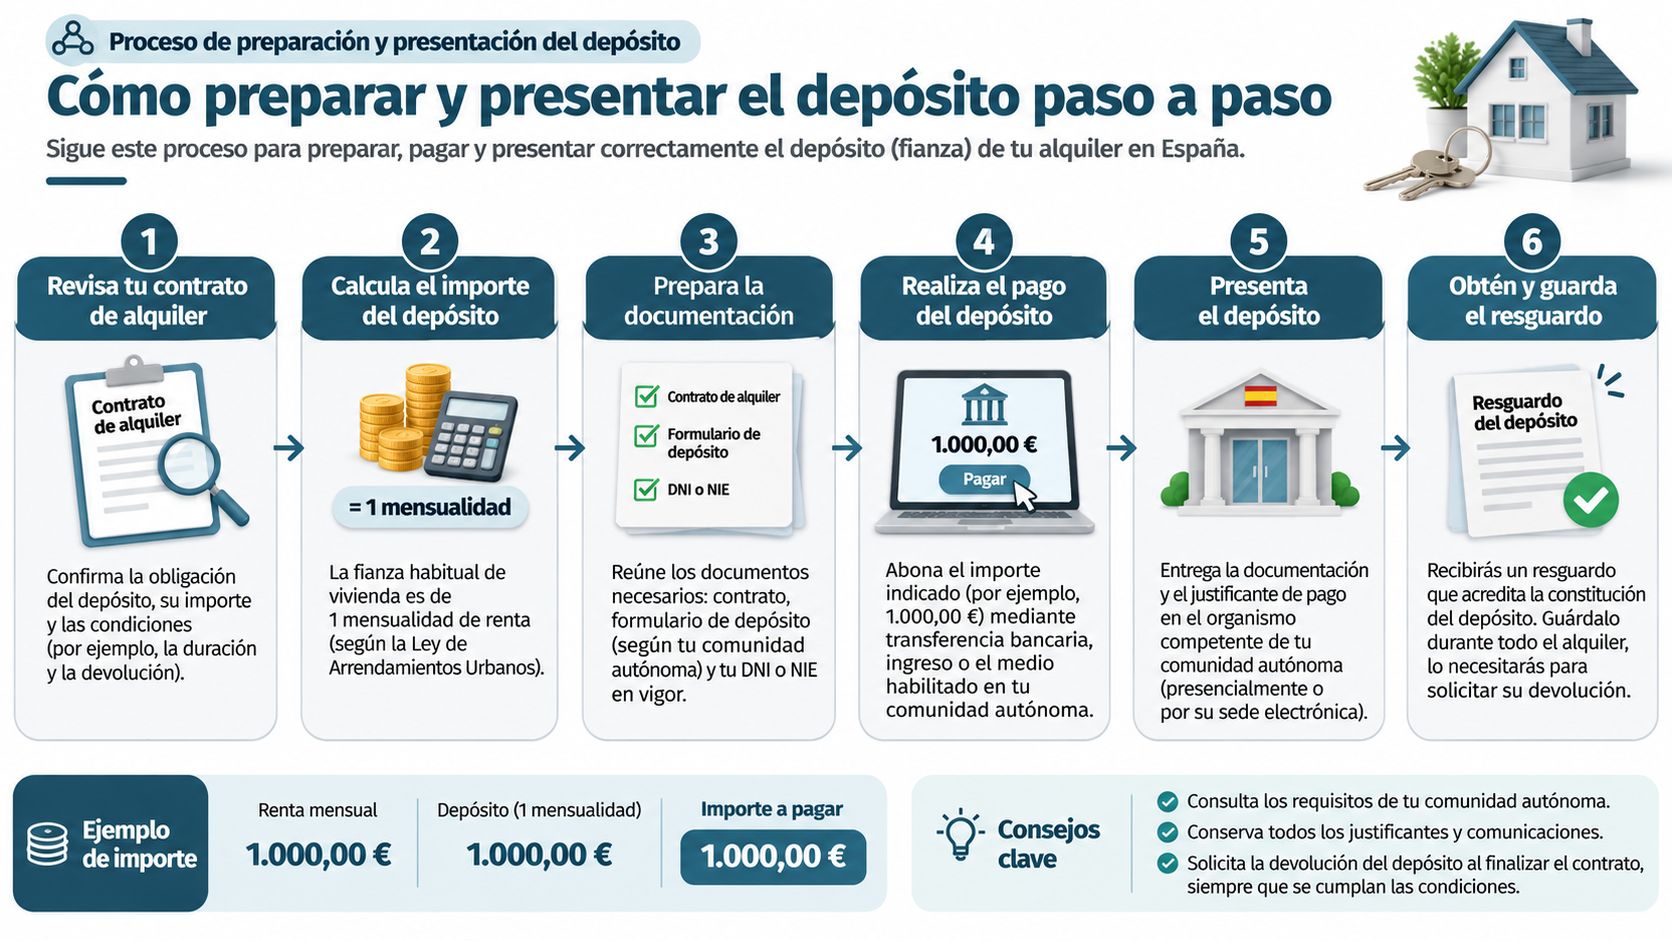
Aquí está el detalle que cambia toda la planificación: el plazo de un mes no se cuenta desde el cierre del ejercicio, sino desde el día en que la junta aprueba las cuentas. Todo lo que hagas antes de ese acuerdo es margen que te regalas; todo lo que dejes para después corre contra el calendario. Si prefieres ver el proceso en movimiento antes de leerlo, aquí tienes el resumen en vídeo.
Cierra el ejercicio y concilia. Bancos, facturas y saldos de proveedores tienen que estar cuadrados antes de tocar el modelo, porque la memoria recoge esas cifras y cualquier descuadre se propaga hasta el fichero final.
Formula las cuentas. Los administradores las preparan conforme al Plan General de Contabilidad, en euros, y en miles o millones solo si se indica expresamente en los estados.
Convoca y celebra la junta. La fecha del acuerdo de aprobación es la que pone en marcha tu mes de depósito, así que déjala anotada con claridad: es el dato que el Registro usará para calificar si llegaste a tiempo.
Emite la certificación de aprobación. Debe reflejar la fecha efectiva del acuerdo y el destino del resultado. Sin ese documento, el expediente está cojo.
Genera el fichero en el modelo normalizado. La orden que regula los modelos de depósito, publicada en el BOE exige estructurar la información contable en formato XBRL, con la hoja de identificación, el balance, la cuenta de pérdidas y ganancias, el patrimonio neto y el flujo de efectivo, y la memoria completando el conjunto según el modelo que corresponda.
Haz las conciliaciones cruzadas antes de validar. Tres comprobaciones salvan más expedientes que cualquier repaso posterior: activo total igual a patrimonio neto más pasivo, resultado de pérdidas y ganancias coherente con la variación del patrimonio neto, y efectivo del balance igual al saldo final del estado de flujos.
Revisa la identificación. El expediente tiene que decir lo mismo que el Registro ya sabe de tu sociedad: denominación, CNAE y datos societarios coherentes con la última escritura inscrita.
Presenta telemáticamente y guarda el justificante. Con certificado digital, dentro del mes posterior a la aprobación. Conserva además la trazabilidad entre cada cifra y su asiento de origen: es lo que te permite subsanar rápido y responder a un requerimiento sin reconstruir el ejercicio entero.
Ocho pasos y un solo mes. La clave es que la mayor parte del trabajo ocurre antes de que empiece a contar.
Una advertencia sobre los libros: el depósito llega después de un año de asientos. Si tus libros oficiales de contabilidad se han ido rellenando a destiempo, el paso 1 se convierte en tres semanas de arqueología.
Casos que cambian la fecha límite
Aquí es donde el calendario deja de ser una tabla y se convierte en un cálculo. Cuatro situaciones típicas:
Cierre a 30 de septiembre, junta el 31 de marzo. El depósito vence en abril. Nada de julio. La empresa que copia el calendario del año natural se pasa tres meses de plazo sin darse cuenta, y el requerimiento llega igual.
Sociedad constituida a mitad de año. Su primer ejercicio puede no coincidir con el año natural. El calendario se calcula desde la fecha de cierre que fijen los estatutos, no desde la fecha de la escritura ni desde la del alta en Hacienda.
Reformulación después de aprobar. Si los administradores reformulan las cuentas, la junta tiene que volver a aprobarlas y el plazo de depósito se cuenta desde esa nueva aprobación. Documenta cada versión con su fecha, porque en un requerimiento lo primero que se pregunta es qué acta corresponde al expediente presentado.
Depósito rechazado por defecto. El Registro puede calificar el defecto y devolverte el expediente. La subsanación se hace con la documentación corregida y de forma rápida, no rehaciendo todo desde cero: para eso guardaste la trazabilidad.
Regla de memoria: antes de presentar, responde por escrito a cuatro preguntas. ¿Cuándo cierra el ejercicio? ¿Cuándo se aprobó? ¿Qué versión de las cuentas estoy presentando? ¿Por qué cambió respecto a la anterior?
Y un supuesto que rompe cualquier plantilla. Las fuentes oficiales recogen que en 2025 existió un caso excepcional vinculado a las pérdidas de 2020 y 2021: la reformulación podía alterar la fecha de la junta y ampliar el depósito hasta el 9 de septiembre de 2025, como se detalla en la información de los registradores sobre ese supuesto. Antes de aplicar la regla general, comprueba en la fuente oficial si tu caso encaja en alguna excepción vigente. Las excepciones caducan; la costumbre de suponerlas, no.
Qué pasa si llegas tarde y cómo ponerte al día
Empecemos por lo que de verdad duele, que no es la multa. Es el cierre registral. La Ley de Sociedades de Capital prevé el cierre del Registro por falta de depósito, de modo que mientras persista el incumplimiento el Registro Mercantil puede rechazar la inscripción de determinados actos de la sociedad, tal como recoge la normativa registral publicada en el BOE.
Traducido: una ampliación de capital, un cambio de administrador o una modificación de domicilio pueden quedarse bloqueados hasta que deposites. Existen actuaciones que sí acceden al Registro, como el cese o la dimisión de administradores, la disolución, el nombramiento de liquidadores o determinados asientos ordenados por la autoridad judicial o administrativa. Pero el resto espera.
La excepción que casi nadie usa
Si las cuentas no se aprobaron, el cierre puede evitarse acreditando esa circunstancia mediante certificación del órgano de administración con firmas legitimadas o copia autorizada del acta notarial. Esa justificación se presenta dentro del plazo aplicable y hay que renovarla cada seis meses mientras siga sin haber aprobación. No es un salvoconducto indefinido: es una prórroga con fecha de caducidad.
Después está la vía sancionadora. Según la normativa registral que remite a los artículos 282 y 283 de la Ley de Sociedades de Capital, el incumplimiento se vincula al cierre registral y a las multas, y la responsabilidad recae en los administradores, que son quienes deben presentar las cuentas una vez aprobadas.
La regla que más se desconoce
Cada ejercicio tiene su propia obligación. Si debes tres años, no se arregla presentando el último: hay que regularizar los pendientes, del más antiguo al más reciente. Y no, no se pueden compensar ni agrupar en un solo expediente.
Ruta de regularización, en cinco movimientos:
Confirma la fecha de cierre del ejercicio pendiente y calcula cuándo vencía la aprobación.
Convoca la junta cuanto antes y deja constancia del acuerdo en el acta.
Prepara el expediente de cada ejercicio, empezando por el más antiguo, con su certificación firmada y su modelo correspondiente al año.
Presenta uno a uno y anota la referencia de cada depósito.
Guarda todos los justificantes en la misma carpeta. Te los van a pedir.
Con la contabilidad al día en tiempo real, como la mantiene bcount, el depósito deja de ser una carrera de última hora y se convierte en la confirmación de algo que ya estaba ordenado. El mejor momento para depositar es el que no te quita el sueño.
Si prefieres que el calendario, la certificación y el fichero XBRL los lleve alguien mientras tú te dedicas al negocio, en bcount gestionamos la constitución de tu sociedad sin coste si dejas la gestión con nosotros, y preparamos las cuentas anuales dentro de los planes de contabilidad y presentación de impuestos. Habla con un experto mercantil sin compromiso y sal de la conversación sabiendo la fecha exacta que te toca.
Tú lleva el negocio. De los impuestos y la contabilidad nos ocupamos nosotros.


Comentarios