Estado de cambios en patrimonio neto
Actualizado: hace 1 día

Cierras el ejercicio de tu sociedad limitada, abres la cuenta de pérdidas y ganancias y respiras tranquilo. Hay un beneficio modesto, las cuentas parecen cuadrables y, por un momento, crees que ya tienes la foto completa. Luego comparas los fondos propios del balance con los del año anterior y aparece la pregunta incómoda. Si el beneficio es ese, ¿por qué tu patrimonio neto ha cambiado más de lo que explica el resultado?
Ahí suele asomar un dividendo, una aportación de un socio, una reserva que has dotado sin pensarlo demasiado o un ajuste de un ejercicio anterior. Ninguno de esos movimientos vive solo en la cuenta de pérdidas y ganancias. Para contar esa historia completa existe el estado de cambios en el patrimonio neto, el documento que conecta el patrimonio con el que empezaste el año con el patrimonio con el que lo terminas.
Índice
Por qué importa el estado de cambios en el patrimonio neto - No es lo mismo crecer por vender que por pedir dinero a los socios
Qué es el estado de cambios en el patrimonio neto - Dónde encaja dentro de las cuentas anuales - Las dos piezas del modelo general
Modelo general frente a modelo PYMES - El árbol de decisión que debes seguir - La excepción del modelo abreviado
Partidas habituales que mueven tu patrimonio - Las partidas que verás una y otra vez - Un ejemplo con cifras redondas
Cómo se elabora paso a paso - La conciliación, fila a fila - Mini ejemplo completo
La conexión con el modelo 200 del Impuesto sobre Sociedades - Dónde aparece dentro del modelo 200 - Cuándo su cumplimentación es voluntaria
Cómo lo automatiza bcount - De la factura al estado, sin reconstruir el año - Tu patrimonio, visible en el Centro de Mando
Por qué importa el estado de cambios en el patrimonio neto
Imagina que eres autónomo societario y acabas de cerrar un buen año. Tu sociedad limitada ha ganado dinero, pero también has repartido un dividendo, has aplicado parte del resultado anterior a reservas y un socio ha hecho una aportación para reforzar caja. Si miras solo el beneficio, estás viendo una escena suelta de la película, no el argumento entero.
El estado de cambios en el patrimonio neto importa porque reconcilia ese argumento. Te muestra, movimiento a movimiento, cómo has llegado del patrimonio neto inicial al patrimonio neto final. No se limita a decir que tus fondos propios suben o bajan. Explica el motivo, y eso cambia por completo la lectura que haces de tu empresa.
No es lo mismo crecer por vender que por pedir dinero a los socios
Esta distinción es la parte realmente útil del documento. Una empresa puede fortalecer su patrimonio porque su actividad genera beneficios que se quedan dentro, o porque los propietarios ponen dinero nuevo desde fuera. Ambas situaciones mejoran el balance, pero cuentan historias muy distintas sobre la solidez financiera y la autonomía del negocio.
Crecimiento por actividad: el resultado del ejercicio y las reservas acumuladas muestran que el negocio se financia con lo que genera.
Crecimiento por aportaciones: las ampliaciones de capital o aportaciones de socios refuerzan la estructura, pero dependen del bolsillo de los propietarios.
Reducción por decisiones: un dividendo disminuye el patrimonio porque así lo acuerda la junta, no porque la empresa funcione mal.
Reducción por pérdidas: aquí sí hay un deterioro económico que consume reservas o resultados acumulados.
Si solo miras la facturación, no sabrás si tu empresa es rentable, está bien capitalizada o vive de aportaciones constantes. El patrimonio neto te da esa segunda lectura.
Para una startup o una pequeña sociedad limitada, esa segunda lectura vale oro antes de pedir financiación, repartir dividendos o dejar entrar a un socio nuevo. Un banco, un inversor o incluso tú mismo, como administrador, necesitas saber si el colchón de la empresa crece por dentro o solo porque alguien lo rellena desde fuera.
Acción concreta: antes de cerrar el ejercicio, anota en una lista todos los movimientos del año que no sean ingresos o gastos ordinarios. Si aparece un dividendo, una aportación o una ampliación, ya tienes el esqueleto de tu estado.
Qué es el estado de cambios en el patrimonio neto
Piensa en tu patrimonio neto como un álbum de fotos de familia. El balance te enseña la última página, la foto actual de quién está y cómo está colocado cada uno. El estado de cambios en el patrimonio neto te enseña el proceso completo, qué fotos se añadieron durante el año, cuáles se quitaron y cuáles se retocaron porque la versión anterior no era del todo correcta.
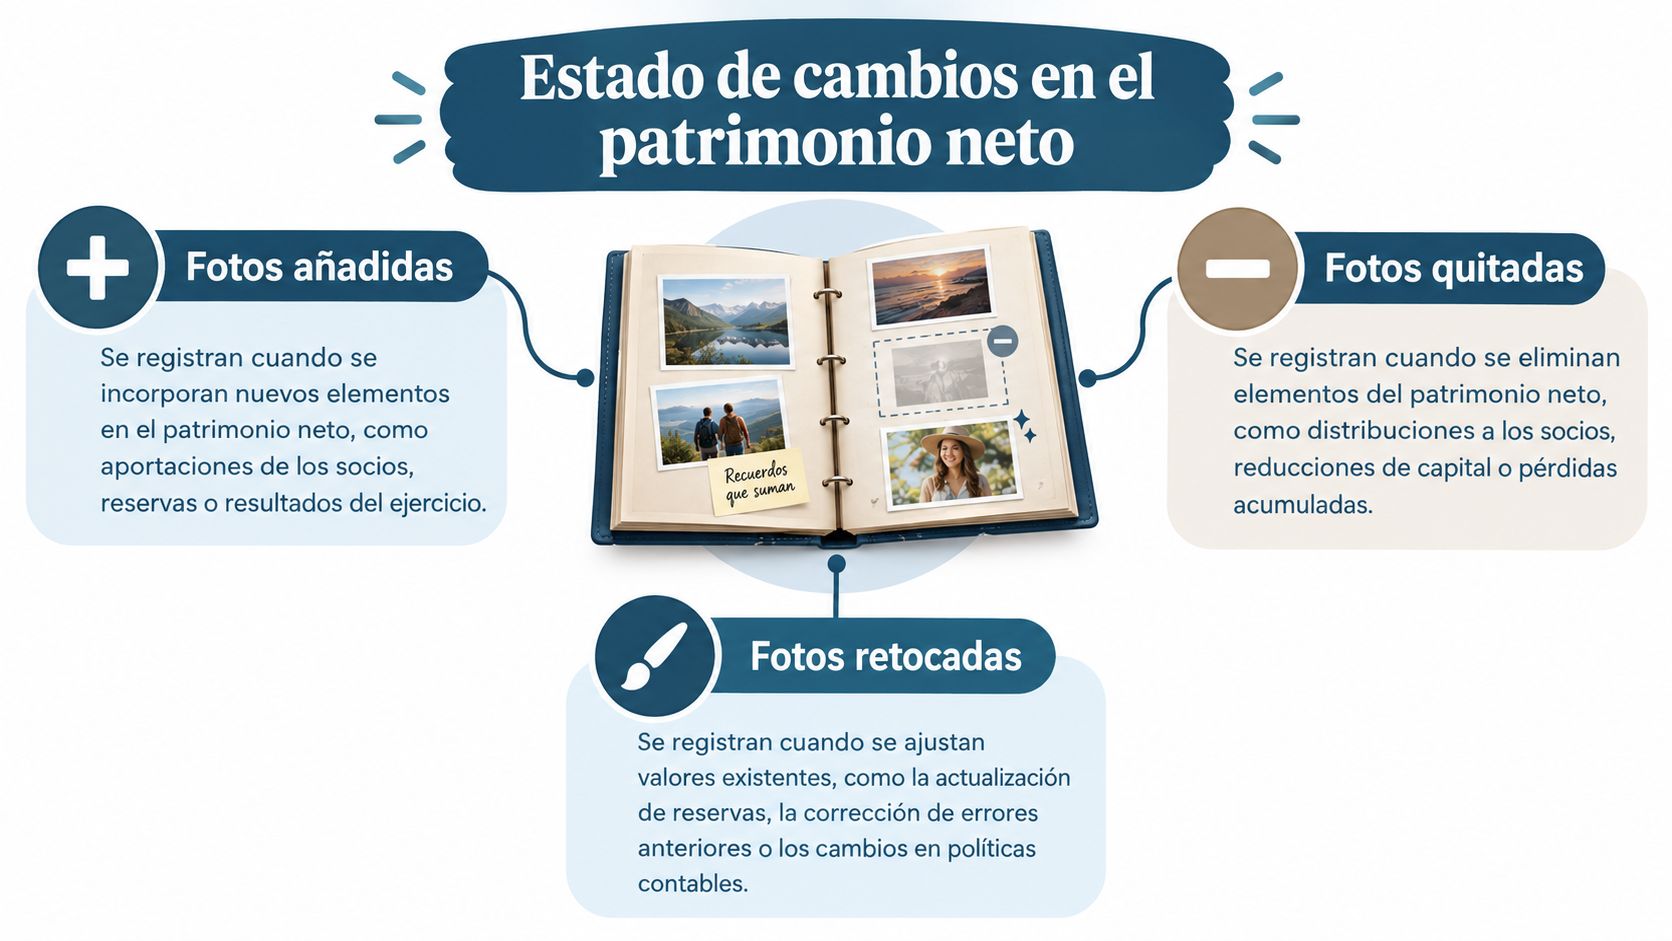
Esa metáfora funciona porque el documento no pretende repetir la foto. Su trabajo es explicar el viaje entre dos fotos, la del cierre del ejercicio anterior y la del cierre del ejercicio actual. Por eso encaja dentro de las cuentas anuales como una pieza más de un conjunto que debes leer en bloque, no como papeles sueltos.
Dónde encaja dentro de las cuentas anuales
En España, el estado forma parte de las cuentas anuales junto con el balance, la cuenta de pérdidas y ganancias, el estado de flujos de efectivo y la memoria, y todos esos documentos constituyen una unidad, tal y como recuerda el documento del ICAC sobre las cuentas anuales y sus componentes. Cada estado responde a una pregunta distinta. El balance dice qué tienes y qué debes en una fecha. La cuenta de pérdidas y ganancias dice si has ganado o perdido. Este estado dice cómo y por qué han cambiado tus fondos propios entre una fecha y otra.
Su incorporación como estado contable llegó con el Plan General de Contabilidad aprobado mediante el Real Decreto 1514/2007, de 16 de noviembre, publicado en el BOE. Desde entonces, la lógica es clara, hay que reconciliar el patrimonio inicial con el final mediante movimientos cuantificables y separados por su naturaleza.
Las dos piezas del modelo general
En el modelo general, el estado se divide en dos documentos. El primero es el estado de ingresos y gastos reconocidos, que recoge los ingresos y gastos devengados en el ejercicio, incluidos los que se imputan directamente al patrimonio neto y las transferencias posteriores a la cuenta de pérdidas y ganancias. El segundo es el estado total de cambios en el patrimonio neto, que muestra el conjunto de variaciones producidas durante el año.
Dicho sin traje ni corbata, la primera parte ordena todo lo que la actividad y la valoración han reconocido en el ejercicio. La segunda parte añade lo demás, operaciones con socios o propietarios, cambios de criterios contables, correcciones de errores y otras modificaciones patrimoniales. Juntas, evitan el error clásico de creer que todo cambio patrimonial es beneficio o pérdida.
Acción concreta: cuando revises tus cuentas, lee primero el saldo inicial y el final de patrimonio neto y calcula la diferencia. Después comprueba si puedes explicar esa diferencia con el resultado solo. Si no puedes, busca en este estado el resto de la historia.
Modelo general frente a modelo PYMES
Aquí es donde muchas sociedades limitadas pequeñas se preparan un documento que no les corresponde, o echan de menos uno que nunca tuvieron que separar. La pregunta que deberías hacerte no es cuánto sabes de contabilidad. Es qué régimen contable puede aplicar tu empresa, porque de eso depende si elaboras dos estados o uno solo.
El árbol de decisión que debes seguir
Empieza por el tamaño y el régimen aplicable. Si tu sociedad puede aplicar el Plan General de Contabilidad de PYMES, el estado se simplifica a un único documento. Si no puede, o si opta por el modelo general, tendrá que formular las dos partes, el estado de ingresos y gastos reconocidos y el estado total de cambios.
Esta simplificación del modelo de pymes aparece recogida en el texto refundido del Plan General de Contabilidad publicado por el ICAC, y explica por qué algunos modelos depositados en el Registro Mercantil no muestran una sección separada de ingresos y gastos reconocidos. No es que falte un papel. Es que el formato de pymes integra esa información en una sola estructura.
Criterio | Modelo general PGC | Modelo PYMES |
|---|---|---|
Número de documentos | Dos, estado de ingresos y gastos reconocidos y estado total de cambios | Uno solo, que integra todos los cambios |
Ingresos y gastos reconocidos | Se presentan en un estado separado | Se incorporan dentro del documento único |
Operaciones con socios | Se detallan en el estado total de cambios | Se reflejan en la misma estructura simplificada |
Ajustes y reclasificaciones | Se identifican de forma separada | También se recogen, sin un estado previo independiente |
Perfil habitual | Empresas que no pueden o no quieren aplicar el régimen de pymes | Pequeñas sociedades que cumplen los requisitos del PGC de PYMES |
Que el formato sea único no significa que puedas esconder movimientos debajo de la alfombra. El modelo de pymes integra el resultado del ejercicio, las partidas imputadas directamente al patrimonio neto, las operaciones con socios y las reclasificaciones en una sola estructura. Cambia el envoltorio, no la obligación de contar la evolución completa.
La excepción del modelo abreviado
Existe además un matiz que conviene no mezclar con lo anterior. Para las empresas españolas que pueden formular balance y memoria abreviados, este estado y el estado de flujos de efectivo no son obligatorios, conforme a la modificación introducida por el Real Decreto 602/2016 y recogida en la resolución publicada en el BOE sobre modelos de cuentas anuales. La exención afecta a la presentación dentro de las cuentas anuales, pero no te libera de mantener una contabilidad coherente con el balance, la cuenta de pérdidas y ganancias y la memoria.
Si estás comprobando si cumples los límites formales, revisa los requisitos de las cuentas anuales abreviadas antes de decidir el modelo. En determinados supuestos de cuentas consolidadas, la normativa sí exige remitir el estado de cambios en el patrimonio neto y el estado de flujos de efectivo junto con las cuentas anuales, así que no des por hecho que la excepción se extiende a cualquier estructura societaria.
Acción concreta: escribe en tu cierre, en una sola frase, qué modelo aplicas y por qué. Si no sabes justificarlo, detente ahí antes de rellenar ningún estado, porque probablemente estás trabajando con la plantilla equivocada.
Partidas habituales que mueven tu patrimonio
Una vez que sabes qué formato te toca, toca mirar las piezas. El patrimonio neto de una pyme no suele moverse por operaciones exóticas dignas de una multinacional. Se mueve por decisiones muy terrenales, dinero que entra de los socios, beneficios que se quedan, dividendos que salen y ajustes que corrigen el pasado.
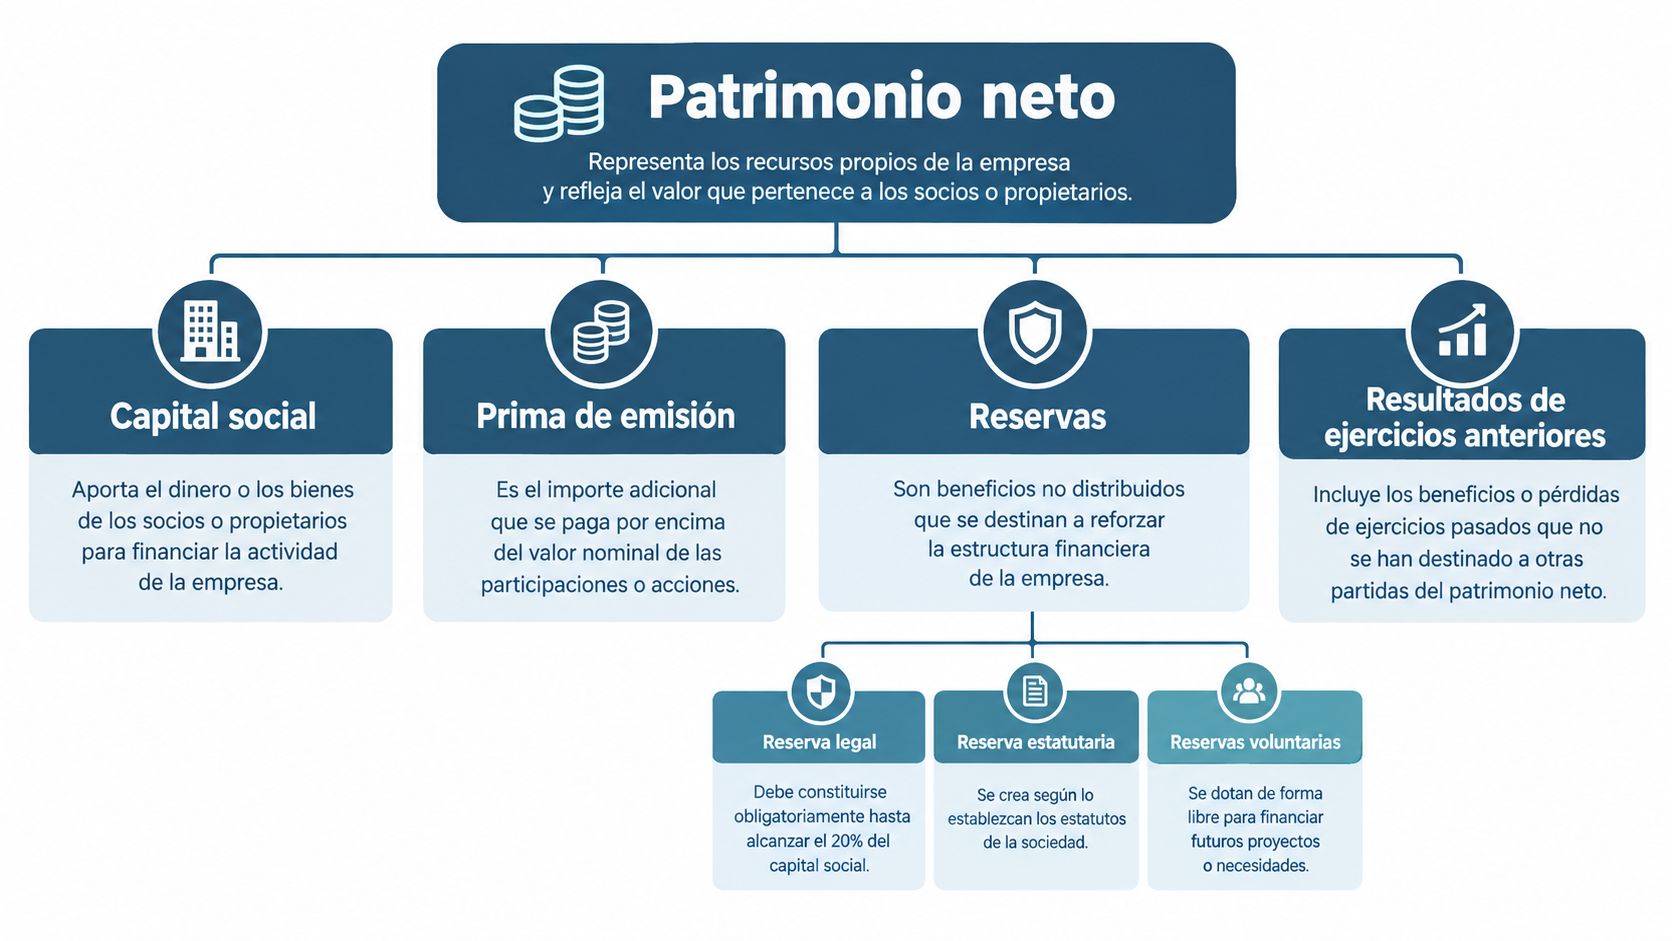
Para situar cada componente antes de entrar en el detalle, este esquema resume las partidas que verás con más frecuencia en una sociedad pequeña.
Las partidas que verás una y otra vez
El capital social recoge la aportación inicial y las ampliaciones o reducciones posteriores acordadas por los socios. La prima de emisión aparece cuando las participaciones nuevas se emiten por un importe superior a su valor nominal, algo menos frecuente en la pyme clásica pero habitual cuando entra un inversor. Las reservas son beneficios pasados que la empresa decide no repartir, ya sean reserva legal, estatutaria o voluntarias, y funcionan como el colchón que queda en casa.
Los resultados de ejercicios anteriores guardan beneficios o pérdidas pendientes de aplicación, mientras que el resultado del ejercicio refleja lo ganado o perdido en el año que cierras. Los dividendos a cuenta restan patrimonio porque ya has adelantado parte del beneficio a los socios. Las acciones o participaciones propias también reducen los fondos propios mientras la sociedad las mantiene en su poder. Por último, los ajustes por cambios de valor recogen variaciones de valoración que se imputan directamente al patrimonio sin pasar todavía por el resultado.
Regla práctica: un dividendo y una pérdida pueden reducir los fondos propios en la misma cantidad. El primero es una decisión de los propietarios, la segunda es un problema económico. Si los mezclas, tu diagnóstico será incorrecto.
Un ejemplo con cifras redondas
Imagina una sociedad limitada con un capital de 60.000 euros. Durante el año obtiene un beneficio de 12.000 euros, reparte un dividendo de 5.000 euros y aplica 3.000 euros del resultado anterior a reservas. La cuenta de pérdidas y ganancias solo te cuenta el beneficio de 12.000 euros. El estado, en cambio, te obliga a separar el efecto del resultado, la salida hacia los socios y el simple trasvase interno hacia reservas, que mueve dinero entre componentes pero no cambia el total por sí solo.
La clave está en distinguir tres efectos que en las empresas pequeñas se mezclan con demasiada alegría. La rentabilidad generada por la actividad entra por el resultado. La financiación aportada o retirada por los socios entra o sale por decisiones societarias. Los ajustes contables corrigen valoraciones o errores y no representan necesariamente entradas o salidas de caja del ejercicio.
Acción concreta: crea una tabla sencilla con una columna por componente, capital, reservas, resultados anteriores, resultado del año y ajustes. Si un movimiento no sabes en qué columna va, probablemente todavía no tienes clara su naturaleza.
Cómo se elabora paso a paso
Elaborar este estado se parece menos a resolver un examen sorpresa y más a hacer un viaje con el cuentakilómetros delante. Sabes el punto de partida, anotas cada parada relevante del trayecto y compruebas que el punto de llegada coincide con lo que marca el balance. Si un tramo no aparece, el viaje no cuadra, por muy bonito que sea el destino.
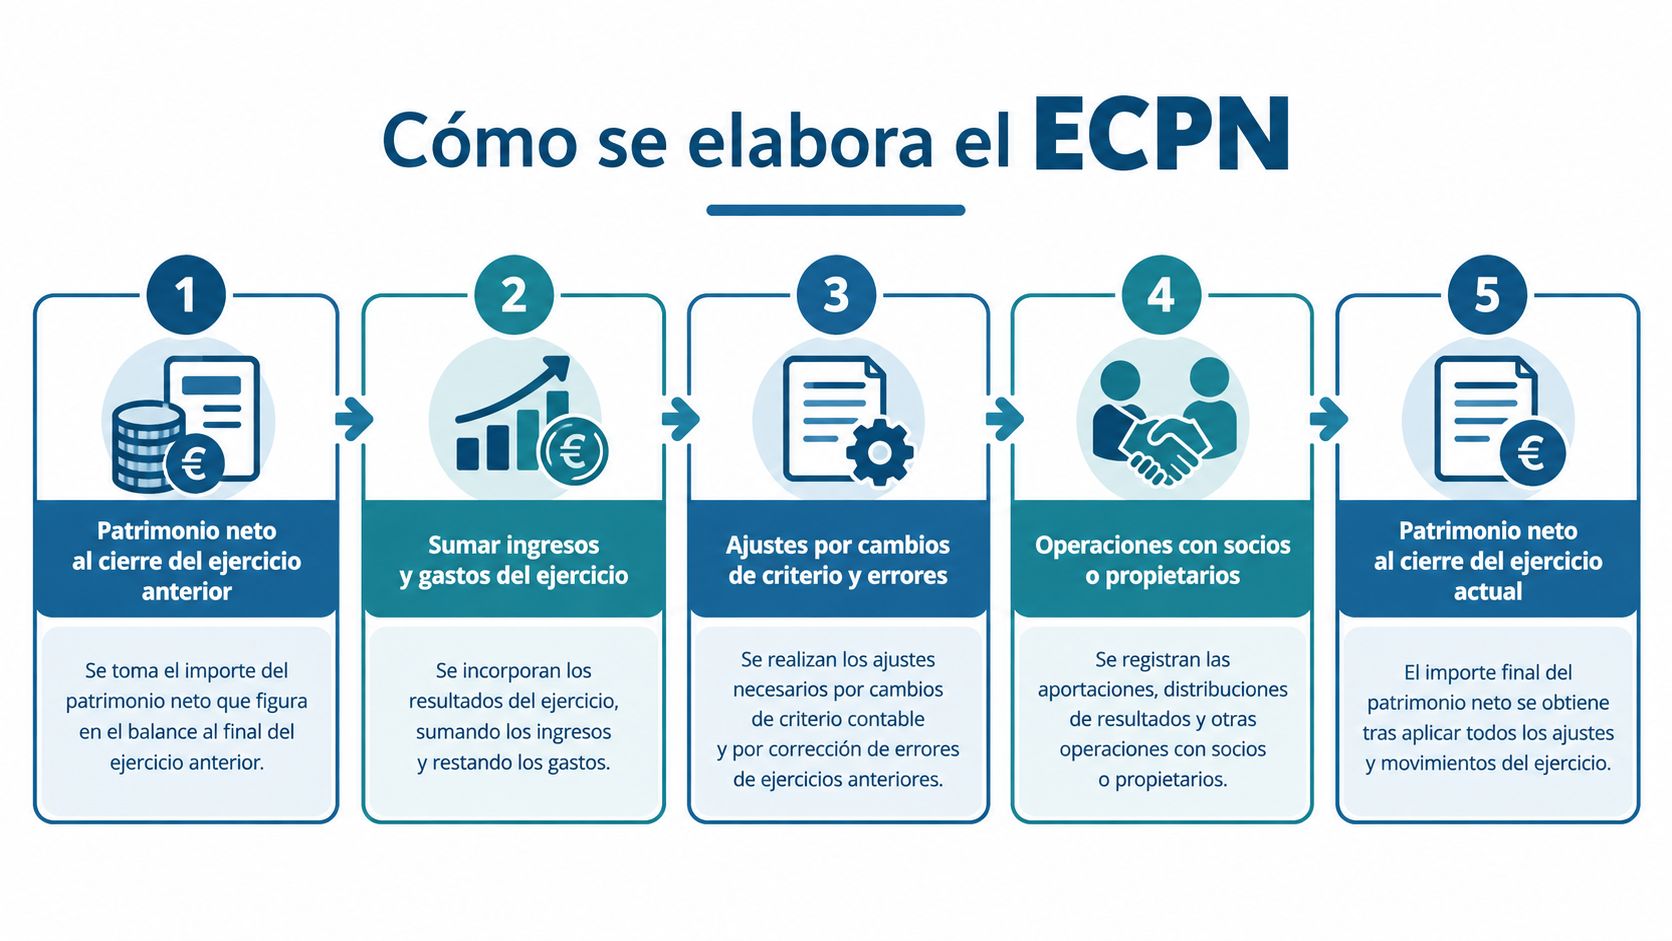
El recorrido visual que viene a continuación ordena esa conciliación en la secuencia que deberías seguir siempre.
La conciliación, fila a fila
Parte del saldo inicial: toma el patrimonio neto al cierre del ejercicio anterior, desglosado por componente, capital, prima de emisión, reservas, resultados pendientes y ajustes de valoración.
Aplica los ajustes retrospectivos: si has cambiado un criterio contable o corregido un error de ejercicios anteriores, refléjalo contra el saldo inicial. No lo escondas dentro del resultado corriente, porque pertenece al pasado.
Suma el total de ingresos y gastos reconocidos: incorpora el resultado del ejercicio, las partidas imputadas directamente al patrimonio y las transferencias a la cuenta de pérdidas y ganancias.
Añade las operaciones con socios o propietarios: registra ampliaciones o reducciones de capital, aportaciones, dividendos y operaciones con participaciones propias, cada una con su acuerdo societario detrás.
Incorpora las restantes variaciones: completa la aplicación del resultado anterior y cualquier otra modificación patrimonial hasta llegar al saldo final, que debe coincidir con el balance.
Esa mecánica de conciliación, que parte del saldo total de ingresos y gastos reconocidos y añade las variaciones por operaciones con socios y las restantes variaciones, queda descrita en el texto del Plan General de Contabilidad publicado por el BOE. La misma arquitectura exige identificar separadamente los ajustes derivados de cambios en criterios contables y de correcciones de errores, para que nadie confunda una corrección del pasado con el rendimiento del año.
Si quieres ver el proceso aplicado sobre un caso guiado antes de hacerlo con tus cifras, este vídeo te permite seguir el razonamiento con calma y pausarlo en cada fila.
Mini ejemplo completo
Piensa en una sociedad limitada que empieza el año con un capital de 30.000 euros y reservas de 8.000 euros, en total 38.000 euros de patrimonio neto. Durante el ejercicio obtiene un beneficio de 14.000 euros, reparte un dividendo de 4.000 euros y corrige un error de un ejercicio anterior con un ajuste positivo de 2.000 euros sobre el saldo inicial. El patrimonio final será de 50.000 euros, resultado de sumar 38.000 más 2.000 más 14.000 y restar los 4.000 del dividendo.
Fíjate en el detalle que suele pasar desapercibido. El ajuste de 2.000 euros no es beneficio del año, aunque aumente el patrimonio. Si lo metieras en el resultado corriente, inflarías la rentabilidad y engañarías a cualquiera que leyera tus cuentas, empezando por ti. Para asentar bien estas bases en tu día a día, te ayudará repasar cómo se organiza la contabilidad para pymes antes del cierre, no la noche anterior al depósito.
Acción concreta: enlaza cada fila de tu hoja de trabajo con su respaldo, un asiento, un acuerdo de junta o la norma de valoración que corresponda. Una cifra sin respaldo es una opinión, y las cuentas anuales no van de opiniones.
La conexión con el modelo 200 del Impuesto sobre Sociedades
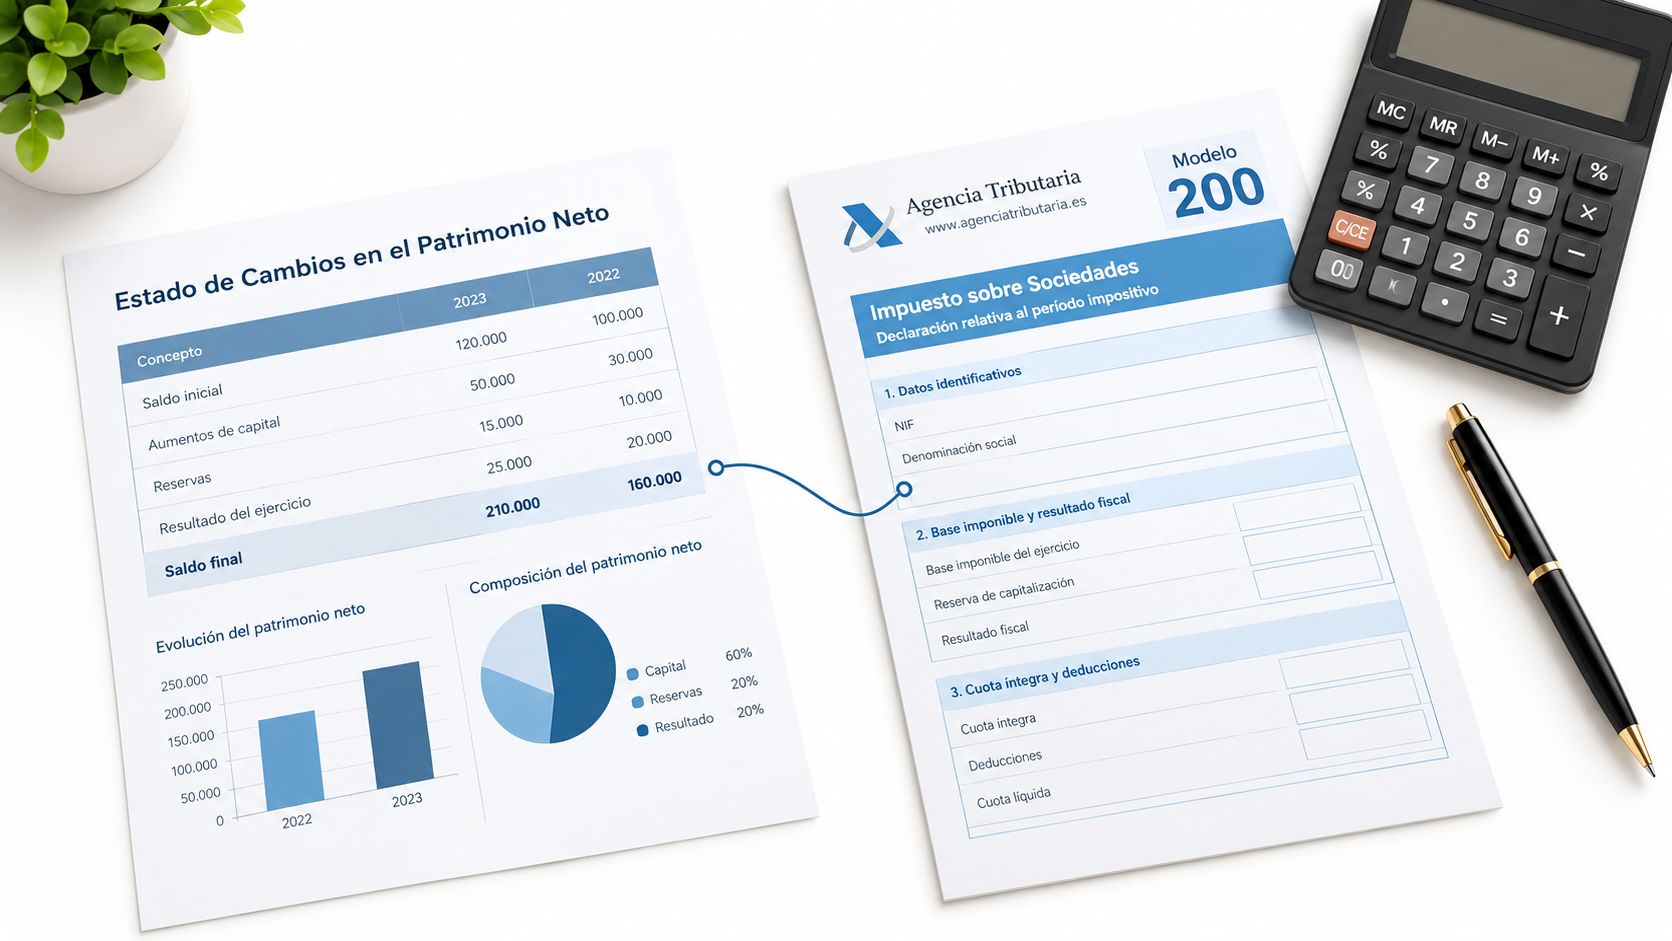
Este estado no vive encerrado en un cajón contable esperando al depósito en el Registro Mercantil. También aparece en tu declaración del Impuesto sobre Sociedades, y ahí es donde un descuadre pequeño puede convertirse en una tarde perdida buscando diferencias entre documentos que deberían decir lo mismo.
Dónde aparece dentro del modelo 200
La Agencia Estatal de Administración Tributaria integra el estado en el modelo 200 y lo distribuye en las páginas 9, 10 y 11, según explica la propia guía de la AEAT sobre el estado de cambios en el patrimonio neto en el modelo 200. La página 9 recoge los ingresos y gastos reconocidos del ejercicio. Las páginas 10 y 11 contienen el estado total de cambios y conectan sus partidas con los modelos normal, abreviado y PYMES de las cuentas anuales depositadas en el Registro Mercantil.
Esa conexión tiene una consecuencia práctica inmediata. Lo que declares en el modelo 200, lo que formules en cuentas anuales y lo que figure en tu balance deben contar la misma historia con los mismos importes. Si el resultado, las reservas o una ampliación de capital difieren entre documentos, el problema no es cosmético, es de coherencia contable y fiscal.
Cuándo su cumplimentación es voluntaria
Aquí llega el matiz que más alivia a microempresas y startups constituidas como sociedad limitada. Cuando la sociedad utiliza el modelo abreviado o el modelo PYMES del Plan General de Contabilidad, la cumplimentación del estado en el modelo 200 es voluntaria, según la información de la AEAT citada en el apartado anterior. Esto reduce la carga formal de la declaración para determinados contribuyentes que ya trabajan con formatos contables simplificados.
Que rellenarlo en el modelo 200 sea voluntario no significa que puedas ignorar cómo se ha movido tu patrimonio. Significa que Hacienda te ahorra un trámite, no que tu contabilidad pueda ir por libre.
Sigues necesitando controlar aportaciones de socios, compensación de pérdidas, aplicación del resultado y evolución de reservas. La diferencia es que ese control puede vivir en tu contabilidad y en tus cuentas anuales cuando resulten aplicables, sin duplicar necesariamente el esfuerzo en la declaración.
Acción concreta: antes de presentar el modelo 200, concilia en una sola revisión balance, cuenta de pérdidas y ganancias, libros contables y declaración. Si un importe patrimonial cambia de un documento a otro, corrígelo en origen y no con un ajuste de última hora.
Cómo lo automatiza bcount
Reconstruir este estado a mano al final del año, persiguiendo facturas en correos, asientos en hojas de cálculo y acuerdos de junta en carpetas, es la receta perfecta para el descuadre. La alternativa sensata es que los movimientos se vayan generando y ordenando a medida que ocurren, para que el cierre sea una comprobación y no una excavación arqueológica.
De la factura al estado, sin reconstruir el año
La plataforma de bcount captura y clasifica facturas y documentos mediante OCR e inteligencia artificial, automatiza asientos contables y realiza la conciliación bancaria con tus entidades financieras. Esos procesos alimentan de forma continua el balance y la cuenta de pérdidas y ganancias, que son la base sobre la que se construye la conciliación patrimonial. Cuando llega el cierre, los movimientos que nutren el estado ya están registrados, fechados y vinculados a su documento de respaldo.
La tecnología se encarga de automatizar, ordenar y anticipar incidencias, documentos pendientes o posibles errores antes de que crezcan. El equipo de asesores aporta el criterio profesional cuando una operación societaria requiere algo más que un asiento, como una ampliación de capital, un dividendo o la aplicación del resultado del ejercicio anterior. Esa combinación evita que una decisión de junta se quede sin reflejar, o que se refleje dos veces, que también pasa.
Tu patrimonio, visible en el Centro de Mando
Todo queda centralizado en un único Centro de Mando desde el que consultas la contabilidad, los libros oficiales, la tesorería y las obligaciones pendientes. En lugar de abrir cinco archivos para saber por qué han cambiado tus fondos propios, sigues el movimiento desde su origen hasta su efecto en el patrimonio. La conexión con el modelo 200 también se beneficia de ese orden, porque conciliar balance, cuenta de pérdidas y ganancias, libros y declaración deja de depender de copiar importes a mano entre pantallas.
Acción concreta: deja de tratar este estado como un formulario de última hora. Revisa trimestralmente cómo evolucionan capital, reservas y resultados acumulados, y el cierre anual se convertirá en una foto que ya conoces.
Errores frecuentes y checklist antes de presentar cuentas
Los fallos que más se repiten en una pyme al elaborar este estado son bastante predecibles, lo cual es una buena noticia. Se pueden cazar antes del depósito con una revisión corta y sistemática, sin necesidad de rehacer toda la contabilidad.
Mezclar resultado y dividendo: el beneficio nace de la actividad y el dividendo es una salida hacia los socios, van en filas distintas.
Olvidar los ajustes retrospectivos: un cambio de criterio o una corrección de error no debe camuflarse en el resultado del año.
No cuadrar con el balance: el saldo final del estado debe coincidir con el patrimonio neto del balance, euro a euro.
Usar la plantilla equivocada: confundir el modelo general con el de PYMES genera documentos de más o de menos.
Dejar movimientos de socios sin papel: cada aportación, ampliación o dividendo necesita su acuerdo de junta o su acta.
Antes de formular, verifica el saldo inicial, repasa los movimientos componente a componente, valida las operaciones societarias, comprueba la coherencia con balance y cuenta de pérdidas y ganancias y revisa la conexión con el modelo 200 cuando aplique. Si necesitas refrescar el conjunto completo, repasa qué incluyen las cuentas anuales de una empresa y cómo encaja cada documento.
Acción concreta: imprime o guarda esta lista junto a tu cierre y márcala partida a partida. La burocracia debería suceder en segundo plano, pero el último vistazo, ese sí, es tuyo.
¿Listo para dejar de reconstruir tu patrimonio neto a final de año entre hojas de cálculo y carpetas perdidas? Con bcount, tu contabilidad, tu facturación, tu conciliación bancaria y tus impuestos viven en un único Centro de Mando, con asesores que validan las operaciones societarias cuando hace falta criterio profesional. Entra hoy en bcount, configura tu empresa en minutos y llega al próximo cierre sabiendo, sin dudar, por qué ha cambiado cada euro de tus fondos propios.


Comentarios