Cuentas anuales de una empresa: guía completa 2026
Si llevas una empresa, es probable que el cierre contable te encuentre con facturas pendientes de revisar, bancos por conciliar y una carpeta llamada “documentación final” que ya empieza a dar respeto. Y mientras intentas poner orden, alguien puede pedirte justo lo que todavía no tienes listo: el banco quiere las cuentas firmadas para revisar una línea de crédito, un proveedor solicita el balance antes de ampliar los plazos de pago o un posible socio necesita entender la situación real del negocio.
Las cuentas anuales de una empresa no son un trámite decorativo ni una colección de formularios para entregar al Registro Mercantil. Son la forma oficial de explicar qué tiene la sociedad, qué debe, cuánto ha ingresado, qué gastos ha soportado y cómo ha cambiado su patrimonio. En 2026, además, el proceso combina plazos encadenados, nuevos modelos oficiales y presentación digital mediante D2. Conviene conocer el recorrido completo antes de que el calendario empiece a correr.
Índice
Por qué las cuentas anuales importan más de lo que crees - Una obligación que también habla de tu empresa - El coste de dejarlo para después
Los cinco documentos que forman las cuentas anuales - 1. Balance de situación - 2. Cuenta de pérdidas y ganancias - 3. Estado de cambios en el patrimonio neto - 4. Estado de flujos de efectivo - 5. Memoria
Modelos Pymes frente a régimen general - Elegir con criterio, no por intuición
Plazos legales que debes respetar en 2026 - El calendario encadenado - Qué pasa si el calendario se rompe
El workflow real para presentar y depositar sin errores - Cinco pasos para preparar el depósito - Errores que suelen atascar el expediente
Cuentas anuales como activo estratégico y reputacional - La reputación también se construye con cifras - Información útil para decidir, no solo para archivar
Checklist final y siguiente paso para tu empresa - Simplificar o delegar
Por qué las cuentas anuales importan más de lo que crees
Lucía dirige una cafetería y siempre ha visto las cuentas anuales como una obligación posterior al cierre. En mayo descubrió que el banco necesitaba las cuentas firmadas para estudiar la renovación de su financiación. Esa misma semana, su proveedor principal le pidió el balance para valorar una ampliación del plazo de pago. El cierre contable dejó de ser una tarea interna: se convirtió en la base documental de dos decisiones comerciales concretas.
Las cuentas ofrecen una radiografía financiera de la sociedad. Permiten ordenar la posición patrimonial, el resultado del ejercicio y las explicaciones necesarias para interpretar las cifras. El Banco de España explica el valor histórico de la Central de Balances, que mantiene desde 1984 y coordina desde 1991 con el Ministerio de Justicia y los Registros Mercantiles para explotar con fines estadísticos las cuentas depositadas por las empresas.
Una obligación que también habla de tu empresa
Para Lucía, eso se tradujo en dos solicitudes concretas en la misma semana: el banco pidió balance y memoria firmados, y el proveedor pidió conocer el patrimonio neto antes de ampliar el plazo. La lección es sencilla: la calidad de las cuentas afecta a la facilidad con la que la empresa puede explicar su situación cuando alguien necesita revisarla.
La información debe ser coherente, completa y comprensible. Una cifra que no encaja con el resto del expediente puede abrir más dudas que respuestas, aunque el negocio funcione correctamente.
El Registro Mercantil exige que el depósito se acompañe de la certificación del acuerdo de aprobación y, cuando corresponda, del informe de auditoría. En 2026, el uso de los modelos actualizados y de la presentación digital mediante D2 añade una revisión operativa al cierre: hay que comprobar datos, firmas, anexos y formato antes de enviar.
La responsabilidad se reparte entre quienes preparan, revisan y aprueban la documentación. Administración, asesoría, secretaría societaria y, cuando intervenga, auditoría deben trabajar con la misma versión de las cifras.
Regla práctica: una cuenta anual no termina cuando el programa contable genera un PDF. Termina cuando las cifras, las firmas, los certificados y los anexos son coherentes y el depósito queda presentado correctamente.
El coste de dejarlo para después
Un incumplimiento puede causar problemas registrales, sanciones y dificultades para acreditar la situación financiera de la sociedad. También puede retrasar una solicitud bancaria o una operación con un cliente que quiera comprobar la solvencia antes de contratar. Un error documental puede detener todo el flujo de presentación, especialmente cuando los modelos oficiales y la vía telemática exigen información estructurada.
Una publicación sectorial señaló que más de un millón de sociedades limitadas y anónimas debían presentar antes del 30 de julio de 2026 las cuentas correspondientes al ejercicio 2025, según la información sobre los nuevos modelos de cuentas anuales de 2026. Para una pequeña empresa, ese volumen explica por qué conviene llegar al calendario con el expediente revisado, no improvisarlo cuando el plazo ya aprieta.
Los cinco documentos que forman las cuentas anuales
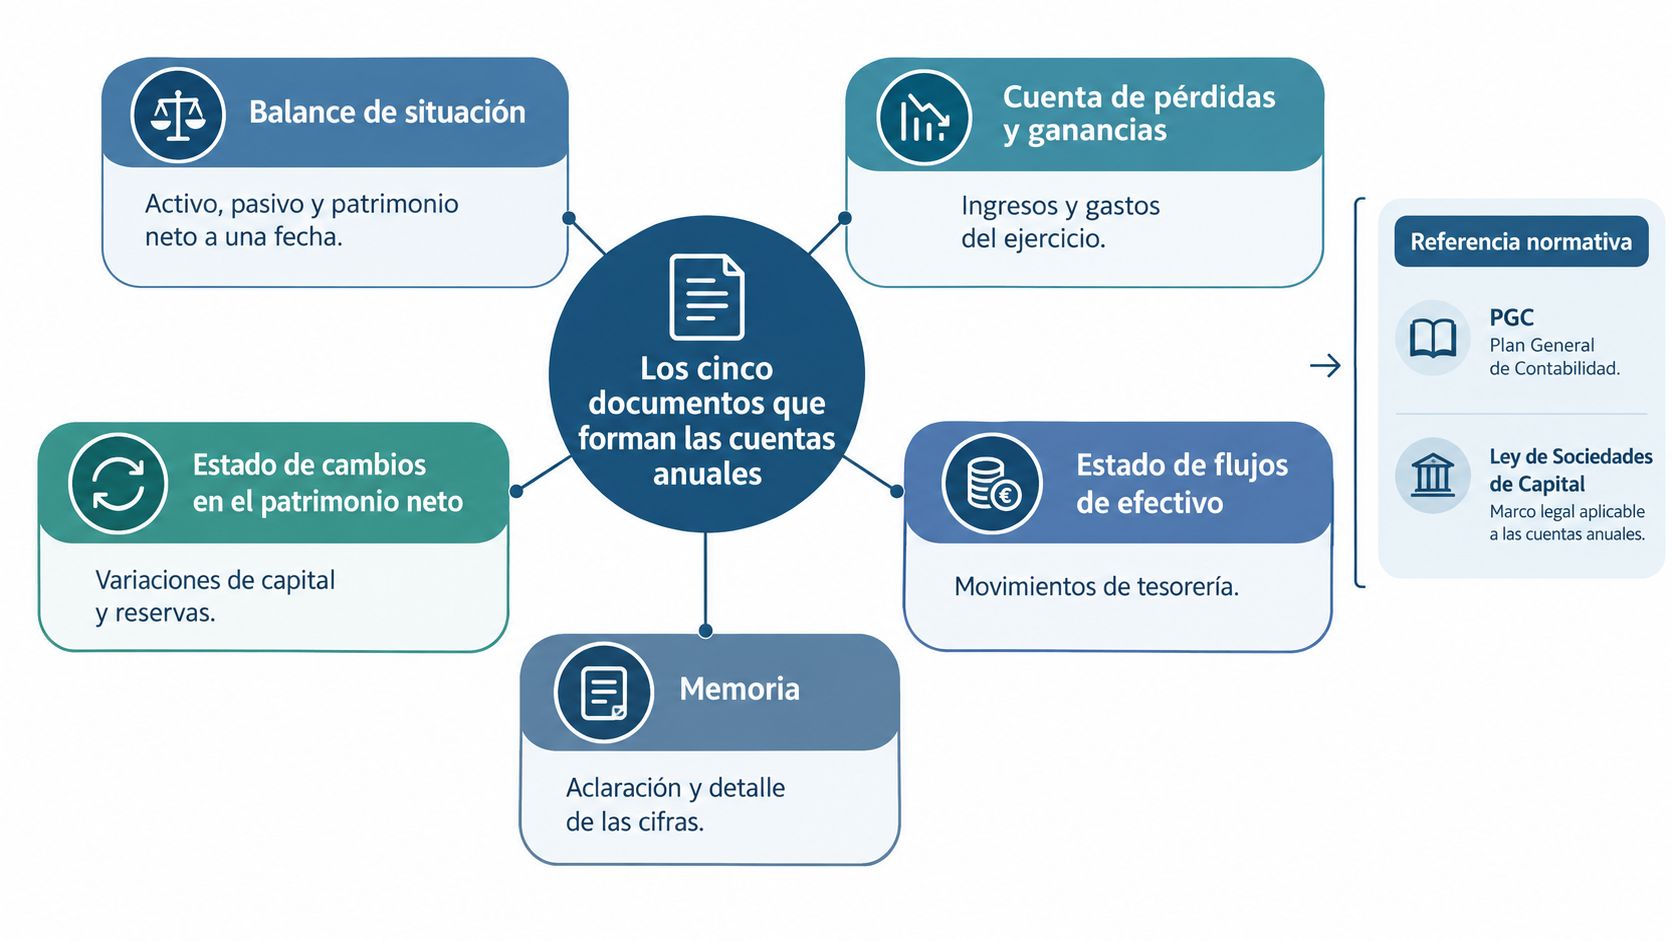
Las cuentas anuales forman una unidad documental. El Real Decreto 602/2016 identifica cinco documentos que integran ese conjunto: balance, cuenta de pérdidas y ganancias, estado de cambios en el patrimonio neto, estado de flujos de efectivo y memoria. No conviene leerlos como piezas aisladas, porque una cifra del balance puede necesitar una explicación en la memoria y una variación patrimonial puede relacionarse con el resultado del ejercicio.
1. Balance de situación
El balance presenta la posición de la sociedad en una fecha concreta. Ordena el activo, el pasivo y el patrimonio neto. Dicho en lenguaje de emprendedor, responde a tres preguntas: qué controla la empresa, qué obligaciones tiene y qué parte corresponde a sus socios.
Un saldo bancario, una factura pendiente de cobro, un préstamo o una deuda con proveedores no son datos sueltos. Cada elemento debe clasificarse correctamente para que el balance represente la situación patrimonial de la sociedad.
2. Cuenta de pérdidas y ganancias
La cuenta de pérdidas y ganancias recoge los ingresos y gastos del ejercicio y permite conocer el resultado. Una empresa puede facturar mucho y tener un resultado reducido si sus costes, amortizaciones o gastos financieros son elevados. Por eso la facturación no equivale automáticamente a beneficio.
Este estado ayuda a distinguir entre crecimiento comercial y rentabilidad. También sirve para detectar cambios que después deberán explicarse en la memoria.
3. Estado de cambios en el patrimonio neto
Este documento explica cómo ha variado el patrimonio neto. Puede recoger movimientos relacionados con el resultado, reservas, aportaciones o cambios de capital, siempre según el régimen y el modelo aplicables.
Su utilidad está en conectar el resultado del ejercicio con la evolución de los fondos propios. Sin esta conexión, el lector vería dos fotografías sin entender qué ha ocurrido entre ambas.
4. Estado de flujos de efectivo
El estado de flujos de efectivo muestra los movimientos de tesorería y ayuda a separar beneficio contable de dinero disponible. Una venta puede estar contabilizada y todavía no cobrada. Del mismo modo, una empresa puede tener beneficio y sufrir tensión de caja si debe pagar antes de cobrar.
Su exigencia depende del régimen y del tamaño de la sociedad. No debe incorporarse o excluirse por costumbre, sino tras confirmar el modelo contable aplicable.
5. Memoria
La memoria acompaña y desarrolla las cifras. Incluye desgloses, criterios y políticas contables, información adicional y explicaciones necesarias para interpretar los estados financieros. No es el lugar para escribir una novela corporativa, pero tampoco una formalidad que se pueda rellenar sin revisar.
El ICAC detalla la documentación del depósito de cuentas, incluida la certificación de los acuerdos de la Junta General, las cuentas y, cuando exista, el informe de auditoría. Firmar documentos sin comprobar su contenido puede generar incoherencias y requerimientos. La firma acredita una responsabilidad, no sustituye la revisión.
Modelos Pymes frente a régimen general
No todas las sociedades preparan las cuentas con el mismo nivel de detalle. La normativa contable contempla modelos adaptados a determinadas empresas, junto con modelos abreviados y normales. La elección depende de los criterios que correspondan a la sociedad, relacionados con su tamaño, actividad y características financieras, no de una preferencia informal de la asesoría.
Criterio | Modelo Pymes / Abreviado | Modelo Normal |
|---|---|---|
Alcance | Presentación simplificada cuando la sociedad cumple los requisitos aplicables | Presentación completa conforme al régimen general |
Balance | Puede utilizar un formato adaptado | Incluye el nivel de detalle del modelo normal |
Pérdidas y ganancias | Menor nivel de desglose en los modelos simplificados | Mayor detalle y desagregación |
Patrimonio neto | Puede presentarse de forma abreviada según el modelo aplicable | Se presenta con el desarrollo exigido por el régimen general |
Memoria | Menos desgloses y menor carga explicativa | Más información y notas de mayor alcance |
Flujos de efectivo | Puede no resultar exigible en determinados supuestos | Forma parte del conjunto exigible cuando corresponde al régimen normal |
El Plan General de Contabilidad de Pymes del ICAC.pdf) contempla para las pymes un perímetro reducido de estados financieros: balance, cuenta de pérdidas y ganancias, estado de cambios en el patrimonio neto y memoria. La simplificación puede reducir tiempo, coste y complejidad, pero exige mantener una clasificación contable limpia y una trazabilidad documental suficiente para generar el fichero digital.
Elegir con criterio, no por intuición
Una sociedad que crece puede dejar de encajar en un modelo simplificado. También puede ocurrir que una empresa cumpla los requisitos para utilizarlo, pero necesite información más completa porque negocia con bancos, inversores o grupos empresariales. El modelo legal y la utilidad de gestión están relacionados, aunque no son exactamente lo mismo.
Antes de preparar los formularios, conviene revisar el activo, la cifra de negocios y la plantilla media conforme a los criterios vigentes. La memoria Pymes puede ser más sencilla, pero no deja de tener que ser coherente con el balance y la cuenta de resultados. Elegir mal el modelo puede obligar a rehacer documentación y aumenta el riesgo de errores en el depósito.
Para profundizar en los requisitos y en la diferencia entre formatos, puedes consultar la guía de cuentas anuales abreviadas y sus requisitos. La decisión correcta no es la que produce menos páginas. Es la que encaja con la situación de la sociedad y con la información que debe entregar.
Plazos legales que debes respetar en 2026
Una sociedad que cierra el ejercicio el 31 de diciembre no debería empezar a preparar sus cuentas cuando llega junio. El trabajo funciona como una cadena: primero se reúne la documentación, después se formulan las cuentas, se auditan si corresponde, se aprueban y, por último, se depositan. Si un eslabón se retrasa, los siguientes pierden margen.
El 2 de enero es un buen punto de partida operativo para recopilar facturas, extractos bancarios, contratos, nóminas y justificantes. Así, el cierre deja de ser una carrera contra el calendario y permite revisar los datos antes de convertirlos en modelos oficiales.
El calendario encadenado
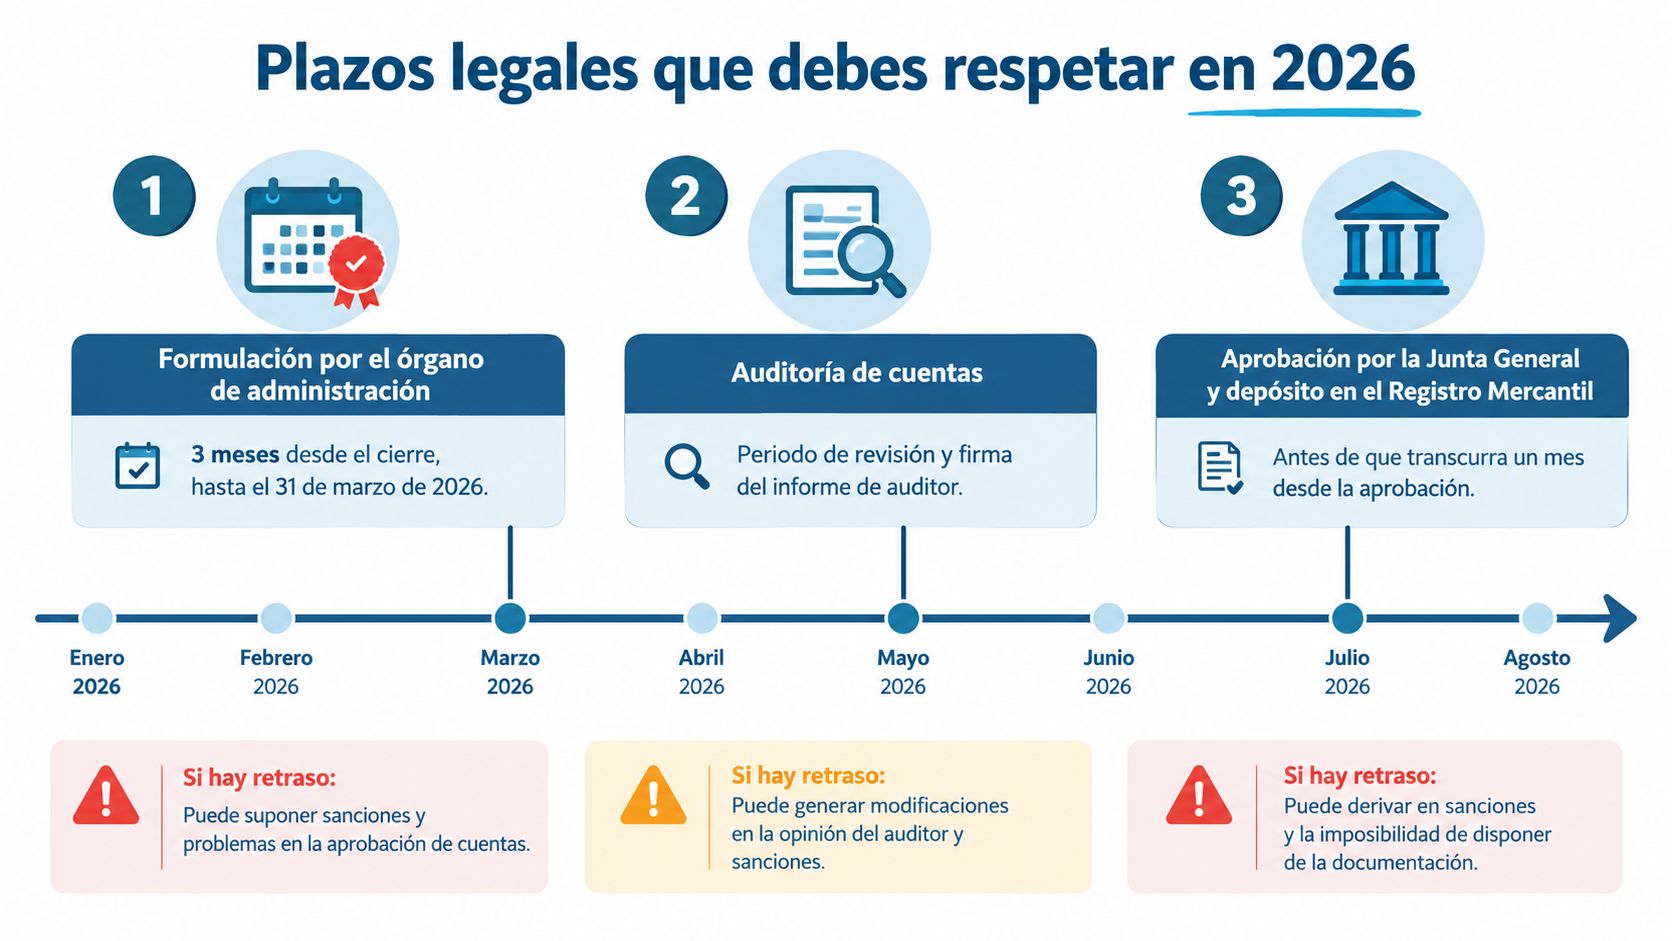
Formulación. El órgano de administración debe formular las cuentas dentro de los tres meses siguientes al cierre del ejercicio. Para un ejercicio terminado el 31 de diciembre, el límite práctico es el 31 de marzo de 2026, siempre que se aplique ese calendario. Formular no significa imprimir unos estados. Implica comprobar saldos, registrar ajustes, preparar la memoria y conservar la documentación que respalda los importes.
Auditoría. Si existe obligación de auditar, el informe debe incorporarse al expediente. También puede haber una auditoría voluntaria o solicitada por la minoría en los supuestos previstos. Conviene reservar tiempo antes de cerrar definitivamente las cuentas, porque el auditor puede pedir justificantes o plantear ajustes que afecten a los estados.
Aprobación. La Junta General debe aprobar las cuentas dentro de los seis primeros meses desde el cierre. En una sociedad que termina el ejercicio el 31 de diciembre, la fecha ordinaria llega al 30 de junio de 2026. El acuerdo debe recoger también la aplicación del resultado.
Depósito. Una vez aprobadas, las cuentas deben depositarse en el Registro Mercantil dentro del mes siguiente, según la información del Registro Mercantil de Madrid sobre el depósito. Si la aprobación se produce el 30 de junio, el límite práctico es el 30 de julio. En el workflow digital, ese depósito incluye la generación y validación del fichero D2, junto con los documentos y firmas que correspondan.
Qué pasa si el calendario se rompe
Si la formulación se desplaza de 31 de marzo a abril, la ventana para auditoría y aprobación hasta 30 de junio se comprime y el depósito del 30 de julio queda sin margen para subsanar defectos del fichero D2. El problema no es solo llegar tarde. Es perder tiempo para corregir datos, firmas o validaciones antes de presentar.
En 2026, los nuevos modelos para la presentación de cuentas anuales y consolidadas están aprobados por la Resolución de 19 de mayo de 2026, disponible en el espacio sobre registros de propiedad y mercantiles. El formulario debe entrar en la planificación desde el principio, no aparecer al final como si fuera un detalle administrativo.
El calendario fiscal de 2026 ayuda a coordinar el cierre contable con las demás obligaciones. Las fechas de la Junta pueden requerir un análisis específico según la situación societaria. Cualquier cambio debe revisarse con criterio legal y registral.
El workflow real para presentar y depositar sin errores
El depósito digital exige una coordinación precisa. La contabilidad, los documentos, las firmas, el modelo elegido y las validaciones deben llegar al mismo expediente sin contradicciones. Un error pequeño, como un ejercicio mal identificado o un anexo ausente, puede detener todo el proceso cuando parecía terminado.
La presentación digital es la vía habitual y conviene tratarla como un proceso técnico, no como el último botón de una aplicación. En 2026, los nuevos modelos oficiales deben formar parte de la planificación desde el cierre, mientras que el fichero D2 se prepara al final de una cadena de comprobaciones. Así se entiende mejor el calendario: cada paso depende del anterior y deja menos margen para improvisar.
Cinco pasos para preparar el depósito
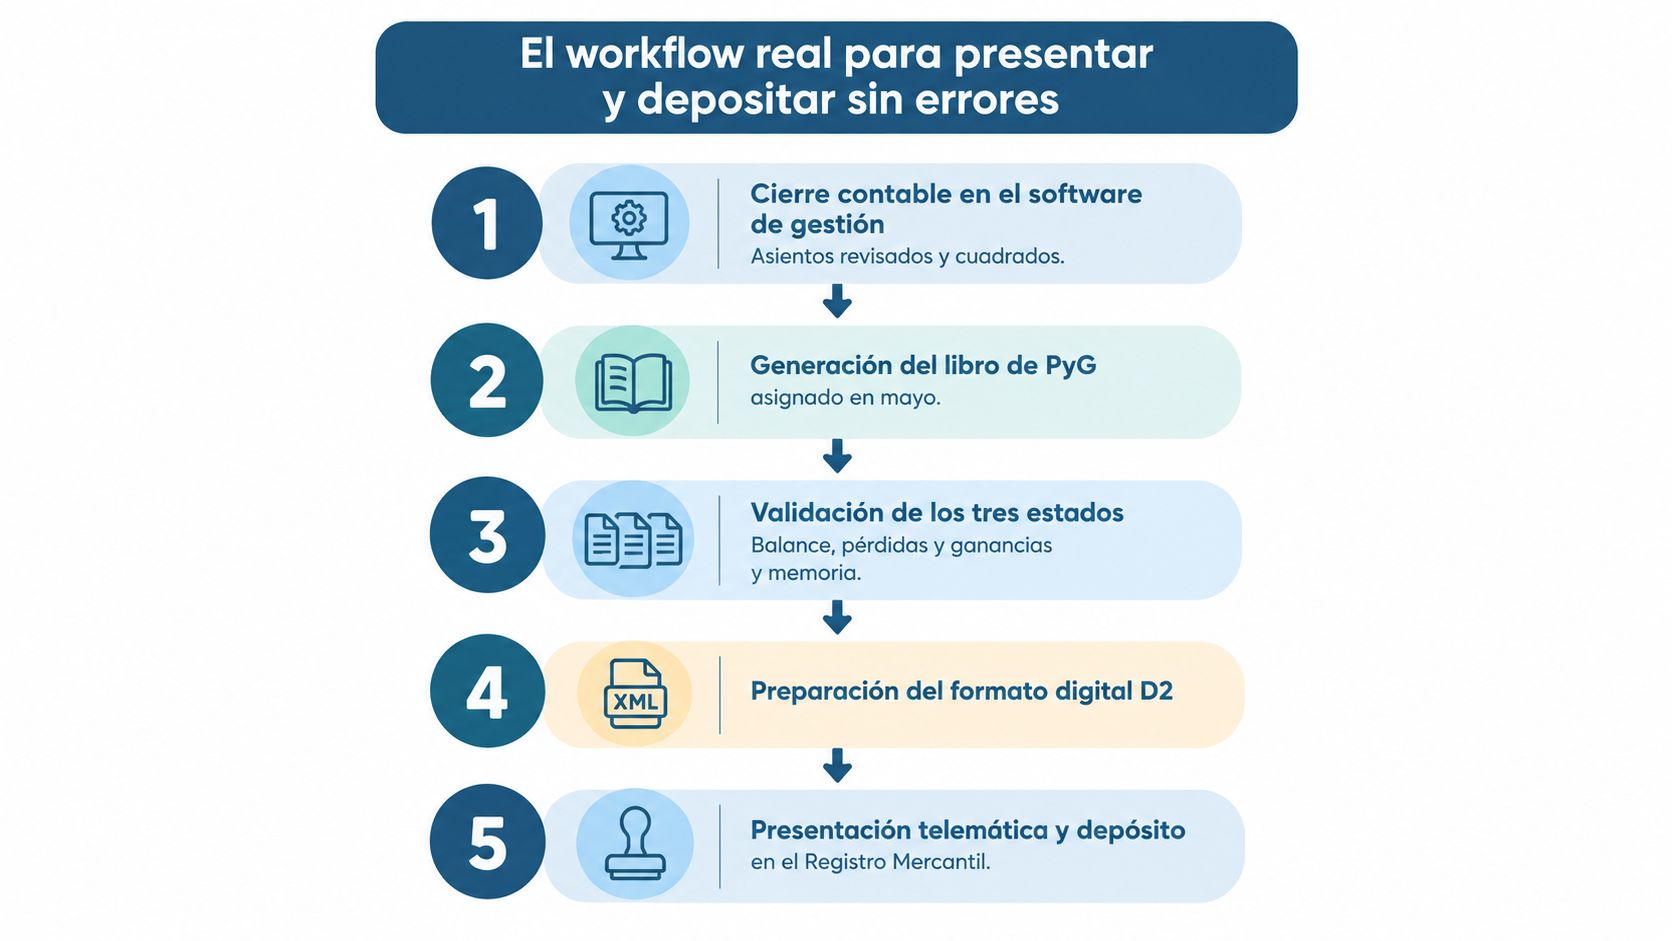
Cierra la contabilidad en el software de gestión. Revisa asientos, saldos pendientes, periodificaciones, amortizaciones y justificantes. La pregunta no es solo si el programa cuadra, sino si puedes explicar el origen de cada importe relevante.
Genera los libros y estados que correspondan. El balance, la cuenta de pérdidas y ganancias, el patrimonio neto y la memoria deben describir el mismo cierre. Si corriges una cifra, comprueba sus efectos en todos los documentos relacionados. Una cantidad que cambia de sitio sin explicación suele convertirse en una incidencia.
Valida el modelo aplicable. Confirma si corresponde el modelo Pymes, abreviado o normal. Después revisa que los desgloses de la memoria sean compatibles con esa elección y con los nuevos modelos de 2026. Configurar esto tarde obliga a rehacer parte del expediente.
Prepara el fichero D2. La aplicación D2 ordena la información necesaria para el depósito digital. Comprueba la identificación de la sociedad, el ejercicio, el domicilio social, los administradores y los documentos adjuntos. Abre el expediente con una revisión cruzada, porque el formulario no corrige por sí solo una contabilidad incoherente.
Firma, presenta y conserva el justificante. La certificación del acuerdo debe llevar la firma de quien corresponda. Completa la presentación telemática, abona la tasa aplicable y descarga el justificante. Conserva el expediente final junto con la versión de las cuentas aprobada por la Junta.
Errores que suelen atascar el expediente
Los fallos de identificación pueden impedir que el Registro vincule correctamente la documentación con la sociedad. También revisa que el balance y la memoria no presenten cifras contradictorias, que la certificación incluya la aprobación y la aplicación del resultado, y que el informe de auditoría figure cuando proceda.
La conciliación bancaria conecta la contabilidad con la tesorería real. Una conciliación bancaria automatizada ayuda a localizar movimientos pendientes, aunque las operaciones complejas, los saldos antiguos y las diferencias sin explicación requieren revisión profesional. El objetivo es que el saldo contable tenga una correspondencia clara con la actividad bancaria.
Una lista de comprobación reduce omisiones en la fase final. Como en cualquier proceso reglado, por ejemplo en los procesos de venta de autos donde una checklist evita omisiones, en el depósito ayuda a confirmar que no falte una firma, un anexo o una validación.
La tramitación no tiene un tiempo uniforme: depende del Registro, del expediente y de las posibles incidencias. La última revisión consiste en conservar el justificante, comprobar el estado de la presentación y atender cualquier comunicación registral dentro del plazo correspondiente. El expediente queda así preparado para demostrar qué se presentó, cuándo y con qué documentación.
Cuentas anuales como activo estratégico y reputacional
Las cuentas anuales no solo sirven para cumplir. También reducen la incertidumbre de quien necesita decidir si confía en la empresa. Un banco analiza la capacidad de pago, un proveedor valora el riesgo comercial, un inversor estudia la estructura patrimonial y un cliente corporativo puede pedir documentación antes de firmar un contrato.
El Registro Mercantil permite consultar información mercantil y cuentas depositadas para conocer el estado financiero de una sociedad. Esa disponibilidad convierte el depósito en una especie de tarjeta de presentación económica. No sustituye una due diligence completa, pero sí puede ser el primer filtro documental.
La reputación también se construye con cifras
Una empresa con cuentas coherentes transmite orden. La transparencia no consiste en maquillar resultados, sino en presentar información fiel, explicada y trazable. Cuando un tercero encuentra contradicciones, ejercicios pendientes o documentación incompleta, la conversación puede desviarse del producto o del servicio hacia una pregunta menos agradable: “¿Qué está pasando con la gestión?”.
Las cuentas también pueden entrar en contratos. Un cliente puede pedir estados financieros para conceder crédito, un inversor puede solicitar la cuenta de pérdidas y ganancias antes de negociar y una entidad financiera puede exigir información contable actualizada para estudiar circulante. El contenido exacto de cada contrato dependerá de la operación, pero el patrón es sencillo: quien controla sus datos responde antes y con menos fricción.
Información útil para decidir, no solo para archivar
El balance permite analizar la composición de los recursos y las obligaciones. La cuenta de resultados ayuda a observar la rentabilidad. La memoria aporta contexto. Juntos permiten preparar conversaciones más serias sobre precios, endeudamiento, contratación, inversión y crecimiento.
En una disputa societaria, la contabilidad y las cuentas depositadas pueden formar parte de la documentación que se examine para reconstruir hechos económicos. En una operación de compraventa, sirven como punto de partida para solicitar información adicional. En una licitación, la empresa puede tener que demostrar que cumple las condiciones económicas previstas en los pliegos.
Un dato limpio también evita trabajo duplicado. Pero no es correcto convertir esa idea en una promesa automática de ahorro o atribuirle una reducción porcentual sin una medición concreta. La eficiencia aparece cuando la empresa mantiene criterios uniformes, conserva justificantes y evita rehacer el cierre por errores que podían detectarse antes.
Checklist final y siguiente paso para tu empresa
El depósito debería pasar por una revisión final independiente de la prisa del calendario. No hace falta convertir la empresa en una nave espacial, aunque sí conviene saber qué instrumentos están encendidos antes del despegue.
Comprueba las firmas. Verifica que los administradores que deben firmar aparecen correctamente identificados y que la documentación está firmada de forma válida.
Cuadra los estados. Confirma que el activo coincide con la suma del pasivo y el patrimonio neto. Revisa también que el resultado de la cuenta de pérdidas y ganancias se refleja de forma coherente donde corresponda.
Cierra la conciliación bancaria. Localiza cobros, pagos, comisiones y movimientos pendientes. No dejes diferencias antiguas sin explicación solo porque el saldo final parezca razonable.
Revisa los datos registrales. Comprueba denominación social, NIF, domicilio, ejercicio, administradores y cualquier otro identificador incluido en el expediente.
Confirma el modelo. Decide si corresponde el modelo normal, abreviado o Pymes según la normativa aplicable. No reutilices automáticamente el modelo del año anterior si la situación de la sociedad ha cambiado.
Lee la memoria como la leería un tercero. Las políticas contables, los desgloses y las explicaciones deben ser compatibles con las cifras de los estados.
Valida el formato digital. Revisa etiquetas, campos obligatorios, anexos y estructura del fichero D2 antes de firmar y presentar.
Guarda la prueba del depósito. Conserva la certificación, las cuentas aprobadas, los informes que correspondan, el fichero presentado y el justificante telemático.
Simplificar o delegar
Una pyme puede utilizar plantillas oficiales si tiene la contabilidad ordenada, conoce el modelo que le corresponde y dispone de tiempo para revisar cada documento. Es una opción razonable cuando el cierre es sencillo y una persona responsable puede coordinar la información sin interrupciones.
Delegar tiene sentido cuando hay operaciones complejas, auditoría, varios administradores, financiación pendiente, discrepancias bancarias o dudas sobre los modelos de 2026. También cuando el equipo necesita concentrarse en vender y operar, no en perseguir certificados a última hora.
Una plataforma como bcount puede centralizar contabilidad, documentos, conciliación bancaria, obligaciones y presentación de cuentas anuales, con apoyo de asesores cuando la situación requiere criterio profesional. La elección depende del nivel de complejidad y del control que necesites conservar, no de la moda tecnológica del momento.
La acción concreta es sencilla: agenda hoy el cierre, asigna responsables a cada comprobación y fija una fecha interna anterior al límite registral. Si prefieres revisar el expediente con apoyo, solicita una sesión diagnóstica de 20 minutos, descarga las plantillas de 2026 precargadas y, cuando haga falta, conecta con un gestor colaborador. Tu empresa no necesita otra carpeta olvidada. Necesita un depósito correcto, trazable y presentado a tiempo.
Agenda el cierre de tus cuentas anuales antes de que el calendario te obligue a trabajar con prisas. Reúne la documentación, confirma el modelo aplicable y completa la revisión final con un responsable claro para cada paso.

Comentarios