Cuentas anuales abreviadas requisitos: la guía 2026

La recomendación más repetida sobre cuentas anuales abreviadas suele ser: “mira los tres límites y, si encajas, presenta el modelo sencillo”. Es un consejo incompleto. El problema serio aparece cuando tu SL crece, cambia de categoría entre ejercicios o presenta una memoria que dice “abreviada” sin explicar por qué. Ahí no basta con conocer los umbrales. Hay que saber qué documento puede ir abreviado, desde cuándo, con qué justificación y qué espera exactamente el Registro Mercantil.
Si llevas una pequeña empresa, la decisión no debería resolverse a ojo ni copiando el modelo del año anterior. Una sociedad de servicios con pocos empleados puede superar un límite por facturación y seguir utilizando determinados formatos abreviados, mientras que otra con menos ventas puede quedar fuera por su estructura patrimonial. La clave está en separar cada bloque de las cuentas y documentar el criterio con la misma precisión con la que cuadras el banco.
Índice
Por qué el formato abreviado no significa menos trabajo - La mitad del cierre sigue en pie
Requisitos cuantitativos y quién puede acogerse - La tabla que debes usar al revisar el cierre - El tamaño se mira con perspectiva
Qué documentos entran y cuáles se simplifican - Qué cambia en la práctica
Cómo justificar la formulación abreviada paso a paso - Paso uno, identifica el bloque correcto - Paso dos, adapta la frase a la situación real - Paso tres, alinea memoria y certificación
Exenciones que conviene entender antes de presentar - El paquete de estados no funciona todo junto
Plazos y proceso de depósito en el Registro Mercantil - El recorrido telemático - Los rechazos más tontos son los más caros
Checklist final para preparar el cierre sin sobresaltos - La lista que debe quedar archivada - El punto que muchos olvidan
Por qué el formato abreviado no significa menos trabajo
“Abreviado” no significa “lo preparo en una tarde y lo subo sin mirar”. Significa que ciertos estados y desgloses tienen un formato más compacto. El cierre sigue requiriendo contabilidad correcta, revisión de saldos, formulación por el órgano de administración, firma de los administradores, aprobación por la junta y depósito posterior.
La confusión suele aparecer en diciembre o enero, cuando el administrador de una SL mira las cuentas del ejercicio anterior y se pregunta si puede repetir el mismo modelo. La respuesta no sale de comparar una cifra aislada. Hay que revisar el tamaño de la sociedad en los ejercicios que exige la regla legal y comprobar qué parte del paquete contable está realmente afectada.
Regla práctica: el modelo abreviado reduce información y algunos documentos, pero no elimina la responsabilidad del administrador sobre las cuentas.
La simplificación sí tiene efectos operativos. Cuando una sociedad puede formular cuentas abreviadas, puede quedar exenta de auditoría por razón de tamaño, de elaborar informe de gestión y de presentar el estado de flujos de efectivo, según los criterios de depósito del Registro Mercantil de Sevilla. La memoria, además, debe indicar expresamente la causa de la formulación abreviada. Menos carga, sí. Barra libre, no.
La mitad del cierre sigue en pie
El órgano de administración debe formular las cuentas y todos los administradores deben firmarlas. Después, la junta general, o el socio único cuando corresponda, debe aprobarlas. Finalmente, la sociedad tiene que depositar la documentación en el Registro Mercantil mediante los modelos y ficheros exigidos.
Un error habitual consiste en concentrarse en el balance y olvidar la certificación de aprobación. Otro es presentar una memoria abreviada sin explicar los límites cumplidos. El Registro no necesita una novela, pero sí una causa legal clara y coherente con la identificación de la sociedad, el balance y el resto de documentos.
La idea correcta es esta: el formato abreviado reduce el volumen de información, no la disciplina del proceso. Si el cierre está bien organizado, ahorra trabajo. Si se utiliza como atajo, convierte una simplificación razonable en un rechazo registral bastante evitable.
Requisitos cuantitativos y quién puede acogerse
Aquí conviene separar dos decisiones que muchas guías mezclan. Balance y memoria tienen un perímetro de simplificación, mientras que la cuenta de pérdidas y ganancias admite umbrales más altos. Por eso una empresa puede no tener derecho al balance abreviado y, aun así, formular una cuenta de resultados abreviada.
Para balance y memoria abreviados, la sociedad debe cumplir, durante dos ejercicios consecutivos, al menos dos de estos tres límites: activo total no superior a 4.000.000 €, cifra anual de negocios no superior a 8.000.000 € y plantilla media no superior a 50 trabajadores. La regla está recogida en la normativa del BOE sobre cuentas abreviadas.
Para la cuenta de pérdidas y ganancias abreviada, el listón cambia: activo total no superior a 11.400.000 €, cifra anual de negocios no superior a 22.800.000 € y plantilla media no superior a 250 trabajadores, también cumpliendo al menos dos de tres durante dos ejercicios consecutivos, según la referencia del artículo 258 de la Ley de Sociedades de Capital.
La tabla que debes usar al revisar el cierre
Magnitud | Umbral 2026 | Regla de aplicación |
|---|---|---|
Activo total para balance y memoria | ≤ 4.000.000 € | Cumplir al menos dos de tres límites durante dos ejercicios consecutivos |
Cifra anual de negocios para balance y memoria | ≤ 8.000.000 € | El límite se valora junto con activo y plantilla |
Plantilla media para balance y memoria | ≤ 50 trabajadores | No es necesario cumplir los tres límites |
Activo total para pérdidas y ganancias | ≤ 11.400.000 € | Al menos dos de tres durante dos ejercicios consecutivos |
Cifra anual de negocios para pérdidas y ganancias | ≤ 22.800.000 € | Se aplica al modelo abreviado de resultados |
Plantilla media para pérdidas y ganancias | ≤ 250 trabajadores | Permite un perímetro distinto al del balance |
La trampa está en la frase “al menos dos”. No necesitas estar por debajo de los tres límites. Una SL puede facturar más de 8.000.000 € y seguir dentro del balance y la memoria abreviados si cumple los otros dos criterios exigidos. En cambio, si deja de cumplir dos límites, la situación cambia y no puedes mantener el modelo por inercia.
El tamaño se mira con perspectiva
No decidas el modelo solo porque el último ejercicio haya sido bueno o malo. La exigencia de los dos cierres consecutivos evita cambios improvisados por una oscilación puntual. Si tu empresa ha crecido, ha absorbido otra actividad o ha cambiado de plantilla, revisa ambos ejercicios antes de generar los formularios.
Para ordenar el análisis, conviene documentar cada magnitud en una hoja de trabajo y contrastarla con tu contabilidad para pymes. No basta con anotar “cumple”. Guarda el activo total utilizado, la cifra anual de negocios y el cálculo de plantilla media, porque esa trazabilidad te permitirá justificar la decisión si el Registro o un tercero la cuestiona.
Qué documentos entran y cuáles se simplifican
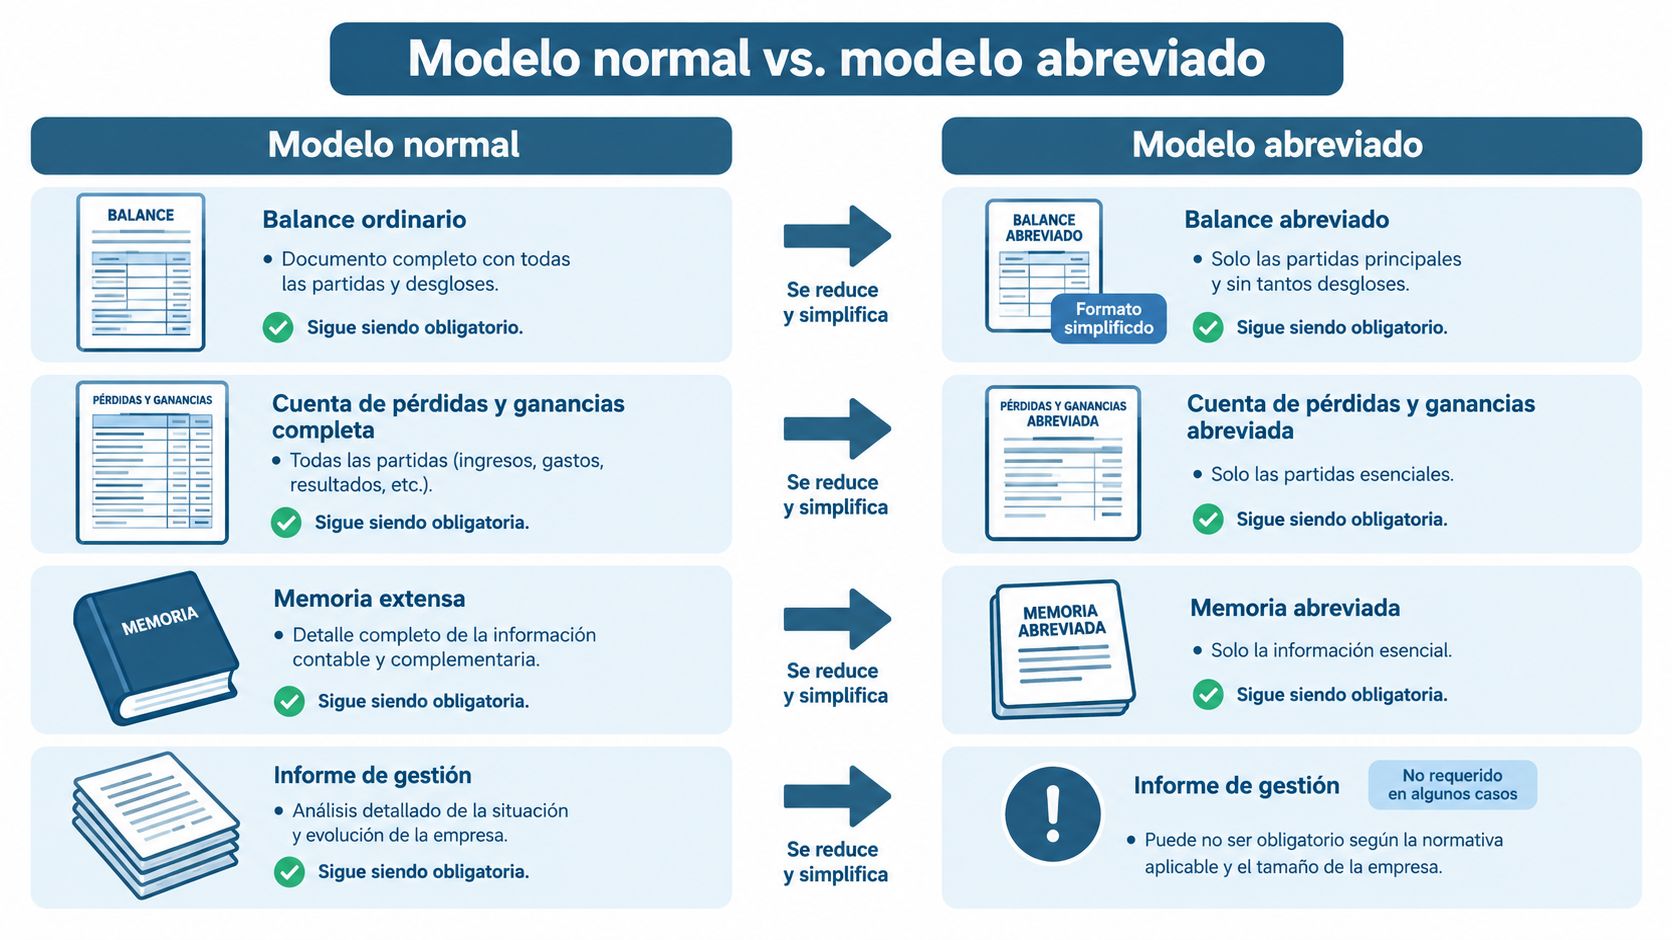
El modelo normal presenta la información con mayor detalle. El abreviado agrupa partidas, reduce desgloses y limita el contenido de algunas notas, pero no convierte las cuentas en una simple fotografía de ingresos y gastos. El balance, la cuenta de pérdidas y ganancias y la memoria siguen siendo el núcleo del depósito.
La memoria abreviada continúa siendo importante. Debe explicar la información necesaria para entender las cuentas, incluyendo hechos relevantes, criterios contables, operaciones con partes vinculadas y aplicación de resultados cuando proceda. Si eliminas el detalle, no puedes eliminar la explicación que da sentido a las cifras.
Qué cambia en la práctica
El balance abreviado presenta menos partidas y menos desglose que el normal. La cuenta de pérdidas y ganancias abreviada también utiliza un formato más compacto. La memoria tiene contenidos mínimos específicos, pero sigue funcionando como la pieza que conecta las cifras con la realidad empresarial.
El estado de flujos de efectivo no es obligatorio para las sociedades que pueden formular balance abreviado. El estado de cambios en el patrimonio neto tampoco tiene que presentarse en determinados supuestos de cuentas abreviadas. La información sobre presentación de cuentas anuales recuerda, además, que la certificación debe expresar que algún documento se formula abreviadamente y señalar la causa.
Documento | Modelo normal | Modelo abreviado |
|---|---|---|
Balance | Completo | Abreviado, con menor desglose |
Pérdidas y ganancias | Completa | Abreviada cuando se cumplen sus límites |
Memoria | Completa | Abreviada, con contenidos mínimos |
Estado de cambios en el patrimonio neto | Puede ser exigible | Puede quedar exento según el formato aplicable |
Estado de flujos de efectivo | Exigible en el modelo normal | No obligatorio cuando se cumplen las condiciones legales |
Informe de gestión | Puede ser exigible | Puede no ser obligatorio en los supuestos previstos |
El resultado sí reduce volumen y tareas, pero no autoriza a quitar información esencial. Si tienes un préstamo con una sociedad vinculada, una operación relevante con el administrador o una propuesta de aplicación de resultados, la memoria debe tratarlo con claridad. El Registro no busca una memoria literaria. Busca una memoria completa dentro del modelo que corresponde.
Si necesitas ordenar el cierre desde los libros hasta las cuentas, revisa también esta guía sobre libros oficiales de contabilidad. El Libro de Inventarios y Cuentas Anuales no es un trámite aislado del depósito. Forma parte de la trazabilidad contable que sostiene la información presentada.
Cómo justificar la formulación abreviada paso a paso
La memoria no debería limitarse a marcar una casilla. La causa de formulación abreviada tiene que permitir que cualquiera entienda qué norma aplicas y qué requisitos has cumplido. Una frase precisa evita más problemas que una página de explicaciones genéricas.
Paso uno, identifica el bloque correcto
Primero decide si estás justificando balance y memoria, pérdidas y ganancias, o ambos. No mezcles sus umbrales. Para balance y memoria, la referencia debe dirigirse al artículo 257.1 de la Ley de Sociedades de Capital y a los artículos 2 y 3 del Real Decreto 1514/2007, con los límites aplicables a ese formato.
Una redacción válida puede ser:
La sociedad formula cuentas anuales en formato abreviado al cumplir durante dos ejercicios consecutivos los requisitos establecidos en el artículo 257.1 de la Ley de Sociedades de Capital, al concurrir al menos dos de los límites relativos al activo total, la cifra anual de negocios y el número medio de trabajadores.
Después de la frase general, añade los datos concretos de los dos ejercicios. No hace falta convertir la memoria en un informe de auditoría, pero sí dejar claro qué magnitudes se han utilizado y que la sociedad ha cumplido dos de los tres criterios.
Paso dos, adapta la frase a la situación real
Una SL que factura entre 5.000.000 € y 8.000.000 € no queda automáticamente fuera del balance y la memoria abreviados. Si activo y plantilla están dentro de los límites aplicables, puede justificar el modelo con esos dos criterios. La frase debe reflejarlo, no fingir que la cifra de negocio está por debajo de todos los umbrales.
Si la empresa acaba de cruzar un límite, no escribas “la sociedad cumple” sin revisar el ejercicio anterior. Explica la evolución y aplica la regla temporal que corresponda. En una sociedad de nueva creación, la revisión requiere especial cuidado, porque no existe una serie histórica completa equivalente a la de una empresa consolidada.
Paso tres, alinea memoria y certificación
La causa debe aparecer en la memoria y la certificación de aprobación debe indicar expresamente que las cuentas, o alguno de sus documentos, se formulan abreviadamente y por qué. Todos los administradores deben firmar las cuentas. La hoja de identificación también debe quedar firmada conforme a la forma de administración de la sociedad, incluida la firma mancomunada cuando proceda.
Ejemplo práctico: una SL de servicios con 4 empleados ha mantenido durante dos ejercicios un activo y una cifra de negocio dentro de los límites de balance y memoria. En ese caso, puede formular esos documentos abreviadamente, siempre que la memoria identifique los dos criterios cumplidos y la certificación reproduzca la decisión de forma coherente.
El criterio es sencillo: la causa legal debe poder leerse igual en todos los documentos. Si la memoria dice una cosa, la certificación otra y la ficha identificativa refleja una tercera, el expediente se vuelve vulnerable aunque las cuentas estén bien calculadas.
Exenciones que conviene entender antes de presentar
Presentar cuentas abreviadas no equivale a tener una carta de exención para todo. La auditoría obligatoria puede existir por razones distintas del modelo utilizado. También puede surgir por actividad regulada, por circunstancias societarias o porque socios legitimados la soliciten.
La solicitud de auditoría por socios que representen al menos el 5 % del capital es una de las situaciones que una SL debe vigilar. El formato abreviado no bloquea ese derecho. Tampoco elimina una auditoría obligatoria cuando la sociedad supera los límites legales de auditoría o está sometida a reglas especiales por su actividad.
El paquete de estados no funciona todo junto
El estado de cambios en el patrimonio neto puede quedar exento cuando la sociedad utiliza el formato abreviado aplicable. El estado de flujos de efectivo tampoco es obligatorio en los supuestos legalmente previstos para ese formato. Pero esa exención debe encajar con la modalidad concreta y con la información que finalmente se presenta.
Requisito de la empresa | Estado de Cambios en Patrimonio Neto | Estado de Flujos de Efectivo | Auditoría obligatoria |
|---|---|---|---|
Cumple los requisitos del formato abreviado | Puede quedar exento según el modelo aplicable | Puede quedar exento | No se presume exención automática |
Supera límites específicos de auditoría | La exención depende del formato | La exención depende del formato | Puede ser obligatoria |
Tiene actividad sujeta a control especial | Se revisa caso por caso | Se revisa caso por caso | Puede ser obligatoria |
Socios legitimados solicitan auditoría | No altera por sí solo la exención del estado | No altera por sí solo la exención del estado | Puede activarse la revisión auditora |
Presenta cuentas con auditoría voluntaria | Se presenta la documentación que corresponda | Se presenta la documentación que corresponda | Debe adjuntarse el informe cuando proceda |
Si existe auditoría, el depósito debe incluir el informe correspondiente. El ICAC explica la documentación de depósito y certificación, incluida la necesidad de identificar la formulación abreviada y su causa cuando proceda.
Mi recomendación es no empezar por preguntar “¿puedo evitar la auditoría?”. Empieza por comprobar si existe una obligación independiente. Una empresa puede presentar balance abreviado y, al mismo tiempo, tener que aportar información adicional por auditoría, por exigencia bancaria o por derechos de la minoría. Abreviado significa menos detalle en el modelo. No significa menos responsabilidad ni menos transparencia cuando una norma exige más.
Plazos y proceso de depósito en el Registro Mercantil
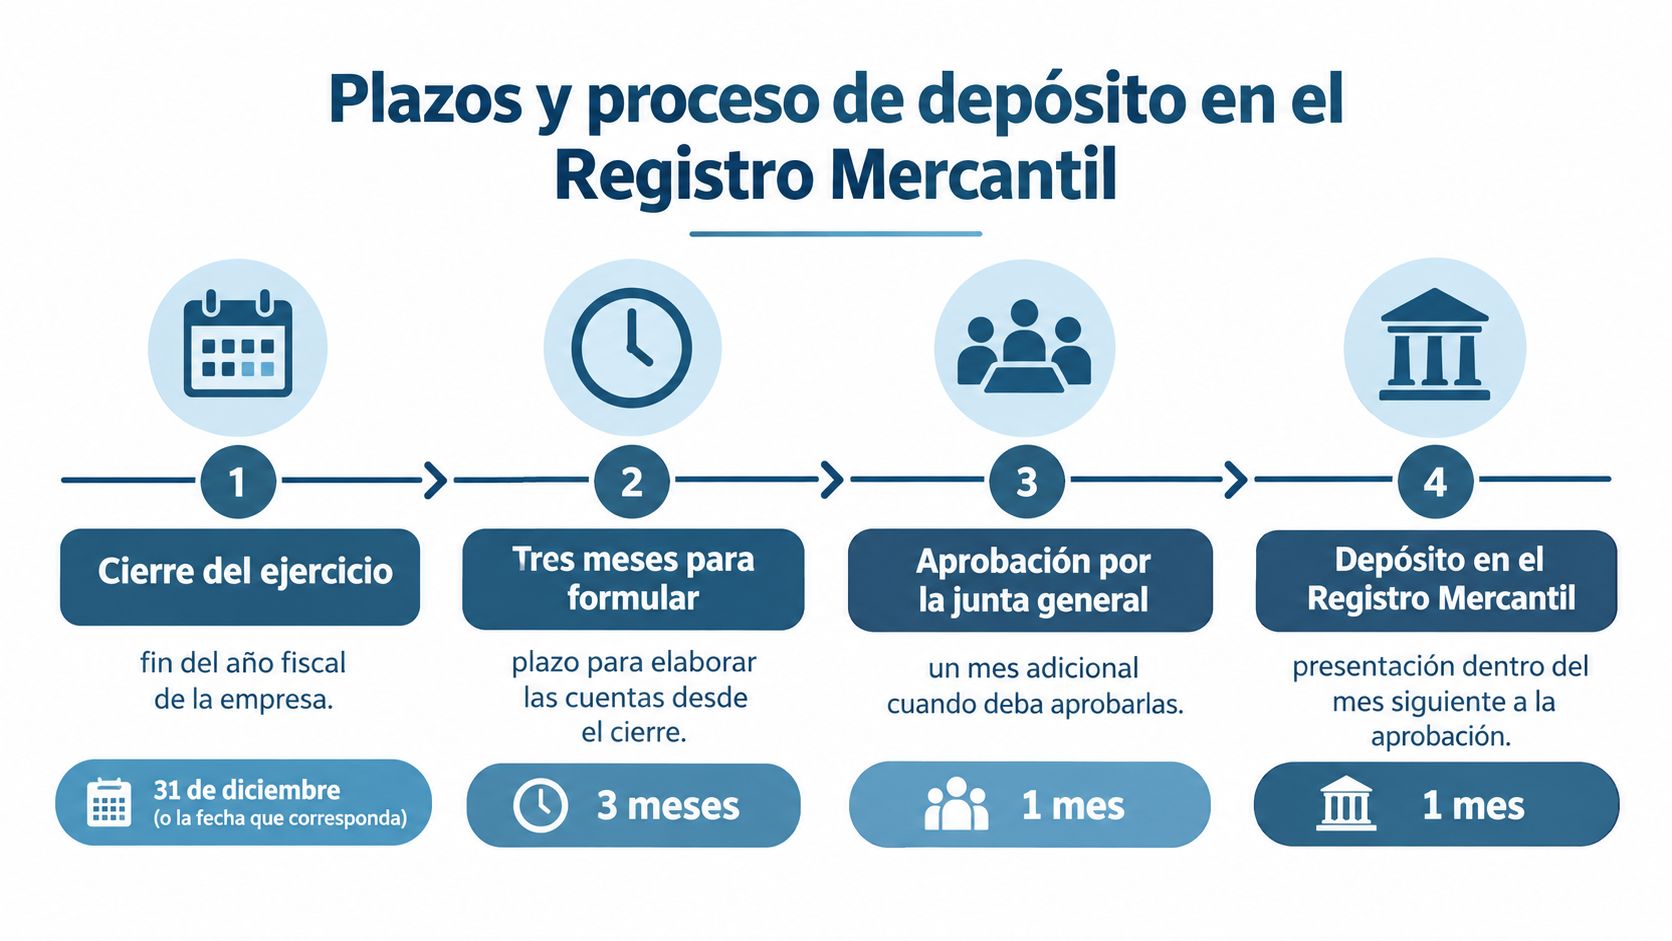
El calendario se organiza desde la fecha de cierre. La sociedad dispone de tres meses para formular las cuentas desde ese cierre, después cuenta con un mes adicional para que la junta general las apruebe cuando deba hacerlo, y debe depositarlas durante el mes siguiente a la aprobación. El límite total indicado para el cierre ordinario es el 30 de julio del año siguiente al cierre.
No dejes el depósito para el último día. El expediente telemático necesita certificados vigentes, firmas correctas, ficheros normalizados y una revisión cruzada entre documentos. Una cuenta bien formulada puede acabar rechazada por una hoja de identificación incoherente o por una firma que el sistema ya no reconoce.
El recorrido telemático
Cierra y formula. Revisa saldos, ajustes, comparativas y causa del modelo antes de generar los documentos.
Firma las cuentas. Todos los administradores deben firmar las cuentas en los términos exigibles.
Celebra y documenta la aprobación. Prepara el acta o certificación de la junta, o del socio único cuando corresponda.
Genera los ficheros. Utiliza los formatos normalizados exigidos para el depósito, incluidos los ficheros electrónicos que correspondan.
Presenta y conserva el justificante. Guarda la prueba de envío, el pago de la tasa y cualquier comunicación registral.
El trámite suele realizarse con firma electrónica y certificado digital. Según la herramienta utilizada, parte de la información se genera en ficheros XBRL o PDF normalizados. La tecnología facilita el envío, pero no corrige una causa legal ausente.
Antes de pulsar “presentar”: compara activo, cifra de negocios, plantilla media, denominación social, ejercicio y forma de administración en todos los formularios.
Los rechazos más tontos son los más caros
Los problemas recurrentes no suelen estar en una suma difícil. Aparecen por una firma de administrador caducada, una memoria que no justifica la formulación abreviada, discrepancias entre balance y ficha identificativa o falta de la hoja de aprobación por la junta cuando resulta exigible.
Si el Registro suspende el depósito, lee la nota de defectos y corrige exactamente lo indicado. No subas otra vez el mismo paquete con una pequeña modificación cosmética. La causa de formulación, la certificación y la identificación deben hablar el mismo idioma.
Para preparar la documentación con un flujo ordenado, puedes consultar la guía de presentación de cuentas anuales. La plataforma de presentación que utilices debe permitir revisar el expediente antes del envío, no limitarse a lanzar el fichero al Registro.
El cierre registral previsto en el artículo 378 del Reglamento del Registro Mercantil puede producirse cuando la sociedad incumple el depósito. Sus efectos prácticos incluyen dificultades para obtener certificaciones registrales y para realizar determinadas operaciones societarias. Presentar tarde no es una cuestión estética. Puede bloquear gestiones que necesites justo cuando buscas financiación, cambias de administrador o formalizas una operación.
Checklist final para preparar el cierre sin sobresaltos
La revisión final debe responder a una pregunta concreta: ¿puedo defender el modelo que estoy presentando con documentos coherentes? Si la respuesta depende de una memoria copiada o de una cifra que nadie ha calculado, el cierre todavía no está listo.
Empieza con los umbrales del bloque que vas a presentar. Para balance y memoria, comprueba activo total no superior a 4.000.000 €, cifra anual de negocios no superior a 8.000.000 € y plantilla media no superior a 50 trabajadores. Para pérdidas y ganancias, revisa los límites de 11.400.000 €, 22.800.000 € y 250 trabajadores, siempre con la regla de dos de tres durante dos ejercicios consecutivos.
La lista que debe quedar archivada
Revisa los dos ejercicios: conserva el cálculo de activo, cifra de negocios y plantilla media de ambos cierres.
Separa cada documento: decide por separado si balance, memoria y pérdidas y ganancias pueden formularse abreviadamente.
Comprueba el grupo: si la sociedad pertenece a un grupo, analiza si los datos deben valorarse de forma conjunta. No fragmentes artificialmente una realidad empresarial mayor.
Descarta exclusiones: revisa si existen circunstancias especiales, como entidades de interés público, actividad regulada u otras causas que impidan utilizar cuentas abreviadas.
Prepara el paquete: incluye balance abreviado, cuenta de pérdidas y ganancias abreviada, memoria abreviada y los estados adicionales que correspondan.
Escribe la causa: cita el artículo aplicable, identifica los dos criterios cumplidos y deja constancia de los dos ejercicios revisados.
Verifica operaciones sensibles: comprueba partes vinculadas, aplicación de resultados, dividendos, participaciones cruzadas y cualquier información que deba aparecer en la memoria.
Firma sin improvisar: asegúrate de que todos los administradores firman y de que la hoja de identificación respeta la forma de administración.
Aprueba correctamente: documenta la aprobación por junta o socio único dentro del plazo aplicable.
Deposita y archiva: presenta telemáticamente, abona la tasa y conserva el justificante junto con la versión final de todos los documentos.
El punto que muchos olvidan
El formato abreviado no congela el criterio contable. Si la empresa crece, compra una actividad, integra otra sociedad o cambia su estructura, vuelve a revisar la categoría. También debes comprobar si aparece una obligación de auditoría aunque determinados documentos sigan pudiendo presentarse en versión abreviada.
Para una microempresa, el mejor sistema no es una carpeta llamada “cuentas 2026” llena de versiones finales-finales-ahora-sí. Es una secuencia controlada: cálculo de límites, elección del modelo, memoria justificada, firmas, aprobación, depósito y justificante. Ese orden evita que una decisión correcta termine en un expediente defectuoso.
Si quieres quitar fricción al cierre, reúne ahora el balance de comprobación, la cifra anual de negocios, el cálculo de plantilla media y la documentación societaria. Y si necesitas apoyo para la contabilidad, los libros, los impuestos y la presentación de cuentas anuales, compara una solución digital como bcount con tu proceso actual y pide una revisión del modelo antes de generar el depósito.
No esperes a que el Registro te diga que falta una causa o que una firma no vale. Prepara la revisión con tiempo, valida qué documentos pueden ir abreviados y presenta tus cuentas con una memoria que explique el criterio sin rodeos. La burocracia empresarial no desaparece, pero con el modelo correcto y una justificación bien hecha deja de ser una emboscada.

Comentarios