Que es una factura simplificada

Una factura simplificada es un documento fiscal del Real Decreto 1619/2012, con menos datos que la factura ordinaria, y es válida con carácter general hasta 400 euros, IVA incluido.
Cierras el turno y el cajón está lleno de papeles pequeños. Unos cuadran la caja. Otros, si se los queda un autónomo, no le dejan recuperar el IVA. Y si el ticket ha salido de un TPV, el importe bajo no apaga lo que pide el sistema que lo ha generado.
Índice
Qué es una factura simplificada de verdad - Para quién se inventó este papel
Cuándo puedes emitirla sin pasarte de importe - El techo de 3.000 euros no es para todos
Datos que no pueden faltar en el papel - Lo que este mínimo todavía no pide
Simplificada o completa según a quién cobras - La pista no es el tamaño del papel
Cuándo ese ticket deja deducir el IVA - Cuatro papeles que no valen lo mismo
Qué cambia VeriFactu aunque el importe sea pequeño - Cuatro canales, cuatro cargas
Qué es una factura simplificada de verdad
En la barra, el café sale a 2,80 euros. El camarero no puede pedir el NIF a cada mesa, y aun así el papel que deja no es un adorno del mostrador. Ese papel, cuando está bien hecho, es una factura simplificada: un documento fiscal de contenido más reducido que la factura ordinaria.
El Real Decreto 1619/2012, de 30 de noviembre, la regula en España. Sustituyó el uso generalizado del antiguo tique y dejó un marco común para acreditar operaciones de poco importe. Puede emitirse, como regla general, cuando el total de la operación, IVA incluido, no supera los 400 euros. También puede documentar facturas rectificativas, sea cual sea el importe de la operación que se corrige. El detalle de techos y sectores llega en el apartado siguiente. Aquí importa otra cosa: no es un recibo informal. Es un justificante fiscal válido si cumple el reglamento.
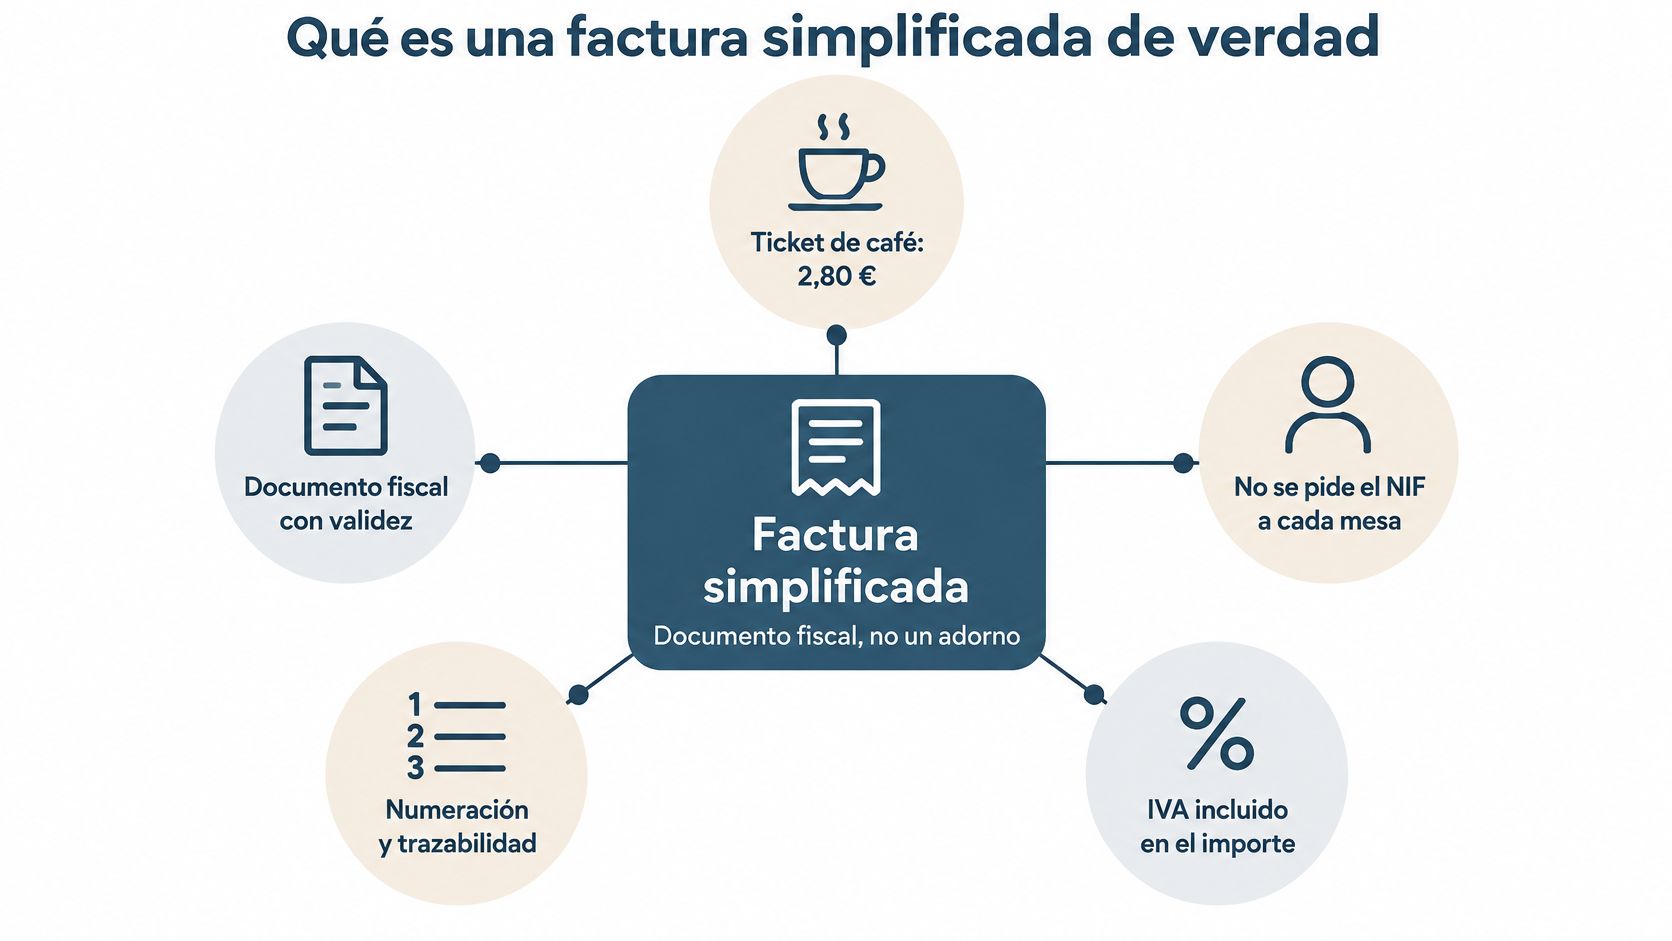
Piensa en un billete de metro frente a la escritura de un piso. Los dos prueban una operación. El billete está recortado porque el viaje es breve y se repite cientos de veces al día. La escritura no puede recortarse, porque el piso no se compra de pasada. La simplificada nace de esa misma lógica.
Para quién se inventó este papel
El diseño encaja en actividades con muchas operaciones de bajo valor: comercio minorista, hostelería y servicios directos al consumidor. El recorte afecta sobre todo a los datos del destinatario. No borra la identidad de quien cobra ni el tratamiento del IVA.
El mismo reglamento pide un núcleo que no se negocia: número y, en su caso, serie; fecha de expedición; NIF y nombre o razón social del emisor; identificación de los bienes o servicios; tipo impositivo e importe total. Con eso se sabe quién factura, qué se ha entregado y qué IVA se ha aplicado. Sin eso, el papel de la barra es solo un papel.
Un total bonito no convierte un recibo suelto en factura. Lo convierte el reglamento, y el reglamento no se conforma con el logo del local.
Quédate con tres ideas. Es fiscal. Vive en el Real Decreto 1619/2012. Y el importe, no el tamaño del papel, decide si puedes usarla.
Cuándo puedes emitirla sin pasarte de importe
El programa tiene que mirar el total y el tipo de operación antes de imprimir. Si no encajan, la simplificada no sale. No se arregla después con una nota al margen.
La regla general, en el Reglamento de facturación, es clara: el importe total no supera los 400 euros, IVA incluido. El artículo 4 del Real Decreto 1619/2012 mira el importe final de la operación, no solo la base. Si la venta es de 400 euros justos con el IVA ya dentro, entra. Si pasa de ahí, la vía automática se cierra y toca factura ordinaria.
Un menú de 18 euros entra de sobra. Una venta cuya base es 340 euros y lleva el 21 por ciento ya suma 411,40 euros con el IVA dentro, y en una actividad ordinaria ese total no cabe en simplificada. El céntimo de más no es un detalle de caja. Es otro documento.
El techo de 3.000 euros no es para todos
Hay un segundo techo, de 3.000 euros, IVA incluido, solo en supuestos que históricamente iban con tique. El reglamento publicado en el BOE no lo convierte en un permiso para cualquier empresa. Fuera de esa lista sigue el umbral de 400 euros. La misma norma admite la simplificada en la factura rectificativa aunque el importe corregido sea mayor.
Supuesto | Límite IVA incluido | Quién puede usarlo | Nota |
|---|---|---|---|
Regla general de cualquier actividad | 400 € | Cualquier emisor | Si el total supera 400 € hace falta factura ordinaria |
Justo 400 € con IVA incluido | 400 € | Regla general | Entra: el tope se mira con el IVA ya sumado |
Ventas al por menor | 3.000 € | Comercio minorista | No autoriza al resto de sectores |
Servicios o ventas a domicilio | 3.000 € | Quien vende o presta a domicilio | Supuesto histórico del tique |
Transporte de personas y equipajes | 3.000 € | Transporte de viajeros | No es un permiso general de transporte de mercancías |
Hostelería y restauración | 3.000 € | Bares y restaurantes | Incluye el servicio propio del local |
Salas de baile y discotecas | 3.000 € | Esos locales | Mismo techo de 3.000 € |
Telefonía en cabina o tarjeta no identificable | 3.000 € | Esos servicios | No vale para cualquier contrato telefónico |
Aparcamientos, peluquerías o lavanderías | 3.000 € | Esos servicios | La Agencia Tributaria los cita entre los supuestos previstos |
Factura rectificativa | Sin el tope de 400 € | Quien rectifica una factura | Puede ser simplificada aunque el importe sea mayor |
El reglamento cita, entre los supuestos de hasta 3.000 euros, ventas al por menor, hostelería y restauración, transporte de personas, aparcamientos, peluquerías y salas de baile. A esa familia se suman las ventas o servicios a domicilio y ciertos servicios telefónicos de cabina o tarjeta que no identifica al usuario.
Regla de caja: si el importe o el sector no encajan, el sistema bloquea la simplificada y propone la ordinaria. Corregirlo al día siguiente es más caro que acertar en el momento de cobrar.
Usar simplificada fuera de límite o de sector no es un atajo de mostrador. Es un incumplimiento formal. El programa que deja pasar el botón "ticket" sin mirar el total te está haciendo un favor muy malo.
Datos que no pueden faltar en el papel
Revisa un ticket defectuoso en el orden en que se cae. El BOE recoge el contenido mínimo y no equivale a un documento anónimo.
Número y serie. Sin numeración no hay trazabilidad, aunque el importe sea de céntimos. Si usas serie, va con el número.
Fechas. Fecha de expedición y, si no coincide, fecha de la operación. Un servicio del viernes cobrado el lunes necesita las dos.
Quién cobra. NIF y denominación completa del emisor. Un nombre comercial suelto no identifica a quien repercute el impuesto. Si quieres ver cómo se reparte ese bloque en una factura ordinaria, las partes de una factura ayudan a no mezclar rótulo con identificación fiscal.
Qué se ha vendido. Identificación del tipo de bienes o de servicios, bastante para saber qué se compró. "Varios" vacío no identifica nada.
Qué IVA lleva. El tipo impositivo aplicado. Puedes añadir la mención «IVA incluido» en lugar de desglosar la cuota. Si la operación está exenta, el documento indica la referencia normativa o una mención que explique la exención. Callarlo deja el papel cojo.
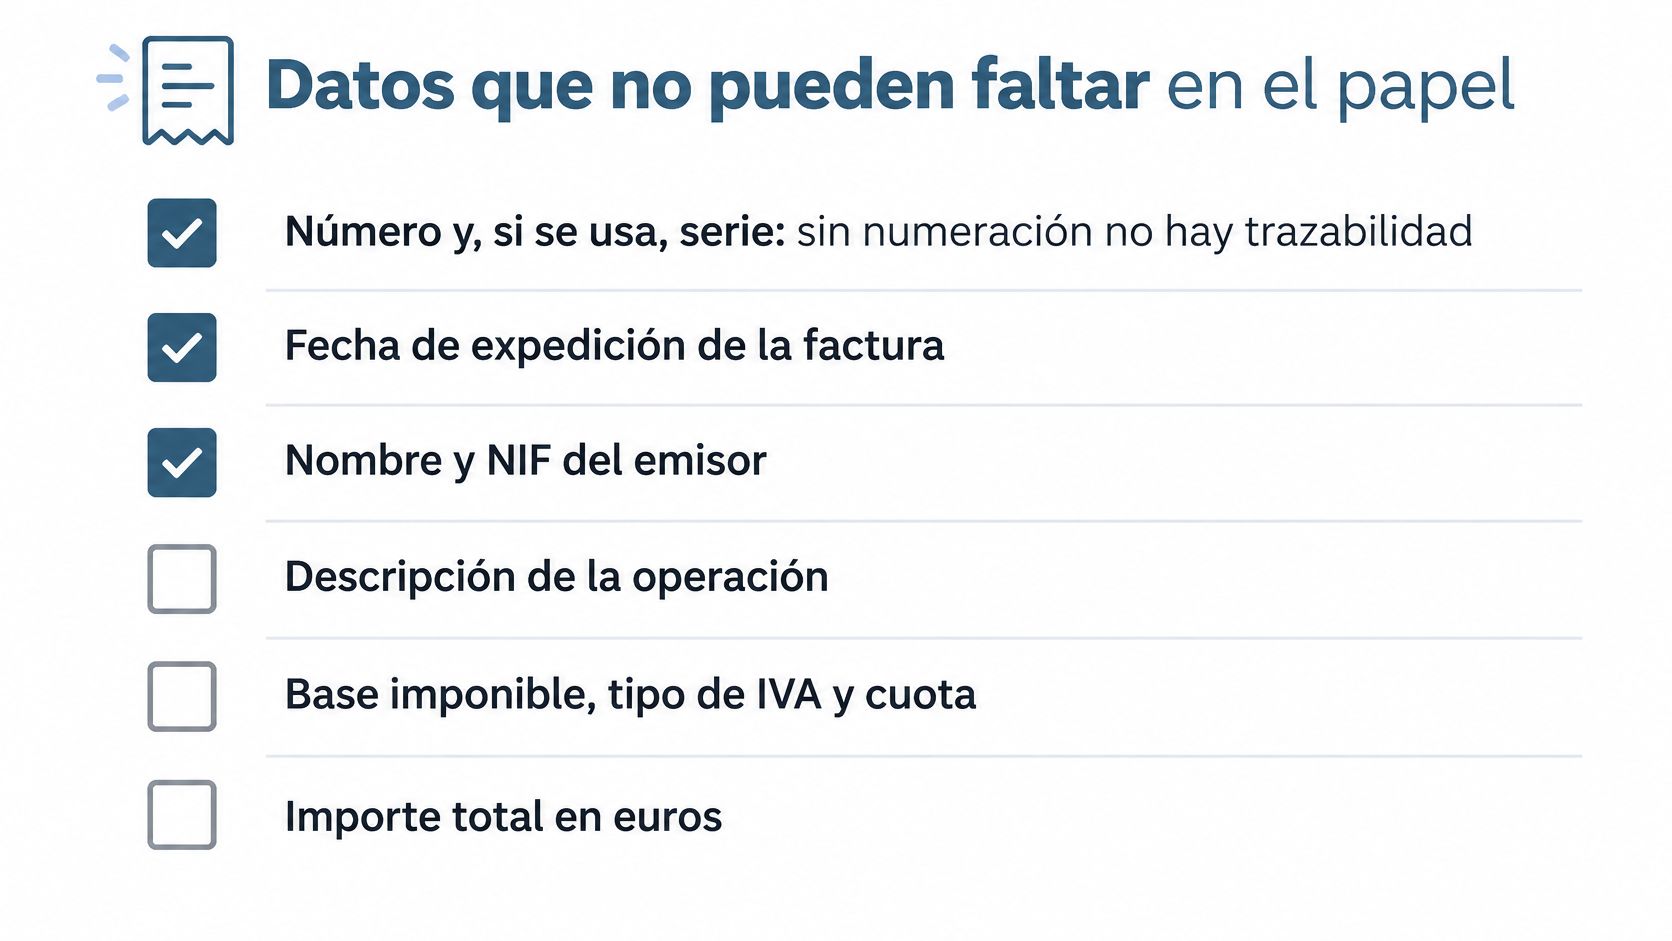
Esos datos dicen quién factura, cuándo, qué se ha entregado y qué tratamiento de IVA se ha aplicado, aunque no se exija toda la información de una factura ordinaria.
Lo que este mínimo todavía no pide
La simplificada básica no pide el NIF ni el domicilio del cliente, ni la cuota separada. Esos extras aparecen cuando el destinatario quiere deducir. Mezclarlos aquí confunde expedir con deducir.
La prueba de mostrador cabe en una frase. Número, fecha, NIF y nombre de quien cobra, qué se ha vendido, tipo de IVA y total. Si falta uno, no es una simplificada válida. Es un papel incompleto.
La norma también deja margen a la Agencia Tributaria para autorizar facturas simplificadas en otros casos, cuando la práctica del sector o las condiciones técnicas dificulten incluir todos los datos de una factura completa. Esa autorización no dispensa de este núcleo. Un permiso sectorial no convierte en válido un ticket sin número o sin NIF del emisor.
Simplificada o completa según a quién cobras
No son sinónimos con distinta tipografía. Son dos herramientas. La ordinaria identifica al destinatario con NIF y domicilio, desglosa base y cuota, y no depende del tope de 400 o de 3.000 euros. La simplificada identifica al emisor, el concepto, el tipo y el total, y puede limitarse a decir que el IVA va incluido.
Dato o situación | Factura simplificada | Factura completa |
|---|---|---|
Número y serie | Obligatorios | Obligatorios |
Fecha de expedición y de la operación si difiere | Obligatorias | Obligatorias |
NIF y nombre del emisor | Obligatorios | Obligatorios |
NIF y domicilio del destinatario | No en la básica | Obligatorios |
Identificación del bien o servicio | Tipo de bienes o servicios | Descripción exigida en la ordinaria |
Base imponible desglosada | No obligatoria | Sí, por tipos |
Cuota de IVA separada | No obligatoria; cabe IVA incluido | Obligatoria |
Tipo impositivo | Obligatorio | Obligatorio |
Operación exenta | Mención o referencia normativa | Mención o referencia normativa |
Cuándo usarla | Hasta 400 € o 3.000 € en supuestos tasados, y rectificativas | Cuando no cabe la simplificada o el cliente necesita deducir |
La pista no es el tamaño del papel
La pista es quién está al otro lado del mostrador.
Si el cliente es un consumidor que no se deduce el IVA, y la operación cabe en el umbral de su sector, la simplificada ahorra fricción en caja. Nadie quiere dictar el domicilio para un café.
Si el cliente es autónomo o empresa y va a llevar el gasto a su gestoría, la ordinaria evita el ida y vuelta. Un proveedor que solo deja la simplificada básica deja al cliente a medias: el gasto puede anotarse, la cuota a menudo no.
El caso inverso también duele. El emisor que usa simplificada fuera de límite o de sector no está siendo ágil. Está dejando un incumplimiento formal en un papel que luego cuesta rehacer.
Dos líneas bastan para decidir. Consumidor y operación dentro de umbral, simplificada. Destinatario que deduce, o importe fuera de coto, factura completa. El tamaño del rollo de la impresora no vota.
Cuándo ese ticket deja deducir el IVA
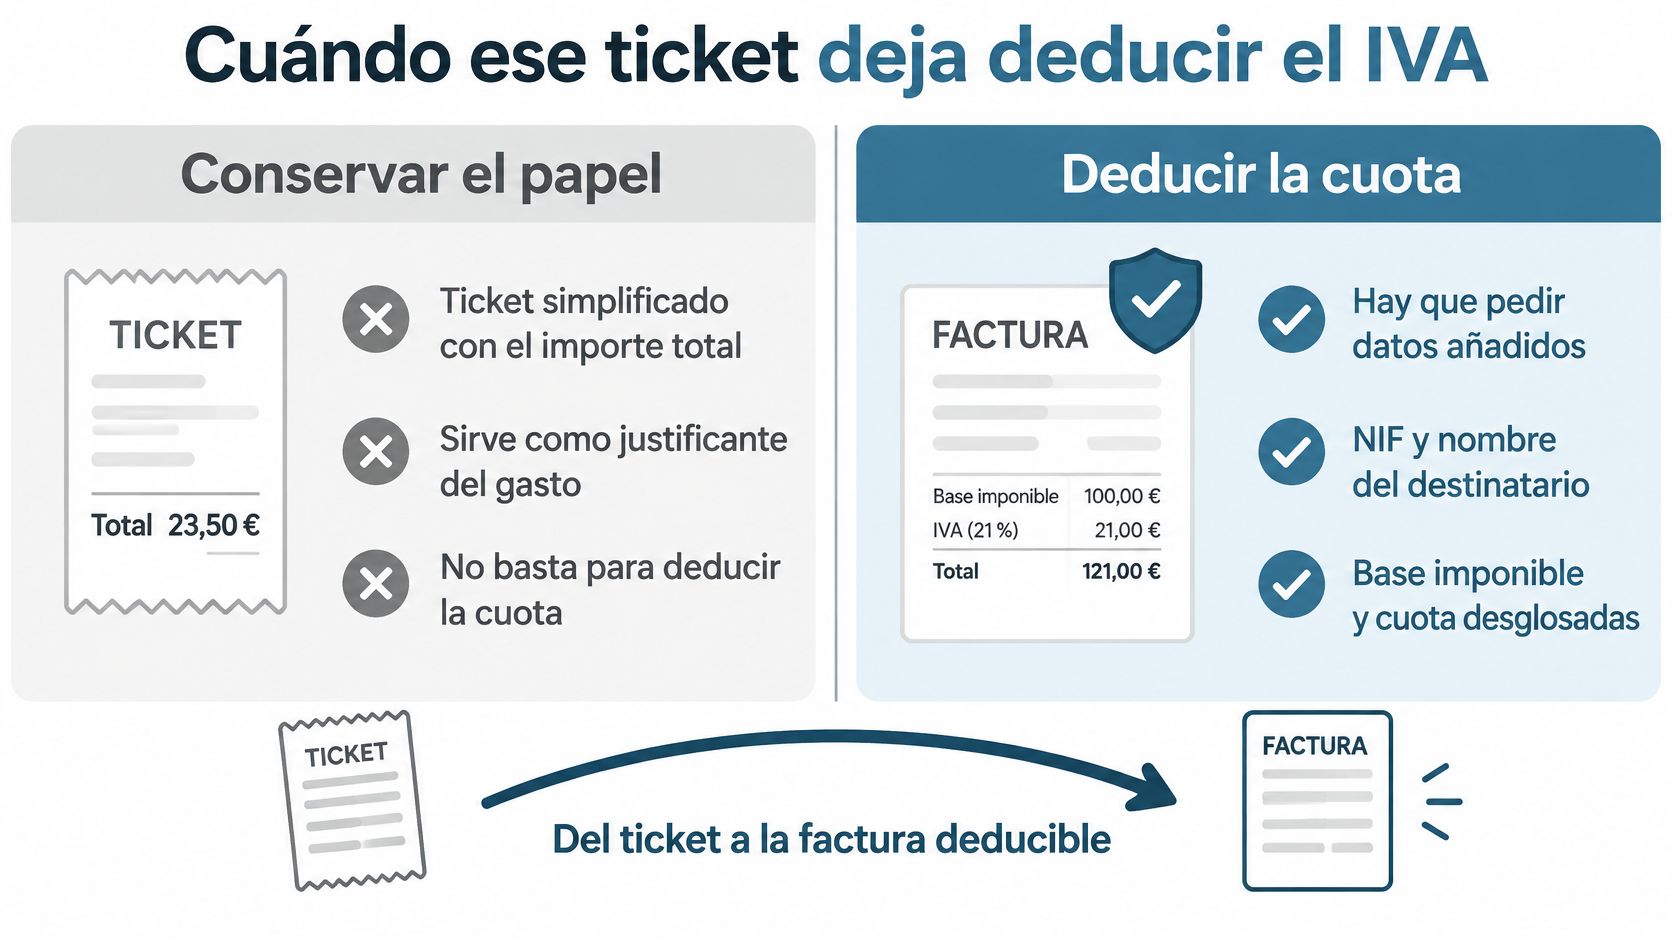
Conservar el papel no es lo mismo que deducir la cuota. El manual práctico del IVA de la Agencia Tributaria lo deja en un matiz que el mostrador suele saltarse. La simplificada puede emitirse, en general, hasta 400 euros con el IVA incluido, y hasta 3.000 euros en actividades concretas como comercio minorista, hostelería, transporte de pasajeros, peluquerías, aparcamientos o lavanderías. Para que el destinatario ejercite el derecho a deducir, normalmente tiene que pedir datos añadidos: su NIF, su domicilio y la cuota de IVA repercutida por separado, además de la identificación del bien o servicio.
Sin eso, la básica puede sostener el gasto contable y no la deducción. La diferencia entre IVA soportado e IVA repercutido se nota justo aquí: una cuota que no aparece separada es una cuota que tu gestoría no puede tratar como soportada.
Cuatro papeles que no valen lo mismo
Una comida de trabajo de 28 euros, con un ticket del bar que solo muestra el total, sirve para recordar el gasto. No garantiza el IVA.
Un aparcamiento de 12 euros cambia si el cliente pide NIF, domicilio y cuota separada. Pasa a simplificada ampliada y ya puede sostener la deducción cuando el gasto es deducible.
Una peluquería de 45 euros pagada por una sociedad sigue el mismo criterio. Conviene pedirla en el momento, no tres semanas después, cuando el local ya no encuentra el turno.
Un suministro de combustible, o un servicio que supera el umbral del emisor, no se estira. La vía limpia es la factura ordinaria.
Documento | Qué suele acreditar | ¿Deduce el IVA? |
|---|---|---|
Simplificada básica o ticket con total, emisor, fecha y concepto | El gasto contable | No por sí sola |
Simplificada con NIF y domicilio del cliente y cuota separada | Gasto y cuota repercutida | Sí, si el gasto es deducible |
Factura ordinaria | Operación completa con datos del destinatario | Sí, es la vía habitual |
Papel genérico sin NIF del emisor | Casi nada fiable | No |
El documento genérico, el que ni identifica a quien cobra, no arregla ni el gasto ni la cuota. Guardarlo "por si acaso" solo llena una carpeta.
Si pagas como autónomo o como sociedad, pide la ampliación antes de salir del local. El ticket ya impreso envejece muy mal.
Qué cambia VeriFactu aunque el importe sea pequeño
Un ticket de 3 euros puede generar obligaciones para el sistema que lo emite. La simplificada reduce los datos que ve el cliente, pero no cambia por sí sola los requisitos del TPV o del programa de facturación.
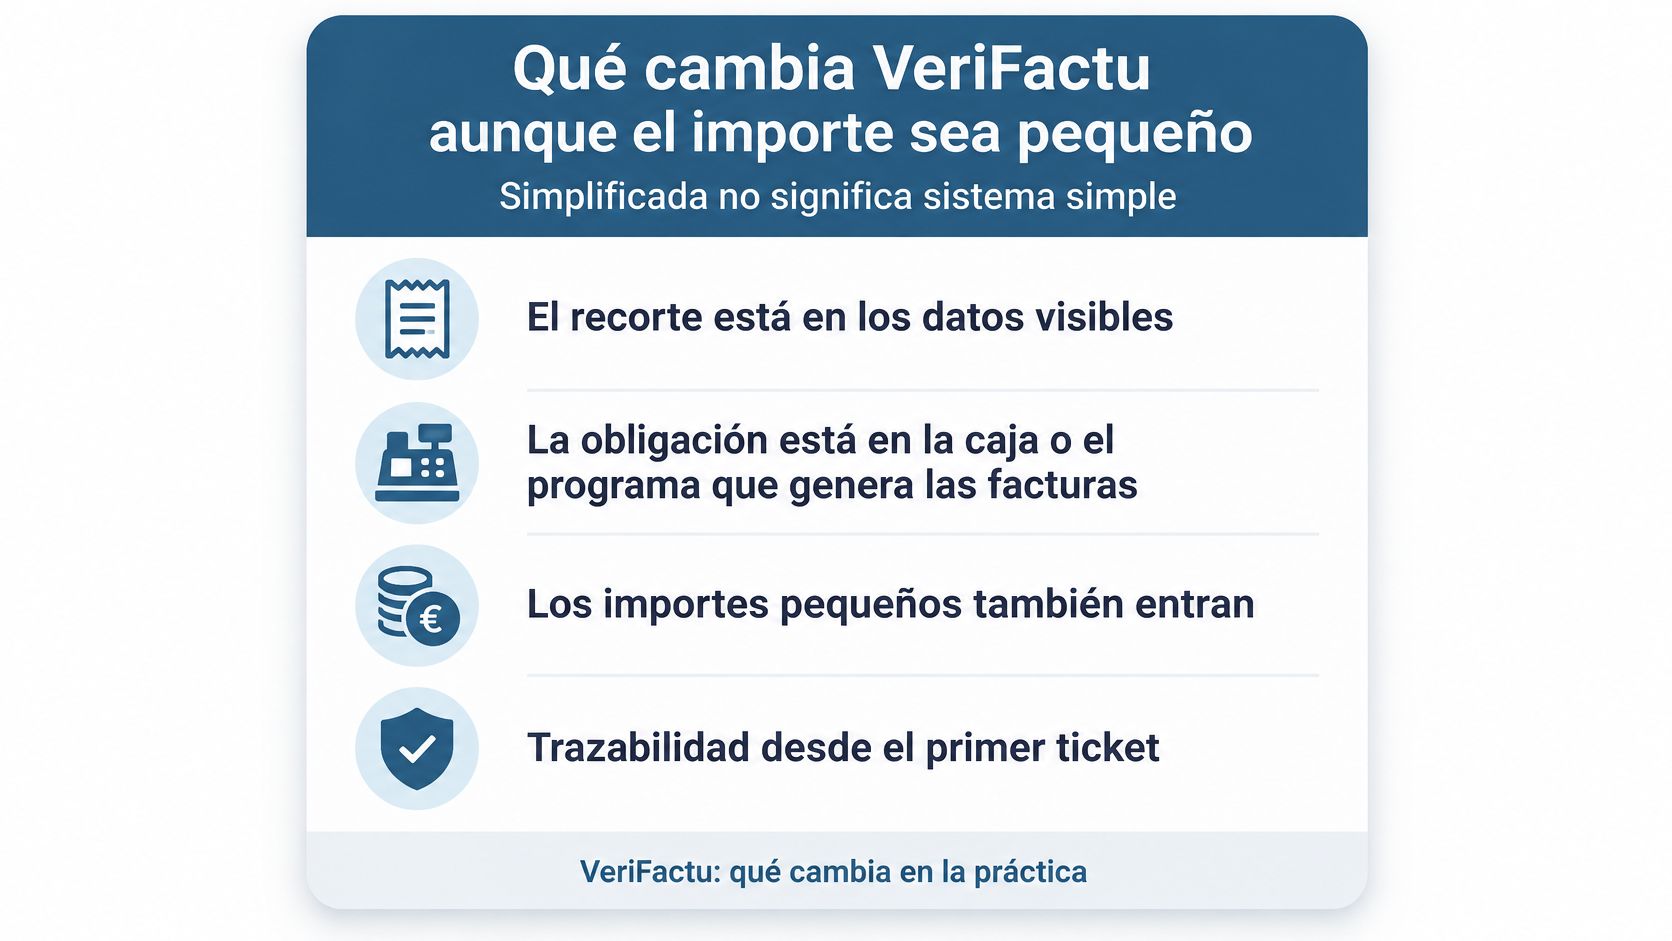
La Agencia Tributaria explica las reglas generales de VeriFactu: las facturas, también las simplificadas, emitidas mediante un sistema informático de facturación deben incorporar un código QR y, cuando corresponda, la leyenda «factura verificable» o «VERI*FACTU». La obligación técnica de incluir el QR no equivale al envío automático de cada factura a la AEAT en tiempo real.
Cuatro canales, cuatro cargas
Un recibo escrito a mano no es lo mismo que un ticket generado por una caja, un TPV o una aplicación. Estos sistemas informáticos están sujetos a requisitos de registro, trazabilidad e integridad, aunque el cliente sea un particular y el importe sea bajo.
Tampoco basta con cambiar el diseño del ticket para adaptar un comercio con muchas ventas. El sistema debe conservar los registros exigidos por la normativa aplicable.
La factura electrónica y VeriFactu son cuestiones relacionadas, pero distintas: el canal de emisión y el sistema utilizado determinan qué requisitos se aplican. En 2026, el Real Decreto 238/2026 establece una excepción a la obligación de factura electrónica para las operaciones documentadas con factura simplificada, salvo las simplificadas cualificadas previstas en el artículo 7.2 del Reglamento de facturación.
Este vídeo muestra qué cambia cuando el ticket se emite desde un sistema informático:
Elige el papel antes de cobrar la siguiente venta
Tres caminos, y se deciden antes de cobrar.
Consumidor dentro de coto. Si cobras a un consumidor, la operación está en la lista permitida y el total con IVA no pasa de 400 euros, o de 3.000 en tu sector, emite simplificada con número, fecha, tu NIF, el concepto, el tipo y el total.
Cliente que deduce. Si es autónomo o empresa y quiere el IVA, no le des el ticket pelado. Completa NIF, domicilio y cuota separada, o pasa a factura ordinaria.
Importe fuera de coto. La ordinaria no es opcional. El botón de ticket no la sustituye.
Si el papel sale de un TPV o de un software, el QR y la trazabilidad van con el sistema, aunque el café cueste poco. La excepción de factura electrónica prevista para 2026 no cubre la simplificada cualificada.
Dejar de decidirlo a ojo en cada venta es el paso que de verdad ahorra tiempo. En bcount la facturación, la contabilidad y los impuestos viven en el mismo sitio, con la emisión adaptada a la factura electrónica y a TicketBAI en cualquier territorio. Puedes crear la factura, o subir las que recibes, y dejar los impuestos resueltos en un clic, con alguien pendiente de que el papel correcto salga antes de que Hacienda pregunte.
Si el siguiente ticket te genera dudas, no lo archives "para la gestoría del trimestre". Entra en bcount, crea la factura en el formato que toca o sube la que te acaban de dar, y deja el impuesto cuadrado en ese mismo clic, con la emisión ya adaptada a factura electrónica y a TicketBAI. El café puede seguir costando poco. El papel, no.
Tú lleva el negocio. De la facturación y los impuestos nos ocupamos nosotros.


Comentarios