Cómo cumplir con la factura electronica verifactu en 2026

El consejo de que basta con elegir un programa que envíe facturas a Hacienda se queda corto. Lo importante no es solo el envío, sino qué ocurre antes y después: cómo se registra cada factura, cómo se impide cambiarla sin dejar rastro y cómo se resuelve una incidencia. Un PDF impecable puede esconder un proceso de facturación bastante menos impecable. Y eso no se arregla poniendo un QR en una esquina.
Índice
Qué es Verifactu y en qué se diferencia de la factura electrónica - Verifactu frente a factura electrónica B2B y TicketBAI - La modalidad cambia tu forma de trabajar
Requisitos técnicos y comprobación de tu sistema - Qué debe hacer el programa y cómo comprobarlo - Una revisión breve que sí sirve
Cómo funciona el flujo de validación y envío a la AEAT - Del registro al acuse - Estados que debes poder distinguir
Casos de uso para emitir y recibir facturas - Obligación según el caso de emisión o recepción - Recibir bien también requiere un procedimiento
Problemas frecuentes y cómo resolverlos - Sin conexión, sin respuesta o con un error - Corregir, anular y sustituir no son intercambiables
Cómo elegir y verificar tu plataforma de facturación - Lo que conviene dejar por escrito - Aplicar el mismo criterio a bcount
Qué es Verifactu y en qué se diferencia de la factura electrónica
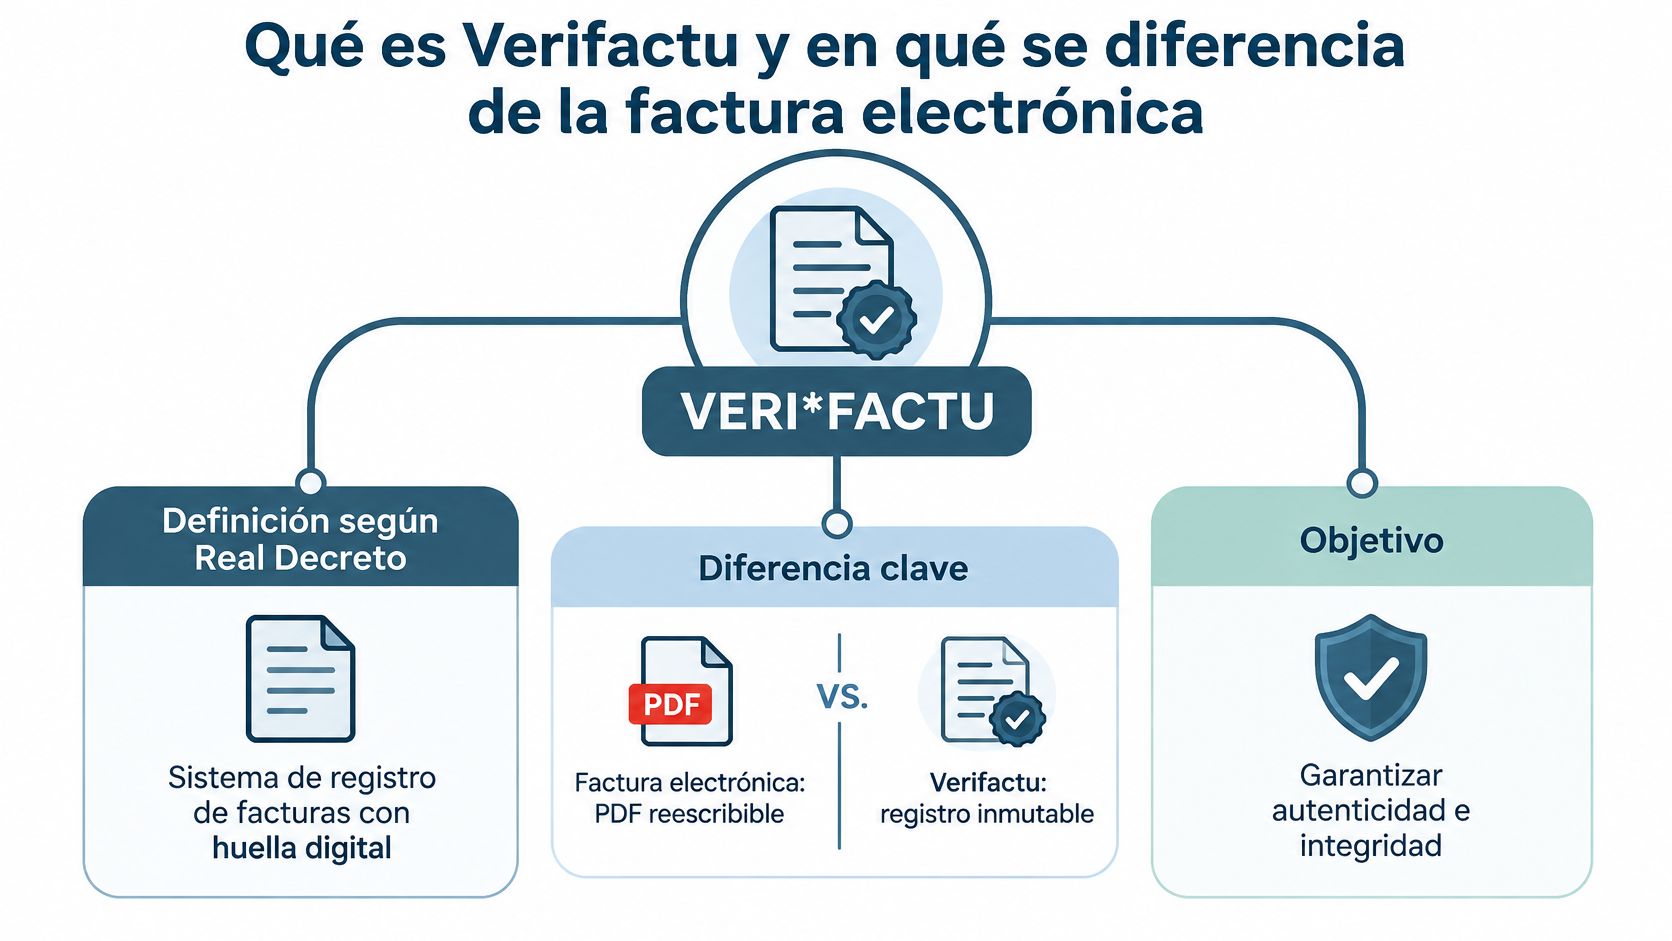
Una factura emitida mediante Verifactu se parece más a una página sellada de un libro de registro que a un documento que puedes reescribir. Puedes corregir una operación cuando corresponda, pero debes conservar la historia de lo que ocurrió, no sustituirla por una versión más conveniente.
El Real Decreto 1007/2023, de 5 de diciembre, exige que los sistemas de facturación garanticen integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de sus registros y establece que, en la modalidad VERI*FACTU, se remitan a la AEAT de forma continuada, automática, consecutiva e instantánea.
Verifactu frente a factura electrónica B2B y TicketBAI
Aspecto | Verifactu | Factura electrónica B2B | TicketBAI |
|---|---|---|---|
Norma principal | Real Decreto 1007/2023 | Ley 18/2022 y su desarrollo posterior | Normativa foral de Álava, Bizkaia y Gipuzkoa |
Qué regula | Integridad y trazabilidad de los registros del software de facturación | Formato e intercambio de la factura entre empresas | Registro de operaciones en el software de facturación del País Vasco |
Qué se envía a la Administración | Registros de facturación a la AEAT | El intercambio entre empresas no equivale, por sí solo, a remitir registros VERI*FACTU | Registros de facturación a la Hacienda foral |
Alcance territorial | Territorio común; los regímenes forales tienen normativa propia | Relaciones entre empresarios y profesionales | País Vasco, según la normativa foral aplicable |
Mención o código identificativo | «Factura verificable en la sede electrónica de la AEAT» o «VERI*FACTU» | Identificación y formato establecidos por su desarrollo normativo, no la mención VERI*FACTU por defecto | Código QR de la factura según la normativa foral |
La diferencia no está en que una factura electrónica pueda modificarse y otra no. También una factura electrónica debe mantener las garantías que le correspondan. Verifactu añade un requisito específico sobre el funcionamiento del programa y sus registros fiscales.
Esta representación ayuda a separar el documento que recibe el cliente del registro que genera el sistema.
La modalidad cambia tu forma de trabajar
Los sistemas VERI*FACTU remiten los registros a la AEAT. Los sistemas no verificables los conservan para su posible remisión bajo requerimiento, con los requisitos que correspondan a esa modalidad. No son programas sin obligaciones ni una vía para seguir editando facturas alegremente.
Para un autónomo o una microempresa, elegir modalidad afecta a la conectividad, la custodia, la respuesta ante incidencias y la forma de acreditar que nadie ha alterado los registros. Conviene decidirlo con quien lleve la fiscalidad del negocio, no seleccionando una casilla durante el alta.
Si estás comparando factura electrónica y Verifactu, empieza por entender cómo funciona la factura electrónica, sin asumir que una solución cubre automáticamente ambos procesos.
Regla práctica: si preguntas cómo intercambias la factura con tu cliente, hablas de factura electrónica. Si preguntas qué registra el programa y qué remite a la AEAT, hablas de Verifactu.
Requisitos técnicos y comprobación de tu sistema
El cumplimiento depende de cómo trabaja el programa, no de lo bien que quede la plantilla. La emisión debe producir un registro fiscal que no se sobrescriba, separado del documento visual que entregas al cliente.
La documentación técnica de la AEAT sobre sistemas de facturación describe el encadenamiento mediante huellas digitales y contempla facturas completas y simplificadas, tanto en operaciones con empresas como con particulares y Administraciones. No basta, por tanto, con adaptar únicamente las facturas grandes o las que solicita un cliente profesional.
Qué debe hacer el programa y cómo comprobarlo
La huella digital, también llamada hash, se calcula a partir de los datos establecidos para el registro y su encadenamiento. No es una contraseña ni convierte la factura en secreta: sirve para detectar alteraciones.
La Orden HAC/1177/2024 concreta la fecha, hora y huso horario de generación, admite un margen máximo de error de un minuto en el reloj y establece un tiempo de espera inicial de 60 segundos para el control de flujo, además de límites de registros por envío. El programa debe gestionar esos parámetros, no trasladarte la tarea de vigilar un cronómetro.
Requisito | Qué exige | Cómo se comprueba |
|---|---|---|
Integridad e inalterabilidad | Un registro no puede modificarse ni ocultarse tras generarse | Confirmar que las correcciones generan registros nuevos vinculados al original |
Huella encadenada | Cada registro incorpora una huella y datos de encadenamiento con el anterior | Alterar una copia de prueba y comprobar que la verificación detecta la discrepancia |
Fecha, hora y huso horario | Información temporal exacta conforme a la tolerancia reglamentaria | Comparar el reloj con una fuente horaria fiable y revisar el huso |
Formato de remisión | Mensajes XML con la estructura definida reglamentariamente | Validar el mensaje contra su esquema XSD antes de enviarlo |
Mención identificativa | «Factura verificable en la sede electrónica de la AEAT» o «VERI*FACTU» en esta modalidad | Revisar la factura generada |
Código QR | Datos de la factura según la especificación de la AEAT | Escanearlo y comprobar número, fecha e importe |
Control de flujo | Respetar los intervalos y máximos indicados para los envíos | Revisar las marcas temporales y el tamaño de los lotes |
Conservación y legibilidad | Registros accesibles y legibles durante el plazo legal | Exportar el histórico y comprobar que puede recuperarse sin pérdida de datos |
Las pruebas de alteración deben hacerse en un entorno de ensayo o sobre copias, nunca manipulando registros reales. Pide que te enseñen el resultado de la comprobación, no que te dejen tocar la base de datos de producción.
Una revisión breve que sí sirve
Reserva una hora como ejercicio interno de revisión, no como garantía de que toda la adaptación estará terminada. Trabaja con una factura de prueba y comprueba lo siguiente:
Emisión y corrección. Localiza la huella y confirma que una factura emitida no se reescribe para corregirla.
Reloj y documento. Revisa la sincronización, el huso horario, la mención identificativa y el QR.
Certificado y envíos. Anota la caducidad del certificado y encuentra dónde aparecen los pendientes y rechazados.
Histórico recuperable. Exporta registros y comprueba que puedes relacionarlos con sus facturas.
Responsable definido. Deja por escrito quién decide y ejecuta una rectificación o una anulación.
Si encuentras una carencia, resuélvela antes de continuar con el proceso afectado. Una declaración comercial de compatibilidad no sustituye una comprobación funcional. El logotipo queda estupendo, pero no valida registros.
Cómo funciona el flujo de validación y envío a la AEAT
Emitir, transmitir y recibir una respuesta son acciones diferentes. Para controlar el proceso necesitas saber dónde está cada registro, no limitarte a comprobar que el cliente recibió su factura.
La especificación del servicio web de la AEAT establece SOAP 1.1 sobre HTTPS, mensajes XML codificados en UTF-8, validación mediante XSD y autenticación con certificado electrónico de cliente. Son requisitos del canal de comunicación, aunque la pantalla del programa no muestre ninguno de esos términos.
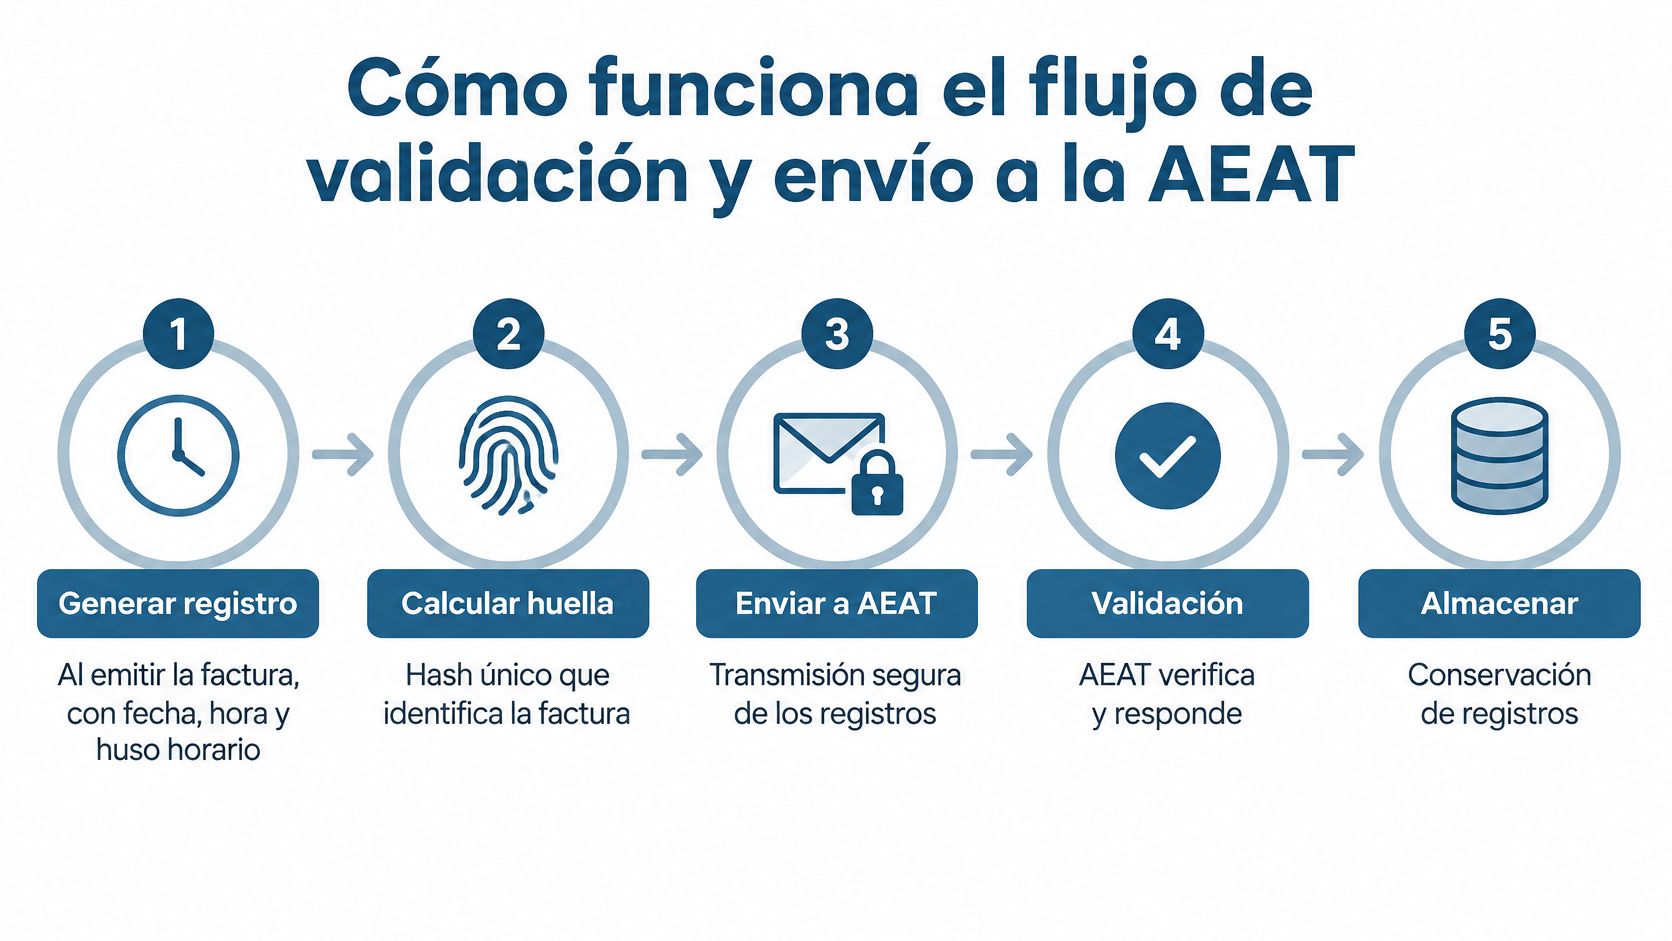
El recorrido completo debe quedar conectado, desde la emisión hasta la respuesta.
Del registro al acuse
Generar el registro al emitir. El sistema incorpora los datos fiscales y temporales correspondientes. Así evita que la factura exista por un lado y su registro se reconstruya después de memoria.
Calcular la huella y encadenar. El programa relaciona el nuevo registro con el precedente. Esa relación permite comprobar la continuidad del histórico.
Validar el mensaje antes de transmitirlo. El esquema comprueba que el XML tiene la estructura esperada. Esta revisión evita enviar errores de formato que el software puede detectar localmente.
Transmitir por el canal autenticado. La aplicación utiliza el servicio web y el certificado configurado. Una conexión segura sin autenticación válida no completa el proceso.
Respetar el control de flujo. La cola debe aplicar la espera inicial y los límites por envío establecidos, además de las indicaciones que devuelva el servicio. Reintentar sin control no acelera la resolución.
Guardar el acuse y actualizar el estado. La respuesta debe quedar asociada al registro concreto. Un mensaje genérico de envío completado no permite investigar qué ocurrió con una factura determinada.
Resolver las respuestas perdidas sin duplicar. Si no llega confirmación, el programa debe aplicar controles de idempotencia: repetir la operación sin generar un registro duplicado. Los reintentos deben espaciarse y conservar su historial.
Estados que debes poder distinguir
Pendiente indica que todavía falta remitir; enviado, que se ha transmitido, pero no necesariamente aceptado. Aceptado requiere una respuesta favorable; rechazado exige revisar el motivo; reenviable identifica una incidencia que admite otro intento controlado.
Enviado no significa aceptado. Y aceptado técnicamente no equivale a una revisión completa de la corrección tributaria de la operación.
Una plataforma puede usar una interfaz REST internamente, pero alguien debe implementar el canal exigido por la AEAT. Generar PDF o conectarse a una API genérica no cubre ese trabajo. Vigila también la caducidad del certificado: sin uno válido, la transmisión autenticada puede quedar bloqueada.
Casos de uso para emitir y recibir facturas
Un cliente te exige factura electrónica y tu programa solo produce PDF. Activar Verifactu no resuelve necesariamente el problema: el registro fiscal y el intercambio con el destinatario son circuitos distintos. Primero debes identificar qué formato y canal necesita el cliente.
La Ley 18/2022, de creación y crecimiento de empresas, introdujo la obligación de factura electrónica en determinadas relaciones entre empresarios y profesionales y previó requisitos de interoperabilidad, seguridad e información sobre pagos. Su aplicación concreta debe comprobarse atendiendo al desarrollo normativo y al ámbito del negocio, no deducirse de que el programa incluya un botón de envío.
Obligación según el caso de emisión o recepción
Las rutas de la tabla deben leerse cuando resulte aplicable cada obligación. No todas las empresas están en el mismo régimen ni deben utilizar necesariamente la modalidad verificable.
Caso | Obligación que aplica | Qué debes conservar | Riesgo habitual |
|---|---|---|---|
Autónomo que vende a particulares (B2C) | Factura con registro VERI*FACTU si utiliza esta modalidad y está dentro del ámbito correspondiente | Registros, huella y factura con mención identificativa | Emitir un PDF editable sin generar el registro |
Empresa que factura a empresas (B2B) | Factura electrónica B2B cuando sea exigible, además de los registros si utiliza VERI*FACTU | Factura electrónica, registros y evidencias del intercambio | Cumplir solo uno de los circuitos |
Proveedor de la Administración (B2G) | Factura electrónica por el canal público cuando proceda y registros según el régimen aplicable | Factura presentada, justificante del canal público y registro fiscal | Confundir la presentación pública con la remisión fiscal |
Empresa que recibe facturas de proveedores | Recibir no obliga por sí solo a remitir el registro VERI*FACTU del emisor; puede verificar su remisión | Factura recibida y resultado de la comprobación, si se realiza | Dar por válida toda la factura solo porque lleva una mención |
Negocio sujeto a TicketBAI en el País Vasco | Régimen foral propio, distinto de VERI*FACTU | Registros y justificantes exigidos por la norma foral aplicable | Aplicar solo VERI*FACTU y olvidar la obligación foral |
Recibir bien también requiere un procedimiento
Supón que una empresa de servicios recibe una factura con QR y la mención VERI*FACTU. Puede comprobar su remisión, pero todavía debe revisar el destinatario, el concepto, los importes y su correspondencia con el servicio contratado. La verificación acredita la remisión del registro, no toda la validez fiscal del documento.
Conserva también la información comercial necesaria para resolver discrepancias. Si el proveedor factura un trabajo no realizado, que haya remitido el registro no convierte ese trabajo en real.
La emisión y la recepción deben coordinarse, sin confundirse.
Para decidir qué documento corresponde, distingue los tipos de facturas antes de automatizar su tratamiento. Una simplificada, una completa y una rectificativa no cumplen la misma función.
La ruta correcta se elige identificando régimen del emisor, destinatario y canal obligatorio. Después compruebas la integración. Hacerlo al revés puede dejarte con un programa cómodo que no cubra tu operación.
Problemas frecuentes y cómo resolverlos
Cumplir durante una demostración no basta. El cumplimiento se pone a prueba cuando se cae la conexión, alguien se equivoca o una factura necesita corregirse.
La documentación de la AEAT sobre VERI*FACTU y sistemas informáticos de facturación contempla tanto sistemas que remiten registros como sistemas que los conservan para atender requerimientos, además de relaciones entre facturas rectificadas o sustituidas y registros específicos de anulación. Añadir un código al documento no cubre esas situaciones.
Sin conexión, sin respuesta o con un error
¿Puedo trabajar temporalmente sin conexión? El sistema debe contemplar la incidencia, conservar íntegros los registros pendientes y gestionar su remisión al recuperarse la conexión. No conviertas esa contingencia en una autorización para aplazar envíos deliberadamente.
¿Qué hago si el envío falla? Distingue un rechazo confirmado de una ausencia de respuesta. Ante un rechazo, revisa el campo indicado; ante una respuesta perdida, aplica el mecanismo de recuperación del programa sin crear otra factura para probar suerte.
¿Quién conserva los registros? La empresa o el profesional debe asegurar el cumplimiento de sus obligaciones de conservación, aunque contrate almacenamiento o gestión a un tercero. Deja claro cómo recuperará el histórico si cambia de plataforma.
Problema | Causa probable | Solución |
|---|---|---|
Factura rechazada por la AEAT | XML no válido o datos incompletos | Validar contra el XSD y subsanar el campo indicado mediante el procedimiento correspondiente |
Envío sin respuesta | Corte de conexión, incluso después de una aceptación | Comprobar el estado y reintentar con control de idempotencia |
Registros con hora incorrecta | Reloj fuera de la tolerancia reglamentaria | Sincronizarlo y revisar el huso horario |
Factura modificada sin rastro | Edición directa del PDF o del registro | Recuperar la trazabilidad y emitir rectificativa cuando corresponda |
Factura anulada que sigue activa | Anulación no registrada | Generar el registro específico de anulación cuando proceda |
Envíos bloqueados | Certificado caducado | Renovarlo, actualizar la configuración y tramitar los pendientes |
Trabajo sin conexión durante la jornada | Ausencia de cola de pendientes | Utilizar un sistema que conserve los registros y gestione su envío posterior |
Corregir, anular y sustituir no son intercambiables
Una rectificativa referencia la factura afectada y genera su propio registro. Una anulación exige su registro específico, pero no debe utilizarse como atajo para borrar una operación que requiere rectificación. La sustitución también debe conservar la relación entre documentos cuando corresponda.
Por ejemplo, si detectas un importe incorrecto después de emitir, no abras el PDF para cambiarlo y reenviarlo como si nada. Determina con tu asesor el procedimiento correcto y conserva ambas actuaciones.
La mejor incidencia es la que puedes reconstruir: qué ocurrió, quién actuó y qué respuesta recibió el sistema.
Recomendaría revisar mensualmente el registro de envíos, además de atender los avisos en cuanto aparezcan. Asigna una persona responsable y no des una incidencia por cerrada hasta comprobar su resultado.
Cómo elegir y verificar tu plataforma de facturación
Elegir software de facturación es una decisión de cumplimiento, además de comodidad. Una interfaz sencilla ayuda, pero necesitas comprobar qué ocurre cuando emites, corriges, anulas o pierdes la conexión.
Antes de firmar, revisa el contrato junto con una demostración del funcionamiento real.
Lo que conviene dejar por escrito
Registros y correcciones. Qué evidencia permite comprobar la inalterabilidad y cómo se vincula una corrección con el original.
Modalidad y remisión. Si el sistema es verificable o no verificable, quién realiza los envíos y cómo se gestiona el certificado.
Rectificativas y anulaciones. Qué procedimiento utiliza para cada supuesto y cómo conserva sus relaciones.
Estados visibles. Dónde puedes consultar pendientes, enviados, aceptados, rechazados y registros que requieren otro intento.
Continuidad operativa. Cómo se notifican incidencias y caducidades, y cómo exportas el histórico si terminas el servicio.
Pide una demostración con una factura de prueba y una incidencia simulada. Comprueba si una persona de administración puede localizar el problema y entender qué debe hacer, sin depender de que un desarrollador interprete cada mensaje.
Aplicar el mismo criterio a bcount
En bcount indicamos que estamos adaptados a los requisitos de factura electrónica y TicketBAI en cualquier región de España. Utilizamos OCR, inteligencia artificial y automatización fiscal para procesar la contabilidad y mantenerla ordenada en tiempo real.
Estas capacidades no deben confundirse entre sí: capturar datos de una factura no demuestra, por sí solo, cómo se remiten sus registros. Al valorar nuestro software de facturación y contabilidad, solicita que concretemos qué modalidad cubre tu configuración, cómo gestiona la remisión y qué normativa territorial corresponde a tu negocio.
Puedes complementar esa revisión con este vídeo.
No des por demostrada una función técnica por una afirmación general de adaptación. Contrasta la documentación con la factura de prueba, el histórico y las respuestas de envío.
La plataforma debe facilitar tu control, no sustituirlo. Automatizar con supervisión permite dedicar menos tiempo a tareas repetitivas sin perder la capacidad de detectar una excepción.
Solicita a bcount una revisión de tu circuito de facturación y una demostración aplicada a tu negocio. Trae una factura habitual, un ejemplo de corrección y los requisitos de tus clientes: comprobaremos contigo qué necesitas para emitir, recibir y conservar correctamente, sin mezclar Verifactu, factura electrónica y TicketBAI en el mismo cajón.
Tú lleva el negocio. De la facturación nos ocupamos nosotros.


Comentarios