Trabajar por cuenta propia en España: guía de costes 2026

¿De qué sirve encontrar una cuota de autónomos asumible si tus clientes pagan después de que venzan tus impuestos? Antes de trabajar por cuenta propia, mucha gente calcula cuánto le costará darse de alta. La pregunta que suele faltar es cuánto dinero podrá utilizar realmente cada mes.
La diferencia importa. Puedes tener encargos, emitir facturas y obtener beneficios sin disponer del efectivo necesario para pagar tus obligaciones. Para empezar con buen pie en España, necesitas entender tanto los trámites como el calendario del dinero: qué ingresas, qué debes reservar y cuándo sale cada pago.
Índice
Qué significa trabajar por cuenta propia en España - Un colectivo con situaciones distintas
Autónomo frente a trabajo por cuenta ajena en un vistazo - Las diferencias que más pesan - La administración también ocupa agenda
Cuánto cuesta ser autónomo en 2026 - La base no es el recibo - El presupuesto que no cabe en la cuota
Cómo darte de alta como autónomo paso a paso - Del proyecto al alta efectiva
Obligaciones fiscales y de Seguridad Social cada año - Qué revisar antes de presentar - El cierre también afecta a la cotización
Cuándo cambiar y cómo cerrar tu plan - Cuándo merece la pena estudiar una sociedad - Decide con un presupuesto completo
Qué significa trabajar por cuenta propia en España
Trabajar por cuenta propia significa desarrollar una actividad económica por tu cuenta y riesgo, obteniendo ingresos de clientes en lugar de depender del salario de un empleador.
Piensa en un bar. El camarero tiene derecho a su nómina aunque el negocio atraviese una mala semana. La propietaria obtiene ingresos de lo que vende el establecimiento y debe atender los gastos del negocio antes de saber cuánto puede quedarse.
Ambos trabajan, pero no asumen el mismo riesgo económico. La autonomía para decidir viene acompañada de la responsabilidad de conseguir ventas, organizar recursos y cumplir obligaciones.
Esta escena cotidiana ayuda a distinguir trabajar en un negocio de trabajar para el propio negocio.
Un colectivo con situaciones distintas
Según la Encuesta de Población Activa del INE, el trabajo por cuenta propia representó el 14,7 % del empleo en España en 2025, con un peso del 17,8 % en el empleo masculino y del 11,3 % en el femenino. La categoría incluye empleadores, empresarios sin asalariados o trabajadores independientes, miembros de cooperativas y ayudas familiares.
No todos utilizan la misma estructura jurídica. El autónomo persona física desarrolla la actividad en su propio nombre. Quien administra y trabaja en su sociedad limitada también puede estar trabajando por cuenta propia, aunque quien contrata y factura sea la sociedad.
Tampoco basta con dominar un oficio. Debes encontrar personas dispuestas a pagarlo: la guía de Miranda's sobre cómo conseguir clientes para tu negocio puede ayudarte a convertir una habilidad profesional en una propuesta comercial concreta.
Como orientación práctica, estas señales describen el caso habitual del autónomo individual:
Facturas a clientes: documentas ventas o servicios, en lugar de recibir exclusivamente una nómina.
Asumes tu cotización: incorporas el pago a la Seguridad Social a tu presupuesto.
Organizas tu actividad: decides qué encargos aceptar y cómo trabajar, sin librarte por ello de las obligaciones fiscales.
Son señales orientativas, no una prueba jurídica automática. La relación real con el cliente importa más que la etiqueta que pongáis en el contrato.
Autónomo frente a trabajo por cuenta ajena en un vistazo
Cada fila de esta comparación representa un factor para decidir, no una definición legal completa.
Autónomo frente a trabajo por cuenta ajena
Aspecto | Cuenta propia (autónomo) | Cuenta ajena (asalariado) |
|---|---|---|
Quién te paga | Tus clientes, mediante factura | Tu empresa, mediante nómina |
Cotización a la Seguridad Social | Cuota mensual que pagas tú, según tus rendimientos | Cotización compartida entre empresa y persona trabajadora |
Desempleo | Protección específica por cese de actividad, con requisitos propios; no equivale al paro del asalariado | Prestación disponible al cumplir los requisitos de cotización |
Vacaciones pagadas | No tienes vacaciones retribuidas por un empleador | Sí, según la ley y el convenio |
Riesgo de impago | Lo asumes tú frente al cliente | La empresa asume el impago de sus clientes |
Retención de IRPF | Retenciones en determinadas facturas y pagos fraccionados cuando corresponda | La empresa practica la retención en nómina |
Responsabilidad por deudas | Patrimonio personal, en el caso del autónomo persona física | No respondes por ser empleado de las deudas de la empresa |
Gastos profesionales | Deducibles cuando cumplen los requisitos, están vinculados a la actividad y se justifican | Los suele asumir la empresa |
Las diferencias que más pesan
El impago afecta directamente a tu bolsillo. Si entregas una web y el cliente no paga, debes reclamar el cobro mientras sigues atendiendo tus gastos. Conviene pactar por escrito el alcance del encargo, la aceptación del trabajo y las condiciones de pago antes de empezar.
La cotización sale de tu propia tesorería. No existe una empresa que gestione por ti el reparto de las aportaciones. Aunque el recibo tenga una periodicidad mensual, eso no significa que exista una cuota universal e invariable para todos los autónomos.
El descanso hay que financiarlo. Si vendes tu tiempo, dejar de trabajar suele reducir tu facturación. Un negocio con suscripciones o ingresos recurrentes puede seguir cobrando durante una ausencia, pero eso no convierte esos días en vacaciones pagadas por un empleador.
La administración también ocupa agenda
El trabajo por cuenta ajena suele dejar fuera de tu jornada personal la preparación de nóminas, buena parte de las comunicaciones administrativas y la gestión de las retenciones. Por cuenta propia, esas tareas las haces tú o alguien a quien contratas.
Hay dos matices importantes. El cese de actividad no debe tratarse como una cobertura siempre voluntaria, porque forma parte de la cotización obligatoria con carácter general, salvo excepciones. Tampoco todos los autónomos ingresan el IRPF del mismo modo: una retención en factura es un anticipo, no el impuesto definitivo.
Utiliza la tabla como punto de partida y tradúcela a tu forma de vender. Un profesional con varios clientes, una tienda con personal o una persona que trabaja mediante una sociedad no tendrán exactamente la misma combinación de riesgos y tareas. Compara el dinero disponible y el tiempo necesario para obtenerlo, no solo una nómina con una cifra de facturación.
Cuánto cuesta ser autónomo en 2026
Un mes facturas 2.400 euros y al siguiente apenas llegas a 400. La cuota, en cambio, sale cada mes. El riesgo de caja no está solo en esa cuota: también está en pagarla, junto con los anticipos de impuestos, cuando el cobro del cliente todavía no ha llegado.
Bandas de rendimiento y base de cotización 2026
Rendimiento neto mensual | Base de cotización mensual | Cómo leerlo |
|---|---|---|
Hasta 670 € | De 653,59 a 718,94 € | Primer tramo: elige una base dentro del intervalo |
Más de 670 € y hasta 900 € | De 718,95 a 900 € | El intervalo corresponde a ese nivel de rendimientos previstos |
Esos importes de 2026 figuran en la tabla de bases y tipos de cotización de la Seguridad Social. El sistema toma los rendimientos netos anuales del conjunto de tus actividades económicas, empresariales o profesionales, no solo lo que facturas en la actividad principal. Por encima de 900 euros mensuales siguen otros tramos, cada uno con su propia base mínima y máxima, y la elección se hace dentro del intervalo que corresponda a esos rendimientos previstos.
La base no es el recibo
Con unos rendimientos netos mensuales previstos de 600 euros, quedas en el primer tramo y eliges una base dentro de su intervalo.
La cuota sale de aplicar a esa base el tipo de cotización vigente. Revisa los tipos, las reducciones posibles y tu situación antes de convertir la estimación en un presupuesto.
El rendimiento que se usa para cotizar sigue reglas propias. Una resta improvisada de ventas menos gastos, el saldo del banco o la facturación bruta no sustituyen ese cálculo.
Para ver cómo se forma el recibo y cómo organizar su pago, consulta cómo pagar la cuota de autónomo.
El presupuesto que no cabe en la cuota
Mantener la actividad pide más dinero que la cuota. Hay que reservar el IRPF cuando proceda anticiparlo y el IVA que haya que ingresar: son necesidades de caja, aunque no todo tenga la misma consideración de gasto. El seguro de responsabilidad civil se valora según los daños que puedas causar y según si tu profesión exige contratarlo. Facturación, archivo de documentos, contabilidad y ayuda fiscal también entran en el mes. Revisar cobros, ordenar justificantes y responder a la Administración ocupa horas que no puedes dedicar a clientes.
Al poner precios, calcula lo que queda después de hacer el trabajo, no solo lo que entra. Las estrategias para aumentar el margen de Akira ayudan a revisar esa diferencia entre vender y ganar.
Regla de caja: el dinero disponible para ti es el efectivo cobrado menos los pagos comprometidos, la reserva fiscal y el colchón del negocio.
Un encargo puede salir rentable sobre el papel y, aun así, dejarte sin efectivo: el cliente paga a 60 días y tú ya has abonado herramientas y colaboradores. Funciona como el alquiler de un local que vence el día 1 aunque la caja del fin de semana todavía no esté en la cuenta.
Prepara una previsión con cobros puntuales y otra con retrasos. Separa las facturas pendientes del dinero que ya tienes y anota cuándo vence cada pago. El esfuerzo mensual real es la cuota más el resto de salidas y reservas. Que el banco muestre saldo no significa que todo ese saldo sea tuyo para gastar.
Cómo darte de alta como autónomo paso a paso
¿Qué ocurre si aceptas un encargo irregular el mismo día en que decides empezar? La fecha de inicio que declares pone en marcha el alta y la obligación de cotizar, aunque ese mes el cobro tarde en llegar. Por eso el orden de los trámites importa tanto como el epígrafe.
Antes de presentar nada, reúne tres datos: qué vas a vender, la fecha real de comienzo y una estimación de ingresos y gastos. Con eso dejas de completar formularios a base de intuición.
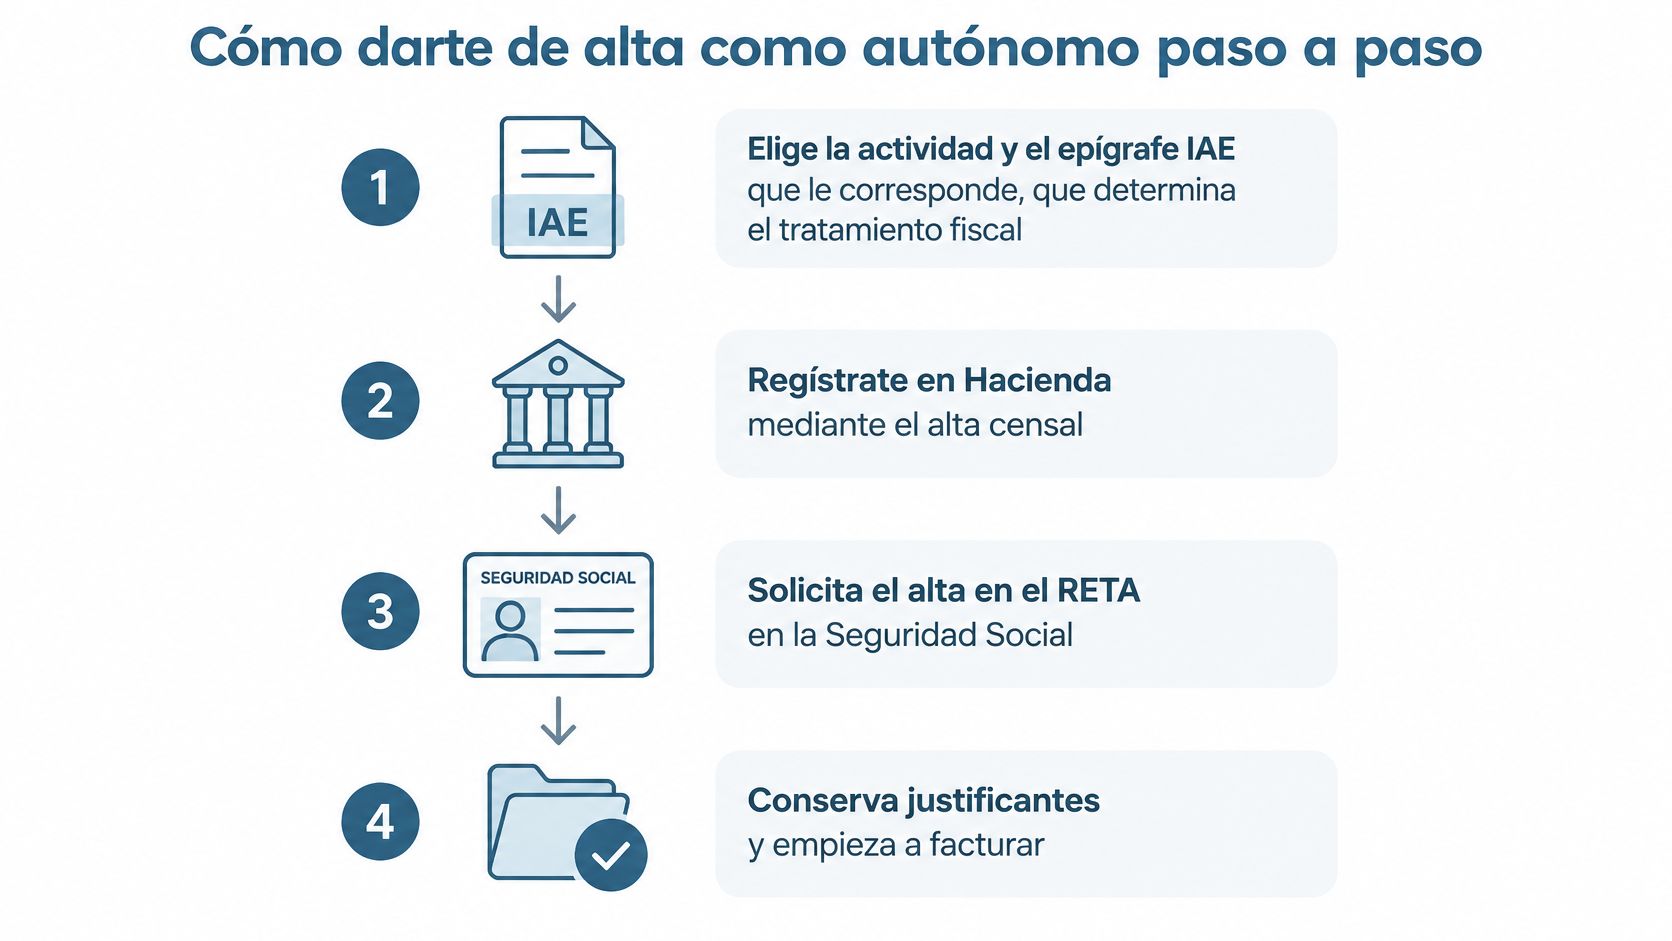
La infografía resume el recorrido principal de la puesta en marcha.
Del proyecto al alta efectiva
Elige la actividad y el epígrafe del IAE. Describe lo que haces de verdad y elige el encuadramiento que encaja con ese servicio. El epígrafe influye en tus obligaciones y en el tratamiento fiscal. Si combinas actividades, revisa cómo declarar cada una, en lugar de quedarte con un epígrafe que solo cubra una parte.
Presenta el alta censal en Hacienda antes de comenzar. Utiliza el modelo 036 y comprueba las obligaciones que comunicas. La explicación sobre para qué sirve el modelo 036 te ayuda a ver qué información estás declarando.
Solicita el alta en el RETA ante la Seguridad Social. La información de la Seguridad Social sobre altas y bajas permite anticipar el alta hasta 60 días naturales respecto al inicio y señala un plazo de seis días naturales para la baja o modificación de datos. Comprueba el plazo del trámite concreto antes de presentarlo.
Escoge la base de cotización según tu previsión. Usa el rendimiento estimado del conjunto de tus actividades, no el importe de un encargo especialmente bueno. Un mes flojo no aplaza la cuota ni los pagos a cuenta que vengan después: el riesgo de caja está en el momento en que sale el dinero, no solo en el importe de la cuota. Conserva el cálculo para revisarlo cuando cambie la marcha del negocio.
Prepara un certificado digital o Cl@ve. Lo necesitarás para identificarte en los procedimientos electrónicos que admitan cada sistema. Aunque figure aquí, conviene tener esa identificación lista antes de presentar las altas.
Emite la primera factura con los datos completos. Incluye numeración correlativa dentro de la serie, identificación fiscal, fechas, descripción e impuestos aplicables. Guarda el documento y vincúlalo con el encargo y con el cobro posterior.
Comunica los cambios y el cierre de actividad. Informar a un organismo no actualiza al otro. Conserva los justificantes de presentación y comprueba la fecha de efecto de cada uno.
Si trabajas en entrenamiento personal, la guía fiscal para coaches fitness independientes de TrainerStudio permite aterrizar estas decisiones en una actividad concreta. El encuadramiento debe responder al servicio que prestas, no solo al nombre comercial de tu profesión.
Este vídeo ofrece otro apoyo para familiarizarte con la puesta en marcha.
La fecha declarada de inicio importa porque condiciona el alta y la obligación de cotizar. No factures antes de que las altas necesarias surtan efecto, y no declares una fecha que no coincida con el comienzo real de la actividad.
Obligaciones fiscales y de Seguridad Social cada año
La cuota de autónomos se atiende mensualmente a través de la Seguridad Social. Organiza su pago como una salida prevista y comprueba que el cargo se haya realizado: tener la domiciliación preparada no sustituye la revisión del banco.
Para el resto de obligaciones, utiliza esta tabla como lista de comprobación. No significa que debas presentar todos los modelos: primero identifica cuáles corresponden a tu actividad y situación.
Obligaciones periódicas de la persona autónoma
Obligación | Modelo o trámite | Periodicidad |
|---|---|---|
Cuota de autónomos | Pago a la Seguridad Social | Mensual |
IVA | Modelo 303 | Trimestral, o mensual si estás obligado |
Pagos fraccionados de IRPF en estimación directa | Modelo 130, cuando corresponda | Trimestral |
Retenciones sobre pagos a terceros | Modelo 111 | Trimestral, solo si aplica |
Resumen anual de IVA | Modelo 390, salvo exoneración | Anual |
Declaración anual de IRPF | Modelo 100 | Anual, en la campaña de renta que comienza en primavera |
Regularización anual de cotizaciones | Comprobación de la Seguridad Social | Anual |
Qué revisar antes de presentar
El modelo 303 sirve para autoliquidar el IVA cuando estás obligado. Para prepararlo, separa las facturas emitidas de las recibidas y revisa el tratamiento de las operaciones, especialmente si trabajas con clientes extranjeros o realizas actividades exentas.
El modelo 130 corresponde a los pagos fraccionados de IRPF en estimación directa cuando existe obligación de presentarlo. No lo des por obligatorio únicamente porque seas autónomo: las retenciones soportadas y las reglas de tu actividad pueden cambiar esa obligación.
El modelo 111 entra en juego si satisfaces determinados rendimientos sujetos a retención, por ejemplo, por tener personal o pagar facturas profesionales con retención. El modelo 390 resume el IVA anual cuando procede, mientras que el modelo 100 corresponde a tu declaración anual de IRPF.
Consulta el calendario oficial de cada ejercicio antes de presentar. La periodicidad sirve para organizarte, pero no sustituye la comprobación de vencimientos, plazos de domiciliación y posibles exoneraciones. Puedes utilizar esta explicación de las obligaciones fiscales del autónomo para preparar tu lista de control.
El cierre también afecta a la cotización
La Seguridad Social explica la regularización anual de cuotas: contrasta la cotización realizada con los rendimientos netos anuales efectivamente obtenidos en todas las actividades. Por eso, el seguimiento de ingresos y gastos deducibles afecta tanto a tus impuestos como al ajuste de cotizaciones.
Conserva las facturas, clasifica los gastos y resuelve las diferencias entre documentos y movimientos bancarios mientras recuerdas qué ocurrió. Un cargo bancario ayuda a acreditar un pago, pero no reemplaza por sí solo la documentación necesaria para justificar un gasto.
Facturar, cobrar y tributar son momentos distintos. Una previsión útil les asigna fechas distintas.
Aparta dinero cada mes para los pagos periódicos, ajustándolo al cálculo de tus obligaciones y no a un porcentaje elegido al azar. Según el régimen y la operación, el impuesto puede resultar exigible antes del cobro del cliente. Anota las fechas previstas de entrada, identifica los retrasos y protege la reserva fiscal antes de decidir cuánto retirar para tus gastos personales.
Cuándo cambiar y cómo cerrar tu plan
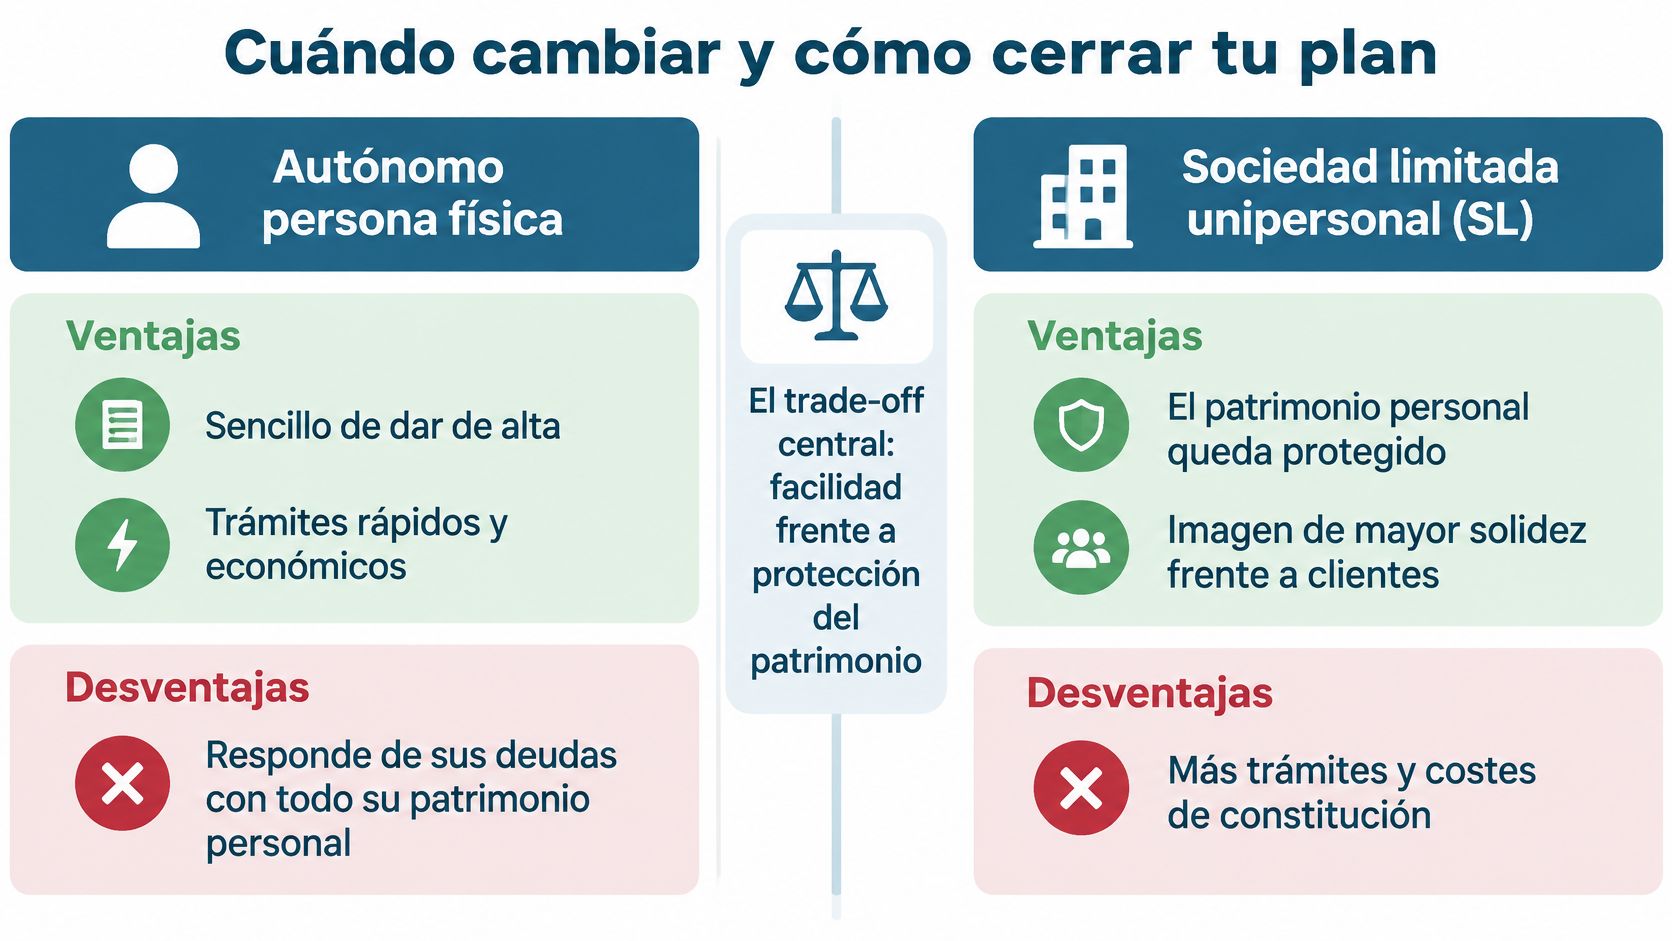
El autónomo persona física permite una puesta en marcha más sencilla, pero, con carácter general, responde de las deudas de la actividad con su patrimonio personal. Una sociedad limitada unipersonal separa el patrimonio de la sociedad del de su única persona socia y añade obligaciones mercantiles y contables.
La responsabilidad limitada no es un escudo absoluto. Los avales personales, las responsabilidades del administrador y otros supuestos legales pueden comprometer el patrimonio personal; crear una sociedad no sustituye una gestión prudente.
La comparación visual resume el equilibrio entre sencillez y separación patrimonial, que siempre debe leerse con esos matices.
Cuándo merece la pena estudiar una sociedad
En una SL unipersonal hay una única persona socia, que también puede asumir la administración. En bcount podemos constituirla con el cliente como único socio y administrador.
Estas señales justifican comparar estructuras, aunque ninguna obliga por sí sola a cambiar:
Vas a contratar o ampliar equipo: necesitas organizar costes laborales, responsabilidades y continuidad del negocio.
Tus clientes exigen contratar con una empresa: comprueba si es una condición real de compra y qué oportunidades permitiría atender.
La actividad incorpora más riesgo: estudia contratos, seguros, posibles daños y garantías personales.
Prevés inversión o beneficios estables: valora cómo financiar el crecimiento, incorporar socios en el futuro y ordenar la fiscalidad.
Una sociedad exige inscripción en el Registro Mercantil, contabilidad mercantil y presentación de cuentas anuales, entre otras tareas. La comparación útil enfrenta coste anual total, riesgo y esfuerzo administrativo, no solo el impuesto que aparentemente pagarías en cada alternativa.
Decide con un presupuesto completo
Solicita un cálculo que distinga constitución, funcionamiento ordinario y operaciones extraordinarias. Incluye también cómo vas a obtener tus ingresos personales desde la sociedad, porque el dinero de la empresa no se convierte automáticamente en dinero disponible para su socio.
Para cerrar tu plan, toma estas decisiones:
Gestionar o delegar. Compara el coste anual de la asesoría con las horas que emplearías en aprender, presentar, revisar y corregir. Decide también quién comprobará las notificaciones y atenderá incidencias.
Revisar la cotización. Contrasta periódicamente tu previsión con la actividad real y realiza una revisión anual completa. Mantén margen para atender los ajustes que puedan resultar.
Repetir la comparación cuando cambie el negocio. Nuevos clientes, inversiones o contrataciones merecen una nueva evaluación, aunque empezar como autónomo haya sido la decisión adecuada.
No necesitas una estructura sofisticada para parecer una empresa seria. Necesitas una estructura que puedas mantener, que responda a tus riesgos y que te permita crecer sin perder el control del dinero.
Prepara tu próxima decisión con documentos, no con suposiciones: reúne tus cobros previstos, gastos, contratos y necesidades de inversión. Si estás valorando una SL unipersonal, en bcount puedes hablar gratis con un experto mercantil; si eliges que gestionemos tu empresa, la constitución es gratuita y el servicio permite constituirla sin desembolsar por adelantado los 3.000 € de capital social. Compara después el coste anual de funcionamiento con tu alternativa como autónomo y elige con una previsión de caja delante.


Comentarios