Alta en el IAE: guía paso a paso y plazos 2026
¿Si no tienes que pagar el IAE, por qué tienes que comunicar tu actividad a Hacienda? Porque estar exento de un impuesto no significa estar fuera del censo. Esa confusión explica buena parte de los errores al empezar como autónomo o constituir una sociedad.
El alta en el IAE exige separar dos decisiones: cómo declarar lo que haces y si, además, debes presentar la declaración específica del impuesto. Elegir un epígrafe, comunicar un local y revisar una exención no son el mismo trámite. Conviene resolverlos antes de empezar, no cuando llega un requerimiento y el café deja de hacer efecto.
Índice
Quién tiene que darse de alta en el IAE - Trámite que corresponde según tu situación - Dos situaciones que conviene distinguir
Cómo elegir el epígrafe y evitar errores frecuentes - Describe el negocio antes de buscar el código - Compara el alcance, no solo el nombre - Errores habituales en el alta del IAE
Cómo darte de alta en el IAE paso a paso - Prepara, presenta y conserva
Plazos y trámites que cambian tu alta - Trámites del modelo 840 y cuándo presentarlos - Inicio y cambios de exención no son equivalentes
Confirma tu alta antes de facturar - Lista de comprobación antes de emitir facturas - Si estás constituyendo una sociedad limitada
Quién tiene que darse de alta en el IAE
La obligación de comunicar tu actividad no depende de que pagues cuota. Una persona física que trabaja como autónoma está exenta del IAE, pero debe declarar su actividad en el censo. Para una sociedad, hay que comprobar las condiciones de exención antes de decidir si corresponde también la declaración específica.
La guía censal de la Agencia Tributaria explica que, cuando todas las actividades están exentas, la declaración censal sustituye a las declaraciones específicas del IAE. No pagar y no declarar son cosas distintas.
Trámite que corresponde según tu situación
Situación | Cuota del IAE | Trámite principal | Plazo |
|---|---|---|---|
Autónomo persona física | No paga cuota | Modelo censal 036. Las guías antiguas también mencionan el 037 | Antes de iniciar la actividad |
Sociedad limitada con cifra de negocios inferior a un millón de euros | Exenta de cuota por cifra de negocios, comprobando las reglas aplicables | Modelo censal 036, no el antiguo 037 | Antes de iniciar la actividad |
Sociedad limitada con cifra de negocios igual o superior a un millón de euros | Paga cuota si no concurre otra exención | Modelo 840 y censo mediante el 036 | Según el plazo del modelo 840 y la causa del alta |
Atención con los formularios antiguos: las referencias al modelo 037 que aparecen en documentación histórica no deben interpretarse como una opción vigente. Para tramitar el alta actual, utiliza el modelo censal disponible en la Sede electrónica.
Dos situaciones que conviene distinguir
Una diseñadora gráfica que empieza por cuenta propia debe comunicar su actividad y seleccionar el epígrafe adecuado, aunque no pague cuota del IAE. Si también duda de si su relación con un cliente es realmente autónoma, la guía para trabajadores que facturan como autónomos de Dessaves Abogados ayuda a distinguir el encaje laboral del fiscal.
Una startup que comienza a facturar como SL debe revisar sus exenciones, no presentar automáticamente el impuesto por el mero hecho de ser sociedad. Facturar desde el comienzo no determina, por sí solo, que exista cuota que pagar.
Cómo elegir el epígrafe y evitar errores frecuentes
El epígrafe debe describir la actividad que realizas, no la etiqueta que queda mejor en tu web. Una empresa puede presentarse como estudio creativo, consultora digital o agencia integral y necesitar un análisis fiscal más preciso que cualquiera de esos nombres.
La clasificación de actividades de la Agencia Tributaria distingue secciones, grupos y epígrafes: en la clasificación utilizada, el primer dígito identifica la sección y los tres últimos corresponden al grupo de las tarifas. Existen tarifas diferenciadas para actividades empresariales, profesionales y artísticas, por lo que no basta con encontrar una palabra parecida.
Describe el negocio antes de buscar el código
Pongamos una agencia de marketing digital que gestiona campañas en redes sociales, diseña páginas web e imparte formación. No conviene declarar cada tarea como actividad independiente sin analizar qué se vende realmente, pero tampoco esconder servicios autónomos bajo un único código por comodidad.
La distinción útil está entre una tarea integrada en un servicio y una actividad que se ofrece por separado. Preparar una página de aterrizaje dentro de una campaña no plantea necesariamente el mismo encaje que vender proyectos de desarrollo web independientes.
Antes de abrir el buscador de actividades de la AEAT, prepara una descripción con estos elementos:
Qué entregas: gestión publicitaria, desarrollo web, asesoramiento o formación.
Cómo lo contrata el cliente: un servicio conjunto o encargos independientes.
Qué medios utilizas: trabajo personal, equipo organizado, instalaciones o colaboradores.
Qué actividad tiene entidad propia: servicios con oferta y contratación diferenciadas.
Con esa descripción, busca palabras concretas. Publicidad, diseño web o enseñanza aportan más que soluciones digitales, que sirve para una presentación comercial, pero aclara poco ante Hacienda.
Compara el alcance, no solo el nombre
Revisa los candidatos que devuelve el buscador y consulta qué comprende cada grupo. Elige el que encaje con el servicio efectivo y comprueba si necesitas declarar otras actividades diferenciadas.
Yo empezaría por describir lo que puede contratarte un cliente sin añadir ningún otro servicio. Ese ejercicio permite detectar si estás ante una actividad con tareas auxiliares o ante varias líneas de negocio que necesitan su propio encaje.
El CNAE no sustituye al epígrafe fiscal. La metodología estadística de la AEAT utiliza información censal y del IAE y, para determinados análisis, la combina con la CNAE-2009 a cuatro dígitos; esa combinación no convierte ambos códigos en intercambiables.
Prueba práctica: entrega tu descripción a alguien que no conozca el negocio. Si entiende una actividad distinta de la que vendes, afina la descripción antes de presentar el alta.
También conviene separar elegir un código de acreditar lo que ya consta declarado. Si necesitas demostrar tu situación ante un tercero, consulta cómo obtener el certificado de actividad económica. El certificado ayuda a comprobar el registro, pero no corrige por sí mismo un encuadramiento equivocado.
Errores habituales en el alta del IAE
Error | Consecuencia probable | Cómo corregirlo |
|---|---|---|
Elegir el epígrafe por similitud comercial | Clasificación errónea ante la Administración | Revisar el grupo con el buscador y presentar modificación si cambia |
Usar solo el CNAE como referencia | Confusión entre clasificación estadística y fiscal | Usar el epígrafe de las Tarifas del IAE para el trámite fiscal y presentar la declaración correctora correspondiente |
Olvidar la baja al cesar la actividad | Actividad que sigue abierta en los datos censales | Presentar la baja con la fecha real de cese |
Abrir un local nuevo sin comunicarlo | Local que no consta correctamente vinculado a la actividad | Presentar el alta de local indirectamente afecto cuando esa sea su naturaleza; si es un local de ejercicio directo, comunicarlo como tal |
La última distinción importa: no todos los locales nuevos son indirectamente afectos. Antes de comunicar un almacén, una oficina o un espacio auxiliar, identifica el uso efectivo que tendrá.
Corregir tampoco consiste en borrar el formulario anterior de tu carpeta y guardar otro. Debes presentar una nueva declaración, con la causa y la fecha que correspondan, y conservar ambos justificantes para reconstruir qué cambió.
Cómo darte de alta en el IAE paso a paso
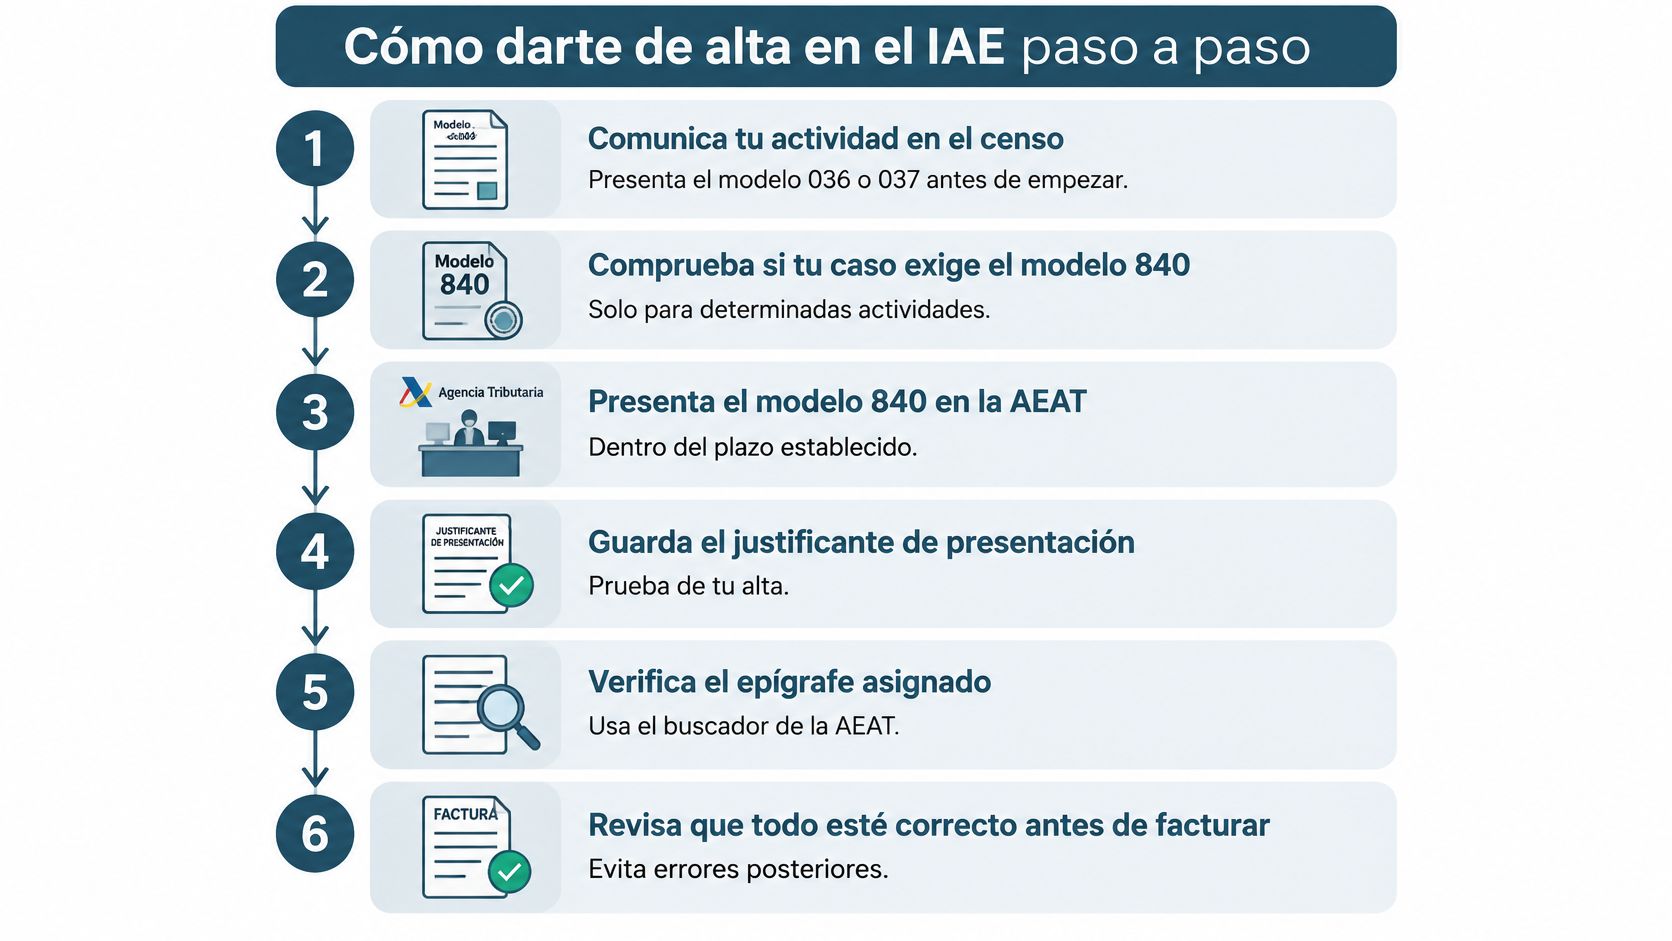
El orden práctico consiste en preparar el encuadramiento, comunicar la actividad en el censo y presentar la declaración específica del impuesto cuando corresponda. La guía censal de la Agencia Tributaria recuerda que los sujetos obligados a tributar por el IAE mantienen también sus obligaciones censales.
Esta infografía resume el recorrido administrativo. En las referencias históricas al modelo simplificado, utiliza el formulario censal vigente.
Prepara, presenta y conserva
Describe exactamente qué vas a vender. Indica el servicio o producto, quién lo contrata y cómo lo prestarás y cobrarás. Esa descripción evita seleccionar un epígrafe que solo coincide con una parte del negocio.
Localiza el grupo o epígrafe en las Tarifas del IAE. Utiliza palabras significativas en el buscador de actividades de la AEAT y contrasta el alcance de los resultados. No elijas únicamente por el título.
Contrasta el encaje con el CNAE. Comprueba que las clasificaciones describen de forma coherente tu negocio. Para rellenar el apartado fiscal, conserva la referencia del IAE.
Revisa exenciones y bonificaciones por separado. Una exención puede excluir la cuota; una bonificación no debe tratarse como si eliminara automáticamente la obligación de declarar. Deja documentado qué supuesto has aplicado.
Presenta el modelo censal y, si procede, el modelo 840. Consigna actividad, epígrafe, municipio, domicilio y fecha de inicio con coherencia entre declaraciones. La explicación de para qué sirve el modelo 036 permite identificar qué información pertenece al censo.
Guarda el justificante y atiende las notificaciones. Conserva la declaración completa, no solo una captura del envío. Revisa después los datos registrados y cualquier requerimiento relacionado con la presentación.
La fecha de inicio requiere especial cuidado: debe responder al comienzo efectivo que corresponda declarar, no elegirse para que coincida cómodamente con el día en que rellenas el formulario. Antes de firmar, compara esa fecha con tu planificación operativa.
Como apoyo audiovisual al trámite, puedes consultar este vídeo:
La comprobación posterior debe centrarse en actividad, fecha, domicilio y epígrafe. Si alguno no coincide con lo presentado, identifica si hubo un error al rellenar la declaración o una incidencia que requiere aclaración antes de enviar otra.
Plazos y trámites que cambian tu alta
El alta no queda resuelta para siempre cuando descargas el justificante. Si cambia la actividad, cesas o incorporas un local, debes revisar qué comunicación corresponde y qué fecha de efecto debe figurar.
Las instrucciones oficiales del modelo 840 distinguen cuatro trámites: alta de actividad, baja, declaración de modificaciones y alta de un local indirectamente afecto. Dentro del alta y la baja existen causas diferentes, incluidas las relacionadas con las exenciones.
Trámites del modelo 840 y cuándo presentarlos
Trámite | Cuándo se presenta | Qué se consigna |
|---|---|---|
Alta por inicio de actividad | Al empezar una actividad sujeta a cuota, conforme al plazo específico de alta | Año, epígrafe, municipio, domicilio y fecha de inicio |
Alta por dejar de disfrutar de exención | Cuando dejan de cumplirse las condiciones de exención, dentro del plazo aplicable a esa causa | Fecha en que cambia la situación |
Declaración de modificaciones | Cuando cambian datos de la actividad, dentro del plazo de variación | Variación y fecha de efecto |
Alta de local indirectamente afecto | Cuando se añade un local de esa naturaleza, conforme a su plazo de alta | Datos y dirección del local |
Baja por cese | Al terminar la actividad, dentro del plazo específico de baja | Fecha de cese |
Baja por pasar a disfrutar de exención | Cuando se cumplen las condiciones de exención, según el plazo de esa causa | Fecha en que se aplica la exención |
Antes de presentar, confirma el plazo exacto de tu supuesto en las instrucciones vigentes de la Sede electrónica de la AEAT. No traslades automáticamente el plazo de una baja a una modificación ni el de un inicio a la pérdida de una exención. Comprueba también el canal de presentación y la Administración competente cuando intervenga la gestión municipal.
Inicio y cambios de exención no son equivalentes
En el alta por inicio debes indicar el año y seleccionar la causa correspondiente cuando exista obligación de declarar directamente el impuesto. El formulario oficial del modelo 840 contempla tanto «Alta. Inicio de actividad» como «Alta. Dejar de disfrutar de exención», además de la baja por pasar a disfrutar de exención.
Supón que una sociedad supera el umbral de cifra de negocios que venía justificando su exención. Hay que comprobar el periodo de referencia, cuándo produce efectos ese cambio y si concurre alguna otra exención antes de presentar el alta correspondiente.
La fecha en que presentas una declaración y la fecha en que empieza a producir efectos no siempre coinciden. Confundirlas puede dejar bien enviado un formulario y mal comunicada la realidad.
Confirma tu alta antes de facturar
El último control no consiste en mirar si tienes un archivo llamado alta definitiva. Consiste en comprobar que los documentos acreditan la situación con la que vas a operar, sin actividades pendientes ni domicilios desactualizados.
La guía del modelo censal de la Agencia Tributaria recoge la función de la declaración censal para comunicar la situación de quienes están exentos del IAE. Conserva esa comunicación como parte de tu documentación fiscal, no como un archivo que desaparece después del arranque.
Lista de comprobación antes de emitir facturas
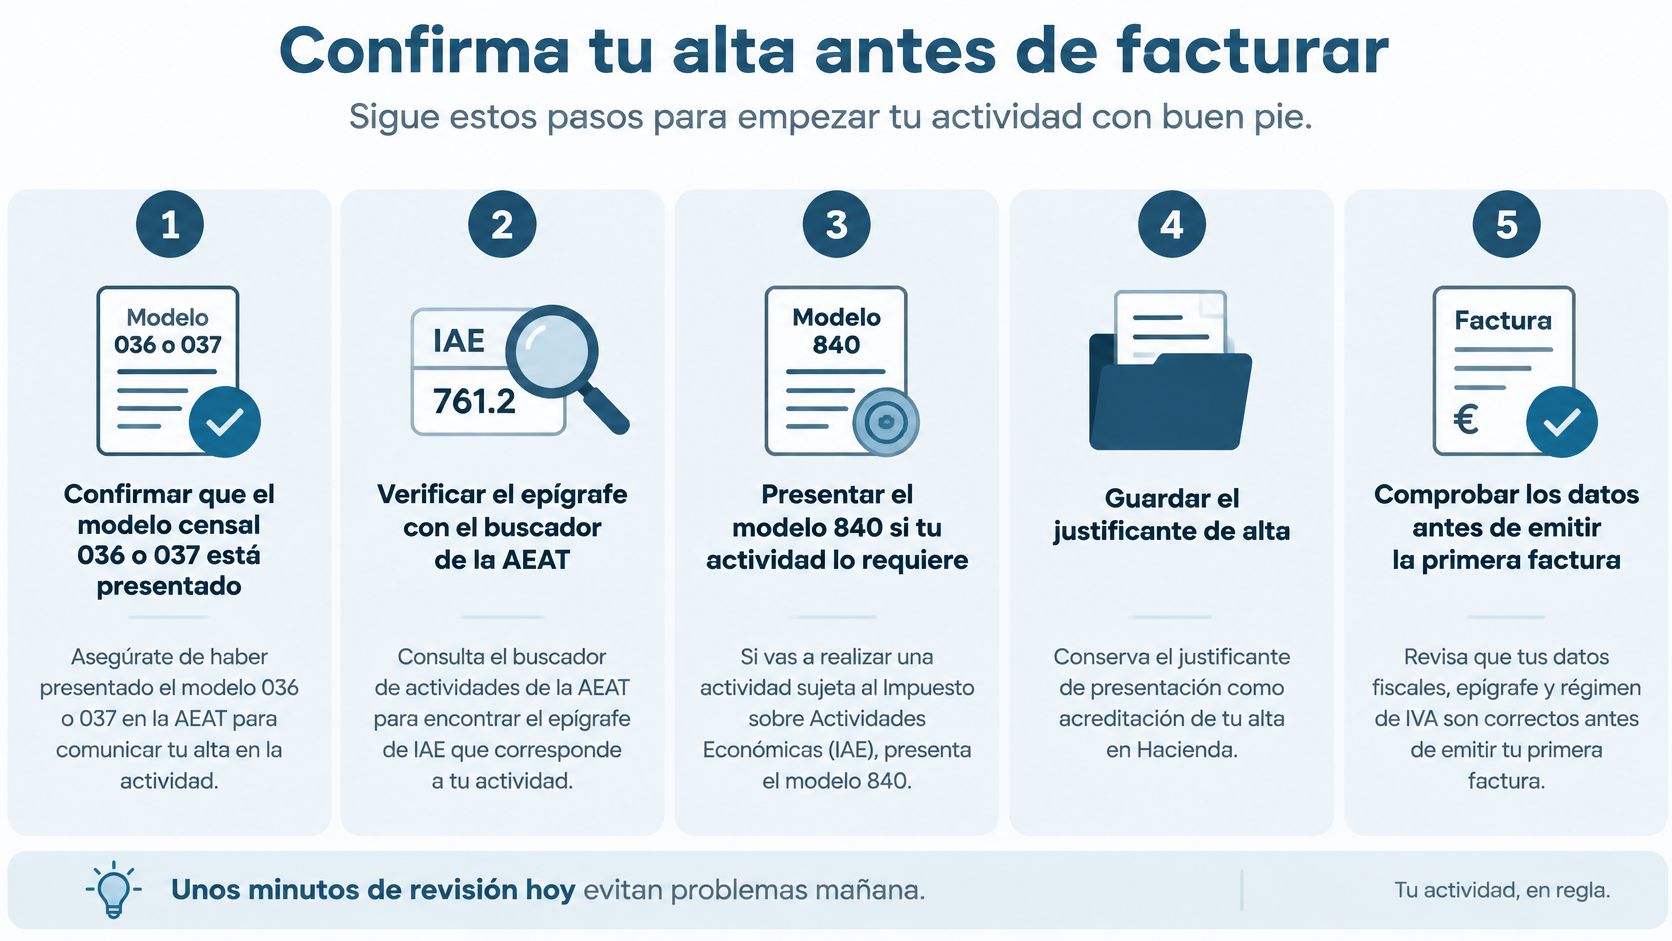
Confirma la presentación censal. Abre el justificante y revisa que corresponde al titular correcto y a una declaración efectivamente presentada, no a un borrador.
Verifica el epígrafe. Contrástalo con el servicio que vas a facturar y resuelve cualquier diferencia antes de utilizarlo como referencia.
Comprueba si falta la declaración específica del IAE. Si tu situación la exige, localiza también su justificante; no des por hecho que el envío censal la incluye.
Archiva los documentos completos. Guarda formularios, justificantes y comunicaciones en una carpeta accesible para quien gestione tus obligaciones.
Revisa los datos de facturación y apunta los vencimientos. Comprueba identificación fiscal, domicilio y obligaciones aplicables antes de emitir la factura inicial.
La siguiente lista visual sirve como recordatorio, teniendo en cuenta que las menciones al antiguo formulario simplificado no sustituyen la comprobación del modelo vigente.
Si vas a operar con clientes de otros países, revisa también qué identificación necesitas. La guía sobre el número de IVA ayuda a no confundir el encuadramiento de la actividad con los requisitos de esas operaciones.
Si estás constituyendo una sociedad limitada
Las altas fiscales no sustituyen la escritura ni la inscripción en el Registro Mercantil. Conviene coordinar la constitución y el comienzo operativo para que la documentación societaria, la identificación fiscal y las comunicaciones de actividad sean coherentes.
En nuestro paquete de constitución incluimos el registro de la denominación social, los estatutos, la notaría, el Registro Mercantil, el NIF, el certificado digital y las altas en Hacienda y en la Seguridad Social. Valorarlo antes de empezar permite decidir qué gestiones quieres delegar y cuáles vas a controlar directamente.
Empieza hoy por comprobar tu censo: descarga la declaración presentada, contrasta los datos con tu actividad y anota cualquier corrección pendiente. Si quieres acompañamiento para ordenar el alta y las obligaciones posteriores, puedes valorar bcount y plantearnos tu caso, sin compromiso ni promesas de resultados. Nos hemos adaptado a los requisitos de facturación electrónica y TicketBAI en cualquier región de España para acompañar también esa parte de la gestión.
Tú lleva el negocio. Del alta y tus obligaciones fiscales nos ocupamos nosotros.


Comentarios