Pagar cuota autónomo en 2026: tramos y cómo se cobra

Tu rendimiento neto mensual previsto te coloca en un tramo, y ese tramo fija una base mínima y una máxima: con hasta 670 euros al mes la horquilla va de 653,59 a 718,94 euros, y entre 670 y 900 euros la base se mueve entre 718,95 y 900 euros. La cuota que te cobran no es la base, es el resultado de aplicar el tipo de cotización vigente a la base que elijas dentro de ese intervalo.
Día 27. El mes se acaba, a tu cuenta le quedan 300 euros y esa factura de noviembre que el cliente juró pagar "en cuanto cierre el trimestre" sigue sin entrar. Al día siguiente la Seguridad Social intenta cargar la cuota y no hay fondos. Casi ninguna duda real sobre pagar cuota autónomo va de tramos: van de esto, de que la cuota es un pago previsible en un negocio cuyos cobros no lo son.
Ahí está el malentendido que más caro sale. La cuota del RETA no es un precio cerrado, es un pago a cuenta sobre lo que se supone que vas a ganar. Se calcula con una previsión y, cuando Hacienda comunica tus rendimientos definitivos, la Tesorería compara y ajusta: puede devolverte dinero o reclamártelo. Elegir bien el tramo es la mitad del trabajo. La otra mitad es saber cuánta caja reservar.
Índice
Cuánto pagas al mes y qué es la base frente a la cuota
Un mes fuerte no te reescribe el recibo al mes siguiente. Desde el Real Decreto-ley 13/2022 la cuota sale de los rendimientos netos previstos, y en 2026 esos rendimientos se organizan en quince tramos mensuales, cada uno con una base mínima y una máxima entre las que eliges (página de cotización para autónomos de la Seguridad Social).
La base se queda quieta hasta que comunicas una previsión nueva. Si al cierre el rendimiento real no coincide con lo que habías dicho, el hueco se liquida en la regularización: te devuelven o te reclaman. La pregunta útil no es solo qué tramo te toca, sino cuánta caja apartas mientras llega ese ajuste.
Con las cifras publicadas para 2026, esta tabla recoge tramos seleccionados. Los intermedios están en la tabla oficial enlazada arriba:
Rendimiento neto mensual previsto | Base mínima | Base máxima |
|---|---|---|
Hasta 670 € | 653,59 € | 718,94 € |
Más de 670 € y hasta 900 € | 718,95 € | 900 € |
Más de 1.500 € y hasta 1.700 € | 960,78 € | 1.700 € |
Más de 1.700 € y hasta 1.850 € | 1.143,79 € | 1.850 € |
Más de 2.330 € y hasta 2.760 € | 1.356,21 € | 2.760 € |
Más de 2.760 € y hasta 3.190 € | 1.437,91 € | 3.190 € |
Más de 4.050 € y hasta 6.000 € | 1.732,03 € | 5.101,20 € |
Más de 6.000 € | 1.928,10 € | 5.101,20 € |
Los saltos no son proporcionales. La base mínima pega un estirón al cruzar según qué umbrales, así que conviene mirar el tramo de al lado antes de comunicar un cambio. Un buen trimestre, por sí solo, no mueve el cargo del mes siguiente.
La base no es la cuota, y confundirlas te cuesta dinero
La Seguridad Social distingue de forma expresa entre base de cotización y cuota: la base es el importe sobre el que se calcula la aportación, y la cuota es lo que ingresas al aplicar el tipo vigente a esa base (base de cotización y cuota en el RETA). Ninguna tabla de bases te dice sola cuánto vas a pagar.
En 2026, con rendimientos por encima de 2.760 y hasta 3.190 euros, la horquilla va de 1.437,91 a 3.190 euros. Quien supere los 6.000 euros se mueve entre 1.928,10 y 5.101,20 euros. Dos autónomos con facturación parecida pueden acabar con recibos muy distintos porque han elegido distinto dentro de su intervalo. Esa elección también cambia la referencia de varias prestaciones.
Cómo situarte en tu tramo sin autoengañarte
El cálculo usa el rendimiento neto de todas tus actividades económicas, no las facturas emitidas. Tres olvidos inflan la previsión:
Sumar todas las actividades: si compaginas dos epígrafes, o das clases además de tu servicio principal, los ingresos se acumulan antes de buscar el tramo.
Restar gastos con justificante: material, software, cuotas de colegios profesionales, asesoría, suministros del local. Sin factura no hay gasto, y sin gasto el rendimiento neto sube.
Restar las cuotas ya pagadas: las cotizaciones sociales abonadas también restan del rendimiento.
Divide el resultado anual entre doce y busca esa cifra en la tabla. Si estás en el límite, compara los dos tramos: a veces la base mínima de uno y la máxima del anterior se pisan menos de lo que parece.
Regla de caja: antes de subir o bajar la base, calcula cuánto te costaría esa decisión en la regularización del año que viene. Si no tienes esa cifra, no tienes una decisión, tienes una apuesta.
Y ten presente que la cuota de autónomo es deducible, lo que rebaja el rendimiento neto sobre el que cotizas. Se olvida en la primera declaración y se recupera tarde.
Cómo pagar la cuota paso a paso y con qué métodos
El trámite no tiene misterio. Lo que falla casi siempre es el orden de las comprobaciones y la revisión posterior. Este es el recorrido completo de un mes normal:
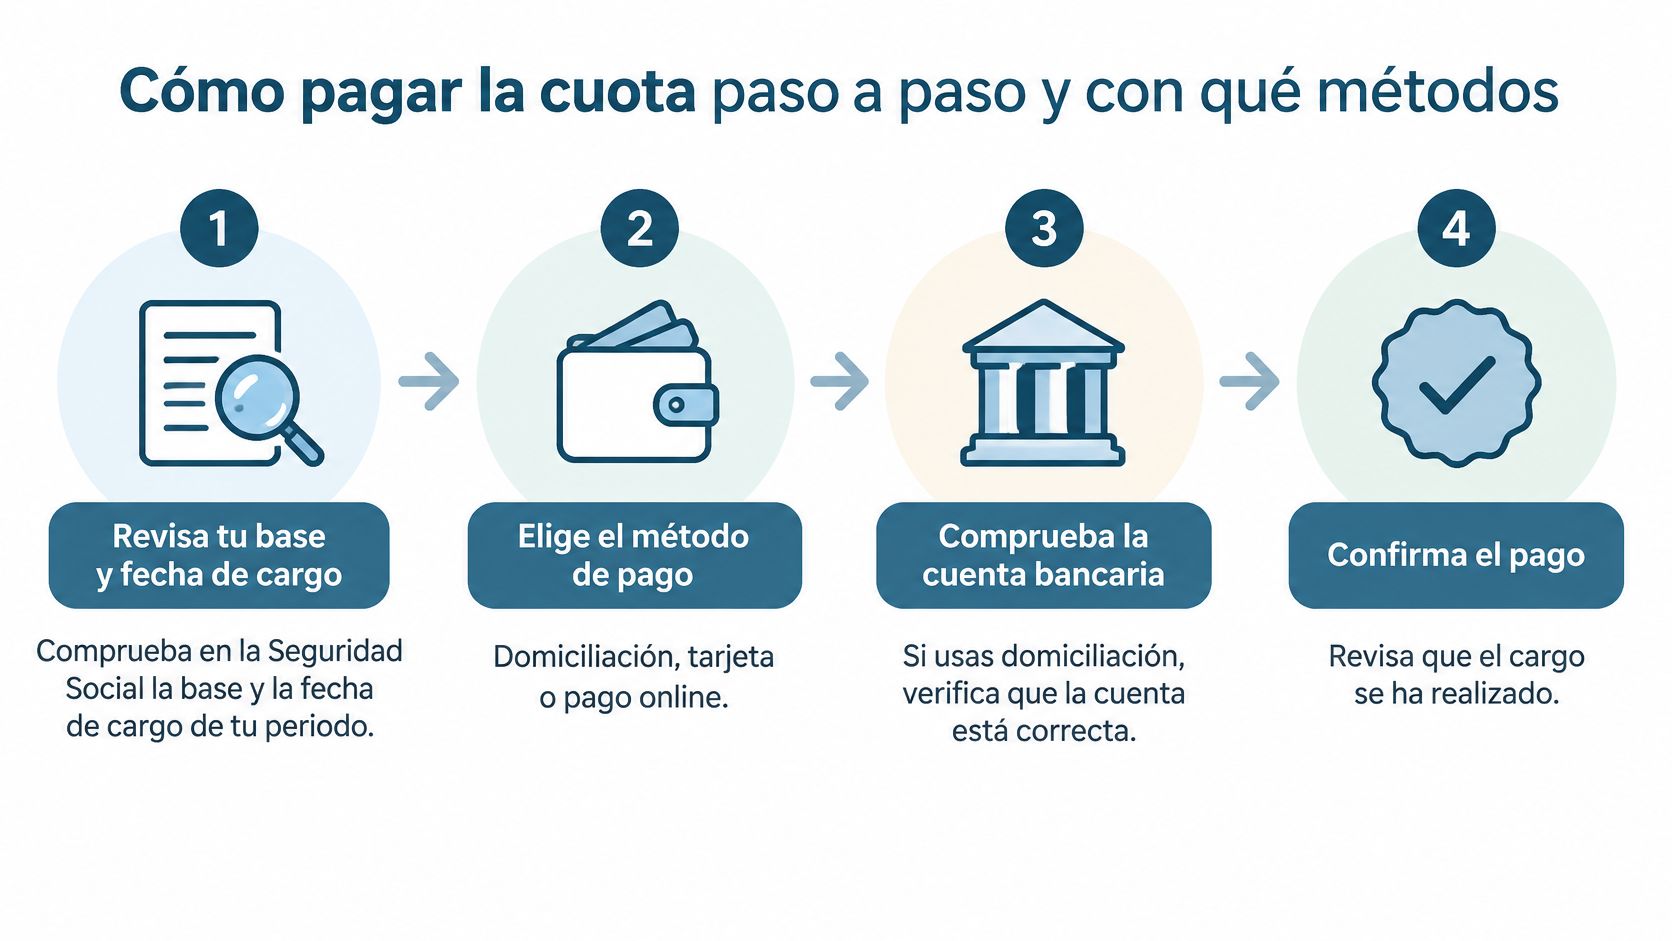
Revisa tu base y la fecha de cargo: entra en la Sede electrónica y confirma con qué base estás y qué día te cobran. El error típico es fiarse de una captura antigua después de haber cambiado de tramo.
Elige el método de pago: domiciliación si quieres olvidarte del trámite, pago voluntario si necesitas controlar el día exacto. Mezclar los dos sin criterio es la vía rápida a pagar dos veces el mismo periodo.
Comprueba la cuenta bancaria: que esté a tu nombre, que sea la que usas de verdad y que tenga saldo el día del cargo. Una devolución por falta de fondos se resuelve rápido, pero genera recargos y una llamada que nadie quiere hacer.
Identifica periodo e importe antes de confirmar: si pagas desde la Sede electrónica, verifica que el recibo que estás liquidando es el del mes que crees. Un clic de más en el periodo equivocado deja el mes original sin cubrir.
Guarda cada justificante: lo necesitas para contabilidad y para cualquier reclamación posterior. Una carpeta por año y un nombre de archivo con fecha y periodo te ahorra horas.
Cuadra el cargo con tu base: una vez al mes, compara el importe cargado con el que te corresponde. Es el momento de detectar que llevas tres meses pagando con la base anterior.
Si prefieres verlo sobre la pantalla, este repaso cubre el mismo proceso de alta y pago:
Método | Cuándo conviene | Qué vigilar |
|---|---|---|
Domiciliación bancaria | Cargo automático de cada periodo | Cuenta a tu nombre y saldo el día del cargo |
Pago en la Sede electrónica | Un periodo suelto, un cambio de base o una regularización | Identificar periodo e importe antes de confirmar |
La domiciliación gana en comodidad y pierde en control: si no miras, no te enteras. El pago manual gana en control y pierde en memoria: si te despistas, se acumula. La fecha de cargo y el calendario cambian con la normativa y con tu periodo de alta, así que confírmalos cada año en la fuente oficial antes de darte por cubierto.
Tarifa reducida si te das de alta desde 2023
Piensa en alguien que se da de alta en enero, factura poco el primer año y en el segundo empieza a subir. Ese perfil es el que más se beneficia del incentivo y el que peor lo planifica.
La Seguridad Social permite acogerse a una cuota reducida de 80 euros al mes a quienes se den de alta a partir de enero de 2023 y cumplan los requisitos de nueva incorporación, es decir, primera alta en el RETA o ausencia de alta en los dos años anteriores. La reducción dura 12 meses y puede ampliarse otros 12 si, terminado el primer periodo, los rendimientos no superan el salario mínimo interprofesional (tarifa reducida para nuevas altas de autónomos).
El punto que se pasa por alto es qué ocurre el mes 13. Al terminar la reducción, la cuota pasa a calcularse con tu tramo de rendimientos y la base que elijas, y ese salto puede multiplicar el recibo sin que haya cambiado nada en tu negocio ese mes. La solución es aburrida y funciona: durante los doce meses de tarifa reducida, aparta cada mes la diferencia entre esos 80 euros y la cuota ordinaria que te va a tocar. Cuando llegue el salto, el colchón ya está pagado.
Truco de tesorería: trata la tarifa reducida como un préstamo que te hace la Seguridad Social, no como un ahorro. Lo que no apartes ahora lo pagarás en el peor mes posible.
Confirma siempre el importe y las condiciones vigentes en la fuente oficial antes de hacer números, porque estas cifras se revisan con cada ejercicio.
Síntomas y soluciones
Marzo cierra con más facturas de las que habías previsto en enero, y la cuota de esos meses no queda cerrada. La regularización llega cuando la Administración ya dispone de los datos fiscales definitivos y compara lo que cotizaste con lo que te correspondía (mecánica de regularización de la cuota). Declarar una previsión baja no convierte esa cuota en definitiva: si tus rendimientos reales te sitúan en un tramo superior, aparece una diferencia a ingresar. Si la previsión fue demasiado alta, la revisión puede salir a tu favor.
La cuota mensual es un pago provisional. La pregunta que importa es cuánta caja reservas para el ajuste, no solo qué tramo te toca ahora. Pagar menos cada mes traslada la obligación a un momento en el que el negocio puede tener menos liquidez, y encima con la sensación de haberlo hecho todo bien.
Situación | Qué suele pasar | Qué hacer |
|---|---|---|
Previsión de rendimientos muy baja | Diferencia a ingresar al regularizar | Actualizar la previsión en cuanto cambie el negocio |
Previsión de rendimientos muy alta | Regularización favorable o cuota pagada de más | Revisar la previsión cada trimestre |
Ingresos irregulares o temporada alta | Cambio de tramo a mitad de año | Reservar un porcentaje fijo de cada cobro |
Varios pagadores o actividades | Rendimiento neto total superior al previsto | Sumar todas las actividades en una sola previsión |
Gastos deducibles sin contabilizar | Rendimiento neto declarado más alto de lo real | Registrar gastos al día con su justificante |
Alta reciente con tarifa reducida | Salto a cuota ordinaria al terminar el periodo | Planificar la subida desde el primer mes |
Una distinción que evita discusiones con uno mismo: facturación no es beneficio, y beneficio no es rendimiento neto computable. Lo primero es lo que emites. Lo segundo es lo que queda después de gastos. Lo tercero es lo que la norma toma como base tras aplicar sus reglas. Cuando alguien dice "gano 3.000 al mes" y luego no entiende su tramo, casi siempre está mezclando las tres.
Si la revisión deja una diferencia a ingresar, el plazo para pagar esa diferencia figura en la propia notificación de la Seguridad Social, así que conviene revisarlo en cuanto llegue. Para cambiar la cuota a mitad de año, el orden correcto es este:
Recalcula el rendimiento neto: suma ingresos y resta gastos de todas tus actividades, no solo de la principal.
Comunica la nueva previsión en cuanto cambie el negocio: no esperes al cierre fiscal, porque la regularización ya no te pillará por sorpresa.
Verifica el cargo siguiente: comprueba que la cuota ya no se calcula con la base anterior.
Si lo que ha cambiado es que vas a parar la actividad, el orden de los trámites importa tanto como el cálculo: qué pasa con tu cuota cuando te das de baja como autónomo.
Qué hacer si no puedes pagar la cuota
El recibo no entra. No es el fin del mundo, pero se arregla hoy, no la semana que viene. Los recargos no aparecen por el importe impagado, aparecen por el tiempo que lo dejas correr sin plan.
Abre la notificación y apunta tres datos: importe, periodo y fecha límite. Sin esos tres números no puedes decidir nada.
Descarta el fallo tonto: comprueba si la cuenta domiciliada sigue activa, si había saldo el día del cargo y si el importe es el de tu base actual. Un cambio de base mal comunicado genera un recibo distinto que a veces confundimos con un error.
Si el importe es correcto y no puedes pagarlo, pide el aplazamiento antes de que la deuda sume recargos. Esperar "a ver si este mes entra algo" es la opción más cara de la lista.
Guarda el justificante del pago o de la solicitud. Te sirve para contabilidad y para demostrar tu posición si llega una reclamación.
Si hay varios recibos devueltos, empieza por el más antiguo y verifica en la Sede electrónica que no queda otro cargo pendiente del mismo periodo antes de pasar al siguiente.
No mezcles este impago con la regularización anual. Son procedimientos distintos, con plazos distintos y con interlocutores que no se hablan entre sí. Tratar uno como si fuera el otro es la forma más habitual de acabar con dos frentes abiertos.
Cuando la deuda ya se ha enquistado, el criterio cambia: cómo liquidar deudas con Hacienda o la Seguridad Social sin convertir el problema en una bola más grande.
Lo que sí funciona: apunta en el calendario, dos días antes de cada cargo, una revisión de treinta segundos. Saldo disponible, base correcta, ningún recibo pendiente del mes anterior.
Y si llevamos tus impuestos trimestrales, te avisamos de las fechas, registramos los gastos y presentamos por ti, así que un recibo devuelto no se queda sin contexto ni aparece en el peor momento.
Antes de cerrar esta pestaña, entra en la Sede electrónica y mira dos cosas: la base que tienes comunicada y la fecha de cargo de tu próximo recibo. Si esa base no se parece a lo que estás ganando de verdad, cámbiala ahora y no en junio. En bcount gestionamos el alta y las obligaciones del autónomo, avisamos de cada impuesto trimestral y presentamos en tu nombre, con un equipo al otro lado de WhatsApp para la duda que te surge la víspera del cargo. Deja de calcular tramos a ciegas y empieza a saber cuánto tienes que tener en la cuenta.
Tú lleva el negocio. De la cuota de autónomos nos ocupamos nosotros.


Comentarios