La cuota de autonomo es deducible

Actualizado: hace 2 días
El viernes por la tarde, cuando el café ya está frío y las facturas siguen abiertas en varias pestañas, aparece la pregunta incómoda: ¿todo lo que he pagado este trimestre sirve para algo en la renta? La cuota de autónomos suele sentirse como otro agujero automático en la cuenta bancaria, junto con el IVA, los seguros y ese pago que nadie recuerda haber autorizado pero que siempre llega puntual.
La respuesta corta a “¿la cuota de autónomo es deducible?” es sí, pero se queda peligrosamente corta. Lo importante es entender dónde se deduce, qué documentación necesitas, cómo afecta a tu rendimiento neto y qué ocurre cuando la Seguridad Social regulariza tus cotizaciones. La palabra “deducible” no convierte una cuota en un descuento mágico ni significa que Hacienda te devuelva el importe completo.
Índice
Por qué tu cuota es un gasto deducible en el IRPF - Gasto deducible no significa deducción en cuota
Documentación y registro que Hacienda espera encontrar - Un procedimiento que funciona
RETA y mutualidades alternativas no juegan con las mismas reglas - Dos caminos, dos controles
La trampa entre la lógica de la Seguridad Social y la fiscal - La pregunta correcta es financiera
Tres escenarios para calcular el efecto real - Una profesional independiente en estimación directa - Un autónomo societario - Una persona con tarifa plana
El miedo de los viernes por la tarde que todos conocemos
Estás revisando los números antes de presentar los impuestos trimestrales. Has cobrado, has pagado proveedores y la cuota del RETA ha salido de tu banco como siempre. En la pantalla aparece un beneficio que parece demasiado alto, así que revisas los gastos por segunda vez. La cuota está ahí, pero dudas si debes incluirla, dónde y con qué justificante.
Ese momento es más habitual de lo que parece. Muchos autónomos saben que cotizar es obligatorio, pero no tienen claro que las cotizaciones del titular al RETA pueden computar como gasto deducible al calcular el rendimiento neto de la actividad en estimación directa, tal como recoge la Agencia Tributaria en su criterio sobre las cotizaciones del titular.
La diferencia cambia la conversación. No estás ante un pago que desaparece sin dejar rastro fiscal, pero tampoco ante una deducción directa de la cuota final del IRPF. La cotización reduce el rendimiento neto de la actividad, y sobre ese rendimiento se calcula el impuesto correspondiente.
Regla práctica: la cuota puede ayudarte a reducir el beneficio sujeto a IRPF, pero sólo si la registras, la justificas y la asignas correctamente.
La burocracia no se vuelve simpática por arte de magia. Eso sería pedir demasiado. Pero, cuando sabes qué dato registrar y qué error evitar, deja de ser una colección de pagos incomprensibles y se convierte en una parte gestionable de tu tesorería.
Por qué tu cuota de autonomo es un gasto deducible en el IRPF
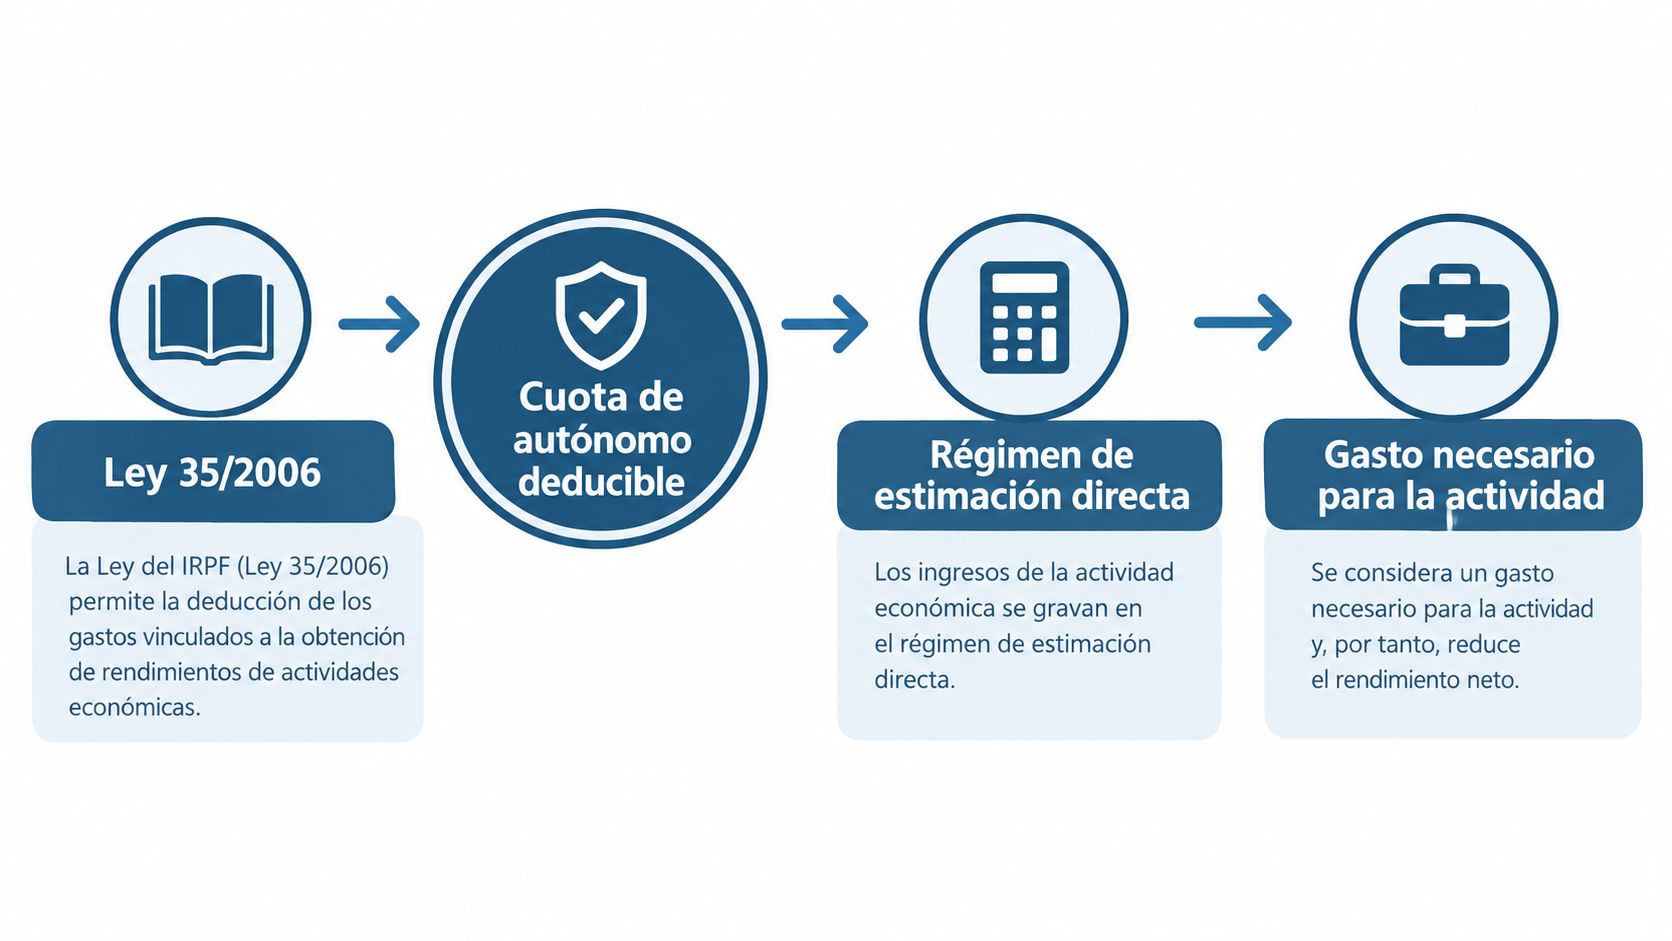
La Ley 35/2006 del IRPF incluye las cotizaciones obligatorias a la Seguridad Social entre los gastos que pueden reducir el rendimiento neto de una actividad económica. Para un autónomo persona física que tributa en estimación directa, la cuota del RETA se incorpora al cálculo junto con los demás gastos fiscalmente admisibles, siempre que corresponda a la actividad.
Supón que ingresas 30.000 euros y pagas 4.000 euros de cuotas anuales. Esos 4.000 euros pueden reducir el rendimiento neto de la actividad, si se asignan correctamente y se registran como corresponde. El cálculo conceptual quedaría así:
Concepto | Importe |
|---|---|
Ingresos de la actividad | 30.000 euros |
Cuotas del RETA pagadas | 4.000 euros |
Rendimiento antes de otros gastos | 26.000 euros |
La cifra que importa para el impuesto es el rendimiento neto resultante, porque sobre esa base se aplica la tarifa progresiva del IRPF. Por eso, 4.000 euros de gasto no equivalen automáticamente a 4.000 euros menos de impuesto. El ahorro depende del tipo marginal que te corresponda y del resto de tus ingresos y gastos.
Gasto deducible no significa deducción en cuota
Una deducción en cuota resta directamente del impuesto calculado. Un gasto deducible reduce el beneficio fiscal antes de aplicar el impuesto. La cuota del RETA pertenece a la segunda categoría, según el tratamiento de las cotizaciones previsto en la Ley 35/2006 del IRPF.
La cuota tampoco funciona como una deducción de IVA. Su efecto se limita al cálculo del rendimiento de la actividad a efectos del IRPF. Esa diferencia evita una confusión frecuente: restar la misma cantidad en la liquidación de la Seguridad Social y volver a presentarla como si fuera una deducción directa del impuesto.
Quienes combinan actividad profesional, nóminas o trabajo como entrenador personal pueden consultar las obligaciones fiscales para entrenadores personales para revisar el tratamiento global de su situación. También conviene distinguir esta cuestión de la retención que aparece en una factura. La explicación sobre IRPF en factura ayuda a separar ambos conceptos.
La pregunta práctica es sencilla: ¿la estoy llevando al cálculo fiscal correcto y sin contabilizarla dos veces? Ahí se decide si la cuota mejora realmente tu resultado fiscal o sólo complica la conciliación.
Documentación y registro que Hacienda espera encontrar
Una cuota bien pagada puede complicarse en una inspección si no puedes reconstruir su recorrido. Hacienda espera ver que el gasto corresponde al titular de la actividad, que se abonó realmente y que quedó registrado en el período fiscal adecuado. La vinculación con la actividad, la anotación en los libros obligatorios y la justificación documental forman el mismo expediente, no tres tareas separadas.
La prueba suele estar al alcance, siempre que no termine repartida entre capturas, correos y carpetas llamadas “varios definitivo ahora sí”. Conserva los recibos del RETA, los cargos bancarios y los certificados emitidos por la Tesorería General de la Seguridad Social. Un archivo mensual, con el justificante y el asiento correspondiente, evita búsquedas incómodas cuando ya tienes una notificación encima.
Un procedimiento que funciona
Descarga el justificante de pago después de cada cargo. El recibo bancario demuestra la salida de dinero, mientras que el documento de la Tesorería identifica la cuota. Si utilizas una cuenta separada para la actividad, ambas piezas se concilian con menos margen de error.
Clasifica el gasto correctamente como cotización del titular de la actividad. No lo mezcles con una factura de proveedor ni lo dejes bajo una categoría genérica de gastos personales. Esa clasificación facilita distinguirlo de otros pagos y reduce el riesgo de duplicarlo.
Anótalo en el libro correspondiente con el importe y el período que procedan. El registro debe permitir relacionar la cuota con su justificante, incluso si llevas la contabilidad con una herramienta externa o mediante una gestoría.
Revisa la imputación temporal cuando la cuota provisional cambia después. La Agencia Tributaria contempla ese importe como mayor gasto deducible en el ejercicio del pago. Si existe una devolución, refleja el efecto contrario según corresponda y conserva la documentación que explique el ajuste.
La regularización no sustituye silenciosamente al registro inicial. Guarda la secuencia completa: cuota provisional, liquidación definitiva y pago o devolución. Así puedes explicar por qué aparecen importes distintos sin alterar artificialmente los gastos de meses anteriores.
Si la TGSS emite un certificado de deuda en lugar de un recibo, registra la deuda y el pago como dos movimientos vinculados, no como un único cargo. La diferencia importa porque el documento acredita una obligación, mientras que el banco acredita su cancelación.
Mantén separadas las cuotas del RETA, las aportaciones a mutualidades y los pagos privados de previsión social. Si estás reorganizando la actividad o modificando tus obligaciones censales, la guía sobre para qué sirve el modelo 036 ayuda a revisar la información declarada.
RETA y mutualidades alternativas no juegan con las mismas reglas
Un profesional colegiado puede encontrarse con una situación distinta si utiliza una mutualidad alternativa al RETA. La cotización obligatoria al régimen público y una aportación a una mutualidad no deben mezclarse como si fueran el mismo concepto. La naturaleza del pago determina el tratamiento fiscal y los límites aplicables.
Para 2025, la Agencia Tributaria fija una referencia máxima deducible de 16.672,66 euros por contingencias comunes en determinados sistemas alternativos. El límite se calcula aplicando el 28,3 % a una base máxima mensual de 4.909,50 euros durante 12 meses, según la guía oficial de novedades del IRPF para 2025.
Dos caminos, dos controles
Situación | Tratamiento que debes revisar |
|---|---|
Autónomo que cotiza al RETA | La cuota obligatoria puede registrarse como gasto de la actividad cuando corresponde al titular y está justificada. |
Profesional con mutualidad alternativa | Las aportaciones requieren identificar su naturaleza y respetar los límites fiscales aplicables. |
El error habitual aparece cuando el profesional suma la totalidad de sus aportaciones privadas como gasto deducible sin comprobar si existe un límite específico. También ocurre al duplicar una aportación, una vez como gasto de actividad y otra como reducción en la base imponible por previsión social.
Los socios profesionales y los autónomos colegiados deberían pedir una clasificación clara de cada pago. Una transferencia a una mutualidad puede incluir contingencias obligatorias, previsión social o aportaciones voluntarias, y esos componentes no necesariamente reciben el mismo tratamiento. La palabra “mutualidad” no es un salvoconducto fiscal.
La comparación con el sistema vigente de cotización también exige mirar el año correcto. Las tablas oficiales de la Seguridad Social muestran para 2026 bases mínimas y máximas distintas según el tramo de rendimientos. Por ejemplo, hasta 670 euros de rendimiento neto mensual corresponde el tramo 1 de la tabla reducida, con una base entre 653,59 y 718,94 euros. En otro tramo, entre 1.166,70 y 1.300 euros de rendimiento neto mensual, la base puede situarse entre 950,98 y 1.300 euros, como recoge la tabla oficial de cotización de autónomos para 2026.
La tarifa y las mutualidades no son intercambiables. Conviene revisar ambas antes de presentar la declaración, especialmente si estás valorando la tarifa de autónomos de 2026.
La trampa entre la lógica de la Seguridad Social y la fiscal
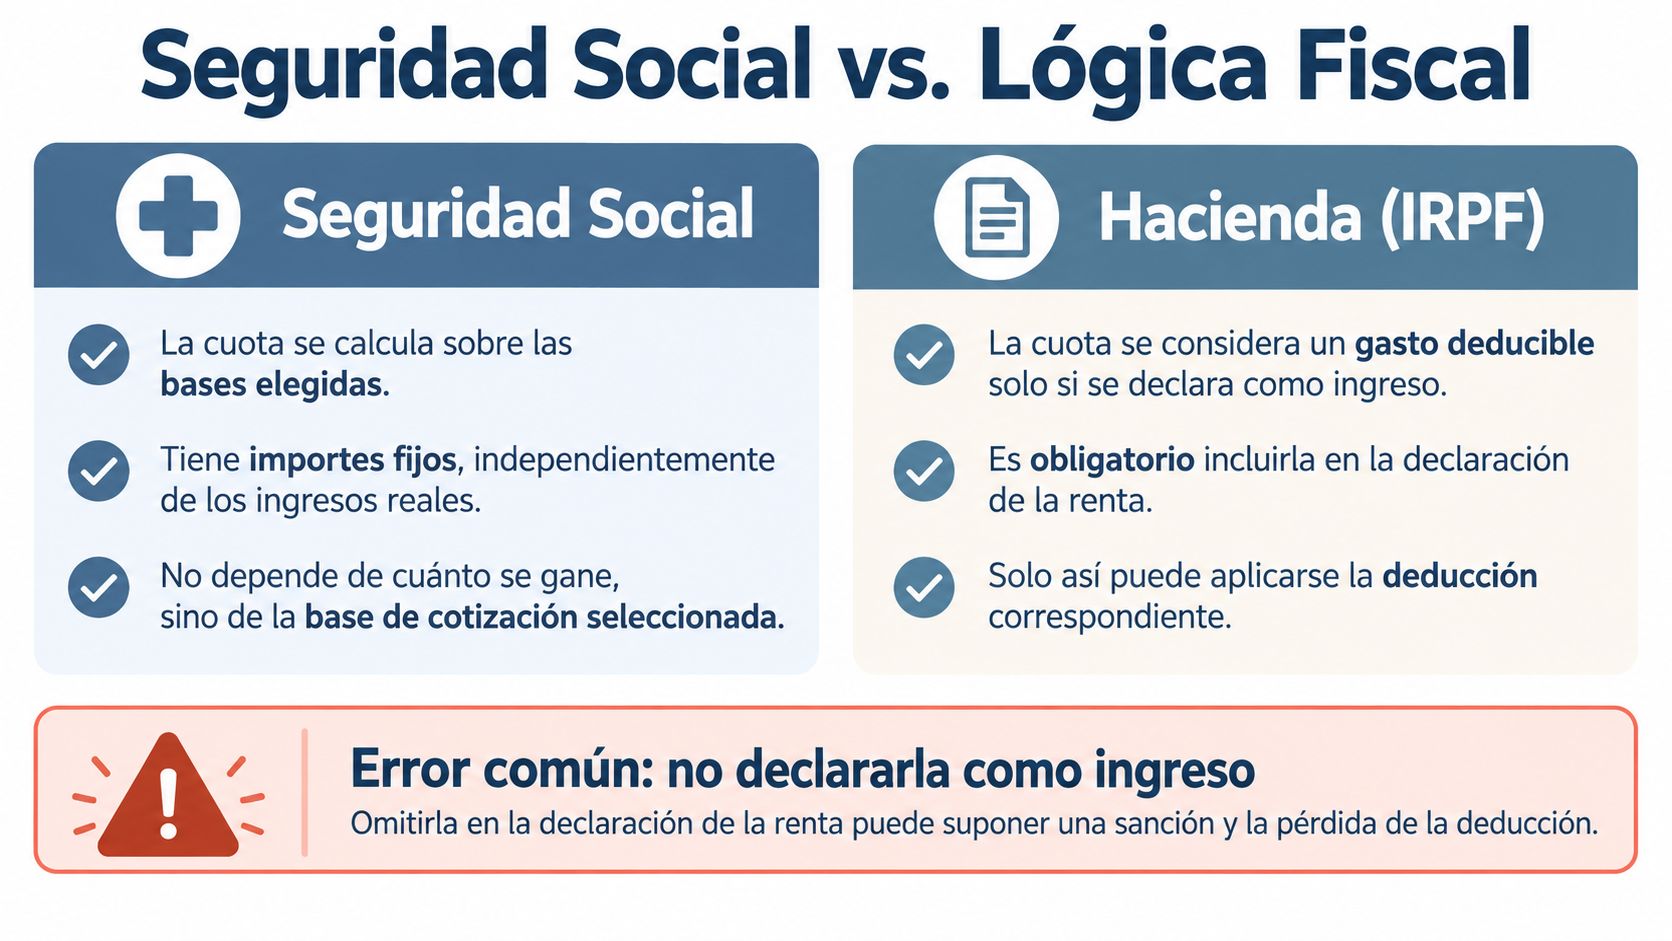
Una cuota más alta puede mejorar tus coberturas, pero no convierte automáticamente ese pago en una buena decisión financiera. Primero sale el dinero de la cuenta bancaria. Sólo después, si se cumplen los requisitos, la cuota reduce el rendimiento sujeto a IRPF. La deducción alivia parte del coste, no lo devuelve entero.
La Seguridad Social y Hacienda calculan cosas distintas. Para fijar la cotización, la Seguridad Social usa los rendimientos netos anuales de las actividades económicas, encuadra al autónomo en un tramo y aplica, por regla general, una deducción del 7 % por gastos generales. En determinados autónomos societarios y otros supuestos previstos, aplica el 3 %, según la información oficial de la Seguridad Social sobre el cálculo de rendimientos.
Ese 7 % o 3 % no es una deducción extra de la cuota del RETA. Sirve para calcular el rendimiento neto relevante para la cotización. El rendimiento neto fiscal sigue sus propias reglas y puede incluir la cuota del RETA como gasto deducible cuando corresponde.
La pregunta correcta es financiera
Una base de cotización más alta puede mejorar la pensión de jubilación, la prestación por incapacidad temporal y la protección por cese de actividad. También reduce la liquidez del negocio desde el primer recibo. El 7 % de gastos generales que aplica la Seguridad Social no compensa por sí solo la pérdida de caja del trimestre, y el ahorro fiscal depende del tipo marginal.
Si necesitas fondos para nóminas, proveedores o impuestos próximos, decidir sólo porque “me desgrava” puede salir caro. La cuota debe encajar en una previsión de tesorería, no sólo en una hoja de cálculo fiscal.
El primer proceso de regularización completado en 2025 revisó a más de 3,7 millones de autónomos. Más de dos millones no necesitaron ajustes y aproximadamente 800.000 estaban en situaciones no regularizables, como tarifa plana, subsidios o pensiones, según el balance publicado por la Seguridad Social sobre la regularización de 2025.
Separa tres decisiones que suelen mezclarse:
Cotizar: fija el pago al sistema y las coberturas asociadas.
Registrar la cuota: permite tratarla como gasto fiscal cuando cumple las condiciones.
Gestionar la tesorería: determina si el desembolso cabe sin tensionar el negocio.
Quienes trabajan por proyectos, actúan como músicos o cobran de forma irregular pueden encontrar contexto práctico en esta guía de impuestos para músicos independientes. La norma española dependerá de cada caso, pero separar cotización, fiscalidad y caja evita decisiones duplicadas o difíciles de revertir.
Tres escenarios para calcular el efecto real
La respuesta “sí, es deducible” se queda corta. El resultado cambia según la cuota pagada, la forma de cotizar, la relación con la sociedad y el tipo marginal. Estos tres casos muestran cuánto puede mover realmente la deducción en el IRPF, sin confundir el importe abonado con el impuesto que finalmente se ahorra.
Una profesional independiente en estimación directa
Una diseñadora freelance ingresa 30.000 euros y paga 4.000 euros de cuotas durante el año. Antes de aplicar otros gastos deducibles, su rendimiento se sitúa en 26.000 euros. La cuota reduce el rendimiento sujeto a IRPF, pero no devuelve esos 4.000 euros.
La cuenta de planificación es sencilla:
Ahorro fiscal aproximado = cuota deducible × tipo marginal aplicable
Con un tipo marginal del 30 %, esos 4.000 euros de cuota se traducen en unos 1.200 euros menos de impuesto, no en 4.000. El resultado definitivo depende también de la situación personal y del resto de la declaración. Por eso, prometer una cifra exacta sin conocer esos datos es hacer cuentas con información incompleta.
Un autónomo societario
El caso cambia cuando un administrador o socio está vinculado a la sociedad que paga o soporta su cotización. Hay que revisar quién asume el cargo, cómo se registra, si existe una retribución en especie y qué relación laboral o mercantil corresponde. Copiar el tratamiento de una persona física puede dejar un pago correctamente realizado, pero mal clasificado.
El cálculo de rendimientos para cotizar puede aplicar la deducción general del 3 % en determinados autónomos societarios. Ese cálculo no sustituye al tratamiento fiscal de la actividad ni decide por sí solo cómo registrar la cuota. Las reglas aplicables a los rendimientos netos pueden consultarse en la Seguridad Social. Aquí conviene revisar el circuito completo antes de cerrar la contabilidad.
Una persona con tarifa plana
Durante el período 2023-2025, la tarifa plana reducida fue de 80 euros mensuales durante los primeros 24 meses, según la norma publicada en el Boletín Oficial del Estado. Como la cuota pagada es menor, también lo será la reducción del rendimiento fiscal.
La cuota reducida sigue siendo deducible cuando cumple los requisitos. Su efecto acompaña al importe satisfecho, no crea una deducción superior. Mejora la salida de caja durante su aplicación, mientras que el ahorro fiscal se calcula sobre la cantidad efectivamente registrada.
El cálculo útil separa tres cifras: importe pagado, reducción del rendimiento y ahorro según el tipo marginal.
Convertir la burocracia en un activo estratégico
La cuota del autónomo no debe analizarse aislada. Forma parte de un circuito que conecta ingresos, gastos, cotizaciones, regularizaciones, pagos fraccionados y liquidez. Si cada pieza se registra en un sitio distinto, la empresa termina tomando decisiones con una imagen incompleta de su caja.
Un sistema sencillo puede evitar la mayoría de los sustos:
Conciliación mensual: comprueba que cada cargo de la Seguridad Social aparece en el banco y en el registro de gastos.
Carpetas por ejercicio: conserva recibos, certificados y liquidaciones junto al período fiscal correspondiente.
Revisión de regularizaciones: cuando llegue una liquidación, registra el pago adicional o la devolución sin borrar el movimiento original.
Separación de conceptos: mantén diferenciados RETA, mutualidades alternativas, previsión social y pagos voluntarios.
Control de tesorería: calcula el efecto del pago completo, no sólo la parte que podría reducir el rendimiento sujeto a IRPF.
Herramientas como bcount centralizan facturación, contabilidad, conciliación bancaria, documentación y seguimiento de obligaciones fiscales, con automatización y revisión de asesores. También puedes trabajar con una hoja de cálculo bien diseñada, un programa contable o una asesoría digital. La herramienta importa menos que la disciplina de mantener una trazabilidad completa.
La deducción funciona cuando el dato llega a tiempo, tiene un justificante y se clasifica sin duplicidades. El resto es ruido administrativo con corbata.
Si estás pagando cuotas del RETA, revisa ahora tus cargos bancarios, comprueba que están registrados en el ejercicio correcto y separa cualquier aportación a mutualidades. Después, contrasta el tratamiento con tu asesoría o utiliza una solución de gestión como bcount para llegar a tus próximos impuestos con los números ordenados y la tesorería bajo control.
Antes de presentar tu próxima declaración, no te limites a confirmar que la cuota “es deducible”. Verifica cuánto has pagado, dónde lo has registrado, qué regularizaciones pueden aparecer y qué efecto tiene realmente sobre tu rendimiento neto.


Comentarios