Datos de facturacion

El consejo más repetido sobre los datos de facturación es también uno de los más peligrosos: “incluye tu NIF, el total y envía un PDF”. Eso sirve para mandar un documento. No basta para demostrar que una operación está correctamente emitida, recibida, registrada, pagada y conservada.
Una factura útil tiene dos capas. La primera contiene los datos mínimos que identifican la operación y permiten calcular sus impuestos. La segunda conecta esos datos con una secuencia verificable, desde la emisión hasta el cobro. Si solo trabajas la primera, tendrás papeles ordenados. Si construyes ambas, tendrás control.
Tabla de contenido
Por qué una factura no es solo un PDF - Las dos capas que debes revisar
Datos del documento número serie y fecha - Qué fecha estás declarando
Descripción del servicio o producto y tipo de IVA - Una descripción que resiste preguntas
Datos recomendables que diferencian una factura correcta de una útil - El campo que desbloquea el cobro
Por qué una factura no es solo un PDF
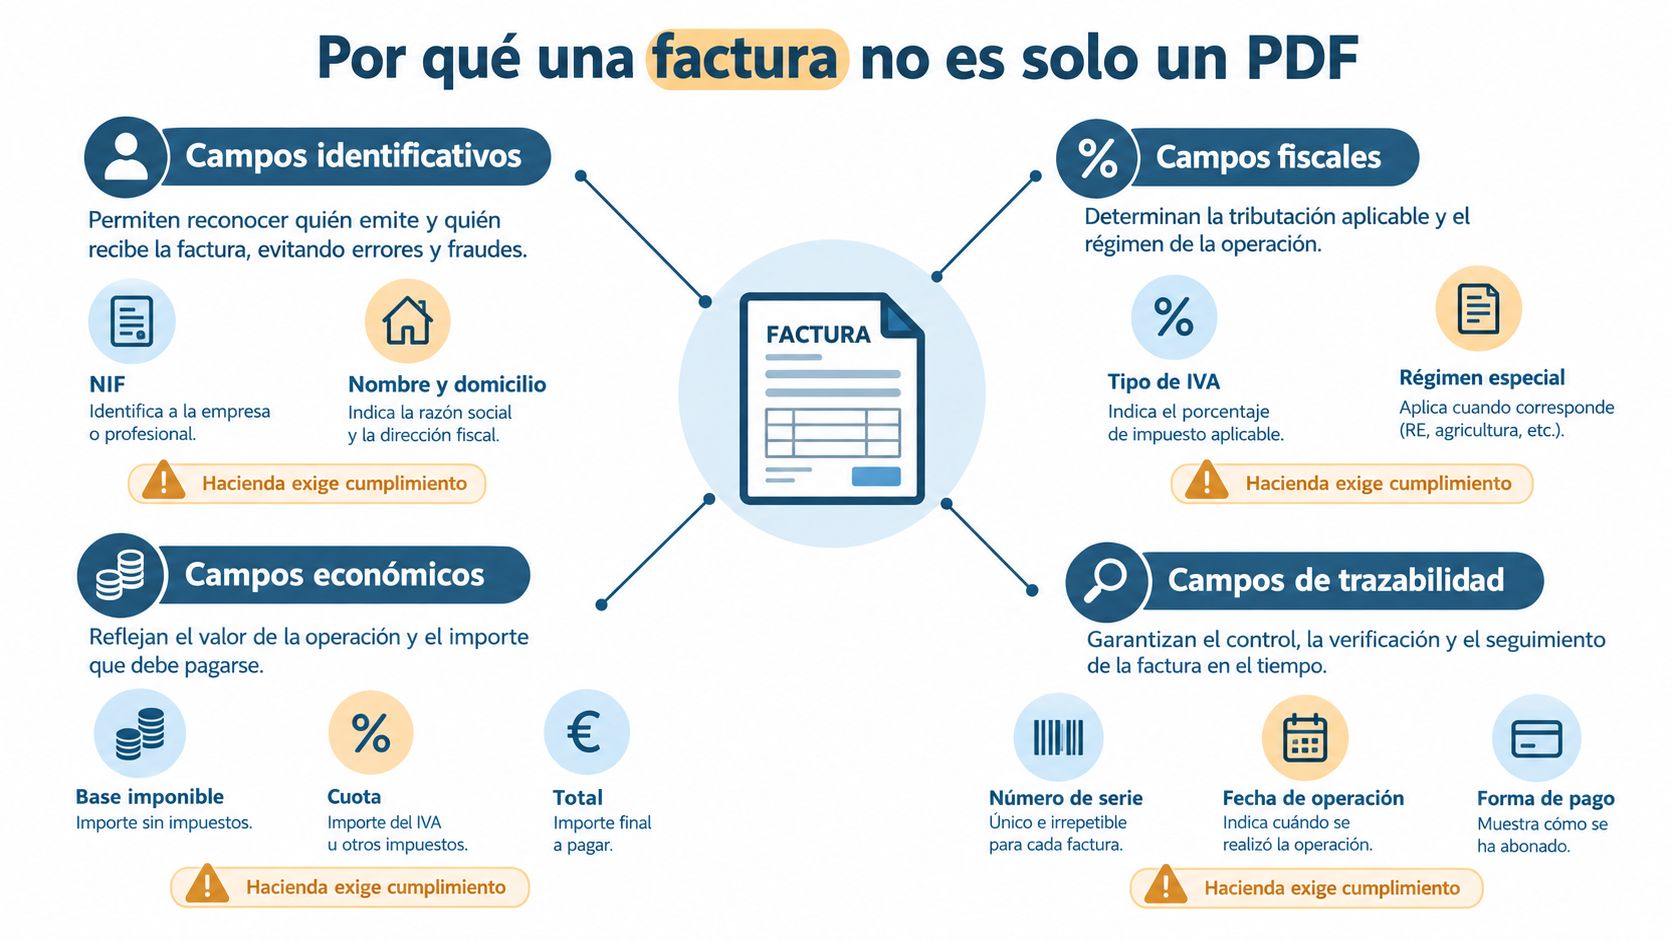
Una factura no es correcta porque tenga un diseño limpio, un logotipo bonito y un total destacado. Es correcta cuando permite responder, sin hacer arqueología administrativa, quién factura, a quién, qué se ha vendido, cuándo, con qué tratamiento fiscal y qué ocurrió después.
La Ley Crea y Crece exige que empresarios y profesionales expidan, remitan y reciban facturas electrónicas en sus relaciones comerciales con otros empresarios y profesionales. También conecta la factura con los estados de recepción, aceptación, rechazo y pago. Por eso, enviar un archivo adjunto no equivale automáticamente a cumplir.
Las dos capas que debes revisar
La capa fiscal reúne la identificación del emisor y del receptor, la numeración, las fechas, la descripción, la base imponible, los impuestos y el total. Si falta un dato relevante o no cuadra con el resto, la factura queda expuesta a una rectificación o a un requerimiento.
La capa de trazabilidad conserva el registro estructurado, las modificaciones, las anulaciones, las rectificaciones, la entrega, las incidencias y el pago. El Reglamento de los sistemas informáticos de facturación exige integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros, además de detectar y avisar de modificaciones posteriores (requisitos de los sistemas de facturación en el BOE).
La misma venta puede aparecer en dos documentos visualmente idénticos. Uno queda aislado en una carpeta. El otro se relaciona con el registro contable, el libro de IVA, el vencimiento, el banco y el estado de cobro. Solo el segundo te da una posición defendible y una visión financiera útil.
Regla práctica: un PDF es una representación de la factura. Los datos estructurados y los eventos del ciclo de vida son la factura gestionada correctamente.
Datos identificativos de emisor y receptor
Empieza por las personas o empresas que intervienen. El emisor debe aparecer con su NIF, nombre y apellidos o razón social, y domicilio fiscal completo. El receptor necesita esos mismos datos cuando la operación exige una factura completa. En una sociedad, utiliza la denominación que figura en su documentación fiscal y mercantil, no el nombre comercial que aparece en la web.
El NIF permite identificar la operación frente al censo tributario. El domicilio fiscal aporta contexto territorial y evita confundir entidades con nombres parecidos. La razón social confirma que estás facturando a la persona jurídica adecuada, algo especialmente importante cuando el cliente tiene varias marcas, centros o sociedades vinculadas.
Dato | Emisor | Receptor |
|---|---|---|
NIF, NIE o identificador fiscal aplicable | Siempre debe ser coherente con la persona o entidad que factura | Debe incluirse cuando corresponda a una factura completa |
Nombre y apellidos o razón social | Denominación fiscal del proveedor | Denominación fiscal del cliente |
Domicilio fiscal | Dirección declarada ante la Administración | Dirección fiscal del destinatario |
Domicilio de actividad o suministro | Recomendable cuando difiere del fiscal | Útil para identificar el centro o lugar de prestación |
Forma jurídica y datos registrales | En sociedades, cuando proceda | Cuando sean necesarios para identificar correctamente al destinatario |
Identificación intracomunitaria | Debe validarse en operaciones dentro de la Unión Europea | Debe comprobarse el identificador del cliente en VIES cuando aplique |
No mezcles domicilio social, domicilio fiscal y dirección de trabajo. Pueden coincidir, pero no siempre lo hacen. Si la operación se dirige a un centro concreto, añade la dirección de suministro para que el cliente y tu equipo sepan dónde se ha prestado el servicio.
Para ampliar la estructura básica, consulta esta guía sobre las partes de una factura. Después, valida los datos contra el contrato, el pedido o la documentación fiscal del cliente. Corregir un nombre antes de emitir cuesta segundos. Corregir una factura contabilizada cuesta bastante más.
Datos del documento número serie y fecha
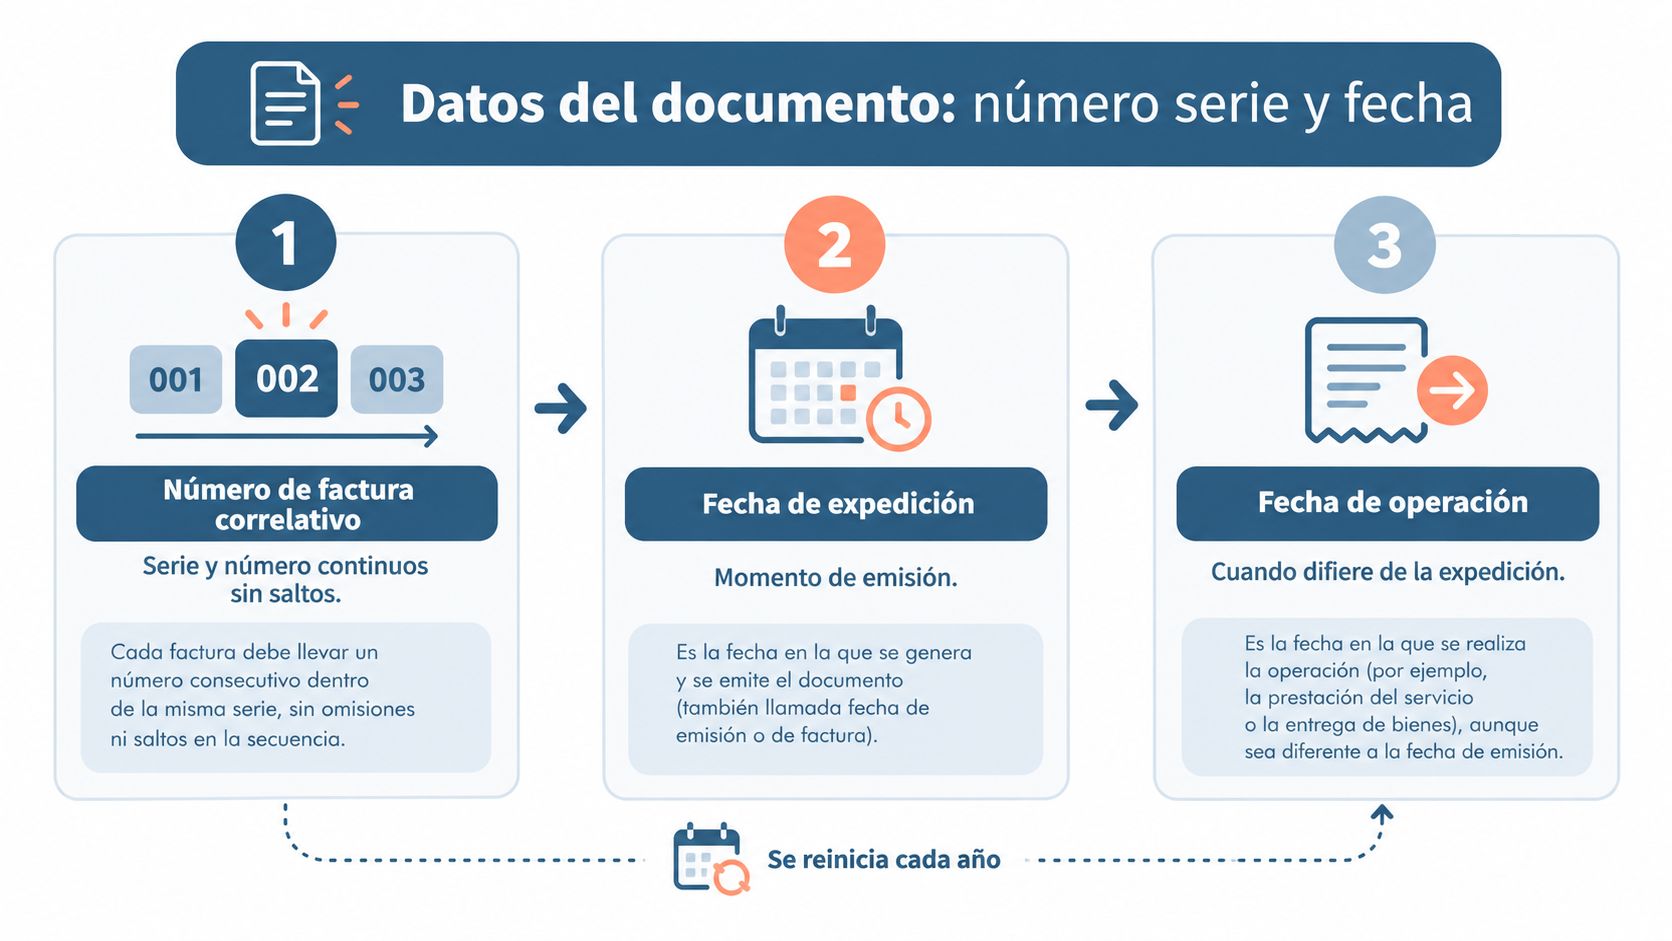
El número de factura, la serie y las fechas anclan el documento en tu sistema. No los trates como elementos decorativos. Una numeración desordenada dificulta explicar qué ocurrió entre una factura y otra, sobre todo si existen anulaciones, abonos o varias líneas de negocio.
La numeración debe mantener una secuencia coherente dentro de cada serie. Puedes crear series diferenciadas por actividad, centro, tipo de operación o flujo de facturación, siempre que puedas explicar el criterio y conservar el registro completo. Lo que no debes hacer es reutilizar un número porque una factura se anuló o borrar el documento original para que “no aparezca”.
Qué fecha estás declarando
La fecha de expedición indica cuándo emites el documento. La fecha de operación identifica cuándo se realizó la entrega o se prestó el servicio, si no coincide con la expedición. Esa diferencia importa para interpretar el devengo y relacionar la factura con el periodo fiscal adecuado.
Adopta una convención que tu equipo pueda seguir sin pensar demasiado:
Serie estable: utiliza prefijos que distingan actividad o centro cuando sea necesario.
Registro de anuladas: conserva la factura anulada y enlázala con su rectificativa.
Fechas completas: informa de la fecha de operación cuando sea distinta.
Control automático: bloquea duplicados y avisa de saltos que no tengan justificación.
Archivo ordenado: relaciona el documento con el pedido, contrato y asiento contable.
La normativa técnica de la AEAT sobre facturación electrónica muestra por qué la información debe poder estructurarse, validarse y conservarse, especialmente cuando intervienen formatos electrónicos y firmas.
Datos económicos base IVA retenciones e IGIC
La parte económica debe poder leerse de arriba abajo sin hacer cálculos creativos. La factura tiene que separar la base imponible, el tipo de impuesto aplicable, la cuota, las retenciones que procedan y el total. Cada importe debe derivar del anterior, no de un redondeo improvisado aplicado al final.
La base imponible representa el valor de la operación antes de impuestos. La cuota se calcula sobre esa base según el régimen aplicable. Si existe una retención, se muestra como un importe separado que reduce la cantidad que paga el cliente, pero no convierte la base en otra cifra.
Concepto | Tipo | Cuota | Total factura |
|---|---|---|---|
Base imponible | Según la operación | No aplica | Se suma al resultado fiscal |
IVA | Tipo que corresponda | Base por tipo aplicable | Incrementa el importe |
Retención de IRPF | Si procede para el profesional | Importe retenido | Reduce el pago al emisor |
IGIC o IPSI | Cuando corresponda por territorio | Cuota según régimen aplicable | Sustituye el tratamiento que no corresponda |
Total | Resultado de todos los conceptos | Suma y resta verificable | Importe final a pagar |
No mezcles IVA, IGIC e IPSI en una misma lógica automática. El impuesto aplicable depende de la operación, el territorio, la condición de las partes y el régimen fiscal. En Canarias, Ceuta y Melilla, revisa el tratamiento específico antes de emitir, y separa las líneas cuando tengan reglas distintas.
El error más frecuente no está en la fórmula, sino en la base elegida. Si calculas el total hacia atrás desde una cifra redonda, puedes acabar con una cuota que no coincide con el desglose fiscal. Calcula siempre desde la base hacia el total y conserva los importes con el redondeo que utilice tu sistema.
Para profundizar en el tratamiento de las retenciones, revisa esta explicación sobre el IRPF en factura. Si base, tipo, cuota y total no cuadran, detén el envío. Una factura con estética impecable y cifras incompatibles sigue siendo una factura incorrecta.
Descripción del servicio o producto y tipo de IVA
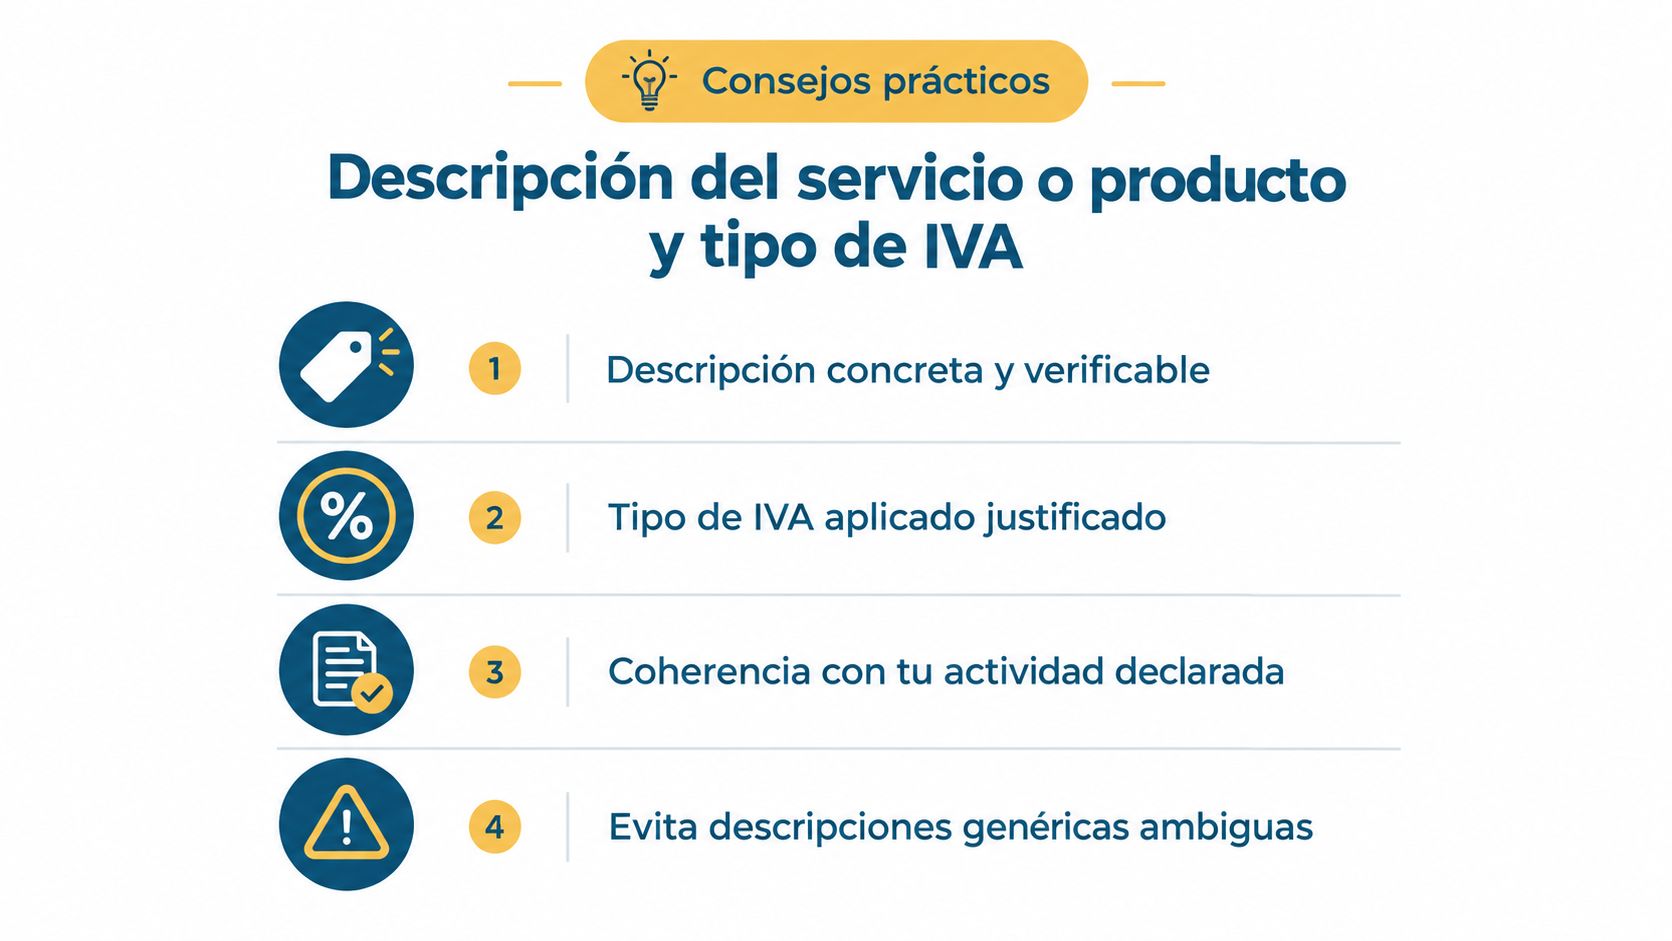
“Servicios prestados” no describe casi nada. No indica qué hiciste, para quién, durante qué periodo ni cómo se calculó el importe. Esa vaguedad dificulta la revisión del cliente y puede impedir que un tercero entienda la naturaleza de la operación sin llamarte para pedir explicaciones.
Una línea útil responde a preguntas sencillas: qué se entrega, cuántas unidades, a qué precio, para qué proyecto y durante qué periodo. No necesitas escribir una novela, pero sí dejar una pista verificable.
Una descripción que resiste preguntas
Una consultoría puede describirse como “análisis y recomendaciones de posicionamiento para el proyecto X, periodo indicado, según propuesta aceptada”. Una formación debe identificar el contenido y el servicio concreto. Un producto debe incluir referencia, unidad y precio unitario cuando esos datos ayuden a comprobar la venta.
El tipo de IVA no se elige porque el nombre del servicio suene parecido a otro. Debe corresponder a la naturaleza real de la operación y al tratamiento fiscal aplicable. Si una misma factura incluye productos o servicios con tratamientos distintos, sepáralos en líneas independientes y aplica el desglose que corresponda a cada una.
La descripción también debe ser coherente con tu actividad declarada. Si facturas consultoría, pero escribes únicamente “trabajos varios”, estás eliminando una pieza que ayuda a conectar la operación con tu negocio.
Prueba rápida: si una persona que no conoce tu empresa puede entender qué se vendió y por qué se aplicó ese impuesto, la descripción está haciendo su trabajo.
Datos recomendables que diferencian una factura correcta de una útil
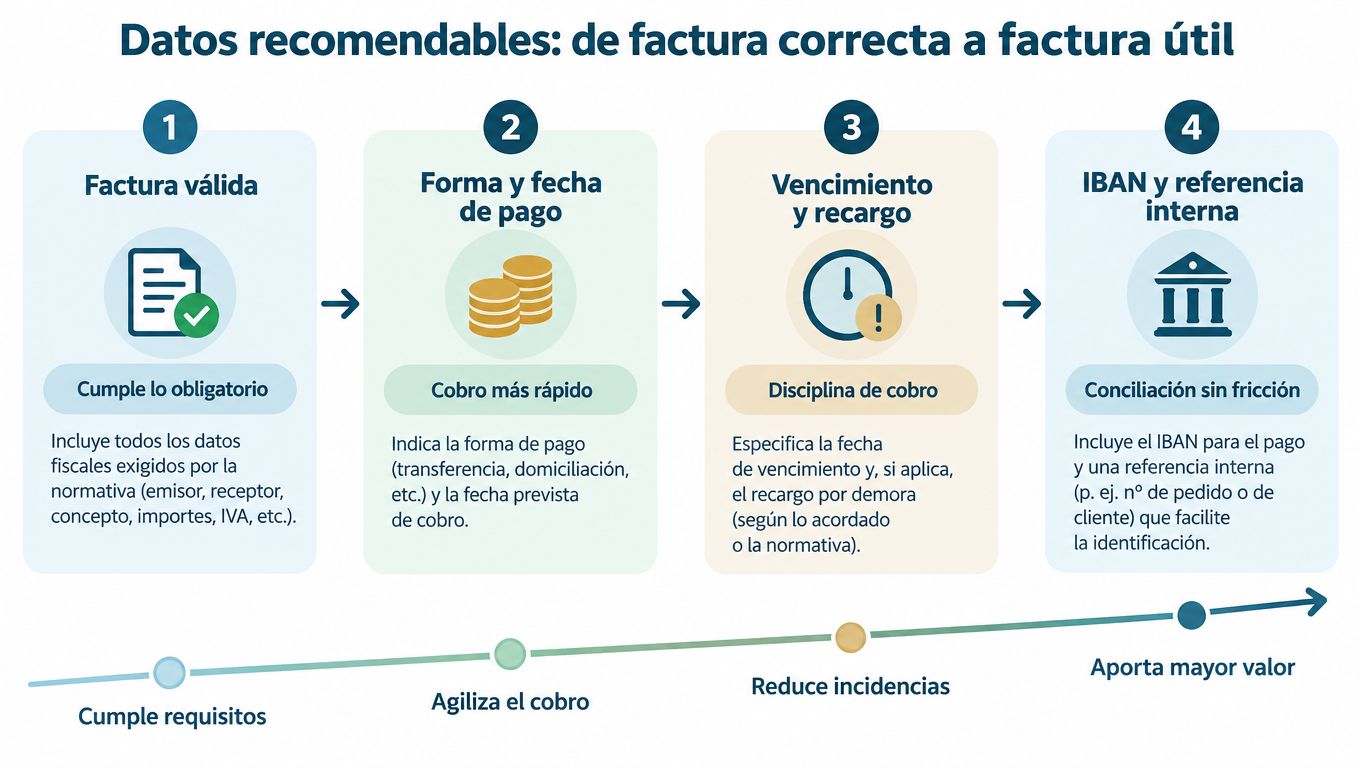
Los datos obligatorios permiten emitir. Los datos recomendables ayudan a cobrar. Añade forma de pago, fecha de vencimiento, IBAN, divisa, número de pedido, contrato, proyecto, contacto del cliente y dirección de suministro cuando formen parte del proceso comercial.
Cada campo debe tener un uso posterior. El vencimiento alimenta la previsión de caja. El IBAN facilita la conciliación. El número de pedido ayuda al departamento de compras del cliente a aprobar la factura. La referencia de contrato permite relacionar el gasto con sus condiciones. El estado, como emitida, enviada, rechazada, pagada o vencida, evita que una factura desaparezca después de salir de tu bandeja de entrada.
El campo que desbloquea el cobro
El número de pedido merece una atención especial. Muchos clientes empresariales no tramitan una factura si no pueden relacionarla con una solicitud interna. El resultado no es un problema fiscal de la factura, sino un atasco operativo que retrasa la aprobación.
Antes de emitir, pregunta qué referencia necesita el cliente. Después, conserva la respuesta junto al documento. La factura debe llevar la información que permita al destinatario identificarla y procesarla sin intercambios innecesarios.
No confundas estado administrativo con cobro. Una factura puede constar como enviada o aceptada y seguir pendiente de ingreso. El cuadro de mando debe distinguir esos eventos y contrastar el estado de pago con el movimiento bancario.
Datos de facturación electrónica
La facturación electrónica cambia la unidad de trabajo. Ya no gestionas solo un documento visual, sino un registro que debe circular, validarse, conservarse y relacionarse con eventos. La Ley Crea y Crece establece la obligación general de expedir, remitir y recibir facturas electrónicas entre empresarios y profesionales, con una aplicación escalonada vinculada al desarrollo reglamentario y al volumen de negocio.
En los sistemas de facturación, la integridad del registro importa tanto como el PDF. Debes conservar la factura estructurada, los eventos de rectificación o anulación, la relación entre el documento original y el sustitutivo, y la evidencia de transmisión o incidencia.
Dato | VeriFactu | TicketBAI | Ley Crea y Crece |
|---|---|---|---|
Registro estructurado | Necesario para el control del sistema | Necesario según la hacienda foral aplicable | Necesario para el intercambio electrónico |
Integridad y trazabilidad | Elemento central | Elemento central | Requisito del ciclo de vida |
Remisión a la Administración | Envío continuado a la AEAT en el sistema correspondiente | Remisión a la hacienda foral aplicable | Intercambio mediante plataforma interoperable o solución pública |
Estados de la factura | Deben poder registrarse | Deben poder gestionarse según el sistema | Incluyen recepción, rechazo y pago |
Conservación de evidencias | Registros, respuestas e incidencias | Registros y evidencias del sistema | Facturas y estados comunicados |
La Orden HAC/1177/2024 concreta el uso de mensajes XML, certificados electrónicos y autenticación del remitente para la remisión de registros a la AEAT. Una arquitectura fiable necesita una cola de mensajes, reintentos idempotentes, control de duplicados, almacenamiento de respuestas y alertas de certificados o conectividad.
TicketBAI no debe tratarse como una etiqueta de marketing. Es un marco foral con exigencias propias. Antes de elegir software, confirma qué administración interviene y qué formato debe conservarse.
De los datos de facturación a la tesorería
Una factura bien estructurada contiene la materia prima de una previsión de cobros. El número identifica el documento, la fecha sitúa la operación, la base y los impuestos explican el importe, el vencimiento señala cuándo debería entrar el dinero y el estado indica qué ha ocurrido hasta ahora.
El flujo puede ser sencillo:
Emisión: se genera la factura con sus datos fiscales y comerciales.
Contabilización: el documento se relaciona con el asiento y los impuestos.
Seguimiento: se registra si ha sido entregada, aceptada, rechazada o rectificada.
Conciliación: se compara el importe esperado con el movimiento bancario.
Cobro: se marca el ingreso real y se cierra el ciclo.
La cuenta de cobro y el método de pago ayudan a evitar errores de conciliación. El vencimiento permite ordenar prioridades. El estado “pagada” solo debe cerrarse cuando exista evidencia del ingreso, no porque alguien haya cambiado manualmente una etiqueta.
El objetivo no es llenar facturas de campos porque sí. Es conseguir que una misma información sirva a fiscalidad, contabilidad, ventas y tesorería. Cuando cada equipo trabaja con una versión distinta, la empresa pierde tiempo y confianza en sus propios datos.
Plantilla completa comentada
Usa una estructura como esta y adapta los campos a tu operación real:
EmisorRazón social o nombre completo, NIF y domicilio fiscal. Si existe una dirección de actividad distinta, añádela.Función: identifica quién realiza la operación y permite relacionarla con su actividad.
ReceptorRazón social o nombre completo, NIF y domicilio fiscal. Añade contacto, centro de suministro y referencia del pedido si el cliente los necesita.Función: evita que la factura termine en la sociedad o departamento equivocado.
DocumentoSerie y número correlativo, fecha de expedición y fecha de operación cuando difiera. Indica si se trata de una factura rectificativa y enlázala con la original.Función: sitúa el documento en la secuencia y conserva la historia de cualquier corrección.
Detalle“Servicio de mantenimiento de la plataforma del proyecto indicado, periodo contratado, unidades, precio unitario y condiciones pactadas”.Función: explica la naturaleza de la operación y permite revisar el importe.
ImportesBase imponible, tipo fiscal aplicable, cuota, retención si procede y total.Función: separa el valor del servicio de los impuestos y cantidades retenidas.
PagoMétodo, vencimiento, IBAN o cuenta de cobro y referencia del cliente.Función: facilita la aprobación y la conciliación bancaria.
EvidenciasFirma electrónica cuando corresponda, registro de transmisión, incidencias y estado del pago.Función: demuestra qué sucedió después de crear el documento.
Si quieres comparar esta estructura con un supuesto más orientado al trabajo por cuenta propia, consulta este ejemplo de factura para autónomo. La plantilla no sustituye la revisión del régimen fiscal. Sirve para que no olvides ningún bloque operativo.
Errores frecuentes en los datos y cómo corregirlos
Los fallos suelen aparecer cuando alguien copia una factura anterior y cambia solo el importe. El documento conserva el NIF de otra sociedad, una serie incorrecta o una descripción que ya no corresponde.
Error detectado | Consecuencia | Corrección |
|---|---|---|
NIF o razón social incorrectos | La operación queda asociada al destinatario equivocado | Contrasta los datos con el contrato y la documentación fiscal |
Número fuera de serie | Rompe la secuencia y dificulta justificar el registro | Usa una serie controlada y conserva las anulaciones |
Fecha de operación ausente o incoherente | Complica identificar el momento real del servicio | Informa de ella cuando difiera de la expedición |
Base, cuota y total no cuadran | El desglose fiscal pierde consistencia | Recalcula desde la base y revisa el redondeo |
Tipo de impuesto incorrecto | Puede exigir una rectificación | Verifica la naturaleza, territorio y régimen de la operación |
Retención omitida cuando procede | El pago y la declaración pueden quedar desalineados | Revisa el tipo de cliente y tu obligación profesional |
Desglose territorial incompleto | Confunde el tratamiento aplicable | Separa el impuesto correspondiente y documenta la operación |
“Servicios varios” | No permite entender qué se ha vendido | Describe servicio, periodo, unidades y proyecto |
No borres una factura emitida para ocultar un error. Utiliza una factura rectificativa cuando corresponda, referencia el documento original y conserva ambas piezas del historial. Esa relación ayuda a que el libro de IVA y el registro de facturación mantengan una secuencia comprensible.
Checklist rápido antes de enviar tu factura
Convierte la revisión en un hábito mecánico. Antes de pulsar enviar, comprueba:
Emisor: NIF, nombre fiscal, domicilio y datos de actividad.
Receptor: NIF, razón social, domicilio, contacto y centro de suministro.
Documento: serie, número, fecha de expedición y fecha de operación.
Tipo de factura: completa, simplificada, rectificativa o complementaria, según corresponda.
Descripción: producto o servicio concreto, periodo, unidades y precio unitario.
Fiscalidad: base imponible, tipo aplicable, cuota, retención si procede y total.
Pago: vencimiento, método, IBAN y referencia de pedido o contrato.
Trazabilidad: registro de emisión, entrega, aceptación o rechazo y estado de cobro.
Archivo: factura, pedido, contrato y evidencias guardados en el mismo expediente.
Hazte tres preguntas finales:
¿La factura puede cruzarse con el contrato o el pedido?
¿El cliente entiende a qué responde el importe?
¿Podrás localizar el registro y demostrar su historial si la Administración lo solicita?
Una plataforma como bcount permite crear y consultar facturas, subir documentos, gestionar facturación electrónica y trabajar con procesos como TicketBAI. La herramienta ayuda, pero la responsabilidad sigue siendo tuya: configurar bien los campos, revisar los datos y conservar el ciclo completo.
No esperes a que un cliente rechace una factura o a que un requerimiento te obligue a reconstruir meses de actividad. Revisa hoy tus plantillas, separa los datos fiscales de los estados de cobro y conecta cada factura con su pedido, contrato y movimiento bancario. Si quieres centralizar facturación, contabilidad, impuestos y tesorería con acompañamiento profesional, conoce cómo puede ayudarte bcount a gestionar la burocracia de tu empresa.
Y si te ha molado el artículo "datos de facturacion" síguenos en Linkedin e Instagram y estate a la última en novedades :)


Comentarios