Trabajador por cuenta ajena o propia: qué elegir

Actualizado: hace 5 días
Si hoy te han puesto delante un contrato indefinido mientras un cliente te promete trabajo “para empezar ya”, no estás eligiendo solo entre nómina y factura. Estás decidiendo quién asume el riesgo, cómo entra el dinero en tu cuenta y cuánto tiempo pasarás persiguiendo documentos con la mirada perdida de quien acaba de entrar en una turbulencia fiscal.
La pregunta correcta no es qué opción es mejor en abstracto. Es qué modelo encaja con tu misión profesional, tu colchón financiero y tu tolerancia a la incertidumbre. Y en 2026 hay una tercera vía que muchas comparativas siguen tratando como nota al pie: trabajar por cuenta ajena y desarrollar además una actividad propia.
Tabla de Contenido
Radiografía oficial de ambos regímenes - El tamaño real del autoempleo - Dos regímenes, dos responsabilidades
El impacto real en tu tesorería mensual - La cuota no es un detalle menor - El neto necesita contexto
Derechos sociales y redes de seguridad - La baja médica no es un paréntesis financiero - Jubilación y cese de actividad
La vía híbrida de la pluriactividad - La decisión importante ocurre antes del alta - El modelo híbrido necesita disciplina
Cuándo te conviene dar el salto a facturar - Automatiza antes de saturarte
El gran dilema de tu carrera profesional
Álvaro lleva meses trabajando como diseñador para una empresa. Tiene horario, equipo y una nómina que llega sin que tenga que perseguir a nadie. Una tarde, un antiguo cliente le ofrece varios proyectos al mes. La propuesta suena bien hasta que Álvaro abre una hoja de cálculo y descubre que la libertad también viene con facturas, cuotas, impuestos y una pregunta incómoda: “¿Cuánto dinero me queda realmente?”.
Marta vive la escena contraria. Está cansada de que cada decisión pase por tres reuniones y quiere vender sus servicios directamente. Tiene clientes potenciales, sabe hacer su trabajo y fantasea con elegir horarios. También sabe que, si un mes factura menos, nadie va a completar la diferencia por arte de magia. Hacienda, además, no acepta pagos en visibilidad.
La elección entre trabajador por cuenta ajena o propia no es una batalla entre cobardes y valientes. Es una decisión sobre riesgo, control, protección social y tesorería. El asalariado entrega parte de su autonomía a cambio de una estructura más previsible. El autónomo conserva más capacidad de decisión, pero también asume la responsabilidad de vender, cobrar, cotizar y cumplir.
Criterio | Cuenta ajena | Cuenta propia |
|---|---|---|
Quién organiza el trabajo | La empresa, dentro de la relación laboral | El profesional, con autonomía |
Cómo se cobra | Nómina periódica | Facturas y cobros de clientes |
Cotización | Se gestiona dentro del Régimen General | Se gestiona en el RETA |
Riesgo comercial | Lo concentra principalmente la empresa | Lo asume el profesional |
Administración diaria | Más automatizada | Requiere control activo |
Flexibilidad | Depende del contrato y la organización | Suele ser mayor, pero no gratuita |
Mejor encaje | Quien prioriza previsibilidad y protección | Quien necesita autonomía y puede gestionar incertidumbre |
Regla de cabina: no elijas la nave más rápida. Elige la que puedas pilotar cuando llegue una semana mala.
Un contrato puede darte estabilidad mental, pero no garantiza que el puesto sea perfecto. Trabajar por cuenta propia puede darte margen para crecer, pero tampoco convierte todos los martes en una playa tropical. La decisión sensata empieza por identificar qué quieres proteger ahora: ingresos previsibles, tiempo, autonomía, aprendizaje, capacidad de vender o posibilidad de construir una empresa.
Radiografía oficial de ambos regímenes
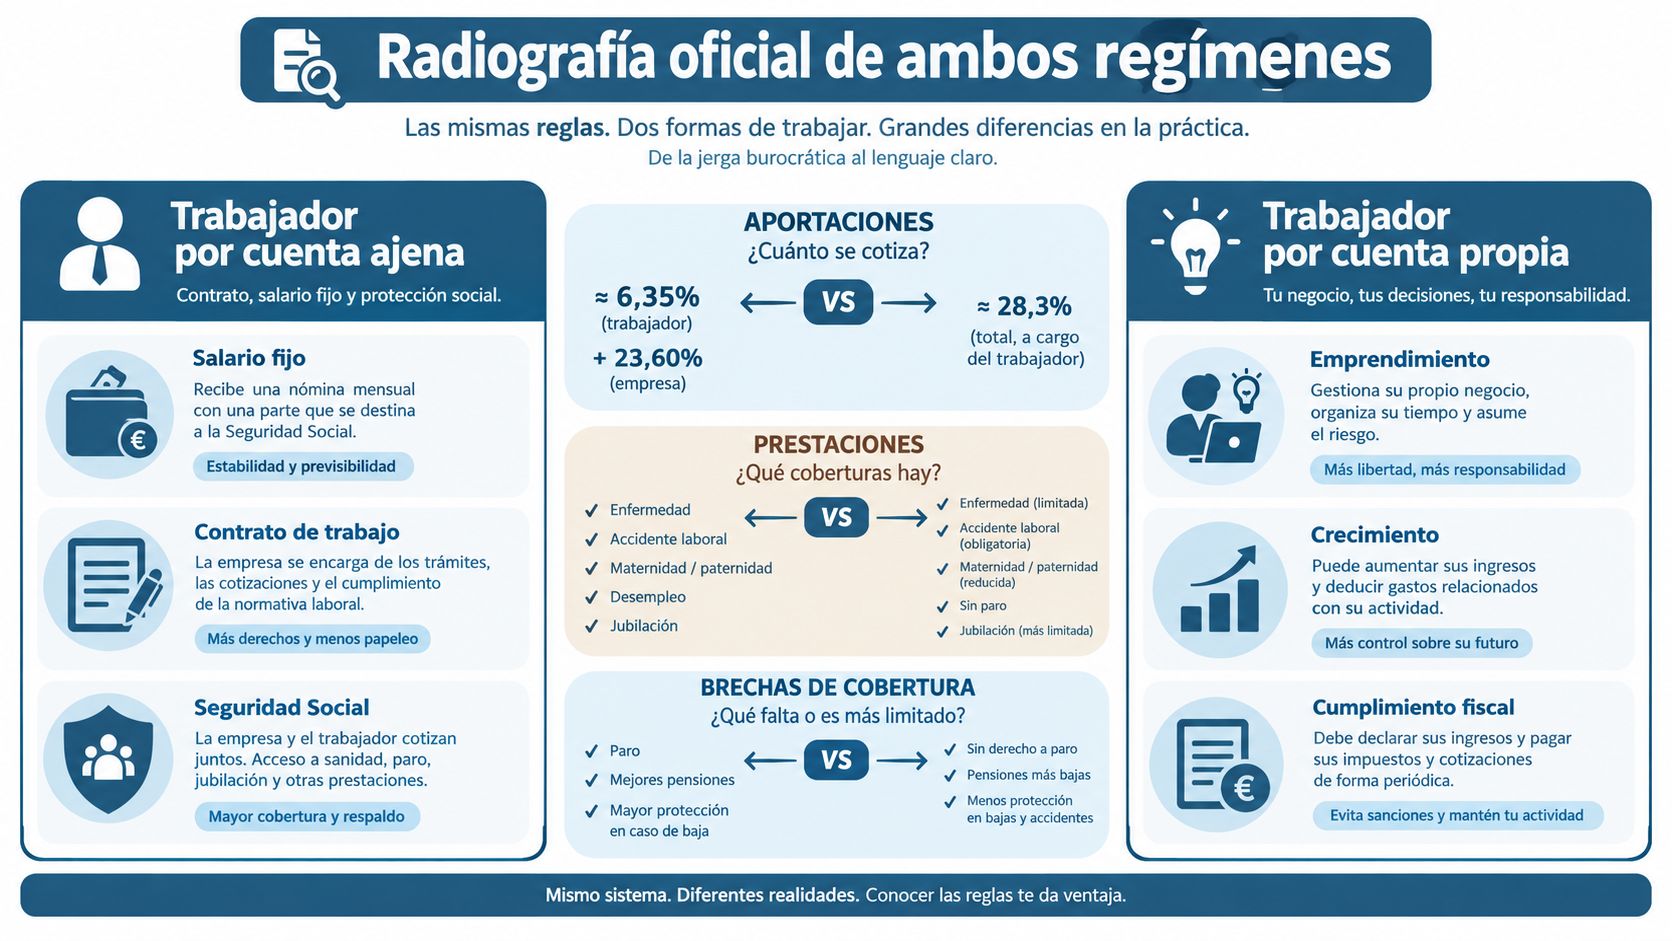
Si Hacienda te pide explicar tu situación laboral, las etiquetas no son un detalle menor. Según el INE, trabajador por cuenta ajena y trabajador por cuenta propia pertenecen a realidades laborales distintas. El asalariado trabaja para un empresario a cambio de un salario. El profesional por cuenta propia desarrolla su actividad con autonomía y puede contratar empleados.
La primera frontera está en la relación laboral. La segunda, en la administración. El trabajador por cuenta ajena cotiza en el Régimen General. El autónomo se encuadra en el Régimen Especial de Trabajadores Autónomos, conocido como RETA. La Seguridad Social exige el alta cuando existe una actividad económica habitual, personal y directa. La base de cotización se determina según los rendimientos netos previstos y los tramos establecidos cada año.
El tamaño real del autoempleo
El autoempleo ocupa un espacio amplio en el mercado español. A finales de 2024 había 3.386.765 afiliados si se suman el RETA y el Sistema Especial para Trabajadores por Cuenta Propia Agrarios, según los datos de la Seguridad Social citados por BBVA en su análisis sobre autónomos en pluriactividad. Durante ese año se incorporaron 42.396 autónomos, una expansión neta que confirma el peso estable de esta forma de trabajo.
La fotografía de enero de 2025 muestra una estructura muy concreta. Había 3.384.481 autónomos. El 14,2% tenía asalariados a cargo, mientras el 85,8% trabajaba sin empleados, según la estadística del Ministerio de Trabajo. La mayoría gestiona una microactividad, presta servicios, vende productos o ejerce una profesión con una estructura reducida.
Ser autónomo suele concentrar varias funciones en una sola persona: vender, ejecutar el trabajo, facturar, conciliar el banco y cumplir con las obligaciones. Esa mezcla explica por qué la automatización administrativa ya cambia las reglas del juego. Las herramientas pueden ordenar tareas repetitivas y dejar más atención para clientes y ventas, sin convertir la actividad en una empresa grande por arte de magia.
Dos regímenes, dos responsabilidades
En la cuenta ajena, la empresa organiza el trabajo, abona el salario y gestiona buena parte de la relación laboral. En la cuenta propia, el profesional decide más, pero debe controlar su alta, cotización, facturación y relación con cada cliente. La pluriactividad combina ambos marcos y exige revisar cada obligación por separado.
Para comparar el coste total de contratar a alguien, utiliza la calculadora del coste de empresa de un trabajador. El salario recibido y el coste empresarial son cifras distintas. Una factura emitida tampoco equivale al dinero disponible para el autónomo.
El impacto real en tu tesorería mensual
La cuenta corriente no entiende de discursos sobre libertad profesional. Solo registra entradas, salidas y sustos. En una nómina, parte de la mecánica está automatizada. En una actividad autónoma, el profesional debe reservar dinero, revisar cobros y anticipar obligaciones antes de sentirse rico por error.
Para un trabajador por cuenta ajena, la nómina incorpora una aportación obligatoria a la Seguridad Social que suele situarse en torno al 6,50% del salario bruto, además de la retención de IRPF. El tipo de retención depende de la situación personal y del nivel de renta. Las fuentes fiscales publicadas en 2026 sitúan los tipos estatales del IRPF entre el 19% y el 47%, aunque la retención efectiva puede ser del 0% en ciertos casos y moverse habitualmente entre el 15% y el 20% en salarios medios, como explica esta guía sobre salario neto y retenciones.
El autónomo no recibe una nómina con el mismo piloto automático. Paga una cuota vinculada al sistema de tramos y debe separar la fiscalidad de la actividad del dinero que considera suyo. Una factura cobrada no equivale a beneficio disponible. Antes hay que descontar gastos, impuestos, cuota y cualquier pago pendiente.
Concepto | Cuenta ajena, nómina | Cuenta propia, autónomo |
|---|---|---|
Entrada de dinero | Salario abonado por la empresa | Cobro de facturas de clientes |
Seguridad Social | Aportación del empleado descontada en nómina | Cuota propia dentro del RETA |
IRPF | Retención mensual aplicada por la empresa | Gestión fiscal vinculada a la actividad |
Previsibilidad | Alta si el salario es estable | Depende de ventas, cobros y gastos |
Control necesario | Revisar nómina y contrato | Revisar facturas, banco, impuestos y cuota |
Riesgo de tesorería | Menor para el trabajador | Mayor si se cobra tarde o se reserva poco |
La cuota no es un detalle menor
La tarifa plana para nuevos autónomos sigue fijada en 80 € al mes durante los primeros 12 meses, para quienes se den de alta por primera vez en el trabajo autónomo. Durante ese periodo se cotiza por la base mínima del tramo 1 de la tabla general, según la guía oficial de Importass.
Para 2026, esa guía marca una base mínima de 950,98 € mensuales y una base máxima de 5.101,20 € mensuales dentro de la tabla general. La base no es lo mismo que la cuota que sale de la cuenta, pero sí ayuda a entender que el autónomo gestiona su protección social con una lógica distinta a la del empleado.
La recomendación es sencilla: crea una cuenta separada para la actividad y trátala como el depósito de combustible de la nave. Cada cobro debe activar una reserva para impuestos, gastos y cotización. Si esperas a final de trimestre para descubrir cuánto dinero necesitabas, ya has dejado que el piloto automático conduzca hacia un asteroide.
El neto necesita contexto
Un asalariado suele conocer su neto mensual porque la empresa calcula la nómina y aplica las retenciones. Eso no elimina la importancia de revisar el IRPF, pero reduce la gestión cotidiana. El autónomo necesita mirar más allá del importe de la factura y calcular cuánto puede retirar sin comprometer las obligaciones de la actividad.
Para ordenar esa parte, conviene revisar qué impuestos puede generar cada operación, qué gastos son deducibles y qué documentación debe conservarse. La guía sobre los impuestos que paga un autónomo puede servir como punto de partida, pero las decisiones concretas deben ajustarse a la actividad y a la situación fiscal real.
Derechos sociales y redes de seguridad
El salario estable tiene una ventaja que a veces solo se aprecia cuando llegan una enfermedad o un despido: muchas coberturas se activan dentro de una estructura ya organizada. La empresa tramita parte de la relación laboral y el trabajador conoce, al menos en términos generales, dónde acudir cuando no puede trabajar.
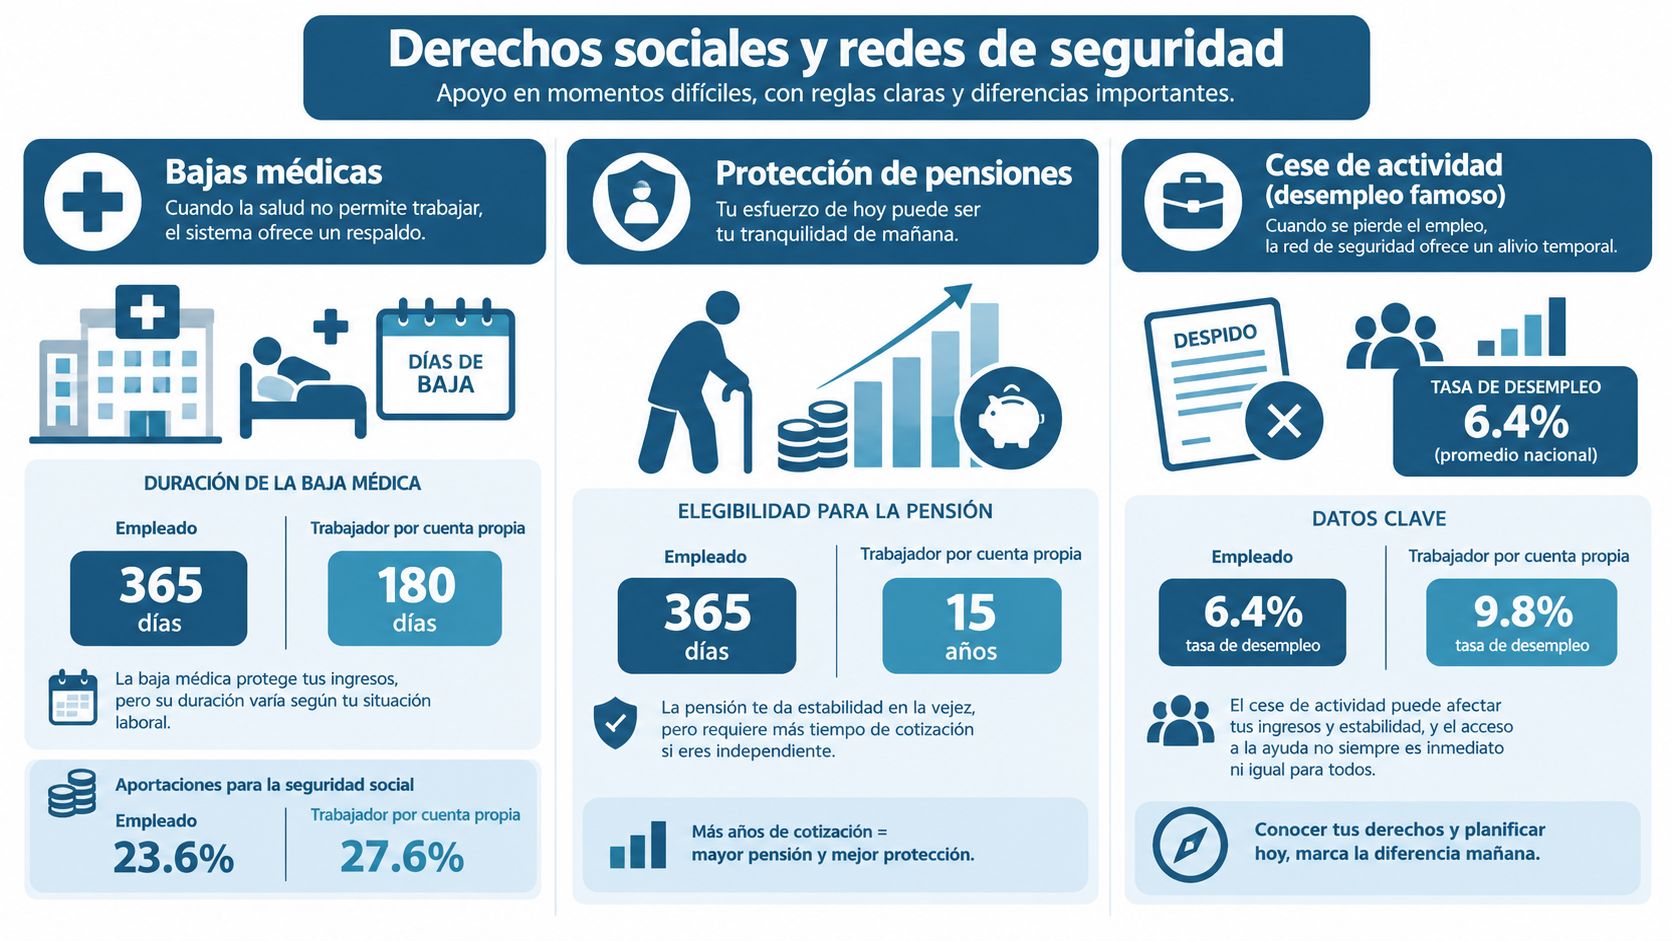
El autónomo no está completamente desprotegido. El RETA incluye coberturas vinculadas a situaciones como incapacidad temporal, jubilación y cese de actividad. La diferencia está en la responsabilidad de cotizar correctamente y entender qué requisitos se aplican. Una cuota baja puede parecer una victoria mensual hasta que necesitas una protección construida sobre esa cotización.
La baja médica no es un paréntesis financiero
Si un empleado deja de trabajar por una baja, la relación laboral y la cobertura social siguen un marco conocido. La empresa y los organismos correspondientes aplican los procedimientos previstos. El autónomo, en cambio, puede dejar de producir ingresos al mismo tiempo que mantiene gastos del negocio, alquileres, herramientas, suscripciones o compromisos con clientes.
Esa combinación exige más preparación. Un profesional independiente debería saber qué costes continúan aunque él no pueda prestar el servicio y qué parte de su actividad puede delegarse. También debería evitar que un único cliente represente toda la facturación, porque una interrupción comercial puede convertirse en una emergencia personal.
Protección práctica: la libertad profesional funciona mejor cuando una baja no obliga a elegir entre cuidar la salud y pagar las facturas.
Jubilación y cese de actividad
La pensión no se construye con optimismo, sino con cotización y planificación. El asalariado cuenta con aportaciones vinculadas a su relación laboral. El autónomo debe vigilar que su base y su historial de cotización sean coherentes con la protección que espera recibir.
El cese de actividad tampoco equivale automáticamente al paro de un trabajador asalariado. Exige encajar en los supuestos aplicables y cumplir las condiciones correspondientes. Por eso conviene separar dos preguntas: “¿puedo dejar de trabajar?” y “¿tengo derecho a una prestación si dejo de trabajar?”. La primera depende de la realidad del negocio. La segunda depende del marco legal y de la cotización.
La recomendación no tiene misterio espacial: revisa tus coberturas antes de necesitarlas. Si tu negocio depende exclusivamente de tus horas, calcula qué sucede cuando esas horas desaparecen. Si tienes empleados, analiza quién mantiene la operación y qué obligaciones permanecen activas.
La vía híbrida de la pluriactividad
No siempre hay que elegir una sola órbita. Una persona puede trabajar por cuenta ajena y desarrollar además una actividad propia, siempre que cumpla las obligaciones de ambos regímenes. Esa situación se conoce como pluriactividad porque combina el Régimen General con el RETA. No debe confundirse con el pluriempleo, que normalmente reúne varios contratos dentro del mismo régimen.
El caso típico es una profesional que mantiene su empleo mientras prueba un servicio independiente. También puede ser un técnico que factura proyectos fuera de su jornada, una persona que transforma una afición en negocio o alguien que quiere validar una idea sin abandonar de golpe su ingreso principal.
La pluriactividad no borra las obligaciones fiscales. La nómina sigue aplicando sus retenciones y la actividad propia mantiene sus trámites, facturas y cotización. En la declaración anual se integran los rendimientos procedentes de ambas fuentes, cada uno en su apartado correspondiente.
La decisión importante ocurre antes del alta
Antes de emitir una factura, revisa si la actividad es habitual, personal y directa. La Seguridad Social utiliza esos criterios para determinar la obligación de alta en el trabajo autónomo. No conviertas una prueba comercial en una misión clandestina porque la administración no funciona con capas de invisibilidad.
También debes comprobar la compatibilidad de incentivos. En 2026, la tarifa plana y la bonificación por pluriactividad son incompatibles, por lo que el alta inicial obliga a elegir entre la cuota reducida o los descuentos porcentuales sobre la base mínima, según recoge la información sobre bases y tipos de cotización de Asepeyo.
Existen condiciones especiales para algunos colectivos. Las autónomas víctimas de violencia de género, víctimas del terrorismo o con una discapacidad igual o superior al 33% pueden mantener la cuota reducida de 80 € durante dos años y pasar después a 160 € entre el tercer y quinto año, si cumplen los requisitos de renta, conforme a la misma fuente.
El modelo híbrido necesita disciplina
La pluriactividad puede reducir el salto psicológico al autoempleo, pero aumenta la necesidad de organización. Tienes dos fuentes de ingresos, dos lógicas de cotización y una tesorería que debe soportar ambas realidades. La comodidad del salario no justifica gastar todos los cobros de la actividad propia.
Divide el tiempo en tres bloques: trabajo contratado, entrega a clientes propios y administración. Si el tercer bloque se come tus noches, la actividad no está bien diseñada. En ese caso, comparar los modelos de agencia frente a freelance e interno puede ayudarte a elegir una estructura comercial más sostenible.
La recomendación es empezar con un alcance limitado, documentar ingresos y gastos desde el primer día y revisar la situación con un asesor antes de que la mezcla se vuelva difícil de corregir. La pluriactividad no es una sala de espera. Puede ser una pista de despegue, siempre que no intentes pilotar dos naves con una sola pantalla.
Cuándo te conviene dar el salto a facturar
Dar el salto a facturar exige algo más que una idea atractiva. Necesitas comprobar que puedes convertirla en ingresos repetibles sin poner en riesgo tus gastos básicos. El entusiasmo enciende los motores, pero la tesorería decide si la nave despega.
Responde con honestidad a estas cuatro preguntas:
¿Tienes demanda real? Los mensajes de interés y las felicitaciones no sustituyen a clientes que aceptan una propuesta y pagan.
¿Puedes vender sin depender de una sola persona? Si un cliente concentra casi toda tu actividad, cualquier retraso o cancelación golpeará tus ingresos.
¿Conoces tus costes mensuales? Suma herramientas, desplazamientos, seguros, asesoramiento, cuota y gastos que siguen corriendo aunque no emitas facturas.
¿Puedes gestionar la administración? Facturar es solo el principio. Debes conservar documentos, controlar cobros y cumplir las obligaciones que correspondan.
La estadística oficial del Ministerio de Trabajo citada anteriormente confirma que gran parte del autoempleo funciona sin empleados. No necesitas levantar una estructura pesada para empezar, pero sí evitar que la gestión termine convertida en tu segundo empleo. La tesorería manda: separa desde el primer cobro el dinero para impuestos, gastos y meses flojos.
Automatiza antes de saturarte
La automatización no vende una oferta débil. Sí libera tiempo cuando ya existe una actividad viable y las tareas repetitivas empiezan a comerse tus horas. Un sistema de gestión puede capturar facturas, clasificar documentos, conciliar movimientos bancarios, avisar de vencimientos y mostrar con claridad qué cobros están pendientes y qué dinero ya tiene destino.
Busca funciones concretas:
Facturación recurrente: crea facturas periódicas sin rehacerlas manualmente.
OCR e inteligencia artificial: reduce la introducción de datos desde documentos con formatos distintos.
Conciliación bancaria: contrasta movimientos, facturas y cobros.
Panel de tesorería: separa el dinero disponible del dinero comprometido.
Gestión laboral: resuelve contratos, altas, bajas y nóminas cuando el equipo crece.
Acompañamiento profesional: aporta criterio cuando una regla no se resuelve pulsando un botón.
Mi recomendación es directa. Si puedes vender y entregar valor, pero la administración te roba las horas productivas, automatiza o delega antes de contratar a alguien para apagar incendios. En ese terreno, bcount reúne facturación, contabilidad, impuestos, conciliación bancaria, tesorería, documentación y gestión laboral en una plataforma con asesoramiento especializado.
Delega la burocracia y céntrate en crecer
La comparación entre trabajador por cuenta ajena o propia no debería terminar con una lista de ventajas abstractas. Debería llevarte a una decisión operativa. Si priorizas previsibilidad, protección integrada y menos gestión diaria, la cuenta ajena puede ser tu ruta correcta. Si buscas autonomía, capacidad de vender directamente y control sobre tu actividad, el autoempleo puede encajar mejor.
La pluriactividad abre una tercera ruta, pero exige orden. No elimina las obligaciones ni convierte los cobros en dinero libre. Solo permite avanzar gradualmente mientras mantienes una base laboral, siempre que controles la cotización, la fiscalidad y el tiempo disponible.
La burocracia tampoco merece convertirse en el centro de tu negocio. Una gestoría online para autónomos puede ayudarte a centralizar facturas, contabilidad, impuestos y documentación, con soporte humano cuando la situación no cabe en una pantalla.
No necesitas convertirte en especialista en modelos tributarios para dirigir una actividad profesional. Necesitas saber qué entra, qué sale, qué debes reservar y qué decisiones requieren asesoramiento. El resto puede vivir en segundo plano, como un buen sistema de navegación que avisa antes de la turbulencia.
Si estás valorando darte de alta, compatibilizar un empleo con una actividad propia o dejar de perder tardes con facturas y obligaciones, haz una revisión de tu situación actual y prepara una lista de ingresos, gastos, clientes y tareas administrativas. Después, solicita una orientación profesional y elige la estructura que puedas sostener durante los meses tranquilos, no solo durante el entusiasmo del despegue.

Comentarios