que es un autonomo societario y quién debe darse de alta

Un autónomo societario no es una forma jurídica, sino la persona que trabaja de manera habitual, personal, directa y remunerada para una sociedad mercantil y tiene su control efectivo, por eso cotiza en el RETA. Tener el 25 %, el 33,33 % o el 50 % del capital no significa lo mismo, ni convierte por sí solo a un socio inversor en trabajador autónomo.
El consejo de montar una SL para dejar de ser autónomo tiene un pequeño problema: confunde la empresa con la persona que trabaja en ella. Puedes cambiar quién factura a tus clientes sin cambiar tu obligación personal de cotizar.
La buena noticia es que este encaje puede ordenarse antes de firmar la escritura. Mucho mejor decidir con los papeles sobre la mesa que descubrirlo cuando la Seguridad Social llama a la puerta, que suele tener menos paciencia que tus primeros clientes.
Índice
Qué es un autónomo societario de verdad - La nave y quien trabaja a bordo - El cargo no cuenta toda la historia
Cuándo el control obliga a darse de alta - Control acreditado no es lo mismo que control presumido - El porcentaje responde solo a una parte
En qué se diferencia de otros autónomos - El administrador sin control tiene otro encaje - No conviertas el RETA en una fábrica de facturas
Casos de socios que sí y que no - Fundadores que trabajan y dirigen - Familiares e inversores pasivos
Qué obliga el RETA al societario en 2026 - La tabla general no resuelve todos los casos - Un calendario para la persona y otro para la sociedad
Cómo encajan cuota, nómina y dividendos - Cada pago tiene una razón distinta - La combinación cambia según la persona
Qué dejar atado antes de constituir la SL - Los datos que deben coincidir - El expediente de constitución
Qué es un autónomo societario de verdad
Constituir una SL no te saca automáticamente del RETA. Supongamos que Clara desarrolla aplicaciones y decide crear una sociedad para contratar personal y dar entrada a un socio. Desde entonces, los contratos con los clientes y las facturas pertenecen a la empresa, pero Clara sigue trabajando cada día y tomando las decisiones del negocio.
La distinción entre sociedad y persona es el punto de partida. El análisis jurídico publicado en el BOE sobre el encuadramiento de socios y administradores recoge que la inclusión en el RETA exige valorar la prestación habitual, personal, directa y lucrativa de servicios junto con el control efectivo.
La nave y quien trabaja a bordo
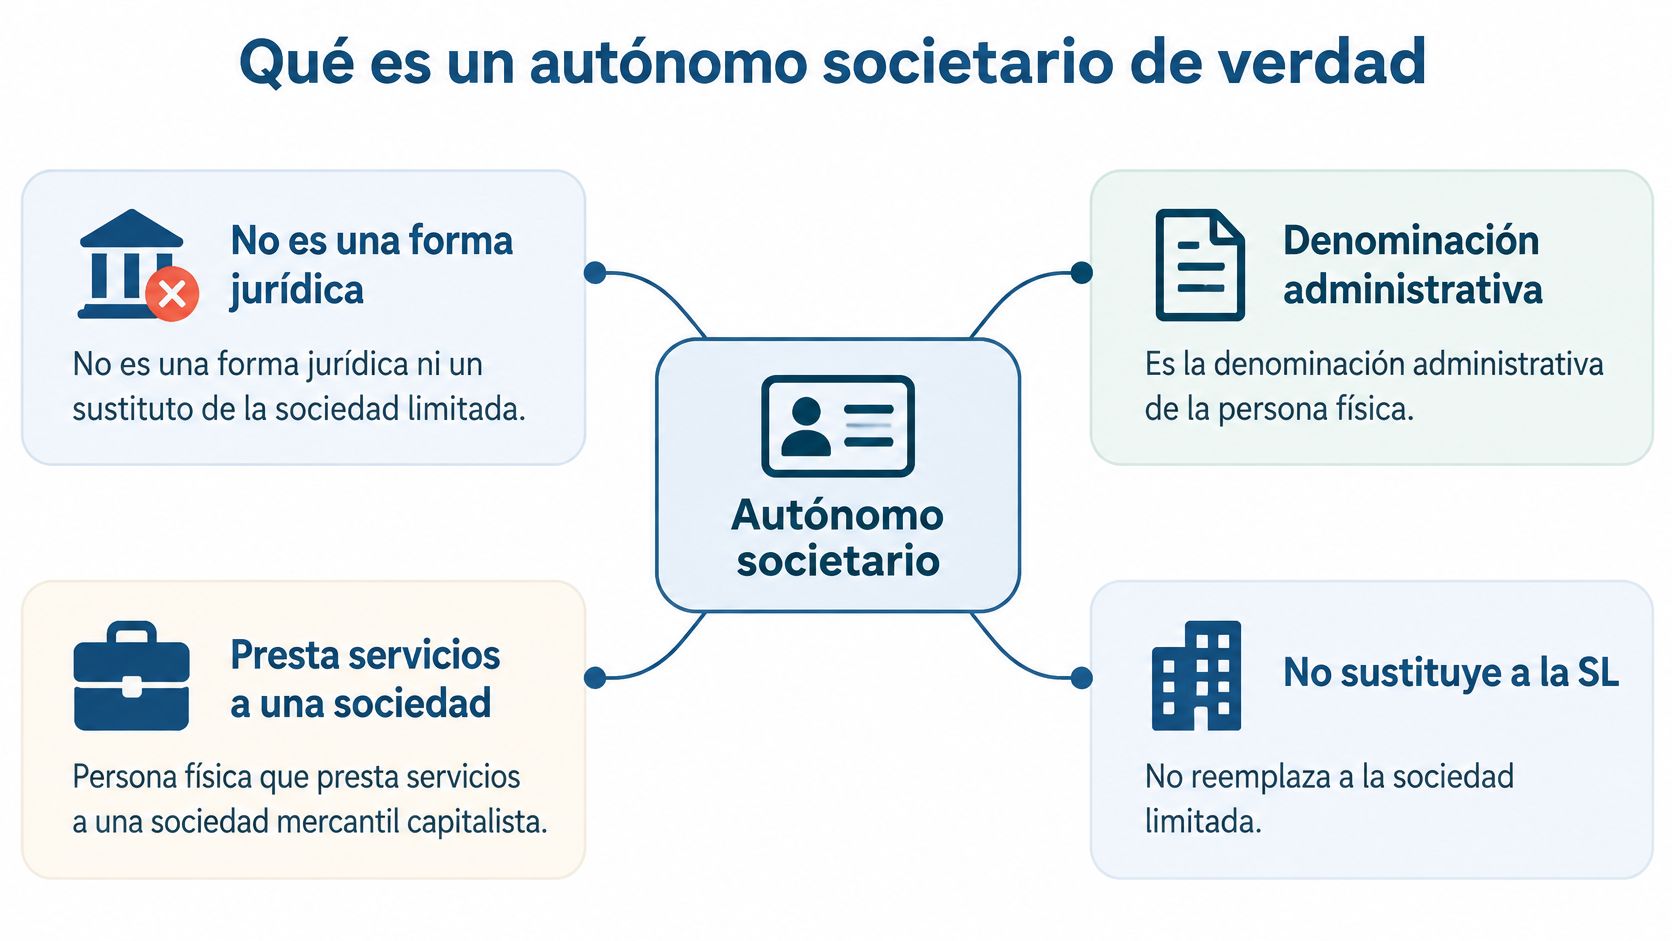
La sociedad es la nave: tiene su NIF, sus cuentas, su patrimonio y sus obligaciones mercantiles. Clara es la capitana que, además, programa, negocia contratos y organiza al equipo.
No son la misma figura. La SL puede facturar, contratar empleados y asumir compromisos frente a terceros mientras Clara mantiene su propio encuadramiento en la Seguridad Social.
El mapa ayuda a separar ambos planos:
El cargo no cuenta toda la historia
Pensemos ahora en alguien que aporta dinero a esa empresa, pero no participa en su actividad. Su situación no es igual que la de Clara, aunque ambos aparezcan como socios en la escritura.
Para entender qué es un autónomo societario, conviene separar estas preguntas:
Propiedad: quién tiene las participaciones y cómo se distribuye el poder de decisión.
Entorno familiar: si existen vínculos y convivencia que puedan dar lugar a control indirecto.
Funciones reales: quién dirige, organiza o presta servicios.
Actividad remunerada: qué trabajo se realiza de forma habitual y cómo se retribuye.
No es una lista de requisitos que deban aparecer todos de la misma manera. La convivencia familiar, por ejemplo, es una posible vía para apreciar control, no una condición universal.
Regla práctica: distingue primero quién es la empresa y después qué hace realmente cada persona dentro de ella.
Cuándo el control obliga a darse de alta
Umbrales de control y alta en el RETA
La Seguridad Social establece los criterios de inclusión de socios y administradores: con el 50 % hay control en todo caso; con al menos un tercio, expresado como 33,33 %, se presume; con el 25 %, la presunción requiere dirección y gerencia; y también existe presunción cuando el capital familiar conviviente alcanza al menos el 50 %, con vínculos hasta el segundo grado.
Situación | Qué entiende la Seguridad Social | Consecuencia |
|---|---|---|
50 % o más del capital | Control efectivo acreditado en todo caso | Alta en el RETA si además hay trabajo habitual, personal, directo y remunerado |
Al menos el 33,33 % | Presunción de control, salvo prueba en contrario | Alta en el RETA aunque no consten funciones de gerencia, si hay trabajo habitual |
Al menos el 25 % y dirección o gerencia | Presunción de control solo con esas funciones | Alta en el RETA si el cargo es real y el trabajo es habitual y retribuido |
Familiares convivientes hasta el 2.º grado con el 50 % conjunto | Presunción de control indirecto | Se suman las participaciones del trabajador, cónyuge y parientes que conviven |
Socio sin esos umbrales ni otro control | No hay control efectivo | Puede quedar en el Régimen General si trabaja por cuenta de la sociedad |
Administrador no retribuido, sin control ni trabajo habitual | El cargo inscrito no basta | No es autónomo societario por el nombramiento |
Control acreditado no es lo mismo que control presumido
La diferencia importa. Cuando la norma establece control en todo caso, no estamos ante la misma situación que una presunción que admite prueba en contrario.
También conviene leer bien el umbral vinculado a la gerencia. No basta con mirar la participación y olvidarse del resto: hay que comprobar si la persona dirige de verdad y si desarrolla una actividad habitual y remunerada.
En el supuesto familiar, compartir apellidos no resuelve el análisis. Hay que identificar el vínculo, comprobar la convivencia y reconstruir el reparto del capital. Una hoja con nombres, relaciones familiares y participaciones resulta más útil que un organigrama precioso que nadie sigue.
El porcentaje responde solo a una parte
Tener control no equivale, por sí solo, a trabajar para la sociedad. Quien conserva una participación como inversión, sin prestar servicios, no está en la misma situación que quien abre el negocio, atiende clientes y gestiona proveedores.
Tampoco cobrar únicamente por dividendos convierte una actividad real en pasiva. Si alguien trabaja de forma continuada, hay que analizar esa prestación y su carácter lucrativo, no limitarse al nombre de la transferencia bancaria.
La Administración puede valorar otros elementos para acreditar control aunque no se alcancen literalmente los umbrales. Los poderes, los acuerdos entre socios y la capacidad real de decidir merecen tanta atención como el reparto escrito.
Lee la fila que describe cómo funciona tu empresa, no la que mejor combina con el cargo de tu tarjeta.
Conserva estatutos, poderes, acuerdos y documentación retributiva. Si necesitas rebatir una presunción, explicar que las decisiones las toma otra persona ayuda mucho menos que poder demostrarlo.
En qué se diferencia de otros autónomos
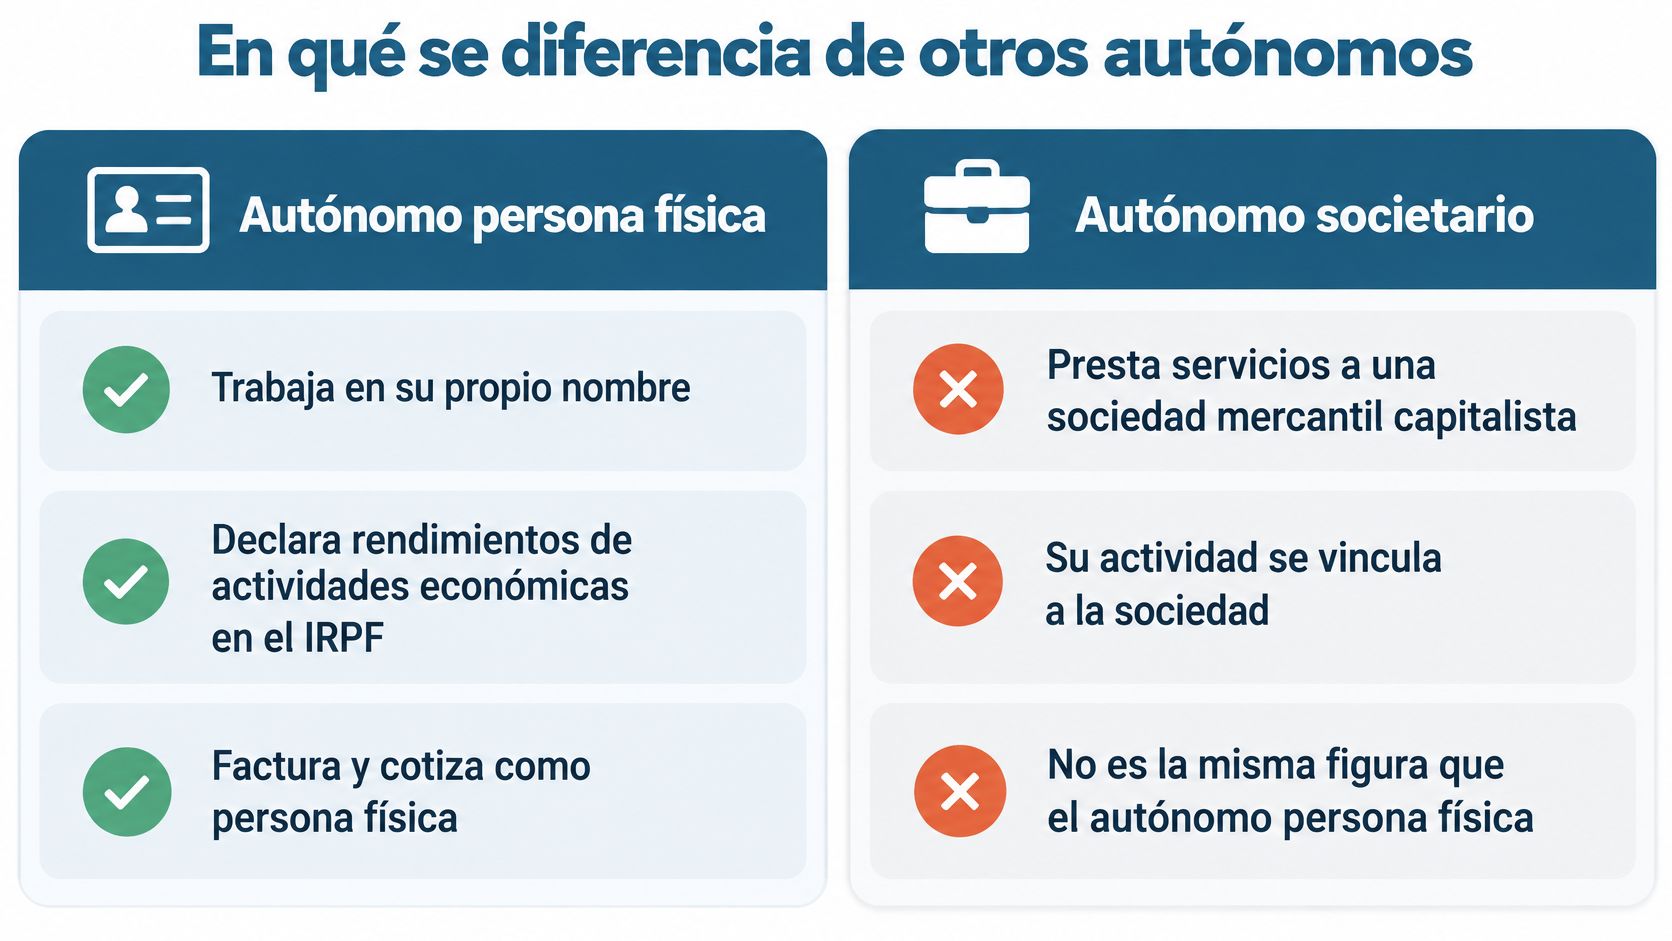
La palabra autónomo describe aquí un encuadramiento de Seguridad Social, no una instrucción automática para emitir facturas. Cotizar en el RETA y facturar personalmente son cuestiones distintas.
El autónomo persona física presta su actividad en nombre propio. El societario trabaja vinculado a una sociedad que mantiene sus relaciones comerciales con los clientes.
Autónomo societario frente a otros encuadramientos
Perfil | Quién factura | Cómo se trata la retribución | Seguridad Social |
|---|---|---|---|
Autónomo persona física | La persona, con su NIF | Rendimientos de actividades económicas en el IRPF | RETA por su propia actividad |
Autónomo societario | La sociedad limitada | Rendimientos del trabajo si hay nómina o retribución de administrador | RETA por control efectivo y trabajo habitual |
Administrador en Régimen General asimilado | La sociedad | Servicios retribuidos sin control efectivo | Régimen General asimilado, normalmente sin desempleo ni FOGASA |
Socio trabajador sin control ni gerencia | La sociedad | Nómina de relación laboral | Régimen General |
Socio inversor que no trabaja | La sociedad, si hay actividad | Dividendos como capital mobiliario, no sueldo | No hay alta en el RETA por el mero hecho de tener participaciones |
El administrador sin control tiene otro encaje
El texto legal publicado en el BOE sobre inclusión y encuadramiento permite distinguir al administrador que presta servicios retribuidos sin control efectivo: puede quedar en el Régimen General asimilado, normalmente sin protección por desempleo ni por el Fondo de Garantía Salarial.
Ese matiz evita un error bastante común: pensar que cualquier nómina significa Régimen General ordinario. El documento con el que se paga no determina por sí solo el régimen de cotización.
La comparación visual separa las figuras principales:
No conviertas el RETA en una fábrica de facturas
Un socio puede cobrar mediante nómina y cotizar como autónomo societario. También puede haber servicios profesionales cuyo tratamiento requiera una revisión específica; la tabla no convierte cualquier servicio prestado por un socio en rendimiento del trabajo.
Por eso, emitir una factura a tu propia SL solo porque estás dado de alta como autónomo puede ser una mala solución. Primero hay que identificar qué se paga, por qué funciones y con qué relación jurídica.
Antes de constituir o reorganizar la empresa, compara la escritura, los estatutos, el modelo censal y los datos comunicados a la Seguridad Social. Si un documento presenta a alguien como inversor pasivo y otro le atribuye toda la gestión ejecutiva, toca aclararlo.
El objetivo no es escoger el régimen que parezca más cómodo. Es documentar correctamente la relación que existe, con la protección y las obligaciones que correspondan.
Casos de socios que sí y que no
Los siguientes son supuestos hipotéticos para aplicar las reglas a situaciones reconocibles. En todos importa tanto lo que figura en los documentos como lo que ocurre durante la jornada.
El trabajo cotidiano es parte del análisis, no un detalle decorativo:
Fundadores que trabajan y dirigen
Lucía es la única socia y administradora de su SL. Trabaja a diario, lleva las ventas y cobra por su actividad. Encaja claramente en el perfil de autónoma societaria: no es solo propietaria, también presta servicios y controla la empresa.
Marcos y Elena son socios a partes iguales y ambos gestionan el negocio. Si los dos trabajan habitualmente y reciben remuneración, no basta con que uno se dé de alta para cubrir al otro: el encuadramiento se analiza persona por persona.
Nora, en cambio, ha quedado como socia minoritaria tras una ronda de inversión. Es consejera delegada y tiene poderes amplios, pero su participación no activa por sí sola la presunción ligada a la gerencia. Tampoco puede darse por descartado el RETA: hay que estudiar si sus poderes y acuerdos le permiten controlar efectivamente la sociedad.
Este recurso audiovisual puede acompañar la revisión de los supuestos:
Familiares e inversores pasivos
Héctor y su cónyuge conviven y reúnen conjuntamente una participación mayoritaria. Él trabaja en la sociedad. Analizar solo sus participaciones individuales dejaría fuera una pieza esencial: el posible control familiar indirecto.
Si en vez de cónyuges fueran una pareja no casada, no habría que aplicar automáticamente la misma regla por el mero hecho de convivir. Convivencia y vínculo legal no son intercambiables.
Inés únicamente ha invertido dinero. No presta servicios, no organiza al equipo y espera recibir dividendos si se acuerda repartir beneficios. Esa inversión, por sí sola, no la convierte en autónoma societaria.
Para un socio minoritario, el expediente útil incluye:
Estatutos y actas: quién decide y cómo se adoptan los acuerdos.
Poderes: facultades concedidas y límites efectivos.
Pacto de socios: derechos de voto, vetos y acuerdos de control.
Funciones y pagos: contratos, nóminas y pruebas de la actividad realizada.
Ausencia de actividad: documentación coherente con una posición exclusivamente inversora.
Un pacto de adquisición progresiva de participaciones también merece revisión cuando cambie la posición del fundador. Guardarlo en una carpeta sin comprobar sus efectos no cuenta como planificación.
Qué obliga el RETA al societario en 2026
La base de cotización no es la cuota que pagas. La base sirve para calcular la aportación aplicando los tipos que correspondan; confundir ambas cantidades puede desordenar el presupuesto desde el primer mes.
La Orden PJC/297/2026 fija para 2026 una base máxima de 5.101,20 euros mensuales para las personas trabajadoras por cuenta propia y contempla una base mínima específica para determinados familiares y societarios incluidos en los supuestos del artículo 305.2 de la Ley General de la Seguridad Social.
La tabla general no resuelve todos los casos
La Seguridad Social explica el sistema de cotización por rendimientos netos: la base se selecciona dentro de los límites aplicables y después se regulariza con los datos fiscales definitivos.
Por tanto, copiar la base de otro autónomo porque factura algo parecido no es un método fiable. Antes hay que revisar el encuadramiento del socio y las reglas específicas que le afectan.
Estas son las piezas que conviene distinguir:
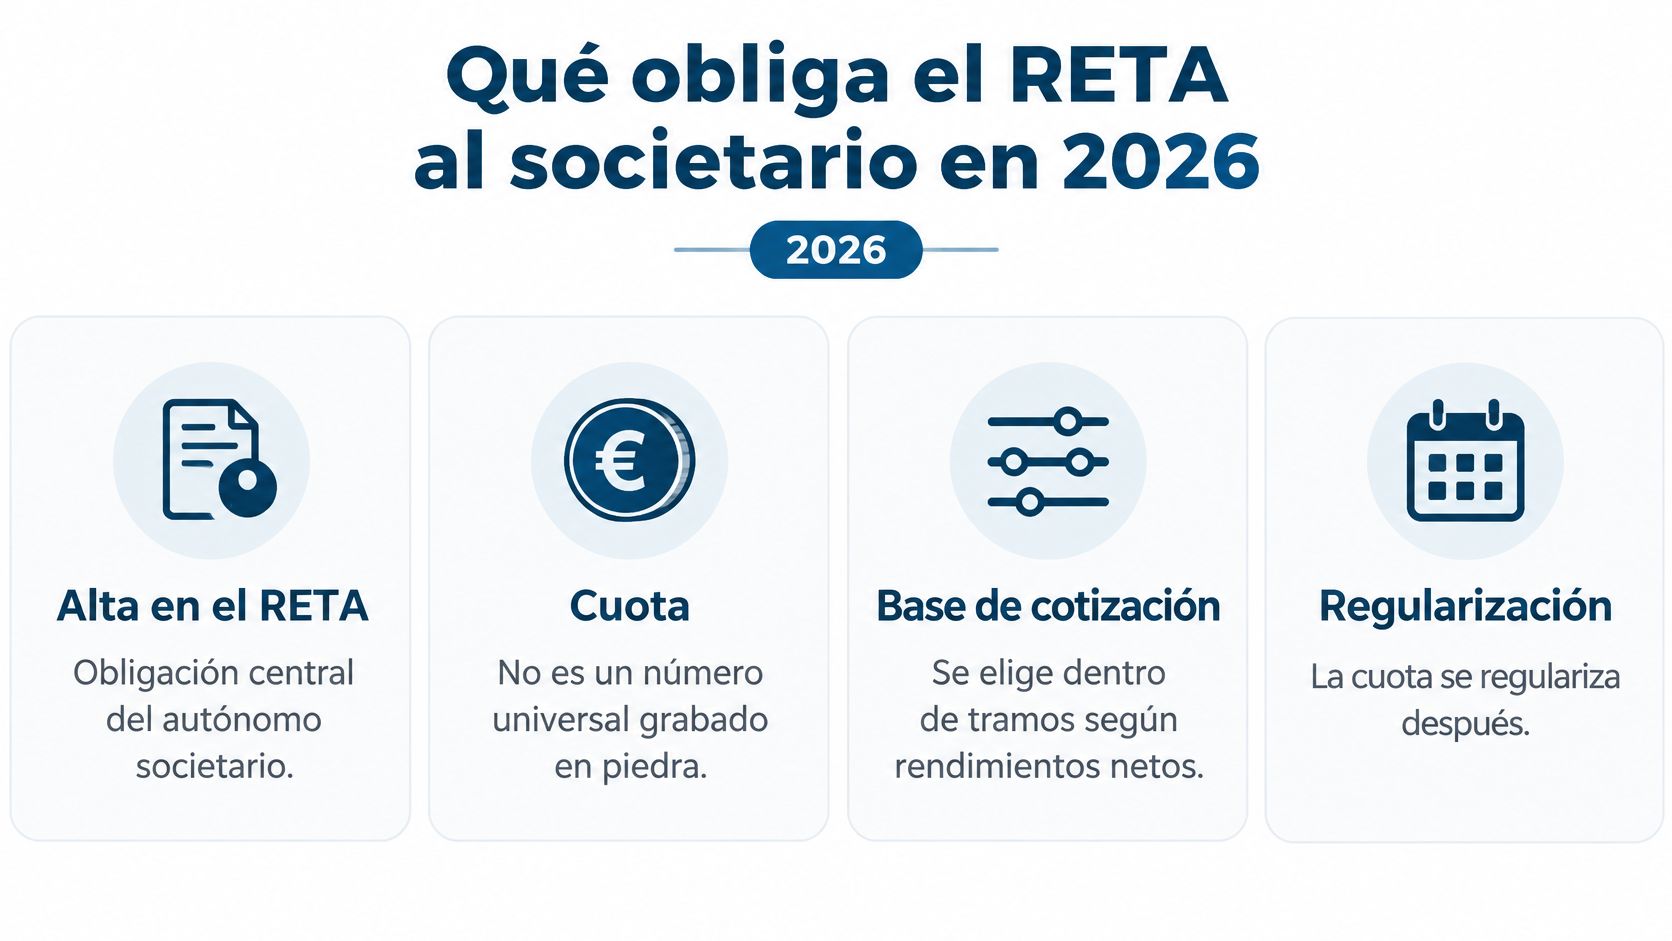
Una base provisional puede dar lugar a ajustes posteriores. Provisional no significa definitiva, aunque el recibo llegue puntualmente y el banco no proteste.
Para organizar el pago, revisa también cómo pagar la cuota de autónomo y mantén identificada la cuenta de domiciliación. Un problema administrativo con el recibo no cambia la obligación de cotizar.
Un calendario para la persona y otro para la sociedad
El socio necesita controlar su alta, la previsión de rendimientos y las comunicaciones sobre regularización. La empresa mantiene, por separado, su contabilidad, sus libros, sus impuestos y sus cuentas anuales.
Conviene incorporar al calendario de gestión:
Inicio de actividad: tramitar el alta personal conforme al comienzo real del trabajo habitual.
Revisión de previsiones: contrastar los rendimientos estimados con la evolución del ejercicio.
Regularización: revisar la notificación y comprobar los datos utilizados.
Obligaciones societarias: mantener al día las retenciones, la documentación y los vencimientos de la SL.
La facturación requiere además comprobar las reglas aplicables al territorio y al negocio, incluidas las de factura electrónica o TicketBAI cuando correspondan. No se trata de activar todas las obligaciones posibles, sino de identificar las tuyas.
Para la tesorería: reserva margen para ajustes de cotización. Gastar todo el saldo disponible porque el recibo provisional es bajo puede salir caro después.
Cómo encajan cuota, nómina y dividendos
La cuenta de la empresa no es una extensión de tu cuenta personal. Para sacar dinero de una SL, necesitas identificar el concepto y documentarlo; la transferencia con concepto varios no es una categoría fiscal especialmente brillante.
El análisis de Taxfactory sobre cotización y remuneración del societario distingue cuota, rendimientos del trabajo y dividendos, y sitúa para 2026 una base mínima de referencia de 1.424,40 euros mensuales, condicionada a haber permanecido al menos 90 días en el RETA durante el año, con posible base provisional inferior y posterior regularización. Es una base de referencia, no una cuota mensual universal.
Cada pago tiene una razón distinta
Concepto | Qué representa | Qué debes comprobar |
|---|---|---|
Cuota del RETA | Cotización personal a la Seguridad Social | Base aplicable, recibos y ajuste posterior |
Nómina o retribución de administrador | Pago por trabajo o por el ejercicio del cargo | Funciones, soporte societario, retenciones y tratamiento fiscal |
Dividendos | Distribución de beneficios a los socios | Beneficio o reservas disponibles, acuerdo de reparto y límites patrimoniales |
El dividendo no sustituye automáticamente a la nómina ni elimina la cuota. Solo puede repartirse con cargo a beneficios o reservas disponibles y respetando los límites patrimoniales de la sociedad.
Tener dinero en el banco tampoco demuestra que exista beneficio distribuible. Parte de ese saldo puede corresponder a impuestos pendientes, anticipos de clientes o financiación que habrá que devolver.
Para resolver el modo de cobro, puedes ampliar los criterios sobre facturar o cobrar por nómina siendo administrador de una SL. La elección debe responder al servicio prestado, no al formato que resulte más cómodo emitir.
La combinación cambia según la persona
El fundador que trabaja diariamente necesita ordenar una remuneración compatible con sus funciones y con la capacidad económica del negocio. Si además se distribuyen beneficios, ese reparto tiene su propia justificación y documentación.
El administrador minoritario debe resolver antes su encuadramiento. No tiene sentido diseñar una combinación de pagos suponiendo que cotiza en el RETA cuando su relación real podría llevarlo al Régimen General asimilado.
El inversor que no trabaja analiza otra cosa: la rentabilidad de su inversión y la posibilidad de repartir beneficios. No necesita inventarse una nómina para cobrar por ser socio.
La comparación económica debe hacerse sobre el ejercicio completo. Incluye la remuneración personal necesaria, las retenciones, la cotización, los impuestos de la sociedad y el dinero que debe quedarse dentro para operar.
Beneficio, caja y dinero disponible para el socio no son sinónimos. Separarlos permite retribuir el trabajo sin dejar a la empresa sin recursos para pagar al equipo o financiar su crecimiento.
Qué dejar atado antes de constituir la SL
Antes de pedir cita en notaría, prepara una ficha por socio. No hace falta una novela jurídica: hacen falta datos concretos y coherentes.
Los datos que deben coincidir
Participación: qué parte del capital tendrá cada persona y qué acuerdos afectan a sus derechos.
Relaciones familiares: quién convive con quién y qué vínculo existe.
Funciones: quién administrará, quién dirigirá y quién prestará otros servicios.
Retribución: qué se pagará por el cargo o por el trabajo y cómo se documentará.
Inicio: cuándo comenzará la actividad habitual y qué altas deben estar coordinadas.
La escritura, los estatutos, el modelo censal y las comunicaciones a la Seguridad Social deben describir una situación compatible. Si cambia el reparto o alguien asume funciones ejecutivas, revisa su encuadramiento antes de tratarlo como un simple cambio de organigrama.
El expediente de constitución
Ordena la denominación, la identidad de los socios y la actividad prevista. Después se coordinan el certificado negativo de denominación, los estatutos, la firma notarial, el Registro Mercantil, el NIF y el certificado digital.
En bcount podemos constituir una SL unipersonal en la que seas el único socio y administrador. Para iniciar el proceso, solo necesitas facilitarnos el nombre de la sociedad, los socios y la actividad; nos ocupamos del resto de la constitución.
Puedes consultar el proceso de constitución de una sociedad limitada para preparar esa documentación. Conserva también poderes, pactos y justificantes de remuneración junto a las altas: resultan útiles durante toda la vida de la empresa, no solo el día de la firma.
Ordenar el control antes de arrancar es posible. El objetivo es que cada socio sepa qué funciones asume, cómo cobra y dónde cotiza, sin decisiones improvisadas al llegar el primer recibo.
Si vas a constituir tu SL, prepara el nombre, los socios y la actividad y solicita una llamada con nuestro equipo para coordinar la constitución y revisar el encuadramiento de quienes trabajarán en ella. Si eliges que bcount gestione tu empresa, la constitución es gratuita. Empieza con las funciones, la retribución y las altas bien definidas, y dedica tu energía a poner el negocio en marcha.
Tú lleva el negocio. De los impuestos y la contabilidad nos ocupamos nosotros.


Comentarios