Cómo elegir: estimacion directa normal o simplificada

Si buscas estimación directa normal o simplificada en cualquier buscador, la respuesta que más se repite es siempre la misma: si facturas menos de 600.000 euros, quédate en la simplificada y no le des más vueltas.
Es un consejo cómodo y, en la mayoría de los casos, acertado. También es un consejo perezoso, porque el umbral solo responde a una pregunta: ¿puedo elegir? No responde a la que de verdad importa: ¿qué modalidad me conviene?
Tres cosas deciden de verdad, y casi nunca salen en la primera página de resultados: tus gastos reales, la carga de documentación y cálculo que puedes sostener, y el candado de tres años que se cierra en cuanto renuncias a la simplificada. De eso va esto, no de repetir el umbral por cuarta vez.
Índice de contenidos
Qué diferencia a la estimación directa normal de la simplificada
La estimación directa es el método general del IRPF para calcular el rendimiento neto de las actividades económicas, y dentro de ella conviven dos modalidades. La normal es el régimen general: te toca cuando no puedes acogerte a la simplificada. La simplificada es una opción condicionada por el límite de facturación y por no haber renunciado a ella. La Agencia Tributaria lo describe justo así en su página sobre el ámbito de aplicación de la modalidad normal, donde la normal aparece como régimen general y la simplificada como alternativa sujeta a requisitos.
Un matiz que se pasa por alto: esto es IRPF, es decir, personas físicas. Si tienes una sociedad limitada, tu impuesto es el de sociedades y este debate no va contigo.
Estimación directa normal y simplificada de un vistazo
Criterio | Estimación directa normal | Estimación directa simplificada |
|---|---|---|
Quién debe aplicarla | Obligatoria si la cifra de negocios conjunta supera 600.000 euros en el año anterior | Opcional si la cifra conjunta no supera 600.000 euros en el año anterior |
Renuncia | No procede, es el régimen general | Voluntaria, con permanencia mínima de tres años |
Amortizaciones | Tablas generales de amortización | Tabla específica de amortización para la modalidad |
Gastos de difícil justificación | Se deducen los gastos justificados, sin porcentaje fijo | Sustituidos por un 5 % del rendimiento neto positivo, con máximo de 2.000 euros al año |
Dos autónomos, mismo sector, distinto destino. Uno factura 40.000 euros al año y no ha renunciado a nada: va en simplificada sin presentar un papel extra. El otro factura 700.000 euros y su cifra conjunta del año anterior supera el umbral: va en normal, con contabilidad completa y amortizaciones por tablas generales. La actividad es idéntica. El régimen, no.
La diferencia real entre ambas no es un porcentaje distinto de tributación, porque no existe. Es cuánto cálculo y cuánto registro exige cada una, y cuánto margen te deja para deducir lo que de verdad gastas. Antes de seguir, identifica tu lado: ¿tu cifra de negocios conjunta del año pasado pasó de 600.000 euros? ¿Has renunciado en algún momento? Con esa respuesta ya sabes si esto es una decisión o una obligación.
Quién puede acogerse a cada modalidad y cuándo cambia
La regla base cabe en una frase: la simplificada es posible si el importe neto de la cifra de negocios del conjunto de tus actividades no supera 600.000 euros en el ejercicio anterior, no tributas por estimación objetiva y no has renunciado. Lo confirman los cuadros de métodos y modalidades de la Agencia Tributaria.
El error más caro es mirar negocio por negocio. El límite se calcula sumando todas tus actividades, no analizando cada una por separado. Si llevas una asesoría y una tienda online, no se examinan como compartimentos estancos: se suman.
Y llega el detalle que rompe planes: si una sola de tus actividades queda sometida a la normal, el rendimiento de todas se determina en normal. No puedes mezclar modalidades dentro del mismo contribuyente, ni siquiera cuando una de las líneas de negocio es pequeña y cumpliría de sobra.
El año de transición es la parte que casi nadie tiene interiorizada. Quien supera el umbral durante un ejercicio sigue en simplificada ese año y pasa a normal desde el 1 de enero del año siguiente, tal como recoge la Agencia Tributaria al explicar la renuncia y la exclusión de la modalidad simplificada. Traducido: el año que rebasas el límite no hay drama inmediato, pero el siguiente empieza con otra contabilidad.
Modalidad aplicable según tu situación
Situación | Modalidad que te corresponde | Cuándo se aplica |
|---|---|---|
Cifra conjunta de 600.000 euros o menos en el ejercicio anterior, sin renuncia | Simplificada | Desde el inicio del ejercicio |
Cifra conjunta superior a 600.000 euros en el ejercicio anterior | Normal | Desde el 1 de enero del ejercicio siguiente al que se supera el límite |
Renuncia a la simplificada con facturación baja | Normal | Durante al menos tres años |
Una actividad sometida a normal y otra que cumple requisitos | Normal para todas las actividades | Todo el rendimiento del contribuyente |
Actividad en estimación objetiva (módulos) | Ninguna de las dos modalidades | Régimen distinto de determinación |
Año en que se supera el umbral | Simplificada todavía | Pasa a normal el año siguiente |
Con ese calendario, la alarma no debe saltar en la declaración, sino mucho antes. Diseña un indicador de proximidad con avisos al 80 %, 90 % y 100 % de 600.000 euros, calculado sobre todas las actividades y con proyección anualizada si el negocio arrancó a mitad de ejercicio. Si empezaste en julio y llevas 350.000 euros facturados, tu proyección anualizada ronda los 700.000 y el aviso debería estar sonando desde septiembre.
El hábito que evita sustos es sencillo: revisa el umbral antes del cierre anual, con los números del año en curso y la previsión del siguiente. Cuando ya estás rellenando la declaración, las decisiones las ha tomado otro por ti.
Libros y registros que exige cada modalidad
Aquí está la diferencia técnica que de verdad separa las dos modalidades, y no es un tipo de gravamen distinto: es la carga de registro y de cálculo del rendimiento neto. La Agencia Tributaria resume las obligaciones en su cuadro de obligaciones contables y registrales, y el contraste es notable.
Qué libros pide cada modalidad
Normal con actividad mercantil: contabilidad ajustada al Código de Comercio y al Plan General de Contabilidad. Nada de atajos.
Normal con actividad no mercantil: libros de ventas e ingresos, de compras y gastos y de bienes de inversión, con registros adicionales para profesionales (ingresos, gastos, bienes de inversión, provisiones de fondos y suplidos).
Simplificada, mercantil o no: la obligación se resume en los tres libros básicos, ventas e ingresos, compras y gastos y bienes de inversión.
La simplificada ahorra cálculo, no rigor. No elimina la trazabilidad documental ni la obligación de clasificar bien cada ingreso, cada gasto y cada activo. Cambia el circuito de validación, no el nivel de captura. Si tu sistema actual depende de carpetas, correos y una hoja de cálculo heroica, empieza por ordenar la contabilidad de autónomo sin errores antes de que el régimen te obligue a hacerlo con prisa.
Regla práctica: mantén el mismo nivel de captura documental en los dos regímenes y cambia solo el circuito de validación. Libro registro simplificado en un caso, contabilidad completa con ajustes y controles de cuadre en el otro.
El indicador que avisa antes de la migración
Hay un KPI que adelanta el problema: el porcentaje de documentos conciliados y correctamente asignados antes de cada liquidación, segmentado por régimen. Si al pasar a normal ese porcentaje cae, o aparecen más asientos manuales y más tiempo de revisión, ya sabes dónde se te está yendo el trimestre.
No es una métrica de adorno. Es la diferencia entre migrar con el trabajo hecho y descubrir en abril que faltaban tres facturas de febrero.
Gastos de difícil justificación y el tope del 5 %
En la simplificada, los gastos de difícil justificación no se deducen uno a uno: se sustituyen por un 5 % del rendimiento neto positivo, con un máximo anual de 2.000 euros, y las amortizaciones se calculan con una tabla específica de la modalidad. La Agencia Tributaria lo detalla al explicar los requisitos y la exclusión de la modalidad simplificada.
Importe del 5 % en la simplificada según el rendimiento
Rendimiento neto positivo | 5 % de difícil justificación | Importe aplicable |
|---|---|---|
Rendimiento neto de 25.000 euros | 1.250 euros | 1.250 euros |
Rendimiento neto de 40.000 euros | 2.000 euros | 2.000 euros |
Rendimiento neto de 80.000 euros | 4.000 euros | 2.000 euros (tope anual) |
Fíjate en el corte: a partir de 40.000 euros de rendimiento neto positivo, la ventaja deja de crecer. Con 80.000 euros, el 5 % teórico serían 4.000, pero solo aplicas 2.000. La simplificada no escala, y eso importa cuando el negocio madura.
Cuándo deja de compensar la simplificada
La pregunta útil no es si estás por debajo de 600.000 euros, sino si el paquete simplificado te deja deducir lo que realmente gastas. Un autónomo con inversiones relevantes, existencias, financiación o una estructura contable compleja necesita comparar mecánicas, no solo comprobar un límite. Si tus gastos reales de justificación difícil superan con holgura ese 5 %, la simplificada puede estar recortando tu deducción efectiva.
Simula antes de decidir, y hazlo con tres escenarios distintos:
Servicios con pocos gastos: el 5 % es dinero gratis y la simplificada gana casi siempre.
Negocio con inversión: compara la tabla específica de amortización con las tablas generales antes de firmar nada.
Actividad con costes recurrentes difíciles de justificar: aquí el tope de 2.000 euros pesa, y conviene poner números reales sobre la mesa.
Y una excepción que se olvida: ese porcentaje no se aplica cuando utilizas la reducción prevista para autónomos económicamente dependientes o con un único cliente no vinculado. Si es tu caso, tu cálculo cambia por completo.
El umbral te dice dónde estás obligado. La previsión de beneficio te dice dónde te conviene estar. Comparar solo la facturación es mirar el marcador sin haber jugado el partido.
Gastos deducibles que sí cuentan en ambos regímenes
Da igual la modalidad: un gasto necesita cuatro cosas para ser deducible. Estar vinculado a la actividad, figurar en la contabilidad o en los libros obligatorios, estar correctamente imputado y estar convenientemente justificado. Lo exige la Agencia Tributaria en sus requisitos para considerar un gasto deducible.
Los casos de uso mixto son donde se libra la batalla real:
Trabajo desde casa: solo deduces la parte afecta a la actividad, con un criterio de afectación que puedas explicar y documentar.
Móvil de uso mixto: la parte profesional debe poder demostrarse, no bastan los buenos deseos.
Vehículo: necesitas un registro de uso que sostenga el porcentaje que imputas.
Suscripciones digitales: deducibles si se usan para la actividad y conservas las facturas.
Comidas: exigen vínculo con la actividad y justificación del motivo.
Gastos pagados antes del alta: solo se imputan si cumplen los requisitos de afectación y se registran en el ejercicio que corresponde.
Y aquí va el aviso que más gente necesita leer: pasar a normal no convierte en deducible un gasto dudoso. La modalidad cambia cómo se calcula el rendimiento, no los requisitos de vinculación y prueba. Tampoco la simplificada te libra del trabajo, porque el 5 % no sustituye la obligación de conservar facturas del resto de gastos.
Antes de incluir cualquier línea, hazte tres preguntas: ¿está vinculado a la actividad?, ¿tengo el justificante?, ¿está registrado en el libro correcto? Si alguna respuesta es no, todavía no es un gasto deducible. Si quieres el detalle caso por caso, esta guía de gastos deducibles para autónomos resuelve las dudas típicas sin rodeos.
Elegir la modalidad según tu tipo de actividad
La teoría está clara. La práctica empieza cuando miras tu negocio concreto y decides si merece la pena mover ficha.
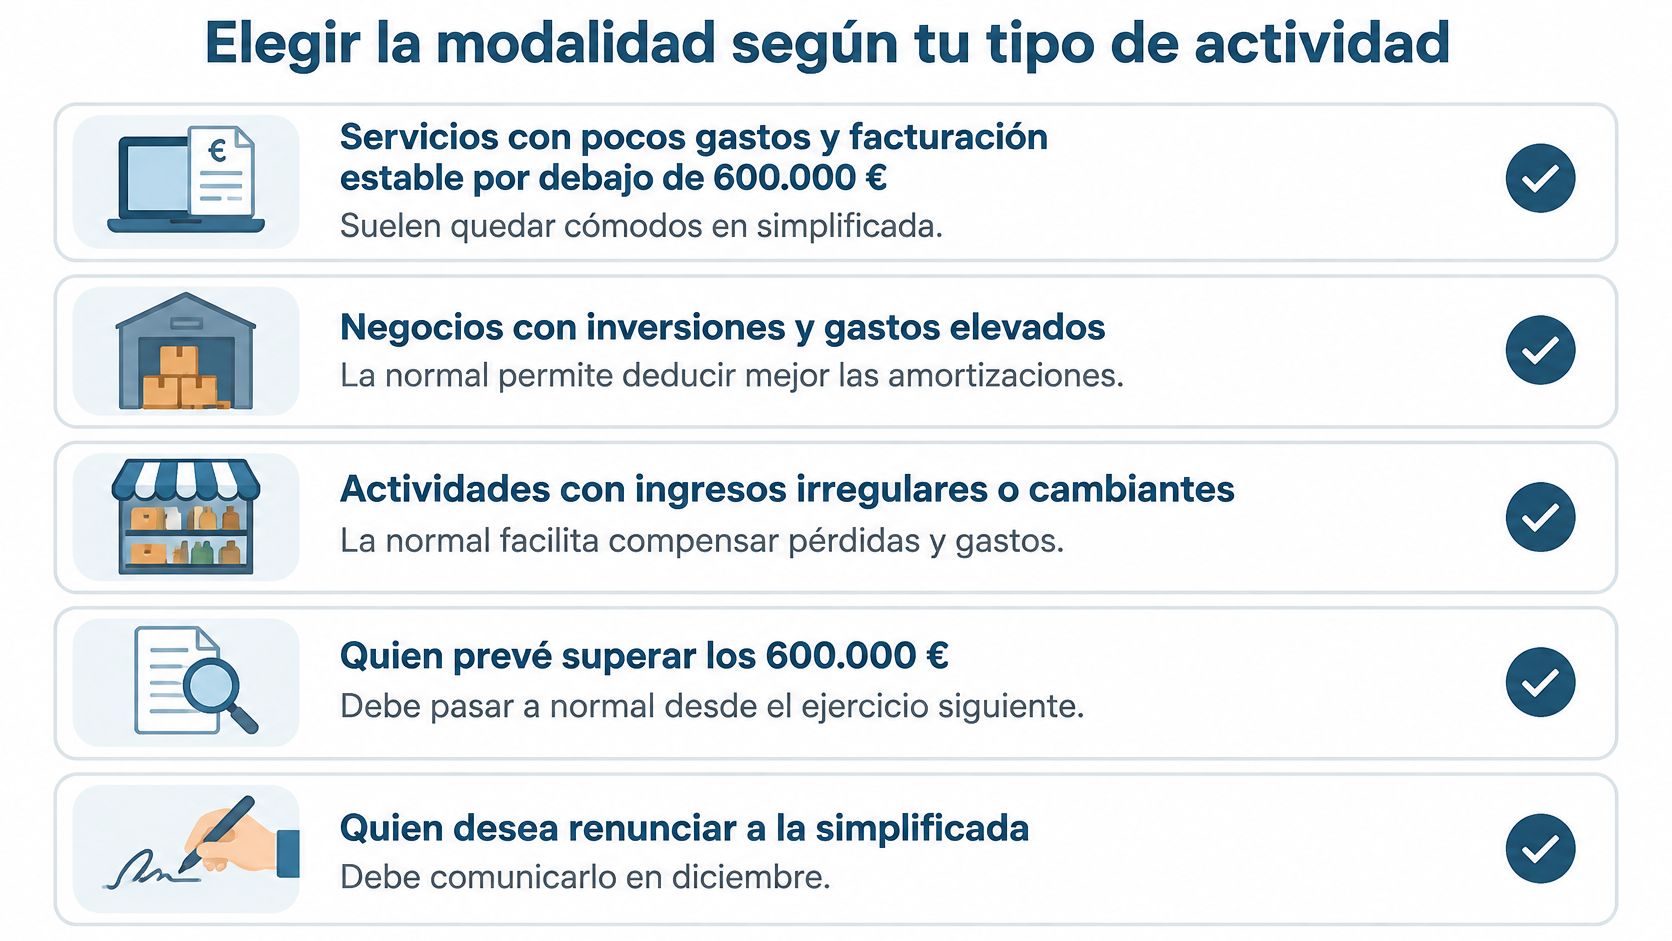
Modalidad recomendada según tu perfil de actividad
Perfil de actividad | Modalidad orientativa | Qué vigilar |
|---|---|---|
Servicios con pocos gastos y facturación estable por debajo de 600.000 euros | Simplificada | Alertas de proximidad al límite al 80, 90 y 100 % |
Negocio con inversiones, existencias o amortizaciones altas | Comparar ambas con datos reales | Tabla de amortización aplicable en cada modalidad |
Actividad con costes recurrentes difíciles de justificar | Simular antes de elegir | Tope de 2.000 euros frente al 5 % del rendimiento |
Crecimiento previsible o varias actividades | Normal si la proyección supera 600.000 euros | Presupuestar el cambio de registros |
Autónomo dependiente con reducción aplicable | Revisar requisitos antes de elegir | Si el 5 % no se aplica en tu caso |
Servicios con pocos gastos. Consultoría, diseño, desarrollo, formación. Facturación estable, gastos moderados y una estructura sencilla. Aquí la simplificada no es solo cómoda, es eficiente: el 5 % entra sin justificar nada y los libros no te comen la semana.
Negocios con inversión. Si compras maquinaria, vehículos o equipos informáticos con frecuencia, la conversación cambia. En normal eliges el método de amortización que mejor encaje con la vida útil real del bien, y eso permite planificar. En simplificada vas con la tabla específica, punto. No es peor por definición, pero sí menos flexible.
Costes recurrentes de justificación difícil. Profesionales que viajan, comen fuera o atienden clientes con frecuencia entran aquí. Si el 5 % se queda corto frente a lo que realmente gastas, la simplificada te está poniendo un techo.
Crecimiento previsible o varias actividades. Cuando la proyección apunta por encima de 600.000 euros, o cuando ya mezclas líneas de negocio, presupuesta el cambio antes de que te lo impongan. Registros completos desde el 1 de enero se preparan en diciembre, no en marzo.
Autónomos dependientes con reducción aplicable. Si tienes un único cliente no vinculado y aplicas la reducción correspondiente, comprueba antes si el 5 % deja de aplicarse en tu caso. Es un detalle que cambia la comparación entera.
Regla práctica: si tu única razón para elegir un régimen es el umbral, todavía no has hecho el cálculo. La vinculación y la justificación de cada gasto son obligatorias en ambos mundos, así que decide con tus gastos reales delante.
Cómo renunciar a la simplificada y cuándo hacerlo
La renuncia se firma en un par de clics y se arrastra durante tres ejercicios completos. La Agencia Tributaria regula la renuncia y exclusión de la modalidad simplificada como un acto voluntario con permanencia mínima, así que la decisión merece más trabajo del que ocupa el formulario.
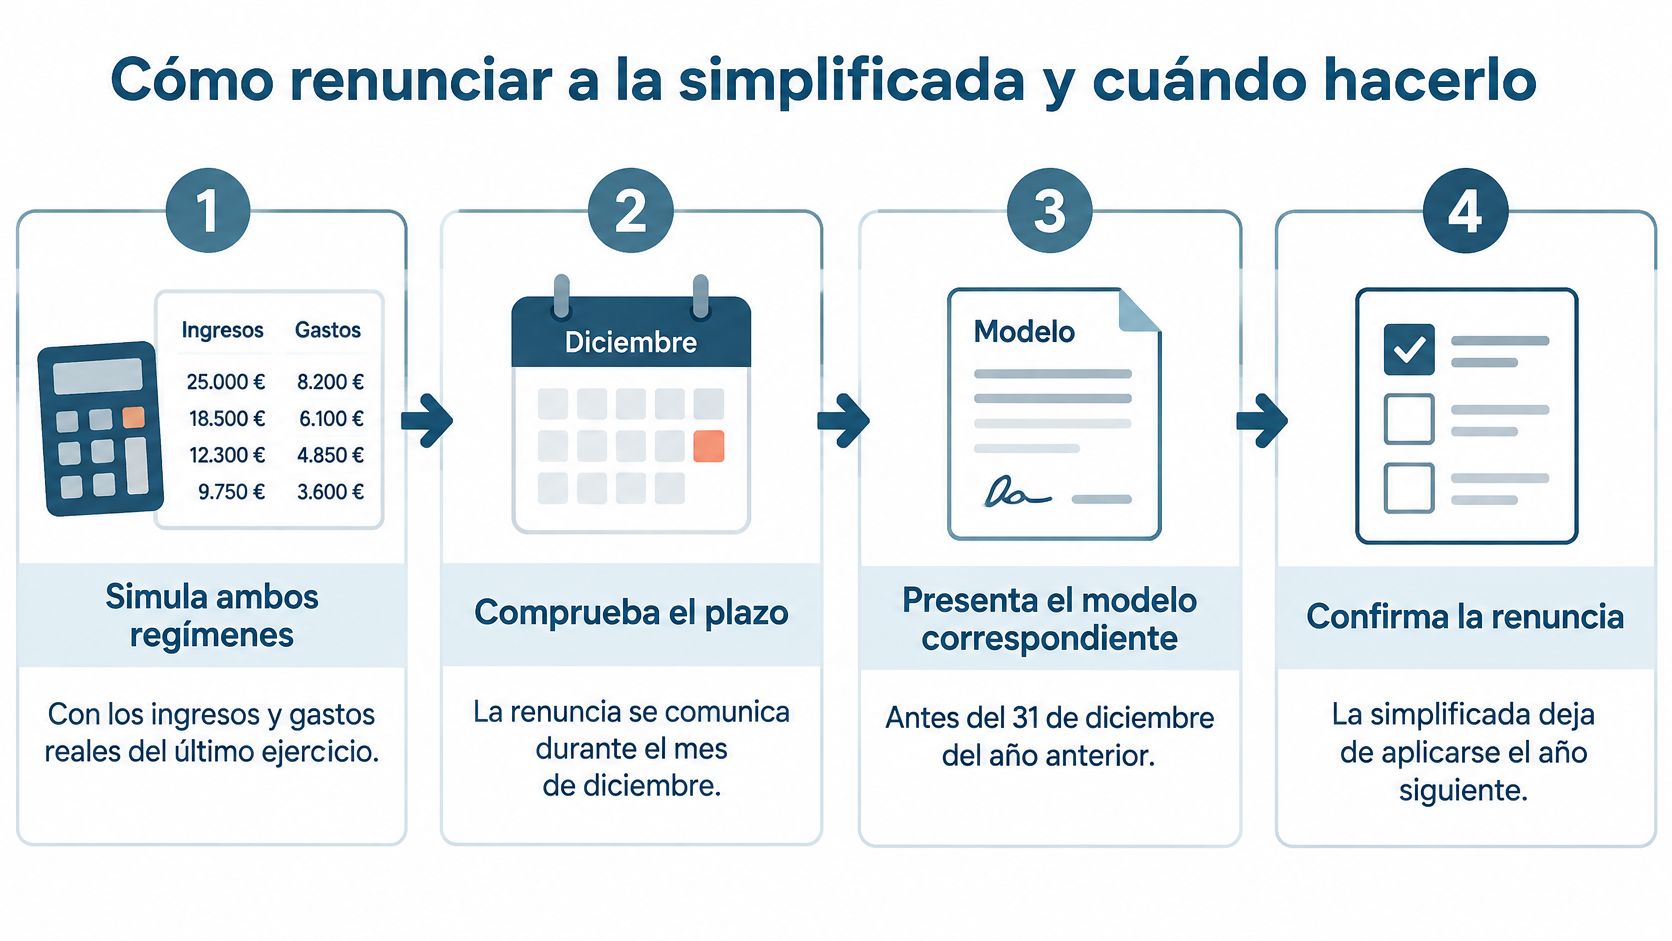
Simula ambos regímenes con tus números reales. Ingresos y gastos del último ejercicio, amortizaciones incluidas. Si la normal no gana con datos cerrados, no hay nada que decidir.
Comprueba el plazo. La renuncia se comunica durante el mes de diciembre anterior al ejercicio en que debe surtir efecto. Si inicias la actividad, se formaliza antes de comenzar a ejercerla.
Formalízala con la declaración censal. La renuncia y su posible revocación se presentan por esta vía. Si el trámite te suena a chino, aquí tienes para qué sirve el modelo 036 explicado sin jerga.
Asume los tres años. Una vez dentro, no hay vuelta atrás por adelantado. Ni porque el negocio cambie, ni porque un año salga malo.
Recuerda la prórroga tácita. Cumplidos los tres ejercicios mínimos, la renuncia se mantiene para los siguientes mientras siga siendo aplicable, salvo que la revoques en plazo.
¿Cuándo compensa dar el paso? Cuando el crecimiento es previsible, cuando acumulas varias actividades que acabarán en normal de todas formas, o cuando un banco o un inversor te va a pedir registros completos. También cuando la flexibilidad en amortizaciones te ahorra más de lo que cuestan los libros completos durante esos tres años.
Renunciar por intuición sale caro. Significa firmar una carga administrativa mayor durante años por una corazonada de una tarde de diciembre.
Confirma tu régimen antes del cierre del ejercicio
Estamos en noviembre de 2026, y diciembre es el mes que lo decide casi todo. Lo que no cierres ahora lo pagarás durante tres ejercicios.
Paso 1. Revisa la cifra conjunta. Suma todas tus actividades del año en curso y proyecta el siguiente. Con la proyección anualizada si empezaste a mitad de año, porque el umbral no entiende de calendarios parciales.
Paso 2. Compara con gastos reales. Pon ambas modalidades una al lado de la otra con los gastos que de verdad has tenido, incluidos amortizaciones y esos costes de justificación complicada. El resultado suele sorprender a quien solo había mirado la facturación.
Paso 3. Actúa según tu caso. Si estás cerca de los 600.000 euros, prepara la transición con registros completos desde el 1 de enero, sin esperar a que el cambio te pille con la contabilidad a medias. Si planeas renunciar a la simplificada, calcula el coste de tres años de permanencia y presenta la declaración censal en plazo. Y si empiezas una actividad, decide antes de iniciarla, porque después el margen desaparece.
Ninguna de estas decisiones arregla el trabajo de fondo: cada deducción sigue necesitando vínculo con la actividad, justificante y registro en el libro correcto. El régimen cambia la mecánica del cálculo, no la exigencia de prueba.
Si quieres contrastar el cálculo con tus cifras reales antes de firmar nada, hablar con un experto mercantil de bcount es gratis y te ahorra el ensayo y error de tres años. Trae tus números, no tus intuiciones, y saldrás con una respuesta concreta.
El límite decide si puedes elegir, y los gastos reales deciden cuál te compensa. Diciembre es el mes para comprobarlo, no abril.
Tú lleva el negocio. De los impuestos y la contabilidad nos ocupamos nosotros.


Comentarios