Gastos deducibles autónomos: qué puedes deducir en 2026

Tienes una carpeta llena de tickets, tres facturas en el correo, la del móvil que usas para todo y la duda de siempre antes del trimestre. ¿Esto me lo puedo deducir o me lo va a tumbar Hacienda? Con los gastos deducibles de autónomos, el nombre del gasto importa menos de lo que crees. Lo decisivo es la prueba que lo sostiene, el porcentaje que aplicas y si puedes explicar su relación con tus ingresos sin ponerte nervioso.
Índice
Qué gastos puede deducir un autónomo en España - La foto rápida por categorías
Las tres condiciones y la prueba que las sostiene - Qué debe probar la factura - Tu carpeta probatoria por tipo de gasto
Gastos mixtos y cuánto se deduce de casa, coche y móvil - La vivienda se reparte por metros, no por horas - Coche y móvil se reparten por uso acreditado
Cuándo son deducibles las comidas de trabajo - Los cuatro filtros en orden
Dónde impacta cada gasto en IRPF e IVA - Dos impuestos, dos respuestas posibles
Ordena tus gastos antes de tu próxima declaración - La rutina de tres pasos
Qué gastos puede deducir un autónomo en España
Piensa en un diseñador autónomo. Paga el alquiler de su estudio, su cuota mensual, un curso de software para entregar mejor sus proyectos y un móvil que usa con clientes, con su familia y para pedir comida. ¿Todo entra? No. Y no porque Hacienda tenga manía a los diseñadores, que a veces lo parece, sino porque cada gasto se juzga por su vínculo con la actividad, no por la cuenta desde la que sale el dinero.
Esa es la regla general que conviene grabarse antes de mirar ninguna lista. Un gasto necesario para obtener ingresos puede reducir tu rendimiento neto en estimación directa si está justificado y registrado. Un gasto personal sigue siendo personal aunque lo pagues con la tarjeta del negocio y lo guardes en una carpeta preciosa. Entre ambos extremos están los gastos mixtos, que son donde casi todo el mundo se lía y donde yo pondría el foco.
La foto rápida por categorías
La tabla siguiente no sustituye tu caso concreto, pero te da el mapa. Léela buscando la condición, no solo el sí o el no, porque ahí está el truco.
Gastos habituales del autónomo y su deducibilidad
Gasto | Deducible | Condición clave | Límite o matiz |
|---|---|---|---|
Cuota de autónomos | Sí | Pagada por la actividad | Deducible en IRPF, sin efecto de IVA |
Alquiler del local afecto a la actividad | Sí | Contrato a nombre del autónomo y factura | Solo si el local se usa para la actividad |
Suministros de la vivienda (luz, agua, gas, internet) | Parcialmente | Vivienda parcialmente afecta a la actividad | 30% de la proporción de metros dedicados al trabajo |
Material, software y herramientas de trabajo | Sí | Vinculados a la actividad y justificados con factura | Según la naturaleza del gasto y su registro |
Formación relacionada con la actividad | Sí | Factura completa y vínculo con los ingresos | Sin límite general, pero debe poder justificarse |
Seguros vinculados a la actividad | Sí | Póliza a nombre del autónomo | Solo la parte relacionada con el negocio |
Manutención del propio autónomo | Parcialmente | Gasto en restauración durante la actividad y pagado con medio electrónico | Límites reglamentarios de dietas; el exceso no se deduce |
Vehículo | Parcialmente | Uso profesional acreditado | Porcentaje según el uso demostrado |
Móvil y telefonía | Parcialmente | Uso mixto con línea a nombre del autónomo | Solo la parte profesional |
Gastos personales sin relación con la actividad | No | Sin vínculo con los ingresos | No deducible aunque se pague desde la cuenta profesional |
Volvamos al diseñador. El alquiler del estudio afecto, con contrato y factura a su nombre, encaja bien. El curso de software también, si puede conectar esa formación con los servicios que vende. El móvil exige reparto, porque una parte es trabajo y otra es vida personal. Y con la cuota ocurre algo parecido en cuanto a la lógica, es un gasto propio de estar dado de alta, como explicamos al detalle en nuestra guía sobre si la cuota de autónomo es deducible.
Si no puedes decir en una frase para qué sirve el gasto en tu negocio, todavía no tienes un gasto deducible. Tienes una sospecha.
Fíjate en que cada fila se decide con tres filtros que se repiten. Primero, vínculo con la actividad. Segundo, prueba documental suficiente. Tercero, registro en tus libros. Las categorías cambian, los porcentajes cambian y el riesgo cambia, pero esos tres filtros no. Cuando los interiorizas, dejas de preguntar si un gasto está en la lista y empiezas a preguntar algo mucho más útil, si podrías defenderlo dentro de un año con los papeles que tienes hoy.
Las tres condiciones y la prueba que las sostiene
Un gasto deducible funciona como una llave con tres cerraduras. Puedes tener dos abiertas y quedarte fuera igual, mirando la puerta con cara de circunstancias. En estimación directa, el manual práctico de IRPF de la Agencia Tributaria sobre requisitos del gasto deducible exige que el gasto esté vinculado a la actividad económica, que esté justificado, preferentemente con factura completa del proveedor, y que figure contabilizado o anotado en los libros y registros obligatorios, todo a la vez.
La primera cerradura es la conexión directa con tus ingresos. Imagina dos cafeteras compradas al mismo proveedor el mismo día. Una va al estudio donde atiendes a clientes y trabajas cada mañana. La otra va a tu cocina. El importe puede ser idéntico y el proveedor también, pero fiscalmente son dos mundos distintos. Pagar la de casa desde la cuenta profesional no la convierte en gasto del negocio por arte de magia contable.
Qué debe probar la factura
La segunda cerradura es la justificación. La factura debe permitir identificar quién presta el servicio, qué se ha adquirido, la fecha y el importe. Si falta tu identificación o el documento no deja claro qué compraste, la prueba cojea. Un ticket simplificado puede servir como rastro de una compra pequeña, pero cuando necesitas factura completa para sostener la deducción, ese papelito se queda corto. Pide la factura en el momento. Pedirla meses después suele ser una pequeña aventura administrativa que nadie disfruta.
La tercera cerradura parece aburrida y es la que más se olvida. El gasto debe estar anotado en tus libros, imputado al periodo que corresponde y conservado durante el plazo de prescripción para poder demostrar la realidad de la operación si llega una comprobación. El manual de cumplimentación del IRPF de la Agencia Tributaria insiste en esa misma idea, el gasto debe estar vinculado, registrado, imputado de forma adecuada y convenientemente justificado.
Tu carpeta probatoria por tipo de gasto
Tener factura no basta si no hay vínculo. Y tener vínculo no basta si no puedes probarlo. Por eso yo trabajaría con una carpeta probatoria sencilla por categoría, sin convertirte en archivero profesional.
Documentación que debe sostener cada tipo de gasto
Tipo de gasto | Documento exigible | Prueba adicional | Riesgo en comprobación |
|---|---|---|---|
Material y software | Factura completa con NIF y desglose de IVA | Pago trazable y anotación en el libro | Bajo |
Suministros de la vivienda | Facturas a nombre del autónomo | Plano o medición de la superficie afecta | Alto |
Manutención | Ticket o factura del establecimiento | Pago electrónico y justificación del desplazamiento | Medio |
Vehículo | Factura y documentación del vehículo | Registro de kilómetros profesionales | Alto |
Móvil | Factura a nombre del autónomo | Justificación del porcentaje de uso profesional | Medio |
Formación | Factura completa | Vínculo con la actividad | Bajo |
La lectura práctica es clara. Cuanto más mixto es el gasto, más prueba adicional necesitas. Un curso de tu sector se defiende casi solo con factura y programa. La luz de casa, en cambio, necesita medición, criterio de reparto y constancia. Ahí es donde se ganan o se pierden las comprobaciones, no en el importe.
Gastos mixtos y cuánto se deduce de casa, coche y móvil
Los gastos mixtos son el campo de minas amable del autónomo. La factura es una sola, pero el uso es doble. Entras en internet para enviar una propuesta y acabas viendo un vídeo de recetas. El coche te lleva a un cliente y el sábado a la compra. Nada raro. El problema empieza cuando trasladas el 100% a la declaración porque, bueno, también trabajas con eso.
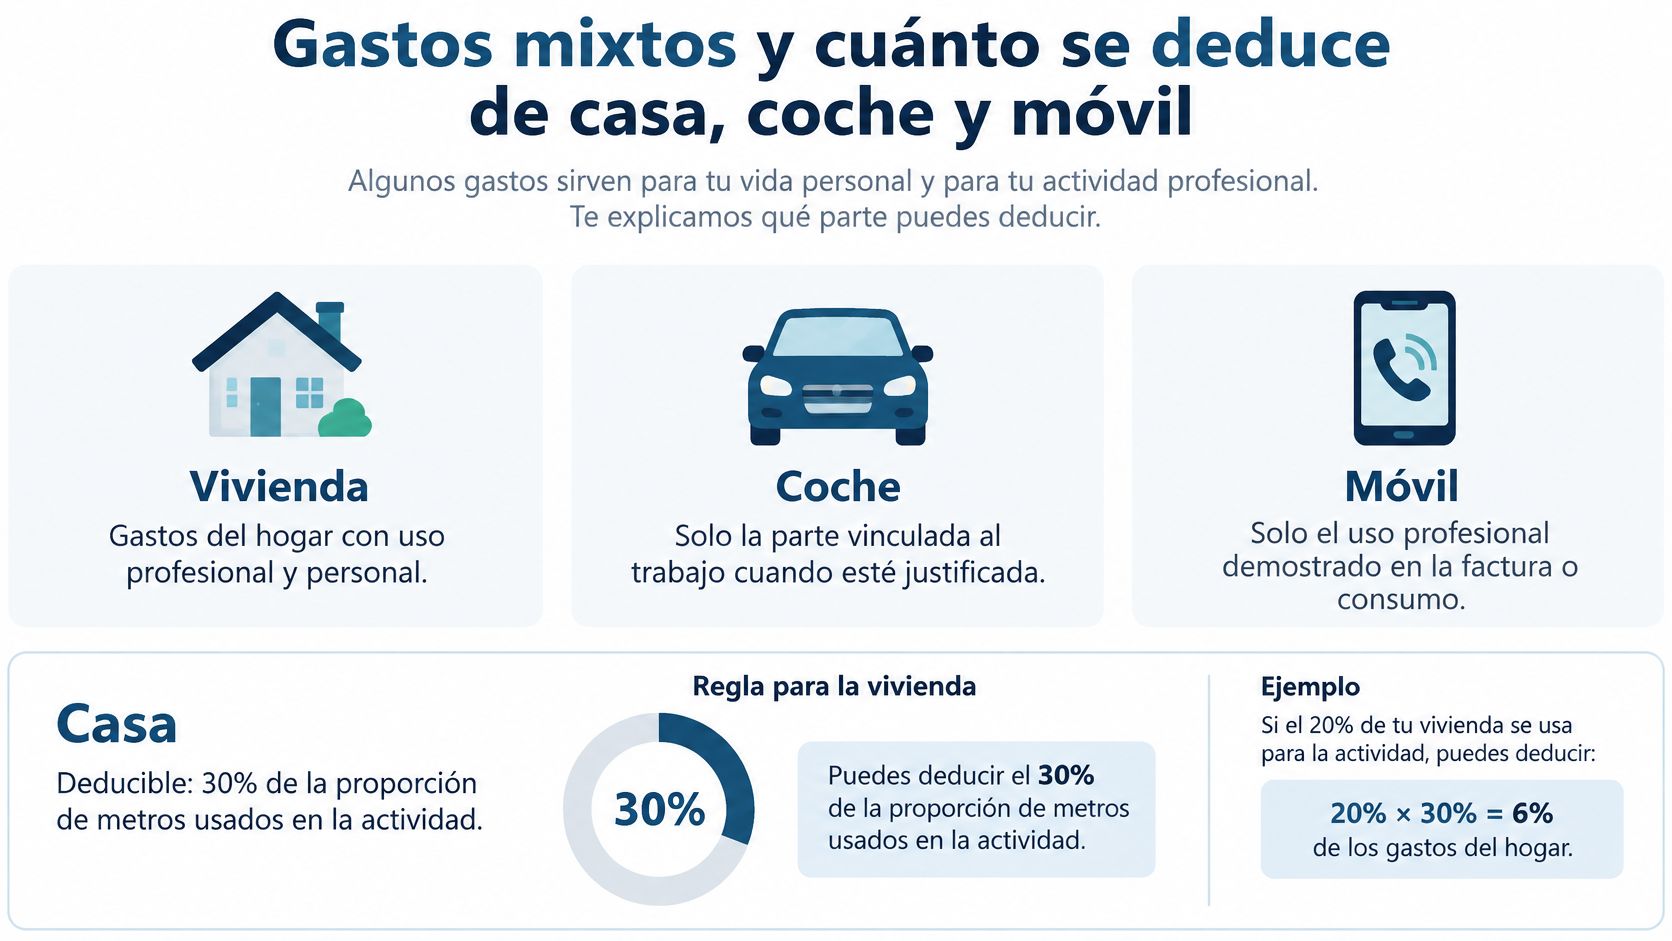
Esta infografía resume el reparto que debes tener claro antes de anotar nada.
La vivienda se reparte por metros, no por horas
Para agua, gas, electricidad, telefonía e internet de la vivienda habitual, la página de novedades de la Ley 6/2017 de la Agencia Tributaria recoge que la deducción ordinaria aplica el 30% a la proporción de metros cuadrados destinados a la actividad respecto de la superficie total. Con 5.000 euros anuales de suministros y un despacho que ocupa el 40% de la vivienda, el porcentaje deducible es el 12%, porque 30% por 40% da 12%, y el importe deducible es de 600 euros.
Subraya lo de metros. No cuenta que pases diez horas en el despacho ni que el salón sea enorme y apenas lo uses. La regla general habla de superficie afecta. Por eso conviene guardar una medición sencilla, un plano o cualquier evidencia razonable de qué parte de la casa destinaste al trabajo. Si además alquilas, cruza esta lógica con lo que explicamos sobre la deducción del alquiler para autónomos antes de mezclar conceptos.
Suministros de la vivienda deducibles según la superficie afecta
Superficie afecta a la actividad | Porcentaje deducible | Importe deducible sobre 5.000 € |
|---|---|---|
10% | 3% | 150 € |
25% | 7,5% | 375 € |
40% | 12% | 600 € |
60% | 18% | 900 € |
¿Puede probarse un porcentaje distinto al que sale de la regla general? Sí, pero la palabra clave es probarse. Necesitarías evidencias que sostengan ese otro reparto de forma consistente. Sin ellas, yo no me pondría creativa. La fórmula estándar es menos generosa, pero es defendible, y en fiscalidad defendible suele ganar a ingenioso.
Coche y móvil se reparten por uso acreditado
Con el vehículo, el criterio útil es un registro de kilómetros profesionales. Anota fecha, destino, cliente o motivo y kilometraje. No hace falta una novela, hace falta constancia. Ese registro convierte una afirmación, lo uso mucho para trabajar, en un porcentaje con patas.
Con el móvil funciona una lógica parecida. La línea debe estar a tu nombre y necesitas justificar la parte profesional. Guardar facturas completas y revisar el consumo te ayuda a sostener un porcentaje razonable. Si todo tu negocio pasa por llamadas a clientes, podrás documentarlo mejor que si el móvil profesional recibe dos llamadas al mes. La honestidad aritmética aquí no es un detalle moral, es tu mejor defensa.
Cuándo son deducibles las comidas de trabajo
Comes en un restaurante entre dos visitas a clientes, pagas, guardas el ticket en la cartera con buena intención y te preguntas si eso deduce. Puede que sí. También puede que ese ticket acabe siendo solo un recuerdo de un menú correcto. Todo depende de cuatro filtros que se aplican en orden.
La página de la Agencia Tributaria sobre gastos de manutención del contribuyente exige que el gasto sea del propio contribuyente, que se produzca durante el desarrollo de la actividad económica y que se realice en establecimientos de restauración u hostelería. Además, el pago debe hacerse por medio electrónico. Y hay un tope, el importe no puede superar los límites del artículo 9.A.3.a) del Reglamento del IRPF para dietas y asignaciones de manutención de trabajadores. El exceso queda fuera.
Los cuatro filtros en orden
Pasa cada ticket por estas preguntas antes de anotarlo. Si una respuesta es no, para ahí.
Estaba trabajando. El gasto es tuyo y ocurre durante tu actividad, no es una comida personal con buena narrativa.
El local es de hostelería. Debe ser un establecimiento de restauración u hostelería, no la compra del supermercado para llenar la despensa de casa.
Pagué con medio electrónico. Tarjeta u otro medio electrónico sí. Efectivo no, aunque tengas factura y el camarero te conozca por tu nombre.
Estoy dentro del tope. Solo entra el importe hasta el límite reglamentario aplicable. Lo que se pasa, se queda fuera sin discusión.
El fallo más tonto, y por eso el que más rabia da, es el del efectivo. Imagina una comida impecable en cuanto a motivo, lugar e importe, pagada con billetes porque era lo rápido. Esa comida no supera el filtro del pago. No es que Hacienda dude de que comieras. Es que la norma exige una traza electrónica y tú no la tienes.
Regla de bolsillo. Si pagaste la comida en efectivo, no sigas haciendo cuentas. Ese ticket no va a deducir por manutención.
Distingue también el escenario. Comer fuera en una jornada de trabajo con desplazamiento puede encajar si cumples los cuatro filtros. Comprar comida para casa porque trabajas desde el salón no encaja, aunque ese día facturaras muchísimo. La actividad justifica el contexto, no convierte tu nevera en un gasto profesional.
Dónde impacta cada gasto en IRPF e IVA
Aquí suele aparecer el segundo gran lío. Un mismo gasto puede reducir tu rendimiento en IRPF y, además, permitirte recuperar el IVA soportado si tu actividad tiene derecho a deducir. Pero no siempre ocurren las dos cosas, ni en la misma proporción. Pensar que lo deducible en un impuesto lo es automáticamente en el otro es una forma elegante de meter la pata.
Antes de entrar en la comparativa, esta imagen refleja bien el momento real de revisión, papeles sobre la mesa y calculadora en mano.
Dos impuestos, dos respuestas posibles
Efecto de cada gasto en IRPF e IVA
Gasto | Efecto en IRPF | Efecto en IVA |
|---|---|---|
Material de oficina | Deducible al 100% si está vinculado a la actividad | Recuperable si la actividad tiene derecho a deducir |
Suministros de la vivienda | Solo la parte afecta, con el 30% sobre la proporción | Recuperable en la misma proporción de uso |
Vehículo | Solo el uso profesional acreditado | Regla general del 50% de IVA recuperable |
Manutención en restauración | Parcial, con límites reglamentarios | Por norma general, no recuperable |
Móvil | Solo la parte profesional | Recuperable en proporción al uso profesional |
Lee la tabla fila a fila y verás el patrón. El material de oficina vinculado a la actividad es el caso limpio, deduce en IRPF y su IVA puede recuperarse si tu actividad da derecho a ello. La manutención es el caso contrario en IVA, por norma general no lo recuperas aunque una parte entre en IRPF. El vehículo tiene su propia regla general en IVA y, en IRPF, vuelve a mandar el uso acreditado. Si quieres refrescar la mecánica de cuotas, tienes el detalle en nuestra explicación sobre IVA soportado e IVA repercutido.
Este vídeo te ayuda a visualizar cómo se conectan ambas declaraciones antes de cerrar el trimestre.
En la declaración de IRPF no todo encaja en una rúbrica evidente. El manual práctico de IRPF de la Agencia Tributaria sobre gastos fiscalmente deducibles indica que los gastos sin categoría específica se consignan en “Otros conceptos fiscalmente deducibles (excepto provisiones)”, sin que eso elimine los requisitos materiales del gasto. La casilla de otros conceptos no es un cajón mágico. Es solo el sitio donde colocas lo que ya cumple.
En la práctica, las cifras se trasladan al modelo 130 de pagos fraccionados. Cuadra cada trimestre tus categorías con los libros antes de presentarlo, separando compras, suministros, gastos del titular y otros conceptos. Quince minutos de revisión trimestral valen más que una tarde de pánico en enero.
Errores frecuentes que hacen rechazar un gasto
Casi ningún gasto se rechaza por un complot. Se rechaza por fallos pequeños, repetidos y muy evitables. Estos son los que yo revisaría con lupa antes de dar nada por bueno.
Factura a nombre de otra persona. Si el documento no lleva tu nombre y tu NIF como autónomo, empiezas la defensa perdiendo.
Factura sin vínculo. Una compra personal pagada desde la cuenta profesional, con factura perfecta, sigue sin tener relación con tus ingresos.
Porcentaje inventado en un gasto mixto. Aplicar una proporción sin medición de superficie, sin registro de kilómetros y sin justificar el uso del móvil es pedir que te la discutan.
Comida pagada en efectivo. Da igual que el motivo sea intachable. Sin pago electrónico, la manutención no pasa.
Ticket simplificado cuando hace falta factura completa. El ticket prueba que algo se pagó. No siempre acredita quién es el destinatario ni el detalle que necesitas.
Categoría equivocada en el libro. Anotar suministros como material de oficina parece inofensivo hasta que intentas reconstruir el trimestre y nada cuadra.
Documentos tirados demasiado pronto. Si no conservas la documentación durante el plazo de prescripción, tu memoria tendrá que hacer el trabajo de la factura. Mala idea.
Fíjate en que el remedio es idéntico en los siete casos. Revisar antes de anotar, no después de recibir un requerimiento. En el momento de registrar el gasto tienes la factura delante, recuerdas el motivo y puedes pedir una corrección al proveedor sin drama. Meses después tienes un PDF borroso, un recuerdo vago y muchas menos opciones.
Si no puedes explicar en una frase por qué el gasto es de la actividad y qué documento lo prueba, no lo deduzcas todavía.
Esa frase incómoda te ahorra dinero. No se trata de deducir poco por miedo, se trata de deducir bien lo que te corresponde. El autónomo que registra con criterio duerme mejor que el que mete todo en la misma carpeta cruzando los dedos.
Ordena tus gastos antes de tu próxima declaración
No necesitas un sistema complicado. Necesitas una rutina corta que repitas sin pensar demasiado, como cerrar la puerta al salir. Tres pasos, siempre en el mismo orden, te dejan cada gasto listo para el pago fraccionado y para una posible comprobación.
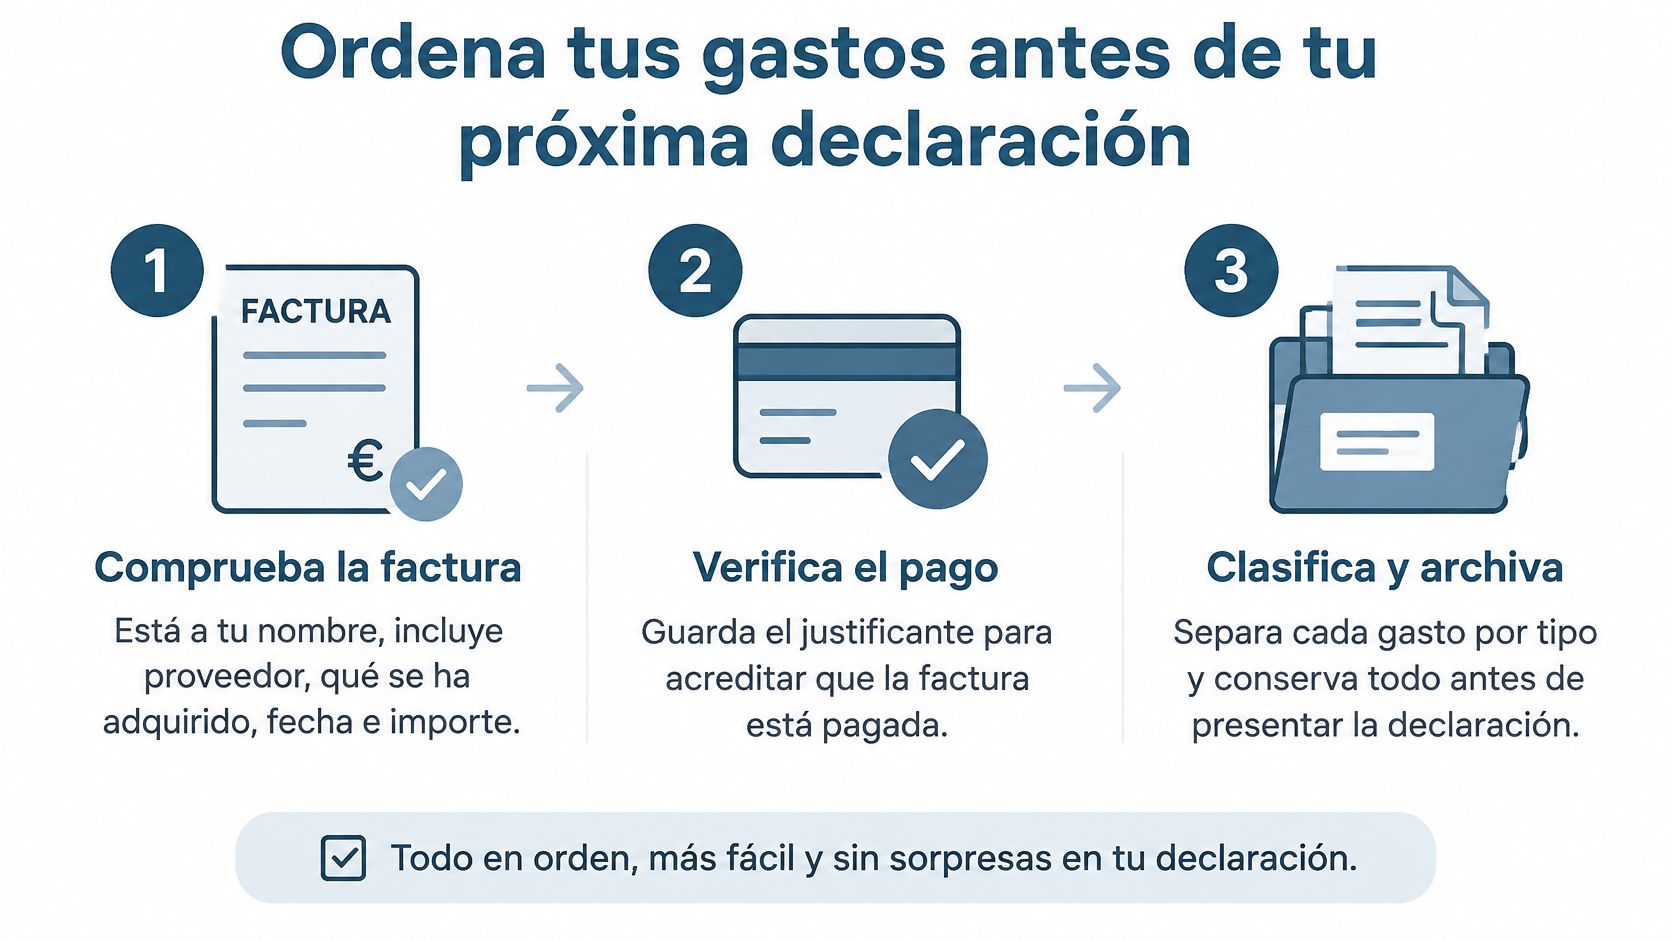
Esta infografía convierte esa rutina en una lista visual que puedes seguir en minutos.
La rutina de tres pasos
Comprueba la factura al recibirla. Revisa que está a tu nombre y que incluye proveedor, qué se ha adquirido, fecha e importe. Confirma también que el pago es trazable.
Clasifica y prorratea en el momento. Asigna una categoría a cada documento. En gastos mixtos anota el porcentaje junto a su justificación, la medición de la superficie, el registro de kilómetros o el uso de la línea del móvil.
Revisa el trimestre antes de presentar. Cuadra categorías, importes y libros antes del pago fraccionado. Si la factura nació en un sistema digital, conserva el archivo original y no solo una captura de pantalla.
Aquí la tecnología ayuda mucho, sin hacer magia. En bcount usamos OCR, inteligencia artificial y automatización fiscal para procesar la contabilidad, estamos adaptados a la factura electrónica y a TicketBAI en cualquier región de España, y en los impuestos trimestrales te recordamos los vencimientos, te ayudamos a registrar gastos y presentamos todo en tu nombre. Aun así, el criterio fiscal final sigue siendo tuyo o de tu asesor. Ningún software sabe si aquella comida fue de trabajo. Tú sí.
Un último ejercicio útil, y un poco canalla. Revisa tus tres últimos gastos mixtos y comprueba si tienes la prueba que los sostiene. Hazlo con la misma seriedad con la que revisarías cómo calcular tu tasa de conversión si dependiera de ello tu próxima campaña, porque en ambos casos un porcentaje sin base te lleva a decisiones malas. Si en alguno te falta medición, registro o justificante de pago, corrígelo hoy. Es más barato que explicarlo mañana.
Capitán, tu próxima misión es sencilla. Abre tu carpeta de gastos, elige esos tres gastos mixtos y deja cada uno con factura, pago trazable y porcentaje justificado. Si quieres que esa revisión trimestral ocurra en segundo plano, con documentos clasificados y vencimientos controlados desde un único Centro de Mando, súbete a bcount y deja que la burocracia despegue sin ti mientras tú te dedicas a hacer crecer tu empresa.
En bcount clasificamos tus gastos con OCR y automatización fiscal y te recordamos los vencimientos trimestrales, para que cada deducción llegue con factura, pago trazable y porcentaje justificado.
Tú lleva el negocio. De los gastos deducibles nos ocupamos nosotros.


Comentarios