Factura electronica normativa: qué exige la ley en 2026

No existe una única obligación de factura electrónica que se aplique por igual a todos los negocios españoles. Lo que te toca cumplir hoy depende de tres variables: el tipo de operación, tu volumen de operaciones y el territorio donde facturas; la ley ya exige que el destinatario pueda acceder a la factura electrónica durante un mínimo de 4 años, y el SII entra en escena a partir de los 6 millones de euros de volumen de operaciones.
Ahora la pregunta incómoda: ¿por qué casi todo lo que se publica sobre factura electrónica normativa te habla como si hubiera que activar una sola casilla y listo? Porque se mezclan tres capas distintas en el mismo saco, y cada una responde a una norma, a una administración y a un calendario diferente.
Esas tres capas son los registros de facturación que genera tu software (VERI*FACTU), los libros de IVA que se remiten por el SII y la factura electrónica B2B entre empresas y profesionales. Un autónomo puede estar afectado por una y no por las otras. Una pyme puede tener las tres encima de la mesa a la vez. Y quien asesora a ambos no puede aplicarles el mismo discurso.
La pregunta correcta: no es cuándo entra en vigor "la factura electrónica", sino cuál de las tres capas te obliga a ti, en qué operaciones concretas y desde qué territorio.
Con eso claro, veamos la foto completa. Primero la tabla, después tres casos para que te ubiques y, al final, cada capa por separado.
Índice
Qué obligación te aplica hoy según tu caso - Las cinco obligaciones que conviven hoy - Tres casos para ubicarte - Los criterios que deciden tu caso
Formatos y requisitos técnicos que debe cumplir tu software - Lo que la norma mide en segundos
Factura electrónica B2B y el papel de las plataformas - La cronología en cuatro tramos - Qué puedes preparar desde ya
Conservación, acceso y validez de tus facturas - Tres condiciones para que la factura valga
Qué obligación te aplica hoy según tu caso
¿Qué capa te afecta ahora: los registros de facturación, los libros de IVA o la factura electrónica entre empresas? La respuesta depende del territorio, del volumen de operaciones y de quién recibe la factura. La Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas amplió la obligación de expedir y remitir facturas electrónicas a las relaciones comerciales entre empresarios y profesionales. También establece que el destinatario debe poder acceder a las facturas electrónicas durante un mínimo de 4 años.
La publicación de la ley no activó por sí sola todas las obligaciones. Su aplicación requiere desarrollo reglamentario, por lo que conviene distinguir lo que ya está vigente de lo que depende de ese calendario.
Las cinco obligaciones que conviven hoy
Obligación | Quién la cumple | Qué envía o exige | Estado y referencia |
|---|---|---|---|
Factura electrónica B2B (Ley 18/2022) | Empresarios y profesionales en operaciones entre empresas | Factura electrónica con datos de pago y estados | Aplicación pendiente del desarrollo reglamentario |
VERI*FACTU | Empresas y autónomos sujetos a las reglas de los sistemas informáticos de facturación | Registros de facturación | Consulta el calendario aplicable en la AEAT |
TicketBAI | Autónomos y empresas sujetas a la normativa foral de Bizkaia, Gipuzkoa y Álava | Registros de facturación según el sistema foral correspondiente | Vigente, con requisitos propios en cada territorio |
SII (Suministro Inmediato de Información) | Empresas incluidas en el SII, entre ellas las que superan los 6 millones de euros de volumen de operaciones | Libros registro de IVA de facturas emitidas y recibidas, con remisión en cuatro días naturales | Vigente; consulta el umbral y los plazos en la AEAT |
Factura electrónica a administraciones públicas (B2G) | Proveedores de las administraciones públicas sujetos a esta obligación | Factura en formato FacturaE | Vigente desde 2015 según la Ley 25/2013 |
Tres casos para ubicarte
Un autónomo de Bilbao que factura a una clínica de su ciudad y a una agencia de Madrid debe atender a las reglas forales que le correspondan en Bizkaia. Para entender cómo funciona ese sistema, consulta esta guía sobre qué es TicketBAI. Para sus demás operaciones, debe revisar qué requisitos de facturación se aplican según su situación.
Una pyme de Madrid con 8 millones de euros de volumen de operaciones supera el umbral indicado para el SII. Por tanto, debe remitir sus libros de IVA de facturas emitidas y recibidas en cuatro días naturales. La futura obligación B2B dependerá del calendario que establezca el desarrollo reglamentario.
Un consultor de Sevilla que factura a particulares y a empresas debe distinguir el tipo de destinatario: la futura factura electrónica B2B afectará a las operaciones con clientes empresa, no a las facturas emitidas a particulares. Por separado, debe cumplir las reglas aplicables a los registros de su software.
Los criterios que deciden tu caso
Territorio fiscal: Bizkaia, Gipuzkoa y Álava tienen sistemas forales propios; en el resto del Estado se aplica la normativa común.
Volumen de operaciones: el umbral de 6 millones de euros está relacionado con el SII, no con la futura factura electrónica B2B.
Tipo de cliente: las operaciones con una administración pública, otra empresa o un particular pueden estar sujetas a obligaciones distintas.
Antes de cambiar de software o fijar un calendario interno, comprueba las obligaciones vigentes en el BOE, la AEAT o la hacienda foral que corresponda.
VERI*FACTU no es enviar tus facturas a Hacienda
Es la confusión más cara del sector: creer que VERIFACTU significa mandar a Hacienda una copia de cada factura que emites. No funciona así. La propia AEAT aclara en el seminario técnico sobre VERI*FACTU que el reglamento de sistemas informáticos de facturación no regula por sí mismo la factura electrónica ni obliga a remitir a Hacienda las facturas enteras: lo que exige es generar registros de facturación con garantías de integridad, trazabilidad e inalterabilidad. En la modalidad VERIFACTU esos registros se remiten a la AEAT, pero no se envía necesariamente el documento completo de cada factura.
Piensa en el libro de entradas y salidas de toda la vida. La Administración quiere un registro fiable de lo que pasa, no que cada folio salga volando de tu oficina.
Además, el alcance es más amplio de lo que parece: incluye facturas completas y simplificadas, con operaciones B2B, B2C y B2G. La futura factura electrónica entre empresas responde a otra norma distinta y persigue también controlar los plazos de pago. Son capas diferentes del mismo edificio.
Un ejemplo que se ve cada mañana. Un bar emite una factura simplificada de 40 euros por dos cafés y una tostada. El cliente se va sin recibir nada por correo, y aun así el sistema genera su registro con todos los requisitos. Eso es lo que se remite, no el ticket escaneado.
Regla práctica: antes de elegir software, comprueba que genera registros VERI*FACTU y que la factura B2B futura aparece en su hoja de ruta. Son dos casillas, no una.
Quedan preguntas que casi nadie responde: qué debe conservar la empresa, qué información verá el cliente, cuándo se usará el QR y qué ocurre si una factura electrónica sustituye ese QR por su contenido codificado. Los autónomos y las microempresas son quienes más ganan con esta distinción, porque evitan comprar una solución creyendo que están cubriendo dos obligaciones cuando solo cubren una.
Formatos y requisitos técnicos que debe cumplir tu software
Antes de mirar tu programa, conviene saber qué es cada formato. Estos son los que te vas a encontrar en una conversación real con un proveedor.
Formato | Uso habitual | Qué debes saber |
|---|---|---|
FacturaE | Facturas a administraciones públicas y formato oficial español | XML oficial para facturas a la Administración; consultar la versión vigente |
UBL 2.1 | Intercambio XML entre empresas en Europa | Sintaxis compatible con el modelo semántico europeo EN 16931 |
CII (Cross Industry Invoice) | Alternativa XML para la factura B2B | Sintaxis admitida en el modelo español de factura B2B |
EDIFACT | Intercambio automatizado entre sistemas de grandes empresas | Más antiguo y menos frecuente en pymes y autónomos |
PDF sin estructura | Envío por correo electrónico o portal | No cumple el formato estructurado previsto para la factura B2B |
Lo que la norma mide en segundos
La Orden HAC/1177/2024 fija requisitos que se comprueban con reloj en mano. Cada registro de facturación debe incluir la fecha y hora exactas de generación junto con el huso horario utilizado, y admite un margen máximo de error de 1 minuto. En los sistemas VERI*FACTU, la norma prevé un mecanismo de control del flujo de envíos cuyo intervalo inicial de espera es de 60 segundos, además de límites sobre el número máximo de registros incluidos en cada remisión.
La transmisión también tiene su propia gramática. Los registros se envían mediante mensajes XML codificados en UTF-8, con datos como el NIF del presentador, una marca temporal de la presentación y la información de alta o baja del registro, según el servicio web de remisión de la AEAT. El control del flujo se gestiona con dos parámetros, número de registros y tiempo transcurrido en minutos, que arrancan con valores iniciales de 1 y 0.
Y está la parte visible. Las facturas incorporan un código QR con determinados datos y, cuando la factura es electrónica, ese QR puede sustituirse por el contenido que representa; los sistemas configurados como VERI*FACTU deben incluir además una mención expresa de la modalidad. La AEAT indicó inicialmente que los sistemas adaptados debían estar operativos antes del 1 de julio de 2024, aunque después comunicó nuevos calendarios vinculados a la aprobación de la normativa técnica, tal como recoge el documento de novedades de la AEAT.
Todo esto se apoya en la Ley 11/2021, de medidas de prevención y lucha contra el fraude fiscal, que impulsó sistemas capaces de impedir alteraciones o eliminaciones no justificadas de facturas. Si quieres comprobar qué datos debe llevar el documento antes de preocuparte por el XML, repasa las partes de una factura.
La pauta es sencilla: tu solución tiene que controlar el contenido de la factura y también el comportamiento técnico del sistema que la genera, la conserva y la comunica.
Factura electrónica B2B y el papel de las plataformas
Cuando la obligación entre empresas esté operativa, el sistema combinará plataformas privadas que cumplan los requisitos reglamentarios con una solución pública de facturación electrónica gestionada por la Administración, que también podrá funcionar como repositorio. La factura será un mensaje informático estructurado, ajustado al modelo semántico europeo EN 16931, el paraguas bajo el que conviven las sintaxis admitidas, y el diseño prevé comunicar estados de la factura y datos de pago para controlar la morosidad, según el seminario de la AEAT sobre sistemas de facturación y factura electrónica.
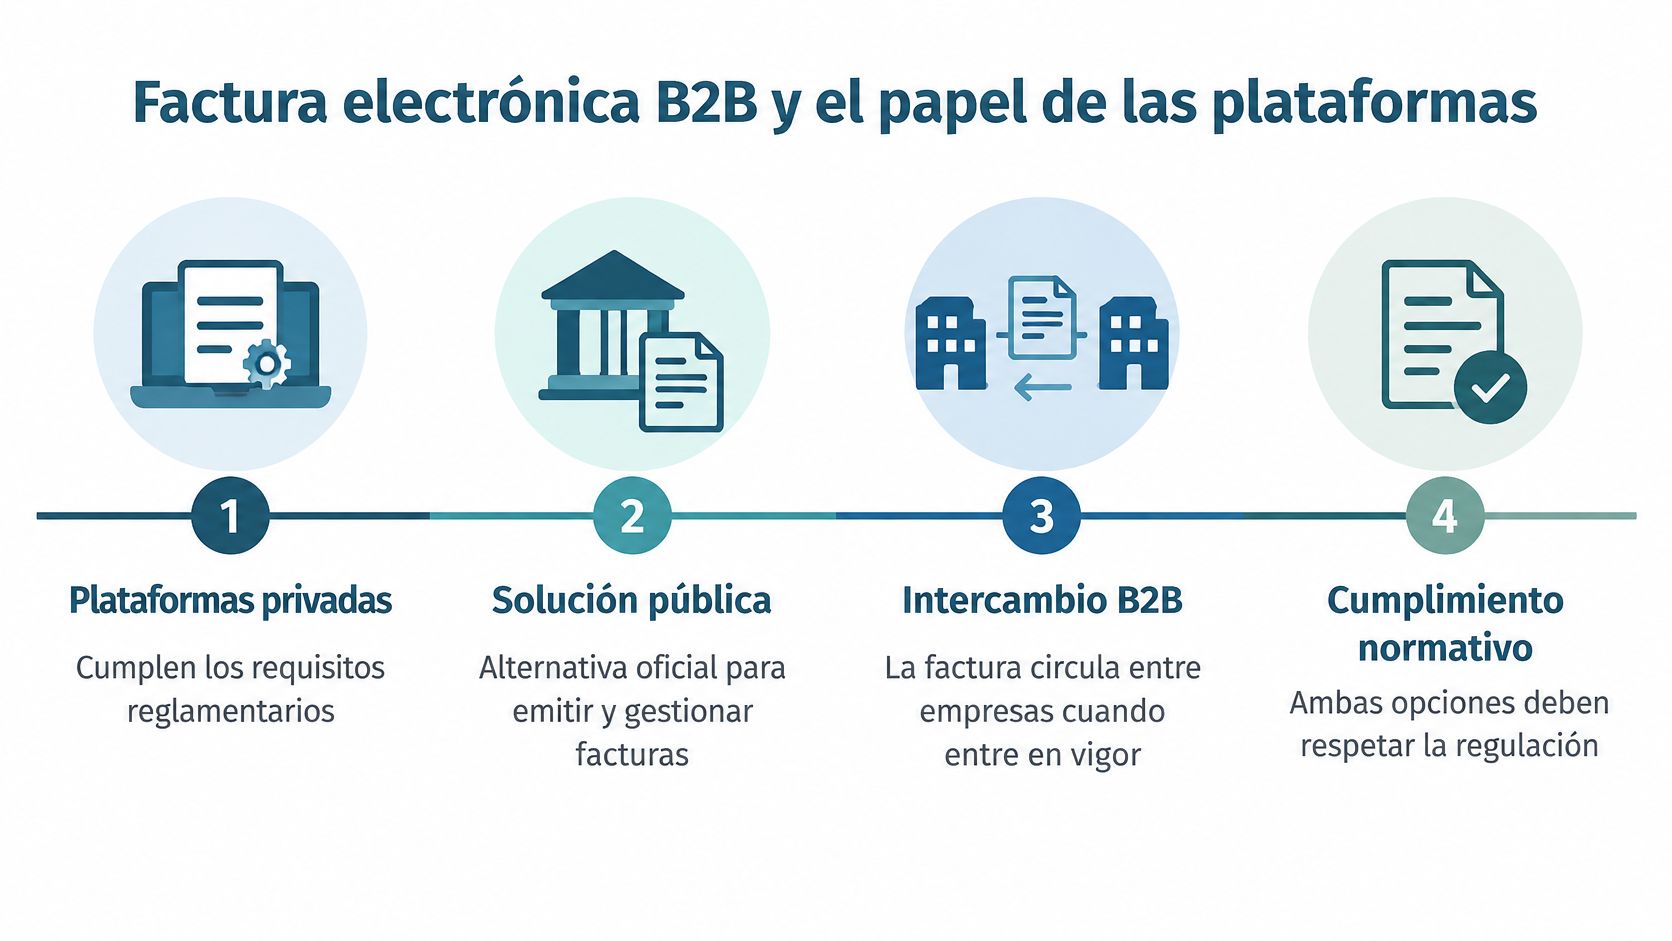
La cronología en cuatro tramos
Base legal: la Ley 18/2022 abre la puerta a la obligación general entre empresarios y profesionales.
Desarrollo pendiente: el reglamento y la autorización europea son la llave que pone en marcha el reloj.
Infraestructura: plataformas privadas acreditadas y solución pública, que puede actuar como repositorio de documentos.
Aplicación escalonada: por fases, con una fecha que hay que confirmar en las fuentes oficiales y no en un titular.
El seguimiento del cobro es la novedad de fondo. Una factura de 1.200 euros emitida con un plazo de pago de 60 días deja registrada su fecha de pago, de modo que emisor y cliente pueden comprobar si el plazo se cumple. Eso convierte la factura en un documento vivo, no en un PDF enterrado en una carpeta.
Qué puedes preparar desde ya
Tener los NIF de tus clientes correctos y completos evita rechazos cuando el sistema empiece a validar datos. Anotar las fechas de pago en el propio circuito de facturación te ahorra reconstruir historiales después. Y si tu cuello de botella está antes de la factura, en la entrada de pedidos, agilizar el registro de pedidos con IA es la pieza que casi nadie mete en el análisis y que determina cuánto tarda una factura en existir.
Enviar un PDF por correo no será equivalente a cumplir. La factura B2B exige datos estructurados, interoperabilidad y seguimiento del ciclo de cobro.
Conservación, acceso y validez de tus facturas
¿Cuánto tiempo tiene que seguir existiendo una factura después de enviarla? Más del que dura el programa con el que la hiciste. La conservación es el tramo en el que más gente se relaja, hasta que llega una comprobación y el archivo ya no está. Plazos y accesos no son la misma cosa: uno dice cuánto guardas; el otro, quién puede pedir el documento.
Documento o dato | Plazo | Referencia |
|---|---|---|
Facturas emitidas y recibidas | 6 años | Código de Comercio, artículo 30 |
Libros contables | 6 años | Código de Comercio, artículo 30 |
Prescripción de liquidaciones tributarias | 4 años | Ley General Tributaria, artículo 66 |
Acceso del destinatario a la factura electrónica | Mínimo 4 años | Ley 18/2022 |
Registros de facturación VERI*FACTU | Conservación e inalterabilidad exigidas por la norma de sistemas informáticos; el plazo exacto se confirma en el reglamento y el manual técnico | Reglamento y manual técnico de la AEAT |
Tres condiciones para que la factura valga
Funcionan como tres candados de la misma caja. Si falta uno, el documento deja de servir como prueba.
Autenticidad: debe poder acreditarse quién emitió la factura. Integridad: su contenido no puede haber cambiado después de emitirse. Legibilidad: tiene que poder leerse durante todo el plazo de conservación, sin depender de un programa que ya no existe.
El reglamento de facturación, el Real Decreto 1619/2012, exige además la aceptación expresa del destinatario para usar la factura electrónica. No basta con enviarla. Hay que poder demostrar que la otra parte la aceptó.
Costumbre que salva auditorías: conserva los XML originales y firmados, no solo copias en PDF ni capturas de pantalla. Un PDF demuestra que existe un documento; el XML demuestra cómo se generó.
Esa costumbre también protege tus libros: si llevas tu contabilidad con libros oficiales de contabilidad generados desde el software, el archivo original es la prueba de que el asiento y la factura hablan del mismo hecho.
Para el archivo a largo plazo, guarda copias fuera del programa de facturación y haz una exportación completa antes de cambiar de proveedor. El fichero tiene que sobrevivir a la herramienta. En documentación de transporte, DeCA Fast y la conservación del DeCA trata ese archivo de larga duración en su propio ámbito, distinto de las reglas fiscales de la factura.
Sanciones y riesgos si no cumples
No hay una cifra única que valga para cualquier incumplimiento, y quien te la dé sin abrir el BOE está improvisando. El régimen general está en la Ley General Tributaria, y las cuantías concretas se confirman en el texto consolidado de la norma y en la AEAT. Lo que sí se puede anticipar son los tres problemas que aparecen en una revisión.
Un software que no puede demostrar cuándo se generó cada registro. Si tu programa no deja rastro verificable del momento de emisión, la carga de la prueba se te complica. Pregunta a tu proveedor por escrito cómo lo garantiza.
Facturas que se pueden alterar o borrar sin dejar rastro. Un sistema que permite editar una factura ya enviada, o eliminarla, no sirve por muy bonita que sea su interfaz. Comprueba si existe historial de cambios y si es inalterable.
Un proveedor que no confirma la compatibilidad por escrito. Un correo comercial no es una garantía. Pide confirmación documentada de compatibilidad con TicketBAI, con VERI*FACTU y con la factura B2B futura.
El ejemplo clásico: un autónomo cambia de programa, no exporta sus XML originales y meses después no puede acreditar la integridad de sus facturas si se le requiere. Cambiar de herramienta es legítimo; cambiar sin archivo es una apuesta.
Si tu situación tiene aristas (varias sociedades, operaciones intracomunitarias, actividad en territorio foral), la revisión de un asesor fiscal deja de ser un lujo y pasa a ser la vía sensata.
Tu hoja de ruta para cumplir sin sobresaltos
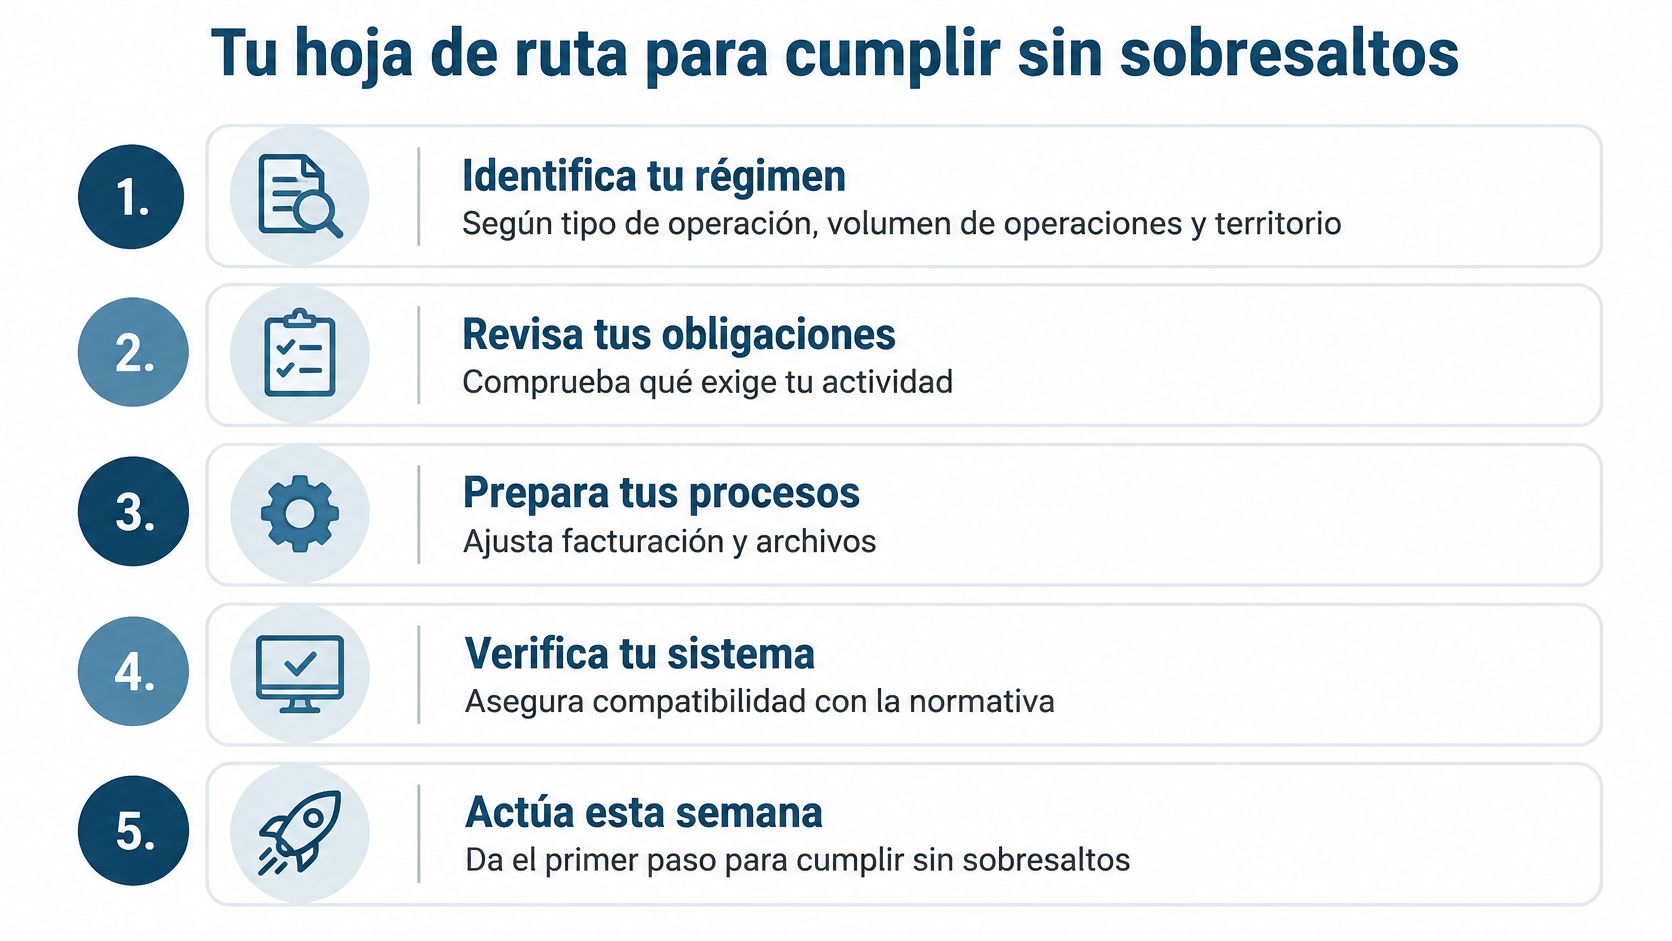
¿Por dónde empiezas si hay tres capas y no un solo botón de cumplir?
Trátalo como una maleta para tres viajes que no salen el mismo día. Primero miras cuál te toca ahora: los registros de VERI*FACTU, los libros del SII o la factura B2B que todavía no es general para todo el mundo. El territorio también cambia el equipaje. TicketBAI no se pide igual en un territorio foral que en el resto de España. Después fijas la fecha de salida. Solo entonces revisas el programa, el archivo y el acuerdo con el cliente. Esta misma semana puedes cerrar estos siete pasos, cada uno con su motivo.
Identifica tu régimen según tipo de operación, volumen y territorio, con la tabla del principio. De ahí sale qué capa te aplica hoy y cuál sigue pendiente.
Confirma las fechas vigentes en la AEAT o en la diputación foral que te corresponda. Los calendarios se han movido más de una vez.
Revisa tu software y comprueba que genera registros con fecha, hora y huso horario y que, cuando toque, incluye el código QR y la mención de modalidad.
Pide confirmación por escrito a tu proveedor sobre su compatibilidad con TicketBAI, con VERI*FACTU y con la factura B2B futura. Así tienes un documento si algo falla.
Exporta y guarda los XML originales y firmados. Son la prueba técnica de que tus facturas no se tocaron.
Acuerda con tus clientes el formato de envío y la aceptación de la factura electrónica. Es un requisito, no una cortesía.
Anota en tu calendario fiscal las fechas que hayas confirmado, para no enterarte del cambio por un requerimiento.
En bcount estamos adaptados a los requisitos de facturación electrónica y TicketBAI en cualquier punto de España. La compatibilidad que de verdad importa es la que tu proveedor te firme por escrito. Si delegas el seguimiento, valora cualquier herramienta, incluida la nuestra, por esa compatibilidad documentada con cada sistema, no por el ruido de su web.
Si después de esta guía sigues con la duda de qué capa te aplica y con qué calendario, no hace falta resolverla a base de foros. En bcount puedes apoyarte en nuestro equipo para revisar tu caso concreto, ordenar tus facturas recurrentes y dejar la facturación, la contabilidad y los impuestos en el mismo sitio. Empieza por una sola pregunta: qué obligación tienes hoy y cuál viene después.
En bcount adaptamos tu facturación a la normativa electrónica y revisamos contigo qué obligación tienes hoy y cuál viene después.
Tú lleva el negocio. De la factura electrónica nos ocupamos nosotros.


Comentarios