IVA soportado e IVA repercutido: guía clara y práctica

El lunes empieza con una bandeja de entrada llena: tres facturas pendientes de revisar, un ticket de taxi que parece haber sobrevivido a una expedición polar y un cliente que avisa de que pagará “en cuanto pueda”. Si eres autónomo o llevas una pyme, probablemente has vivido una escena parecida. El problema llega cuando intentas saber qué parte del dinero cobrado es realmente tuya, qué IVA puedes recuperar y qué importe tendrás que ingresar a Hacienda.
La diferencia entre IVA soportado e IVA repercutido resuelve buena parte de ese lío. Pero la fórmula clásica, IVA repercutido menos IVA soportado, se queda corta cuando aparecen gastos mixtos, tickets incompletos, compras online, impagos o facturas rectificativas. La clave está en entender el recorrido de cada cuota, desde que aparece en una factura hasta que termina afectando a tu cuenta bancaria.
Índice
Qué es el IVA repercutido y qué es el IVA soportado - La misma base, dos direcciones
Cuándo el IVA soportado es deducible y cuándo no - Los filtros que debe superar una factura - Cuando el gasto sirve para dos cosas
Cómo se liquidan en el modelo 303 y el resumen anual - Un trimestre con números claros - El modelo y la cuenta bancaria deben hablar
Impagos, rectificaciones y su impacto en la tesorería - El ejemplo que cambia la conversación
La odisea de las facturas que todo autónomo conoce
Marta es diseñadora freelance. El lunes abre el correo mientras prepara café: encuentra una factura de material informático, otra de una suscripción profesional y un aviso de un cliente que tardará en pagar. Sobre la mesa, un ticket de taxi doblado tantas veces que ya parece una figura de origami fiscal.
En sus facturas, Marta añade IVA al precio de sus servicios. El cliente lo paga y el importe entra en la cuenta, pero esa cuota no debe confundirse con un ingreso disponible. Tendrá que declararla y, según el resultado de la liquidación, ingresarla a Hacienda. La conciliación bancaria ayuda a separar el dinero cobrado de la cantidad que corresponde al impuesto.
Las facturas recibidas siguen el camino contrario. Al comprar un ordenador, contratar una herramienta o pagar un servicio profesional, Marta abona IVA a su proveedor. Esa cuota puede ser IVA soportado deducible, siempre que la factura sea válida, el gasto esté vinculado con la actividad y se cumplan las condiciones fiscales aplicables. La Agencia Tributaria explica los requisitos de deducción del IVA soportado, incluida la necesidad de registrar correctamente la cuota.
La pregunta decisiva: haber pagado IVA no basta para recuperarlo.
Por eso un cierre trimestral puede atascarse con un ticket sin datos fiscales, una cena de uso profesional y personal o una compra extranjera. Cada caso exige revisar el documento, la relación con la actividad y el momento en que se registra. Una cuota deducible fuera de plazo puede alterar la previsión de tesorería, aunque el gasto parezca perfectamente razonable.
La mecánica se ordena al distinguir dos recorridos: el IVA que repercutes cuando vendes y el que soportas cuando compras. Después, ambas corrientes se contrastan en el modelo 303. En las siguientes secciones verás qué facturas superan el filtro de deducibilidad, cómo tratar las excepciones y cómo comprobar que la liquidación coincide con los movimientos bancarios.
Qué es el IVA repercutido y qué es el IVA soportado
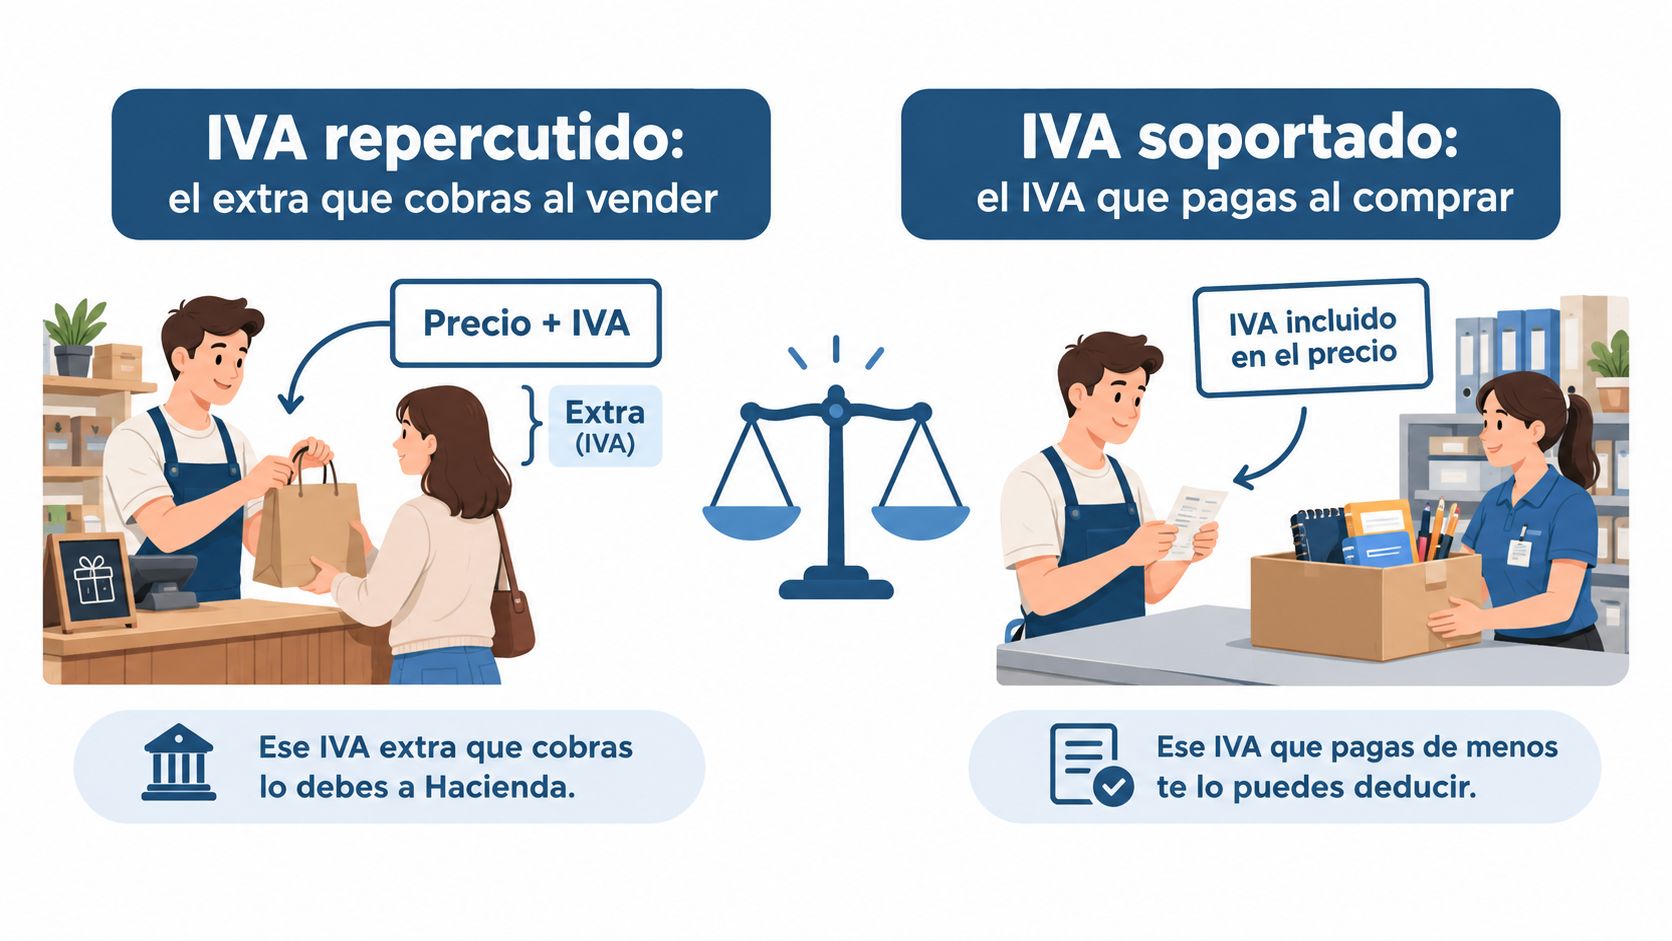
Una factura de venta y una de compra pueden mostrar IVA, pero cumplen funciones distintas. Piensa en el IVA como una cuota que añades al vender, repercutido, y que pagas al comprar, soportado, y que solo se compensa si la compra es deducible.
El IVA repercutido es el impuesto que cobras a tu cliente al vender un producto o prestar un servicio. Tú realizas la operación gravada y debes incluir la cuota correspondiente en la factura. El cliente la paga junto con el precio, pero esa cantidad no se convierte en un ingreso libre para tu negocio. La Ley 58/2003, General Tributaria distingue entre quien repercute el impuesto y quien satisface la cuota al sujeto pasivo.
El IVA soportado aparece en tus compras. Lo pagas al proveedor al adquirir bienes o contratar servicios para la actividad. Puede reducir el importe de la liquidación, pero solo cuando la factura, la relación con el negocio y los demás requisitos permiten considerarlo deducible. Una cuota pagada no equivale automáticamente a una cuota recuperable.
La misma base, dos direcciones
Ambas cuotas parten de la base imponible, el importe de la operación antes de aplicar el impuesto. Lo que cambia es el sentido del cobro o del pago:
Al vender: sumas la cuota a la base y la cobras al cliente. Eso genera IVA repercutido.
Al comprar: pagas la cuota al proveedor junto con el precio. Eso genera IVA soportado.
Al liquidar: comparas el IVA repercutido con el IVA soportado que reúna las condiciones de deducción.
En España se aplican el tipo general del 21 %, el reducido del 10 % y el superreducido del 4 %, según la naturaleza del bien o servicio. Elegir un porcentaje incorrecto modifica la factura, el importe declarado y la previsión de tesorería. Por eso conviene revisar cada operación antes de registrarla y conciliar después la liquidación con los movimientos bancarios.
La Ley 37/1992 del IVA establece el marco del impuesto y contempla, entre otras cuestiones, la rectificación de cuotas repercutidas. La regla práctica queda así: el repercutido nace en tus ventas, el soportado en tus compras y solo este último puede restarse cuando supera el filtro de deducibilidad.
Diferencias clave entre ambos IVAs en una sola mirada
Una factura puede parecer correcta y, aun así, producir un resultado distinto en la liquidación. La diferencia operativa está en lo que ocurre después: el repercutido suele convertirse en una obligación declarada, mientras que el soportado necesita superar requisitos de deducibilidad, registro y documentación.
Criterio | IVA repercutido | IVA soportado |
|---|---|---|
Tratamiento en la liquidación | Se incluye por las operaciones facturadas | Se resta únicamente si es deducible |
Documento que debe cuadrar | Factura emitida, serie, tipo y cuota correctos | Factura recibida con datos fiscales y anotación adecuada |
Momento que afecta a la tesorería | Puede declararse antes de cobrar al cliente | Puede pagarse antes de recuperar su efecto fiscal |
Plazo de registro | Dentro del plazo aplicable, con la factura emitida anotada | Dentro del mismo plazo, con la factura recibida registrada |
Conciliación bancaria | Conviene comprobar si la cuota facturada ya entró en cuenta | Conviene comprobar si el pago al proveedor coincide con el justificante |
Riesgo frecuente | Declarar tarde una venta o aplicar un tipo incorrecto | Deducir una cuota sin afectación suficiente o con documentación incompleta |
Resultado práctico | Aumenta la cuota a ingresar, salvo compensaciones | Reduce la cuota a ingresar cuando cumple las condiciones |
La tabla sirve para separar dos preguntas que suelen mezclarse: qué cuota corresponde a la operación y qué efecto tendrá en el modelo 303. Una venta puede estar facturada, pero pendiente de cobro. Una compra puede estar pagada, pero no ser deducible. La fórmula repercutido menos soportado orienta el cálculo, aunque no sustituye la revisión de fechas, facturas y requisitos.
El plazo de registro también merece atención. Anotar tarde una factura puede desordenar el periodo de liquidación y dificultar la conciliación con el banco. Por eso conviene revisar el registro junto con los cobros y pagos, no únicamente al preparar la declaración.
La Agencia Tributaria detalla la deducción y los libros registro del IVA sin enlazar aquí. En la práctica, una hoja de control debe distinguir cuotas repercutidas, cuotas soportadas deducibles y operaciones pendientes de cobro o pago. Así se evita confundir dinero que ya pasó por la cuenta con IVA que todavía corresponde declarar o recuperar.
Ejemplos prácticos del día a día de una pyme
Una consultoría ficticia, Norte Claro, empieza el trimestre comprando un portátil a un proveedor nacional. La factura desglosa una base de 1.000 € y una cuota de 210 € de IVA al tipo general del 21 %. Como el equipo se destina a la actividad y existe una factura válida, esos 210 € son IVA soportado potencialmente deducible. En el registro contable, la cuota se asociaría a la cuenta 472, mientras que la base se registra según la naturaleza de la compra.
Después, el equipo invita a cenar a un cliente potencial. La factura incluye una base de 100 € y una cuota de 10 € aplicando el 10 % indicado en el supuesto. Sin embargo, la existencia de IVA en la factura no resuelve por sí sola la deducibilidad. La parte de manutención puede estar limitada o no ser deducible según las circunstancias y los requisitos aplicables. La contabilidad debe separar el gasto y conservar la documentación que permita justificar la operación.
La tercera operación es una suscripción a una herramienta SaaS extranjera. Aquí puede aparecer la inversión del sujeto pasivo, una mecánica en la que el destinatario declara el impuesto conforme a las reglas de la operación, en lugar de recibir una factura nacional con el tratamiento ordinario. No conviene tratarla como una compra corriente: hay que revisar el país del proveedor, la naturaleza del servicio y las obligaciones registrales correspondientes.
Un ticket simplificado sin datos fiscales suficientes puede dejar a Norte Claro sin respaldo para deducir el IVA. La guía sobre el pago trimestral del IVA ayuda a relacionar estas decisiones diarias con la liquidación periódica.
Y queda una pregunta incómoda, pero muy útil: ¿qué habría pasado si la cena se hubiese cargado a la tarjeta personal de una de las socias?
Cuándo el IVA soportado es deducible y cuándo no
Una factura puede parecer impecable y, aun así, no permitir la deducción. El IVA soportado funciona como una llave: abre la puerta de la compensación cuando la operación, el documento y el registro encajan. Si falla uno de esos elementos, la cuota puede convertirse en un coste para la empresa.
Los filtros que debe superar una factura
Primero, la factura. Debe ser un documento válido, con la identificación fiscal correspondiente, la base imponible y la cuota desglosada. Un ticket simplificado sin los datos necesarios puede no demostrar suficientemente el derecho a deducir.
Después, el registro. La cuota tiene que aparecer en el libro registro de facturas recibidas. La documentación de la AEAT establece que el registro de los libros de IVA debe realizarse en un máximo de cuatro días naturales desde el asiento contable y, en todo caso, antes del día 16 del mes siguiente al periodo de liquidación, según el procedimiento aplicable a la rectificación de deducciones. No lo dejes para más tarde: el retraso en el registro puede hacerte perder la deducción en el periodo correspondiente.
También debe existir afectación a la actividad. El bien o servicio comprado debe utilizarse en operaciones empresariales o profesionales con derecho a deducción. Las adquisiciones sin relación con la actividad no permiten recuperar la cuota.
Por último, revisa las exclusiones. El material de oficina y el software profesional suelen estar claramente vinculados al trabajo. La manutención fuera de los límites aplicables, los regalos o los gastos personales exigen más cuidado. Una factura correctamente redactada no transforma automáticamente un gasto no deducible en deducible.
Cuando el gasto sirve para dos cosas
Un gasto utilizado en actividades con y sin derecho a deducción puede quedar sujeto a la regla de prorrata. Esta regla distribuye la cuota según la parte de uso que corresponda a operaciones con derecho a deducir. La AEAT distingue entre prorrata general y especial, identificadas en las instrucciones del modelo 303 con las letras “G” y “E”, respectivamente, en las casillas correspondientes.
Supón que una consultora usa un local mixto, con un 60 % destinado a oficina y un 40 % a almacén, y que un gasto común genera 100 € de IVA soportado. Si el criterio aplicable permite deducir solo la parte vinculada al uso profesional indicado, la cuota recuperable sería de 60 €. El resto quedaría fuera de la deducción. El porcentaje debe basarse en la afectación real y en el régimen de prorrata aplicable, no en una estimación improvisada.
Las exenciones también pueden cambiar el tratamiento de una operación. Esta guía de exenciones con HeyTalent ayuda a distinguir esos supuestos antes de registrar la cuota.
Conserva las facturas, registra cada importe y revisa las rectificaciones. La normativa del IVA contempla un plazo de cinco años para rectificar cuotas repercutidas, algo relevante si aparece un error de facturación o cambia una circunstancia de la operación, como recoge la Ley 37/1992 del IVA. Esa revisión no solo afecta al impuesto: también evita descuadres entre la contabilidad, el modelo 303 y los movimientos de la cuenta bancaria.
Cómo se liquidan en el modelo 303 y el resumen anual
El modelo 303 es la autoliquidación del IVA que utilizan autónomos y empresas en España. Su función es poner frente a frente el IVA repercutido en las ventas y el IVA soportado deducible en las compras. La sede de la Agencia Tributaria sobre el modelo 303 lo identifica como el procedimiento de autoliquidación del impuesto. En Canarias se aplica el IGIC, por lo que no se utiliza este modelo para ese impuesto.
En el formulario, las casillas 01 a 09 recogen el IVA repercutido según las operaciones y tipos aplicables. Las casillas 28 a 40 se destinan al IVA soportado deducible y otros conceptos relacionados. La casilla 69 muestra el resultado de la liquidación, que puede ser a ingresar, a compensar o a devolver según el caso.
Un trimestre con números claros
La consultoría del ejemplo acumula un IVA repercutido de 4.200 € y un IVA soportado deducible de 1.850 €. El resultado es:
4.200 € menos 1.850 € igual a 2.350 € a ingresar.
Concepto | Casilla 303 | Importe (€) | Efecto en caja |
|---|---|---|---|
IVA repercutido | 01 a 09 | 4.200 | Refleja cuotas cobradas o exigibles según las operaciones |
IVA soportado deducible | 28 a 40 | 1.850 | Reduce el importe final de la liquidación |
Resultado | 69 | 2.350 | Salida de tesorería si se presenta a ingresar |
Si el resultado fuera negativo, podría quedar a compensar en periodos siguientes o solicitarse la devolución cuando proceda. Esa decisión afecta a la planificación de caja, sobre todo cuando el negocio tiene meses con muchas compras y pocas ventas.
El modelo y la cuenta bancaria deben hablar
La declaración no termina al pulsar “presentar”. El cargo en cuenta previsto para el día 20 del mes siguiente puede convertirse en una sorpresa si no has reservado la tesorería necesaria. Una rutina sencilla ayuda a evitarla:
Cruza las facturas emitidas con el libro de IVA repercutido.
Comprueba las facturas recibidas y elimina duplicados o documentos sin derecho a deducción.
Compara el resultado del modelo 303 con el cálculo contable.
Revisa el movimiento bancario cuando se cargue el impuesto.
Concilia el asiento fiscal con el extracto de la cuenta.
El modelo 390 funciona como resumen anual y permite realizar una verificación cruzada de la información declarada durante el ejercicio. Los errores habituales aparecen cuando faltan facturas, se incluyen cuotas no deducibles, se aplican tipos equivocados o el resultado del modelo no se concilia con los asientos y el banco. La guía práctica del modelo 303 de bcount puede servir como apoyo para ordenar ese proceso.
Impagos, rectificaciones y su impacto en la tesorería
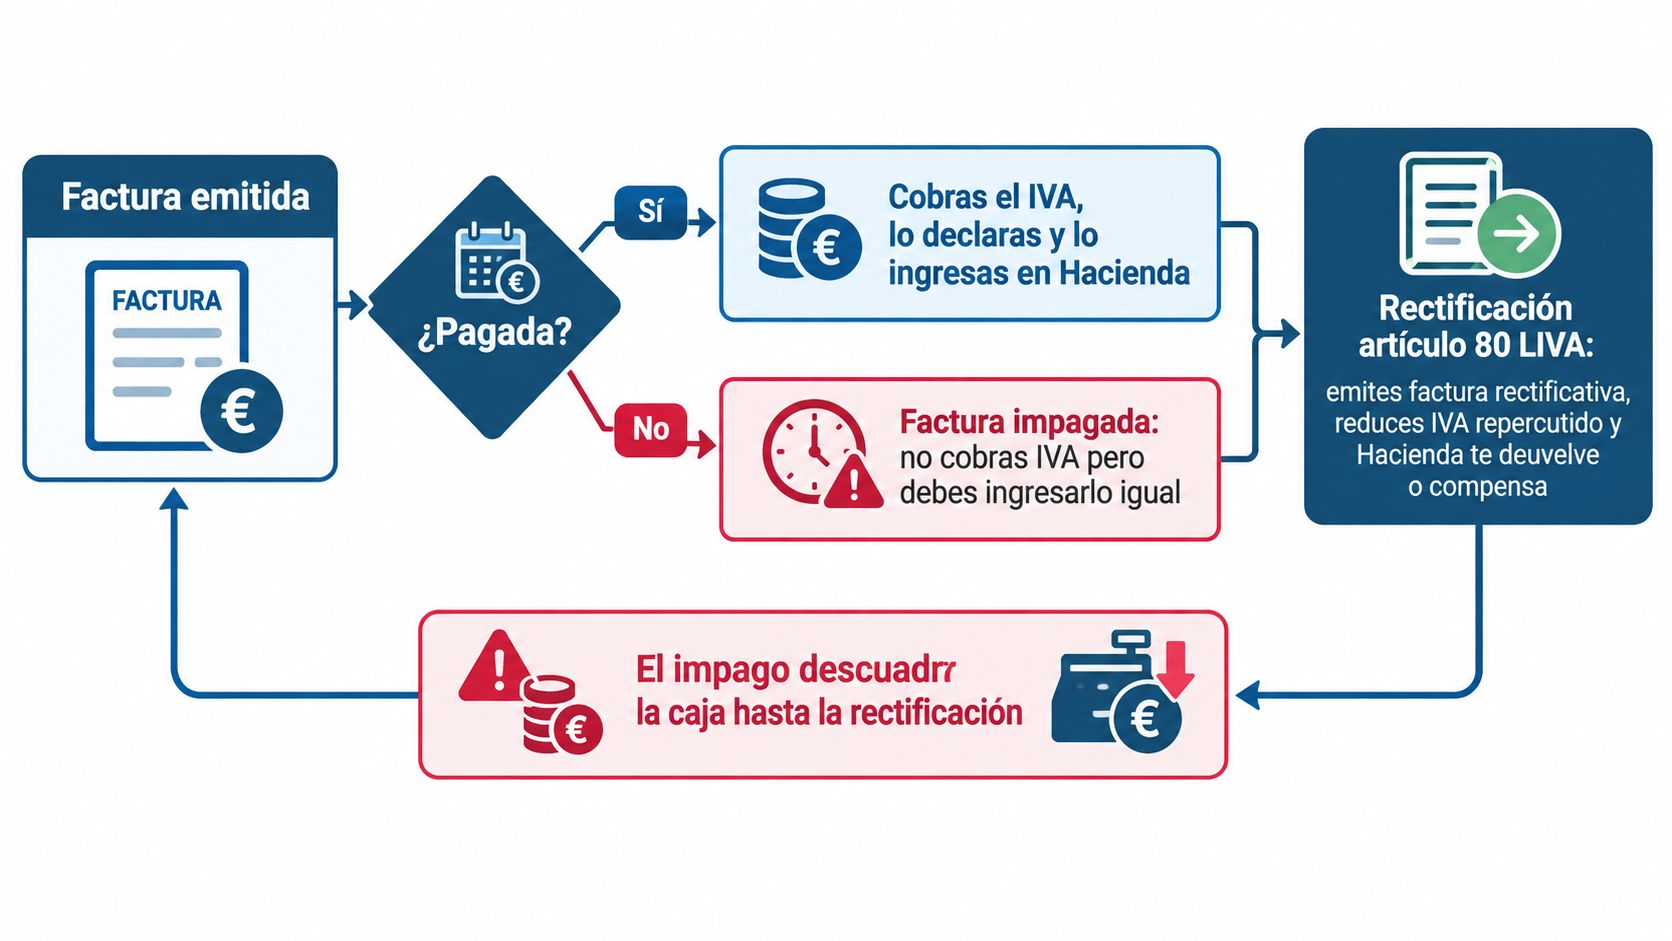
El IVA no siempre es neutral para la caja. Si emites una factura y el cliente no paga, puedes encontrarte con una obligación fiscal vinculada a una cantidad que nunca llegó a tu cuenta. La fórmula sigue funcionando sobre el papel, pero el banco no vive de papeles, vive de cobros.
La normativa contempla procedimientos específicos para recuperar el IVA de facturas impagadas mediante una factura rectificativa y la comunicación electrónica correspondiente. La administración pública explica que la comunicación debe realizarse en el plazo de un mes desde la expedición de la factura rectificativa, según el procedimiento aplicable para recuperar cuotas impagadas. La información oficial sobre las normas generales del IVA recoge este tipo de trámites.
El ejemplo que cambia la conversación
Una empresa emite una factura con una base de 1.000 € y 210 € de IVA. El cliente no paga. Sin rectificación, esos 210 € pueden seguir formando parte del IVA repercutido que la empresa debe declarar, aunque el dinero no haya entrado.
Cuando se cumplen las condiciones legales para rectificar, la empresa emite la factura rectificativa, reduce el IVA repercutido y comunica el procedimiento. El resultado puede compensarse o recuperarse mediante la liquidación correspondiente, lo que mejora directamente la tesorería. La administración pública recuerda que una liquidación puede dar resultado positivo o negativo, una diferencia que importa mucho cuando la cuenta bancaria está bajo presión.
El procedimiento exige revisar fechas, documentación y comunicaciones. Si el cliente acaba pagando tarde, también conviene actualizar la conciliación y comprobar que la factura rectificada y el cobro posterior están correctamente reflejados. La guía sobre cómo hacer una factura rectificativa puede ayudarte a ordenar los pasos.
La conciliación bancaria debe mostrar qué facturas siguen pendientes, qué cobros han fallado y qué asientos fiscales requieren revisión. Así, el IVA deja de aparecer como una deuda abstracta y se conecta con la realidad de cada movimiento.
Conclusiones y checklist para no perder el control del IVA
Gestionar bien el IVA soportado e IVA repercutido no consiste solo en restar dos cantidades. Consiste en saber qué operación hay detrás, qué documento la prueba, cuándo debe registrarse y cómo afecta al dinero disponible.
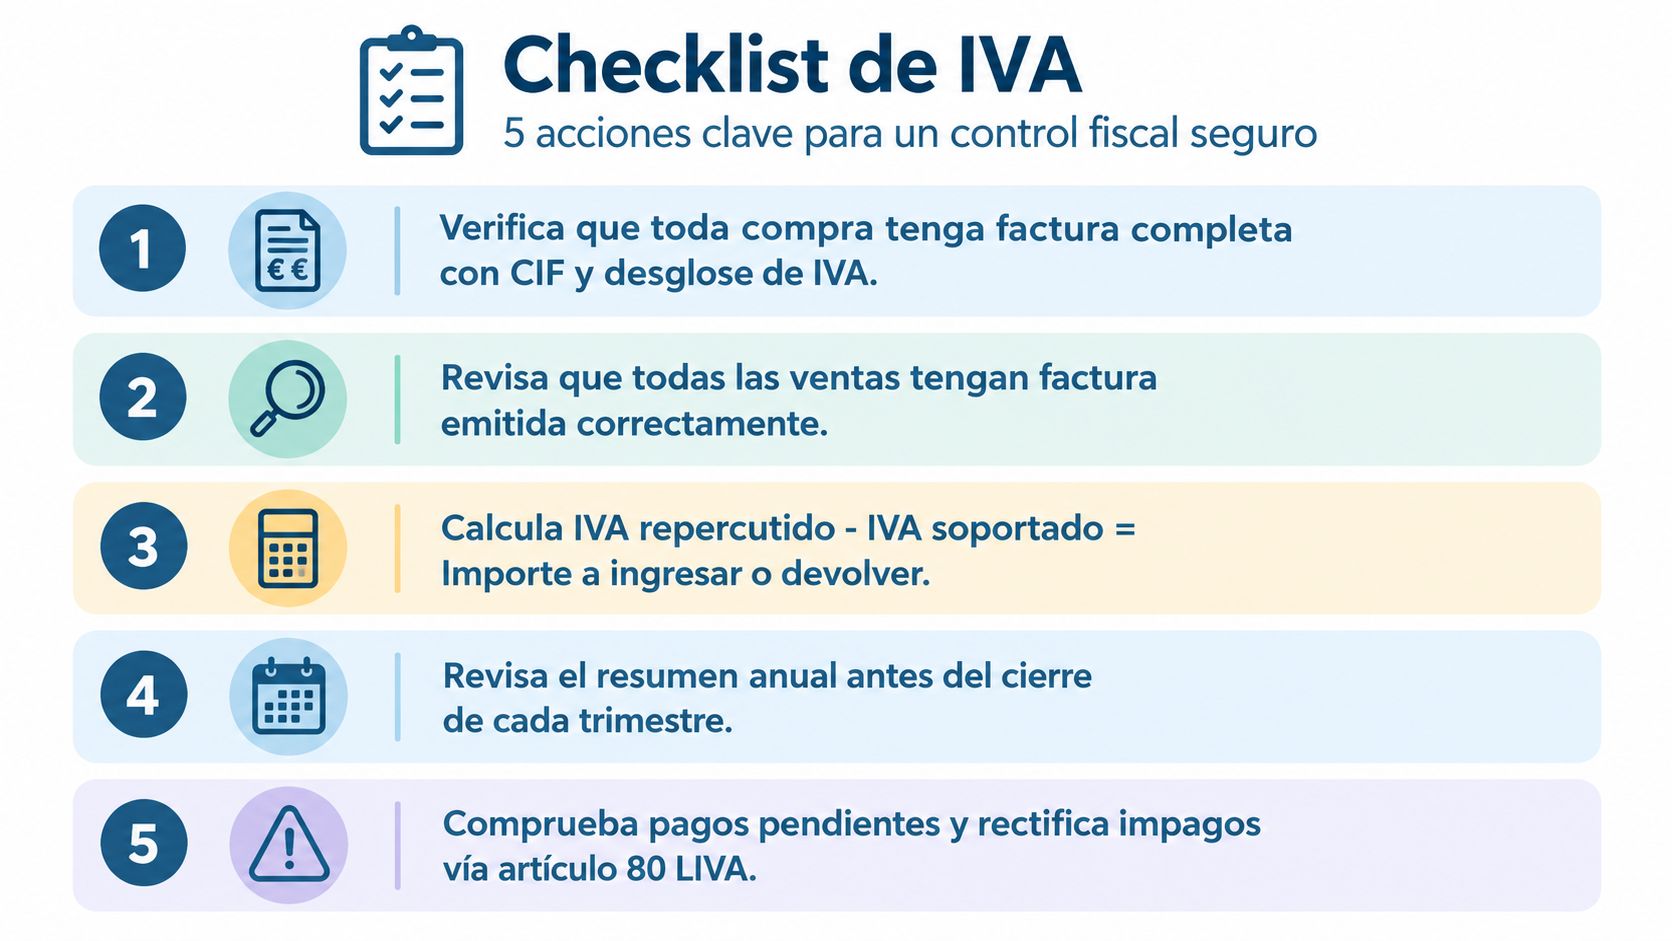
Antes de cerrar cada periodo, utiliza este checklist:
Revisa las compras: confirma que cada factura incluye identificación fiscal, base imponible y cuota de IVA desglosada.
Comprueba la afectación: separa los gastos profesionales de los personales y analiza con cuidado los usos mixtos.
Actualiza los libros: registra las facturas recibidas y emitidas dentro de los plazos aplicables.
Cuadra el modelo: compara el IVA repercutido menos el soportado deducible con el extracto del modelo 303.
Busca impagos: revisa las facturas pendientes y analiza si alguna puede requerir una rectificación conforme al procedimiento legal.
Concilia el banco: verifica que el resultado declarado coincide con el cargo, abono o saldo fiscal reflejado en la contabilidad.
La automatización puede encargarse de tareas repetitivas como capturar facturas, categorizar gastos, conciliar movimientos y preparar borradores de impuestos. Herramientas como bcount centralizan facturación, contabilidad, libros de IVA, conciliación bancaria y presentación de impuestos, con supervisión profesional cuando una operación necesita criterio.
No dejes que el próximo cierre trimestral dependa de una carpeta llena de tickets y de una memoria heroica. Organiza tus facturas, separa el IVA deducible del que no lo es y automatiza la conciliación para dedicar más tiempo a vender, crear y hacer crecer tu negocio.
Empieza hoy a poner orden en tu IVA: revisa tus facturas pendientes, comprueba el próximo resultado del modelo 303 y solicita una demostración de bcount para centralizar la facturación, la contabilidad, la tesorería y las obligaciones fiscales en un único Centro de Mando.


Comentarios