Domicilio fiscal y social diferencias que debes conocer

Has creado una sociedad, trabajas desde un coworking y mantienes en los estatutos la dirección de la primera oficina. Un día, una notificación de Hacienda llega a otra ubicación. Tu equipo la descubre tarde y aparece la pregunta incómoda: ¿cuál de los dos domicilios es el válido?
La confusión es normal porque el Registro Mercantil y la Agencia Estatal de Administración Tributaria, la AEAT, utilizan datos relacionados, pero no persiguen exactamente la misma finalidad. Uno identifica la sede jurídica de la sociedad. El otro sirve para localizar fiscalmente al contribuyente y gestionar sus obligaciones tributarias.
El problema aparece cuando una dirección representa a la empresa sobre el papel, pero la administración real ocurre en otro lugar. En ese caso, la sede estatutaria no siempre gana por llevar una placa más elegante en la puerta. La legislación establece una jerarquía de criterios para determinar el domicilio fiscal de una sociedad residente.
Esta diferencia afecta a la constitución de una SL, a los cambios censales, a las notificaciones, a las comprobaciones de domicilio y a la organización diaria de pymes y startups con equipos distribuidos. Entenderla te permite saber qué dirección debes actualizar, qué registro interviene y dónde debe estar preparado tu Centro de Mando administrativo.
Tabla de contenido
Introducción para entender por qué se confunden ambos domicilios - Dos organismos, dos mapas de la empresa
Qué es el domicilio social y qué es el domicilio fiscal sin tecnicismos - El domicilio social como centro de mando jurídico - El domicilio fiscal como punto de referencia de Hacienda
Diferencias clave entre domicilio fiscal y domicilio social de un vistazo - Comparativa domicilio fiscal frente a domicilio social
Cuándo coinciden y cuándo Hacienda puede ignorar tu domicilio social - El orden que debes revisar - El ejemplo del coworking y el equipo distribuido
Implicaciones prácticas en notificaciones impuestos e inspecciones - El circuito administrativo que conviene controlar - La revisión que evita turbulencias
Cómo cambiar cada domicilio sin liarte con trámites y registros - Si cambia el domicilio fiscal - Si cambia el domicilio social
Conclusión para elegir y mantener tus domicilios con tranquilidad - Checklist para mantener el rumbo
Introducción para entender por qué se confunden ambos domicilios
Álvaro dirige una pequeña empresa tecnológica. La sociedad nació en una oficina de Madrid, cuya dirección quedó en los estatutos y en el Registro Mercantil. Con el tiempo, el equipo se trasladó a Valencia: allí trabaja la dirección, se aprueban contratos y se guardan los equipos principales. Madrid conserva una función representativa, pero ya no concentra las decisiones. La placa sigue en la puerta; el mando, en cambio, está en otro punto del mapa.
La duda surge al recibir una comunicación tributaria. La empresa puede pensar que Hacienda debe utilizar automáticamente la dirección registral. Sin embargo, para fijar el domicilio fiscal de una sociedad, la AEAT puede valorar dónde se centralizan de forma efectiva la gestión administrativa y la dirección de los negocios, según su guía sobre domicilio fiscal de personas jurídicas.
Dos organismos, dos mapas de la empresa
El Registro Mercantil necesita una sede jurídica para identificar a la sociedad. Hacienda necesita una referencia tributaria conectada con la gestión real del negocio. Las dos direcciones pueden coincidir y, por comodidad, muchas empresas las mantienen juntas. Esa coincidencia facilita el papeleo, pero no convierte ambos domicilios en la misma figura jurídica.
La confusión aumenta con una oficina virtual, un coworking, una vivienda de teletrabajo o varias sedes operativas. Una dirección puede recibir correspondencia comercial, otra figurar en los estatutos y una tercera concentrar la administración. El papeleo, con su peculiar sentido del humor, puede presentar esas tres capas como si fueran una sola.
Si los datos censales quedan desactualizados, pueden surgir problemas con las notificaciones, las comprobaciones de domicilio o la identificación del lugar donde se gestiona realmente la empresa. La AEAT reconoce que el domicilio social puede no coincidir con el fiscal cuando la gestión efectiva se encuentra en otra ubicación.
La regla de fondo es sencilla: los estatutos señalan el domicilio social, mientras que la realidad organizativa puede determinar el fiscal. Distinguir ambos desde el principio ayuda a mantener cada registro en su sitio y a evitar que una dirección meramente representativa pese más que el verdadero centro de decisiones.
Qué es el domicilio social y qué es el domicilio fiscal sin tecnicismos
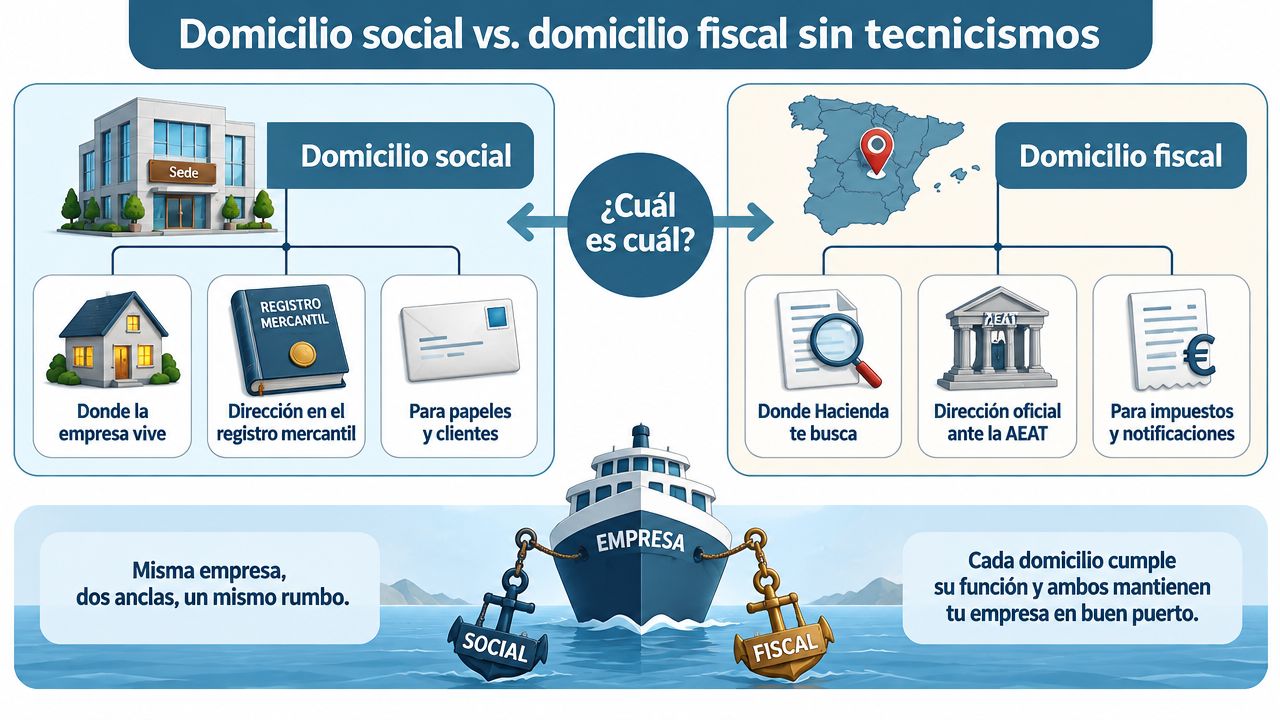
Una sociedad puede tener una dirección en sus estatutos y gestionar el negocio desde otra. Ahí nace buena parte de la confusión. El domicilio social funciona como la dirección jurídica de la empresa, mientras que el domicilio fiscal sirve de referencia para la relación tributaria con Hacienda. Pueden compartir espacio, pero cumplen trabajos distintos.
El domicilio social como centro de mando jurídico
El domicilio social es el lugar que la sociedad declara en sus estatutos. La Ley de Sociedades de Capital indica que debe situarse en España donde se encuentre el centro de la efectiva administración y dirección, o el principal establecimiento o explotación de la sociedad.
Por tanto, no es solo una dirección para las tarjetas de visita. Tiene naturaleza societaria, aparece en la documentación de constitución y se inscribe en el Registro Mercantil. Es la sede jurídica con la que la empresa se identifica frente a socios, terceros y organismos mercantiles.
Si una startup constituye la sociedad en una oficina de Alicante, esa dirección puede quedar fijada como domicilio social. Si después traslada su sede jurídica, cambiar una factura no basta. Tendrá que formalizar el cambio mediante los trámites societarios que correspondan.
El domicilio fiscal como punto de referencia de Hacienda
El domicilio fiscal es el lugar que utiliza la Administración tributaria para localizar al contribuyente, gestionar sus obligaciones censales y enviar notificaciones. En una persona jurídica constituida en España, el domicilio social sirve como punto de partida únicamente si allí se concentra de verdad la gestión administrativa y la dirección de los negocios, como ya se ha indicado.
La jerarquía importa: los estatutos pueden señalar una sede, pero la gestión efectiva puede tener más peso para determinar el domicilio fiscal. Si la administración real funciona desde otra ubicación, Hacienda puede considerar esa segunda dirección como referencia tributaria e incluso dejar en segundo plano la sede estatutaria. Una placa en la puerta no sustituye al centro donde se toman las decisiones.
En personas físicas residentes, el domicilio fiscal se vincula a la residencia habitual. Si la persona desarrolla una actividad económica, también puede relacionarse con el lugar donde trabaja. Las personas jurídicas se examinan con criterios propios de organización y dirección empresarial.
Al constituir una sociedad, un Punto de Atención al Emprendedor puede ayudar a coordinar la documentación inicial, los estatutos y la puesta en marcha. La clave es asignar cada dirección a su función y comprobar que el domicilio fiscal refleja dónde se administra realmente el negocio.
Diferencias clave entre domicilio fiscal y domicilio social de un vistazo
La forma más sencilla de fijar las diferencias entre domicilio fiscal y social consiste en compararlos por función. El domicilio social pertenece al universo societario. El fiscal pertenece al universo tributario. Ambos pueden compartir coordenadas, pero no comparten necesariamente el mismo significado.
Comparativa domicilio fiscal frente a domicilio social
Criterio | Domicilio social | Domicilio fiscal |
|---|---|---|
Naturaleza | Es un dato societario y estatutario. | Es un dato de referencia tributaria. |
Dónde consta | En los estatutos y en el Registro Mercantil. | En el censo de la AEAT y en las declaraciones censales correspondientes. |
Quién lo utiliza | La sociedad, sus socios, terceros y organismos mercantiles. | Hacienda, para localizar al contribuyente y gestionar sus obligaciones fiscales. |
Función principal | Identificar la sede jurídica de la empresa. | Servir de referencia para obligaciones censales y notificaciones tributarias. |
Criterio de elección | Debe vincularse al centro de administración y dirección efectiva o al principal establecimiento o explotación. | Para sociedades residentes, parte del domicilio social si allí se centraliza realmente la gestión. |
Puede ser diferente | Sí, puede no coincidir con el fiscal. | Sí, puede situarse donde se desarrolla la gestión efectiva. |
Cambio | Suele requerir formalización societaria, escritura pública e inscripción registral. | Se tramita como modificación censal ante la AEAT. |
Riesgo de error | Mantener una sede jurídica que ya no refleja la estructura societaria. | Mantener desactualizada la dirección que Hacienda utiliza para sus relaciones con la empresa. |
Idea para recordar: el domicilio social dice dónde está la sociedad jurídicamente. El domicilio fiscal indica dónde debe localizarse tributariamente según la realidad y los criterios legales aplicables.
Una empresa puede tener el domicilio social en Madrid y el fiscal en Valencia si la administración y la dirección efectiva se han trasladado allí. También puede mantener ambos en la misma ubicación si esa dirección funciona como auténtico centro de mando.
La dirección comercial merece una mención aparte. Puede ser útil para clientes, proveedores o correspondencia, pero no sustituye automáticamente al domicilio social ni al fiscal. El mapa empresarial tiene más de una capa, y poner todas las chinchetas en el mismo tablero exige comprobar qué función cumple cada una.
Cuándo coinciden y cuándo Hacienda puede ignorar tu domicilio social
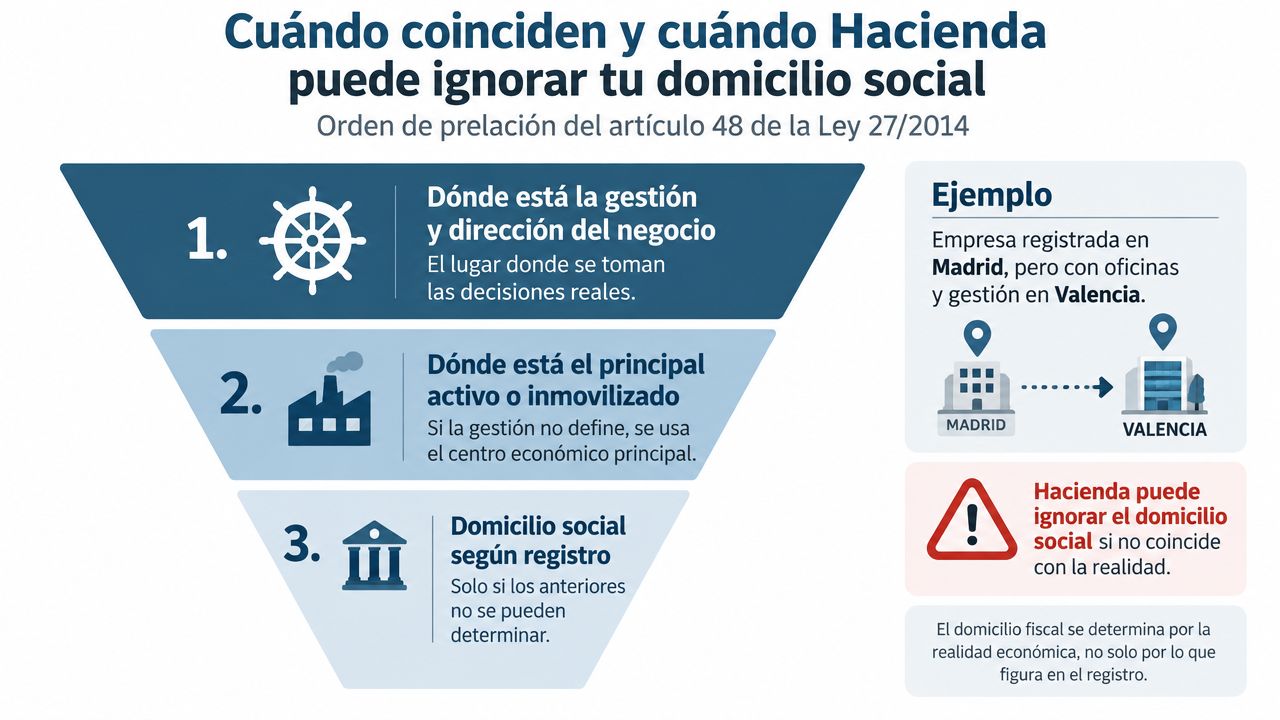
Una sociedad puede estar inscrita en Madrid y gestionarse desde Valencia. Ahí aparece la duda: ¿qué dirección manda ante Hacienda? La respuesta no depende de una preferencia administrativa, sino de la jerarquía prevista en la Ley 27/2014 del Impuesto sobre Sociedades. El domicilio social es el punto de partida, pero puede perder peso si no refleja dónde se dirige realmente la empresa.
El orden que debes revisar
Primero se examina el domicilio social, siempre que en él estén centralizadas de forma efectiva la gestión administrativa y la dirección de los negocios. Una placa, un buzón o una sala de reuniones no bastan si las decisiones principales se toman en otro lugar.
Si ese primer criterio no encaja con la realidad, se atiende al sitio donde se realizan de verdad esas funciones. Cuenta dónde trabajan quienes organizan la actividad, aprueban contratos, supervisan operaciones y administran la sociedad. La dirección fiscal sigue el centro de mando, como una chincheta que debe colocarse donde está el cerebro de la empresa, no necesariamente donde está su rótulo.
Si todavía no puede determinarse la ubicación, se utiliza el lugar donde se encuentre el mayor valor del inmovilizado. La jerarquía queda así:
Domicilio social con gestión efectivamente centralizada allí.
Lugar real de gestión administrativa y dirección de los negocios.
Lugar donde se encuentre el mayor valor del inmovilizado.
Por eso Hacienda puede ignorar el domicilio social a efectos fiscales cuando funciona solo como sede estatutaria y la actividad directiva se concentra en otra dirección. La cuestión no es escoger libremente la ubicación más cómoda, sino identificar el criterio legal que encaja con los hechos.
El ejemplo del coworking y el equipo distribuido
Una startup puede tener el domicilio social en un coworking de Madrid porque allí recibe visitas y guarda una sala de reuniones. Sin embargo, si la dirección general trabaja desde Valencia, el equipo administrativo gestiona contratos allí y las decisiones se aprueban en esa ciudad, Hacienda podría vincular el domicilio fiscal con Valencia.
El teletrabajo tampoco elimina la necesidad de mantener una referencia coherente. Cuando los socios viven en lugares distintos, conviene localizar el punto donde se concentran realmente la administración y la dirección. Una dirección publicada en la web o incluida en un contrato de oficina no demuestra por sí sola que allí se gobierne la sociedad.
La separación tiene continuidad en la normativa. El criterio aparecía en la Ley 61/1978, se reiteró en la Ley 43/1995 y quedó consolidado en la Ley 27/2014. La sede social cuenta, pero la gestión efectiva puede ocupar un lugar superior en la decisión fiscal.
Implicaciones prácticas en notificaciones impuestos e inspecciones
La diferencia entre ambos domicilios deja de ser teórica cuando aparece una comunicación oficial. El domicilio fiscal funciona como referencia tributaria para la relación con la AEAT, mientras el domicilio social sigue cumpliendo su papel dentro de la vida jurídica de la sociedad.
El circuito administrativo que conviene controlar
Al darte de alta, debes declarar los datos censales que correspondan mediante los modelos aplicables, especialmente el 036 o 037 cuando proceda. Después, cualquier traslado de la gestión o modificación relevante exige revisar el censo y conservar el justificante de la presentación.
Una dirección incorrecta puede romper la trazabilidad documental. El equipo recibe una carta en una oficina que ya no visita, revisa tarde una comunicación o conserva contratos con datos que contradicen la realidad operativa. Las notificaciones electrónicas reducen parte del problema, pero no convierten una ficha censal obsoleta en una ficha correcta.
Regla de navegación: no preguntes solo “¿dónde está registrada la empresa?”. Pregunta también “¿dónde se administra y dirige realmente?”.
En una comprobación, la diferencia puede afectar a la ubicación que Hacienda considera relevante para localizar a la sociedad. Si la empresa mantiene una sede estatutaria meramente representativa, conviene tener organizada la documentación que demuestra dónde se desarrolla la gestión, quién toma decisiones y dónde se centraliza la administración.
La revisión que evita turbulencias
Haz que una persona del equipo controle el flujo completo:
Datos censales: comprueba que el domicilio fiscal comunicado a la AEAT refleja la situación vigente.
Documentación societaria: revisa que los estatutos y el Registro Mercantil siguen siendo coherentes con la estructura de la empresa.
Notificaciones: establece un responsable y un procedimiento para revisar comunicaciones oficiales.
Pruebas de gestión: conserva contratos, actas, documentación administrativa y evidencias operativas ordenadas.
Cambios de sede: analiza por separado si el traslado afecta al domicilio fiscal, al social o a ambos.
Para entender cómo actuar ante una comunicación tributaria, puedes consultar esta guía sobre qué es un requerimiento de Hacienda y cómo responder. La dirección correcta no sustituye una respuesta diligente, pero evita que el aviso se pierda en el espacio.
Este vídeo resume visualmente el flujo de notificaciones, obligaciones censales y comprobaciones:
Cómo cambiar cada domicilio sin liarte con trámites y registros
Cambiar una dirección empresarial no es una sola operación con un botón grande que diga “actualizar todo”. El domicilio fiscal y el domicilio social pertenecen a circuitos distintos, por lo que debes identificar primero qué ha cambiado en la realidad.
Si cambia el domicilio fiscal
El cambio del domicilio fiscal se comunica como modificación censal ante la AEAT. Para una empresa inscrita en el censo de empresarios, profesionales y retenedores, normalmente se utiliza el modelo 036 o 037, según corresponda. La información de la AEAT sobre domicilio social y gestión administrativa distingue precisamente entre el domicilio social y el lugar de gestión.
Indica la fecha efectiva del cambio, revisa el domicilio que aparece en el censo y guarda el justificante. La explicación práctica del modelo 036 y su utilidad puede ayudarte a identificar la modificación que corresponde.
Para contribuyentes no inscritos en el censo de empresarios, la AEAT contempla el modelo 030 y comunica el cambio del domicilio fiscal en tres meses, según sus datos censales y trámites de domicilio.
Si cambia el domicilio social
El traslado del domicilio social exige un recorrido mercantil. Habitualmente implica acuerdo societario, modificación de la escritura pública, inscripción en el Registro Mercantil y publicación en el BORME. El cambio fiscal, en cambio, se tramita ante la AEAT como modificación censal.
Por eso, los dos cambios pueden no producirse al mismo tiempo. Actualiza también facturas, contratos, página web, certificados, documentación laboral y cualquier canal donde aparezca la sede de la empresa.
Hay otra trampa frecuente: el domicilio fiscal, el domicilio de notificaciones, el padrón municipal y el domicilio ante la Seguridad Social no son la misma cosa ni se actualizan automáticamente entre sí. Una mudanza puede exigir varias comprobaciones, porque la burocracia disfruta de sus propios compartimentos estancos.
Conclusión para elegir y mantener tus domicilios con tranquilidad
Elegir una dirección no consiste en buscar la que suene más empresarial. Consiste en hacer que los datos jurídicos, fiscales y operativos cuenten la misma historia.
Si tienes una oficina donde se reúne la dirección, trabaja el equipo administrativo y se toman las decisiones, esa ubicación puede funcionar como un Centro de Mando coherente. Si utilizas una oficina virtual o un coworking, confirma qué servicio presta, qué dirección se incorpora a los estatutos y dónde se desarrolla realmente la gestión. Una sala con plantas y café no convierte por sí sola una dirección en el centro efectivo del negocio.
Checklist para mantener el rumbo
Identifica la realidad: localiza dónde se administra y dirige efectivamente la empresa.
Separa las capas: diferencia estatutos y Registro Mercantil, censo de la AEAT y dirección operativa.
Revisa los cambios: después de una mudanza, analiza si debes modificar el domicilio fiscal, el social o ambos.
Protege las notificaciones: asigna responsables y conserva los justificantes de actualización.
Ordena las evidencias: guarda documentación societaria, administrativa y contractual en un Archivo Estelar accesible.
Comprueba otros registros: revisa por separado notificaciones, padrón y Seguridad Social cuando la situación lo requiera.
La mejor decisión depende de tu modelo de negocio. Un autónomo que trabaja desde casa tendrá necesidades distintas a una sociedad con plantilla, almacén y equipo distribuido. Una startup que crece rápido debería revisar sus domicilios cada vez que cambia su centro de gestión, abre una sede o sustituye una oficina física por una estructura remota.
bcount puede centralizar facturación, contabilidad, impuestos, documentación oficial y seguimiento de obligaciones en una plataforma, con apoyo de asesores fiscales, contables y laborales. Es una opción para mantener bajo control el mapa administrativo mientras tú pilotas el negocio.
Revisa hoy mismo los domicilios que aparecen en tus estatutos, en el Registro Mercantil y en el censo de la AEAT. Si no coinciden con la realidad de tu empresa, organiza la actualización antes de que una notificación perdida decida por ti dónde está el Centro de Mando.


Comentarios