OCR documentos escaneados
Actualizado: hace 12 horas

Te llega una factura escaneada en PDF. Guardas el archivo, abres la carpeta de justificantes y descubres que ya hay tres documentos con nombres como «factura_final», «factura_final2» y «factura_final_ahora_sí». Mientras tanto, un ticket fotografiado con el móvil espera en la galería y el albarán del proveedor sigue en algún correo. La administración no suele atascarse por una gran decisión, sino por estos pequeños documentos que se acumulan.
El OCR puede ayudar a poner orden, pero no consiste simplemente en «leer una factura». Para usarlo bien conviene entender qué transforma, por qué a veces se equivoca y qué controles hacen falta antes de llevar un dato a la contabilidad. Si estás revisando cómo organizar este trabajo, la gestión de facturas para mantener la documentación ordenada es una parte clave del proceso.
El día a día del autónomo atrapado entre pdfs
Tabla de contenido
Qué es realmente el OCR aplicado a documentos escaneados - Imagen, texto y estructura no son lo mismo
Factores que determinan la precisión del OCR - Cinco comprobaciones antes de escanear
Buenas prácticas de escaneo para alimentar bien al OCR - Una rutina que puedes repetir
Cómo encaja el OCR en un flujo administrativo completo - Tres capas con responsabilidades distintas - Conservar, consultar y proteger
OCR dentro de bcount como ejemplo de integración real - Menos copia, más control
Cuándo el OCR necesita revisión humana y por qué - Un protocolo para decidir cuándo comprobar
El día a día del autónomo atrapado entre pdfs
Al final de la jornada, una autónoma descarga una factura que su proveedor le ha enviado como PDF escaneado. Puede abrirla y leerla, pero no seleccionar el texto ni copiar el número de factura. Después fotografía un ticket de una comida de trabajo, recibe un justificante de pago por correo y guarda cada archivo donde puede. La carpeta crece; encontrar el gasto cuando toca revisar las cuentas se convierte en una pequeña investigación.
Una pyme conoce otra versión del mismo atasco. La persona que lleva la administración recibe documentos de distintos proveedores, cada uno con su diseño, y vuelve a escribir a mano nombres, fechas e importes. Ese trabajo parece sencillo hasta que un cero se confunde con una letra o una cifra acaba en la casilla equivocada. No es una misión para el capitán de la nave: es papeleo orbitando alrededor del negocio.
El OCR de documentos escaneados puede convertir el contenido visual de esos archivos en texto que se puede buscar y, si el proceso está bien diseñado, en datos que luego se revisan y organizan. Así, en lugar de abrir documentos uno a uno para encontrar una fecha o un proveedor, se puede localizar información desde el propio archivo o desde un sistema de gestión. El objetivo no es borrar la necesidad de control, sino reducir la repetición y facilitar el trabajo con los documentos.
Para entender qué puede aportar y dónde conviene mantener los pies en tierra, hay que distinguir entre una imagen, el texto que el OCR reconoce y un dato que alguien ha comprobado. Esa diferencia ayuda a evitar que una lectura automática se convierta sin revisión en un apunte contable. También permite aprovechar la tecnología sin tratar cada PDF como si ya estuviera ordenado por arte de magia.
Qué es realmente el OCR aplicado a documentos escaneados
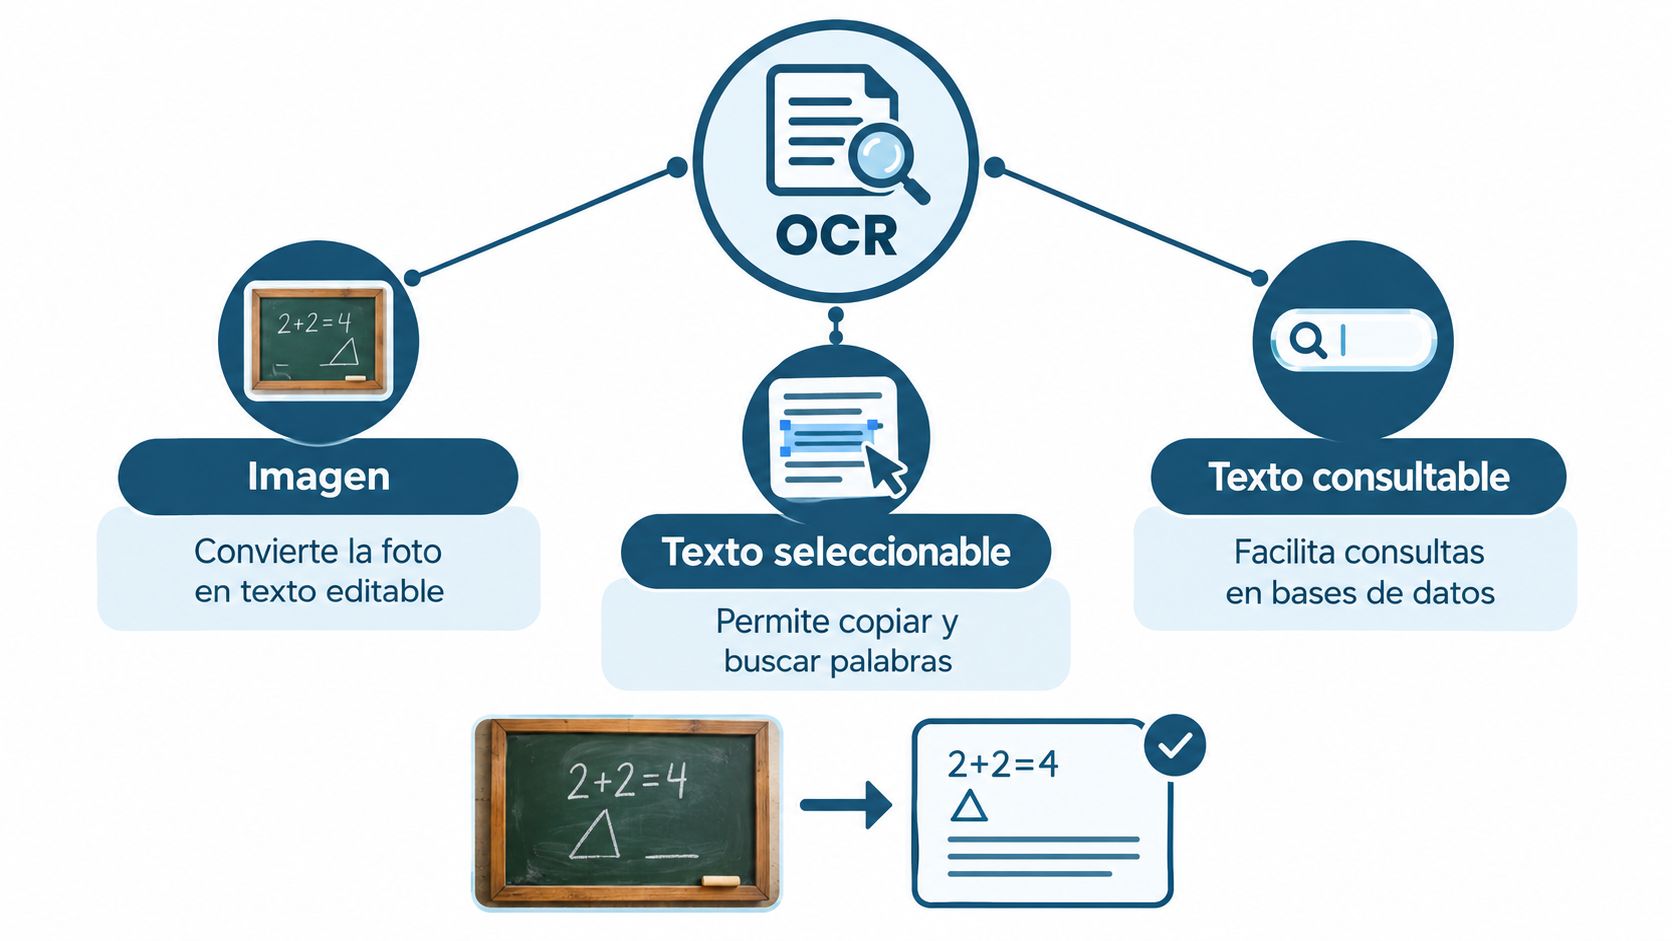
Piensa en una pizarra llena de notas. Una foto conserva lo que ves, pero el ordenador no sabe por sí solo qué palabras hay escritas. El reconocimiento óptico de caracteres (OCR) analiza la imagen y trata de identificar sus letras y números para crear una capa de texto que puedas seleccionar, copiar o buscar.
El proceso suele entenderse mejor separando tres resultados. La imagen es la representación visual del documento. El texto seleccionable es lo que el sistema reconoce en esa imagen. El texto consultable permite buscar palabras dentro del archivo o usar el contenido en procesos posteriores. El OCR convierte píxeles en caracteres, pero no comprende automáticamente qué concepto contable representa cada cifra.
Imagen, texto y estructura no son lo mismo
Un PDF escaneado puede parecer idéntico a una factura digital creada desde un programa, pero quizá sea solo una imagen dentro de un archivo. Si no puedes seleccionar una palabra con el cursor, probablemente no haya una capa de texto que el ordenador pueda leer directamente. El OCR añade esa capa; no convierte por sí solo la factura en un formato estructurado ni certifica que sus datos sean correctos.
En España, la digitalización de documentos presentados presencialmente ante las Administraciones Públicas forma parte del proceso para incorporarlos a expedientes electrónicos, según la Ley 39/2015 y su regulación de la digitalización de documentos. La guía técnica estatal establece una resolución mínima de 200 ppp para obtener una imagen fiel y legible. El OCR puede ayudar a consultar y clasificar esa imagen, pero la imagen original sigue siendo importante como evidencia del documento. La propia guía señala que el reconocimiento debe aplicarse cuando el órgano administrativo lo considere oportuno, no automáticamente a todos los documentos.
Idea práctica: el OCR es una capa que hace más útil la imagen. No sustituye al documento ni demuestra por sí mismo que un dato sea correcto.
Factores que determinan la precisión del OCR
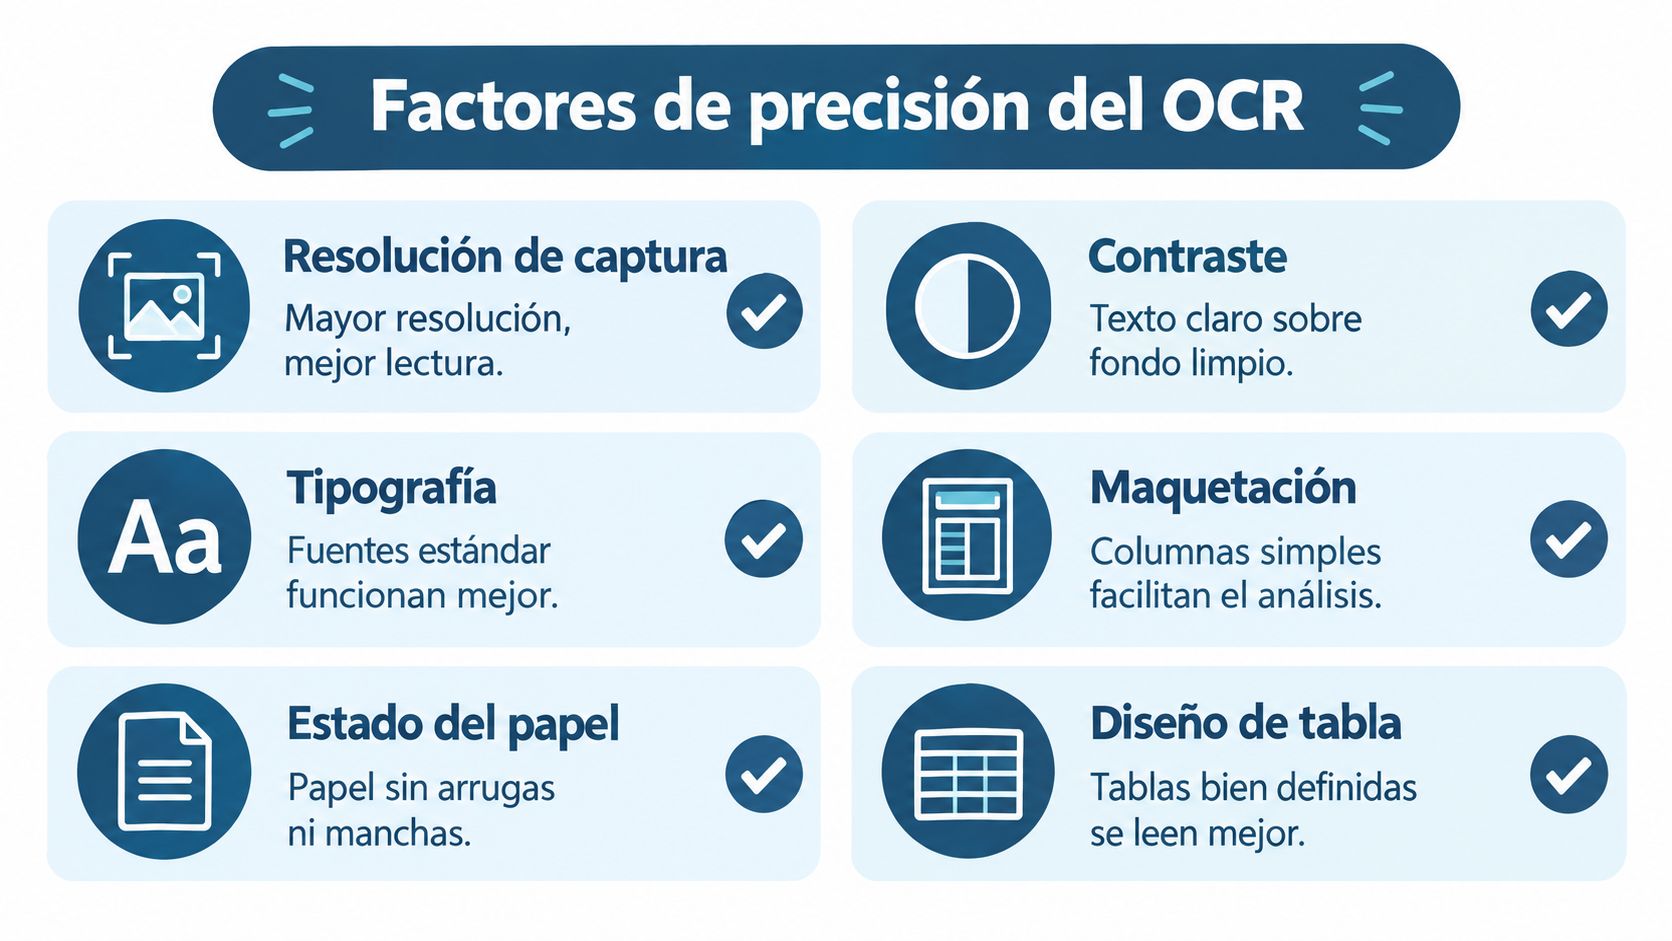
El OCR no lee todas las facturas con el mismo acierto. Una página nítida, bien iluminada y con una tipografía clara suele ofrecer mejores condiciones que un ticket arrugado, una imagen inclinada o una tabla con líneas y cifras muy juntas. La calidad del papel, el contraste y la maquetación también influyen: si dos caracteres quedan pegados, el sistema puede interpretarlos como uno, o confundir una cifra con otra.
Un caso de la Hemeroteca Digital española muestra por qué conviene supervisar el resultado. En una muestra de 268.696 páginas de 23 títulos, el OCR reconoció 4.000.867.107 caracteres; 3.459.095.760 se consideraron correctos o con un umbral de duda muy bajo, lo que dio una precisión media del 86,46 %. El mejor título alcanzó el 98 % de reconocimiento correcto y el peor, el 82 %. Esos resultados corresponden a fondos históricos, no a facturas actuales, pero ilustran cómo el soporte, la tipografía y la imagen pueden cambiar mucho el rendimiento del reconocimiento (estudio sobre OCR en la Hemeroteca Digital española).
Cinco comprobaciones antes de escanear
En la práctica, esos factores explican por qué el OCR puede leer bien el nombre de un proveedor y equivocarse en el total. La palabra suele ocupar una zona amplia; una cifra pequeña junto al símbolo de moneda o una base imponible dentro de una tabla puede ser mucho más difícil de distinguir. Revisa estos puntos antes de procesar un documento:
Resolución: comprueba que el texto pequeño se vea definido y no pixelado.
Contraste: busca letras visibles sobre un fondo limpio, sin sombras fuertes.
Tipografía: las letras impresas y estándar suelen resultar más fáciles de reconocer que las manuscritas o decorativas.
Maquetación: las columnas y tablas muy juntas pueden confundir la lectura de filas y valores.
Estado del papel: elimina, cuando sea posible, pliegues, manchas y bordes que tapen caracteres.
El OCR es probabilístico, no una transcripción infalible. Si un sistema propone un total que no encaja con las líneas de la factura, la respuesta no es confiar más porque el texto «parezca limpio». Es comprobar el campo antes de usarlo.
Buenas prácticas de escaneo para alimentar bien al OCR
La lectura automática empieza antes de abrir la herramienta OCR. Una imagen mal capturada obliga al sistema a adivinar dónde están los caracteres, y una letra borrosa puede acabar unida a la siguiente. Por eso conviene preparar el documento y revisar la captura antes de extraer campos.
La Norma Técnica de Interoperabilidad de Digitalización de Documentos establece una resolución mínima de 200 píxeles por pulgada para las imágenes digitalizadas y pide respetar la geometría, el tamaño y las proporciones del original, sin añadir caracteres ni gráficos que no existían (Norma Técnica de Interoperabilidad de Digitalización de Documentos). Ese mínimo no hace milagros: una factura con texto minúsculo o un original deteriorado puede necesitar una captura más cuidada. Lo importante es no sacrificar legibilidad por conseguir un archivo más pequeño.
Una rutina que puedes repetir
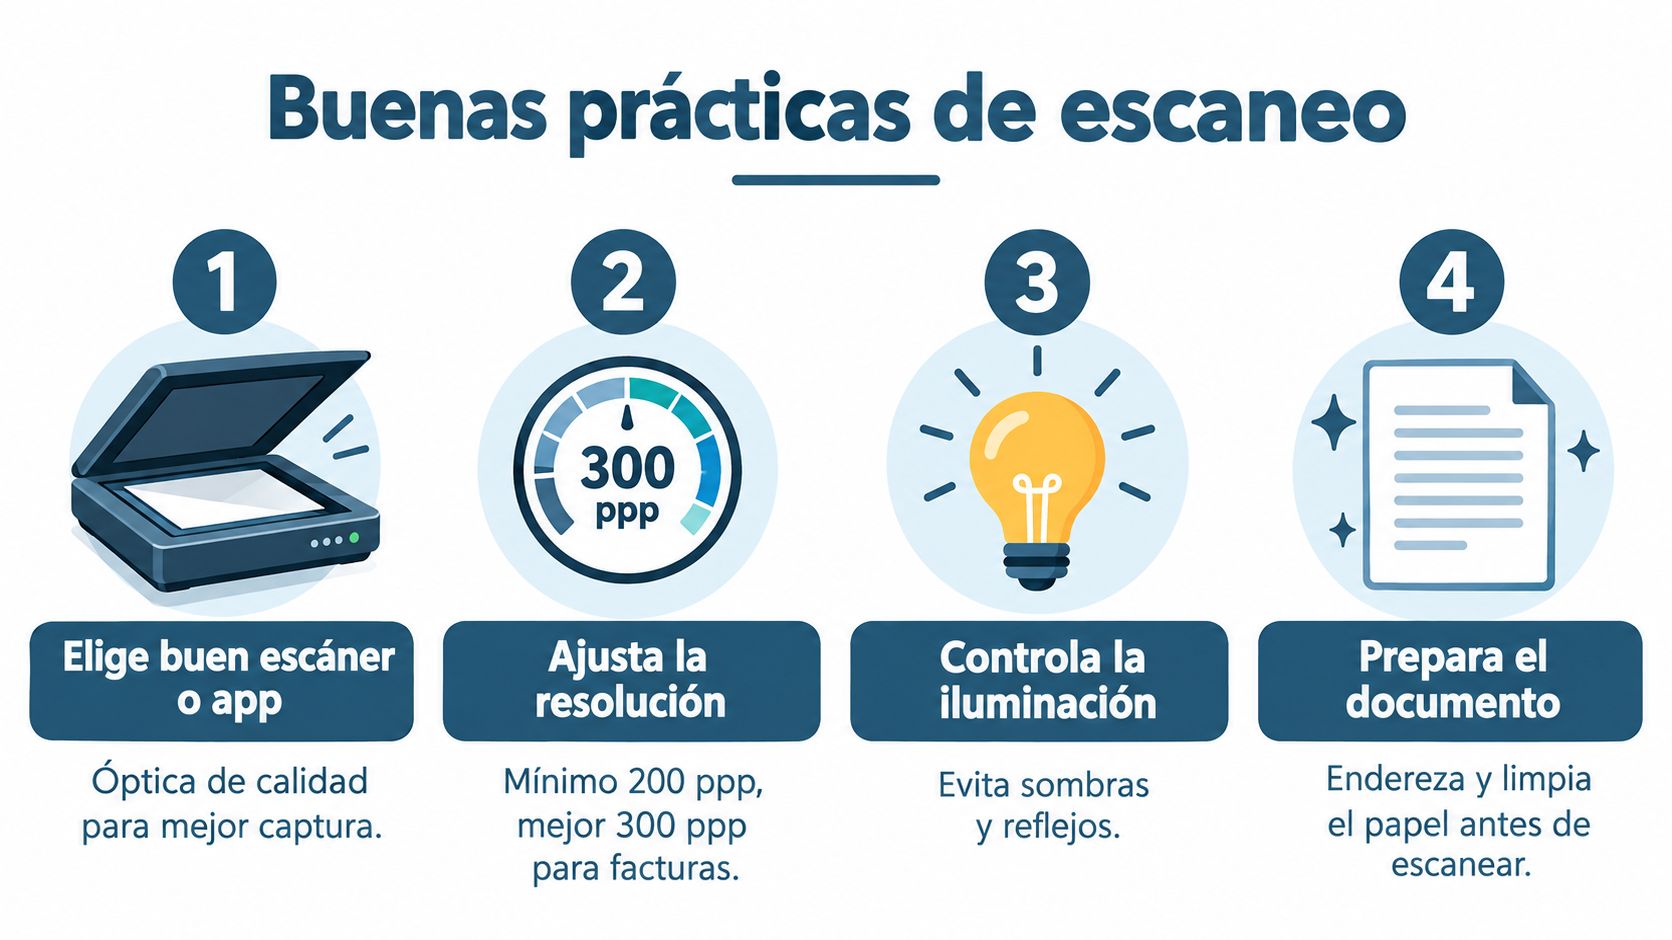
Elige una captura estable. Un escáner suele mantener la página plana; si usas el móvil, apóyalo y encuadra todo el documento.
Comprueba la resolución. Asegúrate de que los textos pequeños se leen al ampliar. La norma fija el mínimo indicado, y la finalidad o la calidad del original pueden justificar ajustes.
Cuida la luz. Evita reflejos y sombras, sobre todo en tickets térmicos, donde el texto puede ser tenue.
Endereza y limpia la imagen. Reorientar la página, corregir la inclinación y eliminar bordes negros ayuda a separar mejor los caracteres.
Conserva sellos y anotaciones relevantes. Si hay marcas de color que aportan contexto, elige una captura que no las borre.
Antes de pasar un ticket al sistema, amplía la imagen y confirma que se distinguen fecha, comercio e importe. Haz lo mismo con un albarán fotografiado: si el papel está inclinado, repite la foto en una superficie plana. Cuando un original es demasiado borroso, una nueva captura puede ser más útil que pedirle al OCR que descifre lo indescifrable.
En este vídeo puedes ver cómo plantear la captura y el reconocimiento en documentos escaneados:
Cómo encaja el OCR en un flujo administrativo completo
Un flujo útil no termina cuando el OCR reconoce texto. Para que la información sirva en la administración del negocio, conviene separar lo que muestra el documento, lo que interpreta la máquina y lo que alguien ha validado. Es una diferencia parecida a recibir una carta, transcribir su contenido y confirmar que has entendido correctamente quién la envió y qué pide.
Tres capas con responsabilidades distintas
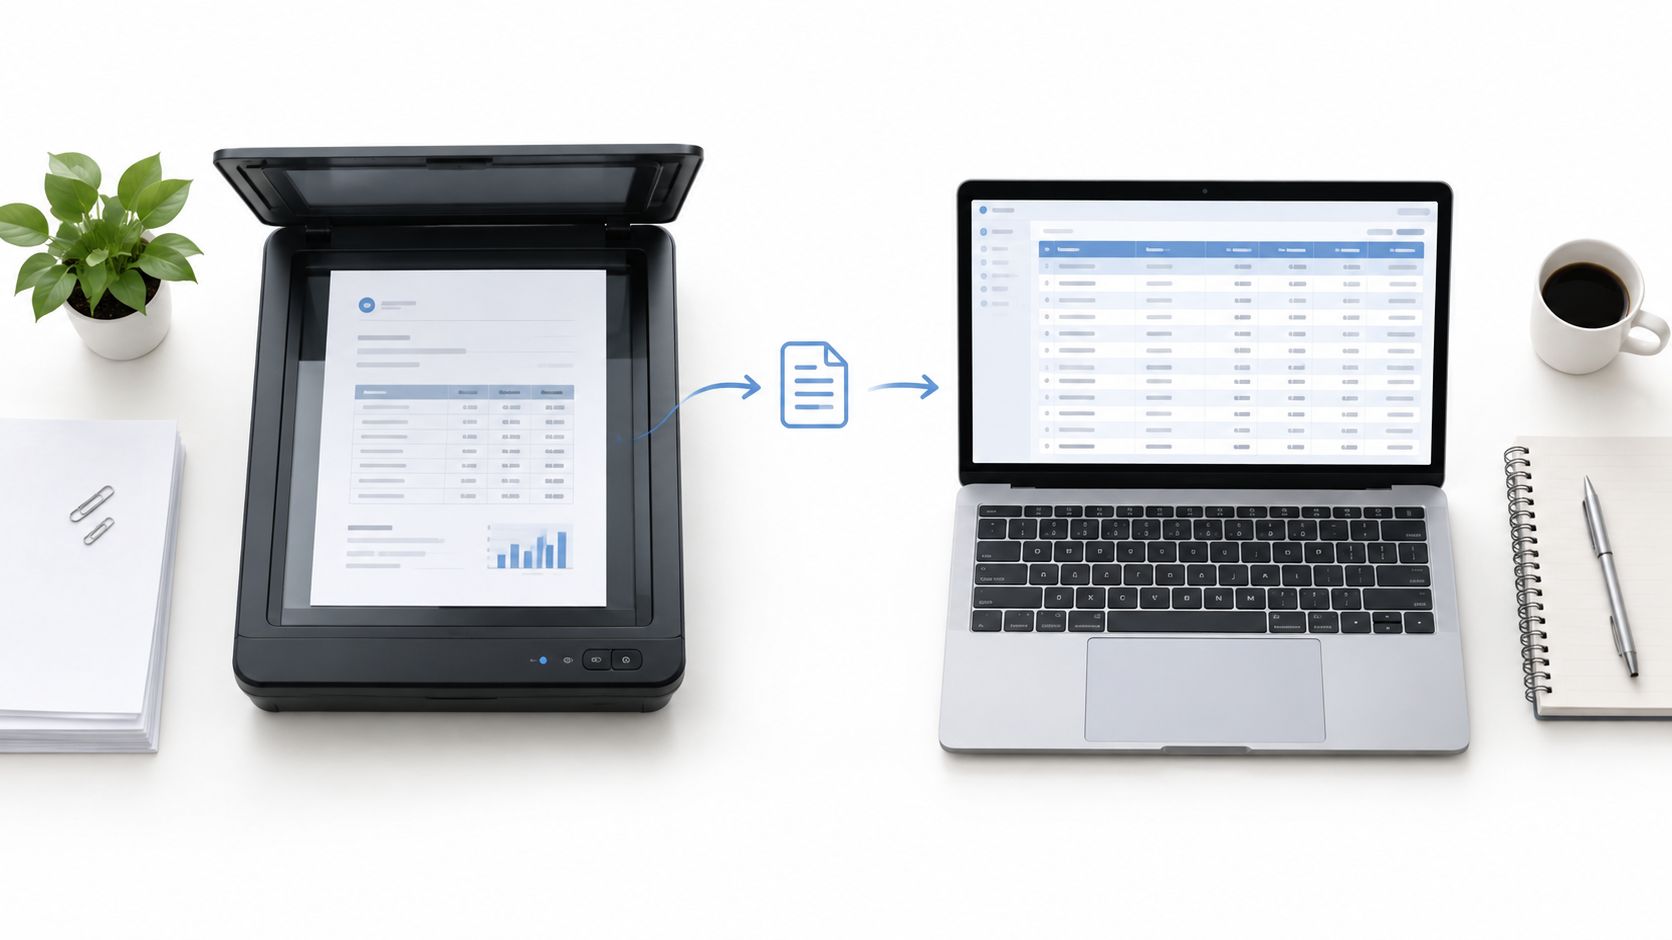
La imagen original debe conservarse sin alterar cuando haga falta mantener evidencia o trazabilidad. La capa de texto OCR guarda lo que el sistema reconoció y, cuando está disponible, su ubicación en la página. Las campos normalizados y validados organizan los datos relevantes, como proveedor, fecha o total, y permiten aplicar reglas de control antes de incorporarlos a un proceso contable.
Estas etapas responden a preguntas distintas. «¿Qué letras aparecen?» corresponde al texto reconocido. «¿Ese número es realmente el total?» exige validar el campo. «¿Debe contabilizarse?» implica aplicar controles y decidir si el dato puede entrar en el registro o debe revisarlo una persona. Si quieres entender cómo pueden relacionarse los documentos con los movimientos de dinero, la conciliación bancaria automatizada aporta otro ejemplo de control dentro del flujo administrativo.
Conservar, consultar y proteger
Escanear una factura no basta siempre para sustituir el papel. La digitalización certificada requiere una imagen fiel e íntegra obtenida con un software certificado, además de legibilidad, integridad y firma electrónica; solo cumpliendo esas condiciones puede prescindirse del original en papel (regulación de la digitalización certificada de facturas). La conservación también debe proteger la autenticidad del origen, la integridad del contenido y la legibilidad, y permitir el acceso de la Administración tributaria sin demora injustificada (Reglamento de facturación).
La privacidad forma parte del diseño, no es un añadido. Una firma manuscrita digitalizada vinculada a una persona es un dato personal, según el criterio de la AEPD sobre firmas manuscritas digitalizadas. Por eso, un flujo responsable limita el acceso, conserva solo lo necesario y aplica políticas de borrado adecuadas al tipo de documento. Las facturas y los documentos identificativos no siempre requieren la misma conservación.
OCR dentro de bcount como ejemplo de integración real
Cuando llega una factura escaneada, el capitán no debería tener que descifrarla, copiar sus datos y perseguirla por varias carpetas antes de volver a su negocio. En la metáfora espacial de bcount, el documento entra en el Archivo Estelar y el OCR funciona como una torre de control: identifica qué información aparece y ayuda a dirigirla al siguiente paso.
El usuario puede subir una factura o fotografiarla. El sistema de captura documental de bcount emplea OCR e inteligencia artificial para extraer y clasificar datos relevantes, como proveedor, fecha, base imponible, impuestos y vencimiento. Después, los campos críticos pueden pasar por controles y revisión si la lectura genera dudas; si la información cumple las comprobaciones del flujo, puede avanzar hacia el proceso contable. Para situar ese trabajo en el contexto más amplio de los formatos de factura, puedes consultar la guía sobre cómo funciona la factura electrónica.
Menos copia, más control
El valor no está en que una máquina escriba por una persona sin preguntar. Está en que el sistema pueda encargarse de la captura repetitiva y dejar visibles los casos que necesitan criterio. Si el OCR reconoce claramente el proveedor y la fecha, esos campos pueden requerir un tipo de control distinto del que necesita un total dudoso o un NIF difícil de leer.
La misión también tiene una ruta de excepción. Si una factura está inclinada, borrosa o diseñada de una manera poco habitual, el flujo debe permitir revisar el documento en lugar de ocultar la incertidumbre. Así, la tecnología ayuda a reducir tareas mecánicas, mientras la persona responsable conserva la última palabra cuando el contexto importa. El capitán sigue al mando; la tripulación y el Centro de Mando ayudan a que no tenga que hacer cada tarea a mano.
Cuándo el OCR necesita revisión humana y por qué
Automatizar más no siempre significa asumir menos riesgo. Una factura borrosa o manuscrita puede contener un carácter que el sistema interpreta de forma plausible, pero incorrecta. Si el usuario acepta ese resultado sin comprobarlo, un dato equivocado puede llegar al asiento contable sin que el texto parezca extraño a primera vista.
Un protocolo para decidir cuándo comprobar
Marca para revisión los campos cuya lectura puede alterar el registro: NIF, fecha, porcentaje de IVA y total. Después, compara los importes entre sí, comprueba si la suma tiene sentido y busca posibles duplicados antes de contabilizar. Una alerta no significa que el OCR haya fallado con seguridad; significa que hay una duda que conviene resolver mirando el documento original.
Confianza baja: vuelve a la imagen y confirma el dato carácter por carácter.
Totales que no cuadran: revisa base imponible, impuestos y total antes de aprobar.
IVA incoherente: comprueba que el porcentaje y el importe reconocido corresponden al documento.
Posible duplicado: verifica si la factura ya se ha recibido o contabilizado.
Diseño o escritura difíciles: solicita una captura mejor o deriva la lectura a una persona.
La privacidad también exige una decisión consciente. La AEPD considera dato personal una firma manuscrita digitalizada cuando puede vincularse a alguien, y las copias íntegras de documentos identificativos pueden contener más información de la necesaria. Si el proceso solo necesita extraer un dato concreto, plantéate si hace falta conservar también la imagen completa o si se puede restringir su acceso y eliminarla cuando ya no sea necesaria, de acuerdo con las obligaciones aplicables al documento.
Regla sencilla: no contabilices un campo solo porque el OCR lo haya rellenado. Comprueba primero si la lectura es coherente con la imagen y con el resto de la factura.
En España, además, la factura escaneada y la factura electrónica estructurada no son equivalentes. La extracción de texto no garantiza por sí misma que los importes, impuestos o datos del proveedor se hayan interpretado bien. Los sistemas españoles de facturación también deben conservar sus registros y permitir recuperarlos en un formato electrónico legible; la Orden HAC/1177/2024 contempla el acceso, la consulta y la exportación segura de esos registros. Con la factura electrónica B2B orientada a formatos procesables automáticamente, el OCR sigue siendo útil para documentos no estructurados, pero no sustituye los controles ni las obligaciones de conservación.
Revisa hoy una factura escaneada de tu negocio: comprueba si puedes seleccionar el texto, confirma que la imagen se lee bien y verifica a mano proveedor, fecha e importes antes de contabilizarlos. Si el proceso sigue dependiendo de carpetas, fotografías y copia manual, da el siguiente paso y organiza la captura documental con una revisión clara para los datos que importan.


Comentarios