Contabilidad para autónomos: guía práctica 2026
Tienes el banco abierto, varias facturas por revisar y un mensaje de tu asesor pidiendo documentación para cerrar el trimestre. Hay dinero en la cuenta, pero no sabes cuánto puedes transferirte sin dejar descubiertos los impuestos, los proveedores o la próxima cuota. Y tú solo querías dedicarte a tu negocio, no pilotar una nave con los indicadores apagados.
La contabilidad para autónomos sirve precisamente para encenderlos. Bien organizada, te permite cumplir con Hacienda, entender lo que ganas y decidir qué hacer con tu dinero sin depender de una intuición peligrosamente optimista.
Índice
Por qué la contabilidad del autónomo ya no puede esperar a enero - Del sprint fiscal al control continuo
Qué es realmente la contabilidad para un autónomo - Qué debes dejar preparado desde el alta - Trazabilidad significa poder explicar lo ocurrido
Libros registro y disciplina diaria de ingresos y gastos - Qué anotar y cómo clasificarlo - Una rutina mensual que puedes repetir
Facturación, conciliación bancaria y automatización con IA - Del documento al movimiento conciliado - Un flujo de trabajo, obligaciones diferentes
Beneficio, caja y dinero reservado - la contabilidad que protege tu bolsillo - Cómo decidir cuánto puedes retirar - Qué aporta la contabilidad a tu cotización
Cierre contable y preparación de impuestos sin sorpresas - Calendario fiscal clave del autónomo - Listas de cierre para guardar e imprimir
Tu plan de 90 días y respuestas clave con bcount - Plan de 90 días para poner en marcha la contabilidad
Por qué la contabilidad del autónomo ya no puede esperar a enero
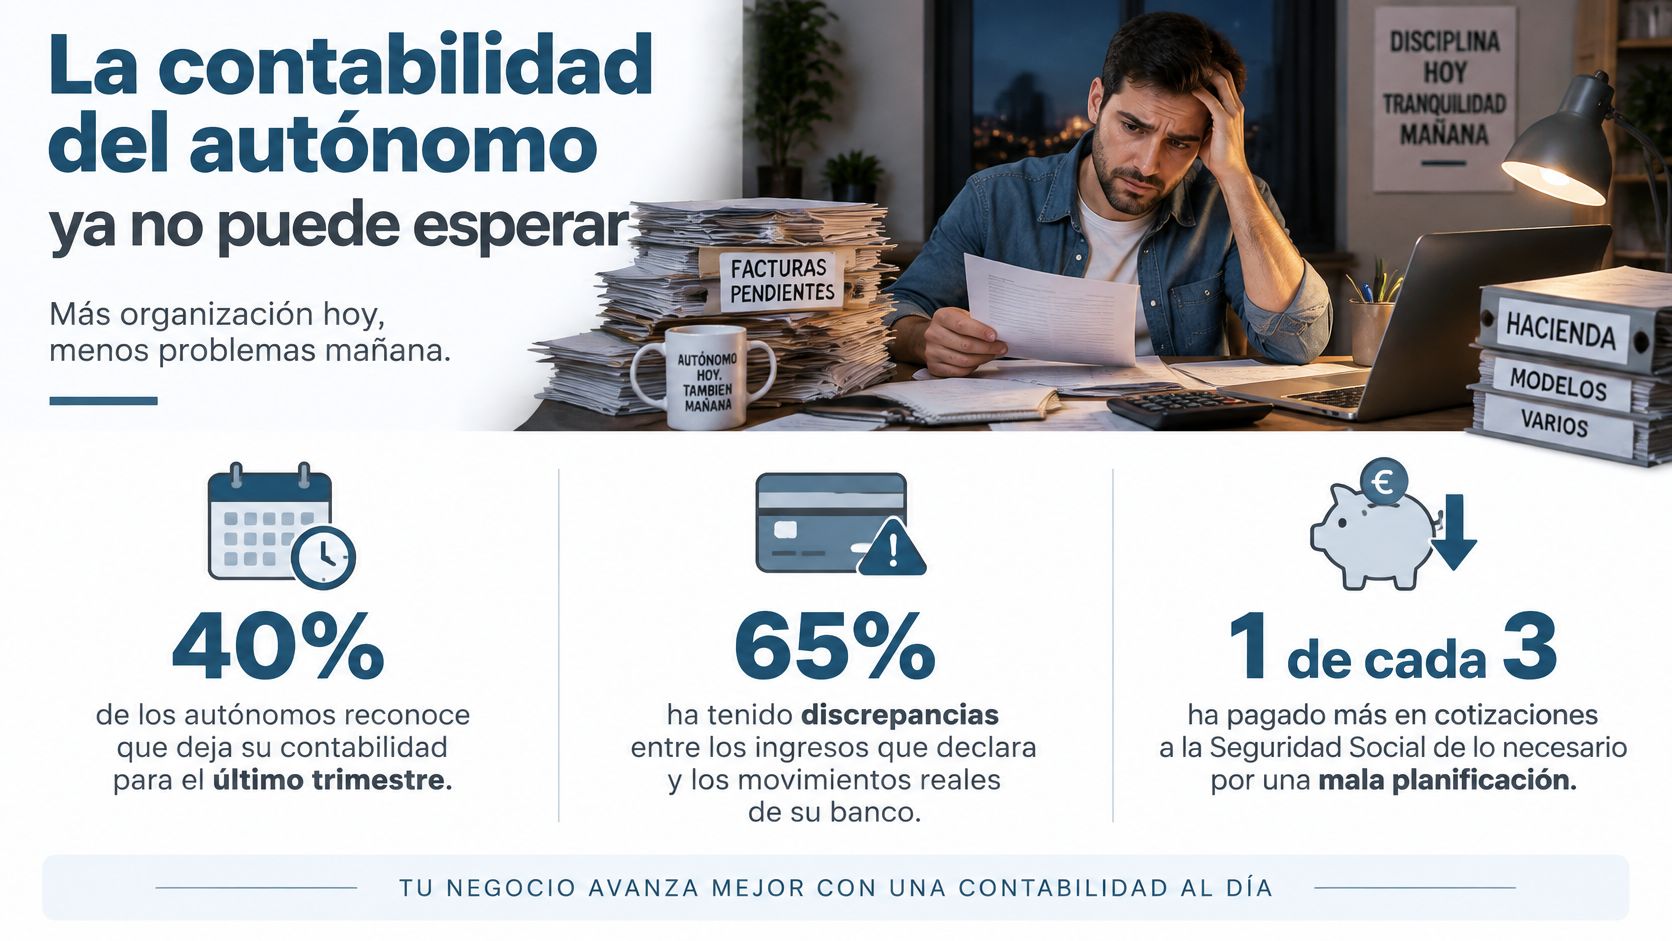
El trimestre termina y empiezas a reconstruir lo ocurrido: buscas una factura en el correo, preguntas por un cobro pendiente y encuentras un cargo que no recuerdas. Al final, consigues enviar los documentos. Lo que no consigues es saber si el negocio está funcionando como esperabas.
Ese es el problema de llevar la contabilidad únicamente cuando toca declarar. Puedes llegar a presentar los impuestos y seguir sin tener una respuesta clara a una pregunta bastante más cotidiana: ¿puedo pagarme este mes sin comprometer el siguiente?
La escena resulta reconocible, aunque cada negocio tenga sus propias turbulencias.
Del sprint fiscal al control continuo
En marzo de 2025 había 3.389.248 trabajadores autónomos afiliados, contando RETA y SETA, según los datos de afiliación de la Seguridad Social. La gestión contable no es una cuestión marginal: forma parte del funcionamiento cotidiano de una amplia base de negocios.
Piensa en un profesional que presta servicios recurrentes. Si registra una factura cuando la emite, identifica su vencimiento y comprueba después el cobro, puede detectar un retraso mientras todavía tiene margen para reclamarlo. Si espera al cierre, descubre el problema cuando también necesita pagar sus obligaciones.
La diferencia no está en trabajar más horas, sino en repartir la revisión a lo largo de la actividad. Con márgenes ajustados, un gasto duplicado o una factura olvidada puede tener más importancia que una carpeta desordenada.
Cuando facturas, dejas registrado qué has vendido y a quién.
Cuando compras, conservas el justificante y aclaras para qué sirve el gasto.
Cuando revisas el banco, identificas cobros, pagos y movimientos pendientes de explicar.
Regla de vuelo: no esperes a necesitar dinero para averiguar dónde está.
La digitalización añade otra razón para abandonar el cierre improvisado: ya no basta con producir un documento que tenga aspecto de factura. Necesitas mantener información coherente y verificable durante todo el recorrido de la operación. El programa ayuda, pero el método sigue siendo tuyo.
Qué es realmente la contabilidad para un autónomo
La contabilidad es el sistema que conecta lo que haces, lo que documentas, lo que declaras y lo que cobras o pagas. Una carpeta llena de facturas contiene documentos. Una contabilidad organizada permite explicar qué ocurrió con cada operación.
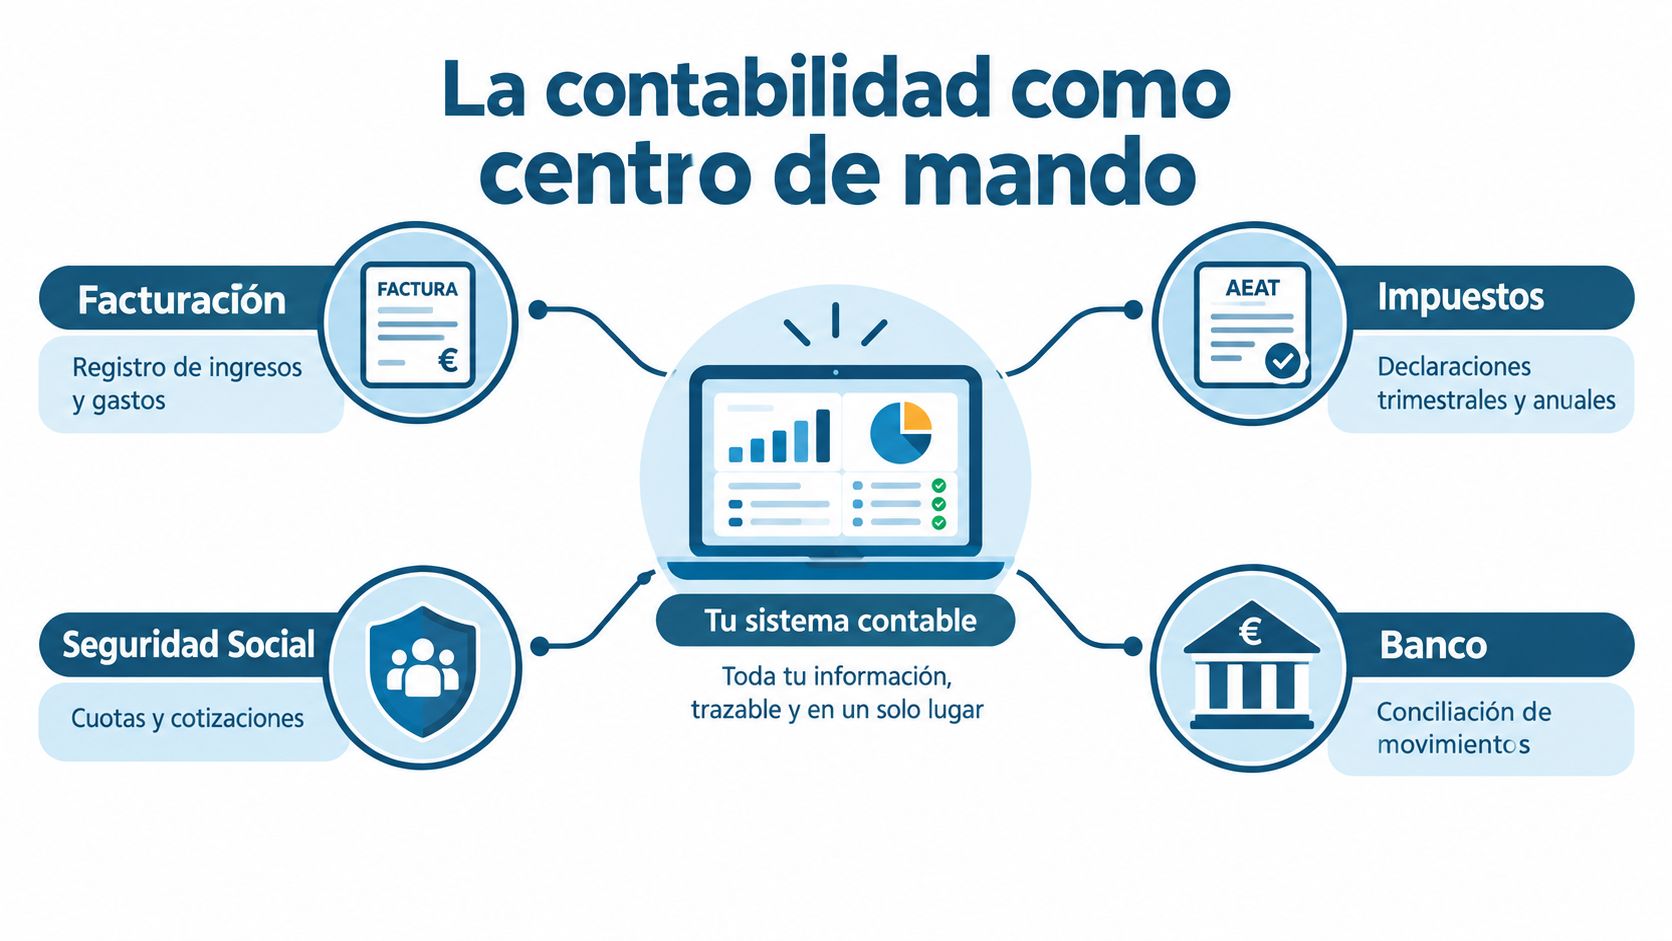
Puedes entenderla como un Centro de Mando. La facturación informa de las ventas; el banco muestra los movimientos de dinero; los registros permiten preparar las obligaciones fiscales; y la previsión económica ayuda a revisar la cotización. Ningún indicador, por separado, cuenta toda la historia.
Qué debes dejar preparado desde el alta
Empieza por confirmar con tu asesor las obligaciones que corresponden a tu actividad y régimen. No todos los autónomos presentan los mismos modelos ni necesitan exactamente los mismos libros; copiar la configuración de un conocido es una forma bastante creativa de equivocarse.
Conviene dejar resueltas estas decisiones:
Registro de operaciones. Dónde anotarás ingresos, gastos, impuestos y retenciones, y quién revisará su clasificación.
Documentación. Cómo guardarás las facturas y cómo localizarás el justificante asociado a cada registro.
Revisión bancaria. Quién comprobará las diferencias entre los documentos y los movimientos de la cuenta.
Preparación fiscal. Cómo transformarás los datos revisados en declaraciones y previsiones de pago.
Un software de facturación puede emitir documentos correctamente y, aun así, dejar fuera gastos, movimientos personales o cobros pendientes. Facturar no equivale a llevar la contabilidad al día.
Trazabilidad significa poder explicar lo ocurrido
El artículo 29.2.j) de la Ley General Tributaria exige que los sistemas garanticen integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad, además de dejar constancia de las modificaciones, como recoge la normativa técnica sobre sistemas informáticos de facturación.
Traducido al trabajo cotidiano: si corriges una operación, debe quedar una explicación verificable del cambio. Sobrescribir el documento anterior y confiar en acordarte después no constituye un procedimiento de control.
Una buena contabilidad permite que otra persona entienda una operación sin tener que interrogarte sobre lo que recuerdas.
Por eso conviene elegir herramientas que permitan consultar el historial, relacionar documentos y exportar información. También debes acordar responsabilidades: automatizar una tarea no significa que alguien haya revisado su resultado.
El objetivo no es convertirte en especialista fiscal. Es disponer de información suficiente para tomar decisiones y reconocer cuándo necesitas criterio profesional.
Libros registro y disciplina diaria de ingresos y gastos
Una factura de un cliente, un recibo de combustible, una suscripción extranjera y una compra personal pueden aparecer juntos en el banco. Contablemente, no cuentan la misma historia. Tu trabajo consiste en separarlos antes de que acaben todos en el cajón de «gastos varios», ese agujero negro administrativo.
En estimación directa, debes confirmar los libros exigibles según tu modalidad y actividad. Organiza el trabajo alrededor de ingresos, compras y gastos, bienes de inversión y registros de IVA cuando correspondan; si ejerces una actividad profesional, revisa también las obligaciones relativas a provisiones de fondos y suplidos.
Qué anotar y cómo clasificarlo
El registro debe permitir identificar el documento, la fecha, el cliente o proveedor, el concepto, la base, los impuestos y las retenciones aplicables. Añade el estado de cobro o pago como información de gestión, sin confundirlo con el tratamiento fiscal de la operación.
Operación cotidiana | Qué revisar | Qué evitar |
|---|---|---|
Factura emitida a un cliente | Identificación, concepto, impuestos, retención y vencimiento | Darla por cobrada al emitirla |
Compra de combustible | Justificante, relación con la actividad y condiciones de deducción | Considerarla deducible automáticamente |
Suscripción de software extranjera | Proveedor, país y tratamiento fiscal de la operación | Copiar el IVA de una compra nacional |
Compra personal desde la cuenta profesional | Identificación como movimiento ajeno a la actividad | Registrarla como gasto del negocio |
Equipo destinado a trabajar | Posible consideración como bien de inversión | Tratar cualquier compra como gasto inmediato |
Un cargo bancario no sustituye la revisión del justificante. Tampoco basta con que algo te resulte útil para trabajar: la deducibilidad exige comprobar las condiciones aplicables y conservar documentación adecuada.
El combustible merece especial prudencia. No conviertas un ticket de gasolina en gasto deducible por defecto; pide una revisión de su vinculación con la actividad y del tratamiento que corresponda.
Una rutina mensual que puedes repetir
Imagina un mes en el que emites una factura de servicios, pagas una herramienta digital y compras material para casa con la tarjeta profesional. Al revisar, debes poder distinguir la venta pendiente de cobro, el gasto de actividad y la salida personal.
Haz la revisión con un orden estable:
Documentos pendientes. Recupera facturas que faltan y comprueba posibles duplicados.
Ingresos. Separa operaciones emitidas, vencidas y cobradas para gestionar el seguimiento.
Gastos. Distingue los deducibles, los no deducibles y los que necesitan consulta.
Impuestos. Revisa IVA soportado, IVA repercutido y retenciones sin mezclarlos con el importe neto.
Movimientos personales. Identifícalos expresamente para que no distorsionen el resultado.
Esta separación también ayuda a proyectar los rendimientos y la tesorería. La recomendación práctica es mantener categorías claras y no intentar resolver una duda fiscal cambiando el nombre del gasto.
Cuando una operación no encaje, déjala marcada para revisión. Una incidencia visible es preferible a una clasificación inventada que después se arrastre hasta la declaración.
Facturación, conciliación bancaria y automatización con IA
La automatización útil empieza cuando un documento entra en el sistema y termina cuando puedes explicar su relación con el registro y el banco. Escanear un ticket es solo el principio.
Una plataforma centralizada puede reunir esas tareas en el mismo entorno de trabajo.
Del documento al movimiento conciliado
Al emitir una factura, revisa identificación del emisor y destinatario, numeración, fechas, descripción, base e impuestos y retenciones cuando procedan. En las recurrentes, comprueba también cambios de precio, datos del cliente y condiciones del servicio; repetir una factura no garantiza que siga siendo correcta.
Para los gastos, el OCR permite extraer texto y la IA puede proponer campos o categorías. Antes de aceptar el registro, revisa los datos que afectan al tratamiento fiscal, especialmente cuando intervienen proveedores extranjeros o documentos poco legibles.
Después llega la conciliación bancaria automatizada: relacionar cada movimiento con su operación. Los pagos parciales, las comisiones o una transferencia que agrupa facturas pueden requerir intervención humana.
Entre las opciones que combinan software y asesoramiento, bcount centraliza facturación recurrente, captura documental, registros contables, conexión bancaria y preparación de impuestos. Antes de contratar cualquier solución, pide que te demuestren cómo resuelve tus operaciones habituales y qué alcance tiene su adaptación normativa.
Un flujo de trabajo, obligaciones diferentes
Factura electrónica, Veri*Factu y TicketBAI pueden formar parte de un mismo proceso operativo, pero no son nombres intercambiables.
Factura electrónica. La Ley Crea y Crece impulsa su uso entre empresarios y profesionales. La Ley 18/2022 de creación y crecimiento de empresas vincula esta transformación con la trazabilidad y la reducción de la morosidad.
Veri*Factu. Es la modalidad de sistemas que remite registros de facturación a la Agencia Tributaria. Debes comprobar ámbito, exclusiones, modalidad y calendario aplicables, no asumir que cualquier envío de un PDF cumple esa función.
TicketBAI. Integra generación de información tributaria y remisión en el proceso de emisión dentro de su ámbito foral, según la descripción del sistema recogida por el BOE.
El calendario requiere especial cuidado: el Real Decreto 254/2025 estableció plazos que posteriormente fueron objeto de aplazamientos. Comprueba siempre la redacción vigente, en lugar de usar una fecha antigua como referencia, consultando la normativa sobre adaptación de sistemas de facturación.
El vídeo permite acercarse al funcionamiento de una gestión digital centralizada.
Si utilizas hojas de cálculo, facturación manual o una plataforma extranjera, solicita un diagnóstico específico. Pregunta por rectificativas, series, abonos, exportación e historial antes de migrar, y evita descubrir las limitaciones con una factura urgente esperando.
Beneficio, caja y dinero reservado - la contabilidad que protege tu bolsillo
Tu cliente acepta una factura, pero todavía no la paga. Mientras tanto, tú abonas la suscripción del programa y transfieres dinero a tu cuenta personal. El negocio puede mostrar beneficio y, aun así, tener dificultades para afrontar sus próximos pagos.
Beneficio, saldo bancario y capacidad de retirada son magnitudes distintas. El beneficio refleja ingresos y gastos según su tratamiento contable; el saldo muestra el dinero de la cuenta; la retirada prudente depende de lo que necesitas conservar para obligaciones y funcionamiento.
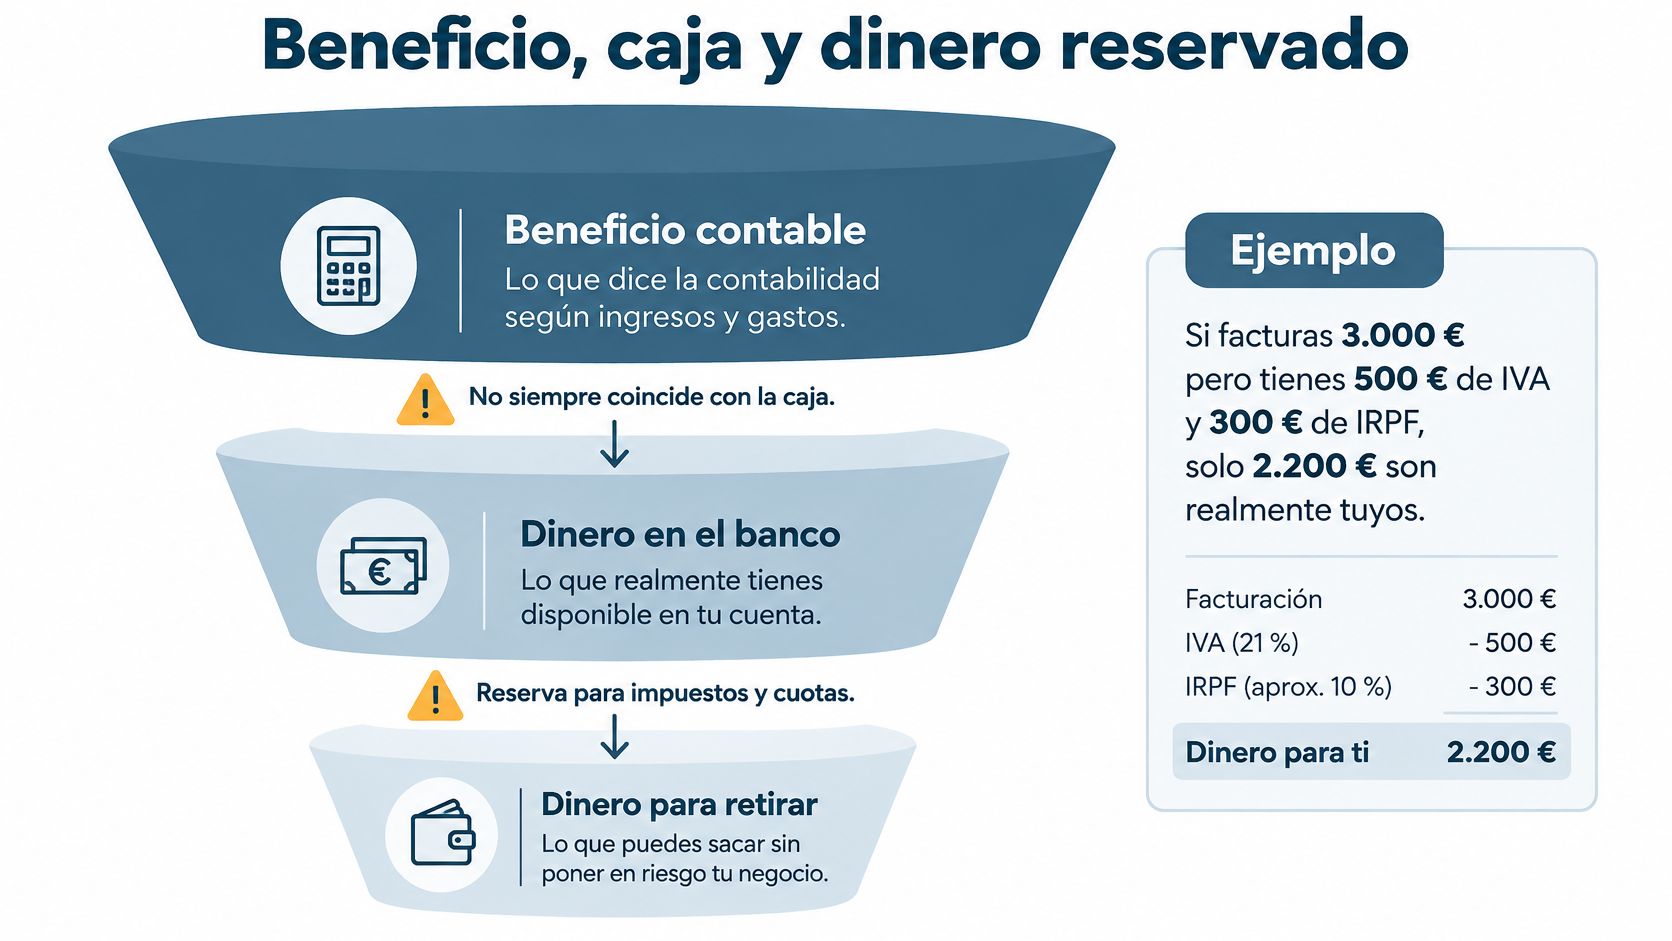
Cómo decidir cuánto puedes retirar
No calcules tu retirada mirando únicamente el saldo. Prepara una previsión que descuente compromisos y distinga los cobros confirmados de los que todavía dependen del cliente.
Retirada prudente = caja disponible menos pagos comprometidos, reserva fiscal, cuotas previstas y colchón operativo.
La fórmula es una herramienta de gestión, no una regla tributaria. Debes ajustar sus componentes a tus vencimientos y al riesgo de tu actividad; tampoco conviene restar de nuevo una cantidad que ya esté incluida en otra reserva.
Para trabajar con esa previsión, controla:
Plazo medio de cobro. Revisa cuánto tiempo transcurre entre emitir las facturas y cobrarlas.
Meses de caja. Relaciona el dinero utilizable con las salidas mensuales habituales, ajustando los pagos extraordinarios.
Reserva fiscal. Estima las liquidaciones con los datos revisados, en lugar de tratar todo lo cobrado como dinero propio.
El flujo de caja y su interpretación práctica ayudan a identificar cuándo necesitas el dinero, no solo si la actividad resulta rentable.
Antes de transferirte dinero: comprueba qué pagos tendrás que afrontar antes del siguiente cobro razonablemente seguro.
Qué aporta la contabilidad a tu cotización
La Seguridad Social considera los rendimientos netos de las actividades para determinar la cotización. En sus tramos para 2026, los rendimientos netos mensuales de hasta 670 euros se vinculan a bases entre 653,59 y 718,94 euros, según la información oficial de bases y rendimientos de autónomos.
La base de cotización no es la cuota que pagas. Tampoco el saldo bancario equivale al rendimiento neto que se utiliza para cotizar.
Revisa tu previsión cuando cambie de forma sostenida la actividad, incorpora gastos correctamente clasificados y consulta si corresponde ajustar la base dentro del procedimiento aplicable. La decisión debe apoyarse en una proyección anual razonable, no en el mejor mes de facturación ni en un bache aislado.
Cierre contable y preparación de impuestos sin sorpresas
Un cierre consiste en comprobar que los registros están completos y son coherentes antes de utilizarlos para declarar. El software puede preparar borradores, pero debes resolver primero documentos ausentes, duplicados y diferencias pendientes.
El mapa de impuestos que paga un autónomo sirve como orientación, aunque tu calendario concreto depende de las obligaciones que tengas asignadas.
Calendario fiscal clave del autónomo
Modelo | Periodicidad | Plazo típico | Para qué sirve |
|---|---|---|---|
303 | Habitualmente trimestral | Ventana posterior al trimestre, según calendario vigente | Autoliquidación de IVA |
130 | Trimestral, cuando corresponda | Ventana posterior al trimestre | Pago fraccionado de IRPF |
111 | Trimestral o mensual, según el obligado | Periodo posterior a las retenciones declaradas | Ingreso de determinadas retenciones |
390 | Anual, salvo exoneración | Campaña posterior al cierre del ejercicio | Resumen anual de IVA |
347 | Anual, cuando proceda | Campaña informativa correspondiente | Información de operaciones con terceros |
100 | Anual | Campaña de la renta | Declaración del IRPF |
No presentes todos los modelos por sistema. Confirma cuáles te corresponden y revisa el plazo específico de domiciliación, que puede diferir del plazo de presentación.
Listas de cierre para guardar e imprimir
Cierre mensual
Documentación. Comprueba que cada registro tiene su justificante.
Banco. Resuelve movimientos sin identificar y diferencias.
Previsión. Actualiza cobros, pagos y reservas.
Cierre trimestral
Impuestos. Revisa bases, cuotas y retenciones.
Incidencias. Resuelve operaciones extranjeras y rectificaciones pendientes.
Presentación. Contrasta el borrador con los libros y guarda el justificante.
Cierre anual
Coherencia. Contrasta declaraciones periódicas y resúmenes.
Inversiones. Revisa su registro y tratamiento.
Archivo. Exporta documentación e históricos; si operas mediante una sociedad limitada, coordina también sus cuentas anuales.
El Archivo Estelar debe permitir buscar por ejercicio, proveedor, cliente y documento. Distingue las reglas de conservación: el plazo de cuatro años recogido en la normativa de factura electrónica citada se refiere a la información sobre estados de la factura; no debe interpretarse como permiso general para destruir toda la documentación al cumplir ese periodo.
Confirma la conservación exigible en cada caso, especialmente ante activos, operaciones con efectos posteriores o procedimientos abiertos. Guardar ordenadamente sale bastante mejor que reconstruir correos bajo presión.
Tu plan de 90 días y respuestas clave con bcount
La puesta en marcha funciona mejor con entregables concretos que con una promesa de «llevarlo todo al día». Esta es una propuesta de organización, no un plazo legal.
Plan de 90 días para poner en marcha la contabilidad
Mes | Tareas clave | KPI a vigilar | Entregable |
|---|---|---|---|
Primero | Confirmar obligaciones, ordenar documentos y configurar libros | Documentos pendientes | Archivo inicial y circuito de registro |
Segundo | Conectar bancos y revisar capturas y propuestas automáticas | Plazo medio de cobro | Movimientos identificados y vencimientos revisados |
Tercero | Ensayar el cierre y actualizar reservas | Meses de caja e IVA reservado | Previsión de tesorería y cierre revisado |
¿Necesitas activar Veri*Factu o TicketBAI? Depende de tu ámbito y del sistema utilizado. Pide una comprobación documentada y evita dar de alta procesos duplicados.
¿Cuándo compensa pasar a una sociedad limitada? Valora riesgo, socios, contratación, financiación y costes de gestión. Aunque puede constituirse con un euro, existen salvaguardas cuando el capital no alcanza 3.000 euros, como explica la información oficial sobre sociedades de responsabilidad limitada. Capital mínimo no significa presupuesto suficiente para operar.
Esta semana, reúne las facturas pendientes, identifica los movimientos bancarios sin explicar y pide a tu asesor una revisión de obligaciones y reservas. Si buscas centralizarlo, consulta la plataforma y el acompañamiento disponibles llevando esos documentos: podrás valorar el servicio con tus operaciones reales y salir con tareas, responsables y próximos pasos claros.


Comentarios