Ampliación de capital en SL: guía paso a paso

Tienes una oportunidad para crecer, un socio dispuesto a aportar o un préstamo pendiente que empieza a pesar en el balance. Alguien propone ampliar capital y parece sencillo: acordar una cifra, pasar por notaría y seguir trabajando. Pero antes de reservar cita necesitas saber qué recibe realmente la empresa, cómo cambia el reparto entre socios y qué documentos sostienen la operación. La firma es importante. Llegar con los números bien atados, bastante más.
Índice
Qué es una ampliación de capital y cuándo tiene sentido - Cuándo encaja en tu negocio
Qué aportas y qué exige cada una - Dinero, bienes o deuda - Elige por necesidad, no por costumbre
Derecho de preferencia y dilución con un ejemplo con números - Si todos participan, el reparto se mantiene - Qué cambia si C no participa
Los cuatro pasos de la ampliación con los documentos de cada fase - 1. Elige cómo se ejecutará el aumento - 2. Define el contravalor y cierra el importe - 3. Prepara el reparto y aprueba el acuerdo - 4. Firma la escritura y presenta a inscripción
Contabilizar y tributar la ampliación sin errores - Reservas que puedas demostrar - Fiscalidad sin automatismos
Errores que frenan la inscripción y el siguiente paso - Cuatro controles antes de enviar el expediente - Una operación ajustada a tu momento
Qué es una ampliación de capital y cuándo tiene sentido
Un socio propone convertir en capital el dinero que prestó a la empresa. Tú cuentas con ese importe para pagar proveedores, hasta que la asesoría te aclara el detalle: el dinero entró cuando se concedió el préstamo, no cuando se capitaliza. El balance cambia, pero el banco no recibe una transferencia nueva.
Una ampliación de capital aumenta el capital social mediante nuevas participaciones o elevando el valor nominal de las existentes. Puede reforzar los fondos propios con nuevas aportaciones, transformar deuda en patrimonio o reclasificar reservas, pero no siempre aporta liquidez ni aumenta el patrimonio neto total.
Cuándo encaja en tu negocio
Crecer con los socios actuales. Prepara un presupuesto de inversión y tesorería para saber cuánto necesitas y cuándo.
Reforzar el patrimonio ante pérdidas acumuladas. Revisa el balance y determina si necesitas aportaciones nuevas o una reorganización patrimonial más amplia.
Convertir un préstamo de socio en capital. Comprueba el contrato, el saldo pendiente y las condiciones de exigibilidad.
Incorporar un inversor. Acuerda la valoración y el reparto posterior antes de negociar únicamente el importe.
Pasar de autónomo a sociedad limitada. Distingue la constitución de una ampliación posterior y calcula qué recursos necesitará el negocio para funcionar.
Si estás en ese último supuesto, conocer el capital social mínimo de una SL te ayudará a separar el requisito societario del dinero necesario para operar.

No es una operación reservada a grandes compañías: en febrero de 2026, según el INE, 3.112 sociedades ampliaron capital, de las que 2.951 eran limitadas, con aproximadamente 2.213,4 millones de euros suscritos en ese grupo.
Primera comprobación: capital suscrito no significa dinero disponible en la cuenta bancaria.
El capital suscrito expresa el compromiso asumido; el desembolsado, la aportación efectivamente realizada, que tampoco tiene por qué ser dinero. Antes de decidir, responde: ¿qué quieres conseguir, cuánto dinero entra realmente y quién debe aprobarlo?
Qué aportas y qué exige cada una
Modalidades de ampliación según el contravalor
Modalidad | Contravalor | Requisito clave | Consentimiento necesario |
|---|---|---|---|
Aportación dineraria con nuevas participaciones | Dinero desembolsado por socios o nuevos inversores | Derecho de asunción preferente y desembolso en plazo | Acuerdo de junta y modificación de estatutos |
Aportación no dineraria | Bienes o derechos como maquinaria, marcas o inmuebles | Valoración justificada y, en los supuestos legales, informe de experto independiente | Acuerdo de junta y modificación de estatutos |
Compensación de créditos | Créditos líquidos, vencidos y exigibles frente a la sociedad | Acreditar la deuda y su exigibilidad | Acuerdo de junta y modificación de estatutos |
Cargo a reservas o beneficios | Reservas disponibles acreditadas en balance | Balance aprobado y verificación legalmente exigible | Acuerdo de junta; sin unanimidad por elevar el nominal si se realiza íntegramente con reservas o beneficios |
Aumento del valor nominal | Aportación o reservas que elevan el valor de cada participación | Mismo número de participaciones con mayor nominal | Consentimiento de todos los socios, salvo cargo íntegro a reservas o beneficios |
Prima de emisión, como complemento | Importe pagado por encima del nominal | Prima recogida en acuerdo y escritura | Se fija en el acuerdo de la modalidad elegida |
La tabla combina contravalores, una forma de ejecutar el aumento y un complemento del precio. No son categorías excluyentes: puedes crear participaciones nuevas, desembolsarlas en dinero y añadir una prima en la misma operación.
La distinción entre nuevas participaciones y aumento del nominal es decisiva: el texto legal sobre sociedades de responsabilidad limitada recoge el consentimiento de todos los socios para elevar el nominal, salvo cuando se haga íntegramente con cargo a reservas o beneficios. Para preparar una operación actual, contrasta siempre la redacción vigente y los estatutos.
Dinero, bienes o deuda
La aportación dineraria con nuevas participaciones suele ser la vía más directa cuando necesitas caja y hay personas dispuestas a desembolsar. Permite identificar con claridad quién aporta, qué importe paga y qué recibe a cambio.
Una aportación no dineraria encaja cuando la empresa necesita utilizar un activo: maquinaria para producir, una marca o un inmueble. Aquí el trabajo está en acreditar titularidad, cargas, descripción y valoración; un precio optimista no sustituye un soporte defendible. En una SL no debes dar por obligatorio un informe independiente en cualquier aportación, aunque puede resultar conveniente y será necesario cuando el régimen aplicable lo exija.
Supón que un socio prestó 40.000 euros y quiere convertirlos en capital. La compensación cancela la deuda correspondiente sin un nuevo movimiento de caja, siempre que el crédito sea líquido, vencido y exigible. Si no reúne esas condiciones, primero habrá que regularizar jurídicamente su situación, no maquillarla en el acuerdo.
Elige por necesidad, no por costumbre
Necesitas liquidez. Prioriza aportaciones dinerarias y confirma la capacidad real de desembolso.
Quieres ordenar deuda con socios. Estudia la compensación y concilia previamente los saldos.
Entra un inversor. Negocia la valoración y considera una prima para que el precio no se limite al nominal.
Quieres capitalizar recursos ya generados. Comprueba las reservas disponibles; esta vía evita exigir nuevas aportaciones, pero no crea tesorería.
La prima de emisión, denominada también prima de asunción en una SL, no es una modalidad independiente. Es el importe adicional al nominal que permite fijar el precio de entrada.
Elige la modalidad según el origen del valor aportado. El dinero, un activo, una deuda cancelada y unas reservas existentes resuelven problemas distintos.
Derecho de preferencia y dilución con un ejemplo con números
Tener derecho a participar no significa que tu porcentaje se conserve automáticamente. Debes ejercitarlo y aportar lo que corresponda: el documento publicado en el BOE sobre el derecho de asunción preferente recoge la protección proporcional de los socios en aumentos dinerarios con nuevas participaciones y sus excepciones legales.
Si todos participan, el reparto se mantiene
Tomemos una SL hipotética con 10.000 participaciones. A tiene 3.000, B posee 5.000 y C mantiene 2.000; la sociedad crea otras 2.000, hasta alcanzar 12.000.
Para conservar el reparto, A asume 600 nuevas participaciones, B asume 1.000 y C asume 400. Son cálculos del ejemplo, no cifras de una empresa real.
Reparto de participaciones en una ampliación de 2.000 participaciones
Socio | % inicial | % tras ampliación |
|---|---|---|
A | 30 % | 30 % |
B | 50 % | 50 % |
C | 20 % | 20 % |
Total | 100 % | 100 % |
Qué cambia si C no participa
Si C no ejercita su derecho y la ampliación se completa, conserva sus 2.000 participaciones sobre un total de 12.000. Su porcentaje pasa del 20 % al 16,7 %, aproximadamente.
Las 400 participaciones que no asume podrán adjudicarse conforme al procedimiento aplicable, a otros socios o eventualmente a un tercero. No se reparten de palabra entre quienes estén más atentos al grupo de mensajes.
La dilución se calcula sobre el reparto final efectivo, no sobre lo que cada socio pensaba aportar.
Documenta el ejercicio del derecho y cualquier renuncia expresa. Si existe una renuncia anticipada válida para la operación concreta, recógela por escrito antes de la junta; si el derecho se abre después del acuerdo, respeta su secuencia y plazo legal. No fuerces una fecha anterior para que el expediente parezca completo.
Antes de votar, prepara el cálculo posterior a la inversión: participaciones finales de cada socio divididas entre participaciones totales finales. Revisa también los derechos asociados y el modelo de estatutos de una SL, sin tratarlo como sustituto de los estatutos inscritos.
Cuando un inversor entra con una valoración inferior, puede obtener más porcentaje por una aportación equivalente. El nominal de los socios anteriores puede mantenerse, pero eso no garantiza que conserve su valor económico. En determinados aumentos ligados a absorciones, escisiones o conversiones de obligaciones existen excepciones al derecho de preferencia que deben revisarse según la operación.
Los cuatro pasos de la ampliación con los documentos de cada fase
La Ley de Sociedades de Capital regula las modalidades de aumento, los contravalores y las exigencias societarias de ejecución. Para preparar el expediente, traduce esas reglas a decisiones, responsables y documentos: cada fase debe dejar resuelta la siguiente.
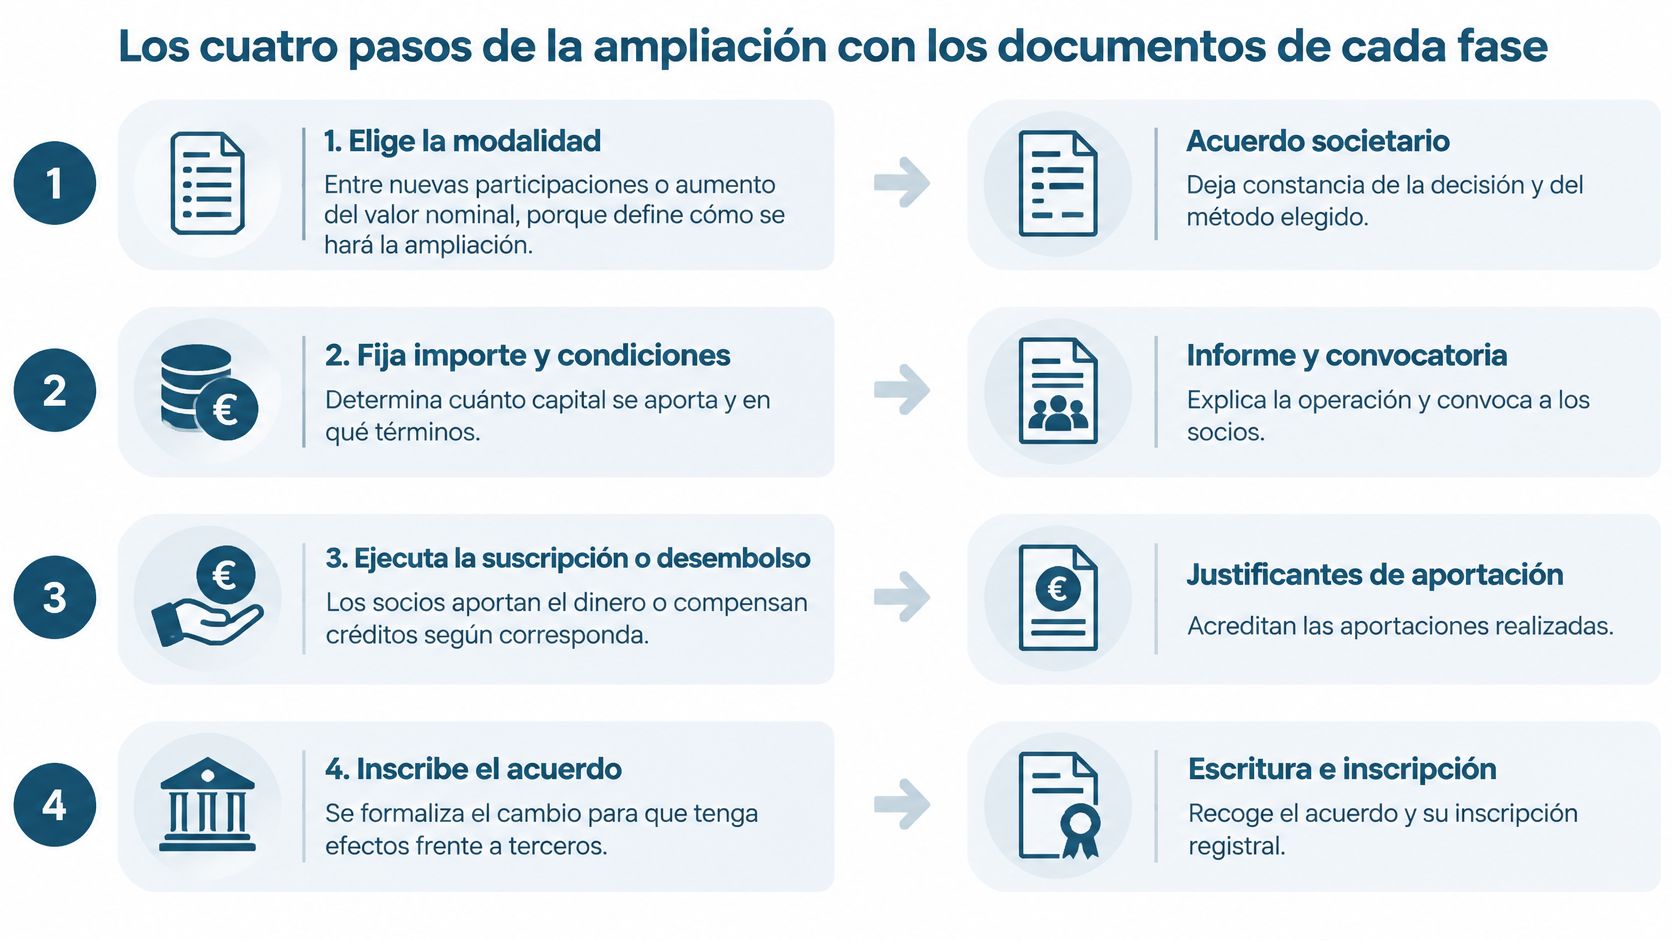
1. Elige cómo se ejecutará el aumento
Decide si crearás nuevas participaciones o elevarás el nominal. La elección condiciona el consentimiento necesario y el modo de repartir el capital, así que conviene resolverla antes de pedir una escritura.
Revisa los estatutos inscritos, los pactos entre socios y los acuerdos de inversión previos. Un compromiso contractual puede obligarte a obtener autorizaciones adicionales aunque el acuerdo societario tenga su propio régimen de aprobación.
Documento de trabajo: una propuesta de operación que identifique el método elegido y los consentimientos necesarios. Si se exige unanimidad, consigue el compromiso previo de todos y deja su consentimiento debidamente formalizado en el acuerdo correspondiente.
2. Define el contravalor y cierra el importe
Identifica qué recibe la sociedad y quién lo aporta. Separa el importe destinado a capital del que, en su caso, corresponde a prima; sumar ambos sin distinguirlos complica después la escritura y la contabilidad.
Reúne la prueba antes de fijar una fecha de firma:
Dinero. Prepara los justificantes y el medio legal de acreditación del desembolso.
Bienes o derechos. Describe el activo, acredita su titularidad y documenta su valoración, con informe independiente cuando sea obligatorio.
Créditos. Aporta contrato, conciliación del saldo e informe societario correspondiente sobre la deuda.
Reservas. Cierra el balance y consigue las aprobaciones y verificaciones exigibles.
El balance de comprobación sirve para detectar diferencias, pero no sustituye por sí solo los documentos que exige cada modalidad. El error de orden es convocar con el contravalor todavía pendiente de justificar.
3. Prepara el reparto y aprueba el acuerdo
Crea una tabla de capitalización antes y después de la operación. Si entra un inversor, incorpora la valoración anterior a la inversión, el precio por participación, la prima, las aportaciones comprometidas y los derechos políticos y económicos pactados.
Ordena también el calendario de desembolso y los documentos de preferencia. Recoge las renuncias anticipadas válidas antes de la junta cuando proceda y tramita los derechos nacidos del acuerdo en el momento que corresponda.
Antes de convocar, verifica quién puede hacerlo, cómo debe comunicarlo y qué plazo debe respetar. No confundas una conversación entre socios con una convocatoria formal.
El acuerdo debe concretar importe, modalidad, participaciones creadas o nominal aumentado, prima si existe, condiciones de ejecución y modificación estatutaria. Identifica a los destinatarios cuando corresponda y documenta la ejecución definitiva.
Los documentos resultantes son el acta, la certificación del acuerdo con asistentes y mayorías, y la nueva redacción del artículo estatutario afectado. Prepara un texto refundido si resulta necesario.
4. Firma la escritura y presenta a inscripción
Entrega a notaría un expediente cerrado, con la acreditación de las aportaciones que corresponda. Comprueba las facultades de quien comparece y que la certificación reproduce fielmente lo aprobado y ejecutado.
Antes de presentar al Registro Mercantil, revisa conjuntamente:
Fechas. Convocatoria, junta, aportaciones, balances y certificaciones deben seguir una secuencia coherente.
Cifras. Capital anterior, aumento, prima y capital final deben coincidir en todos los documentos.
Tramitación fiscal. Determina si procede presentar una autoliquidación o declaración y bajo qué concepto.
Cierre societario. Conserva escritura y constancia de inscripción, y actualiza el libro registro de socios conforme a la operación ejecutada.
Notaría y Registro pueden solicitar documentación adicional según el caso. Si el registrador aprecia defectos, subsánalos sobre la documentación afectada, sin introducir cambios económicos que los socios no hayan aprobado.
Contabilizar y tributar la ampliación sin errores
Asiento contable habitual por tipo de ampliación
Operación | Debe | Haber | Condición clave |
|---|---|---|---|
Ampliación dineraria con nuevas participaciones | Bancos | Capital social y prima, si existe | Acreditar importe y fecha efectiva del desembolso |
Aportación no dineraria | Inmovilizado o existencias según el bien recibido | Capital social y prima, si existe | Valor acordado, justificado y contablemente admisible |
Compensación de créditos de socios | Cuenta de deuda con el socio | Capital social y prima, si existe | Crédito líquido, vencido y exigible |
Cargo a reservas | Reservas disponibles que se capitalizan | Capital social | Balance con antigüedad admisible y verificación exigible |
La tabla resume el efecto contable final, no todos los asientos intermedios. Según el momento del desembolso y de la inscripción, tendrás que utilizar las cuentas transitorias correspondientes; confirma el circuito con tu asesor conforme al Plan General de Contabilidad.
La prima se registra separadamente del capital social. En aportaciones no dinerarias, el importe no queda validado porque los socios lo escriban en un acta: debe contar con soporte y cumplir el criterio contable aplicable al activo y a la operación.
Reservas que puedas demostrar
La resolución registral publicada en el BOE sobre ampliaciones con cargo a reservas exige un balance aprobado por la junta, referido a una fecha comprendida dentro de los seis meses anteriores al acuerdo, con verificación por auditor en los supuestos legalmente exigibles.
No basta con localizar un saldo positivo en la cuenta de reservas. Comprueba su disponibilidad y considera las pérdidas acumuladas, el capital existente y la reserva legal para determinar qué importe puede capitalizarse.
Control antes de convocar: cierra el balance de comprobación, identifica las reservas utilizables y obtén la verificación formal que corresponda.
Pide al auditor confirmación sobre el alcance de su trabajo antes de fijar el calendario. Un balance antiguo o una verificación insuficiente pueden obligarte a rehacer documentación cuando ya habías organizado la firma.
Para entender cómo queda reflejada la operación en los fondos propios, utiliza también el estado de cambios en el patrimonio neto. Es una comprobación útil para distinguir aportaciones nuevas de simples reclasificaciones.
Fiscalidad sin automatismos
No presupongas una cuota de Actos Jurídicos Documentados por el mero hecho de firmar ante notario. El asesor debe determinar la modalidad tributaria aplicable, las exenciones y las obligaciones formales ante la comunidad autónoma; presentar un modelo no significa necesariamente pagar.
Los bienes aportados y las deudas compensadas pueden tener efectos fiscales propios para la sociedad y para el socio. Revísalos antes del acuerdo, no cuando llegue el momento de presentar impuestos.
Termina con una conciliación: el asiento, la escritura y el capital inscrito deben contar la misma operación, con las diferencias temporales de registro identificadas.
Errores que frenan la inscripción y el siguiente paso
Preparar bien una ampliación exige algo más que completar documentos. También debes comprobar que la operación resuelve tu problema económico: una empresa puede cerrar una ampliación perfectamente formalizada y seguir sin dinero para pagar nóminas.
El número de operaciones tampoco mide por sí solo la financiación disponible. Según la estadística de ampliaciones del Colegio de Registradores, en el primer trimestre de 2025 se registraron 9.697 ampliaciones, un 1,9 % más, mientras el importe desembolsado descendió un 7 %, hasta 6.850 millones de euros. Más operaciones pueden convivir con menos capital desembolsado; no confundas actividad societaria con rondas más grandes.
Cuatro controles antes de enviar el expediente
Tratar todo el aumento como un ingreso bancario. Separa en la hoja de control compromiso, aportación efectiva y naturaleza del contravalor. Si la aportación es dineraria, reúne la acreditación correspondiente antes de firmar; si se compensa deuda, no busques una transferencia que no existe.
Trabajar con versiones distintas de las cifras. Un socio calcula sobre un borrador, la notaría recibe otro y contabilidad registra un tercero. Mantén una única hoja validada con nominal, prima, participaciones y reparto final, y designa quién autoriza cualquier cambio.
Dar por ejecutada una aportación pendiente. No prepares el cierre como si todos hubieran pagado cuando falta un desembolso. Comunica por escrito las fechas y condiciones, verifica la ejecución efectiva y determina las consecuencias jurídicas del incumplimiento; no presupongas una pérdida automática del derecho para cualquier supuesto.
Aceptar un activo sin soporte suficiente. Una descripción genérica o una valoración difícil de defender pueden generar reparos y conflictos entre socios. Obtén la documentación del bien antes de aprobar el importe y comprueba que la sociedad recibe exactamente lo acordado.
Una operación ajustada a tu momento
Si todavía no has constituido la empresa, no necesitas resolverlo todo mediante una ampliación futura. En bcount podemos ayudarte a crear una SL sin desembolsar de entrada los 3.000 € de capital social, diferenciando esa posibilidad de las obligaciones aplicables y de la financiación que necesitarás para arrancar.
Para una sociedad que ya funciona, el objetivo no es aumentar el capital porque suene más sólido. Es elegir una estructura que encaje con la caja, el patrimonio y el acuerdo entre socios. El papeleo no debería decidir la estrategia del negocio.
Esta semana, prepara una revisión previa con nuestro equipo: confirma la modalidad, trae la tabla de capitalización y comprueba el expediente antes de convocar la junta. En bcount contamos con asesores expertos y gestores que te ayudan a optimizar cada euro de tu dinero, con un asesoramiento prémium para tomar la decisión con las cifras claras y los documentos preparados.
Y si te ha molado el artículo "Ampliación de capital en SL: guía paso a paso" síguenos en Linkedin e Instagram y estate a la última en novedades :)


Comentarios