Compra sociedad limitada: guía de due diligence y cierre

Has encontrado una SL que factura, tiene clientes y encaja con lo que quieres montar. El vendedor dice que está limpia, el precio parece razonable y tienes prisa por empezar a operar sin esperar a constituir desde cero. Ahí empieza el riesgo de verdad. Una compra de sociedad limitada bien hecha te da continuidad inmediata. Una mal revisada te entrega, con la misma firma, deudas y contingencias que ni siquiera negociaban en el precio.
Índice
Qué compras cuando adquieres una sociedad limitada - La diferencia que lo decide todo
Cómo hacer la due diligence por capas antes de firmar - Qué te dice cada capa y qué no te dice - La capa que casi nadie mira con calma
Protecciones en el contrato y errores que más cuestan - Cláusulas que reparten el riesgo - Errores que salen caros
Cómo cerrar la compra paso a paso - Secuencia de cierre - Detalles que evitan un cierre a medias
Impuestos y costes que cambian el precio real - Cómo leer esta tabla sin engañarte
Checklist final para cerrar la compra sin sorpresas - Antes de la oferta - Durante la due diligence - En el cierre
Qué compras cuando adquieres una sociedad limitada
Piensa en este escenario. Firmas por una SL con buena facturación, cambias el administrador y empiezas a vender. Meses después llega una reclamación de Hacienda por una deuda generada antes de que tú aparecieras. No es mala suerte. Es la consecuencia lógica de lo que compraste.
En España, comprar una SL no equivale a comprar sus activos sueltos. Adquieres sus participaciones sociales. La sociedad sigue siendo la misma persona jurídica, con su NIF, su antigüedad, sus contratos, sus licencias, sus préstamos, sus litigios y sus obligaciones fiscales y laborales.
La diferencia que lo decide todo
Según la Ley de Sociedades de Capital publicada en el BOE, la transmisión de participaciones debe constar en documento público, y el comprador puede ejercer sus derechos como socio frente a la sociedad desde que esta conoce la transmisión. La misma ley distingue entre transmisiones libres, salvo que los estatutos digan otra cosa, como las realizadas entre socios o a favor del cónyuge, ascendientes o descendientes, y transmisiones a terceros, sujetas a limitaciones estatutarias o al régimen legal supletorio.
Participaciones frente a activos, qué cambia para el comprador
Criterio | Compra de participaciones | Compra de activos |
|---|---|---|
Qué se adquiere | La propia sociedad, con sus contratos y su historial | Bienes, derechos y contratos concretos |
Pasivos anteriores al cierre | Permanecen dentro de la sociedad | Quedan con el vendedor salvo asunción expresa |
Formalización | Transmisión que debe constar en documento público ante notario | Contratos y escrituras para cada bien o derecho |
Contratos y licencias | Siguen vigentes sin cesión | Pueden requerir cesión o consentimiento de terceros |
Cuándo conviene | Quieres continuidad de contratos, licencias y antigüedad | Quieres elegir solo ciertos bienes y dejar atrás el pasado |
Revisa también si la actividad que vas a desarrollar encaja con lo que la sociedad declara. Si vas a pivotar el negocio, tendrás que ajustar el objeto social de la empresa y, en su caso, modificar estatutos. No lo dejes para después de pagar.
Regla práctica. Si buscas continuidad de contratos, licencias y antigüedad, compra participaciones y revisa el pasado completo. Si quieres elegir solo bienes concretos y dejar atrás el historial de la sociedad, valora comprar activos.
Esa elección no es un trámite previo. Fija qué debes revisar, cómo debes protegerte en el contrato y cuál será el coste real de la operación. Elegir mal la vía y luego intentar parchearla con cláusulas suele salir más caro que parar una semana y plantearla bien desde el principio.
Cómo hacer la due diligence por capas antes de firmar
El mercado es enorme, y por eso abunda tanto la oferta como la chapuza. En España se constituyeron 127.533 sociedades mercantiles en 2025, un 7,9% más que en 2024, y el 99,6% fueron sociedades limitadas, según la nota de Sociedades Mercantiles del INE. Con ese volumen, una lectura rápida de las cuentas depositadas no es due diligence. Es un vistazo con buena intención.
La revisión útil va por capas. Cada capa responde a una pregunta distinta, pide un documento concreto y evita un tipo de sorpresa concreto.
Due diligence por capas, qué revisar y qué documento pedir
Capa | Qué revisar | Documento o fuente | Riesgo si se omite |
|---|---|---|---|
1. Registro Mercantil y estatutos | Administradores, poderes y restricciones a la transmisión | Nota simple y estatutos vigentes | Transmisión ineficaz frente a la sociedad |
2. Contabilidad y bancos | Deuda real, préstamos de socios y operaciones vinculadas | Cuentas anuales, extractos y conciliaciones | Deuda oculta que cae sobre la sociedad |
3. Fiscalidad | Declaraciones presentadas, aplazamientos e inspecciones abiertas | Certificado de la AEAT y declaraciones | Contingencias tributarias anteriores al cierre |
4. Laboral | Contratos, nóminas, cotizaciones y litigios | Certificado de Seguridad Social y TC | Reclamaciones de plantilla tras la compra |
5. Contratos y propiedad | Licencias, propiedad intelectual, cargas y datos personales | Contratos, registros y política de protección de datos | Pérdida de activos clave o sanciones |
6. Libro registro de socios | Titularidad real y desembolso íntegro de las participaciones | Libro registro y justificantes de aportación | Participaciones con cargas o sin desembolsar |
Qué te dice cada capa y qué no te dice
La capa registral confirma quién manda y si la venta puede hacerse como el vendedor promete. Ahí aparecen administradores, poderes vigentes, cuentas depositadas y limitaciones estatutarias. Si el vendedor no figura como titular o los estatutos restringen la transmisión a terceros, la operación se frena antes de hablar de precio.
La capa contable y bancaria contrasta el relato con el dinero. Pide balances, extractos, conciliaciones, préstamos de socios y operaciones vinculadas. Compara lo que dicen las cuentas anuales de una empresa con los movimientos reales. Una deuda con un socio documentada en un correo y no en el balance sigue siendo un problema tuyo después del cierre.
La capa fiscal y la laboral necesitan prueba oficial, no capturas amables. Los certificados de la AEAT y de la Seguridad Social son la forma más directa de contrastar si la sociedad está al corriente. Añade declaraciones tributarias, aplazamientos, inspecciones, nóminas, contratos y reclamaciones abiertas. Un certificado limpio no elimina todo el riesgo histórico, pero un certificado con deuda cambia el precio en el acto.
La capa que casi nadie mira con calma
Contratos, licencias, marcas, dominio web, software y bases de datos suelen valer más que el mobiliario. Verifica quién es titular de cada activo, si el alquiler permite seguir en el local, si un cliente clave puede resolver el contrato por cambio de control y si la sociedad trata datos personales con contratos adecuados. Comprar una SL sin la marca o sin el contrato que genera los ingresos es comprar el cascarón y regalar el negocio.
No busques una sociedad perfecta, porque rara vez existe. Busca saber qué pasivos se quedan dentro, quién los asume y cuánto precio retienes hasta comprobarlo. Y desconfía de porcentajes comerciales de operaciones sin incidencias. No existe una tasa oficial única de éxito para este tipo de compras, así que cualquier cifra de ese estilo es no verificable. Lo verificable son documentos, certificados y registros.
Protecciones en el contrato y errores que más cuestan
Detectar un riesgo en la revisión no te protege si luego firmas un contrato que deja ese riesgo en tu tejado. Es como encontrar una gotera, hacerle una foto y comprar la casa sin pedir que la reparen.
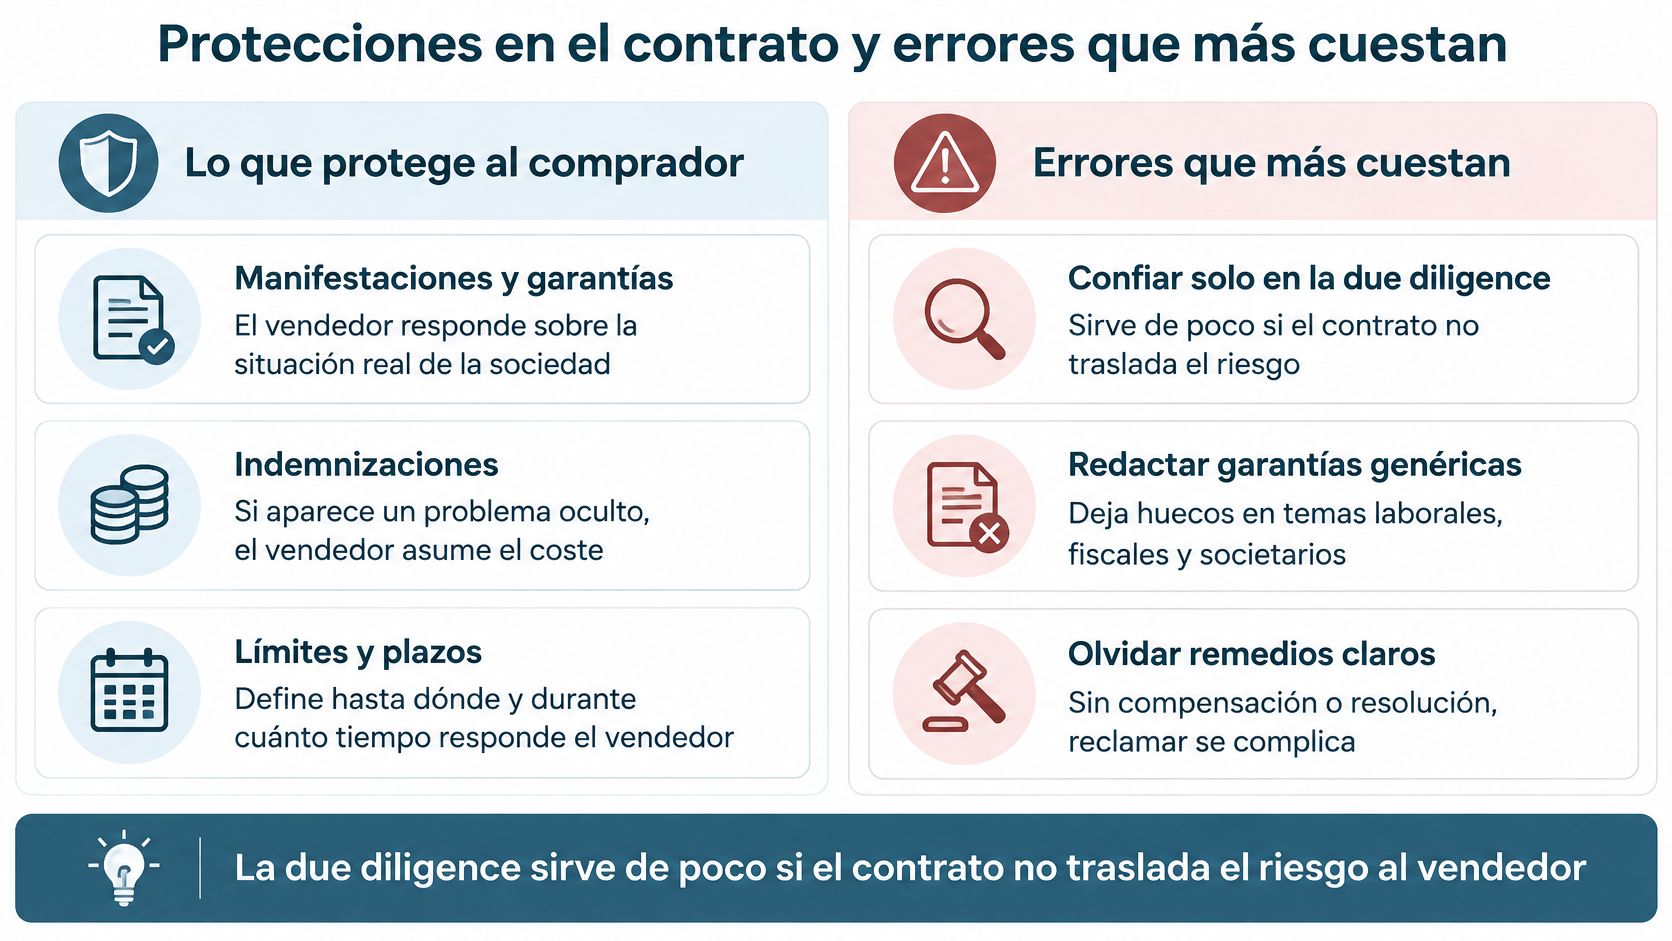
La siguiente infografía resume dónde suele estar la protección real del comprador y qué errores la anulan.
Cláusulas que reparten el riesgo
Las manifestaciones y garantías obligan al vendedor a declarar por escrito la situación de la sociedad. Cuentas, deudas, litigios, contratos, impuestos, plantilla y titularidad de activos deben quedar afirmados con fecha y alcance concretos. Si una afirmación resulta falsa, necesitas un remedio claro, no una discusión sobre intenciones.
Para contingencias ya detectadas, usa indemnidades específicas. Una inspección abierta, una reclamación laboral o una licencia dudosa no deben esconderse dentro de una garantía genérica. Nómbralas, fija quién paga, hasta qué importe y durante cuánto tiempo. Sin límites temporales y cuantitativos bien redactados, una parte queda expuesta sin horizonte y la otra negocia a ciegas.
Retén parte del precio o deposítalo en una cuenta escrow. Ese dinero no es desconfianza teatral, es la garantía práctica de que podrás cobrar si aparece un pasivo anterior. Añade una condición suspensiva de inexistencia de cambios materiales adversos entre firma y cierre, para no comprar el lunes una sociedad distinta de la revisada el viernes.
El precio pactado protege poco si el contrato no reparte el riesgo.
Hay además un riesgo específico que conviene revisar con abogado. Según el texto publicado en el BOE sobre responsabilidad por aportaciones no dinerarias, quienes adquieren participaciones desembolsadas mediante aportaciones no dinerarias pueden responder solidariamente frente a la sociedad y acreedores por la realidad y valoración de esas aportaciones. Revisa qué bienes se aportaron, cuánto valían y qué prueba existe. Un ordenador valorado como si fuera una nave industrial debería encender todas tus alarmas.
Este vídeo ayuda a aterrizar esas protecciones antes de sentarte a negociar el borrador.
Errores que salen caros
Fiarlo todo a las cuentas depositadas. Llegan tarde, resumen mucho y no muestran cada contrato, inspección o deuda reciente.
No pedir certificados oficiales. Hacienda y Seguridad Social confirman datos que el vendedor puede resumir con demasiado optimismo.
Olvidar la unipersonalidad sobrevenida. Si te quedas como socio único, hay que declararla e inscribirla. La falta de publicidad registral puede generar responsabilidad personal e ilimitada en los términos legales.
Firmar indemnidades sin límites claros. Un plazo o un tope ambiguo convierte una reclamación sencilla en un pleito interpretativo.
No actualizar el libro registro de socios. Sin esa actualización, tu posición frente a la sociedad queda peor documentada justo cuando necesitas ejercer derechos.
Yo exigiría certificados recientes y revisión de activos no dinerarios como condición de cierre, no como favor posterior. Si el vendedor quiere cobrar todo el día de la firma y no responder de nada al día siguiente, no está vendiendo tranquilidad. Te está vendiendo su incertidumbre con un lazo.
Cómo cerrar la compra paso a paso
El cierre ordenado reduce fricción porque cada paso produce una prueba que el siguiente necesita. No se trata de correr a notaría con una carpeta incompleta y confiar en que el fedatario haga magia. No la hace, aunque a veces lo parezca.
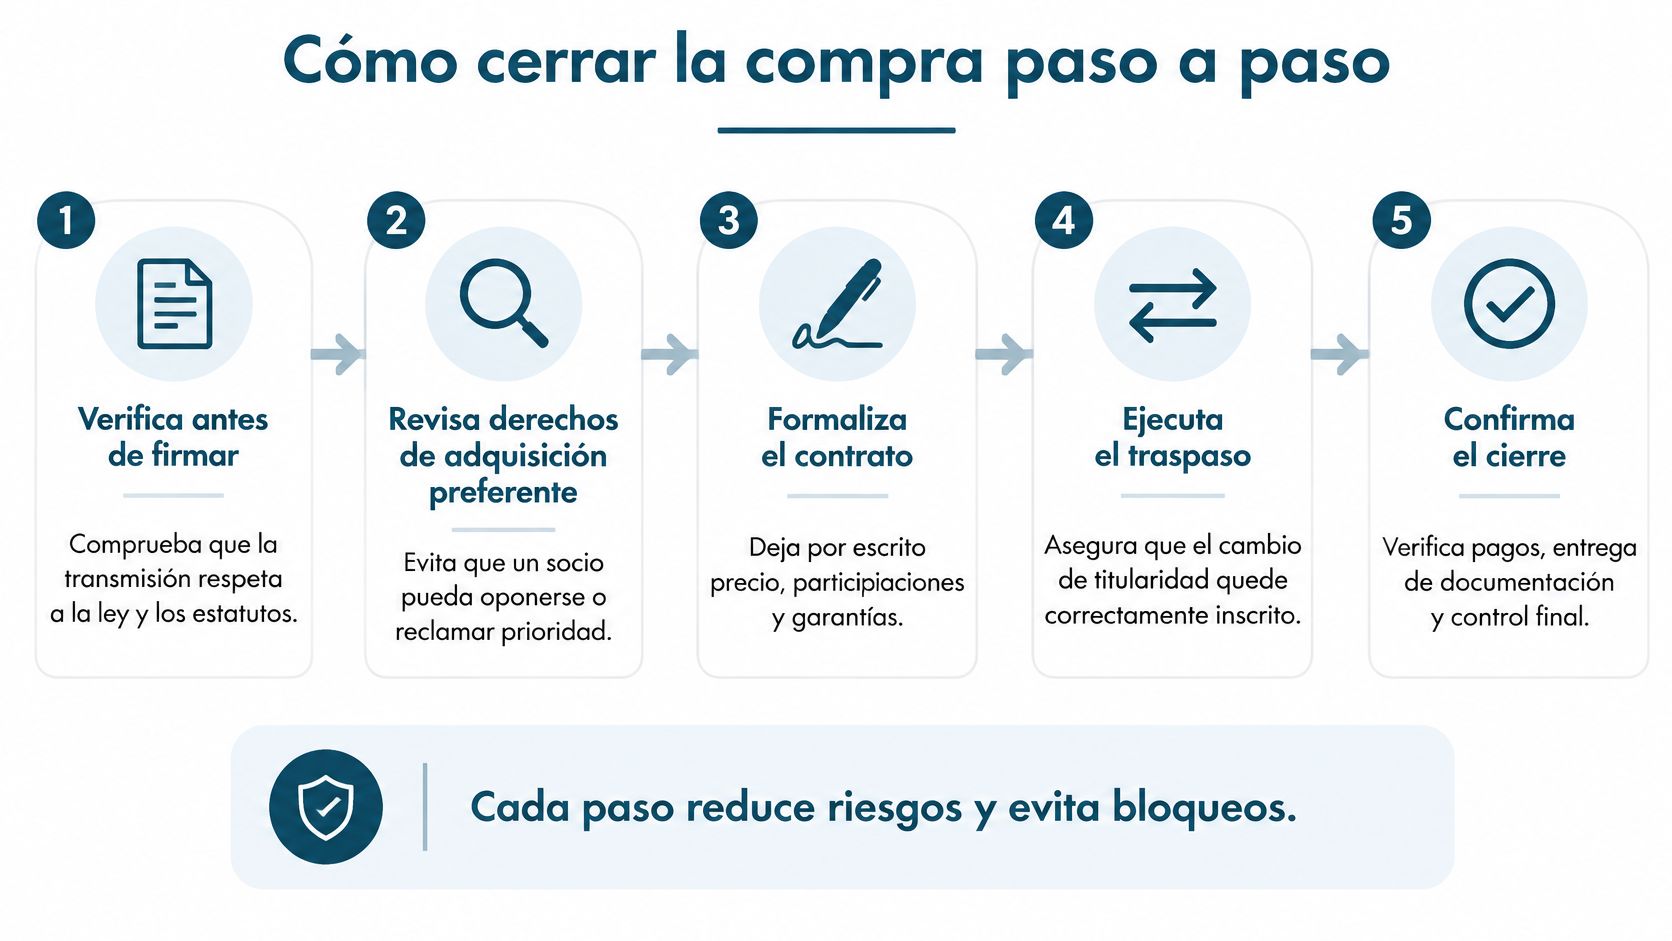
Esta infografía ordena la secuencia que conviene seguir para que la transmisión produzca efectos y quede bien inscrita.
Secuencia de cierre
Verifica antes de firmar. Revisa estatutos, libro registro de socios, identidad del vendedor, titularidad, desembolso íntegro, cargas o prendas, derechos de adquisición preferente y consentimientos internos. La Ley de Sociedades de Capital en el BOE respalda la advertencia clave, una transmisión que no respeta la ley o las restricciones estatutarias puede no producir efectos frente a la sociedad.
Firma el contrato de compraventa. Deja cerrados precio, participaciones transmitidas, manifestaciones y garantías, indemnidades, retención, condiciones suspensivas y acceso a certificados. Este contrato regula la economía y el reparto de riesgos entre comprador y vendedor.
Formaliza en documento público ante notario. La escritura debe recoger número de participaciones, titularidad y condiciones económicas. El acuerdo privado refleja lo pactado, pero no basta por sí solo para producir plenamente los efectos societarios de la transmisión.
Comunica la transmisión a la sociedad. Desde que la sociedad conoce la transmisión, puedes ejercer tus derechos como socio frente a ella. Guarda prueba de la comunicación y de su fecha.
Actualiza el libro registro de socios. Inscribe la nueva titularidad con los datos de la transmisión. Ese libro es la referencia interna de quién es socio y con qué participaciones.
Otorga e inscribe los cambios registrales. Si cambian administrador, domicilio, estatutos o estructura, formaliza los acuerdos e inscríbelos en el Registro Mercantil. Si la compra deja un único socio, declara e inscribe la unipersonalidad sobrevenida.
Detalles que evitan un cierre a medias
Prepara antes de notaría un paquete único con identificación de comprador y vendedor, estatutos vigentes, certificación de titularidad, justificantes de desembolso, renuncias o consentimientos necesarios y borrador de acuerdos posteriores. Cuanto más se improvisan documentos el mismo día, más fácil es que una firma quede pendiente y bloquee bancos, contratos o certificados digitales.
Revisa también el historial de gobierno corporativo. Los administradores responden por daños derivados de actos contrarios a la ley o a los estatutos, así que conviene comprobar actas, aprobación de cuentas, poderes usados y decisiones relevantes anteriores. No necesitas convertirte en auditor forense. Necesitas saber si la sociedad se gobernaba con orden o a golpe de ocurrencia.
Reserva fecha en notaría con antelación y coordina el pago con la firma. Lo prudente es ejecutar en el mismo acto, o en secuencia inmediata, contrato, escritura, comunicación, actualización del libro y acuerdos registrales. Si dejas cabos para la semana siguiente, cada cabo se convierte en una llamada, un requerimiento o una firma que ya nadie tiene prisa por hacer.
Impuestos y costes que cambian el precio real
El precio acordado con el vendedor no es tu coste final. Tampoco es el importe neto que él conservará. Entre medias hay notaría, registro, impuestos según la vía elegida, revisión externa y garantías que pueden retener dinero durante un tiempo.
Negocia el precio con esa foto completa antes de firmar. Discutir quién paga la escritura sentados ya en notaría es una tradición española respetable, pero una pésima técnica de negociación.
Costes e impuestos de la compra de una sociedad limitada
Concepto | Quién suele pagarlo | Referencia orientativa | Nota práctica |
|---|---|---|---|
Honorarios de notario por la escritura | Comprador y vendedor, según lo pactado | Presupuesto notarial según cuantía escriturada | Pedir presupuesto antes de firmar |
Inscripción en el Registro Mercantil | Normalmente el comprador | Arancel según acto inscrito y cuantía | Confirmar actos incluidos en la inscripción |
ITP en la transmisión de participaciones | No aplica en general | No aplica | Confirmar con asesor si hay cargas o prendas |
IVA sobre el precio de las participaciones | No aplica en general | Operación exenta | Transmisión de participaciones exenta de IVA |
Ganancia patrimonial del vendedor en IRPF | Vendedor | Escala del ahorro, desde el 19% | No afecta al comprador, pero condiciona la negociación del precio |
Due diligence externa | Comprador | Presupuesto cerrado según alcance contratado | Honorarios según alcance y tamaño de la sociedad |
Gestión del cambio de titular y cargos | Comprador | Presupuesto de gestoría o asesoría por trámites | Incluye actualización de administradores y comunicaciones |
Retención de precio o cuenta escrow | Pactado en el contrato | Porcentaje y plazo fijados por las partes | Protege el precio frente a contingencias posteriores |
Cómo leer esta tabla sin engañarte
En la compra de participaciones, ITP e IVA no suelen aplicar, y eso explica parte de su atractivo frente a comprar activos uno a uno. Aun así, confirma el tratamiento con tu asesor antes de cerrar, sobre todo si hay inmuebles, cargas, prendas o estructuras poco habituales. Para entender el otro lado de la mesa, revisa qué impuestos se pagan al vender una empresa, porque la ganancia del vendedor influye en cuánto está dispuesto a bajar el precio.
Los honorarios notariales y registrales se calculan por aranceles y por los actos concretos que formalices. Pide presupuesto indicando si además de la compraventa habrá cese y nombramiento de administrador, cambio de domicilio, modificación de estatutos o declaración de unipersonalidad. Un solo desplazamiento a notaría puede resolver varios actos, pero cada contenido debe estar preparado y aceptado antes.
La due diligence externa y la retención no son gastos decorativos. Compáralas con el pasivo que pueden detectar o cubrir, no solo con el precio de compra. Ahorrar en revisión resulta mal negocio si una contingencia anterior termina pagándose desde la tesorería de la sociedad que acabas de adquirir.
Criterio económico. Presupuesta notaría, registro, revisión, gestión y dinero retenido como parte de la inversión inicial. Si la operación solo cuadra ignorando esos costes, la operación no cuadra.
Deja por escrito quién paga cada concepto, qué ocurre si la inscripción se retrasa y cuándo se libera cualquier retención. El coste real no es solo cuánto pagas. También es cuánto dinero queda bloqueado, durante cuánto tiempo y qué riesgo sigues soportando mientras tanto.
Checklist final para cerrar la compra sin sorpresas
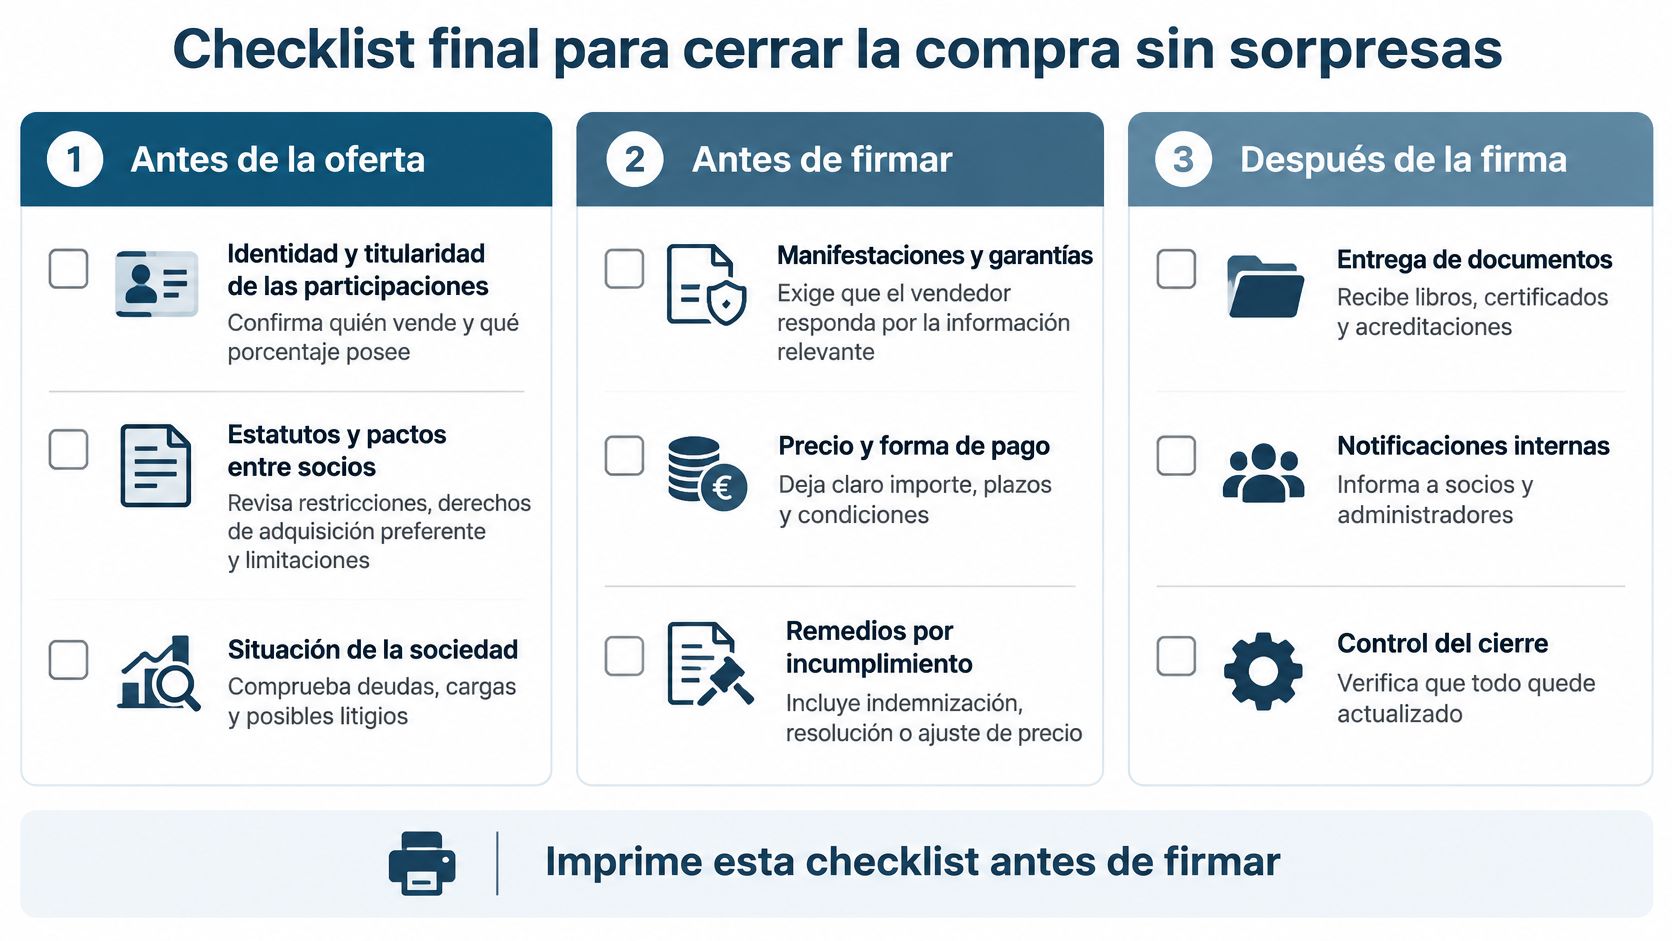
Usa esta lista como filtro, no como adorno. Cada bloque termina con una pregunta de seguir o parar. Si la respuesta es débil, pausa, renegocia o retén más precio.
La siguiente infografía condensa la lista en un formato que puedes revisar justo antes de firmar.
Antes de la oferta
Identidad y titularidad confirmadas. El vendedor es titular registrable en el libro de socios y las participaciones están íntegramente desembolsadas.
Estatutos y restricciones revisados. No hay derecho de adquisición preferente, consentimiento pendiente ni carga que bloquee la venta a un tercero.
Actividad y licencias encajadas. La sociedad puede seguir operando lo que quieres vender desde el primer día.
Pregunta de go o no go. ¿Puedes probar quién vende, qué vende y que tiene derecho a venderlo?
Durante la due diligence
Certificados oficiales recientes. AEAT y Seguridad Social entregados y coherentes con declaraciones, nóminas y cotizaciones.
Dinero contrastado. Cuentas, extractos, conciliaciones, préstamos de socios y operaciones vinculadas cuadran entre sí.
Riesgos nombrados. Contratos clave, litigios, inspecciones, reclamaciones laborales y aportaciones no dinerarias están identificados y valorados.
Pregunta de go o no go. ¿Sabes qué pasivos se quedan dentro y cómo afectan al precio?
En el cierre
Contrato protector firmado. Garantías, indemnidades, límites, retención o escrow y condición de no cambio material adverso están redactados sin ambigüedad.
Escritura y comunicación completadas. Transmisión en documento público, sociedad informada y libro de socios actualizado.
Inscripciones en marcha. Cambios de administrador, estatutos o unipersonalidad otorgados y presentados en el Registro Mercantil.
Pregunta de go o no go. ¿Podrías ejercer mañana como socio, operar con bancos y reclamar al vendedor si aparece un pasivo anterior?
Un vendedor que se resiste a entregar certificados o a dejar revisar libros no está protegiendo su intimidad. Está marcando el riesgo con rotulador fluorescente. En operaciones complejas, o si aparece cualquier duda sobre pasivos, habla con un asesor mercantil antes de firmar, porque corregir una contingencia después del cierre cuesta mucho más que detectarla antes.
Si estás a punto de cerrar una compra de sociedad limitada y quieres revisar la operación con criterio antes de comprometer el precio, habla gratis con un experto mercantil de bcount. Trae estatutos, libro de socios y certificados, sal con una lista clara de riesgos, protecciones y pasos de cierre, y firma solo cuando sepas exactamente qué sociedad estás comprando.


Comentarios