Comunidad de bienes entre hermanos: qué es y cómo funciona
Tres hermanos heredan el local de la familia, un inquilino ya está llamando y surge la pregunta del millón en el grupo de WhatsApp. ¿Necesitamos una sociedad para alquilarlo? ¿Cobramos cada uno por su cuenta? ¿Y si uno quiere usarlo y los demás no? Ahí es donde entra la comunidad de bienes entre hermanos, una fórmula sencilla sobre el papel y bastante menos sencilla si mezclas herencia, cuotas y decisiones sin documentar. Ordenarlo bien desde el principio ahorra dinero, impuestos mal repartidos y comidas familiares tensas.
Índice
Qué es una comunidad de bienes entre hermanos y en qué casos aparece - La tarta sin cortar
Cómo constituir una comunidad de bienes paso a paso - Los pasos en orden
Quién decide y cómo se reparten las cuotas - Tres repartos y tres problemas distintos - Cláusulas que evitan el bloqueo
Uso exclusivo de la vivienda y herencia sin partir - Cuando uno ocupa y los demás miran
Obligaciones fiscales y laborales que asume cada hermano - Cómo funciona la atribución de rentas - Un ejemplo con números redondos
Contabilidad y errores que cuestan dinero - Errores que salen caros
Comunidad frente a SL y decisión final - Ventajas e inconvenientes sin maquillaje - Acciones para esta semana
Qué es una comunidad de bienes entre hermanos y en qué casos aparece
Dos hermanas compran un bar a medias para explotarlo. Tres hermanos heredan un piso y la herencia sigue sin partir. Otros dos ya hicieron la partición y el local quedó adjudicado a ambos. En la conversación familiar los tres casos se llaman igual, "somos una comunidad", pero no nacen igual ni se documentan igual. Lo que sí comparten es la idea de fondo: aquí no hay esquinas repartidas, hay cuotas ideales sobre un mismo bien.
En España, esta figura se apoya en la regulación general del Código Civil, publicado mediante Real Decreto de 24 de julio de 1889, no en una figura societaria pensada para familiares. Su artículo 392 la define como la situación en la que la propiedad de una cosa o un derecho pertenece «pro indiviso» a varias personas. El artículo 393 añade que beneficios y cargas se reparten en proporción a las cuotas y presume que son iguales si no se demuestra otra distribución.
La tarta sin cortar
Una comunidad funciona como una tarta entera que compartís sin cortarla. Nadie puede señalar su trozo físico, pero cada hermano sí tiene un porcentaje: 50 % y 50 % entre dos, o 40 %, 30 % y 30 % entre tres. Ese porcentaje manda en casi todo, reparto económico, cargas y peso al decidir, y es lo primero que conviene dejar por escrito.
El error más caro es llamar comunidad a cualquier situación compartida. Crearla voluntariamente para explotar un negocio y heredar sin haber partido todavía son figuras distintas, con papeles distintos y riesgos distintos.
Escenario | Origen | Documento necesario | Punto de atención |
|---|---|---|---|
Comunidad voluntaria | Dos o más hermanos que explotan juntos un negocio o un bien | Contrato privado firmado por todos; escritura pública si aportan inmuebles | Cuotas y reparto de resultados sin documentar |
Copropiedad tras adjudicación | Herencia ya repartida con un bien adjudicado a varios hermanos | Escritura de partición o de adjudicación | Uso exclusivo de la vivienda por uno de los comuneros |
Comunidad hereditaria sin partir | Herencia pendiente de partición | Título sucesorio y, después, la partición | Ningún heredero tiene una cuota concreta de cada bien |
Identifica primero el escenario. Firmar un contrato de comunidad cuando la herencia aún no está partida es construir sobre un título que todavía no existe.
De esa etiqueta depende quién manda, cómo tributa cada hermano y quién responde si aparecen deudas. Antes de pedir NIF, cobrar rentas o prometer porcentajes a un inquilino, ponle nombre a tu caso: voluntaria, copropiedad adjudicada o herencia sin partir. Con la foto inicial clara, el reparto posterior no cojea.
Cómo constituir una comunidad de bienes paso a paso
La buena noticia es que arrancar no exige un despliegue societario. La mala es que esa facilidad invita a hacerlo de palabra, y de palabra no se defienden cuotas ni deudas. Estos pasos describen la comunidad voluntaria, la que nace de un acuerdo entre hermanos para explotar algo en común. Si el bien viene de una adjudicación hereditaria, el documento fundacional ya existe, la escritura de partición o de adjudicación. Y si la herencia sigue sin partir, todavía no hay nada que constituir: primero toca repartir.
Para ver el recorrido completo antes de entrar en detalle, mira este esquema del proceso.
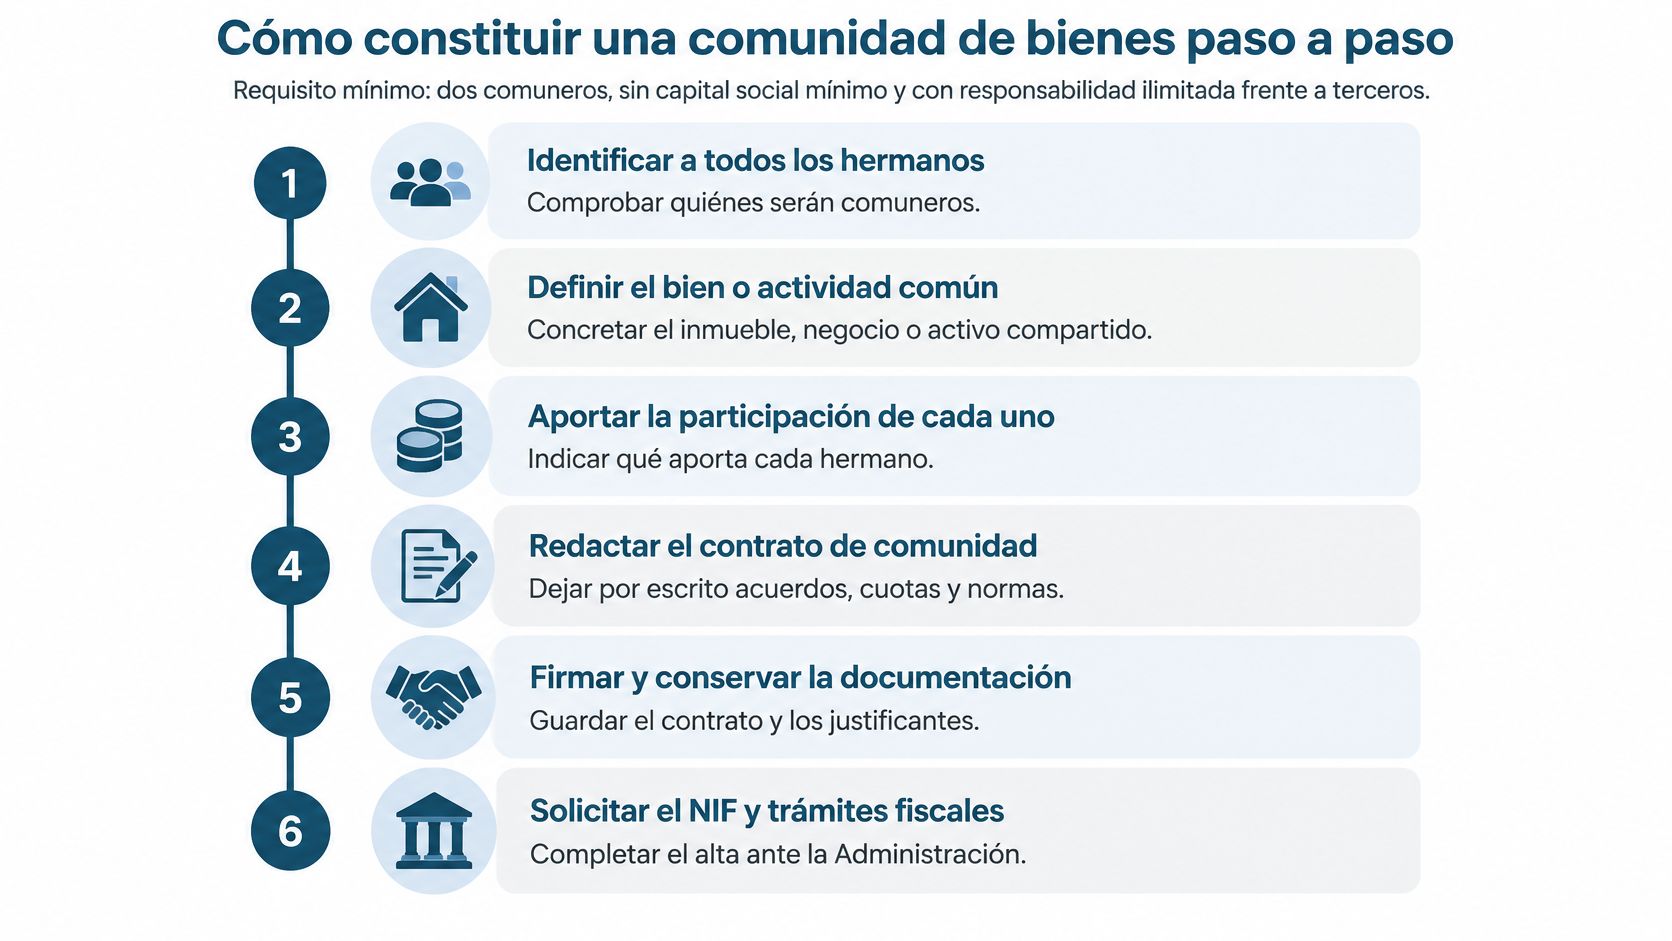
Según la guía oficial de IPYME sobre creación de la comunidad de bienes, se exige como mínimo dos comuneros y no requiere una aportación mínima de capital. Debe formalizarse un contrato privado firmado por todos, con identificación, objeto, naturaleza de las aportaciones y porcentaje en pérdidas y ganancias. Si se aportan bienes inmuebles o derechos reales, la constitución debe realizarse mediante escritura pública.
Lo que conviene tener claro antes de firmar es quién responde. Cada comunero contesta de las deudas de la actividad con su patrimonio personal, sin el escudo de un capital limitado al estilo de una SL. Si la comunidad no paga una factura, el riesgo puede alcanzar vuestra vivienda o vuestros ahorros. Constituir barato no equivale a constituir sin riesgo.
Los pasos en orden
Identificar a todos los hermanos y definir el objeto. Concretad si es un local, una vivienda en alquiler, un negocio u otro activo. El error habitual es dejar fuera a un comunero o describir el objeto con una frase genérica que luego no cubre la actividad real.
Detallar las aportaciones. Pueden aportarse bienes, dinero o trabajo. Valorad cada aportación por escrito y guardad justificantes, porque de ese cuadro salen las cuotas de cada uno.
Fijar porcentajes de pérdidas y ganancias. Escribid números, no intenciones. Un reparto oral distinto al firmado genera incoherencias contables y fiscales desde el primer ingreso.
Firmar el contrato privado o la escritura. Todos firman y todos guardan copia. Si entra un inmueble, id a escritura pública directamente y no intentéis disfrazarlo de contrato privado.
Obtener el NIF y presentar el alta censal. El alta con el modelo 036 o 037 debe llegar antes de facturar o cobrar como comunidad. Facturar primero y regularizar después es la forma más rápida de crear un lío con fechas.
Dar de alta la actividad económica si la hay. No toda comunidad explota un negocio, pero si presta servicios o alquila un local, la actividad debe quedar correctamente encuadrada. Revisad también el certificado digital para relacionaros con la Administración sin peregrinar presencialmente.
Abrir una cuenta bancaria a nombre de la comunidad. Separad cobros y pagos comunes de las cuentas personales desde el día uno. Mezclarlos convierte cada gasto en una discusión y cada inspección en un rompecabezas.
Antes de empezar a operar, este vídeo ayuda a repasar el encaje práctico de los trámites iniciales.
Documentos en mano antes de cobrar: contrato o escritura firmada, identificación de los hermanos, cuadro de aportaciones y cuotas, NIF, alta censal y cuenta bancaria operativa.
Con esa carpeta cerrada, el primer ingreso ya tiene dueño jurídico, porcentaje y rastro bancario. Sin ella, estáis operando como familia, no como comunidad organizada.
Quién decide y cómo se reparten las cuotas
Entre hermanos, decidir por cabezas parece lo justo. En la comunidad no funciona así: la administración ordinaria se mide por intereses económicos, no por número de personas, y esa diferencia explica muchos bloqueos que nadie vio venir al firmar.
La cuota que manda es la que queda documentada. En una comunidad voluntaria la fija el contrato que firmáis; en una copropiedad tras una adjudicación hereditaria, la fija el propio título. Ese porcentaje no solo decide votos. También reparte resultados, cargas y quién responde frente a las deudas comunes, así que conviene mirarlo dos veces antes de darlo por bueno.
Como recoge la publicación jurídica del BOE sobre la comunidad de bienes, para los actos ordinarios se exige una mayoría de partícipes que represente la mayor cantidad de intereses económicos de la comunidad. Quien posee una participación superior puede ver su voto convertido en decisivo, aunque no puede usarlo para ejecutar acuerdos gravemente perjudiciales para los demás.
Tres repartos y tres problemas distintos
Dos hermanos al 50 % y 50 %. Cualquier desacuerdo bloquea la administración ordinaria porque ninguno forma mayoría por sí solo. Es el reparto más igualitario y, paradójicamente, el más frágil si no hay desempate pactado.
Un reparto 60 % y 40 %. El hermano con el 60 % puede formar mayoría económica frente al 40 % restante y decidir actos ordinarios. Funciona con fluidez, pero exige límites claros para que decidir rápido no se convierta en decidir solo.
Tres hermanos al 40 %, 30 % y 30 %. El del 40 % necesita aliarse con uno de los otros dos para superar la mitad de los intereses. Ninguno manda en solitario y las alianzas cambian según el asunto, lo que da poder de negociación a los dos pequeños.
Cuando no hay mayoría o el acuerdo perjudica seriamente los intereses comunes, cualquiera puede acudir al juez para pedir una solución, incluso el nombramiento de un administrador. También puede instar la división de la cosa común, y si el activo es indivisible o pierde mucho valor al dividirse, la salida habitual es adjudicarlo a uno y compensar económicamente al otro.
La mayoría económica no es un cheque en blanco. Un acuerdo válido en porcentaje puede impugnarse si perjudica gravemente a la comunidad o a un comunero.
Cláusulas que evitan el bloqueo
El contrato debería resolver el conflicto antes de que la familia lo escenifique en la cena de Navidad. Incluye poderes de firma, umbrales de autorización para gastos, mecanismo de desempate, reglas de salida y método de valoración de activos.
Pacta también qué decisiones quedan fuera de la administración ordinaria y exigen acuerdo reforzado, como vender, hipotecar o cambiar el uso del bien. Nunca conviene dejar una comunidad al 50 % sin cláusula de salida y de desbloqueo, porque en ese reparto el bloqueo no es un riesgo teórico, sino el diseño por defecto.
Uso exclusivo de la vivienda y herencia sin partir
El conflicto estrella no es el porcentaje, es la llave de la casa. Un hermano se instala en la vivienda común, paga la luz a veces, cambia la cerradura quizá, y los demás escuchan la frase mágica, si es de todos, también es mía. Tiene parte de verdad y una trampa importante.
Cuando la herencia está sin partir, cada hermano tiene un derecho abstracto sobre el conjunto hereditario, no una cuota concreta de cada inmueble. Como recuerda el análisis de El Notario del siglo XXI sobre la Sentencia del Tribunal Supremo 1576/2024, como regla primero deben determinarse las titularidades mediante la partición, aunque en ciertos casos pueda ejercitarse directamente la división por razones de economía procesal.
Por eso vender, hipotecar o alquilar tu supuesto tercio antes del reparto no es automático. Depende de si existe adjudicación concreta, del título sucesorio y de la naturaleza del bien.
Cuando uno ocupa y los demás miran
Según la sentencia civil del Tribunal Supremo de 20 de noviembre de 2024 recogida por Iberley, todos los coherederos tienen título para poseer durante la indivisión, pero ese título no permite que uno excluya a los demás. Incluso puede ejercitarse una acción de desahucio por precario en beneficio de la comunidad.
Antes de llegar a vender por hartazgo, prueba soluciones intermedias documentadas.
Pactar turnos de uso. Funcionan cuando el uso simultáneo es inviable, por ejemplo en una segunda vivienda. Calendario, limpieza y gastos por turno, todo por escrito.
Compensar económicamente el uso exclusivo. Quien vive solo paga una contraprestación a los demás y asume los suministros que le correspondan. Dejad claro IBI, reparaciones, mejoras e hipoteca si la está pagando el ocupante.
Acudir al juez si no hay acuerdo. Es más lento que pactar, pero mejor que una ocupación indefinida sin compensación ni reglas.
Dividir o vender como última opción. A veces es lo sensato, sobre todo si el activo pierde valor mientras discutís.
Ocupar la vivienda no crea un derecho a excluir al resto. Un acuerdo familiar formalizado, con calendario, compensación y salida, convierte una disputa patrimonial en un proceso trazable y mucho menos explosivo.
Obligaciones fiscales y laborales que asume cada hermano
Aquí la comunidad actúa como un puente. Calcula el resultado, lo comunica y cada hermano tributa por su parte, pero ese puente tiene peajes trimestrales y anuales que conviene ver en una sola tabla antes de hacer números.
Obligación | Qué implica | Quién la presenta | Periodicidad |
|---|---|---|---|
Declaración informativa de atribución de rentas (modelo 184) | Comunica cómo se reparte el resultado entre los hermanos | La comunidad | Anual |
IVA (modelo 303) | Liquidación del IVA si la actividad está sujeta | La comunidad | Trimestral |
IRPF de cada hermano | Tributa la parte de renta que le corresponde | Cada hermano en su declaración | Anual |
Seguridad Social y nóminas | Altas, cotizaciones y nóminas si hay trabajadores | La comunidad como empleadora | Mensual |
Antes de operar toca el alta censal con el modelo 036 o 037, que ordena la foto fiscal inicial de la entidad y de su actividad. Después, el cumplimiento se reparte entre la comunidad como obligada en ciertos impuestos y cada hermano en su tributación personal. Para no perder plazos ni modelos, revisa cómo organizar la presentación de impuestos con un calendario único para todos.
Cómo funciona la atribución de rentas
La Guía del modelo 036 de la Agencia Tributaria encuadra la comunidad en el régimen de atribución de rentas, donde la comunidad calcula y declara la renta generada, pero esta se atribuye fiscalmente a los hermanos. Si el contrato o pacto comunicado fija porcentajes concretos, se aplican esos porcentajes, y si no constan de forma fehaciente, la renta se atribuye por partes iguales.
La comunidad no tiene personalidad jurídica propia, pero sí puede ser obligada tributaria cuando constituye una unidad económica o un patrimonio separado susceptible de imposición. Traducido a la vida real, Hacienda os trata como entidad para gestionar y como personas para imputar el beneficio.
Si firmáis 70/30 pero repartís el dinero 50/50, no habéis hecho un gesto generoso. Habéis creado una incoherencia fiscal lista para dar explicaciones.
Un ejemplo con números redondos
Imagina dos hermanos al 50 % y un beneficio anual de 40.000 euros. El modelo 184 comunica 20.000 euros para cada uno y cada hermano incorpora su parte en su IRPF, normalmente según la naturaleza de la renta generada.
Si la actividad está sujeta a IVA, la comunidad liquida el modelo 303 trimestral con facturas emitidas y recibidas a su nombre. Si alquila vivienda habitual u otra actividad exenta, el tratamiento cambia, así que no copies el esquema de un local comercial sin revisar el caso.
En lo laboral, el hermano que trabaja dentro de la comunidad debe revisar su encuadramiento en la Seguridad Social, no darlo por resuelto porque sea comunero. Si hay empleados, la comunidad asume altas, cotizaciones, nóminas y retenciones como empleadora, con la misma seriedad que cualquier negocio. Confirma siempre los plazos concretos en el calendario fiscal vigente, porque un modelo correcto presentado tarde sigue siendo un problema.
Contabilidad y errores que cuestan dinero
La contabilidad de una comunidad es más sencilla que la de una sociedad, y ahí está la trampa. Sencilla no significa improvisada, ni mucho menos una carpeta con tickets arrugados y la esperanza de que alguien se acuerde en enero. Necesitas registros claros de ingresos, gastos, aportaciones y reparto, alineados con las cuotas firmadas.
Para decidir qué registros os tocan según la actividad, consulta la guía de libros oficiales de contabilidad y traslada ese criterio a vuestros libros de ingresos, gastos y bienes de inversión. La comunidad determina el resultado una vez y lo atribuye a cada hermano, así que un error en origen se multiplica en varias declaraciones personales.
Errores que salen caros
Pagar gastos personales con la cuenta común. Mezclas patrimonio, rompes la trazabilidad y obligas a justificar cada movimiento. Corrección, una cuenta para la comunidad y transferencias personales documentadas como reparto o aportación.
No guardar facturas de cada hermano. Si uno adelanta una reparación y pierde la factura, el gasto puede quedar fuera y la compensación interna se discute sin prueba. Digitaliza al momento y registra quién pagó, cuándo y por qué concepto.
Aplicar un reparto distinto al firmado. El contrato dice 60/40 y el Excel reparte a partes iguales porque este mes toca. Ese descuadre contamina el modelo 184 y la renta de cada comunero.
Tratar el trabajo de un hermano como sueldo sin soporte. Ser hermano no convierte una retirada de dinero en nómina. Define si hay relación laboral, encuadramiento como autónomo o simple reparto de resultados y documéntalo antes de pagar.
No revisar mejoras en inmuebles. Si una mejora de 10.000 euros la paga solo un hermano, debe constar como aportación o crédito frente a la comunidad para compensarla al salir. Sin registro, a la salida parecerá un regalo retroactivo.
Regla operativa: cada euro que entra, sale o adelanta un hermano necesita fecha, concepto, justificante y efecto en su cuota o en su cuenta interna.
Hay señales claras de que la comunidad necesita revisión, hermanos que dejan de aportar, un activo que pierde valor, gastos crecientes sin ingresos o decisiones bloqueadas durante meses. En ese punto toca actualizar valoración, saldar cuentas internas y activar la salida pactada con compensación, no seguir acumulando silencios contables.
Comunidad frente a SL y decisión final
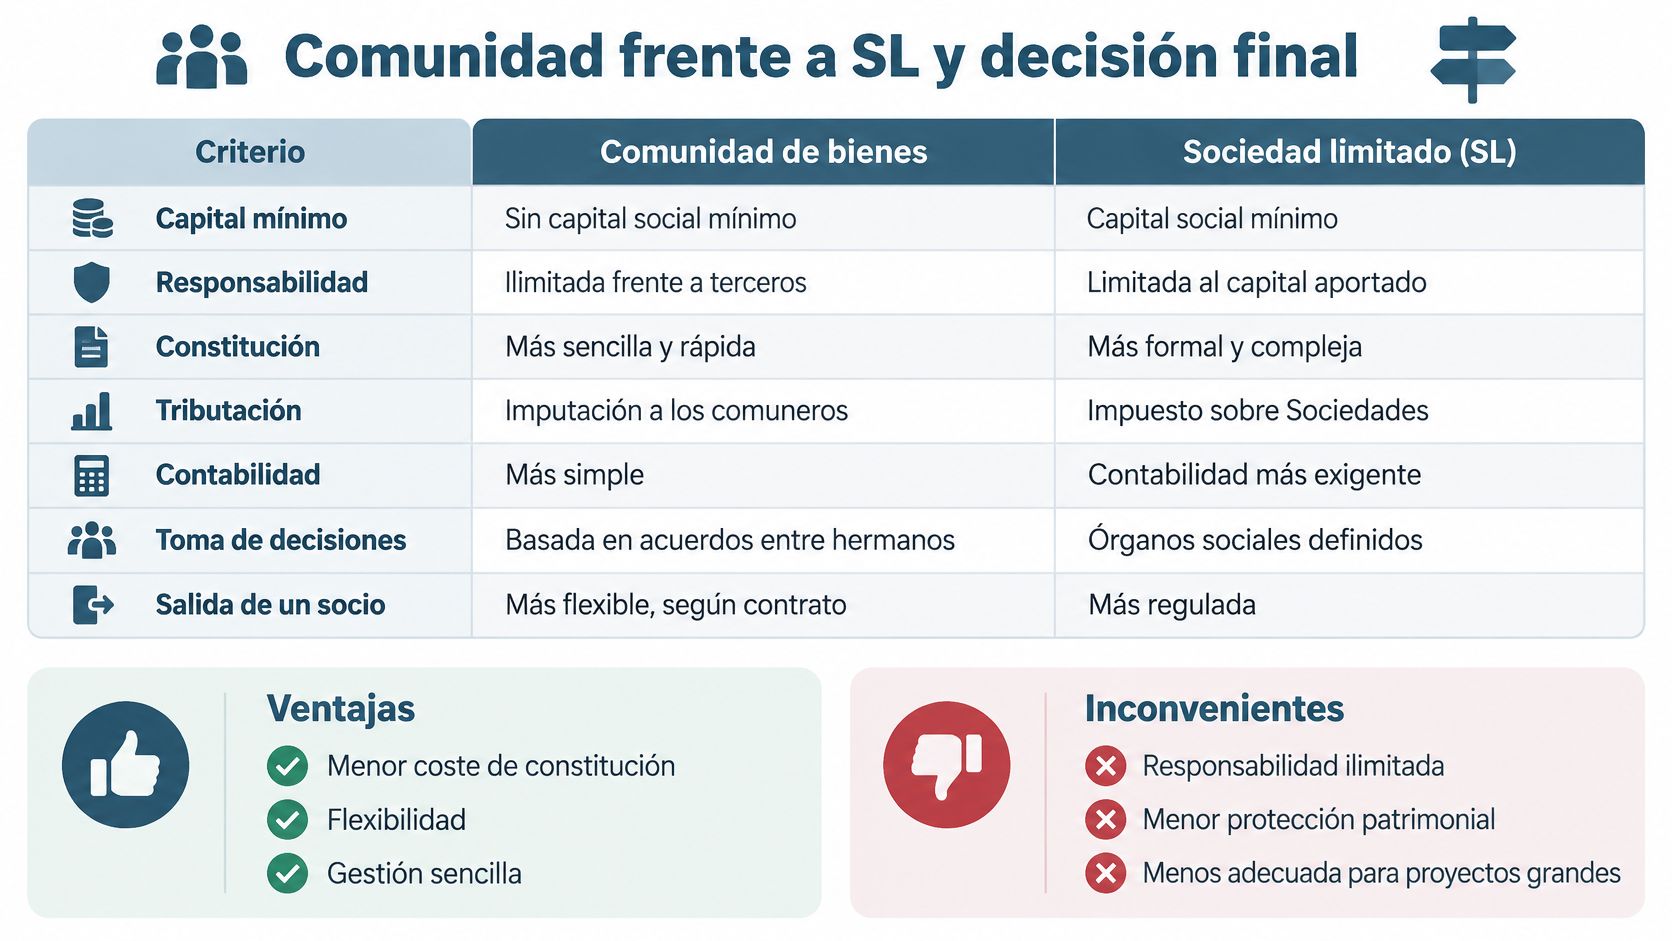
La decisión entre seguir en comunidad o dar el salto a una sociedad limitada se reduce a dos preguntas: cuánta responsabilidad personal queréis asumir y cuánta formalidad podéis sostener en el día a día. Una comunidad de bienes entre hermanos arranca ligera y barata. Una sociedad limitada protege el patrimonio de cada uno a cambio de más estructura. Y antes de comparar conviene saber de qué escenario partís: la comunidad voluntaria elige libremente su figura, la copropiedad tras adjudicación ya tiene un reparto firmado que respetar y la herencia sin partir suele necesitar primero la división del caudal relicto, porque constituir una sociedad sobre bienes indivisos es poner el tejado antes que los cimientos.
Criterio | Comunidad de bienes | Sociedad limitada |
|---|---|---|
Capital mínimo | Ninguno | 1 euro |
Responsabilidad | Ilimitada, responde el patrimonio personal de cada hermano | Limitada al capital aportado |
Constitución | Contrato privado; escritura pública si hay inmuebles | Escritura pública e inscripción en el Registro Mercantil |
Tributación | Atribución de rentas a cada hermano | Impuesto de Sociedades, tipo general del 25 % |
Contabilidad | Registros según la actividad y menos formalidades | Cuentas anuales depositadas en el Registro Mercantil |
Toma de decisiones | Según las cuotas y el pacto escrito | Órgano de administración y junta general |
Salida de un socio | Pacto de salida, división o adjudicación | Transmisión de participaciones |
Ventajas e inconvenientes sin maquillaje
Menor coste y rapidez en la comunidad. Para una actividad pequeña entre hermanos de confianza, constituir y gestionar suele ser más simple. No hay inscripción registral equivalente ni depósito de cuentas anuales.
Flexibilidad contractual. Podéis adaptar firma, reparto y salida a vuestra realidad familiar dentro del marco civil y fiscal. Esa libertad funciona si la escribís, no si la dais por sobreentendida.
Responsabilidad ilimitada. Es el gran peaje: las deudas de la actividad pueden alcanzar vuestro patrimonio personal. Si el negocio firma contratos relevantes o asume riesgo con terceros, este punto pesa más que el ahorro inicial.
Protección en la SL a cambio de formalidad. La SL limita la respuesta al capital aportado, pero exige escritura, Registro Mercantil, contabilidad mercantil y cuentas anuales. Para comparar ese salto con otras vías de emprender, revisa la diferencia entre autónomo y sociedad limitada.
La comunidad suele encajar con dos o tres hermanos de confianza, actividad pequeña, riesgo de deudas bajo y plantilla inexistente o muy reducida. En ese caso, el reparto documentado de las cuotas decide quién firma, qué porcentaje de renta atribuye el modelo 184 a cada hermano y cómo se responde frente a terceros. La SL conviene cuando entran empleados, contratos con riesgo, financiación bancaria, previsión de crecimiento o beneficios que ya penalizan a cada comunero al tributar en su IRPF.
Si al final un solo hermano quiere continuar y los demás prefieren salir, existe la vía de la SL unipersonal, donde una única persona es socia y administradora. En bcount podemos constituirla: trabajamos con notarías de toda España y, si estás lejos, organizamos la firma a distancia con poderes notariales.
El paquete de constitución incluye registro de denominación social, estatutos, notaría, Registro Mercantil, NIF, certificado digital y alta en Hacienda y Seguridad Social. La SL funciona como una muralla patrimonial: solo compensa levantarla si el riesgo que queda fuera justifica el coste de mantenerla.
Acciones para esta semana
Escribir las cuotas numéricas. Nada de "a medias, más o menos": porcentajes cerrados y aportaciones valoradas.
Definir gobernanza y salida. Firma, umbrales, desempate, valoración y compensación si uno se va.
Identificar el escenario. Voluntaria, copropiedad tras adjudicación o herencia sin partir, con su documento correcto.
Reunir documentos y consultar antes de firmar. Contrato, títulos, altas fiscales y cuenta separada, revisados con un asesor que vea el conjunto familiar y fiscal.
Yo elegiría la comunidad solo cuando la confianza, el riesgo bajo y las reglas escritas apunten en la misma dirección. Si una de las tres patas falla, la SL deja de ser burocracia y pasa a ser seguro.
Poneos de acuerdo esta semana en las cuotas, el escenario y quién firma qué, y trae ese borrador a bcount para convertirlo en una estructura lista para operar. Desde el Centro de Mando puedes centralizar facturación, contabilidad, impuestos y documentación, con asesores que vigilan vencimientos mientras tú te dedicas a capitanear el negocio en lugar de perseguir papeles entre hermanos.


Comentarios