Cuenta contable 705: qué es y cómo usarla
Actualizado: hace 3 días
Te han repetido que basta con emitir la factura para tener el ingreso del mes. Pues no, y ahí empieza el lío. Puedes facturar hoy, cobrar mañana y prestar el servicio durante el próximo año. Son tres hechos distintos, con tres fechas distintas, y solo uno manda sobre la cuenta contable 705, el momento en que prestas el servicio. Si mezclas factura, cobro e ingreso, tu margen mensual miente aunque el asiento cuadre al céntimo. Vamos a separar cada pieza, con importes cerrados y sin letra pequeña.
Índice
Qué anota de verdad la cuenta contable 705 - La trampa de la fecha de la factura
Dónde encaja la 705 entre las cuentas del grupo 7 - Las correctoras no son ingresos nuevos - Qué haces con una factura mixta
Cuándo el servicio entra en la 705 - Tres fechas que no debes juntar - Hitos, igualas y bonos de horas
Asientos de la 705 con cifras cerradas - 1. Servicio ya prestado por 1.000 euros más IVA - 2. Mantenimiento anual cobrado hoy y prestado durante doce meses - 3. Abono de 200 euros por un servicio no ejecutado
IVA y VeriFactu sin tocar la cuenta 705 - El circuito que sí debes conciliar - Qué cambian VeriFactu y la factura electrónica
Fallos que inflan la cifra de negocios y control antes de cerrar - Qué esconde cada error - El corte de fin de año - Control de cierre en cuatro pasos
Qué anota de verdad la cuenta contable 705
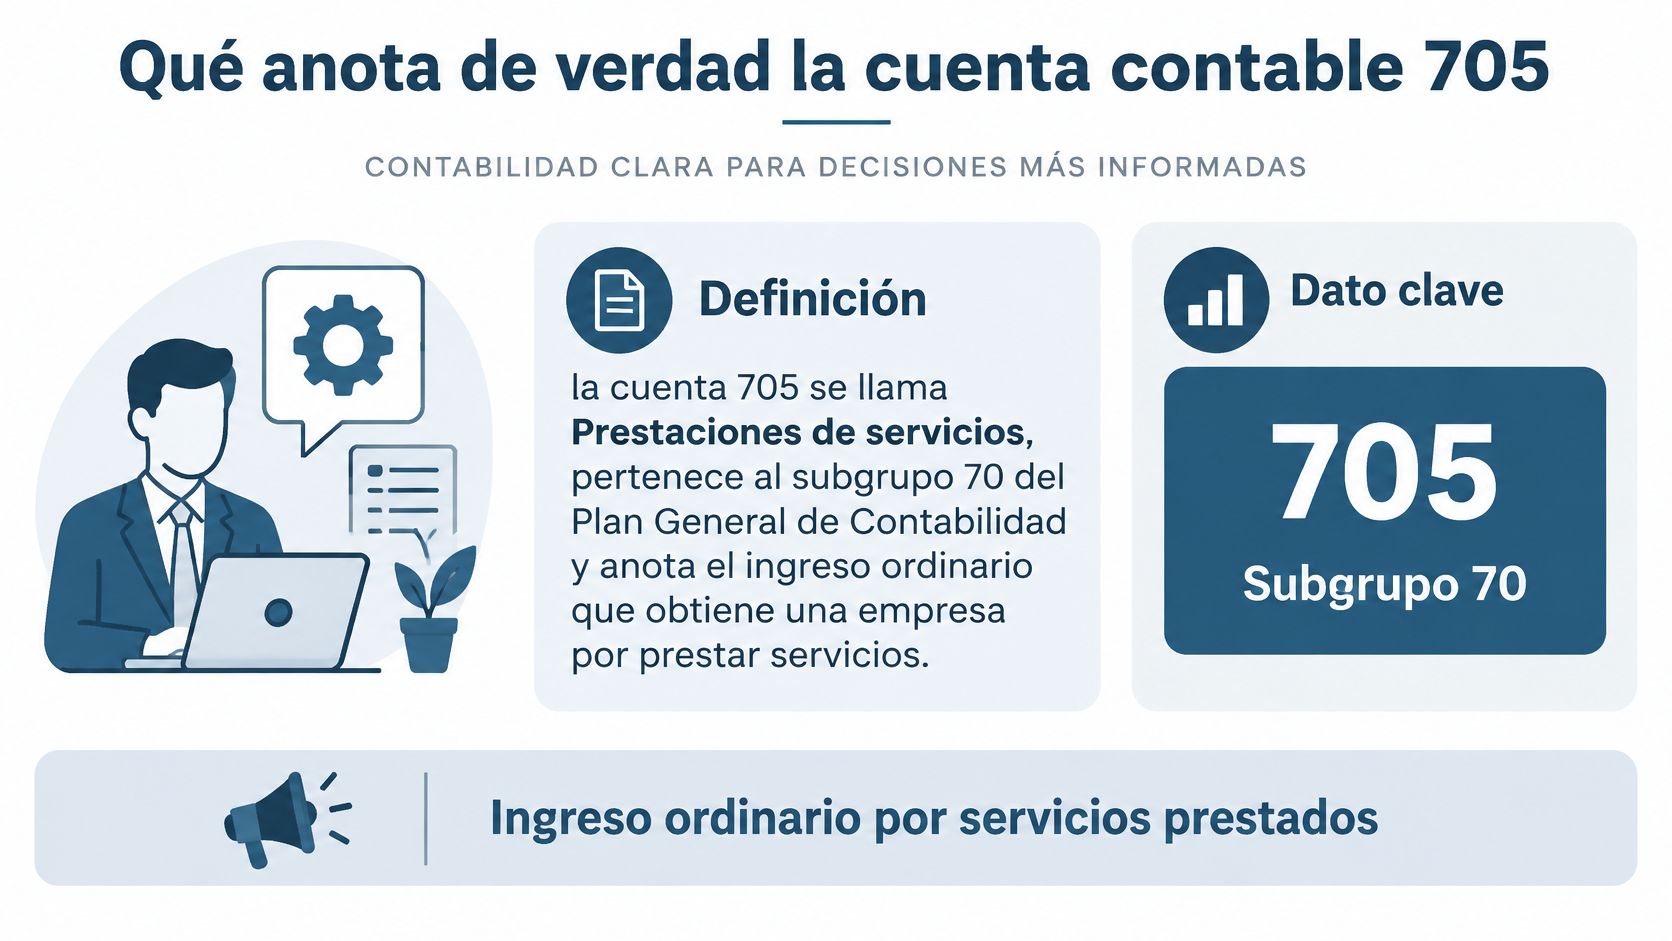
La cuenta contable 705 se llama Prestaciones de servicios, pertenece al subgrupo 70 del Plan General de Contabilidad y anota el ingreso ordinario que obtiene una empresa por vender servicios, no mercancías. Piensa en una asesoría que prepara impuestos, una consultora que entrega un proyecto, una agencia que gestiona campañas, un despacho profesional o una empresa de mantenimiento. Cuando el servicio forma parte de su actividad habitual, el ingreso va a la 705.
En la cuenta de pérdidas y ganancias, su saldo entra en el importe neto de la cifra de negocios, dentro del apartado de prestación de servicios. Queda separado de las ventas de bienes que recogen las cuentas 700 a 704. Esa posición no es decorativa. Te permite ver cuánto negocio viene de servicios y cuánto de productos, algo que la definición de cifra de negocios del Instituto Nacional de Estadística también distingue al incluir importes facturados por prestación de servicios y por venta de bienes.
La trampa de la fecha de la factura
Imagina una iguala anual facturada en enero. Has emitido el documento, sí. Todavía debes once meses de trabajo. La 705 recoge el servicio cuando lo prestas, y eso no siempre coincide con la fecha de la factura ni con la del cobro. Tampoco equivale a toda la facturación de la empresa, porque existen otros ingresos con su propia cuenta.
El banco enseña liquidez. La 705 enseña ingreso devengado.
Graba esa frase y la mitad del problema desaparece. Un ingreso en la cuenta bancaria prueba que tienes dinero. Un abono en la 705 afirma algo más exigente, que ya cumpliste tu parte del contrato en ese periodo.
Dónde encaja la 705 entre las cuentas del grupo 7
Antes de la teoría, la chuleta. Con esta tabla puedes clasificar una factura sin leerte el Plan General de Contabilidad entero un domingo por la noche.
Cuenta | Nombre | Qué anota | Relación con la 705 |
|---|---|---|---|
700 | Ventas de mercaderías | Bienes comprados para revender | No usar si el ingreso es un servicio |
704 | Ventas de envases y embalajes | Envases y embalajes | No es prestación de servicios |
705 | Prestaciones de servicios | Ingreso ordinario por servicios | Cuenta principal del servicio |
706 | Descuentos sobre ventas por pronto pago | Descuento financiero al cliente | Minora el neto; no sustituye a la 705 |
708 | Devoluciones de ventas y similares | Abonos y devoluciones | Minora el neto; no un negativo en 705 |
709 | Rappels sobre ventas | Descuentos por volumen | Minora el neto; no sustituye a la 705 |
El Plan General de Contabilidad publicado en el BOE sitúa la 705 en el subgrupo 70 y la diferencia de las cuentas 700 a 704, asociadas a ventas de bienes, y de las 706, 708 y 709, destinadas a descuentos, devoluciones u otras correcciones. Traducido a trabajo diario, la 700 recoge mercaderías compradas para revender, la 701 productos terminados, la 702 productos semiterminados, la 703 subproductos y residuos, y la 704 envases y embalajes. La 705 queda reservada al servicio ordinario.
Las correctoras no son ingresos nuevos
La 706 recoge descuentos por pronto pago, la 708 devoluciones y operaciones similares, y la 709 rappels por volumen. Ninguna sustituye a la 705. Corrigen el importe neto para que puedas ver el bruto vendido y, después, cuánto se ha reducido por descuentos o abonos. Si metes un abono como importe negativo dentro de la 705, pierdes esa lectura y el análisis comercial se vuelve opaco.
Qué haces con una factura mixta
Una empresa de reformas factura material por un lado y mano de obra por otro. No lo metas todo en la misma cuenta porque la factura tenga un solo total. Cada línea va a su sitio. El material comprado para revender o el producto terminado va a la 700 o la 701, según su naturaleza. La mano de obra va a la 705, para que el servicio no absorba los productos ni distorsione el margen de cada actividad.
Puedes abrir subcuentas propias por línea de servicio, por ejemplo mantenimiento, proyectos e igualas, sin cambiar el significado de la 705. Quedan fuera las subvenciones de explotación, los ingresos financieros y los beneficios extraordinarios, porque no son la prestación ordinaria que vendes a clientes.
Ejercicio rápido: coge una factura real ya emitida por tu empresa.
Marca cada línea: escribe al lado la cuenta exacta que le corresponde.
Revisa el total: si una línea no encaja en la 705, no la fuerces por comodidad.
Ese ejercicio de dos minutos detecta más errores que revisar el saldo final a final de trimestre.
Cuándo el servicio entra en la 705
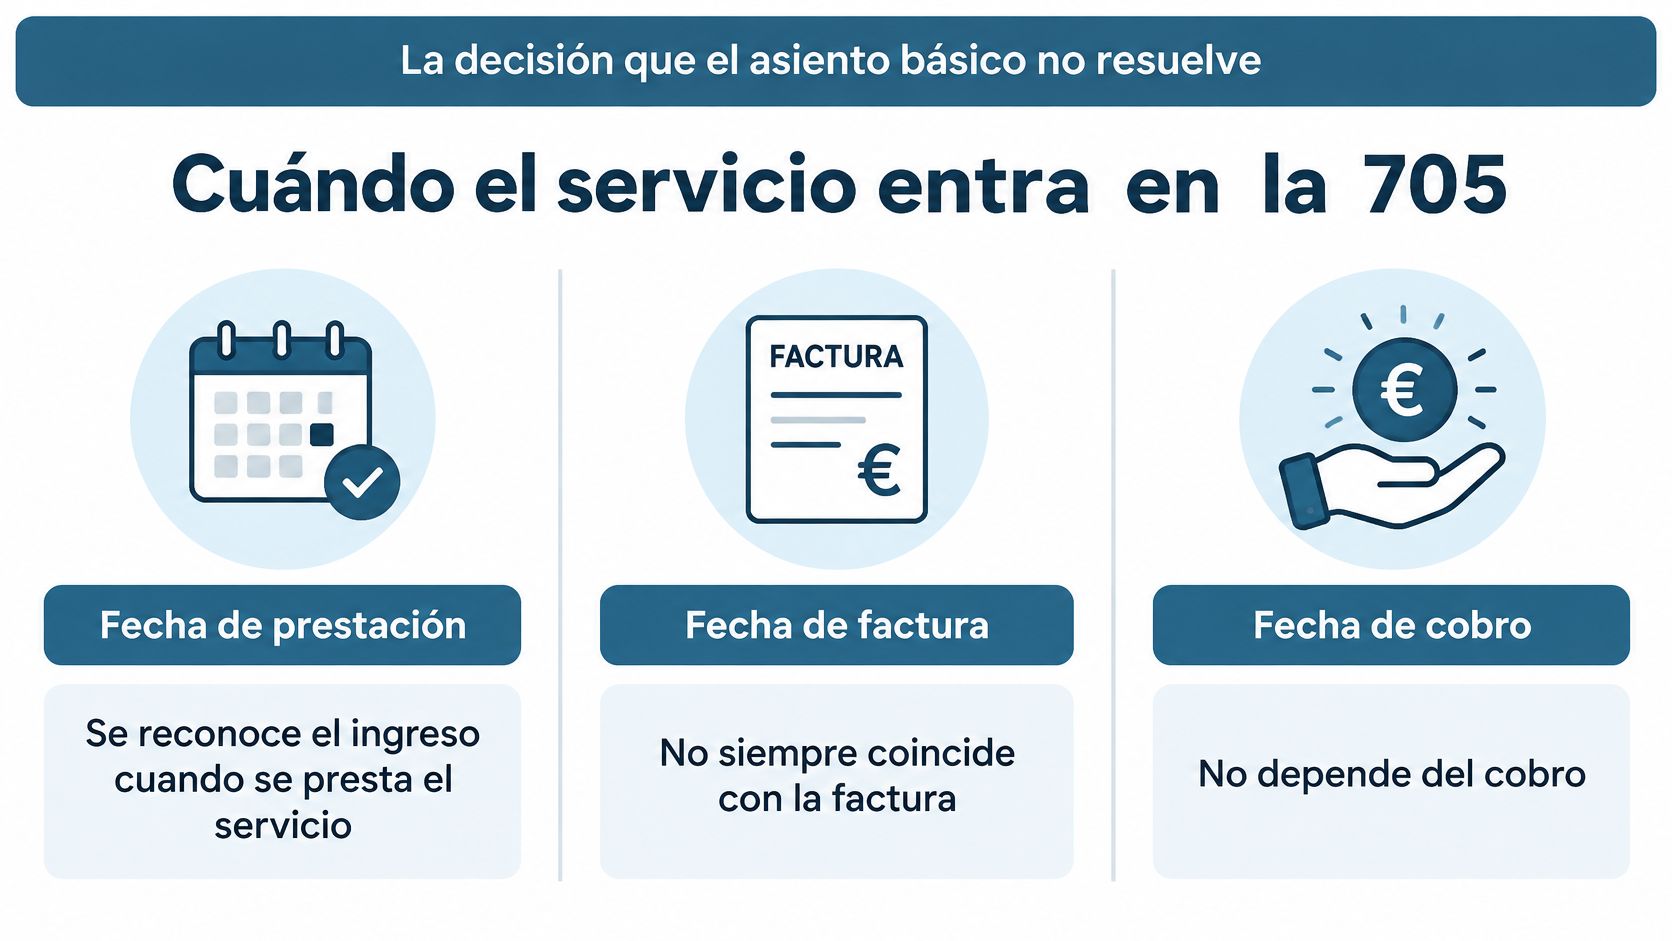
Aquí está la decisión que el asiento básico no resuelve. El ingreso se reconoce cuando prestas el servicio, no cuando cobras ni, siempre, cuando facturas. El texto publicado en el BOE sobre anticipos por prestaciones futuras describe que esos anticipos se registran inicialmente en el pasivo corriente y se abonan a la 705 cuando la prestación se devenga. La lógica es sencilla, aunque incomode al que quiere cerrar el mes en cinco minutos.
La siguiente imagen separa las tres fechas que más se confunden al registrar un servicio.
Tres fechas que no debes juntar
La fecha de prestación marca el devengo contable. La fecha de expedición de la factura documenta la operación. La fecha del apunte bancario solo confirma el cobro. Pueden coincidir, por supuesto. Cuando coinciden, el asiento es fácil. Cuando no coinciden, mandar todo a la 705 el día de la factura hincha el margen de un mes y deja los siguientes con trabajo real pero sin ingreso asociado.
Situación | Primer apunte | Cuándo va a la 705 |
|---|---|---|
Servicio ya prestado y facturado | 430 Clientes, 705 y 477 | En el periodo de la prestación |
Suscripción o mantenimiento anual cobrado por adelantado | Banco y pasivo por el pendiente | Cada mes según se presta |
Iguala profesional mensual | 705 del mes devengado | El mes al que corresponde la iguala |
Proyecto por hitos no aceptados | Anticipo o ingreso diferido | Cuando el cliente acepta el hito |
Bono de horas aún no consumido | Pasivo por el saldo de horas | Al consumir cada hora |
Servicio parcial, cancelación o descuento posterior | Solo la parte ejecutada en 705 | El resto se periodifica o se corrige |
Un mantenimiento anual de 1.200 euros cobrado por adelantado no son 1.200 euros de ingreso en enero. Son 100 euros al mes durante doce meses. Al cobrar, el dinero entra en banco y lo pendiente queda en la 438 Anticipos de clientes, dentro del pasivo corriente. Cada mes traspasas 100 euros de la 438 a la 705 conforme ejecutas el servicio. Enero no se queda con el mérito de todo el año, por mucho que a tu gráfico le apetezca.
Hitos, igualas y bonos de horas
La iguala profesional funciona igual, pero mes a mes. La cuota de marzo va a la 705 de marzo si corresponde al servicio de marzo, aunque la factura salga el día 1 o el día 28. En un proyecto por hitos, el anticipo no se convierte en ingreso por arte de magia. Espera en pasivo hasta que entregas el hito y el cliente lo acepta.
Con un bono de horas pasa lo mismo. Las horas no consumidas representan una obligación pendiente, así que su importe permanece en pasivo. Al consumir cada hora, reconoces esa parte en la 705. Si el servicio se ejecuta parcialmente o se cancela, solo la parte efectivamente prestada se queda como ingreso. El resto se mantiene periodificado o se corrige según lo que ocurra con el contrato.
Si prefieres ver esta separación entre prestación, factura y cobro en formato audiovisual, este vídeo te ayuda a fijar el criterio antes de pasar a los asientos.
Ojo con el IVA del anticipo. En un anticipo, el impuesto se devenga en el cobro por el importe anticipado, aunque la base siga en pasivo. La cuota puede ir por delante del ingreso contable. Es otro motivo para controlar por separado contrato, prestación, IVA y banco.
Regla final: si queda obligación pendiente, la 705 espera.
Asientos de la 705 con cifras cerradas
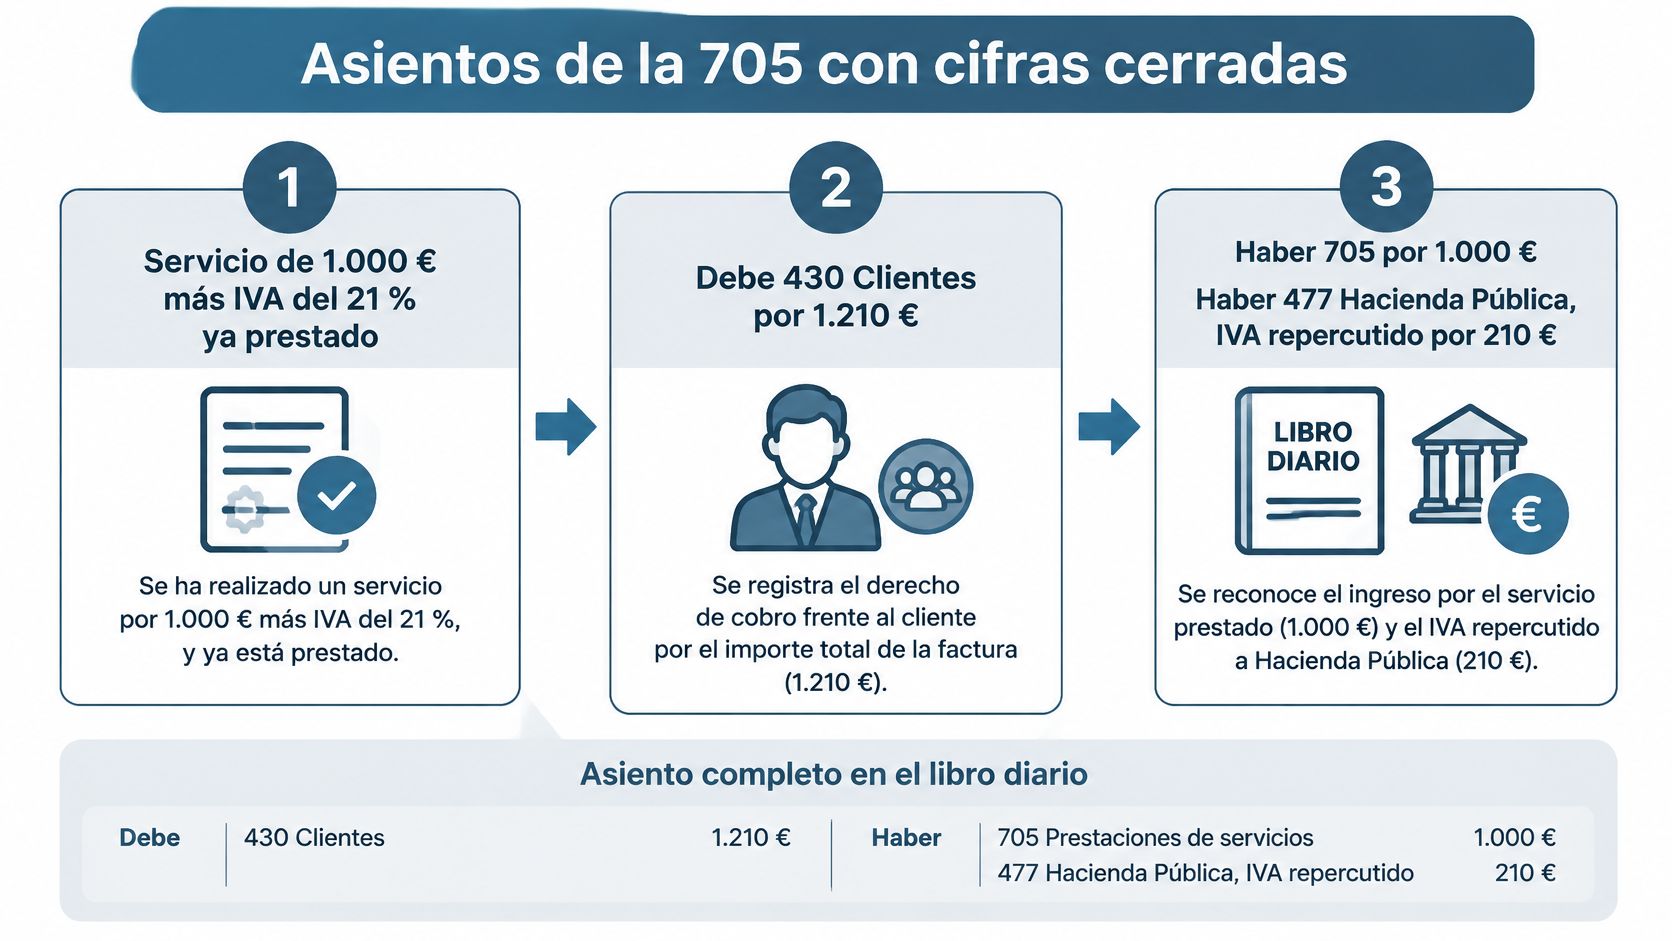
La factura puede sumar 1.210 euros y, aun así, el ingreso del servicio ser de 1.000. La diferencia es el IVA: el asiento separa la base, la cuota y el derecho de cobro. Para entender por qué cada importe va al debe o al haber, consulta esta guía sobre cómo funcionan el debe y el haber.
1. Servicio ya prestado por 1.000 euros más IVA
Has prestado un servicio por 1.000 euros más un 21 % de IVA, es decir, 210 euros. El asiento de partida doble queda así:
Debe 430 Clientes: 1.210 euros, el total pendiente de cobro.
Haber 705 Prestaciones de servicios: 1.000 euros, la base del servicio.
Haber 477 Hacienda Pública, IVA repercutido: 210 euros, la cuota de IVA.
El debe y el haber suman 1.210 euros. Tu ingreso es de 1.000 euros; los otros 210 corresponden al IVA repercutido.
2. Mantenimiento anual cobrado hoy y prestado durante doce meses
Cobras 1.200 euros por adelantado por un mantenimiento que prestarás durante doce meses. Con el 21 % de IVA, el cliente paga 1.452 euros: 1.200 de base y 252 de cuota. Al tratarse de un anticipo, el IVA se devenga en el cobro, aunque el servicio todavía no se haya prestado.
Debe 572 Bancos: 1.452 euros.
Haber 438 Anticipos de clientes: 1.200 euros.
Haber 477 IVA repercutido: 252 euros.
A medida que prestas el mantenimiento, traspasas 100 euros al mes de la 438 a la 705:
Debe 438 Anticipos de clientes: 100 euros.
Haber 705 Prestaciones de servicios: 100 euros.
Tras los doce traspasos, la 438 queda a cero y la 705 recoge los 1.200 euros al ritmo del servicio. La factura y el cobro inicial no adelantan ese ingreso.
3. Abono de 200 euros por un servicio no ejecutado
Supón que emites una factura rectificativa por 200 euros de base más 42 euros de IVA. Si los 200 euros ya se habían reconocido en la 705, registra la corrección fuera de esa cuenta:
Debe 708 Devoluciones de ventas y operaciones similares: 200 euros.
Debe 477 IVA repercutido: 42 euros.
Haber 430 Clientes: 242 euros.
Si la base seguía en la 438, el debe corresponde a la 438, no a la 708: ese importe aún no había llegado a ser ingreso devengado. Así quedan diferenciados el servicio reconocido y el anticipo pendiente.
Para revisar el mayor, comprueba qué representa cada saldo: la 705 recoge servicios devengados, la 477 el IVA repercutido y la 430 los importes pendientes de cobro.
IVA y VeriFactu sin tocar la cuenta 705
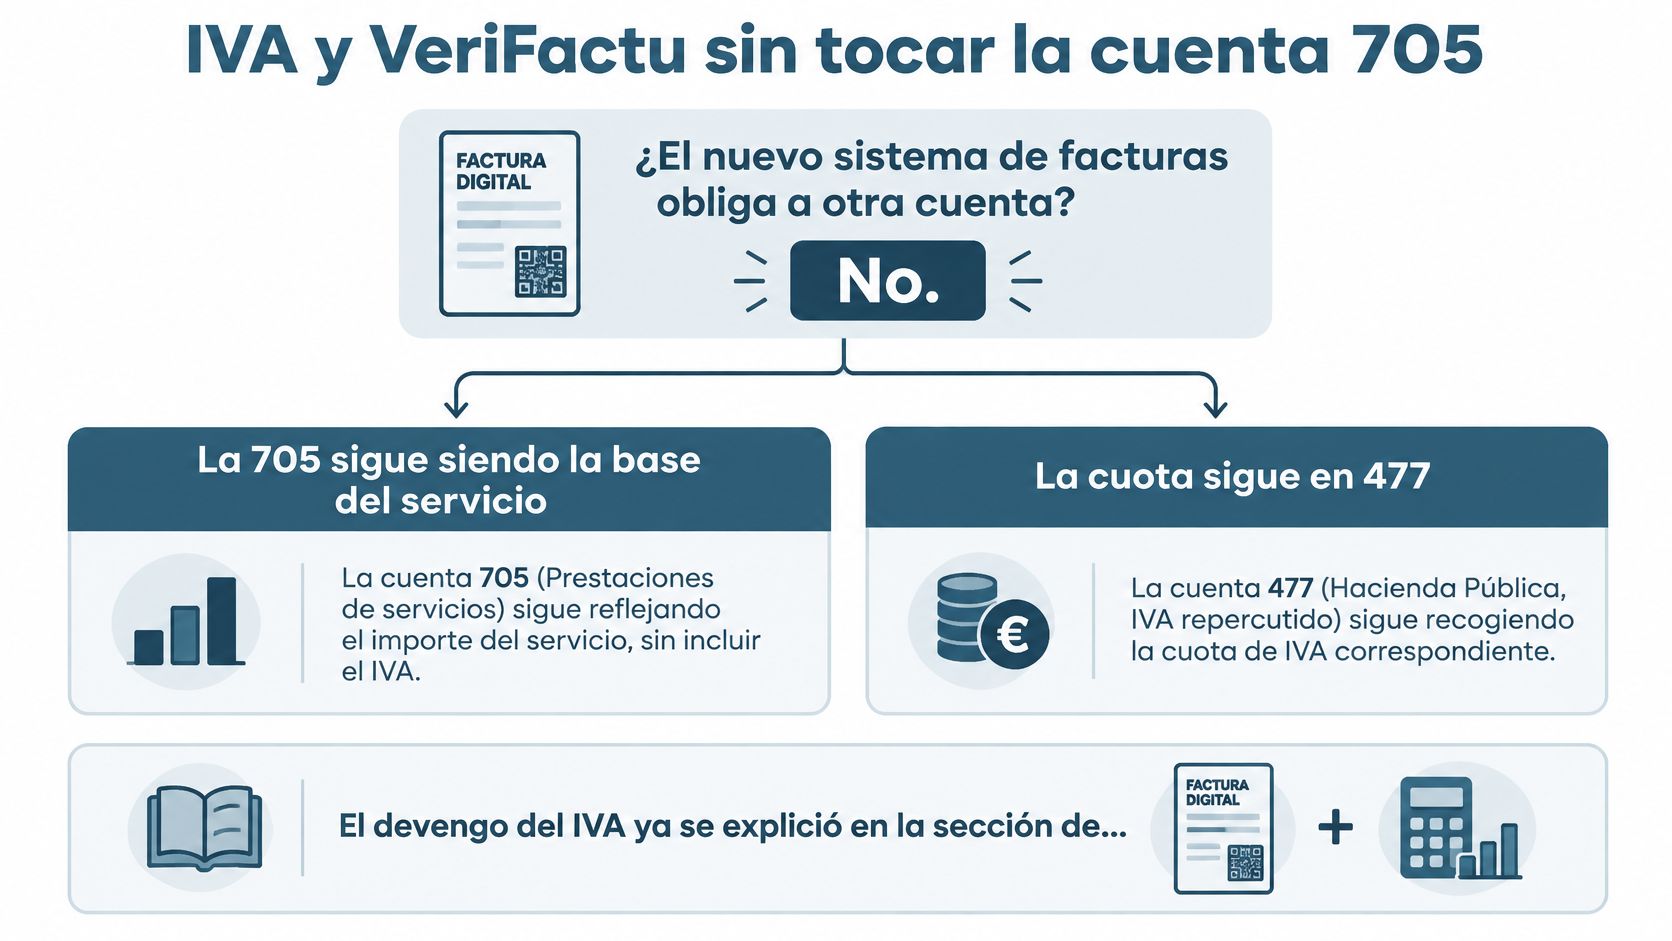
Respuesta corta a la duda del momento. El nuevo sistema de facturas no te obliga a usar otra cuenta. La 705 sigue recogiendo la base del servicio y la cuota sigue en la 477. VeriFactu no es una cuenta contable, aunque alguna conversación de pasillo lo haya ascendido a categoría fiscal propia.
El circuito que sí debes conciliar
No necesitas un asiento nuevo. Necesitas que todo el circuito cuadre. La factura se emite, la base va a la 705 cuando el servicio se devenga, la cuota queda separada en la 477 y el cliente recoge el total en la 430. Si el servicio se anula o recibe un descuento posterior, emites la rectificativa correspondiente y corriges el registro. Después cuadras todo con el libro registro de facturas expedidas.
La diferencia entre impuesto cargado al cliente e impuesto soportado en compras también conviene tenerla clara, y puedes revisarla en la guía sobre IVA soportado e IVA repercutido. En este artículo la clave es más estrecha. El desfase posible entre liquidez, IVA e ingreso no se arregla cambiando el número 705 por otro. Se controla conciliando factura, devengo y cobro.
Qué cambian VeriFactu y la factura electrónica
VeriFactu y la factura electrónica cambian cómo se genera, conserva y traza el registro de facturación. Afectan a la integridad del documento y a su seguimiento. No crean una cuenta nueva ni convierten la base imponible en otra cosa. Tu contabilidad sigue necesitando separar ingreso, cuota y derecho de cobro.
La confusión es real. La ficha de la cuenta 705 en Billeo recoge que el 41 % de pymes y autónomos todavía confunde VeriFactu con factura electrónica y que solo el 9 % afirma tener clara la diferencia y disponer de información suficiente. La misma referencia señala que el 65 % de las pymes españolas no estaba preparado para VeriFactu según un barómetro basado en más de 15.000 usuarios y 700 despachos.
Esa falta de preparación no convierte un cambio tecnológico en un cambio contable. La liquidación trimestral del modelo 303 se apoya en la conciliación entre facturas expedidas, bases registradas y cuotas repercutidas. Si la factura está bien trazada pero llevas la base a la 705 en el mes equivocado, el documento será impecable y el resultado mensual seguirá mal. Tecnología nueva, mismo criterio contable.
Fallos que inflan la cifra de negocios y control antes de cerrar
El fallo más caro es meter la cuota de IVA dentro de la 705. Parece un despiste pequeño. No lo es. Infla la cifra de negocios, altera el margen y descuadra el impuesto que deberás liquidar. Tu empresa no ha vendido más. Solo has contado como ingreso dinero que recaudas para Hacienda.
Fallo | Efecto | Arreglo |
|---|---|---|
Meter el IVA dentro de la 705 | Cifra de negocios inflada e IVA descuadrado | Dejar la base en 705 y la cuota en 477 |
Llevar todo el anticipo a la 705 | Beneficio del mes adelantado | Mantener lo no prestado en 438 y traspasar cada mes |
Usar la 700 para un servicio puro | El servicio desaparece del apartado correcto | Reclasificar el ingreso a la 705 |
Anotar subvenciones o extraordinarios en la 705 | Se mezcla lo ordinario | Llevar subvenciones a 740 y extraordinarios a 778 |
Abonar con signo negativo en la 705 | No se ve el neto oficial | Corregir con 708 o 709 |
Conciliar el banco contra la 705 | Se confunde cobro e ingreso | Banco contra 430 y 705 solo por devengo |
Qué esconde cada error
Llevar el anticipo entero a resultados adelanta el beneficio y te deja meses posteriores con costes, trabajo y ningún ingreso que los acompañe. Usar la 700 en un servicio puro esconde la prestación en el apartado de bienes. La cuenta de pérdidas y ganancias sigue sumando, pero ya no explica de dónde viene tu negocio.
Anotar una subvención o un ingreso extraordinario en la 705 mezcla actividad ordinaria con partidas que viven en la 740 o la 778. Abonar con signo negativo dentro de la 705 impide ver el bruto y el neto. La minoración corresponde a la 708 o la 709, según se trate de una devolución o un rappel. Conciliar el extracto bancario contra la 705 confunde cobro con devengo y produce diferencias que en realidad son simples desfases de fecha.
El corte de fin de año
Diciembre merece un examen aparte. Un servicio prestado en diciembre y facturado en enero sigue siendo ingreso de diciembre si ya ejecutaste el trabajo. Al revés, un cobro recibido en diciembre por un servicio de enero no se convierte en ingreso del ejercicio que cierra solo porque el dinero ya esté en banco. Revisar fechas de contrato, entrega, aceptación, factura y cobro evita mover beneficios de un año a otro sin darte cuenta.
Esta revisión no consiste en repetir asientos. Consiste en comprobar que el libro diario explica el movimiento y que el mayor de cada cuenta cuenta la misma historia. Si te cuesta distinguir ambos registros al cerrar, la comparativa sobre libro diario y libro mayor te ayuda a ubicar dónde nace cada diferencia antes de corregirla a ciegas.
Control de cierre en cuatro pasos
Lista los anticipos vivos: reúne contratos cobrados por adelantado y comprueba que todo lo no prestado sigue en la 438, con importe pendiente y fecha prevista de ejecución.
Depura la 705 del mes: confirma que solo suma servicios ejecutados en ese periodo. Si un hito no está aceptado o un bono no se ha consumido, sácalo del ingreso mensual.
Cuadra IVA y clientes: compara la 477 con el IVA repercutido de las facturas y la 430 con lo que cada cliente debe. No trates el saldo bancario como si fuera la venta del mes.
Revisa los abonos: verifica que devoluciones y rappels han ido a la 708 o la 709, y que ninguna rectificativa ha quedado escondida como negativo en la 705.
En bcount mantenemos tu contabilidad ordenada en tiempo real, procesamos la documentación con OCR, inteligencia artificial y automatización fiscal, y te asesoramos en los impuestos trimestrales recordándote los vencimientos, ayudándote a registrar gastos y presentándolo todo por ti. Eso reduce el trabajo manual, pero el criterio sigue siendo el mismo. Primero se decide cuándo se prestó el servicio. Después se registra. Nunca al revés.
Si facturas cada mes con bcount, este control puede quedar casi en piloto automático.
Casi, no por arte de magia. La automatización ordena facturas, anticipos, vencimientos y saldos para que llegues al cierre con la información lista. Tú ya no persigues papeles ni reconstruyes diciembre en abril con cara de póquer. Revisas excepciones, confirmas prestaciones y cierras con una cifra de negocios defendible.
Capitán, deja de gobernar tu empresa mirando solo el banco. Entra en bcount, centraliza tu facturación y tu contabilidad en tu Centro de Mando, y deja que nuestra tripulación mantenga al día la cuenta contable 705, los anticipos, el IVA y los impuestos trimestrales. Tú presta servicios y haz crecer el negocio. Nosotros ponemos orden en la burocracia para que cada cierre despegue sin turbulencias.


Comentarios