Qué pagas hoy con autonomos cuota 50 euros en 2026
La cuota de autónomos de 50 euros no es la tarifa general vigente para nuevas altas. Para el periodo 2023-2025, la cuota reducida fue de 80 euros mensuales durante 12 meses, y el importe aplicable en 2026 tienes que validarlo antes de darte de alta.
Sí, lo sabemos. Buscas autónomos cuota 50 euros porque medio internet sigue vendiendo esa cifra como si fuera el precio de hoy. Es el consejo más repetido y también el más dañino para tu tesorería, porque haces números con un importe que quizá nunca te carguen. La pregunta útil no es cuánto cuesta ser autónomo en abstracto. La pregunta útil es qué importe te aplica a ti según tu fecha de alta, tu sector, tu historial en el RETA y tus rendimientos previstos. Si una de esas cuatro piezas cambia, cambia la cuota. Así de simple, y así de fácil es equivocarse si te quedas con el titular bonito.
Índice
Qué pagas hoy - De dónde salieron los 50 euros - El importe según la fecha de alta
Requisitos y verificación antes de firmar el alta - La lista de comprobación en cinco puntos - Tu árbol de decisión en cuatro preguntas - Verificación previa a la firma
Duración, prórroga y compatibilidades de la tarifa - Las tres fases, en orden - Lo que la tarifa no cubre
Tarifa plana frente a cotización ordinaria por tramos - Qué significa cada criterio en tu bolsillo - El riesgo típico de cada vía - Veredicto según tu situación
Ejemplos numéricos de cuota y ahorro - La fórmula para calcular el ahorro - Cómo leer los ejemplos - Si prevés ingresos bajos
Cómo tramitar el alta y la bonificación paso a paso - Los siete pasos, con su porqué y su error típico - Cómo encaja esto en tu día a día
Qué pagas hoy
Los 50 euros que aparecen en tantas búsquedas son una cifra histórica, no una tarifa general para las nuevas altas. Si haces tus cuentas con ella sin comprobar las condiciones, la cuota que te cobren puede ser distinta. Lo que importa es el importe aplicable a tu fecha de alta y situación, no un precio antiguo que todavía circula por internet.
De dónde salieron los 50 euros
La cifra de 50 euros quedó asociada a la tarifa plana para autónomos de años anteriores. La Seguridad Social recoge esa etapa al informar de que 1,2 millones de autónomos se acogieron a la tarifa de 50 euros en la referencia histórica sobre la tarifa de 50 euros. Esa referencia permite entender por qué la cifra sigue apareciendo en buscadores; no sirve para determinar cuánto pagará una nueva alta hoy.
El importe y las condiciones cambiaron con las reformas posteriores. No tomes los 50 euros como una cantidad fija vigente ni atribuyas una fecha concreta de inicio a partir de una noticia divulgativa. Para decidir qué cuota te corresponde, comprueba el régimen aplicable a tu fecha de alta directamente en la Seguridad Social.
El importe según la fecha de alta
Para las altas acogidas al régimen de 2023-2025, la cuota reducida fue de 80 euros mensuales durante los primeros 12 meses. La prórroga por otros 12 meses se aplicaba si los rendimientos netos previstos quedaban por debajo del salario mínimo interprofesional. Las condiciones y el periodo están detallados en la información de la Seguridad Social sobre la cuota reducida para 2023-2025.
Situación de alta | Importe | Periodo o condición |
|---|---|---|
Alta acogida a la cuota reducida, régimen 2023-2025 | 80 € al mes | Primeros 12 meses, si se cumplen los requisitos |
Prórroga de la cuota reducida, régimen 2023-2025 | 80 € al mes | 12 meses más, si los rendimientos netos previstos quedan por debajo del SMI |
Antigua tarifa plana | 60 € al mes | Altas anteriores al 1 de enero de 2023, según las condiciones reconocidas entonces |
Cotización ordinaria por tramos | Según la base aplicable | Para quienes no tienen derecho a la cuota reducida |
La tabla separa dos etapas: los importes del régimen 2023-2025 y la tarifa plana histórica de 60 euros para determinadas altas anteriores a 2023. Los 50 euros explican el nombre que todavía se busca, pero no son una fila aplicable por defecto ni acreditan un derecho actual.
Antes de firmar el alta, confirma en la Seguridad Social qué importe está vigente para tu fecha y qué condiciones se aplican a tu caso. La fecha de alta, el historial en el RETA y los rendimientos previstos determinan qué fila debes mirar. Si tu situación no encaja en la cuota reducida, calcula la cotización ordinaria, no el importe histórico que más se repite en internet.
Requisitos y verificación antes de firmar el alta
Los 50 euros no son la tarifa general para quien se da de alta hoy. Son una cifra histórica que todavía aparece en buscadores y anuncios. Antes de firmar, comprueba qué importe corresponde a tu fecha de alta, historial en el RETA, sector y rendimientos previstos, y confirma su vigencia con la Seguridad Social.
La lista de comprobación en cinco puntos
Fecha de alta. Si tu alta fue reconocida antes del 1 de enero de 2023, puede seguir vinculada a la antigua tarifa de 60 euros, según la guía de Importass para trabajo autónomo. Para las altas desde el 1 de enero de 2023, la cuota reducida de referencia es 80 euros mensuales durante los primeros 12 meses, dentro del marco 2023-2025. No uses la cifra anterior para calcular una alta nueva.
Historial en el RETA. Para acceder a la cuota reducida, comprueba si esta es tu primera alta o si has estado fuera del RETA durante los dos años anteriores. El plazo llega a tres años si ya disfrutaste de la bonificación, según la guía de Importass. Si no cumples la condición aplicable a tu caso, presupuesta la cotización ordinaria.
Rendimientos previstos. La prórroga de la cuota reducida por otros 12 meses puede solicitarse si tus rendimientos netos previstos quedan por debajo del salario mínimo interprofesional. Si prevés superar ese umbral, no incluyas la prórroga en tu presupuesto.
Sector. Los 50 euros no deben tratarse como importe vigente para todo el sector agrario sin confirmación. Si trabajas en ese sector y encuentras esa referencia, consulta con la Seguridad Social si sigue aplicándose a tu alta concreta. Para los demás casos, no uses esa cifra como estimación.
Tramitación. Solicita la cuota reducida al presentar el alta y comprueba que queda registrada. No esperes al primer recibo para revisar la bonificación: corregir un error después puede complicar el trámite y el cálculo de tus pagos.
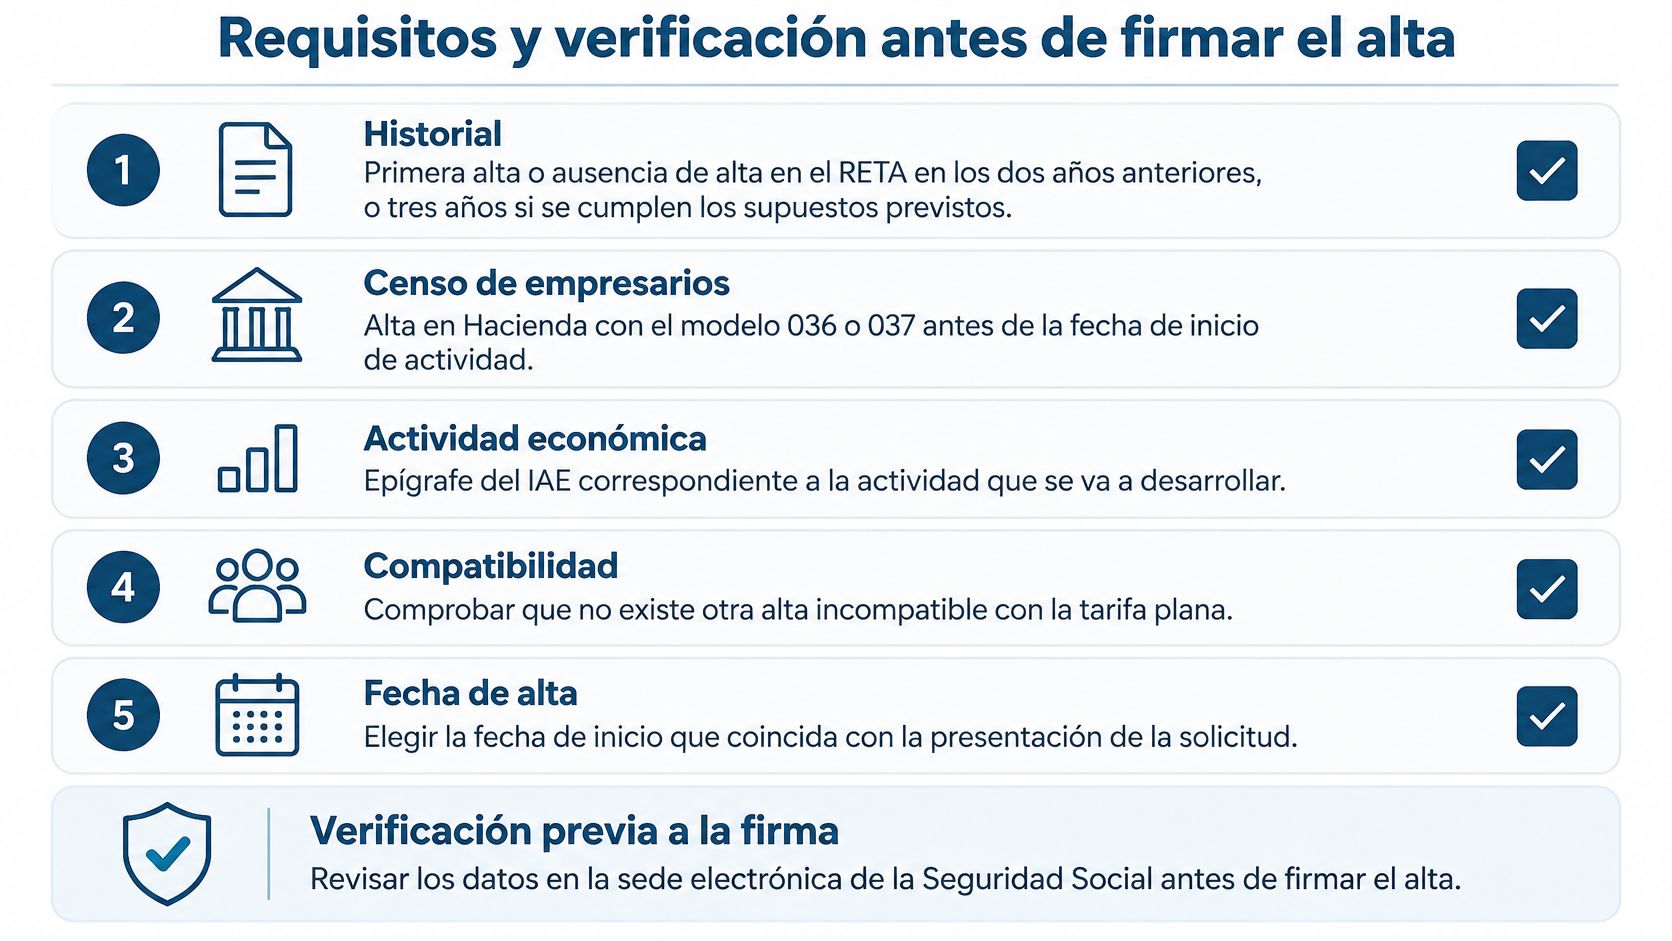
La cifra que ves en un anuncio no determina tu cuota. Comprueba tu alta concreta: fecha, historial, sector y previsión de rendimientos. Si falta uno de esos datos, todavía no tienes una estimación fiable.
Tu árbol de decisión en cuatro preguntas
¿Cuándo te diste de alta? Antes del 1 de enero de 2023, revisa si te reconocieron la antigua cuota de 60 euros. Desde esa fecha, comprueba la cuota reducida de 80 euros aplicable a las nuevas altas en el marco 2023-2025.
¿Cuál es tu historial? Confirma si cumples el plazo de dos años sin alta en el RETA, o de tres años si ya recibiste la bonificación.
¿Trabajas en el sector agrario? Si la referencia de 50 euros aparece en tu caso, confirma su vigencia antes de contar con ella.
¿Qué rendimientos netos prevés? Si quedan por debajo del salario mínimo interprofesional, consulta si puedes solicitar la prórroga.
Con esas respuestas tendrás una base para calcular. Empezar por el importe que te gustaría pagar solo crea una previsión poco fiable.
Regla práctica: si una calculadora ofrece 50 euros sin preguntarte por fecha, sector e historial, no la uses para decidir tu presupuesto. Confirma el importe con la Seguridad Social.
Verificación previa a la firma
El texto consolidado del Estatuto del Trabajo Autónomo en el BOE recoge el marco de la cuota reducida y sus condiciones. Para las altas posteriores al 1 de enero de 2023, la referencia de 80 euros mensuales corresponde a los primeros 12 meses del marco 2023-2025; comprueba el importe vigente y la fecha de efectos antes de presentar el alta. Durante ese periodo se cotiza por contingencias comunes y profesionales, con exclusión de cese de actividad y formación profesional, según el texto legal.
La cifra de 50 euros puede ser un dato histórico o una referencia específica cuya vigencia hay que confirmar, no un precio general para nuevas altas. Antes de firmar, verifica en la Seguridad Social el importe aplicable, la fecha de efectos y que la solicitud de la cuota reducida conste con tu alta. Si no cumples los requisitos, calcula la cotización ordinaria y deja fuera ese ahorro de tu previsión.
Duración, prórroga y compatibilidades de la tarifa
Piensa en la tarifa reducida como el periodo de prueba con precio especial de una suscripción. Al principio pagas poco, te acostumbras, montas tu rutina, y un día la promoción termina y llega el precio normal. Si lo sabías desde el primer mes, no pasa nada. Si lo descubres el día del cargo, duele.
Las tres fases, en orden
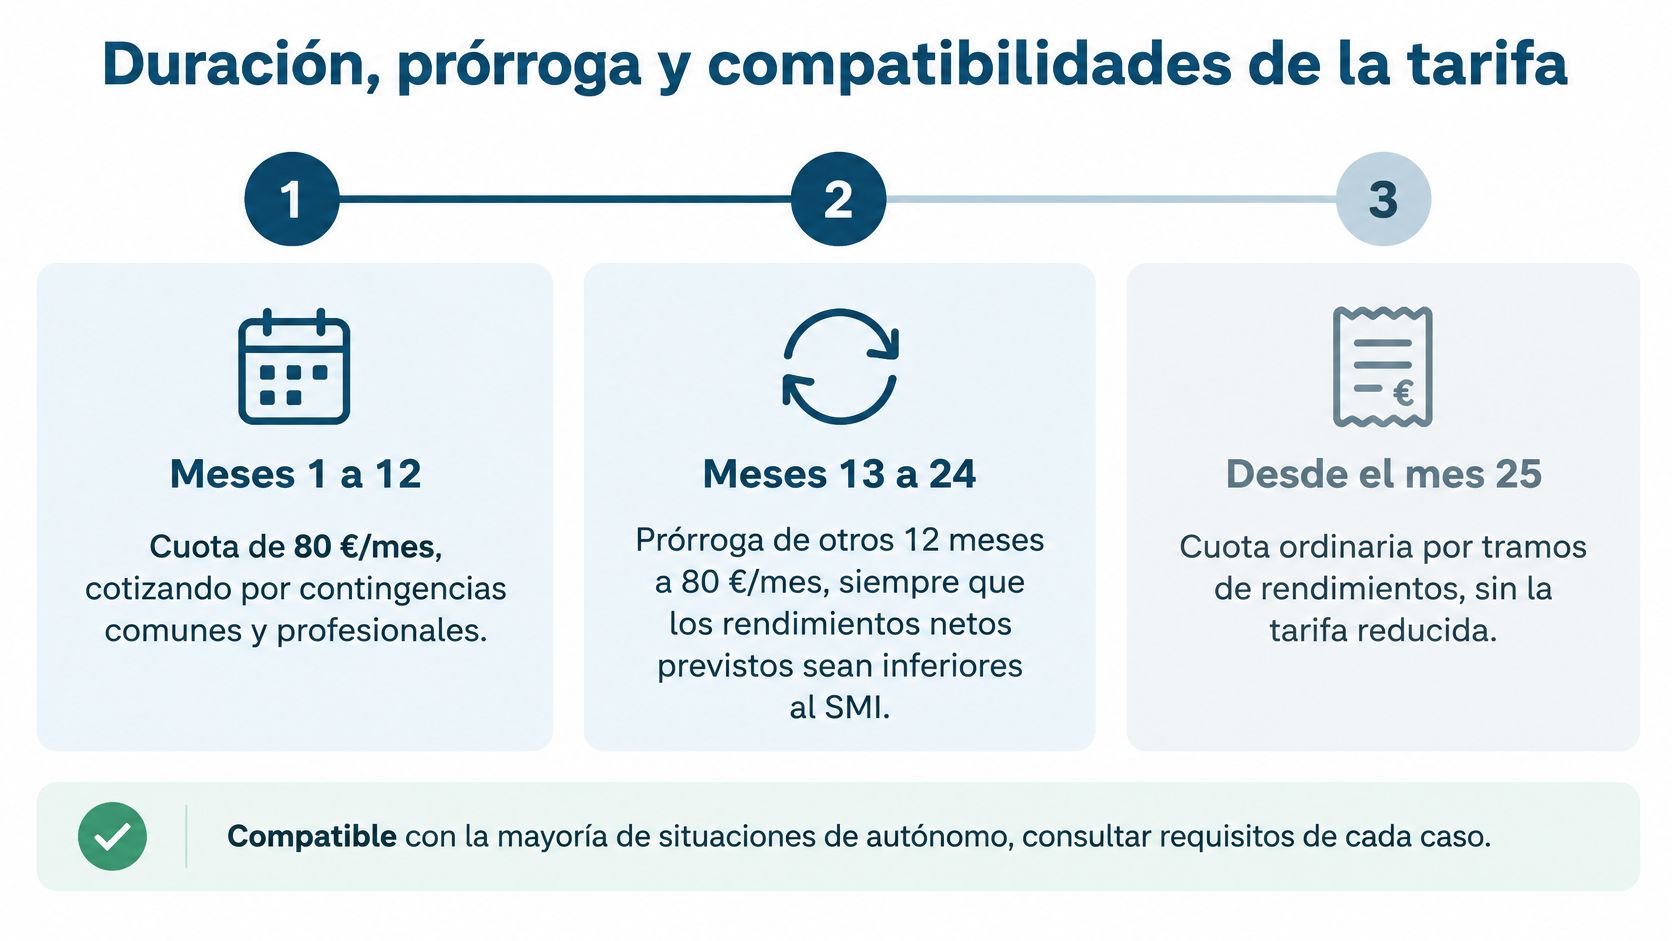
Meses 1 a 12. Pagas la cuota reducida de 80 euros del marco 2023-2025, cotizando por contingencias comunes y profesionales. Es la fase de despegue, pensada para cuando tus ingresos son irregulares y cada euro de liquidez cuenta doble.
Meses 13 a 24. Puedes prorrogar otros 12 meses con la misma cuota, pero solo si tus rendimientos netos previstos quedan por debajo del salario mínimo interprofesional. No es un regalo automático por cumplir un año, es una segunda fase condicionada a tu previsión de ingresos.
Desde el mes 25. Pasas a la cotización ordinaria según la base que elijas en función de tus rendimientos. Aquí se acabó el precio de promoción y empieza el precio de adulto, con su impacto completo en tu cuenta.
Lo que la tarifa no cubre
Durante el periodo reducido no cotizas por cese de actividad ni por formación profesional. Léelo dos veces si tu plan incluye la idea de tener cobertura por desempleo en el futuro, porque esos meses no suman igual que los de la cotización ordinaria. El ahorro mensual es real, pero tiene una letra pequeña en forma de cobertura que no estás generando.
Las compatibilidades con otras ayudas también exigen comprobación previa. La posible combinación con la capitalización de la prestación por desempleo o con ayudas autonómicas no debes darla por supuesta, tienes que confirmarla antes de tramitar el alta. Cada ayuda tiene sus condiciones y sus plazos, y mezclarlas sin revisarlas es una forma elegante de perder una de las dos.
Anota hoy en tu calendario la fecha exacta en que termina cada fase. Esa simple anotación vale más que cualquier calculadora optimista.
Si la prórroga depende de tu previsión, revisa esa previsión con honestidad unos meses antes de que acabe el primer año. No esperes al mes doce para descubrir que no cumples el requisito o que sí lo cumples pero nadie lo ha solicitado. La acción que debes hacer al cerrar esta lectura es una sola, poner fecha al fin de tu tarifa y a la revisión de tu prórroga. Tu yo del mes trece te lo va a agradecer mucho.
Tarifa plana frente a cotización ordinaria por tramos
No son dos nombres para lo mismo. Son dos lógicas distintas de pagar tu cotización, y elegir sin compararlas es como firmar un contrato leyendo solo el precio de la primera página.
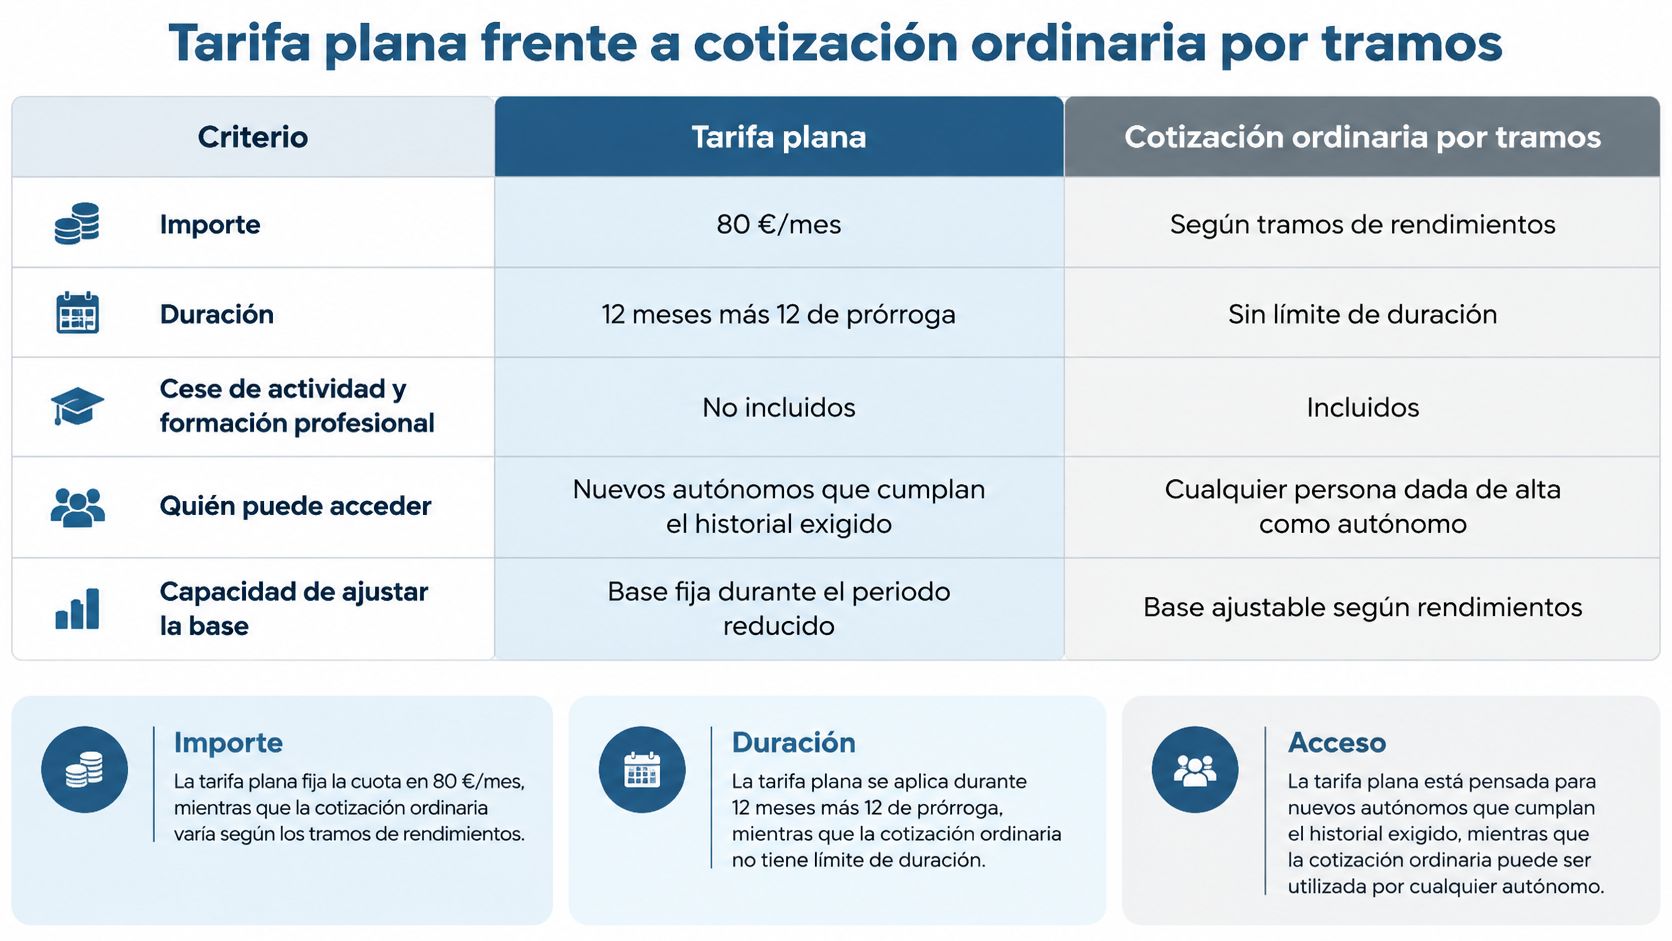
Tarifa plana frente a cotización ordinaria
Criterio | Tarifa plana | Cotización ordinaria por tramos |
|---|---|---|
Importe | 80 € fijos al mes en el marco 2023-2025 | Depende de la base elegida y de los tipos aplicables |
Duración | 12 meses, prorrogables 12 más en ciertos casos | Mientras se mantenga la actividad |
Cese de actividad y formación profesional | No se cotiza durante el periodo | Se cotiza |
Quién puede acceder | Solo nuevas altas que cumplan requisitos | Cualquier persona autónoma |
Ajuste de la base | No aplica durante el periodo | Se puede modificar según la previsión de ingresos |
En este vídeo puedes repasar visualmente cómo encajan estas diferencias antes de decidir qué vía encaja con tu situación.
Qué significa cada criterio en tu bolsillo
El importe de la tarifa plana es fijo y predecible, y eso al principio es oro. En la vía ordinaria, el importe sale de la base que eliges, así que dos autónomos con ingresos distintos no pagan lo mismo. La duración marca la otra gran diferencia, la tarifa es un periodo cerrado y la ordinaria te acompaña mientras dure tu actividad, sin fecha de caducidad promocional.
En cobertura, la tarifa deja fuera el cese de actividad y la formación profesional durante su vigencia. La ordinaria sí cotiza por esos conceptos. En acceso, la tarifa examina tu historial y tu fecha de alta, mientras que la ordinaria está abierta a cualquier persona autónoma. Y en flexibilidad, el sistema implantado en enero de 2023 se estructura en 15 tramos vinculados a los rendimientos netos, según el Ministerio de Inclusión, Seguridad Social y Migraciones en La Moncloa, lo que te permite ajustar la base cuando cambian tus ingresos.
Si todavía dudas entre trabajar por cuenta propia o ajena, te ayuda poner esta comparación en contexto con la guía sobre trabajador por cuenta ajena o propia. La cuota es solo una pieza de esa decisión, aunque suele ser la que más ruido hace.
El riesgo típico de cada vía
Con la tarifa plana, el riesgo es el salto de precio al acabar el periodo. Si no lo has provisionado, el mes siguiente parece un castigo cuando en realidad es el precio normal. Con la ordinaria, el riesgo es el contrario, sobrestimar tus ingresos, elegir una base demasiado alta y pagar de más durante meses por un optimismo que tu facturación no confirma.
Veredicto según tu situación
Si empiezas con ingresos irregulares y necesitas liquidez para sobrevivir a los primeros meses, la tarifa plana es tu opción clara, siempre que cumplas los requisitos. Si prevés ingresos altos desde el inicio o necesitas cobertura completa desde el primer mes, la cotización ordinaria te encaja mejor, aunque duela más al principio. No hay una ganadora universal. Hay una ganadora para tu caso, y ahora tienes los criterios para nombrarla.
Ejemplos numéricos de cuota y ahorro
Los 50 euros que aparecen en búsquedas no son una tarifa universal vigente: son una referencia histórica que puede seguir aplicándose a determinados supuestos, como algunos casos del sector agrario, si la normativa de la fecha de alta lo permite. Lo útil es calcular con la cuota que te corresponda por fecha de alta, sector, historial en el RETA y rendimientos previstos. Confirma el importe aplicable con la Seguridad Social antes de firmar el alta.
La fórmula para calcular el ahorro
Ahorro = (cuota ordinaria − cuota reducida) × número de meses
La cuenta es sencilla; acertar con los importes es lo que exige cuidado. La cuota ordinaria depende de tu base elegida y de los tipos vigentes. Para conocerla, consulta la tabla correspondiente a la fecha en que cotices. En los ejemplos siguientes, las cuotas ordinarias son hipótesis redondas, no importes oficiales ni previsiones de tu recibo.
Ahorro con la tarifa plana en distintos escenarios
Escenario | Cuota reducida hipotética | Cuota ordinaria hipotética | Ahorro total del periodo |
|---|---|---|---|
Alta en marzo, sin prórroga, 12 meses | 80 €, marco 2023-2025 | 500 € | 5.040 € |
Alta con prórroga, 24 meses | 80 €, marco 2023-2025 | 500 € | 10.080 € |
Alta con cuota ordinaria baja, 12 meses | 80 €, marco 2023-2025 | 300 € | 2.640 € |
Autónomo agrario, con referencia de 50 € aplicable, 12 meses | 50 € | 300 € | 3.000 € |
Los 80 euros de los tres primeros ejemplos corresponden al marco de 2023-2025. No los des por vigentes para una fecha posterior: confirma el importe reducido con la Seguridad Social antes del alta. La referencia de 50 euros del último caso también depende de que el supuesto te corresponda y siga vigente en tu fecha de alta.
Cómo leer los ejemplos
Supón que te das de alta en marzo, no accedes a una prórroga y tu cuota ordinaria estimada es de 500 euros hipotéticos. Si la cuota reducida aplicable en tu caso fuese de 80 euros, durante 12 meses el cálculo sería (500 − 80) × 12 = 5.040 euros. Es un ejemplo para mostrar la fórmula, no una promesa de ahorro.
Si cumplieras las condiciones para una prórroga y se mantuvieran las mismas cuotas hipotéticas durante 24 meses, el resultado sería (500 − 80) × 24 = 10.080 euros. Cuenta solo los meses que te correspondan y comprueba las condiciones antes de incorporar esa cifra a tu presupuesto.
Con una cuota ordinaria hipotética de 300 euros y una reducida de 80 euros durante 12 meses, el ahorro sería 2.640 euros. Cuanto más baja sea tu cuota ordinaria de partida, menor será la diferencia. Para el ejemplo agrario, si te aplicara la referencia reducida de 50 euros y tu cuota ordinaria hipotética fuese 300 euros, (300 − 50) × 12 da 3.000 euros de ahorro.
Aviso: estos resultados son ejercicios matemáticos basados en cuotas hipotéticas. Sustituye cada importe por el que corresponda a tu situación y a la fecha de alta.
Si prevés ingresos bajos
No supongas que la tarifa reducida es la única cifra que debes comparar. Al terminar ese periodo, consulta la tabla de cotización ordinaria vigente para tus rendimientos y tu base. Así podrás estimar el cambio con importes aplicables a tu caso, en lugar de tomar como referencia una cuota imaginada.
Incluye también el tratamiento fiscal en tus cuentas. La guía sobre si la cuota de autónomo es deducible te ayuda a revisar ese aspecto junto al ahorro en la cuota.
Para cerrar el cálculo, identifica tu cuota ordinaria en la tabla vigente, aplica solo la cuota reducida que corresponda a tu fecha de alta y multiplica la diferencia por los meses aplicables. Usa el resultado para planificar tu tesorería, no una cifra genérica de una tabla.
Cómo tramitar el alta y la bonificación paso a paso
Los 50 euros son un resto histórico que sigue apareciendo en las búsquedas. Para tramitar el alta, confirma qué importe se aplica a tu caso según la fecha de inicio, el sector, tu historial en el RETA y los rendimientos previstos. Consulta el importe vigente en la Seguridad Social antes de firmar: una cifra antigua no paga tu recibo.
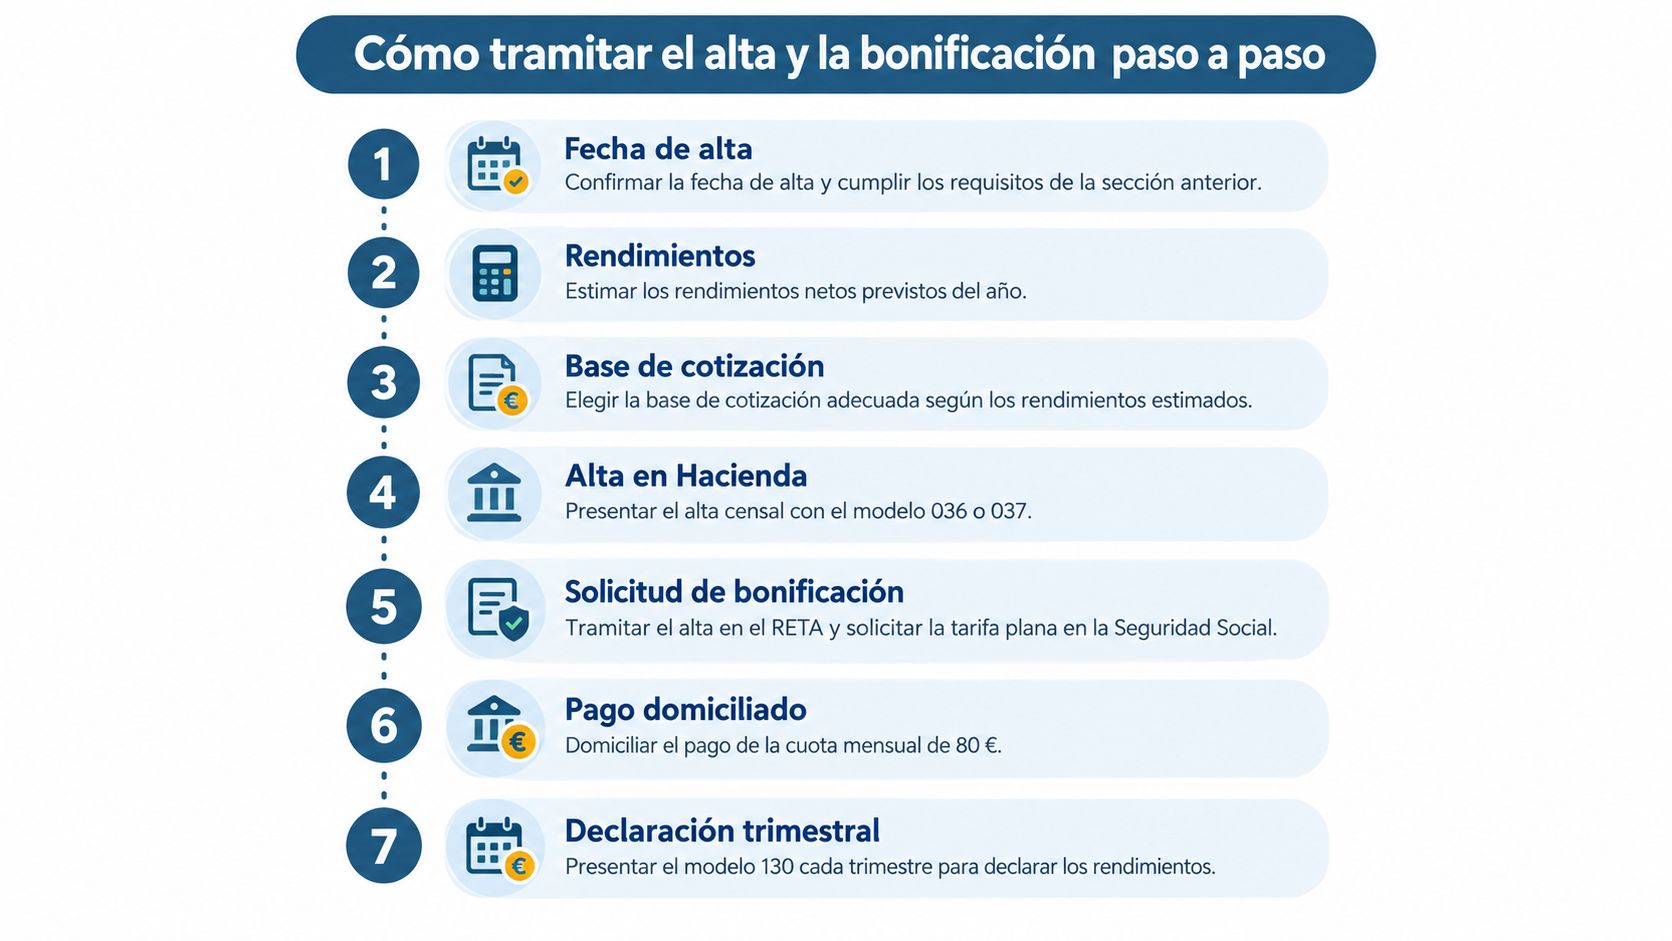
Los siete pasos, con su porqué y su error típico
Confirma la fecha de alta y tus requisitos. Comprueba tu historial antes de elegir el día de inicio. El error frecuente es fijar la fecha por impulso y descubrir después que no cumples las condiciones.
Estima tus rendimientos netos previstos del año. Esa previsión sirve para elegir la base y valorar si puedes solicitar una prórroga, cuando corresponda. Calcula con los clientes y encargos que esperas, no con la cifra que te gustaría facturar.
Elige tu base de cotización con la tabla vigente. La persona autónoma elige una base mensual según la previsión del promedio mensual de sus rendimientos netos anuales y los tramos de la tabla general o reducida. Consulta la guía práctica de Importass sobre la elección de base para identificar el tramo y los importes vigentes que corresponden a tu previsión. No uses cifras de tablas antiguas: el error es escoger la base sin comprobar el tramo aplicable.
Solicita la tarifa plana al tramitar el alta en el RETA. Pide la bonificación junto con el alta y comprueba que la solicitud consta. No des por hecho que se activa automáticamente. Coordina también el alta censal en Hacienda y consulta esta explicación del modelo 036 y para qué sirve antes de empezar a facturar.
Revisa el primer recibo con lupa. Confirma el importe, el periodo cobrado y que la bonificación figure aplicada. Revisarlo desde el primer cargo permite detectar un error antes de que se repita.
Anota la fecha de fin de la tarifa y, si procede, la de la prórroga. Comprueba las fechas que se aplican a tu caso y pon recordatorios en el calendario. No dependas de la memoria para anticipar un cambio en la cuota.
Regulariza al final del año con tus rendimientos reales. Contrasta la previsión inicial con lo que realmente has ganado y conserva los documentos que justifican tus cifras. Si dejas la recopilación para el último momento, acabarás buscando papeles cuando más prisa tengas.
Cómo encaja esto en tu día a día
La cuota ordinaria depende de la base elegida y de los tipos aplicables. La tarifa plana es una bonificación sujeta a sus propios requisitos. Elegir bien la base importa también cuando termine el periodo bonificado, porque afectará a la cuota que corresponda entonces. Dedícale tiempo antes de presentar el alta; corregir una decisión mal revisada puede llevar más trabajo.
bcount es una opción para quienes prefieren gestionar el alta con apoyo de una gestoría. Compara cualquier orientación que recibas con los requisitos y los importes vigentes publicados por la Seguridad Social. La decisión sobre la base y la solicitud debe corresponder a tu situación concreta, no a una cifra general que encontraste en una búsqueda.
Antes de firmar, repasa la secuencia: requisitos, previsión de rendimientos, base, solicitud, primer recibo, fechas y regularización. Si detectas que el importe esperado no coincide con el vigente para tu caso, acláralo antes de completar el trámite.
Confirma el importe en la Seguridad Social, revisa tu historial en el RETA y anota cuándo termina la bonificación. Así tendrás claros el coste aplicable y los pasos que debes comprobar desde el primer mes.


Comentarios