Conciliación bancaria ejemplo: guía rápida 2026

Llegas al cierre del 31 de enero, miras el banco y ves 14.832,17 €. En la contabilidad aparecen 15.200 €. El primer impulso es pensar que falta dinero, que alguien ha duplicado un asiento o que enero ha decidido complicarte la vida. A veces ocurre. Muchas otras, el culpable es una comisión bancaria de unos pocos euros, una devolución o un cobro contabilizado en una fecha distinta.
La conciliación bancaria sirve para separar un error real de una diferencia perfectamente explicable. En esta guía encontrarás un conciliación bancaria ejemplo completo, con comisiones, devoluciones, pagos fraccionados y una forma práctica de dejar cada movimiento unido a su factura y a su asiento.
Índice
Qué es la conciliación bancaria y por qué importa a tu pyme - El coste de mirar hacia otro lado
Preparar el terreno antes de conciliar - Separar antes de emparejar
Ejemplo completo de conciliación paso a paso - El pago dividido y el pagaré
Casos reales de descuadres que nadie explica - Caso uno, el cobro con comisión - Caso dos, una factura pagada en dos plazos
Cuándo merece la pena automatizar la conciliación - Qué automatizar y qué conservar bajo revisión
Qué es la conciliación bancaria y por qué importa a tu pyme
La conciliación bancaria es el cruce ordenado entre los movimientos del extracto y los asientos contables de la cuenta bancaria, normalmente la 572, hasta justificar por qué cada importe aparece en un registro, en el otro o en ambos. El objetivo no consiste en forzar dos saldos para que coincidan, sino en explicar cada diferencia y corregir la contabilidad cuando corresponda.
En España, el contraste habitual consiste en comparar el libro mayor de la cuenta 572 con el extracto del mismo periodo. Durante la revisión pueden aparecer cheques en tránsito, cobros pendientes, comisiones no contabilizadas, transferencias aún no reflejadas o duplicidades. La explicación práctica de la conciliación bancaria recoge este enfoque documental, con saldo contable, saldo bancario y saldo conciliado final.
Supón que emites una factura de 1.000 € y el cliente paga el día 5. El banco ingresa 998,50 € porque descuenta una comisión de 1,50 €. Si buscas una coincidencia exacta entre factura y extracto, el movimiento parece descuadrado. En realidad, el cobro se ha producido y la diferencia corresponde a un gasto financiero que debe registrarse, normalmente en la 626.
El coste de mirar hacia otro lado
Conciliar permite detectar cobros no registrados, devoluciones duplicadas, cargos pequeños y errores de fecha antes de que contaminen el cierre. También ayuda a distinguir la fecha de operación de la fecha valor, una diferencia aparentemente menor que puede mover una partida de un periodo a otro.
No existe en España una obligación legal específica que imponga una periodicidad concreta para hacer la conciliación bancaria. Sí es una práctica esencial de control interno para mantener saldos contables fiables, como explica esta revisión sobre la obligación de conciliar. En las sociedades de capital, materiales formativos españoles señalan que la Agencia Tributaria exige realizarla con independencia del tamaño o actividad, por lo que conviene tratarla como un control habitual, no como una tarea de última hora.
Un descuadre no corregido puede llevar a declarar mal el IVA, arrastrar gastos que no existen o dejar cobros pendientes en la cuenta de clientes. El problema puede terminar afectando a modelos como el 303 o el 111, además de generar horas extra para el asesor y preguntas incómodas durante una revisión.
Regla práctica: si no puedes explicar la diferencia con un documento, una fecha o un asiento, todavía no has conciliado. Solo has conseguido que la hoja de cálculo parezca tranquila.
Preparar el terreno antes de conciliar
La mitad del trabajo se gana antes de abrir el primer movimiento bancario. Para una revisión de enero, reúne el extracto bancario en CSV o Excel, el libro mayor de la cuenta 572, el submayor de clientes 430 y el de proveedores 410. Añade facturas emitidas y recibidas, justificantes de transferencias, recibos y cualquier documento que explique un cargo automático.
Empieza por el saldo de apertura. El saldo final del extracto de diciembre debe coincidir con el saldo inicial contable de enero. Si no coincide, no sigas casando movimientos como si nada. Localiza primero los apuntes contabilizados en el banco pero no en los libros, y los registros contables que aún no han llegado al extracto.
Separar antes de emparejar
Antes de buscar coincidencias, identifica las partidas puente:
Cheques emitidos: aparecen en contabilidad, pero aún no se han cobrado.
Transferencias en tránsito: se han ordenado o contabilizado, aunque el banco las refleja más tarde.
Domiciliaciones pendientes: el recibo existe, pero todavía no ha cargado.
Adeudos SEPA futuros: tienen fecha valor posterior al cierre.
Comisiones e intereses: figuran en el extracto sin factura previa ni asiento contable.
Crea tres columnas o estados: conciliado, en tránsito y discrepancia. Después aplica tres filtros. Primero, importe exacto. Segundo, coincidencia parcial por concepto, fecha o referencia. Tercero, importe esperado a partir de facturas pendientes. Una factura de 1.210 € puede aparecer en el banco por 1.207,18 € si existe una comisión. No la descartes por no cuadrar al céntimo.
Columna | Función | Origen |
|---|---|---|
Movimiento bancario | Identificar fecha, concepto e importe del extracto | Banco |
Apunte contable | Localizar la cuenta 572 y la contrapartida | Libro mayor |
Documento asociado | Unir factura, recibo, pagaré o justificante | Archivo documental |
Estado | Marcar conciliado, en tránsito o discrepancia | Hoja de control |
Ajuste | Registrar comisión, devolución o corrección | Asiento contable |
Trazabilidad | Guardar usuario, fecha, referencia y vínculo documental | Sistema contable |
Una herramienta de facturación y contabilidad para centralizar documentos y asientos puede reducir la búsqueda manual, pero no sustituye el criterio. Si el saldo inicial no está bien, automatizar solo hará que el error viaje más deprisa.
Ejemplo completo de conciliación paso a paso
Laura trabaja como autónoma en consultoría y concilia la cuenta del Banco Santander a 31 de enero. El extracto contiene 12 movimientos: cuatro facturas cobradas con una comisión de 1,50 € cada una, dos devoluciones de clientes por 450 € y 320 €, un pago fraccionado a un proveedor de 1.200 € en dos plazos de 600 €, tres recibos de suministros y un pagaré a 60 días que venció el 28 de enero.
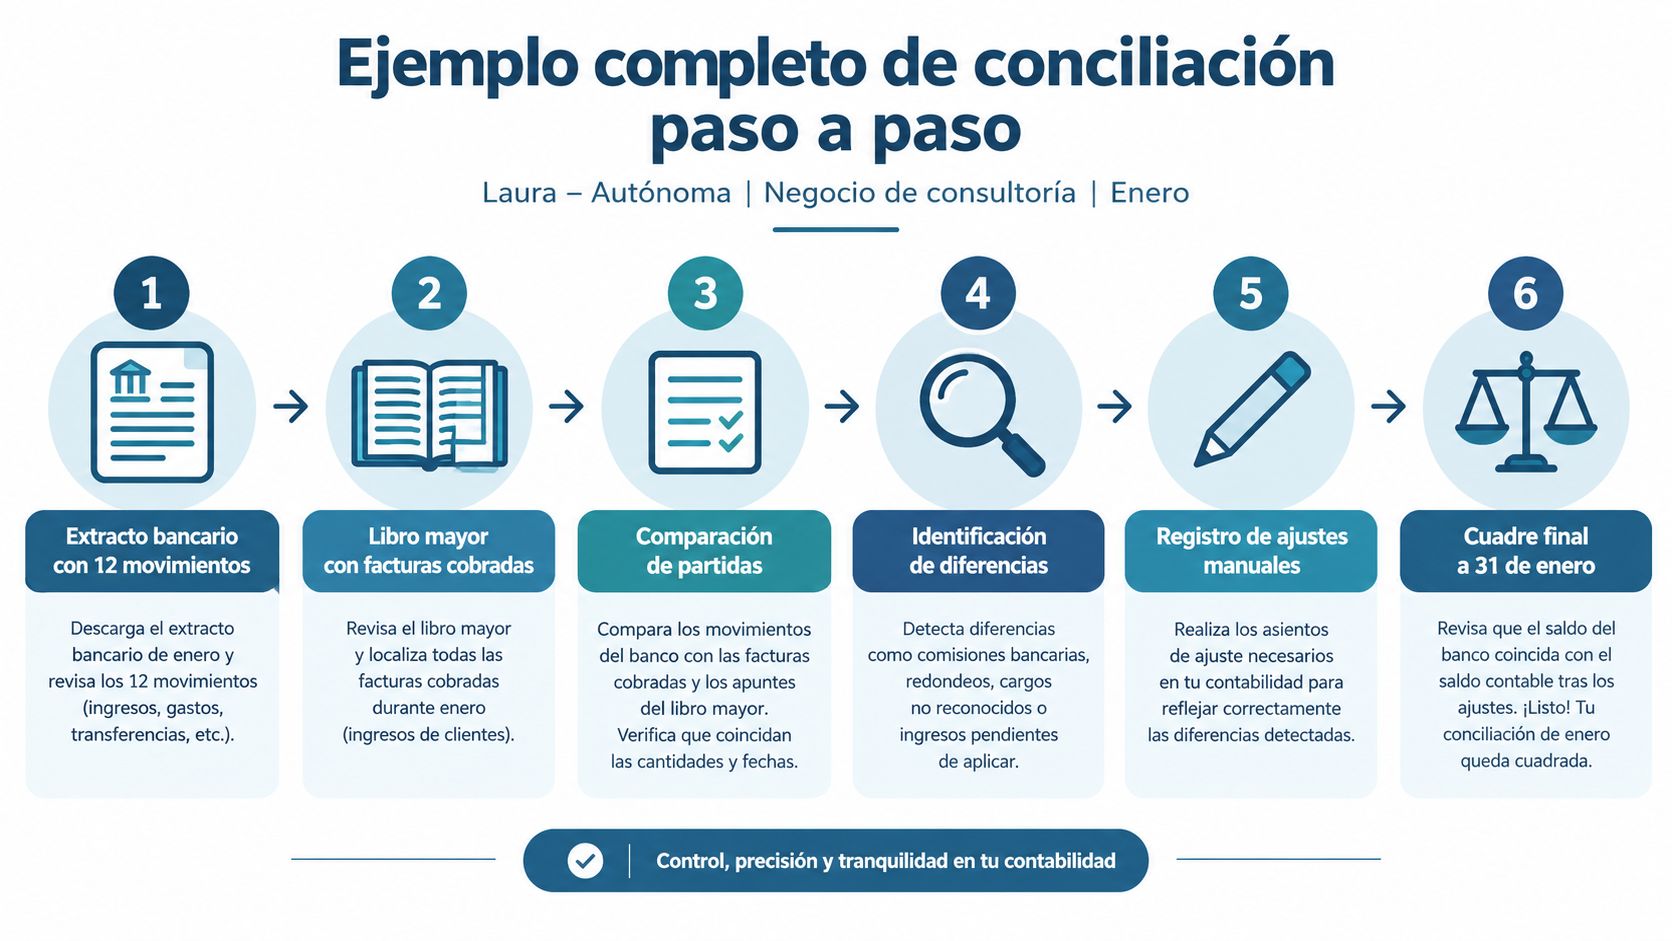
Laura empieza por los cuatro cobros. Cada factura figura en contabilidad por su importe íntegro, mientras que el banco refleja el importe recibido menos 1,50 €. En cada caso localiza la factura, comprueba el concepto y registra la comisión como gasto financiero en la 626. El movimiento queda enlazado a la factura, al extracto y al asiento de ajuste.
Después revisa las devoluciones. Los cargos de 450 € y 320 € no son gastos nuevos ni facturas de proveedor. Son cobros de clientes que han vuelto al banco por productos no conformes. Laura revierte el cobro correspondiente, deja la factura abierta o parcialmente pendiente y conserva el justificante de la devolución.
El pago dividido y el pagaré
El proveedor recibió 600 € en un primer plazo y otros 600 € tres días después. Laura no debe casar el segundo movimiento como una factura nueva. Marca la factura de 1.200 € como pagada mediante dos movimientos, cada uno con su fecha valor, referencia bancaria y asiento relacionado.
Los tres recibos de suministros se cruzan con sus facturas y se validan por concepto, fecha e importe. El pagaré se comprueba con el documento original y con la fecha de vencimiento del 28 de enero. Si el banco lo refleja en enero, se concilia en ese periodo. Si solo está contabilizado y aún no aparece en el extracto, queda como partida en tránsito.
El cierre exige una comprobación global: la suma de movimientos conciliados debe igualar la diferencia entre el saldo final y el saldo inicial del extracto. Tras registrar las cuatro comisiones, las dos devoluciones y el pago dividido, el saldo contable ajustado debe coincidir con el saldo bancario al céntimo.
Para ver el flujo de revisión en formato audiovisual, puedes consultar este recurso:
Casos reales de descuadres que nadie explica
El descuadre más común no aparece porque la factura esté mal. Aparece porque el banco cobra una cantidad distinta de la que figura en el documento. El tratamiento correcto consiste en conservar el importe de la factura, identificar la diferencia y registrar la comisión en una cuenta separada.
Caso uno, el cobro con comisión
Una empresa emite una factura de 1.210,00 €, formada por una base de 1.000 € y 210 € de IVA. El cliente paga, pero el banco ingresa 1.207,18 € porque descuenta una comisión de 2,82 €.
El asiento original de la factura es:
Debe: 430 Clientes, 1.210,00 €.
Haber: 700 Ventas, 1.000,00 €.
Haber: 477 IVA repercutido, 210,00 €.
Al cobrar, el banco debe quedar reflejado por el importe neto. El ajuste separa la comisión:
Debe: 572 Bancos, 1.207,18 €.
Debe: 626 Comisiones bancarias, 2,82 €.
Haber: 430 Clientes, 1.210,00 €.
La conciliación es 1:1 porque el banco queda por 1.207,18 €, la cuenta 626 recoge 2,82 € y el cliente se cancela por 1.210,00 €. El descuadre final es 0,00 €.
Caso dos, una factura pagada en dos plazos
Una factura de proveedor asciende a 3.025,00 €. El banco registra un primer recibo de 1.500 € y, tres días después, otro de 1.525 €. La factura no debe marcarse como pagada dos veces, ni el segundo movimiento debe crear un gasto nuevo.
Marca el documento como parcialmente cobrado tras el primer recibo. Concilia el segundo cuando aparezca y cierra la factura únicamente cuando la suma de ambos movimientos alcance los 3.025,00 €. Si los importes no coincidieran, la diferencia exigiría revisar comisiones, retenciones, devoluciones o un posible error del proveedor.
Caso | Movimiento banco | Importe contable | Diferencia | Cuenta ajuste | Trazabilidad |
|---|---|---|---|---|---|
Cobro con comisión | 1.207,18 € | 1.210,00 € | 2,82 € | 626 | Factura, extracto y asiento de cobro |
Pago parcial uno | 1.500 € | 3.025,00 € | 1.525 € pendiente | Sin ajuste inicial | Factura y recibo uno |
Pago parcial dos | 1.525 € | 3.025,00 € acumulados | 0,00 € | Sin ajuste | Factura, recibo dos y asiento final |
Lo que no funciona: contabilizar el ingreso bancario neto contra ventas. Así reduces artificialmente la venta y dejas el IVA sobre una base que no corresponde.
Cuándo merece la pena automatizar la conciliación
El flujo manual funciona con pocos movimientos y una cuenta sencilla. Consiste en descargar extractos CSV, abrir Excel, buscar coincidencias y revisar cada excepción con ojo humano. El problema aparece cuando se acumulan cuentas, tarjetas, TPV, pagos recurrentes y movimientos pequeños.
En procesos manuales, las fuentes especializadas sitúan el error humano en torno al 12% de los asientos, con tasas del 8% al 12%, frente al 0,5% al 2% en entornos con PSD2 e IA. Los sistemas maduros alcanzan precisiones del 96% al 99%, según esta referencia sobre conciliación automatizada y buenas prácticas.
Qué automatizar y qué conservar bajo revisión
La automatización más útil no intenta decidirlo todo. Importa el extracto, aplica reglas por importe, fecha y concepto, propone coincidencias y envía al usuario solo los apuntes sin correlación. Ese enfoque por capas mantiene la trazabilidad de usuario, fecha y hora, transacciones emparejadas y ajustes generados, tal como describe la documentación de un flujo automatizado de conciliación.
Variable | Conciliación manual | Conciliación automatizada |
|---|---|---|
Importación | Descarga y carga manual del extracto | Conexión bancaria o importación programada |
Casación | Revisión movimiento a movimiento | Reglas y coincidencias propuestas |
Excepciones | Se mezclan con el resto | Se concentran en una bandeja de revisión |
Trazabilidad | Depende del orden de Excel | Queda vinculada al movimiento y al asiento |
Riesgo típico | Duplicados y omisiones | Falsos positivos que requieren validación |
Control profesional | Alto desde el principio | Necesario en casos ambiguos |
La automatización merece más atención cuando gestionas varias cuentas, utilizas TPV, necesitas conciliación diaria o tienes un volumen elevado de cobros pequeños. La conciliación bancaria automatizada puede encajar en ese flujo si combina conexión bancaria, reglas, revisión de excepciones y vínculo con facturas.
No automatices para dejar de pensar. Automatiza para que tu atención se concentre en una devolución extraña, una comisión no prevista o un proveedor que ha cobrado dos veces. El robot puede encontrar la coincidencia. La decisión contable sigue necesitando contexto.
Buenas prácticas y rutina mensual
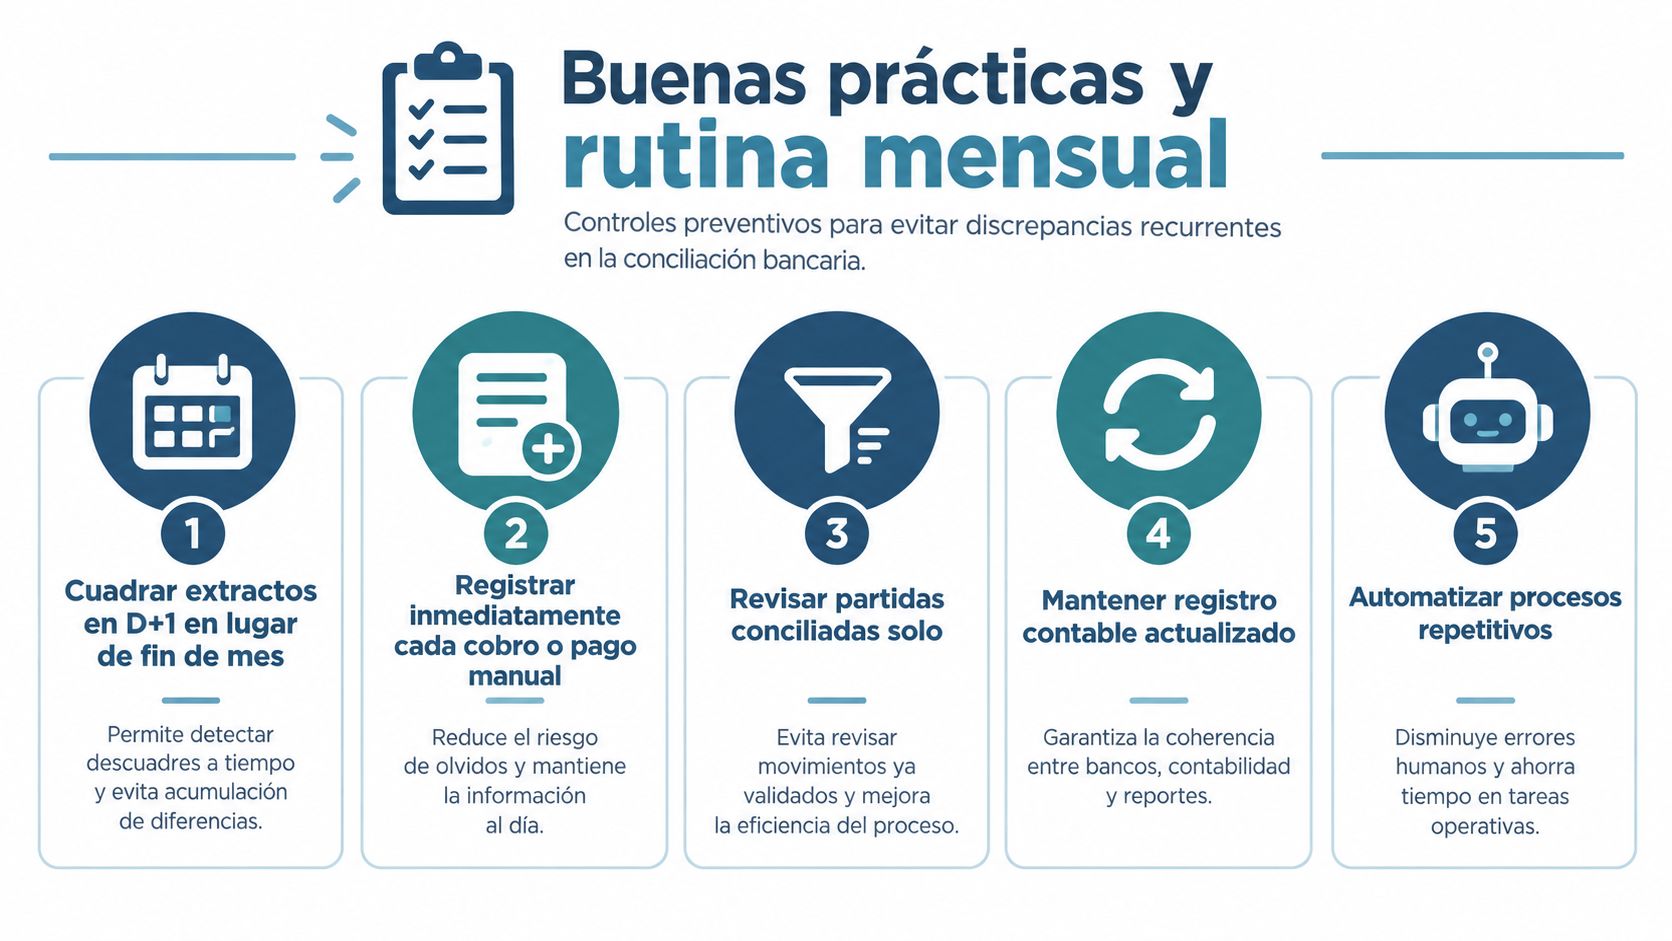
La conciliación mejora cuando deja de ser una expedición al final del mes. Cuadrar extractos en D+1, registrar cobros y pagos manuales en el momento y revisar las partidas abiertas reduce la cantidad de arqueología contable que tendrás que hacer el día del cierre.
La frecuencia depende del tipo de negocio. Para un autónomo con menos de 50 movimientos, una revisión mensual puede ser suficiente. Una pyme con TPV o ecommerce suele beneficiarse de una revisión semanal, mientras que un negocio con alto volumen de cobros necesita controles diarios. Estas pautas se apoyan en el principio general de ajustar la frecuencia al volumen de operaciones, no en una regla legal única.
Checklist de cierre
Arqueo de caja: Comprueba efectivo, justificantes y movimientos pendientes.
Saldos: Verifica banco, cuenta 572 y saldo inicial del periodo.
Partidas abiertas: Revisa las que superen 30 días y documenta por qué siguen pendientes.
IVA: Valida que cobros, facturas y ajustes no hayan alterado indebidamente el IVA repercutido o soportado.
Soporte: Escanea y vincula facturas, recibos, pagarés y justificantes.
Excepciones: Investiga cargos sin contrapartida, duplicados y conceptos desconocidos.
Una rutina diaria de 15 minutos puede dejar preparado el 90% del trabajo antes de llegar al cierre, siempre que se use para registrar movimientos, adjuntar documentos y resolver excepciones pequeñas. No hace falta convertir la tesorería en una religión. Basta con no dejar que los recibos se reproduzcan por esporas en una bandeja de entrada.
Para completar este control, conviene entender también qué es la tesorería y cómo se organiza. La conciliación no solo corrige la contabilidad. Te dice cuánto dinero tienes realmente disponible y qué pagos están a punto de llegar.
Resumen final y siguientes pasos
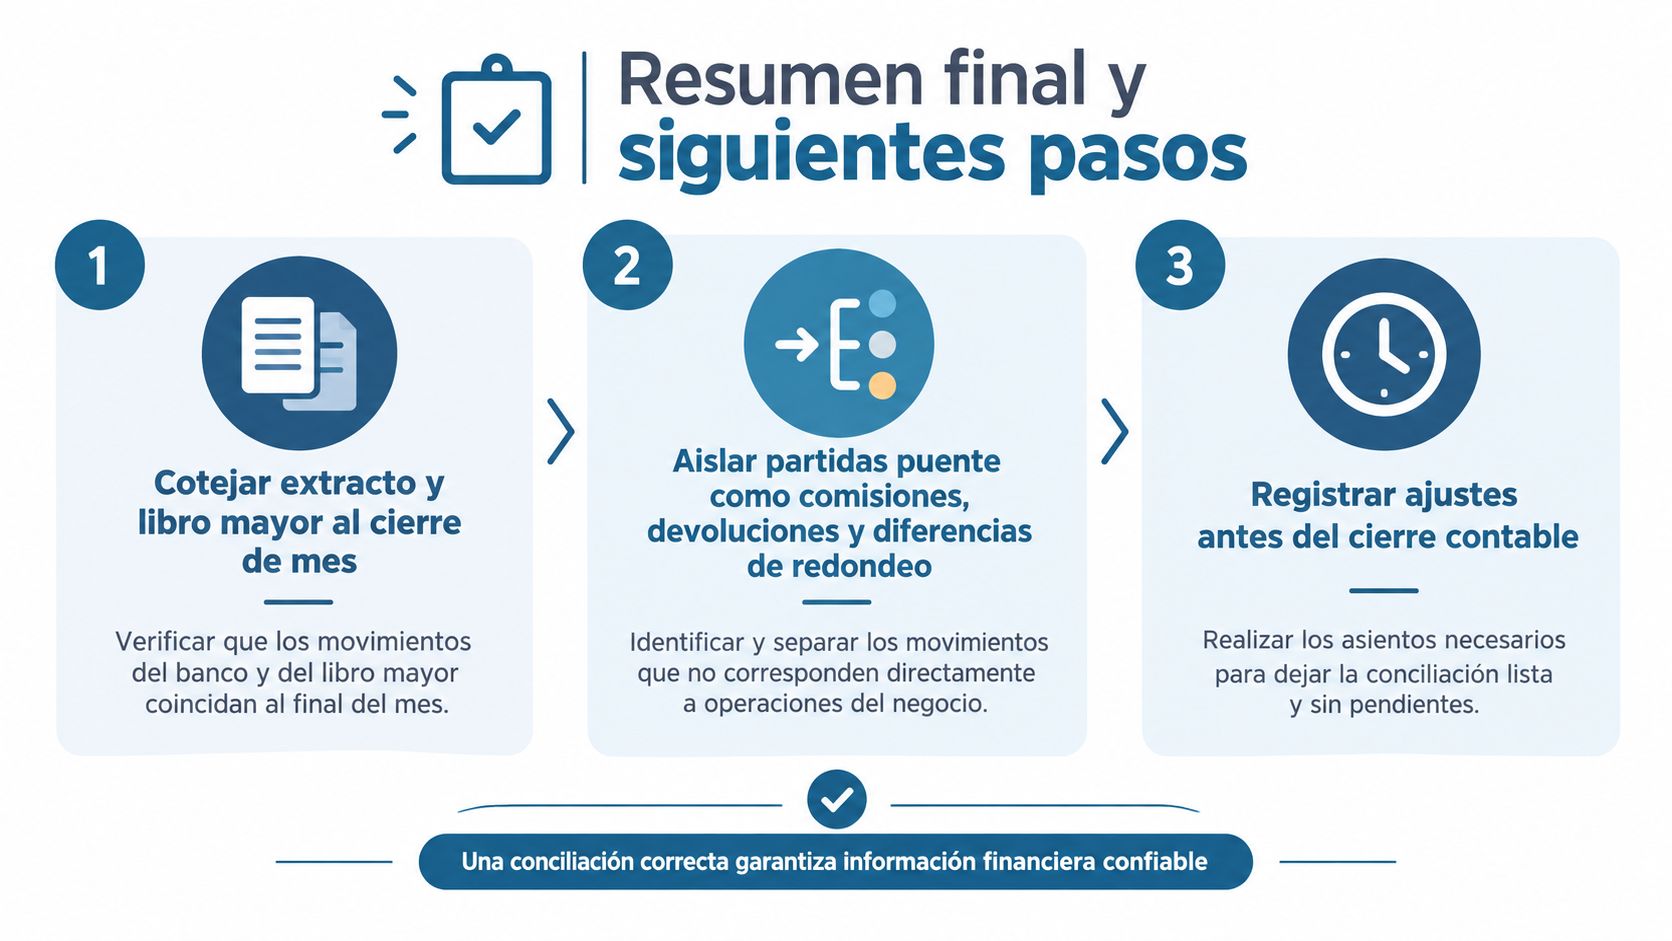
Una conciliación bancaria fiable se apoya en tres movimientos:
Cotejar el extracto y el libro mayor al cierre del periodo, empezando por el saldo de apertura.
Aislar las partidas puente, como comisiones, devoluciones, pagos fraccionados, cheques y diferencias de redondeo.
Registrar los ajustes antes del siguiente cierre, dejando unido cada movimiento al documento y al asiento correspondiente.
Evita cuatro errores que suelen reabrir meses cerrados: conciliar sin soporte documental, mezclar cuentas en distintas monedas, mantener descuadres abiertos durante más de 60 días y confiar únicamente en el saldo visual de la banca online. Un saldo razonable no demuestra que cada factura, comisión y devolución esté bien registrada.
Una plataforma como bcount permite centralizar la importación de extractos PSD2, el matching automático y la trazabilidad entre documento y asiento, con el objetivo de reducir el trabajo manual repetitivo y acortar el cierre de horas a minutos. La herramienta no debe aprobar a ciegas una diferencia. Debe mostrarte qué coincide, qué falta y qué necesita criterio.
Haz hoy una prueba con la cuenta de enero: descarga el extracto, comprueba el saldo de apertura, marca las partidas en tránsito y separa la primera comisión del resto del cobro. Si el proceso se atasca en cada periodo, revisa una solución de conciliación conectada y pide una demostración con tus propios movimientos antes de decidir.
La conciliación bancaria no tiene por qué ser el monstruo del cierre. Con una rutina clara, documentos enlazados y ajustes bien registrados, el saldo deja de ser una sospecha y se convierte en información útil para dirigir tu negocio.


Comentarios