Conciliación bancaria que es

La conciliación bancaria es el cotejo entre los movimientos contables internos y los extractos bancarios para verificar que ambos saldos coinciden y justificar las diferencias. En España suele documentarse mediante un estado de conciliación con saldo contable, saldo bancario, partidas conciliatorias y saldo conciliado final.
Si eres autónomo, probablemente has vivido la escena: abres el banco para comprobar una factura cobrada y acabas mirando tres cuentas, los movimientos del TPV, un Bizum sin concepto y una comisión que parece haber aterrizado desde otra galaxia. La caja dice una cosa, el programa contable otra y tú solo querías saber si podías pagar a proveedores esta semana.
La buena noticia es que no necesitas convertirte en detective financiero. Necesitas un método que separe lo que ya está correctamente registrado de lo que llega tarde, está pendiente de identificar o directamente se ha contabilizado mal. Aquí tienes una guía práctica para entender qué es la conciliación bancaria, cómo hacerla y cómo evitar que TPV, Bizum, abonos parciales y automatizaciones traviesas te roben el domingo.
Tabla de contenido
El domingo del autónomo que nunca cuadra
Laura tiene una tienda online y ha prometido que este domingo dejará la administración al día. A las nueve de la mañana prepara café, abre el portátil y descarga los extractos de sus cuentas. A media mañana, el café está frío, la hoja de Excel sigue a medio cerrar y el móvil no deja de mostrar notificaciones del TPV.
Hay tres movimientos que no reconoce. También aparece un Bizum de una clienta que pagó una parte del pedido, dos comisiones bancarias que no esperaba y una liquidación del TPV que no coincide con el total vendido. Laura no sabe si falta dinero, si el banco ha descontado algo antes de ingresar o si ella ha registrado la operación en una fecha distinta.
La conciliación bancaria convierte ese caos en una misión del Centro de Mando. No consiste en mirar si el saldo del banco “se parece” al de la contabilidad. Consiste en comprobar movimiento a movimiento qué ha ocurrido, explicar cada diferencia y dejar una pista documental para que otra persona pueda entenderla después.
La idea sencilla: el banco te cuenta lo que ha pasado por la cuenta. La contabilidad te dice cómo has clasificado esas operaciones. Conciliar es conseguir que ambas historias hablen de los mismos hechos.
En España no existe una norma específica que obligue a todas las empresas a realizar una conciliación bancaria, pero se considera una buena práctica de control interno y de cierre contable, como explica Legalitas al definir la conciliación bancaria. La diferencia entre hacerla y no hacerla aparece cuando llega una devolución, una revisión fiscal o una decisión urgente sobre tesorería.
Laura no necesita otro domingo heroico. Necesita revisar con orden, distinguir los retrasos de los errores y automatizar lo repetitivo sin dejar que una regla mal configurada pilote la nave. Ese es el mapa que encontrarás a continuación.
Qué es realmente la conciliación bancaria
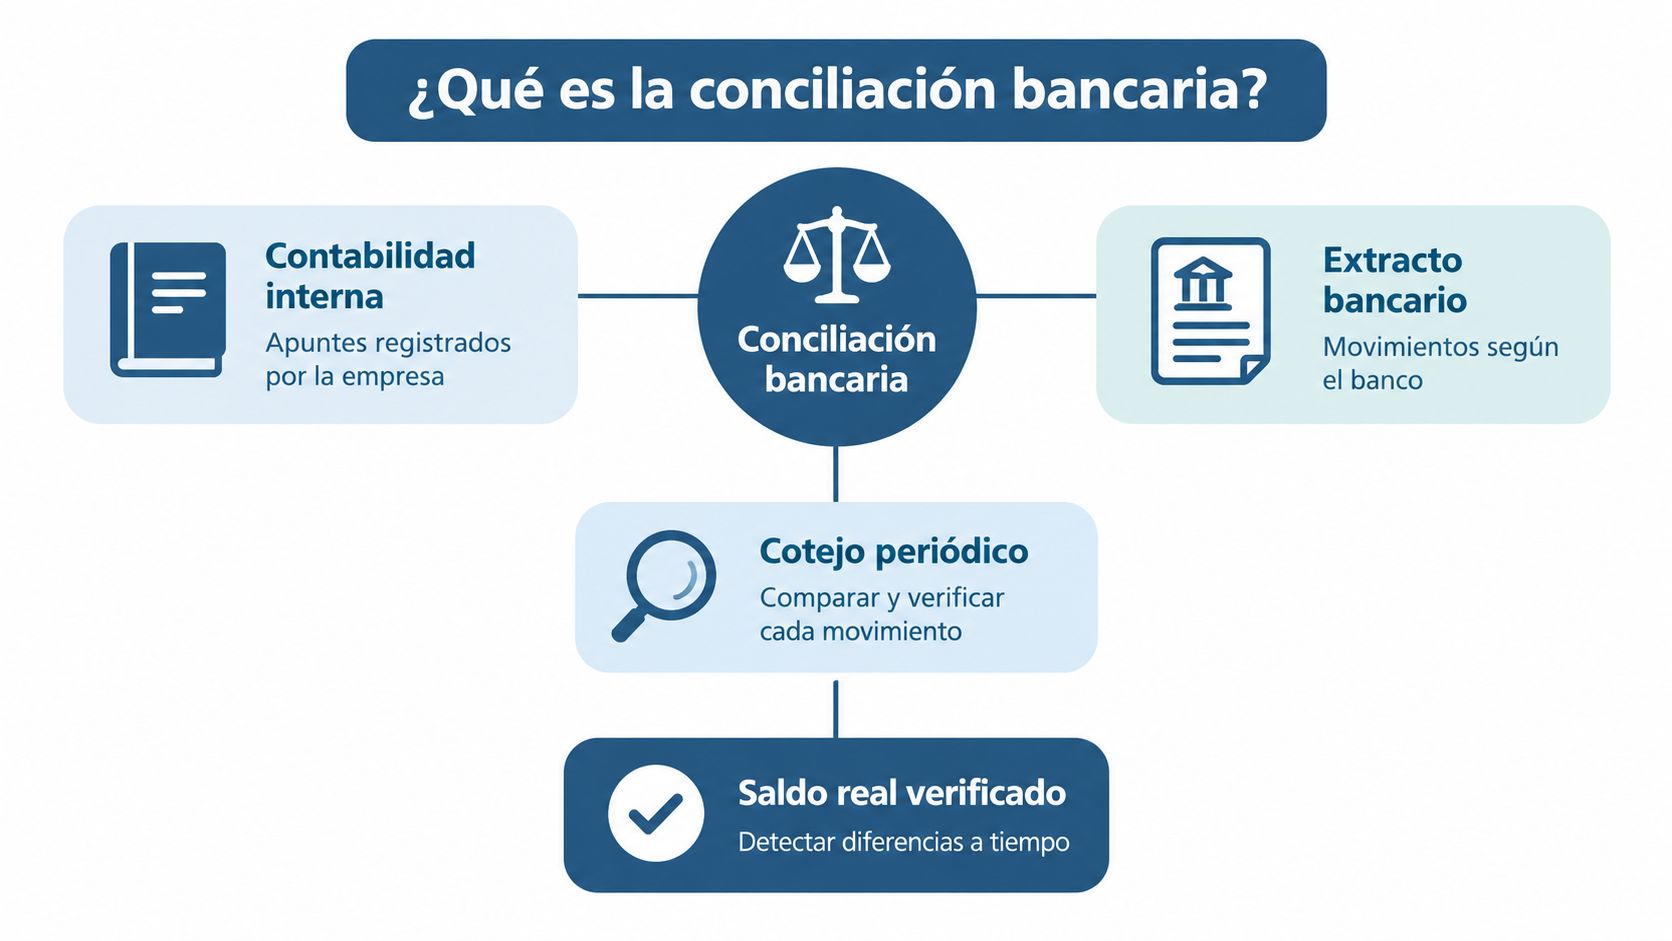
La conciliación bancaria es una comparación periódica entre dos registros. Por un lado está tu contabilidad interna, con facturas, gastos, cobros y pagos anotados por la empresa. Por otro, el extracto bancario, que recoge los movimientos procesados por la entidad financiera. El objetivo es verificar que los saldos encajan y justificar cualquier diferencia.
El resultado suele recogerse en un estado de conciliación. Aunque cada negocio puede organizarlo con su propio formato, conviene que incluya estas piezas:
Saldo contable: la cantidad que refleja tu programa o libro contable antes de ajustar las diferencias detectadas.
Saldo bancario: la cantidad que aparece en el extracto de la cuenta para el periodo revisado.
Partidas conciliatorias: movimientos que explican el desfase, como comisiones aún no contabilizadas, cobros pendientes, traspasos en tránsito o recibos devueltos.
Saldo conciliado final: el resultado después de considerar esas partidas y registrar los ajustes que correspondan.
Cuadrar no basta
Un saldo puede coincidir por casualidad. Por ejemplo, una comisión no registrada podría compensarse con un cobro que tampoco has contabilizado. El número final parecería correcto, pero la información estaría mal clasificada y cualquier revisión posterior exigiría reconstruir el rompecabezas.
Una conciliación bien hecha deja constancia de qué movimiento se ha comparado, qué diferencia permanece abierta, quién debe investigarla y qué asiento se ha realizado. La documentación sirve para el cierre mensual, para la gestoría y para revisar el origen de una incidencia sin depender de la memoria de quien llevaba la cuenta.
La conciliación también encaja con la infraestructura de pagos española. El Banco de España describe los sistemas de pago interbancario, entre ellos TARGET-Banco de España para grandes pagos, el SNCE para pagos minoristas, el STMP para operativa con tarjeta y el FXS para liquidación pago contra pago de divisas. Tu empresa no tiene que gestionar esa arquitectura, pero sí debe interpretar correctamente los movimientos que llegan desde esos canales y conservar la evidencia documental.
Por qué importa a autónomos y pymes españolas
En una gran empresa, un equipo financiero puede repartir la revisión entre varias personas. En un negocio pequeño, el mismo autónomo vende, compra, cobra, paga y responde mensajes de clientes. Un descuadre puede quedarse escondido entre tareas urgentes hasta afectar a una declaración o a una decisión de caja.
La conciliación ayuda a detectar que un recibo del alquiler ha sido devuelto, que una comisión del banco no se ha registrado o que un cobro aparece en la cuenta, pero aún no tiene factura asociada. No elimina los problemas. Hace que aparezcan cuando todavía son manejables.
La práctica habitual en España es conciliar mensualmente, coincidiendo con el cierre contable. Si el negocio trabaja con TPV o tiene mucho movimiento, algunas guías recomiendan hacerlo semanalmente. Como señal operativa, Okticket sitúa entre 200 y 300 movimientos mensuales por cuenta el nivel a partir del cual la revisión manual merece replantearse.
Movimientos/mes | Frecuencia | Método |
|---|---|---|
Volumen bajo | Mensual | Hoja de cálculo o software contable |
Desde 200 movimientos | Mensual con revisión frecuente | Software con reglas y control de pendientes |
Más de 300 movimientos o TPV activo | Semanal | Integración bancaria y revisión de excepciones |
No se trata de perseguir una cifra mágica. Si tienes pocas operaciones, una revisión mensual puede ser suficiente. Si cobras con tarjeta, recibes Bizum y manejas varias cuentas, esperar al cierre puede acumular demasiadas pistas.
Para ordenar el resto de la gestión, también ayuda revisar cómo se organiza la contabilidad para pymes. Y si eres autónomo, conviene separar el control contable de la protección frente a otros riesgos del negocio. Un recurso como Fenix Insurance para autónomos puede servirte para revisar esa parte, sin confundirla con la conciliación bancaria.
Manual o automática diferencias reales
Un autónomo puede conciliar a mano si gestiona pocas operaciones y reconoce bien sus movimientos. Descarga el extracto, abre una hoja de cálculo, busca el apunte equivalente y marca cada coincidencia. El método deja cada decisión a la vista, pero una tarde con prisas puede terminar con una línea sin revisar, una fecha mal copiada o el mismo ingreso contabilizado dos veces.
El software automático conecta con el banco, importa los movimientos y propone coincidencias según reglas. Puede reconocer pagos recurrentes, asociar proveedores habituales y separar lo revisado de lo pendiente. En una cuenta con TPV, transferencias y Bizum, esa clasificación ahorra tecleo. La propuesta, sin embargo, sigue necesitando comprobación: dos cobros del mismo importe pueden corresponder a clientes distintos.
Criterio | Manual, Excel o hoja | Automática, software y API |
|---|---|---|
Control inicial | Alto, porque revisas cada línea | Alto si configuras bien las reglas |
Riesgo habitual | Omisiones, duplicados y errores de fechas | Emparejamientos incorrectos por importe |
Escalabilidad | Limitada cuando crece el volumen | Mejor para cuentas y operaciones recurrentes |
Trabajo humano | Revisa casi todos los movimientos | Se concentra en excepciones |
Seguimiento | Depende de la disciplina del archivo | Puede conservar histórico y estados |
La diferencia real aparece en las excepciones. Una regla puede casar un abono parcial con una factura completa, confundir una comisión del banco con un gasto distinto o interpretar un Bizum personal como cobro del negocio. La automatización reduce tareas repetitivas, no sustituye el criterio contable. Antes de activarla, conviene probar las reglas con movimientos conocidos y revisar qué ocurre cuando falta información.
La cuenta puente como plan híbrido
La cuenta 555, conocida como cuenta de partidas pendientes de aplicación, permite registrar un movimiento bancario cuya contrapartida todavía no está identificada. El apunte queda separado hasta confirmar si corresponde a una factura, una comisión, un traspaso o una devolución.
Funciona como una bandeja de entrada contable. Debe incluir fecha, importe, concepto y responsable de resolver cada caso, además de una revisión periódica. Si acumula movimientos durante meses, deja de ordenar el trabajo y oculta descuadres. La explicación técnica de la conciliación de extractos y la cuenta puente detalla este uso para depurar extractos.
Para comparar procesos y herramientas, puedes consultar la guía sobre conciliación bancaria automatizada. La elección práctica consiste en automatizar coincidencias claras y reservar la revisión profesional para TPV, Bizum, comisiones y abonos que no encajan a la primera.
Errores típicos que descuadran la cuenta
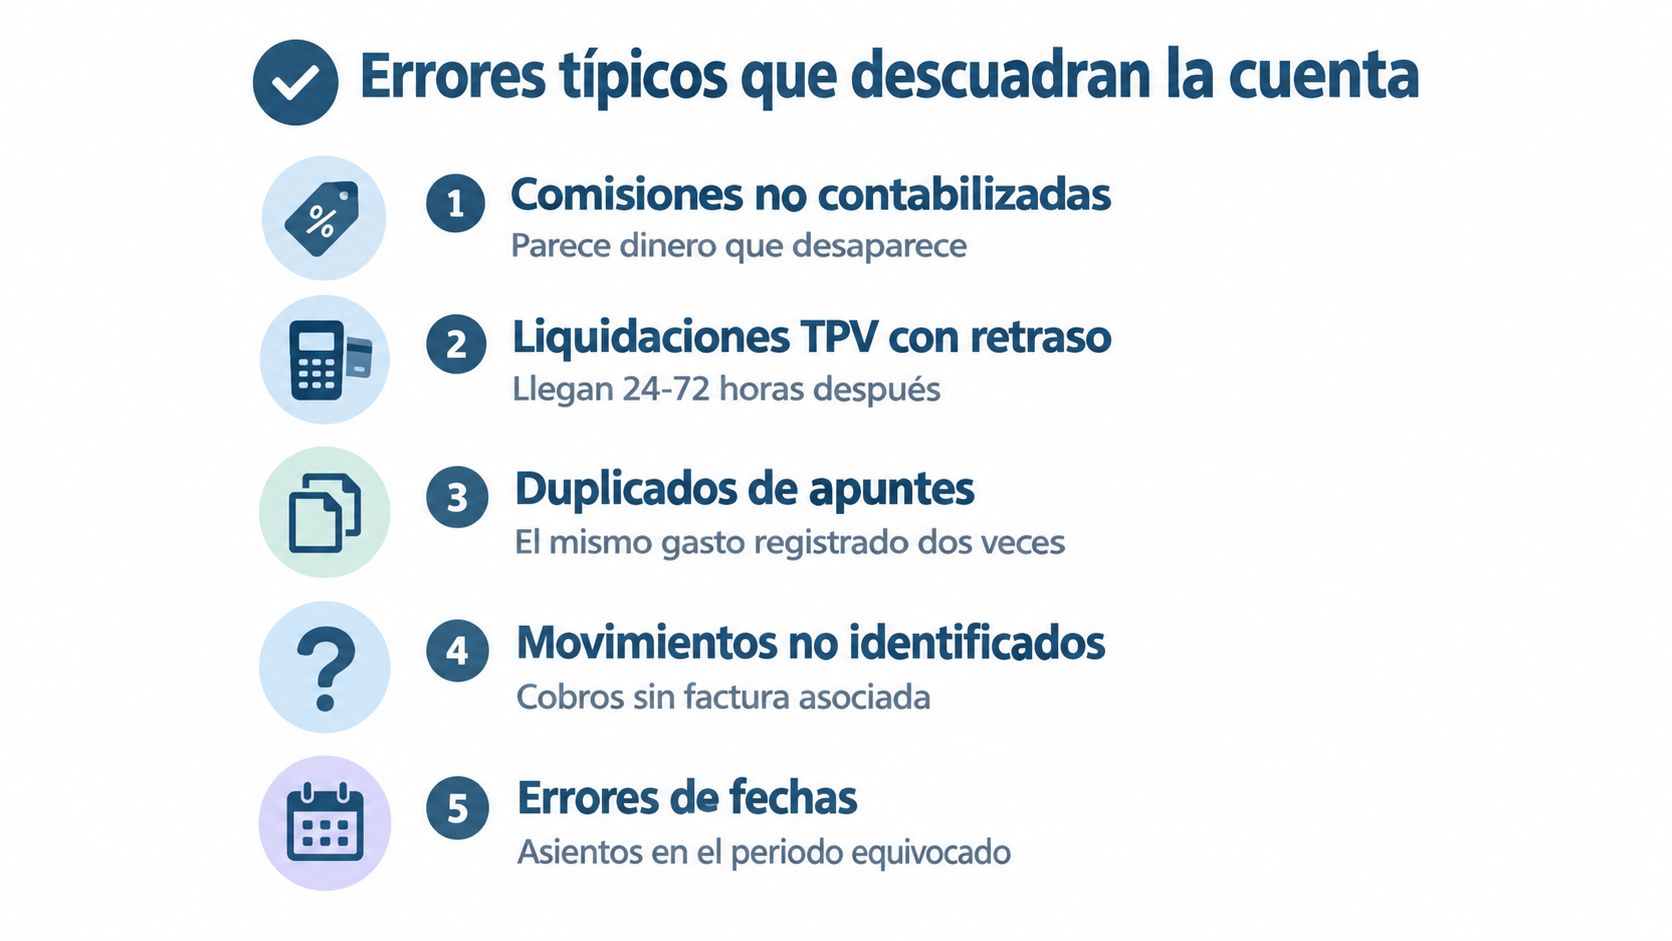
Una comisión bancaria puede parecer una fuga de dinero. El extracto registra el cargo, pero en la contabilidad no aparece un gasto equivalente. Revisa el detalle de tarifas, agrupa las comisiones por tipo, cuenta y periodo, y registra después el asiento que corresponda.
El TPV introduce otro descuadre frecuente. La empresa vende una cantidad, pero el banco ingresa otra porque la liquidación llega después y puede descontar la comisión antes del abono. Las guías operativas españolas suelen describir liquidaciones que llegan 24-72 horas después, como explica esta referencia sobre el proceso de conciliación bancaria. Compara el informe de ventas del TPV con la liquidación bancaria completa, no cada ingreso aislado.
El cajón de los casos incómodos
Bizum sin contexto: recibes un pago de una clienta y el concepto solo muestra su nombre. Comprueba el pedido, la factura y si corresponde a una señal, una liquidación o una devolución. Un Bizum personal tampoco debe mezclarse con los cobros del negocio.
Abono parcial: un cliente paga varias facturas en una transferencia o cubre solo una parte. Busca la suma de documentos pendientes y evita cerrar una factura completa sin respaldo.
Recibo devuelto: el banco registra primero el cargo y después la devolución, mientras la contabilidad conserva únicamente el gasto original. Busca la pareja de movimientos, sus conceptos relacionados y sus fechas próximas.
Duplicado: una regla automática registra el mismo gasto al importar el banco y al cargar una factura. El extracto muestra un cargo, pero el mayor contiene dos apuntes.
Fecha equivocada: el movimiento pertenece a un periodo y el asiento a otro. La fecha valor, la de operación y la de contabilización pueden contar historias distintas.
Las reglas programadas también fallan si solo buscan el importe exacto. Dos proveedores pueden cobrar la misma cantidad, y esa coincidencia no prueba que la operación sea la misma. La guía práctica de INEAF sobre conciliación bancaria recomienda comparar importe, fecha, concepto y titular o beneficiario. Esa combinación reduce falsos positivos y obliga a revisar los casos que el software no puede identificar con seguridad.
Cómo hacer una conciliación paso a paso
Empieza por fijar el periodo. Si estás cerrando el mes, descarga el extracto de ese intervalo en un formato que puedas revisar y reúne los apuntes contables correspondientes. Si trabajas con una conexión bancaria, comprueba que la importación no haya omitido cuentas, tarjetas o movimientos recientes.
Seis pasos para no perder el hilo
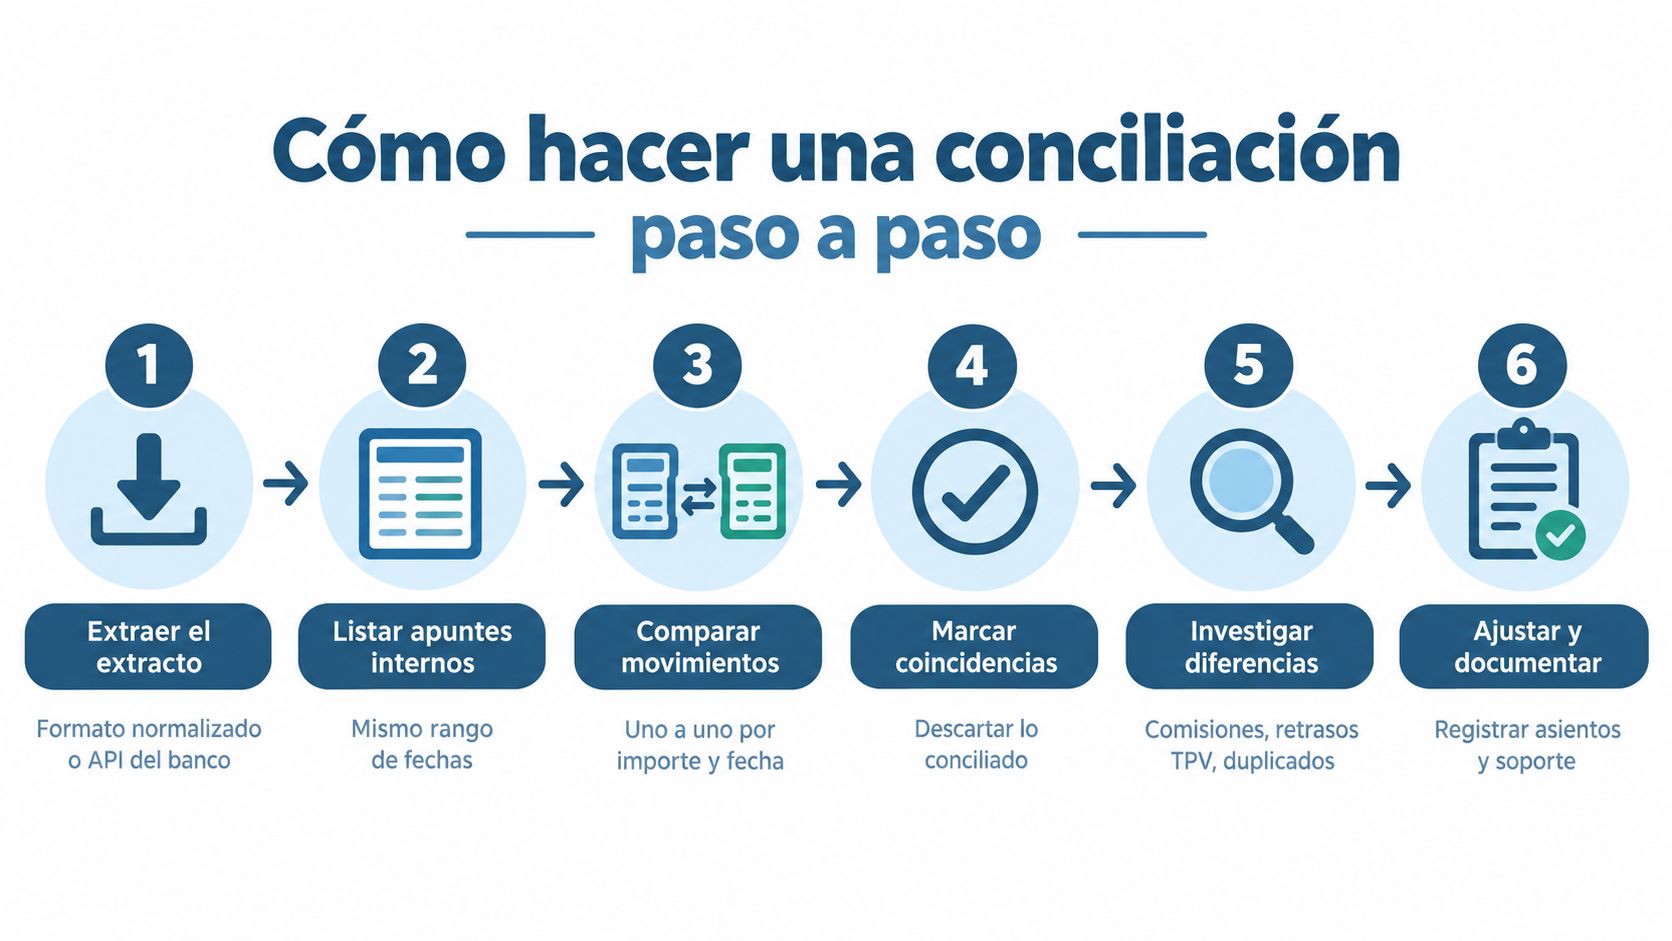
Extrae el extracto bancario. Guarda el archivo original y verifica la cuenta, las fechas y el saldo inicial. Si usas una API, revisa igualmente el último día importado.
Lista los apuntes internos. Obtén el mayor o el registro contable del mismo rango. No mezcles periodos porque crearás diferencias artificiales.
Compara cada movimiento. Utiliza tres criterios: importe, fecha próxima y concepto compatible. El titular o beneficiario aporta una comprobación adicional.
Marca las coincidencias. Cuando los datos encajen, identifica el movimiento como conciliado. Así no vuelves a investigarlo en la siguiente revisión.
Separa las diferencias. Un cobro de tarjeta pendiente pertenece a una diferencia temporal. Una comisión no registrada o un duplicado exige un ajuste contable.
Ajusta y documenta. Registra los asientos que correspondan, actualiza las partidas abiertas y prepara un estado final con el saldo conciliado y las incidencias que siguen pendientes.
La comparación movimiento a movimiento es la base del proceso, pero el orden de investigación importa. Primero revisa duplicados y errores de fecha, después comisiones y recibos, y deja para el final los cobros que necesitan información del cliente. Así atacas antes las incidencias que pueden alterar el saldo real.
Regla de periodicidad: concilia como mínimo una vez al mes. Si tienes TPV, varias cuentas o mucho movimiento, revisa semanalmente para que cada incidencia conserve su contexto.
Este vídeo puede ayudarte a visualizar el flujo de trabajo antes de adaptarlo a tu sistema:
Vigilar la caja sin vivir pendiente del banco
Controlar la tesorería no significa abrir el banco cada hora. Significa combinar automatización, anticipación y criterio humano. La automatización captura movimientos y propone coincidencias. La anticipación avisa cuando una cuenta deja de encajar. El criterio humano interpreta aquello que una regla no puede entender, como un abono parcial, una comisión excepcional o una devolución inesperada.
Un Centro de Mando puede reunir cuentas, tarjetas, TPV y Bizum en una misma vista. También puede mostrar qué movimientos están conciliados, cuáles siguen pendientes y qué incidencias necesitan una decisión. Esa trazabilidad permite revisar el histórico con la gestoría o preparar soporte para una auditoría sin buscar archivos dispersos en carpetas y correos.
Pero el software no debe recibir carta blanca. Una regla que casa automáticamente todos los importes iguales puede ocultar errores sistemáticos. Revisa las coincidencias por concepto y beneficiario, controla las partidas pendientes y comprueba de vez en cuando que el sistema sigue aplicando las reglas que realmente necesita tu negocio.
La gestión de tesorería y sus principios básicos parte de una pregunta sencilla: cuánto dinero tienes, qué cobros esperas y qué pagos llegarán después. La conciliación aporta la base fiable para responderla, siempre que no confundas un saldo bancario con dinero libre para gastar.
bcount ofrece en su plataforma funciones integradas para centralizar información financiera, importar movimientos, aplicar reglas y revisar coincidencias entre bancos y contabilidad. Es una opción entre otras para reducir trabajo repetitivo, pero necesita configuración y supervisión, especialmente con TPV, Bizum y cuentas de uso mixto.
Empieza hoy con el último mes y el extracto en la mano. Marca lo que coincide, separa lo que llega tarde, registra en la cuenta 555 lo que todavía no puedas identificar y configura después la automatización para el 80% de los movimientos rutinarios. Deja tu energía para el 20% que necesita contexto, juicio y una llamada al cliente. Así dejarás de mirar la caja con ansiedad y empezarás a dirigirla con información.
Descarga el extracto del último mes, prepara tu listado contable y revisa tus primeras diferencias con este método. Si quieres centralizar bancos, tarjetas, TPV y tesorería en un mismo Centro de Mando, visita bcount.es y comprueba cómo puedes convertir la conciliación en una rutina breve, documentada y bajo control.

Comentarios