Guía 2026: deduccion del alquiler para autónomos

El consejo de meter el alquiler en la renta y listo tiene un pequeño problema: pagar un alquiler no garantiza que puedas deducírtelo. Para un autónomo, además, vivir de alquiler y alquilar un espacio para trabajar son situaciones fiscales distintas. Hacienda no las mete en el mismo cajón, aunque salgan de la misma cuenta bancaria.
La decisión empieza por identificar qué estás pagando, para qué utilizas el inmueble y qué normativa te corresponde. Después vienen los porcentajes. Hacerlo al revés es una forma bastante eficaz de calcular un ahorro que quizá no te pertenece.
Índice
Las tres deducciones del alquiler que conviene separar - Vivienda, negocio e IVA no son lo mismo
Quién puede seguir aplicándola - El contrato antiguo necesita un derecho anterior
Cuánto y con qué filtros - Deducciones autonómicas por vivienda habitual - Los filtros se cumplen juntos
Tres casos con números - Contrato antiguo con derecho previo - Mismo alquiler con contrato reciente - Alquiler en Canarias
IRPF e IVA cuando el alquiler es parte de la actividad - La proporción necesita documentos - La vivienda con despacho merece una revisión específica
Cuándo cambia la comunidad aplicable - Construye una cronología de la mudanza - Los errores que conviene cortar
Revisa tu caso antes de declarar - Comprobaciones antes de enviar
Las tres deducciones del alquiler que conviene separar
El alquiler no da derecho a una sola deducción: el resultado depende de si se trata de tu vivienda habitual, de la normativa autonómica o de un inmueble usado para trabajar. Confundir estas vías puede llevar a aplicar un beneficio que no corresponde o a dejar fuera un gasto admisible.
Qué deducción aplica según tu situación
Deducción | Quién puede aplicarla | Requisito clave | Dónde se aplica |
|---|---|---|---|
Estatal transitoria por vivienda habitual | Inquilinos con contrato anterior a 2015 que ya tuvieran derecho a la deducción | Base imponible inferior a 24.107,20 € al año | Declaración de la renta, IRPF |
Autonómica por vivienda habitual | Inquilinos que cumplan la norma de su comunidad autónoma | Porcentaje, tope, edad y renta según la comunidad | Declaración de la renta, IRPF |
Gasto de actividad por vivienda o local afecto | Autónomos que trabajan en el espacio alquilado | Uso vinculado a la actividad y proporción justificable | Rendimientos de actividades económicas en el IRPF |
La fecha y el umbral de la primera fila corresponden al régimen transitorio estatal: la deducción se suprimió para los contratos nuevos desde 2015, y el régimen anterior contempla el límite de base imponible indicado. La Agencia Tributaria explica la deducción estatal por alquiler de vivienda habitual. Tener un contrato antiguo, por sí solo, no basta: también debe existir el derecho previo.
Vivienda, negocio e IVA no son lo mismo
La deducción estatal transitoria mantiene un derecho anterior, mientras que la autonómica depende de las condiciones de cada comunidad. Si se cumplen los requisitos de ambas, pueden coexistir; conviene comprobarlas por separado antes de declarar.
El gasto de actividad reduce el rendimiento del negocio si el alquiler está relacionado con el trabajo y puedes justificar la parte que corresponde a la actividad. No es una devolución automática del alquiler pagado. El IVA se analiza aparte, porque su tratamiento no se deduce de que el gasto sea computable en el IRPF.
Esta infografía diferencia el uso personal, el profesional y el tratamiento del impuesto indirecto:
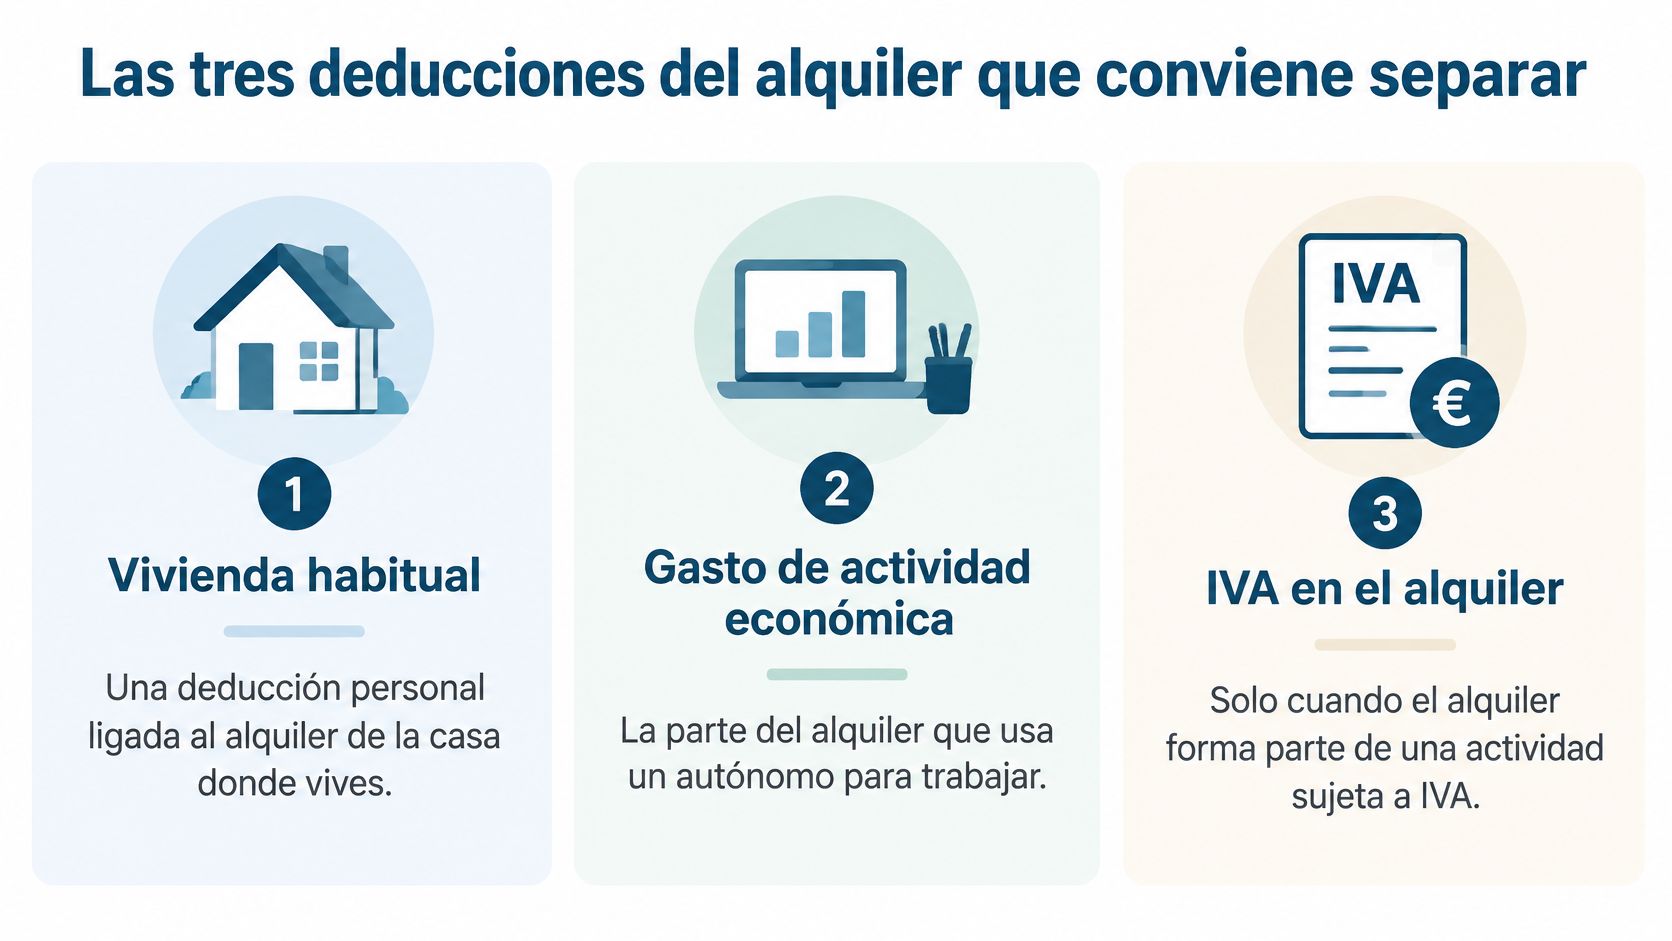
Para orientarte, identifica primero tu situación: inquilino de vivienda habitual, autónomo que trabaja en un espacio alquilado o ambas cosas. En este último caso, revisa cada vía con sus propios requisitos y evita computar dos veces el mismo importe.
Quién puede seguir aplicándola
La fecha del contrato es el primer filtro. La deducción estatal general se suprimió con efectos desde el 1 de enero de 2015, y el régimen transitorio permite aplicar el 10,05 % de las cantidades computables cuando la base imponible es inferior a 24.107,20 € anuales, según la Agencia Tributaria.
El límite absoluto de la base de deducción puede llegar a 9.040 €, lo que arroja un máximo teórico de 908,52 € anuales al aplicar ese porcentaje. No es un máximo disponible para todos: la base máxima se reduce en función de la base imponible. Pagar más alquiler no elimina esa reducción.
Requisitos según la fecha del contrato y la base imponible
Situación | Fecha del contrato | Base imponible | Resultado |
|---|---|---|---|
Contrato con derecho previo a la deducción | Anterior a 2015 | Inferior a 24.107,20 € | Puede aplicar el 10,05 % sobre la base admitida, con sus límites |
Contrato anterior sin derecho previo | Anterior a 2015 | Cualquiera | No aplica la deducción estatal |
Contrato firmado desde 2015 | Desde el 1 de enero de 2015 | Cualquiera | No aplica la deducción estatal |
Contrato anterior con base alta | Anterior a 2015 | 24.107,20 € o más | No aplica la deducción estatal |
El contrato antiguo necesita un derecho anterior
No basta con encontrar un contrato veterano en una carpeta. Debes comprobar que se hubieran pagado cantidades por ese alquiler y que hubiera existido derecho a la deducción antes de su supresión, como recoge el Manual de Renta de la Agencia Tributaria.
Para revisarlo, reúne:
Contrato y documentación de continuidad. Permiten identificar el arrendamiento al que corresponde el derecho.
Justificantes de pago. Acreditan las cantidades realmente satisfechas.
Declaraciones anteriores. Ayudan a reconstruir la situación fiscal, aunque conviene distinguir entre haber tenido derecho y haber marcado una casilla.
Regla práctica: un contrato antiguo abre la comprobación. No la termina.
Como ejemplo hipotético, compara a una persona que firmó en 2012, tenía derecho previo y presenta una base imponible de 20.000 €, con otra que firmó en 2024 y tiene la misma base. La primera puede entrar en el régimen transitorio, pero necesita calcular su base máxima reducida; la segunda no accede a la deducción estatal por ese contrato. A esta última todavía le interesa revisar su normativa autonómica.
Cuánto y con qué filtros
Una deducción autonómica puede depender de la edad, la renta y el peso del alquiler. El porcentaje, por sí solo, no permite saber cuánto podrás aplicar: hay que cumplir a la vez los requisitos personales y económicos de la comunidad correspondiente.
Deducciones autonómicas por vivienda habitual
Comunidad | Porcentaje | Máximo anual | Condiciones principales |
|---|---|---|---|
Canarias | 24 % | 740 €; 760 € para menores de 40 años o mayores de 75 | Alquiler superior al 10 % de la base imponible general y del ahorro; límites de renta de 46.455 € individual o 61.770 € conjunta |
Galicia | 10 %; 20 % con dos o más hijos menores | 300 € por contrato; 600 € con dos o más hijos menores | Límite por contrato y año; comprobar los demás requisitos autonómicos |
Andalucía | 15 % | 1.200 €; 1.500 € con discapacidad | Vivienda habitual y cumplimiento de los requisitos personales y económicos autonómicos |
La Agencia Tributaria recoge las cifras de Canarias indicadas en la tabla. Los importes de Galicia y Andalucía requieren consultar la normativa y la información oficial propias de cada comunidad; una página dedicada a Canarias no acredita sus condiciones. Las deducciones autonómicas cambian de un ejercicio a otro, así que comprueba las reglas vigentes para el año de la declaración.
Los filtros se cumplen juntos
Antes de calcular, revisa cómo encaja tu caso en cada requisito:
Edad y situación personal. Si la deducción se limita a determinados perfiles, pagar un alquiler elevado no sustituye esa condición.
Base imponible y modalidad. La facturación, el saldo bancario y el sueldo neto no equivalen a la base imponible. Comprueba también si declaras de forma individual o conjunta.
Peso del alquiler. Algunas deducciones exigen que la renta destinada al alquiler supere una proporción concreta de la base imponible.
Residencia y empadronamiento. El padrón puede ayudar a acreditar dónde vives, pero no determina por sí solo la residencia fiscal.
Otra vivienda. Tener una vivienda en propiedad puede excluir la deducción en ciertos supuestos; revisa las condiciones aplicables antes de marcarla.
Si eres autónomo, no compares tus ventas directamente con un límite de renta. Comprueba qué magnitud cuenta y cómo declarar los rendimientos de actividades económicas.
El ejercicio es parte del filtro. Una cifra publicada para una declaración anterior no se traslada automáticamente a la siguiente, aunque la comunidad y el contrato sean los mismos. La deducción aplicable depende de la norma vigente para ese ejercicio y de que cumplas todas sus condiciones, no solo del porcentaje anunciado.
Tres casos con números
Contrato antiguo con derecho previo
Supongamos un contrato firmado en 2012, derecho previo acreditado, base imponible de 20.000 € y alquiler de 1.000 € mensuales. El pago anual hipotético sería 12.000 €, pero no puede concluirse que la deducción sea 908,52 €: esa base imponible obliga a comprobar la reducción de la base máxima.
La operación 10,05 % × 9.040 € = 908,52 € expresa el techo absoluto del régimen, no el resultado cerrado de este contribuyente. El Manual práctico de Renta de la Agencia Tributaria mantiene esta deducción sometida a sus límites de base imponible. Atribuirle el máximo sin esa comprobación sería inflar el ahorro.
Mismo alquiler con contrato reciente
Cambia únicamente la firma del ejemplo a 2024. La deducción estatal por ese contrato sería 0 €, aunque el alquiler y la situación económica fueran iguales.
El trabajo útil consiste en revisar la autonómica, no en intentar encajar el contrato nuevo en el régimen antiguo. Una respuesta negativa en la vía estatal no resuelve toda la declaración.
Alquiler en Canarias
En otro supuesto hipotético, el alquiler anual es de 6.000 € y la base imponible individual, de 30.000 €. Aplicando las condiciones canarias descritas, el cálculo porcentual da 1.440 €, pero el límite general lo reduce a 740 €.
El alquiler supera 3.000 €, que sería la décima parte de esa base. Si concurren las condiciones personales para el límite incrementado, como tener menos de 40 años, el máximo sería 760 €. Todo ello exige verificar también los restantes requisitos.
El porcentaje calcula una cantidad provisional. El tope y los filtros determinan cuánto puedes aplicar.
Para resolver tu caso, sigue este orden:
Identifica tu base imponible y compárala con el límite correspondiente.
Suma los pagos acreditados del ejercicio, sin sustituirlos por lo que decía el presupuesto mensual.
Aplica el porcentaje y el límite, incluida cualquier reducción de la base máxima.
Comprueba las condiciones personales, la residencia y la modalidad de tributación.
Así, un mismo alquiler puede producir 0 € en una situación y 740 € en otra. La diferencia no la explica el recibo, sino el conjunto de requisitos.
IRPF e IVA cuando el alquiler es parte de la actividad
Si utilizas como despacho 20 m² de una vivienda de 80 m² y pagas 900 € mensuales, el alquiler anual asciende a 10.800 €. La superficie profesional representa el 25 %, por lo que 2.700 € serían el gasto atribuible, siempre que el uso esté acreditado y el tratamiento fiscal resulte aplicable.
Ese importe es un gasto, no un ahorro fiscal directo. En estimación directa, reduce el rendimiento de la actividad sobre el que se calcula el IRPF. No significa que Hacienda te devuelva esa cantidad.
El espacio debe estar identificado y vinculado a la actividad. Trabajar alguna vez desde la mesa del salón no convierte automáticamente una parte del alquiler en gasto profesional.
La proporción necesita documentos
Guarda el contrato, los justificantes de pago, la documentación censal de la actividad y una explicación del espacio utilizado. Un plano con las estancias y sus medidas permite mostrar cómo has calculado la proporción. El porcentaje debe responder al uso real, no a una cifra elegida para que el resultado sea más favorable.
No deduzcas el 100 % del alquiler de tu vivienda habitual solo porque trabajes desde casa. Tampoco apliques al alquiler, sin revisarlo, el criterio de otros gastos domésticos: el tratamiento puede variar según el concepto.
IRPF e IVA del alquiler según el tipo de inmueble
Inmueble | IVA del alquiler | IVA soportado recuperable | Dónde se declara |
|---|---|---|---|
Local u oficina | En general, sujeto al tipo general del IVA | En la medida en que lo permitan la actividad y los requisitos de deducción | Gasto en IRPF; IVA en el modelo 303 y resumen anual 390 cuando corresponda |
Vivienda usada como despacho | El uso mixto requiere revisar el contrato y el tratamiento aplicable | Depende de la sujeción al impuesto y de las reglas de deducción | Gasto en IRPF y obligaciones de IVA que procedan |
Vivienda habitual sin actividad | Exento cuando el arrendamiento se destina exclusivamente a vivienda | No hay IVA soportado que recuperar | Deducción personal en IRPF si procede |
La vivienda con despacho merece una revisión específica
La exención prevista para el alquiler destinado exclusivamente a vivienda no debe darse por aplicable automáticamente cuando hay uso profesional. Antes de contabilizar el gasto, revisa el destino pactado, el uso efectivo y la factura del arrendador. La proporción deducible en IRPF no determina por sí sola el tratamiento del IVA.
Distinguir entre IVA soportado e IVA repercutido ayuda a entender por qué pagar una factura con IVA no garantiza que puedas recuperarlo íntegramente. También hay que comprobar si la actividad da derecho a deducirlo y si existen restricciones aplicables.
Este vídeo complementa la revisión del alquiler como gasto profesional:
Antes de declarar, deja documentado qué parte corresponde a la actividad, cómo la calculaste y qué tratamiento recibe el contrato. Aplicar un gasto que puedas justificar es más seguro que atribuir al negocio una proporción arbitraria.
Cuándo cambia la comunidad aplicable
Alquilas una vivienda en Canarias, trabajas para clientes de Madrid y te trasladas en junio. ¿Te corresponde la deducción del lugar donde estaba tu primera casa, la del domicilio de tus clientes o la del nuevo alquiler? Ninguno de esos datos, aislado, resuelve la residencia fiscal.
La permanencia es el criterio prioritario y, cuando no permite determinarla, entra en juego el principal centro de intereses; la vivienda habitual actúa como presunción que admite prueba en contrario, según la consulta tributaria sobre residencia recogida por la Agencia Tributaria.
El domicilio de un cliente no te convierte automáticamente en residente de su comunidad. Del mismo modo, mantener un contrato en un territorio no demuestra que hayas seguido viviendo allí durante todo el ejercicio.
Construye una cronología de la mudanza
Ordena las fechas antes de abrir el apartado de deducciones. Anota cuándo dejaste de residir en la vivienda anterior, cuándo empezaste a utilizar la nueva y qué documentación respalda cada cambio.
Conserva estas pruebas:
Contratos de alquiler. Incluye altas, finalizaciones y documentos que expliquen solapamientos.
Transferencias bancarias. Identifica la vivienda y el periodo al que corresponde cada pago.
Empadronamiento. Guarda la documentación y sus fechas, sin tratarla como prueba única.
Certificados de retenciones. Permiten contrastar los datos fiscales y económicos.
Superficie profesional. Documenta los metros utilizados para trabajar en cada inmueble.
Fechas del cambio de domicilio. Acompáñalas de pruebas coherentes con el traslado efectivo.
Puedes facturar a otra comunidad sin vivir en ella. Tu cartera de clientes no sustituye tu historial de residencia.
Los errores que conviene cortar
Aplicar la deducción de una comunidad porque su porcentaje es mejor no es una opción fiscal. Tampoco lo es mantener el criterio del ejercicio anterior sin revisar una mudanza, o tratar todos los pagos de vivienda como gastos profesionales.
Las deducciones autonómicas pueden coexistir con las estatales, pero no modifican sus requisitos. Una ventaja autonómica no rehabilita un derecho estatal inexistente.
Ante un cambio de domicilio, revisa la residencia antes de presentar. Si cambia tu cliente principal, comprueba si también han cambiado hechos relevantes para tu centro de intereses, sin asumir que una nueva factura equivale a una mudanza fiscal. En teletrabajo, separar dónde vives, dónde trabajas y dónde están tus clientes evita bastantes turbulencias.
Revisa tu caso antes de declarar
La declaración de la renta cierra el ejercicio y obliga a encajar pagos, residencia y actividad. Confirmar el borrador sin comprobarlos no convierte los datos en correctos. Antes de presentar, deja trazabilidad de cada decisión y de su documento de apoyo.
Si alquilas un inmueble para el negocio, comprueba también si existen obligaciones de retención. La guía para presentar el modelo 115 te ayuda a distinguir ese trámite de la deducción del gasto: son comprobaciones diferentes.
En bcount te asesoramos sobre los impuestos trimestrales, te recordamos cuándo vencen, te ayudamos a registrar los gastos y los presentamos por ti. Para hacerlo con criterio, necesitamos que contrato, pagos y uso del inmueble cuenten la misma historia.
Comprobaciones antes de enviar
Identifica tu situación. Separa el beneficio personal del gasto profesional. Si concurren ambos, deja claro qué estás revisando en cada apartado.
Verifica contrato y base imponible. Comprueba la fecha exacta, el derecho histórico cuando proceda y el límite realmente aplicable.
Consulta la norma autonómica del ejercicio. Revisa porcentaje, tope, edad, renta y requisitos adicionales, no una captura antigua sin fecha.
Reúne las pruebas de residencia. Guarda contrato, transferencias, empadronamiento y cronología de cualquier traslado.
Documenta la superficie profesional. Conserva las medidas, el criterio de reparto y los justificantes que sostienen el gasto.
Abre hoy tu contrato de alquiler y prepara una ficha con la fecha de firma, tu base imponible y tu comunidad de empadronamiento. Añade si utilizas parte del inmueble para trabajar y si te has mudado durante el ejercicio. Con esa ficha y los justificantes de pago, podremos revisar tu caso sin confundir vivienda, negocio e IVA.
Y si no sabes si tu contrato te da derecho a deducir este año, no hace falta que lo adivines ni que te memorices la ley.
En bcount revisamos contigo tu contrato y tu actividad para que apliques la deducción del alquiler con criterio, en IRPF y en IVA, sin sustos con Hacienda.
Tú lleva el negocio. De la deducción nos ocupamos nosotros.


Comentarios