Presentar modelo 115: guía paso a paso para 2026
Tienes la factura del alquiler abierta, el banco en otra pestaña y una duda bastante razonable: cuánto tienes que ingresar a Hacienda y cuándo. El propietario ya ha cobrado, pero todavía queda cerrar la parte fiscal del alquiler. Y no, guardar la factura en una carpeta llamada «pendiente» no cuenta como presentar el impuesto, aunque alivie durante un rato.
Índice
Plazos del modelo 115 en 2026 de un vistazo - Qué debes dejar anotado
Si estás obligado a presentar el modelo 115 y cuándo no - Una factura sin retención no zanja el asunto
Cómo calcular la retención del alquiler - El IVA se separa antes de calcular - Del documento al importe que declaras
Cómo rellenar y presentar el modelo 115 paso a paso - Prepara los datos y el tipo de declaración - Valida, paga y conserva la prueba
Errores frecuentes al presentar el modelo 115 - Una negativa no arregla una retención omitida - Cómo actuar si ya has presentado
Revisa el alta censal y automatiza el próximo trimestre - Automatiza las comprobaciones, no solo los avisos
Plazos del modelo 115 en 2026 de un vistazo
El modelo 115 es la autoliquidación con la que quien paga alquileres de inmuebles urbanos sujetos a retención ingresa lo retenido a Hacienda.
La primera respuesta útil es el calendario. La Agencia Tributaria, en sus obligaciones del retenedor, establece la presentación trimestral dentro de los 20 primeros días naturales de abril, julio, octubre y enero, por las cantidades retenidas durante el trimestre anterior, con traslado al primer día hábil siguiente cuando el vencimiento sea inhábil.
Calendario ordinario del modelo 115 en 2026
Trimestre | Retenciones de | Plazo ordinario |
|---|---|---|
Primer trimestre | enero, febrero y marzo | hasta el 20 de abril de 2026 |
Segundo trimestre | abril, mayo y junio | hasta el 20 de julio de 2026 |
Tercer trimestre | julio, agosto y septiembre | hasta el 20 de octubre de 2026 |
Cuarto trimestre | octubre, noviembre y diciembre | hasta el 20 de enero de 2027 |
Estas son las fechas ordinarias de presentación e ingreso correspondientes a las retenciones del ejercicio. Comprueba también los días inhábiles aplicables y no confundas el mes en el que pagas el alquiler con el mes en el que presentas la autoliquidación.
Por ejemplo, una empresa que empieza a pagar un local en febrero reúne las retenciones correspondientes al trimestre y las declara en abril, no en marzo. Primero termina el periodo que estás declarando; después se abre el plazo para presentarlo.
Qué debes dejar anotado
Añade las fechas a tu agenda junto con el resto de obligaciones del calendario fiscal de 2026. Crea un aviso para recopilar documentación y otro para revisar y firmar: un recordatorio el último día sirve para generar adrenalina, no para controlar impuestos.
Periodicidad correcta. Las grandes empresas presentan mensualmente; esta periodicidad también puede corresponder a otros obligados concretos. Confirma tu situación antes de asumir que debes presentar cada mes.
Cierre del periodo. Trabaja con un listado cerrado de las rentas que correspondan a la declaración, no con todas las facturas que encuentres en el correo.
Ingreso previsto. Reserva el dinero retenido. No es tesorería disponible para pagar proveedores.
Aviso de calendario: la fecha límite de presentación y la fecha límite para domiciliar el ingreso no siempre coinciden.
Anota las cuatro fechas antes de seguir. La última corresponde a enero del año siguiente, aunque cierre las retenciones del ejercicio que estás preparando.
Si estás obligado a presentar el modelo 115 y cuándo no
Si has pagado un alquiler sujeto a retención, presenta el modelo 115 e ingresa las cantidades retenidas correspondientes al periodo. Tener un local alquilado, por sí solo, no basta para determinar la obligación: cuenta si actúas como retenedor y si la renta por alquiler o subalquiler de un inmueble urbano está sometida a retención.
Comprueba quién paga, para qué se utiliza el inmueble y cómo se califica la renta. Que el propietario sea una persona física o una sociedad no decide la cuestión; tampoco lo hace que la factura lleve IVA. La guía censal de la Agencia Tributaria sobre retenciones de alquileres vincula la obligación con las rentas sometidas a retención y señala que debe comunicarse correctamente mediante el modelo 036. Si cambia tu situación, actualiza la declaración censal.
Cuándo se presenta el modelo 115 según el caso
Situación | ¿Presentas el 115? | Qué comprobar |
|---|---|---|
Local de negocio alquilado a un autónomo o sociedad, con retención en la factura | Sí, e ingresas lo retenido | Importe retenido en el trimestre |
Alquiler de local cuya factura no aplica retención por una excepción | Puede corresponder una declaración negativa si subsiste la obligación de declarar | Motivo de la excepción y justificante |
Vivienda alquilada por un particular | No, si paga como particular | Que el inquilino no actúe como retenedor |
Local alquilado por un particular sin actividad económica | No, si el pagador no actúa como retenedor | Condición y actuación del pagador |
Subarriendo a personas físicas | Depende de la naturaleza y sujeción de la renta | Si la renta está sometida a retención mediante este modelo |
Cambio de inmueble o de contrato durante el año | Depende de las rentas satisfechas en el trimestre | Que el alta censal esté actualizada |
Una factura sin retención no zanja el asunto
El propietario puede haber emitido mal la factura. Pídele el motivo de la ausencia de retención y la documentación que lo justifica. Una explicación telefónica no sustituye el respaldo fiscal.
Una declaración negativa no equivale a estar excluido de la obligación. La AEAT contempla declaraciones negativas en el contexto de las retenciones por alquileres. Si no hay importe que ingresar, comprueba si aun así debes declarar; que un alquiler esté excluido no lo convierte automáticamente en una declaración obligatoria.
En los subarriendos, confirma la calificación de la renta a partir del contrato y de la guía de la Agencia Tributaria. No des por hecho que cualquier subarriendo recibe el mismo tratamiento. Y recuerda: el IVA cambia el desglose de la factura, pero no determina si actúas como retenedor. Guarda el contrato, las facturas y la justificación de cualquier excepción. Si no puedes explicar por escrito por qué no retienes, revisa el caso antes de dar la factura por válida.
Cómo calcular la retención del alquiler
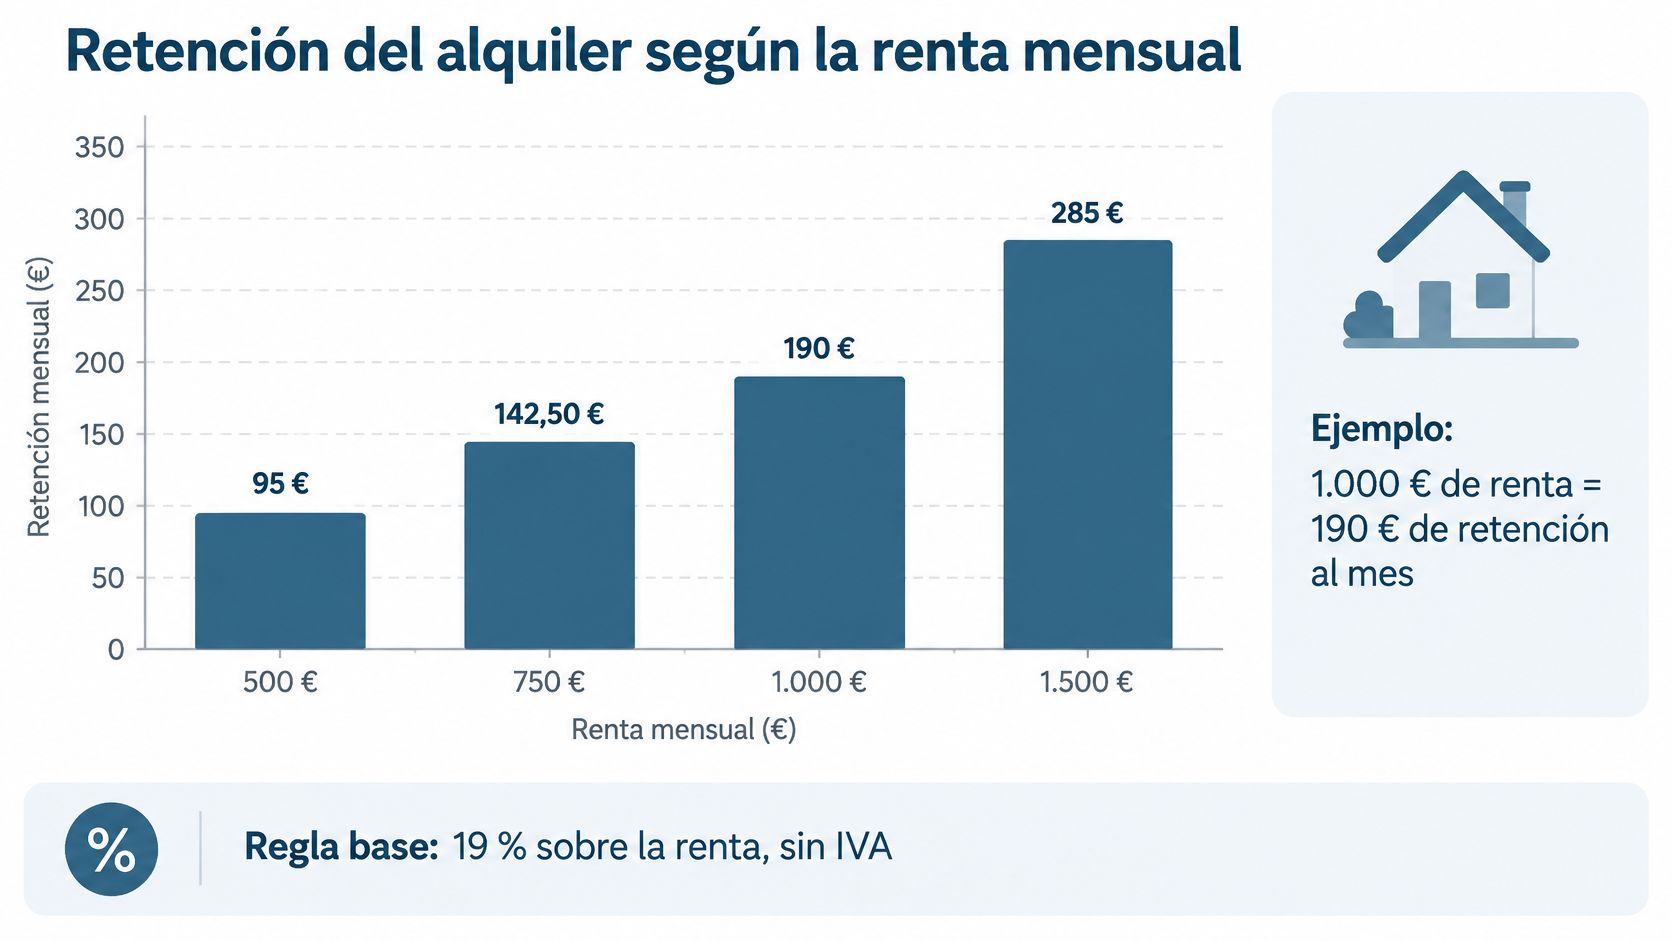
Con una renta mensual de 1.000 €, la retención general es de 190 €, aplicando el 19 % sobre la renta sin IVA, según la normativa asociada al modelo recogida en el BOE. Ese dinero se descuenta de lo que recibe el arrendador y se ingresa en Hacienda por su cuenta; no es un recargo añadido al alquiler.
La siguiente tabla aplica esa regla a supuestos hipotéticos de renta constante durante todo el trimestre, sin excepciones ni ajustes.
Retención del 19 % sobre alquileres de local
Renta mensual (sin IVA) | Retención mensual (19 %) | Ingreso del trimestre (3 meses) |
|---|---|---|
500 € | 95 € | 285 € |
1.000 € | 190 € | 570 € |
2.500 € | 475 € | 1.425 € |
4.000 € | 760 € | 2.280 € |
El gráfico permite ver cómo cambia la retención al aumentar la renta mensual.
El IVA se separa antes de calcular
Supongamos una factura con 1.000 € de alquiler y 210 € de IVA. El subtotal antes de restar la retención sería 1.210 €, pero retendrías 190 €, no los 229,90 € que resultarían de aplicar el porcentaje al subtotal con IVA.
En ese ejemplo, el propietario recibiría 1.020 € y el importe retenido quedaría pendiente de ingresar a Hacienda. Así puedes comprobar por qué el cargo bancario no coincide con la base del alquiler: no tiene por qué coincidir.
Si quieres distinguir mejor los conceptos que aparecen en una factura, consulta la explicación del IRPF en factura. Evita trasladar automáticamente el tratamiento de una factura profesional a una de arrendamiento.
Del documento al importe que declaras
Identifica las facturas sujetas. Separa alquileres, abonos y posibles conceptos con un tratamiento distinto.
Extrae base y retención. Utiliza columnas independientes; nunca calcules desde el total pagado.
Agrupa el periodo. Comprueba las rentas que corresponden fiscalmente a la declaración.
Cuenta los perceptores. Cuenta arrendadores distintos, no facturas ni inmuebles.
Cuadra el resultado. Contrasta el cálculo con la contabilidad y los movimientos bancarios.
Clasifica las facturas por devengo para controlar el gasto, pero no confundas devengo contable con nacimiento de la obligación de retener. Si una renta de marzo se paga en abril, revisa su imputación fiscal antes de asignarla automáticamente al trimestre por la fecha de la factura.
El total debe poder reconstruirse desde las facturas y explicarse frente a los pagos. Si no cuadra, se revisa antes de presentar.
Las excepciones y los ajustes de una factura pueden cambiar el resultado. La tabla sirve para entender el cálculo, no para sustituir la revisión del contrato.
Cómo rellenar y presentar el modelo 115 paso a paso
Antes de abrir el formulario, prepara una hoja de cálculo con arrendador, NIF, inmueble, periodo, base y retención. Puedes trabajar en Excel o Google Sheets; lo importante es que cualquier importe se pueda rastrear hasta su factura, sin depender de tu memoria.
El procedimiento de presentación de la Agencia Tributaria contempla identificación y firma electrónica, así como un justificante con número de registro, CSV, fecha y hora de presentación. Abre el formulario vigente desde la sede electrónica y comprueba las opciones disponibles para tu situación.
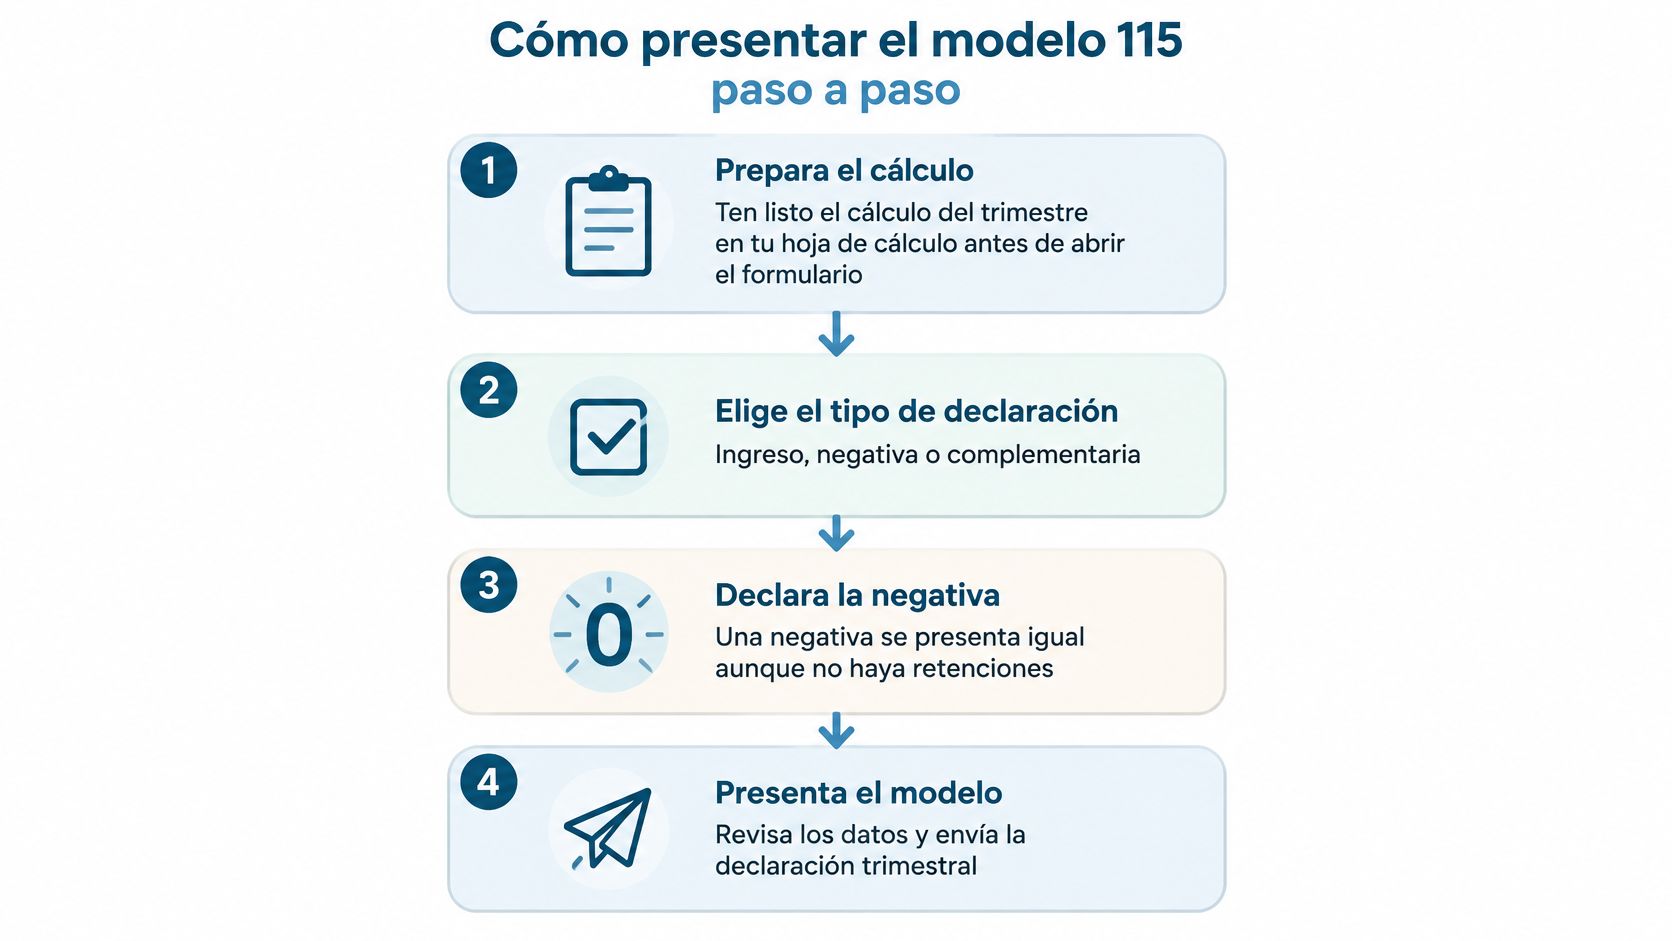
Este esquema ayuda a ordenar el trabajo antes de entrar en las casillas.
Prepara los datos y el tipo de declaración
Determina si es una declaración ordinaria, negativa o complementaria. Una negativa requiere que exista obligación de declarar sin ingreso. Una complementaria sirve para determinados errores de una declaración anterior, no para corregir indiscriminadamente cualquier dato.
Selecciona ejercicio y periodo. Copia esa información desde el encabezado de tu cálculo. Si gestionas varios negocios, comprueba también que estás utilizando el certificado y el NIF correctos: tener varias pestañas abiertas no ayuda precisamente a la concentración.
Introduce tus datos como retenedor y el número de perceptores. Tú eres el declarante, no el propietario. El detalle de los arrendadores debe quedar en tu documentación de soporte, aunque no todos esos datos se introduzcan individualmente en la autoliquidación.
Traslada la base total y las retenciones acumuladas. Copia los totales de la hoja revisada. No introduzcas como base el gasto con IVA ni el importe neto transferido al propietario.
Comprueba el alcance del cálculo. Verifica que no arrastras facturas ya declaradas ni omites abonos. Si el alquiler comenzó o terminó durante el periodo, contrasta las fechas con el contrato.
No fijes tu procedimiento alrededor de números de casilla memorizados. Comprueba el nombre de cada campo en el formulario vigente y revisa cómo afecta cualquier rectificación al resultado.
Valida, paga y conserva la prueba
Elige la forma de ingreso admitida. Si vas a domiciliar, confirma que la opción sigue disponible y que la cuenta es correcta. Si realizas el pago por otra vía, conserva la referencia o acreditación que corresponda y completa la presentación.
Valida el borrador y revisa los avisos. El sistema puede detectar campos vacíos o formatos incorrectos, pero no sabe si has olvidado una factura. Una validación sin errores técnicos no equivale a una revisión fiscal.
Firma, presenta y descarga el justificante. Comprueba que has llegado a la pantalla de presentación realizada, no solo a la de guardado. Archiva el recibo junto al cálculo, las facturas y la evidencia del ingreso o de la domiciliación.
Si utilizas una predeclaración, recuerda que generar un PDF no significa presentar el impuesto. Sigue el procedimiento aplicable a esa modalidad y confirma previamente que puedes utilizarla; para una presentación electrónica ordinaria, trabaja con el borrador del formulario y completa su firma y envío.
Deja margen para resolver problemas de certificado, permisos de representación o validación. El último día no es buen momento para descubrir que el ordenador reconoce el certificado, pero el navegador ha decidido ponerse creativo.
Puedes acompañar la preparación con este recurso audiovisual, manteniendo siempre el formulario vigente de la AEAT como referencia operativa.
Antes de cerrar la carpeta, abre el justificante descargado y comprueba declarante, periodo y resultado. Guarda también el detalle por arrendador: lo necesitarás para preparar el resumen anual, no solo para demostrar que pulsaste el botón correcto.
Errores frecuentes al presentar el modelo 115
Confundir la fecha de presentación con la de domiciliación puede dejarte con la declaración enviada y el ingreso pendiente. Si la domiciliación ya no está disponible, elige otra vía admitida y comprueba que completas tanto el pago como la presentación.
No basta con recibir un mensaje de confirmación parcial. Revisa qué acredita exactamente: un borrador guardado, un pago efectuado o una declaración presentada son cosas diferentes.
Errores frecuentes del modelo 115: síntoma, causa y solución
Síntoma o aviso | Causa probable | Solución |
|---|---|---|
Requerimiento por diferencias | Importes o perceptores no cuadrados entre autoliquidaciones, facturas y resumen anual | Conciliar por arrendador y periodo antes de presentar |
Recargo o ingreso tardío | Confundir presentación con domiciliación | Anotar ambas fechas y comprobar el medio de ingreso |
Base de retención errónea | IVA incluido en la base | Recalcular desde las rentas sin IVA |
Declaración incompleta | NIF del arrendador sin completar en la documentación | Validar los datos del perceptor antes del cierre |
Rentas sin ingreso tratadas como si no hubiera nada que declarar | Confundir ausencia de retención con ausencia de obligación | Presentar negativa cuando proceda y archivar la justificación; corregir primero una omisión indebida de retención |
Cambio de local sin reflejo en el censo | Cambio contractual no revisado a efectos censales | Comprobar y actualizar la obligación antes del siguiente trimestre |
Una negativa no arregla una retención omitida
Si debías retener y no lo hiciste, no conviertas el problema en una declaración negativa para salir del paso. Revisa la factura, el importe satisfecho y la regularización necesaria con tu asesor.
Tampoco trates un trimestre sin rentas satisfechas como si fuera automáticamente un periodo con rentas y resultado sin ingreso. Son situaciones distintas y requieren comprobar si subsiste alguna obligación de presentar.
El resumen anual debe ser coherente con las autoliquidaciones y con el detalle de los perceptores. Conciliar solo la suma global deja sin detectar errores de NIF, reparto entre propietarios o imputación de periodos.
Que el total coincida no demuestra que cada arrendador esté bien declarado.
Cómo actuar si ya has presentado
Identifica primero si el error afecta al ingreso, a la identificación o a la información declarada. No presentes otra autoliquidación idéntica esperando que sustituya a la anterior: utiliza la vía de corrección que corresponda.
Separa también rentas de vivienda y de local antes de sumar. El nombre del proveedor no determina que todas sus facturas tengan el mismo tratamiento.
Si recibes un requerimiento, responde a lo que solicita la AEAT y acompaña las facturas, el cálculo completo y la documentación justificativa pertinente. Enviar documentos sin un cuadro que explique las diferencias obliga a quien revisa a reconstruir tu contabilidad.
Revisa el alta censal y automatiza el próximo trimestre
Comprueba que tu situación censal refleja la obligación que realmente tienes. Si has cambiado de local, terminado el contrato o empezado otro alquiler, revisa el tratamiento de las nuevas rentas y si necesitas comunicar una modificación.
El contrato te permite analizar si procede retener; el censo comunica la obligación. No uses uno como sustituto del otro. La guía sobre para qué sirve el modelo 036 te ayuda a identificar qué revisar cuando cambia tu actividad o tu situación.
Automatiza las comprobaciones, no solo los avisos
Las indicaciones técnicas de la AEAT sobre la presentación distinguen trámites y modalidades que conviene verificar antes del envío. Para organizar el trabajo interno, utiliza un control por excepción: que el sistema señale lo que falta, en lugar de limitarse a recordarte que se acaba el plazo.
Mantén un maestro de contratos. Registra inmueble, arrendador, NIF, fecha de inicio, finalización y tratamiento fiscal. Vincula la documentación que justifica cualquier excepción.
Clasifica cada factura por devengo. Conserva también fecha de pago e imputación fiscal para no mezclar el control contable con la declaración de retenciones.
Valida arrendador y concepto. Una factura recurrente no debe aprobarse sin revisión si cambia el propietario, la renta o el uso del inmueble.
Compara gasto, facturas y banco. Investiga cargos sin documento, facturas duplicadas y diferencias que no respondan al desglose previsto.
Bloquea el cierre si faltan datos. NIF, base, retención y periodo deben estar completos antes de dar el cálculo por terminado.
Revisa el acumulado antes de firmar. Encarga a una persona concreta resolver las incidencias, aunque el resto del proceso esté automatizado.
Archiva el recibo con el cálculo. Deja una carpeta cerrada y localizable, sin versiones contradictorias repartidas entre correo y descargas.
Un espacio de trabajo ordenado ayuda, pero lo decisivo es que puedas localizar cada documento y saber qué queda pendiente.
Puedes mantener esta rutina con Excel, un archivo documental y la sede electrónica, o centralizarla en una plataforma de gestión. Como una de esas opciones, bcount reúne facturas, conciliación bancaria, vencimientos y presentación de impuestos periódicos, con revisión de un gestor.
La automatización evita copiar datos repetidamente, pero no sustituye el criterio cuando cambia un contrato o aparece una excepción. Para la próxima fecha, deja resueltas estas preguntas:
¿Hay renta retenible? Comprueba contrato, uso y tratamiento fiscal.
¿La factura aplica retención? Si no la aplica, exige una explicación documentada.
¿El alta censal está al día? Confirma que comunica la obligación real.
Con esas respuestas y el cálculo conciliado, presentar el modelo deja de ser una búsqueda de última hora entre facturas. Pasa a ser lo que debería: un cierre controlado de una obligación del negocio.

Comentarios