Cuenta 551 contabilidad: qué es, saldo y asientos
La cuenta 551 es la cuenta corriente con socios y administradores: su saldo deudor se presenta en el activo corriente y su saldo acreedor, en el pasivo corriente. El primero indica que el socio debe dinero a la sociedad; el segundo, que la sociedad se lo debe al socio.
Has pagado una factura de la empresa con tu tarjeta, después has hecho una transferencia para cubrir un recibo y, al revisar la contabilidad, aparece un saldo pendiente. Todo parece razonable hasta que llega el cierre y nadie sabe explicar qué parte se devolverá, cuándo ni con qué documento.
Ahí está el verdadero problema. La señal de alerta no es utilizar esta cuenta, sino dejar un saldo abierto sin una explicación y una decisión defendibles.
Índice
Qué es la cuenta 551 y cómo se lee su saldo - Su lugar dentro del plan contable
Cómo se cargan y abonan los movimientos de la 551 - La dirección del dinero
Asientos típicos de la cuenta 551 con ejemplos - Una factura empresarial pagada con tarjeta personal - Un anticipo y un seguro personal - Un préstamo y una aportación definitiva
Cuándo usar la 551 y cuándo otra cuenta - La documentación no sustituye al criterio
Riesgos fiscales de un saldo que no se cancela - Qué puede cuestionarse - Señales para revisar hoy
Cómo regularizar la 551 según cada escenario - La dirección de la deuda determina la solución - Qué archivar antes de cerrar
Cómo registrar y conciliar la cuenta 551 paso a paso - Una rutina que deja rastro - Controles que conviene mantener
Revisar la cuenta 551 en bcount y decidir tu próximo paso - Convierte el saldo en una decisión - Apoyo cuando hace falta criterio
Qué es la cuenta 551 y cómo se lee su saldo
La cuenta corriente con socios y administradores permite registrar movimientos financieros entre la sociedad y estas personas cuando todavía tienen carácter transitorio. Para leerla, empieza por identificar quién tiene derecho a recuperar el dinero.
Lectura rápida del saldo de la cuenta 551
Concepto | Saldo deudor | Saldo acreedor |
|---|---|---|
Quién debe a quién | El socio o administrador debe a la sociedad | La sociedad debe al socio o administrador |
Dónde se presenta en el balance | Activo corriente | Pasivo corriente |
Origen típico | Fondos adelantados al socio o gastos personales suyos pagados por la empresa | Gastos empresariales pagados por el socio con su dinero y fondos que entrega a la sociedad |
Qué pedir al cierre | Devolución, contrato o reclasificación | Reembolso, justificación o reclasificación |
Señal de alerta | Saldo que se arrastra sin devolución ni contrato | Saldo acreedor que crece sin justificación |
Ojo con una confusión frecuente: si el socio paga una factura empresarial con dinero propio, la empresa queda debiéndole dinero, no al revés. Para determinar el signo no importa quién introduce el asiento, sino quién ha financiado a quién.
Su lugar dentro del plan contable
El Plan General de Contabilidad publicado en el BOE, aprobado por el Real Decreto 1514/2007, recoge la cuenta 551 dentro del subgrupo 55, «Otras cuentas no bancarias», junto a la 550, del titular de la explotación, y la 552, para otras personas y entidades vinculadas; su denominación también aparece en el PGC-PYMES aprobado por el Real Decreto 1515/2007.
No es una cuenta bancaria, aunque muchos movimientos tengan como contrapartida el banco. Tampoco sustituye a las cuentas ordinarias de clientes o proveedores ni sirve para registrar cuentas en participación.
Conviene separar también financiación y resultados. Que un socio ingrese dinero para atender pagos no convierte ese ingreso en una venta; que retire fondos tampoco convierte la salida en un gasto deducible.
Regla práctica: antes de interpretar una cifra, completa esta frase: «Este dinero debe devolverlo…».
Esta cuenta encaja con necesidades puntuales de tesorería, normalmente de importe reducido y cancelación próxima. No existe una licencia para mantener cualquier operación dentro de ella solo porque intervenga un socio.
Cómo se cargan y abonan los movimientos de la 551
La regla básica es sencilla: cuando la empresa entrega fondos al socio, carga la cuenta; cuando recibe fondos de él, la abona. Cargar significa anotar en el debe; abonar, en el haber, no necesariamente pagar o cobrar en el sentido cotidiano.
La resolución publicada en el BOE sobre la cuenta corriente con socios describe su funcionamiento contra cuentas del subgrupo 57: si la sociedad paga 1.000 euros por cuenta de un administrador, puede generar un saldo deudor de 1.000 euros, que se cancela cuando este reintegra esos mismos 1.000 euros.
La dirección del dinero
En ese supuesto, el primer asiento carga la cuenta del administrador y abona el banco. Al devolver el dinero, se hace lo contrario: cargo en banco y abono en su cuenta corriente.
Para distinguir las columnas sin memorizar fórmulas, puedes apoyarte en esta explicación del debe y el haber. En operaciones de tesorería, las contrapartidas habituales son 572 para bancos y 570 para caja.
El esquema permite visualizar esa dirección del movimiento:
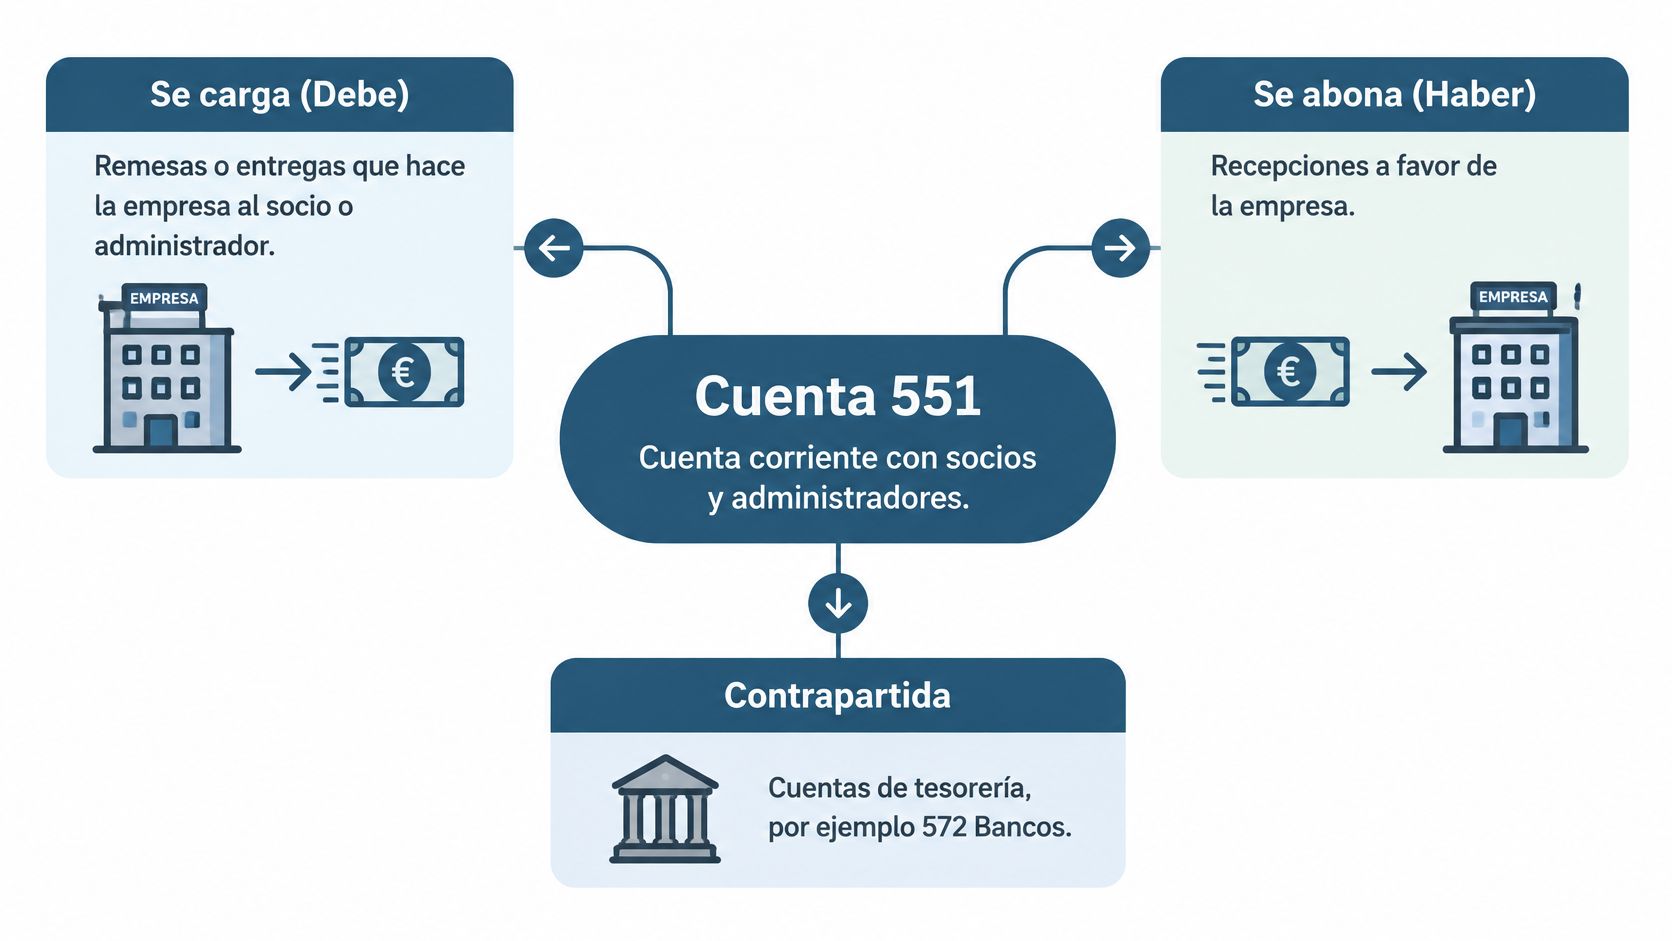
Movimientos de la 551 y su efecto en el saldo
Operación | Movimiento en la 551 | Efecto en el saldo |
|---|---|---|
La empresa entrega fondos al socio o administrador | Cargo (debe), normalmente contra tesorería | Genera o aumenta saldo deudor |
El socio reintegra fondos a la empresa | Abono (haber), contra tesorería | El saldo deudor se reduce o se cancela |
La empresa paga un gasto personal del socio | Cargo (debe), contra banco o caja | Genera o aumenta la deuda del socio |
El socio paga un gasto de la empresa con dinero propio | Abono (haber), contra gasto, IVA deducible o proveedor, según proceda | Genera o aumenta saldo acreedor |
La empresa devuelve al socio lo que le debe | Cargo (debe), contra tesorería | El saldo acreedor se reduce o se cancela |
Los efectos indicados presuponen que no existe un saldo previo de signo contrario. Si lo hay, el movimiento primero lo compensará.
No todos los asientos pasan directamente por tesorería: una factura empresarial pagada por el socio exige reconocer también la operación que ha satisfecho. El concepto escrito en el extracto ayuda, pero no reemplaza el análisis del saldo ni de la naturaleza económica.
Asientos típicos de la cuenta 551 con ejemplos
Los siguientes casos son supuestos ilustrativos, independientes entre sí y sin saldo inicial. Los importes sirven para seguir los asientos, no representan límites legales ni cantidades recomendadas.
Una factura empresarial pagada con tarjeta personal
Supongamos una factura de proveedor de 1.210 euros, IVA incluido, cuyo desglose es un gasto de 1.000 euros e IVA soportado deducible de 210 euros. El socio la paga con su tarjeta y la factura está expedida a nombre de la sociedad.
Momento | Debe | Haber |
|---|---|---|
Registro simplificado de factura y pago por el socio | Gasto: 1.000 €; IVA soportado: 210 € | Cuenta corriente del socio: 1.210 € |
Reembolso por transferencia | Cuenta corriente del socio: 1.210 € | Banco (572): 1.210 € |
Tras el primer asiento, el saldo es acreedor: la empresa debe reembolsarle el pago. Después de la transferencia queda cancelado.
Si la factura ya estaba contabilizada contra el proveedor, el pago del socio cancela esa deuda con abono a su cuenta corriente. No se registra otra vez el gasto ni el IVA.
Un anticipo y un seguro personal
En otro supuesto, la empresa transfiere 3.000 euros al administrador como anticipo reintegrable. El asiento es debe en 551 y haber en banco por ese importe; el resultado es un saldo deudor.
Si el administrador devuelve los fondos en enero, se carga banco y se abona su cuenta corriente por la misma cantidad. Si el cierre ocurre antes, debe quedar acreditado el carácter reintegrable del anticipo y, posteriormente, su devolución.
Ahora supongamos que la sociedad paga un seguro personal del socio de 800 euros. Si este debe reintegrarlo, se cargan 800 euros en su cuenta corriente y se abonan en banco.
El justificante del seguro explica el pago, pero no lo convierte en gasto empresarial. Si realmente corresponde a una retribución, habrá que documentarla y aplicar el tratamiento fiscal y laboral que proceda.
Un préstamo y una aportación definitiva
La empresa debe 5.000 euros al socio y ambos formalizan un préstamo a corto plazo. La reclasificación cancela el saldo acreedor mediante un cargo en 551 y reconoce la deuda contractual mediante abono a la cuenta de préstamo correspondiente.
Como esquema simplificado, el traslado suele describirse como cargo en 551 y abono en 520. No obstante, la selección contable debe ajustarse al prestamista y a su vinculación: no conviene utilizar automáticamente una cuenta de deudas con entidades de crédito para una deuda con un socio.
Por último, un socio entrega 2.000 euros que inicialmente quedan como saldo acreedor y después acuerda convertirlos en aportación. Una vez cumplidas las formalidades aplicables, se carga su cuenta corriente y se abona la cuenta de fondos propios que corresponda.
No basta con escribir «aportación» en el concepto. El acuerdo y su instrumentación deben respaldar que ya no existe obligación de reembolso.
Cuándo usar la 551 y cuándo otra cuenta
Antes de contabilizar una operación con un socio, responde estas preguntas:
Contrato o acuerdo: ¿existe un documento que identifique la operación como préstamo, remuneración, dividendo o aportación?
Devolución: ¿se ha previsto cuándo y cómo se recuperará el dinero?
Intención real: ¿quien entrega los fondos quiere recuperarlos o dejarlos definitivamente en la sociedad?
Una entrega puntual pendiente de reembolso puede encajar en la cuenta corriente. Pero la ausencia de contrato no convierte una financiación estable en transitoria: si ya existe vocación de préstamo, toca formalizarla.
Elección de cuenta según la naturaleza de la operación
Naturaleza de la operación | Cuenta | Cuándo aplica |
|---|---|---|
Anticipo o pago temporal de tesorería entre sociedad y socio | 551 | Importe reducido y cancelación en plazo corto |
Préstamo formalizado a corto plazo | Cuenta de deuda a corto plazo; 520 como referencia simplificada, con la cautela indicada | Contrato con vencimiento inferior a un año |
Préstamo formalizado a largo plazo | Cuenta de deuda a largo plazo; 170 como referencia simplificada, con la cautela indicada | Contrato con vencimiento superior a un año |
Relación con otras personas o entidades vinculadas | 552 | Cuenta corriente con vinculadas distintas de socios y administradores |
Retribución ya devengada al administrador | Cuenta de retribución | Acuerdo, nómina o factura y retenciones que procedan |
Reparto de beneficios | Cuenta de dividendo a pagar | Acuerdo de reparto y beneficios distribuibles |
Entrega que no se recupera | Fondos propios por ampliación de capital | Acuerdo de junta y escritura |
La documentación no sustituye al criterio
En los préstamos, clasifica el vencimiento atendiendo al tiempo pendiente al cierre, incluida la parte que pase a ser corriente. Comprueba también la cuenta específica para deudas con partes vinculadas.
Si la operación remunera trabajo o funciones del administrador, resuelve primero cuándo corresponde facturar o cobrar por nómina. Utilizar una cuenta corriente no permite aplazar esa decisión.
Riesgos fiscales de un saldo que no se cancela
La cuenta 551 no castiga el asiento: castiga el saldo que se queda abierto. Un apunte puede cuadrar perfectamente el día que se registra y convertirse, meses después, en la prueba de una operación mal documentada.
La cuenta corriente con socios y administradores está pensada para ser transitoria, y sus saldos deberían cancelarse en un plazo corto, tal como recoge la explicación del Plan General Contable sobre la cuenta corriente con socios y administradores. Cuando llega el cierre y el saldo sigue ahí, esa permanencia es la señal de alerta.
La diferencia entre un anticipo y una disposición definitiva no se resuelve con el nombre del asiento. Se acredita con hechos: devolución, capacidad de reintegro, condiciones pactadas y comportamiento de las partes. Los documentos deben permitir reconstruir esa historia.
Qué puede cuestionarse
Si el socio acumula retiradas sin contrato, calendario de devolución ni intereses, la Administración tributaria podría entender que existe un dividendo encubierto. Eso puede afectar a su tributación personal y a las retenciones que correspondía practicar a la sociedad. El criterio no cambia por llamarlo "préstamo" en el libro mayor.
Tampoco conviene confundir una posible retribución con un gasto empresarial cualquiera. Su reconocimiento exige comprobar que responde a una remuneración real y que cumple los requisitos aplicables.
En un concurso de acreedores, una deuda del socio frente a la empresa puede ser objeto de reclamación. Darla de baja sin fundamento no elimina el derecho de cobro ni protege al administrador.
Cambiar el número de cuenta no cambia lo que ocurrió con el dinero.
Señales para revisar hoy
Crecimiento continuado: el saldo aumenta entre ejercicios sin una explicación concreta.
Retiradas indefinidas: no hay fecha prevista de devolución ni compromiso documentado.
Financiación sin condiciones: nadie ha analizado intereses ni condiciones de mercado cuando corresponde hacerlo.
Acreedor inactivo: el socio mantiene fondos en la empresa durante años sin reclamar ni formalizar nada.
Estas señales no prueban por sí solas una infracción. Sí justifican dejar de tratar el saldo como una simple incidencia administrativa: un saldo abierto al cierre es una pregunta pendiente, y conviene responderla antes de que la formule otro.
Cómo regularizar la 551 según cada escenario
Regularización de la 551 por escenario
Escenario | Solución contable | Documentación a conservar | Riesgo si no se resuelve |
|---|---|---|---|
El socio devuelve el dinero antes del cierre | Cargo en 572 o 570 y abono en 551 | Transferencia o justificante bancario; recibo si procede | Ninguno por el saldo cancelado si el origen y la devolución quedan documentados |
La empresa no puede devolver el importe ya | Formalizar préstamo y trasladarlo a deuda a corto o largo plazo; revisar la cuenta específica para partes vinculadas | Contrato con importe, vencimiento, cuotas e interés de mercado | Financiación vinculada mal documentada; posible recalificación según los hechos |
Retribución que el socio ya tiene derecho a recibir | Reconocer la retribución y compensar el saldo cuando proceda | Acuerdo, nómina o factura y retenciones | Gasto no deducible y retenciones mal practicadas |
El socio no pretende recuperar el importe | Convertir en aportación mediante ampliación de capital | Acuerdo de junta y escritura | Aportación sin formalizar |
Distribución de dividendos | Reconocer el dividendo y compensar o liquidar el saldo procedente | Acuerdo de junta y acreditación de beneficios distribuibles | Tributación del socio sin cauce formal |
Saldo prescrito sin justificar | Cancelar y reconocer la entrega como definitiva, tras revisar su tratamiento | Informe motivado del cierre y análisis jurídico | Saldo artificial que se arrastra |
La dirección de la deuda determina la solución
Si la empresa debe al socio, puede reembolsarle o documentar una financiación. La guía de Holded sobre regularización de la cuenta 551 presenta el traslado a 520 para corto plazo o 170 para largo plazo y la ampliación de capital como alternativa cuando el socio no pretende recuperar los fondos; la cuenta concreta debe comprobarse atendiendo a la naturaleza vinculada de la deuda.
Si ocurre lo contrario y el socio debe a la sociedad, no corresponde trasladar el saldo a una cuenta de deuda de la empresa. Habrá que reconocer, cuando proceda, un crédito a favor de esta.
Una remuneración o un dividendo reconocidos pueden servir para compensar lo que el socio debe, pero no se inventan para cuadrar el cierre. Primero debe existir el derecho a percibirlos, con su acuerdo y tratamiento fiscal.
Qué archivar antes de cerrar
Conserva juntos el documento de origen, el acuerdo de regularización, el asiento y la prueba de su ejecución. Un contrato firmado sin transferencias coherentes o un acuerdo sin efectos contables dejan la explicación incompleta.
La documentación académica de la Universidad de Huelva sobre regularización contempla cancelar el saldo cuando haya prescrito el derecho de la sociedad a reclamar y reconocer la entrega como definitiva. No deduzcas la prescripción solo por la antigüedad: requiere analizar el derecho de cobro y sus circunstancias.
Antes de firmar el cierre: si el importe es relevante, falta documentación o la sociedad atraviesa dificultades, pide una revisión profesional antes de compensar, condonar o cancelar.
La regularización correcta debe explicar la operación, no hacer desaparecer una cifra.
Cómo registrar y conciliar la cuenta 551 paso a paso
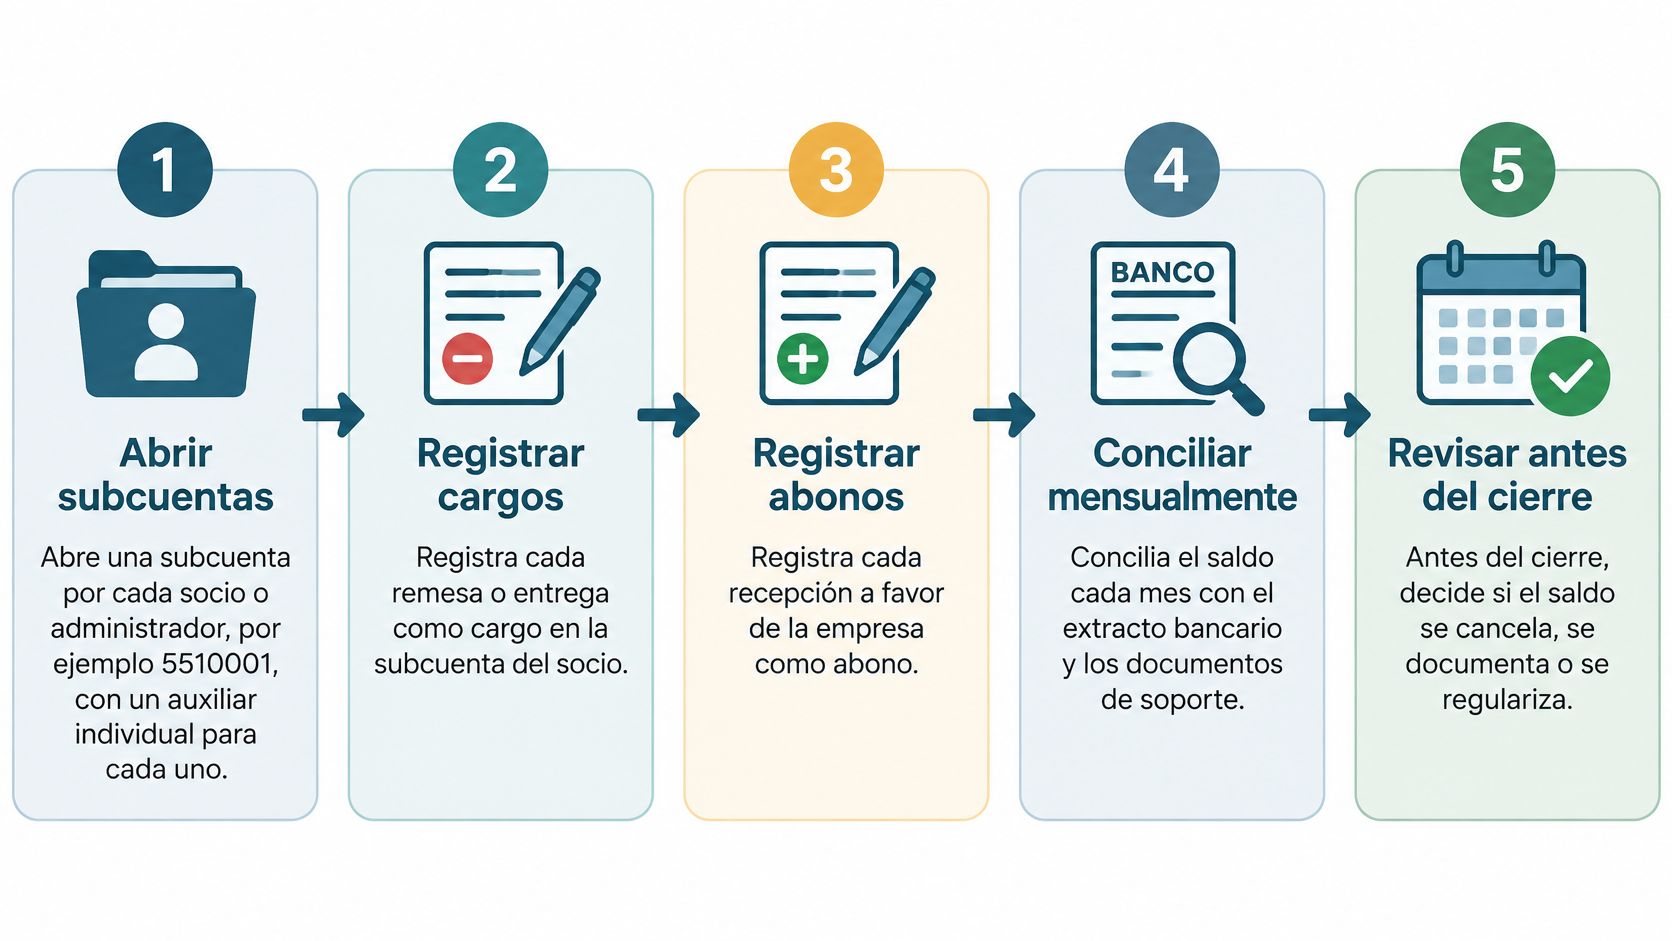
El control empieza en el momento de registrar cada movimiento y termina cuando el saldo queda explicado. La señal de alerta de esta cuenta es lo que sigue abierto al llegar el cierre, así que la rutina debe dejar rastro de cada entrega hasta su devolución o regularización.
Este esquema visual resume el recorrido operativo:
Una rutina que deja rastro
Abre una subcuenta por persona. Por ejemplo, 5510001, y anota en su auxiliar fecha, concepto, importe, soporte y el sentido del saldo: si la sociedad debe al titular o es el titular quien debe a la sociedad. Compartir subcuenta entre socios mezcla derechos y obligaciones de personas distintas y dificulta esa comprobación.
Exige soporte antes de registrar. Solicita factura a nombre de la empresa, justificante bancario o recibo firmado, según la operación. Un asiento con concepto ambiguo y la promesa de buscar el papel después suele convertirse en una partida vieja sin explicación.
Elige la contrapartida correcta. Utiliza banco, caja, proveedor o gasto según lo que realmente haya sucedido. Si el socio paga una factura con su tarjeta personal, la contrapartida es ese proveedor o ese gasto: anotarla contra banco dibujaría una salida de dinero que nunca pasó por la cuenta de la empresa.
Concilia mensualmente. Compara el auxiliar con los movimientos bancarios y con los documentos pagados directamente por el socio. Revisar solo el banco deja fuera operaciones que nunca pasaron por él, como ese pago con tarjeta personal.
Examina la antigüedad. Separa las partidas recientes de las que llevan tiempo pendientes sin actividad ni explicación. Tampoco compenses movimientos de personas diferentes para obtener un saldo global más pequeño: una persona puede deber a la sociedad mientras otra tiene un crédito a su favor, y netear ambos ocultaría las dos cosas.
Asigna una salida antes del cierre. Deja constancia por escrito de la decisión, su responsable y los documentos pendientes. «Lo vemos más adelante» no es una instrucción contable.
Controles que conviene mantener
Bloquea la conciliación automática de los movimientos sin documento y programa una revisión periódica de la cuenta por alguien distinto de quien registra. Funciona como el arqueo de caja: quien anota y quien comprueba no deberían ser la misma persona, porque un solo par de ojos tiende a repetir sus propios errores.
Distingue también el libro diario del libro mayor: necesitas tanto la secuencia de asientos como el historial completo de cada cuenta. Una resolución del BOE publicada en 2025 recoge un extracto del mayor de la cuenta 551 con movimientos desde el 1 de mayo de 2019, un ejemplo de por qué puede ser necesario consultar operaciones antiguas.
Para acompañar la revisión del procedimiento, puedes utilizar este recurso audiovisual:
Revisar la cuenta 551 en bcount y decidir tu próximo paso
En bcount puedes gestionar la contabilidad, los libros oficiales, la automatización de asientos y la conciliación bancaria desde un único lugar. Esa centralización facilita reunir lo necesario para revisar la cuenta corriente de socios sin perseguir documentos por correos y carpetas.
Empieza por localizar la cuenta en la información contable y consultar el saldo de las subcuentas que tengas abiertas. Examina después sus movimientos y comprueba el soporte de cada asiento antes de dar por buena la cifra, no solo antes de darla por cuadrada.
Dedicar un momento a esa revisión permite decidir con información:
Convierte el saldo en una decisión
Prioriza las partidas procedentes de ejercicios anteriores y aquellas cuyo concepto no permita entender la operación. Después, deja asignada una actuación concreta:
Cancelar: ejecutar y acreditar el reintegro o reembolso pendiente.
Formalizar: documentar la financiación que realmente existe.
Reclasificar: registrar la operación conforme a su naturaleza y sus acuerdos.
Reconocer su carácter definitivo: únicamente cuando exista fundamento y se haya revisado el tratamiento contable, fiscal y societario.
Programa esta comprobación antes de cada cierre y evita dejarla para cuando ya estés firmando las cuentas. Una cuenta que nadie mira acaba siendo la que más te mira a ti; mejor mantener la conversación mientras todavía tienes los documentos a mano.
Apoyo cuando hace falta criterio
No necesitas memorizar el plan contable para controlar este riesgo. Necesitas saber de quién es cada saldo, qué lo originó y qué decisión se ha tomado.
Si faltan pruebas, el importe es importante o la antigüedad genera dudas, pide el visto bueno de un asesor antes de cerrar. El equipo de bcount puede acompañarte en esa revisión y ayudarte a transformar una cifra pendiente en una actuación documentada, para que vuelvas a dedicar tu tiempo al negocio.

Comentarios