Cómo rellenar la direccion de facturacion sin errores
La dirección de facturación es el domicilio fiscal de quien emite y de quien recibe la factura, junto con su nombre o razón social y su NIF, y no la dirección de envío.
Tienes el pedido listo, el cliente te ha pasado sus datos y, justo antes de emitir, aparece la duda: ¿pones la oficina, el almacén o la dirección que figura en su documentación? Es una confusión habitual, especialmente cuando trabajas desde casa, acabas de constituir una sociedad o vendes a empresas con varias sedes. Resolverla no exige aprender jerga tributaria, sino saber qué identifica cada dirección y guardar cada dato en su sitio.
Índice
Qué dirección poner en cada factura - La dirección forma parte de la identidad fiscal - Tipos de dirección y cuál va en la factura
Requisitos legales y fiscales de la dirección - De la factura ordinaria al intercambio electrónico - Normas que afectan a la dirección en la factura
Dirección del emisor según seas autónomo o sociedad - Si eres autónomo - Si facturas mediante una sociedad limitada - Si la sociedad está en formación
Cómo rellenar cada campo de la dirección paso a paso - Completa los datos en el orden del formulario - Por qué conviene evitar el texto libre
Intracomunitarios y dirección de envío distinta - Cuando el lugar de trabajo no es el domicilio fiscal - Dirección en la factura según el caso - Si el error ya está en una factura emitida
Errores frecuentes y lista de revisión antes de emitir - Errores habituales con dirección y cómo corregirlos - Corrige la ficha maestra, no solo el documento - Configura bien el negocio desde el alta - Lista de revisión antes de emitir
Qué dirección poner en cada factura
Poner automáticamente la dirección del DNI parece una solución rápida. Pero ese documento no basta para confirmar cuál es el domicilio fiscal vigente de una persona que desarrolla una actividad económica.
Una diseñadora puede haberse mudado y haber comunicado el cambio a Hacienda sin renovar todavía su DNI. Una empresa puede recibir paquetes en un almacén y gestionar sus obligaciones tributarias desde otra sede. En ambos casos, copiar la primera dirección disponible puede producir una factura con datos incoherentes.
La dirección forma parte de la identidad fiscal
El artículo 6 del Real Decreto 1619/2012, que regula las obligaciones de facturación, exige que la factura ordinaria incluya el domicilio tanto del emisor como del destinatario.
Piensa en la factura como un carné de identidad de la operación. El nombre, el NIF y el domicilio deben identificar a las partes de forma coherente; una dirección elegida porque allí hay alguien para recoger paquetes cumple otra función.
Por eso, el programa de facturación debe guardar el domicilio dentro de la identidad fiscal del cliente, no únicamente en un campo de entrega que cualquiera pueda cambiar al preparar un pedido.
Tipos de dirección y cuál va en la factura
Tipo de dirección | Qué identifica | ¿Va en la factura? | Dónde se consulta |
|---|---|---|---|
Domicilio fiscal | Lugar registrado ante Hacienda donde se localiza el obligado tributario | Sí, como domicilio del emisor y del destinatario | Censo de Hacienda y ficha fiscal |
Domicilio social | Sede legal de una sociedad según sus estatutos | Sí, cuando coincide con el domicilio fiscal de la sociedad | Estatutos y Registro Mercantil |
Domicilio de actividad | Lugar donde se desarrolla la actividad económica | Solo si la operación lo requiere y no sustituye al fiscal | Alta censal y documentación de la actividad |
Dirección de envío | Lugar donde se entrega el producto o servicio | No como dirección de facturación; se indica aparte en el pedido o albarán | Pedido, albarán o ficha logística |
Revisar la documentación antes de rellenar la ficha evita tener que perseguir al cliente después de emitir.
No necesitas elegir una única dirección para todos los procesos del negocio. Necesitas distinguirlas: contabilidad utiliza la fiscal; logística, la de entrega; y el equipo comercial puede necesitar una dirección administrativa de contacto.
Regla práctica: en la factura, utiliza por defecto el domicilio fiscal. Guarda las demás direcciones por separado, aunque todas pertenezcan al mismo cliente.
Requisitos legales y fiscales de la dirección
La obligación básica es documental: una factura ordinaria debe identificar a las partes y recoger sus domicilios. La digitalización añade exigencias sobre cómo se generan, intercambian y conservan esos datos, pero no convierte una dirección incorrecta en correcta por enviarla electrónicamente.
Tampoco basta con que el programa permita emitir. Si el cliente aparece con un domicilio en su ficha fiscal y con otro en la factura, tendrás que aclarar qué dato corresponde a la operación y qué documentación lo respalda.
De la factura ordinaria al intercambio electrónico
La Ley 18/2022, de creación y crecimiento de empresas, publicada el 29 de septiembre de 2022 y en vigor con carácter general desde el 19 de octubre de 2022, amplió mediante su artículo 12 la obligación de expedir y recibir factura electrónica entre empresarios y profesionales, condicionando su aplicación efectiva al desarrollo reglamentario.
La misma ley estableció inicialmente un plazo de adaptación de un año desde la aprobación de ese desarrollo para empresas con facturación anual superior a 8 millones de euros, y de dos años para el resto. Son los plazos previstos inicialmente por la norma, no una fecha de activación que debas introducir sin más en tu calendario.
El marco posterior contempla la expedición electrónica para operaciones con empresarios o profesionales establecidos en España dentro de su ámbito de aplicación. Para organizar una implantación, hay que comprobar el calendario oficial vigente y el encaje concreto del negocio, no sumar plazos a una noticia antigua.
Normas que afectan a la dirección en la factura
Norma | Qué exige sobre la dirección | Quién debe cumplirla |
|---|---|---|
Real Decreto 1619/2012, artículo 6 | Domicilio del emisor y del destinatario en la factura ordinaria | Todos los empresarios y profesionales que facturan, conforme a las reglas aplicables |
Ley 18/2022, artículo 12 | Amplía la factura electrónica entre empresarios y profesionales; aplicación condicionada al desarrollo reglamentario | Empresarios y profesionales, con plazos según volumen de facturación |
Real Decreto 238/2026 | Expedición electrónica en operaciones con empresarios o profesionales establecidos en España | Empresas dentro de su ámbito de aplicación |
VeriFactu | Requisitos técnicos de los sistemas que generan los registros de facturación | Sistemas y contribuyentes obligados; calendario que debe comprobarse en la fuente oficial vigente |
Factura electrónica B2B | Intercambio estructurado, con autenticidad, integridad y legibilidad durante la conservación | Empresas y autónomos según el calendario de adaptación aplicable |
VeriFactu y factura electrónica B2B no son lo mismo: el primero afecta a los sistemas y registros de facturación; la segunda, al intercambio de facturas entre empresas y profesionales. La guía de Escura sobre VeriFactu y su calendario distingue ambos marcos, pero una planificación debe contrastarse con la normativa oficial vigente.
En la práctica, prepara el domicilio del cliente como un dato estructurado y comprueba nombre o razón social, NIF, domicilio, número, fecha, descripción, tipo de IVA e importe, además de las menciones que requiera la operación. Para resolver diferencias entre sedes, resulta útil distinguir el domicilio fiscal y el domicilio social antes de configurar las plantillas.
Dirección del emisor según seas autónomo o sociedad
Trabajas por tu cuenta desde casa y empiezas a facturar con tu nombre. O acabas de firmar la escritura de una sociedad y quieres emitir desde el primer momento con su denominación. El campo del emisor parece idéntico en el programa, pero la documentación que lo respalda cambia.
Si eres autónomo
Facturas con tu nombre y apellidos, tu NIF y el domicilio fiscal registrado en Hacienda, que puede ser tu vivienda. No hace falta inventarte una oficina para que la factura parezca más profesional: una dirección real y correctamente declarada vale más que una sede de escaparate.
Puedes comprobarla en tu documentación censal y comunicar formalmente los cambios mediante el trámite vigente. Actualizar únicamente el pie de la factura no modifica tus datos tributarios.
Si facturas mediante una sociedad limitada
La sociedad utiliza su denominación, su NIF y su domicilio fiscal. Este normalmente coincide con el domicilio social recogido en estatutos y escritura e inscrito en el Registro Mercantil, pero conviene comprobarlo en lugar de darlo por hecho.
Para evitar otra confusión frecuente, el identificador fiscal de la sociedad es el NIF, aunque todavía se use coloquialmente la expresión CIF de empresa. El nombre comercial de la tienda tampoco sustituye por sí solo a la razón social.
Si la sociedad está en formación
La firma ante notario no completa todos los trámites. El portal de la Administración sobre registros y notariado explica que la sociedad adquiere plenamente personalidad jurídica con la inscripción registral y recoge las gestiones necesarias para su puesta en marcha:
Identificación: obtención del nombre social y solicitud del NIF.
Constitución: preparación de estatutos y firma de la escritura.
Registro: inscripción y publicación en el Registro Mercantil.
Inicio de actividad: declaración ante la Agencia Tributaria y alta en el Impuesto sobre Actividades Económicas.
Obligaciones laborales: inscripción de la empresa en la Seguridad Social cuando corresponda.
Si necesitas operar durante la constitución, utiliza como referencia la dirección de la escritura y la documentación constitutiva, pero confirma con el asesor cómo debe identificarse la sociedad antes de emitir. No basta con que el programa acepte el nombre.
La dirección del emisor debe poder justificarse con documentación vigente, no con la tarjeta de visita que quedó más bonita.
Si estás empezando, un Punto de Atención al Emprendimiento puede orientarte con el Documento Único Electrónico y la tramitación mediante CIRCE. Conviene cerrar esa configuración inicial antes de dejar facturas recurrentes funcionando en automático.
Cómo rellenar cada campo de la dirección paso a paso
Abre la ficha fiscal y el formulario de facturación a la vez. Trabajar desde un documento de referencia reduce las decisiones improvisadas y evita copiar datos de un correo antiguo.
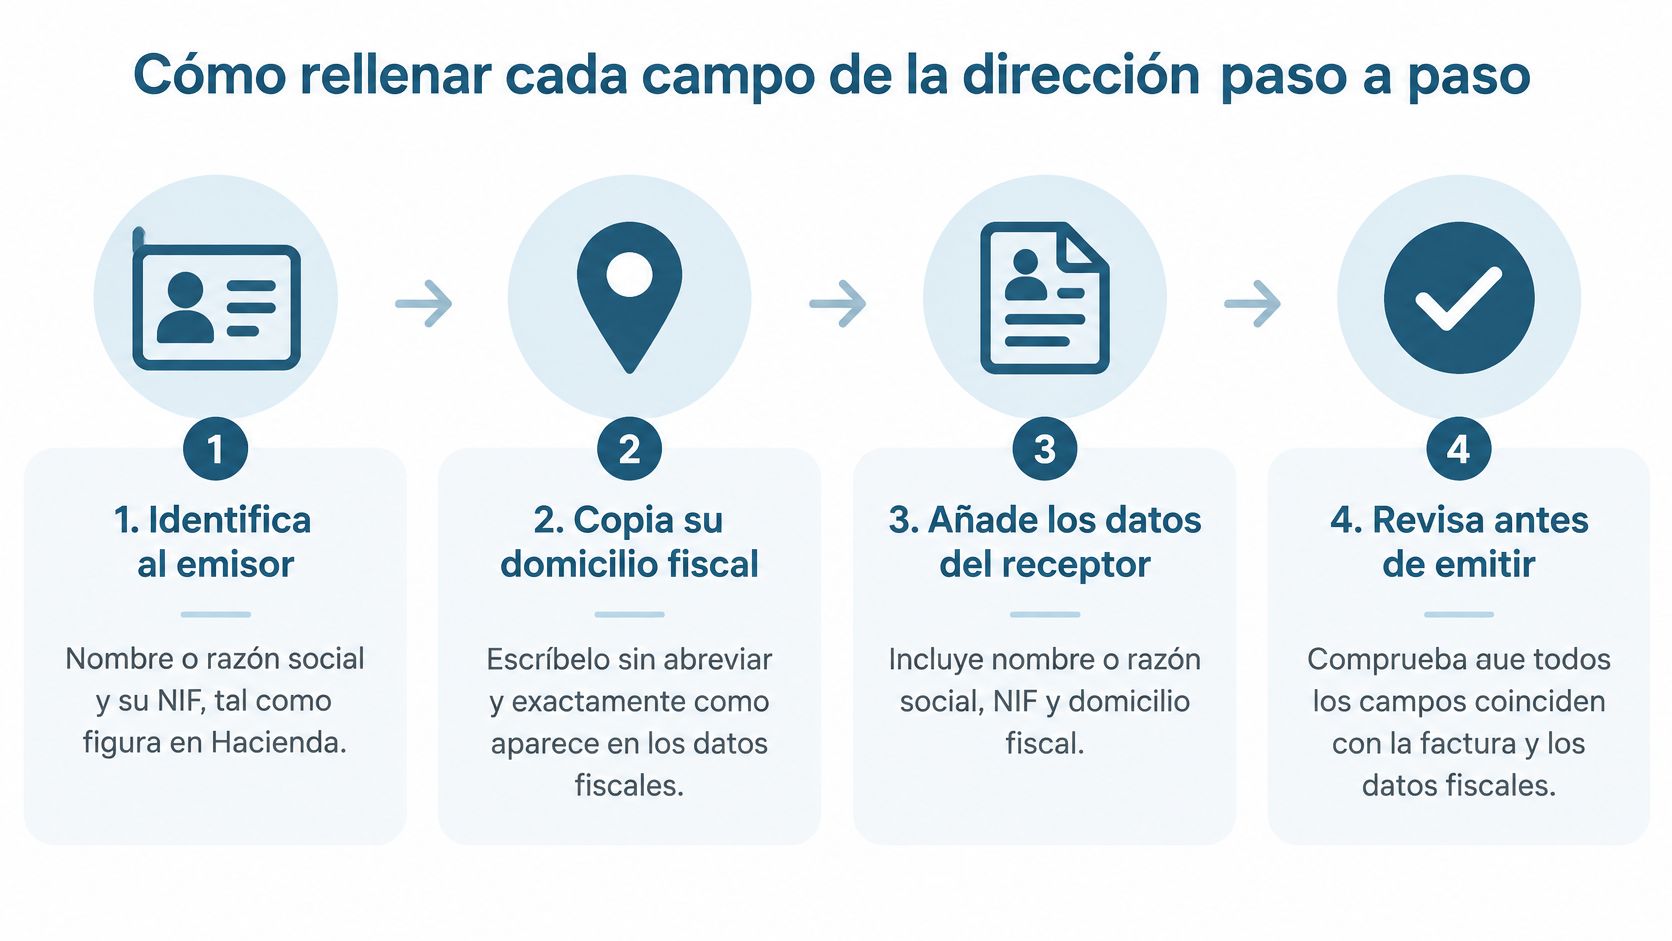
Este esquema resume el recorrido desde la identificación hasta la revisión.
Completa los datos en el orden del formulario
Identifica al emisor. Escribe el nombre y apellidos o la razón social junto con su NIF, tal como figuran en Hacienda. No uses solo una marca comercial si no identifica al titular de la actividad.
Copia el domicilio fiscal completo. Introduce el tipo de vía, su nombre, número y, cuando corresponda, bloque, escalera, piso y puerta. Evita abreviaturas improvisadas que puedan hacer irreconocible la dirección.
Añade código postal, municipio, provincia y país. Utiliza los campos específicos del programa, no una única línea con todo mezclado. Así podrás validar cada dato y exportarlo sin tener que separar después el texto a mano.
Rellena los datos del destinatario. Incorpora su nombre o razón social, NIF y domicilio fiscal desde información confirmada por el cliente. Si quien realiza el pedido es un empleado, comprueba qué entidad debe recibir realmente la factura.
Guarda la entrega en su campo propio. Un cliente puede pedir que envíes material a una obra o a una sucursal. Esa instrucción logística no autoriza a cambiar su identidad fiscal.
Comprueba la coherencia geográfica. Revisa que el código postal corresponda al municipio y a la provincia, y que el país no sea el valor predeterminado del programa por descuido. Si aparece una discrepancia, aclárala antes de emitir.
Emite y conserva el documento. Guarda la factura con los datos utilizados en ese momento. Si detectas después un error que exige rectificación, tramita la rectificativa correspondiente, sin editar el original.
Por qué conviene evitar el texto libre
El Real Decreto 238/2026 sobre facturación electrónica prevé la expedición electrónica en operaciones con empresarios o profesionales establecidos en España dentro de su ámbito de aplicación. El domicilio y el tipo de establecimiento pueden influir en ese encaje, de modo que no son simples datos para imprimir una etiqueta.
Una plataforma puede detectar discrepancias entre el país fiscal y el domicilio si almacena esos atributos por separado. Si todo está mezclado en un campo de observaciones, alguien tendrá que interpretar el contenido manualmente.
Para revisar el conjunto del documento, puedes contrastar las partes de una factura y no limitarte al bloque de dirección. También es útil acompañar la revisión del formulario con una explicación visual.
Un cambio posterior de domicilio no vuelve incorrectas todas las facturas anteriores. Lo que debes conservar es la información que correspondía a cada operación, manteniendo la autenticidad, integridad y legibilidad del documento durante su conservación.
Intracomunitarios y dirección de envío distinta
Una profesional alquila una mesa en un coworking, pero mantiene su domicilio fiscal en casa. Un cliente compra desde otro país y pide entregar el producto en un almacén español. Son situaciones normales; el problema aparece cuando se intenta resolverlas con una única casilla de dirección.
El Consejo General de Colegios de Gestores Administrativos ayuda a distinguir el contexto de la digitalización y la factura electrónica. En la operativa diaria, esa separación empieza por no confundir dónde está identificado el cliente con dónde recibe la mercancía.
Cuando el lugar de trabajo no es el domicilio fiscal
Contratar un coworking no cambia automáticamente tu domicilio ante Hacienda. Si solo lo utilizas para trabajar o reunirte, comprueba cómo está declarado y no lo conviertas en dirección fiscal por comodidad.
Con una sociedad que tiene sede legal y centro operativo separados ocurre algo parecido: identifica fiscalmente a la entidad y añade el centro de trabajo donde corresponda. La dirección más conocida por tus clientes no tiene por qué ser la que debas utilizar en ese campo.
Dirección en la factura según el caso
Caso | Dirección en la factura | Dato a comprobar |
|---|---|---|
Autónomo que trabaja desde casa o en coworking | Domicilio fiscal registrado | Si el coworking es domicilio de actividad, mantenerlo separado del fiscal |
Cliente nacional con dirección de envío distinta | Domicilio fiscal del cliente | Dirección de entrega en su campo propio o albarán |
Cliente empresa en otro país de la UE | Domicilio fiscal del cliente en su país | NIF-IVA del cliente y país correcto |
Sociedad con sede social distinta del centro operativo | Domicilio fiscal de la sociedad | Centro operativo como dato aparte, sin sustituir al fiscal |
Cliente recurrente que cambia de domicilio | Domicilio vigente en la fecha de la operación | Fecha efectiva del cambio y documento justificativo |
Para operaciones intracomunitarias, verifica el NIF-IVA mediante VIES cuando corresponda y confirma el domicilio con el cliente. Una entrega en otro país puede requerir revisar además el tratamiento fiscal de la operación; la dirección, por sí sola, no determina cómo aplicar el IVA.
Si el cliente cambia de domicilio, registra la fecha efectiva y conserva el justificante. Limita también el acceso a las direcciones personales conforme al RGPD: quien prepara un envío necesita los datos de entrega, no necesariamente toda la documentación fiscal.
Si el error ya está en una factura emitida
No sobrescribas el documento ni reutilices su número para hacer pasar una versión corregida por el original. Tramita la rectificación que corresponda y conserva la relación entre ambos documentos.
En Bizkaia, la Hacienda Foral indica que una factura TicketBAI no puede modificarse directamente y que debe generarse previamente un nuevo fichero para emitir la factura correctiva. Comprueba el procedimiento de tu software antes de intentar sustituir el archivo.
Errores frecuentes y lista de revisión antes de emitir
El fallo más molesto no suele ser una errata aislada. Es una dirección incorrecta que se copia a la ficha del cliente, pasa a la plantilla y termina en todas las facturas programadas. Corregir el origen evita dedicar cada cierre a arreglar las mismas incidencias.
También hay errores que no se ven en el PDF. Puedes tener una dirección correcta en pantalla y otra distinta en la plataforma de cobros, o cambiar la ficha sin conservar los datos que figuraban en documentos anteriores.
Errores habituales con dirección y cómo corregirlos
Error | Consecuencia | Cómo corregirlo |
|---|---|---|
Copiar la dirección de envío en el campo fiscal | Incoherencias fiscales y rectificaciones | Separar domicilio fiscal y dirección de entrega en la ficha |
Dirección incompleta o sin código postal | Problemas de validación y conciliación | Validar país, provincia y código postal antes de emitir |
Editar una factura ya emitida | Pérdida de integridad y de trazabilidad | Emitir factura rectificativa y conservar el original |
Cambiar de domicilio sin actualizar recurrentes | Facturas futuras con dirección antigua | Actualizar la ficha maestra y revisar facturas programadas |
Datos distintos entre software y plataforma de cobros | Diferencias en registros y conciliaciones | Mantener una única fuente de datos maestros y conservar el valor de cada factura |
Corrige la ficha maestra, no solo el documento
Si el domicilio está mal en la ficha principal, arreglar una factura de forma aislada deja preparado el siguiente error. Localiza primero de dónde toma los datos el programa: ficha del cliente, perfil de facturación, plantilla o integración con el ERP.
Después revisa qué sistemas reciben esa información. Una plataforma de cobros puede conservar su propio perfil, aunque ya hayas actualizado el programa contable; no des por hecho que todo se sincroniza.
Responsable del dato: asigna quién puede confirmar y modificar la información fiscal.
Justificación del cambio: guarda la comunicación o el documento que respalda la actualización.
Fecha de aplicación: distingue cuándo cambia el domicilio y qué operaciones quedan afectadas.
Historial documental: conserva los valores utilizados en cada factura, sin sustituirlos por los actuales.
Antes de corregir a mano una dirección, comprueba de dónde la ha copiado el sistema. Si el origen sigue mal, el error volverá en la siguiente emisión.
Con las recurrentes, revisa tanto la ficha como la configuración de cada suscripción. Algunos programas toman el domicilio actualizado al generar el documento; otros conservan los datos guardados al crear la recurrencia.
Configura bien el negocio desde el alta
Durante la constitución también conviene revisar cómo se trasladan las direcciones entre formularios. El portal de la Administración sobre creación de empresas explica que el DUE del sistema CIRCE reúne más de 25 formularios administrativos, que los PAE pueden ayudar gratuitamente a completarlo y que, con estatutos y escrituras normalizadas, la tramitación puede completarse en entre 1 y 10 días, según las gestiones necesarias.
Ese plazo puede variar si no se utilizan modelos normalizados. En cualquier caso, rapidez no significa saltarse la revisión: confirma qué domicilio se ha comunicado a cada organismo antes de copiarlo a las herramientas de trabajo.
Puedes gestionar estos datos con un programa de facturación conectado al ERP o con una plataforma que reúna facturación y documentación, como bcount. La decisión práctica es dónde mantendrás la ficha principal y quién supervisará los cambios, no cuántas aplicaciones puedes tener abiertas.
Lista de revisión antes de emitir
Domicilio fiscal confirmado. Coincide con la información registrada en Hacienda y con la documentación disponible.
Sociedad correctamente identificada. La dirección está alineada con estatutos y escritura cuando corresponde; cualquier diferencia con el domicilio fiscal está aclarada.
Entrega separada. El almacén, la obra o la sucursal aparecen en el campo logístico, sin reemplazar al domicilio fiscal.
Cliente de la UE verificado. Has comprobado el NIF-IVA cuando corresponde, el país y la identidad del destinatario.
Plantillas y recurrentes actualizadas. Las próximas emisiones utilizarán el domicilio vigente, mientras las anteriores conservarán sus datos originales.
Si encuentras un fallo antes de emitir, corrige el borrador; si la factura ya está emitida y requiere rectificación, prepara la rectificativa antes de reenviar documentación. Como siguiente paso, abre la ficha de tu próximo cliente a facturar y pásala por esta lista: mejor detectar la dirección equivocada antes de pulsar el botón.

Comentarios