Qué es la inversión de sujeto pasivo en IVA

En la inversión de sujeto pasivo el proveedor no repercute el IVA y el destinatario empresario o profesional lo declara en su propia autoliquidación, en los supuestos que marca la ley. Te llega una factura sin cuota, sin ese porcentaje que esperabas ver, y el primer impulso es pensar que alguien se ha equivocado o que te va a tocar pagar dos veces. Respira. Muchas veces esa factura está bien emitida, pero otras veces es justo el aviso de que la operación se ha clasificado mal.
Y ahí está el truco, porque el problema casi nunca es la ausencia de IVA. El problema es no saber si tu caso entra, si eres tú quien debe declararlo y dónde debe aparecer para que la declaración cuadre. Con un orden fijo de comprobación, esta historia deja de ser un susto trimestral y se convierte en una rutina bastante aburrida, que en temas fiscales es una noticia excelente.
Índice
Qué es la inversión del sujeto pasivo y por qué cambia la factura - El relevo que no pierde el testigo - Por qué no vale pedirla sin IVA
Cómo detectar una operación con inversión del sujeto pasivo - Los cuatro controles en orden - No confundas inversión interior con intracomunitaria - Señales que deben frenarte
Supuestos habituales y orden de comprobación en la tabla - Cómo leer cada fila sin meter la pata
Obras e inmuebles donde la regla cambia el resultado - Un caso que entra y otro que no - Cadenas de obra e inmuebles
Cómo facturar y registrar una operación con inversión del sujeto pasivo - Procedimiento paso a paso - Ejemplo con una factura de 10.000 euros
Qué hacer si la factura llevó IVA por error - Tres errores y su salida
Comprobaciones finales antes de presentar la declaración - Tu revisión en cinco movimientos
Qué es la inversión del sujeto pasivo y por qué cambia la factura
Imagina que recibes la factura de un proveedor por un trabajo importante. Revisas la base, buscas la cuota y no aparece por ningún lado. Solo ves una frase pequeña que menciona la inversión. Tu cabeza hace el resto, has pagado mal, vas a perder la deducción, Hacienda te va a escribir una carta con muy mala leche.
Antes de entrar en pánico, entiende la mecánica. En una operación normal, el proveedor repercute el IVA, te lo cobra y después lo ingresa en su declaración. Tú lo soportas y, si tienes derecho, lo deduces. Con la inversión, el proveedor no repercute el impuesto y eres tú, como destinatario, quien lo declara.
El relevo que no pierde el testigo
Piensa en una carrera de relevos. El testigo sigue existiendo, solo cambia la mano que lo lleva. Aquí pasa igual, el IVA no desaparece por arte de magia, cambia quién lo presenta ante Hacienda.
La idea que debes grabarte es simple, quién declara cambia, el importe del impuesto no desaparece.
La base está en la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido, cuyo artículo 84 introduce excepciones al régimen general y pasa la obligación al empresario o profesional destinatario. Ese mismo marco se integra en el sistema europeo, donde la Directiva 2006/112/CE permite que el deudor del impuesto sea una persona distinta del proveedor en determinados casos.
Por qué no vale pedirla sin IVA
Esto no es una opción comercial ni un favor entre empresas. No puedes llamar a un proveedor y decirle que te quite el IVA porque te viene mejor para la tesorería. La regla solo se aplica cuando concurren los requisitos legales, por ejemplo en operaciones de personas no establecidas en el territorio español de aplicación del impuesto o en determinadas ejecuciones de obra y entregas.
Cuando sí encaja, tú declaras a la vez el IVA devengado y, si cumples las condiciones generales, el IVA deducible. Por eso conviene tener clara la diferencia entre IVA soportado e IVA repercutido antes de tocar ningún asiento.
Al acabar de leer, deberías saber tres cosas sin dudar. Si tu caso encaja en un supuesto legal, qué mención debe llevar la factura y qué cuota tienes que mover en tu declaración. Con eso, la factura sin IVA deja de parecer un error y pasa a ser una pista.
Cómo detectar una operación con inversión del sujeto pasivo
No empieces por el importe. Empieza por clasificar. Si sigues siempre el mismo orden, evitarás el error más caro, tratar todas las facturas sin cuota como si fueran iguales.
Los cuatro controles en orden
Localización del proveedor. Comprueba si está establecido en España o fuera del territorio de aplicación del IVA. Mira el NIF-IVA, el país que identifica y la dirección fiscal. Que una empresa tenga una web en español no significa que esté establecida aquí, y ese matiz cambia quién declara.
Naturaleza de la operación. Distingue si compras un bien, recibes un servicio o encargas una ejecución de obra. Una suscripción estándar de software en línea y un programa desarrollado por encargo no responden a la misma lógica, aunque ambas facturas hablen de tecnología y lleguen en PDF.
Condición de las partes. Pregunta si actúas como empresario o profesional. Si el destinatario es un particular, la inversión no entra en juego y el proveedor debe repercutir el IVA como en una venta ordinaria. Este punto parece obvio hasta que una misma persona mezcla actividad económica y gastos personales.
Regla concreta aplicable. Busca un supuesto del artículo 84 que encaje con los tres puntos anteriores. Si no lo encuentras, no fuerces la casilla. La factura debe llevar IVA y punto, aunque el cliente insista en lo contrario con mucho entusiasmo.
Ese orden importa porque te obliga a mirar primero el contexto y después la etiqueta. Mucha gente hace lo contrario, ve una factura sin cuota y decide el tratamiento en dos segundos. Luego llega el trimestre y el rompecabezas no encaja.
No confundas inversión interior con intracomunitaria
Una factura sin IVA de otro Estado miembro puede corresponder a una adquisición intracomunitaria, no a una inversión interior. Registrarla con el tratamiento equivocado altera los libros y la autoliquidación, aunque el resultado económico parezca parecido. Son primos, sí, pero no son gemelos.
En un mismo mes puedes recibir una obra nacional, contratar un servicio extranjero y comprar mercancías a otro país europeo. Clasifica factura a factura, sin arrastrar la decisión de una a otra por pereza administrativa.
Señales que deben frenarte
Factura sin IVA y sin mención. Falta la explicación fiscal que justifica la ausencia de cuota.
Proveedor sin NIF-IVA visible. No puedes validar bien su identificación ni su localización.
Cliente que pide omitir la mención. Si hay inversión, debe constar. Si no la hay, no se disfraza.
Descripción vaga de la operación. Sin saber qué se ha vendido o ejecutado, no puedes aplicar ninguna regla con seguridad.
Haz hoy un ejercicio rápido. Recupera tus diez últimas facturas recibidas y marca las que no sigan el patrón normal de base más cuota. Aplica los cuatro controles solo a esas. En pocos minutos sabrás si tienes un sistema o simplemente una carpeta llena de sorpresas.
Supuestos habituales y orden de comprobación en la tabla
Usa esta tabla como mapa rápido, no como sentencia. Primero localiza la fila que se parece a tu operación. Después comprueba el punto de control, porque ahí suele esconderse el detalle que convierte un sí en un no.
Supuesto | Quién declara el IVA | Qué refleja la factura | Punto de control |
|---|---|---|---|
Operación con proveedor no establecido en España | Destinatario establecido en España | Sin cuota repercutida y mención de inversión | Lugar de establecimiento del proveedor y localización de la operación |
Ejecución de obra de construcción o rehabilitación entre empresarios o profesionales | Destinatario (contratista) | Sin IVA repercutido y mención de inversión | Contrato directo entre promotor y contratista, y alcance de la obra |
Entrega inmobiliaria exenta con renuncia a la exención | Adquirente empresario o profesional | Sin IVA repercutido por el vendedor | Renuncia a la exención y condición de empresario del comprador |
Servicio informático encargado por empresa española a empresa alemana no establecida | Destinatario español | Sin cuota alemana y con mención de inversión | Localización del servicio y condición de empresario del cliente |
Cómo leer cada fila sin meter la pata
En la primera fila, el dato decisivo no es que el proveedor sea extranjero en sentido coloquial. Debes comprobar su establecimiento y dónde se localiza la operación. Una marca internacional puede operar mediante una entidad establecida en España, y entonces el análisis cambia.
En la ejecución de obra, el contrato manda mucho más que el nombre comercial del trabajo. Revisa quién contrata con quién, qué alcance tiene la actuación y si ambas partes actúan como empresarios o profesionales. Llamar rehabilitación a cualquier reforma no convierte automáticamente la factura en una operación con inversión.
La entrega inmobiliaria exige más delicadeza. El comprador solo se autorrepercute cuando la operación encaja en la entrega exenta con renuncia a la exención y esa renuncia consta formalmente. Si el documento no sostiene la renuncia, no construyas la declaración sobre una conversación optimista.
El servicio informático alemán es el ejemplo típico de empresa digital. Si encargas un desarrollo a una compañía alemana no establecida y actúas como empresario, puedes ser tú quien declare el impuesto en España. La clave está en la localización del servicio y en tu condición, no en que el proveedor te escriba en inglés.
La Ley 37/1992 del IVA consolidada sitúa la regla general en el artículo 84.Uno.2.º y limita su uso a supuestos legalmente delimitados, no a acuerdos entre las partes. El proveedor emite sin repercutir cuota y añade la mención expresa. Tú calculas el devengado y, si tienes derecho, el soportado deducible.
Con deducción plena, el efecto financiero puede ser neutro. Eso no significa que puedas omitir el registro, porque ambas cuotas deben aparecer correctamente. Si falta un requisito, puedes acabar con IVA no repercutido, regularizaciones, intereses y sanciones. La tabla te orienta, pero el contrato y los datos de las partes deciden.
Obras e inmuebles donde la regla cambia el resultado
Una promotora recibe una factura por rehabilitar un edificio. Que sea una obra no basta para decidir si lleva IVA: hay que comprobar quién contrata, quién recibe el servicio y qué trabajo se realiza. La frase «toda factura de obra va sin IVA» suena cómoda, pero puede acabar en una regularización.
La inversión puede aplicarse a determinadas ejecuciones de obra de construcción o rehabilitación de edificaciones realizadas para empresarios o profesionales y derivadas de contratos formalizados directamente entre promotor y contratista. Si falta esa estructura, los andamios y el polvo no cambian por sí solos el tratamiento fiscal.
Un caso que entra y otro que no
Si un contratista rehabilita un edificio para una empresa promotora que actúa como empresario y existe el contrato previsto, la operación puede encajar en la inversión del sujeto pasivo. El contratista emite la factura sin cuota y la promotora declara el IVA que corresponda.
Cambia el destinatario: el mismo contratista reforma una vivienda para un particular que no actúa como empresario. En ese caso, repercute el IVA con normalidad. La naturaleza de la obra no sustituye la comprobación de quién la recibe.
Urbanización, demolición, limpieza y reparaciones requieren mirar el trabajo real y su vínculo con la construcción o rehabilitación. El título de la factura, por sí solo, no resuelve la clasificación: una actuación auxiliar puede tener un tratamiento distinto según su conexión efectiva con la obra.
Cadenas de obra e inmuebles
Si intervienen promotor, contratista principal, subcontratistas y proveedores de materiales, revisa cada contrato por separado. La mención de inversión en una factura no se extiende automáticamente al resto de la cadena. Un suministro de materiales, un trabajo auxiliar y una ejecución de obra pueden convivir en el mismo proyecto con tratamientos diferentes.
Las preguntas frecuentes de la Agencia Tributaria sobre libros registro indican que, en determinadas operaciones interiores, la factura recibida se registra con la marca «Inversión Sujeto Pasivo»; también se calculan las cuotas soportada y deducible, sin incluirla en el libro de facturas expedidas. Así se evita duplicar el registro cuando coinciden operaciones con tratamientos distintos.
En las entregas de inmuebles, comprueba si la operación está exenta, si consta formalmente la renuncia a la exención y si el adquirente actúa como empresario o profesional. Si alguno de esos elementos no está claro, no des por hecho que corresponde la inversión: la factura sin IVA no corrige una clasificación equivocada.
Cómo facturar y registrar una operación con inversión del sujeto pasivo
Aquí no hay espacio para improvisar con buena intención. Sigue el procedimiento en orden, porque cada paso sostiene al siguiente y corregir hacia atrás cuesta bastante más que revisar dos minutos al principio.
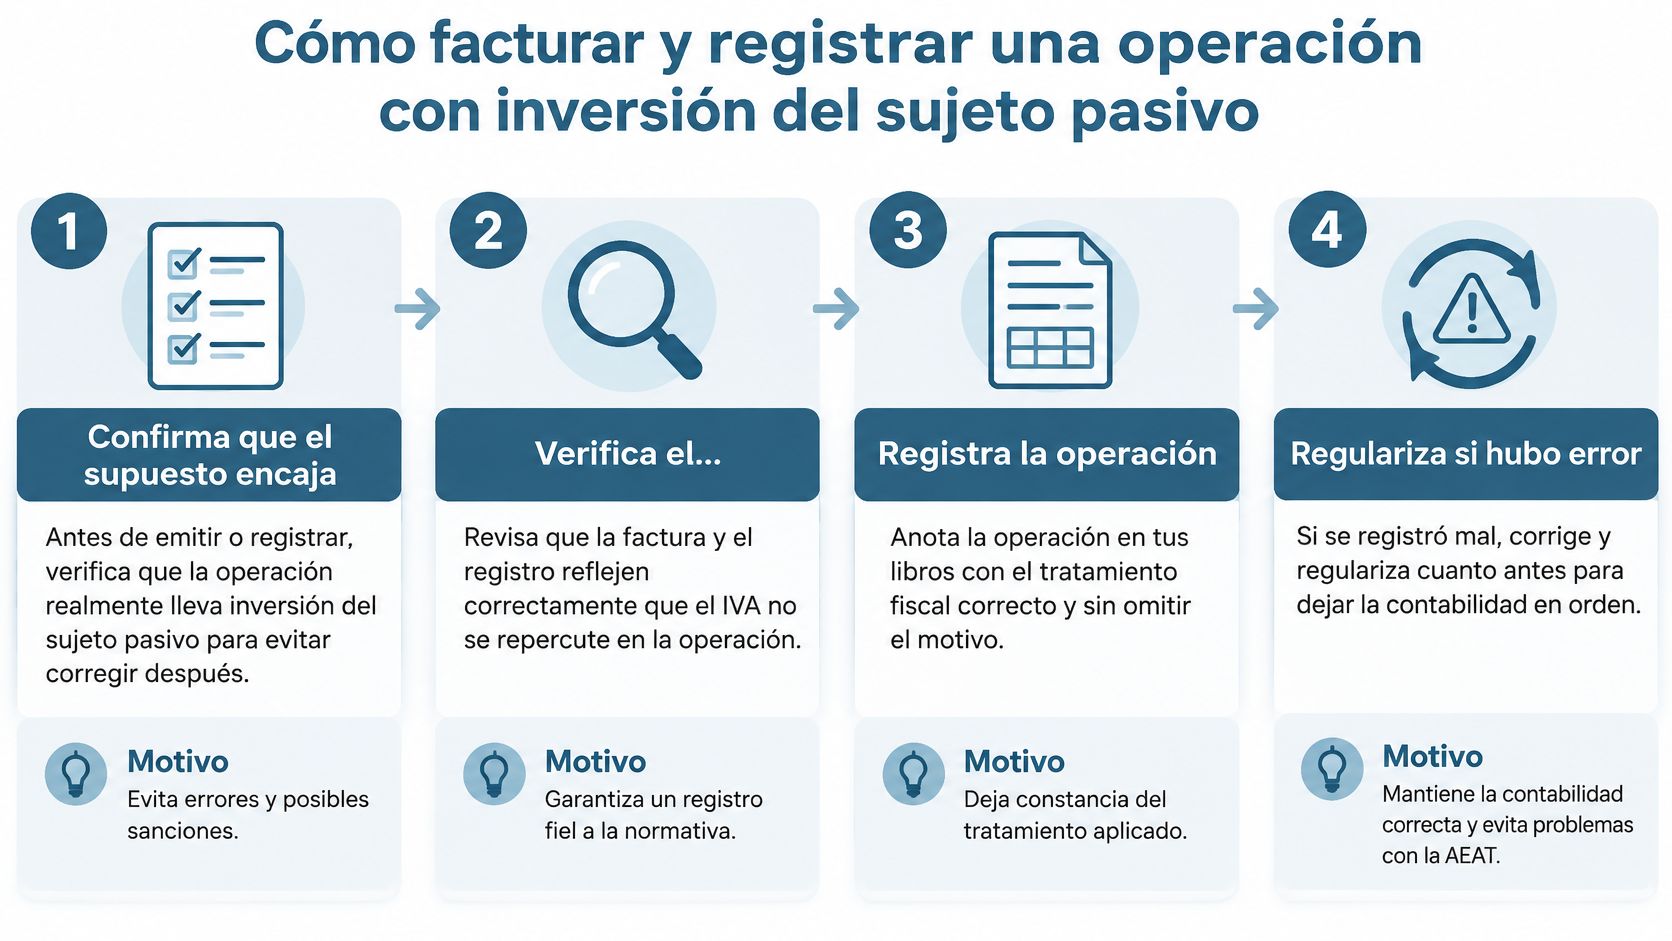
El resumen visual te ayuda a fijar la secuencia antes de entrar en el detalle.
Procedimiento paso a paso
Confirma que el supuesto encaja. Hazlo antes de emitir o registrar. Si decides después, probablemente tendrás que rectificar documentos y regularizar cuotas, que es justo el tipo de diversión administrativa que nadie ha pedido.
Verifica el NIF-IVA y la condición del destinatario. Necesitas saber quién recibe la operación y si actúa como empresario o profesional. Un dato incompleto aquí puede invalidar todo el tratamiento elegido, aunque la factura tenga un diseño impecable.
Emite o exige la factura correcta. El proveedor no incluye cuota repercutida, incorpora la mención de inversión y conserva los datos completos, incluida la base imponible y la fecha. El error típico aparece cuando el software calcula el IVA por defecto y nadie desactiva esa cuota antes de enviarla.
Registra la factura recibida con su marca. Anótala en el libro de facturas recibidas con "Inversión Sujeto Pasivo", calcula la cuota devengada y, si procede, la deducible. No la dupliques en el libro de facturas expedidas, porque esa duplicidad ensucia los totales y complica cualquier revisión posterior.
Consigna ambas cuotas en la autoliquidación. Traslada la información al periodo correspondiente, por ejemplo en el modelo 303 trimestral. Que ambas cantidades se compensen no autoriza a dejarlas fuera. Hacienda necesita ver el movimiento completo, no solo el resultado final.
Guarda contrato, justificantes y comunicaciones. Conserva la prueba de por qué aplicaste la regla, quiénes intervinieron y qué operación se realizó. Si mañana revisan la factura, el expediente debe explicarse sin depender de tu memoria.
El Reglamento del IVA aprobado por el Real Decreto 1624/1992 desarrolla en su artículo 24 quáter obligaciones de comunicación para determinados empresarios o profesionales que realizan estas operaciones. También recoge excepciones para sujetos pasivos establecidos exclusivamente en Canarias, Ceuta o Melilla, fuera del ámbito del IVA peninsular y balear.
Si prefieres ver la lógica aplicada antes de registrar tu caso, este vídeo te sirve como repaso visual del flujo.
Ejemplo con una factura de 10.000 euros
Imagina que encargas un servicio informático por 10.000 euros a una empresa alemana no establecida y se aplica el tipo general del 21 por ciento. El proveedor emite sin cuota. Tú registras la compra por 10.000 euros y la deuda con ese proveedor por el mismo importe.
En tu autoliquidación aparecen 2.100 euros como IVA devengado y otros 2.100 euros como IVA soportado. Si tienes deducción plena, ambas cuotas se compensan y el efecto es neutro. Si no tienes derecho a deducir todo, la parte no deducible se convierte en un coste real y debe reflejarse así. Ahí la inversión deja de ser un simple apunte espejo.
Qué hacer si la factura llevó IVA por error
Equivocarse no es el drama. El drama empieza cuando detectas el error, lo miras de reojo y decides que ya lo arreglarás en algún trimestre futuro de identidad desconocida. Corrige en cuanto lo veas y deja el motivo documentado.
Tres errores y su salida
El proveedor repercutió IVA cuando correspondía inversión. No pagues ni declares esa cuota por tu cuenta sin revisar la operación. Pide una factura rectificativa que elimine la cuota y añada la mención correcta, registra el documento corregido y retira cualquier deducción indebida en la autoliquidación del periodo en que detectes el problema.
Emitiste tú la factura con el tratamiento contrario. Puede ocurrir en ambas direcciones, repercutir IVA cuando no debías u omitirlo cuando sí correspondía. Emite la rectificación siguiendo las indicaciones sobre cómo hacer una factura rectificativa, explica el motivo y ajusta el libro de facturas expedidas junto con la autoliquidación afectada.
Recibiste la factura bien, pero olvidaste autorrepercutirte el impuesto. Este es el fallo silencioso, porque la factura parece inofensiva y el pago coincide con la base. Revisa cómo regularizarlo, normalmente mediante la corrección de la autoliquidación que corresponda, antes de que se acumulen más documentos con el mismo patrón.
Regla práctica. Cada corrección debe dejar rastro en el documento, en el libro y en la declaración. Si solo cambias una de las tres piezas, el error sigue vivo.
Guarda la explicación en el mismo expediente que el contrato y la factura original. Si el problema afecta a muchas facturas, a una obra compleja o a un importe alto, consulta con un asesor antes de presentar la corrección. Un arreglo rápido pero mal planteado puede crear una segunda regularización, y con una ya tienes entretenimiento suficiente.
Comprobaciones finales antes de presentar la declaración
Una factura sin IVA no confirma por sí sola que la inversión del sujeto pasivo esté bien aplicada. Antes de presentar, revisa que la operación, el documento, el libro y la autoliquidación cuenten la misma historia.
Tu revisión en cinco movimientos
Separa las facturas sensibles. Identifica las recibidas de proveedores de otros países y las relacionadas con obras o inmuebles.
Revisa la ausencia de cuota. En cada operación con inversión, confirma que la factura no incluye IVA repercutido y que lleva la mención correspondiente.
Comprueba el libro correcto. Verifica que la cuota devengada y la soportada estén registradas en el libro de facturas recibidas y no duplicadas en el de expedidas.
Revisa la declaración. Comprueba ambas cuotas en la autoliquidación del periodo con ayuda de la guía del modelo 303 de IVA. Que puedan compensarse no significa que debas dejar de revisarlas.
Cierra el expediente. Conserva el contrato, los justificantes y las comunicaciones junto a la factura. Así podrás justificar la clasificación sin reconstruir correos antiguos.
Si en un mismo periodo coinciden subcontratas de obra, una compra inmobiliaria con renuncia a la exención o proveedores de varios países, consulta con un asesor. Son operaciones con variables distintas, y aplicar una plantilla sin revisar cada caso puede acabar en una declaración incorrecta.
En bcount, sus asesores pueden revisar contigo la clasificación de cada factura antes de presentar la declaración. La idea es detectar discrepancias entre la operación y su tratamiento contable y fiscal a tiempo, sin prometer un resultado concreto.
Una revisión final puede ayudar a evitar regularizaciones, intereses y sanciones. También te permite cerrar el trimestre con más claridad sobre tus obligaciones y volver a centrarte en el negocio.
Abre la carpeta de facturas recibidas, revisa las que no llevan cuota y señala cualquier documento cuya clasificación no puedas justificar con claridad. Después, pide a bcount que revise esos casos contigo antes de presentar la declaración.


Comentarios