Obligaciones fiscales de una empresa en 2026

Es abril. Tu sociedad ya ha facturado el trimestre, tienes trabajo entregado y algún cliente sigue diciendo que la transferencia está en camino. Abres el banco, miras el borrador del impuesto y descubres que ambas pantallas cuentan historias bastante distintas.
Ahí empiezan las obligaciones fiscales de una empresa de verdad: no en una lista de modelos, sino en la conexión entre lo que has vendido, cuándo nace el impuesto y cuándo entra el dinero. El calendario importa mucho. Pero una alerta impecable no arregla una factura mal registrada ni pone saldo en la cuenta.
Índice
El calendario fiscal que una empresa no puede saltarse - Las ventanas que suelen provocar despistes - Convierte cada fecha en una tarea completa
Alta censal y primeras obligaciones antes de facturar - El capital abre la puerta, no resuelve la puesta en marcha
IVA, retenciones y pagos fraccionados durante el año - Facturar, devengar y cobrar son cosas distintas - Qué cambia según la operación
Impuesto sobre sociedades y cuentas anuales - La base imponible no es el saldo del banco - Contabilidad, ajustes y depósito son tareas diferentes
Cuando la factura no alcanza para pagar el impuesto - Las escenas que tensan la cuenta - Una previsión breve que sí ayuda a decidir
Recargos por presentar o pagar fuera de plazo - Presentar tarde y no pagar son problemas distintos - Regulariza con documentación, no con prisas
VERIFACTU más allá del programa de facturación - Un protocolo de transición que puedas comprobar - El control decisivo está en la salida
Centraliza el cumplimiento antes del próximo vencimiento - Una rutina antes de enviar - Elige un circuito que alguien supervise
El calendario fiscal que una empresa no puede saltarse
Plazos fiscales habituales de una empresa con ejercicio natural
Estas son las ventanas generales para una sociedad con cierre el 31 de diciembre. Localiza las obligaciones que tienes dadas de alta, sin asumir que todas las filas se aplican a tu negocio.
Obligación | Modelo | Periodicidad | Plazo general |
|---|---|---|---|
IVA primer trimestre | 303 | Trimestral | 1 al 20 de abril |
IVA segundo trimestre | 303 | Trimestral | 1 al 20 de julio |
IVA tercer trimestre | 303 | Trimestral | 1 al 20 de octubre |
IVA cuarto trimestre | 303 | Trimestral | 1 al 30 de enero |
IVA mensual | 303 | Mensual | Del 1 al 20 del mes siguiente |
Retenciones de trabajo y profesionales | 111 | Trimestral | Del 1 al 20 del mes siguiente al trimestre |
Retenciones de alquileres | 115 | Trimestral | Del 1 al 20 del mes siguiente al trimestre |
Resumen anual de retenciones de trabajo y profesionales | 190 | Anual | Enero, del 1 al 31 |
Resumen anual de retenciones de alquileres | 180 | Anual | Enero, del 1 al 31 |
Resumen anual de IVA | 390 | Anual | Enero, del 1 al 30 |
Pagos fraccionados del Impuesto sobre Sociedades | 202 | Tres veces al año | Del 1 al 20 de abril, octubre y diciembre |
Impuesto sobre Sociedades | 200 | Anual | 25 días naturales tras los seis meses del cierre; si cierra el 31 de diciembre, del 1 al 25 de julio |
Cuentas anuales | Depósito en el Registro Mercantil | Anual | Formulación en 3 meses, aprobación en 6 meses desde el cierre y depósito en el mes siguiente a la aprobación |
El Manual de IVA de la Agencia Tributaria recoge como regla general las ventanas trimestrales del 1 al 20 de abril, julio y octubre, la del 1 al 30 de enero para el último trimestre y la mensual del 1 al 20 del mes siguiente. Utiliza la tabla como panel de planificación, pero confirma el vencimiento efectivo en el calendario del ejercicio, incluidos los ajustes por días inhábiles y las particularidades de tu régimen.
Las ventanas que suelen provocar despistes
Enero no funciona como otro cierre trimestral cualquiera. Coinciden liquidaciones y resúmenes anuales, pero no todos tienen la misma fecha ni todas las sociedades están obligadas a presentar cada resumen. Comprueba las exoneraciones antes de añadir tareas o, peor, de quitar una que sí correspondía.
También conviene separar presentación, domiciliación y cargo bancario. El plazo para ordenar una domiciliación puede terminar antes que el de presentación. Si tu asesoría te pide cerrar documentación antes, no necesariamente está poniendo emoción al mes: necesita revisar y dejar preparado el pago.
Para el impuesto anual, la guía censal de la Agencia Tributaria establece los 25 días naturales siguientes a los seis meses posteriores al cierre del periodo impositivo. Por eso no basta con apuntar «seis meses después»: primero se cuenta desde el cierre y después se abre la ventana de presentación.
Convierte cada fecha en una tarea completa
Una entrada útil en el calendario tiene responsable, documentación pendiente, importe estimado y cuenta de pago. Una que solo dice «impuestos» queda muy limpia, pero ayuda bastante poco cuando falta una factura o el certificado digital no funciona.
Identifica tu obligación. Relaciona cada actividad, nómina o alquiler con los modelos que realmente te corresponden.
Prepara el cierre. Reúne facturas, justificantes y movimientos antes de calcular el resultado.
Comprueba el vencimiento real. Consulta el calendario fiscal de 2026 y anota también el límite del medio de pago elegido.
Asigna la entrega. Decide quién revisa, quién presenta y quién verifica el cargo.
Un resultado a compensar o a devolver también tiene fecha. Aunque no exista cuota que ingresar, presentar tarde puede ocasionar requerimientos o consecuencias formales; la ausencia de pago no elimina la obligación de declarar.
Alta censal y primeras obligaciones antes de facturar
Antes de emitir una factura, la sociedad necesita estar correctamente identificada y haber comunicado qué actividad va a realizar. Tener la escritura guardada no significa que la configuración fiscal esté terminada.
El sistema CIRCE permite tramitar electrónicamente la constitución y el cese mediante el Documento Único Electrónico, que integra más de 25 formularios; la tramitación puede completarse aproximadamente en un rango de 1 a 10 días, según el procedimiento y el uso de estatutos y escrituras normalizadas. Concentra comunicaciones, pero no decide por ti la actividad, los datos societarios ni las obligaciones periódicas.
El capital abre la puerta, no resuelve la puesta en marcha
La guía de constitución de sociedades limitadas del PAE indica que una SL puede constituirse con un único socio y un capital social mínimo de 1 euro, y señala la necesidad de obtener el NIF provisional antes de operar. Esa cifra facilita el acceso formal, pero no sustituye la financiación ni los trámites.
Ordena el arranque de esta manera:
Constituye la sociedad. Utiliza CIRCE o la vía notarial que corresponda, con los datos revisados antes de enviarlos.
Presenta el alta censal. Para una SL, prepara el modelo 036 y comunica actividades, domicilio y obligaciones. No confundas esta declaración con el modelo 037 simplificado ni lo uses como alternativa automática para una sociedad.
Separa el banco. Abre la cuenta de la empresa y evita mezclar pagos personales con movimientos societarios.
Configura la facturación. Define series y numeración antes de la primera operación.
Activa los vencimientos. Traslada las obligaciones censales al calendario y asigna su seguimiento.
Puedes revisar para qué sirve el modelo 036 antes de comunicar el alta. La revisión importante no consiste solo en rellenar casillas: consiste en que describan lo que vas a hacer y permitan cumplir después.
IVA, retenciones y pagos fraccionados durante el año
Supongamos que tu empresa presta un servicio interior sujeto al tipo general y emite una factura de 1.210 euros, con IVA al 21 %. En este ejemplo, el precio del servicio es de 1.000 euros y la cuota de IVA asciende a 210 euros, aunque el cliente haya pactado pagar a 60 días.
La empresa actúa como intermediaria de un dinero que no debe tratar como ingreso propio. La confusión aparece cuando se interpreta el total facturado como dinero disponible o se espera al cobro para reconocer cualquier obligación.
Facturar, devengar y cobrar son cosas distintas
Facturar es documentar la operación. Devengar significa que ha nacido la obligación tributaria, según la naturaleza y las reglas de esa operación. Cobrar es recibir el dinero.
En una prestación de servicios, no debes usar sin más la fecha de emisión como sustituto de la fecha de realización. También hay reglas específicas para anticipos y regímenes particulares que pueden modificar el tratamiento. La pregunta útil es qué ha ocurrido realmente, no qué fecha resulta más cómoda en el programa.
La relación entre facturas emitidas, recibidas y liquidación puede visualizarse así:
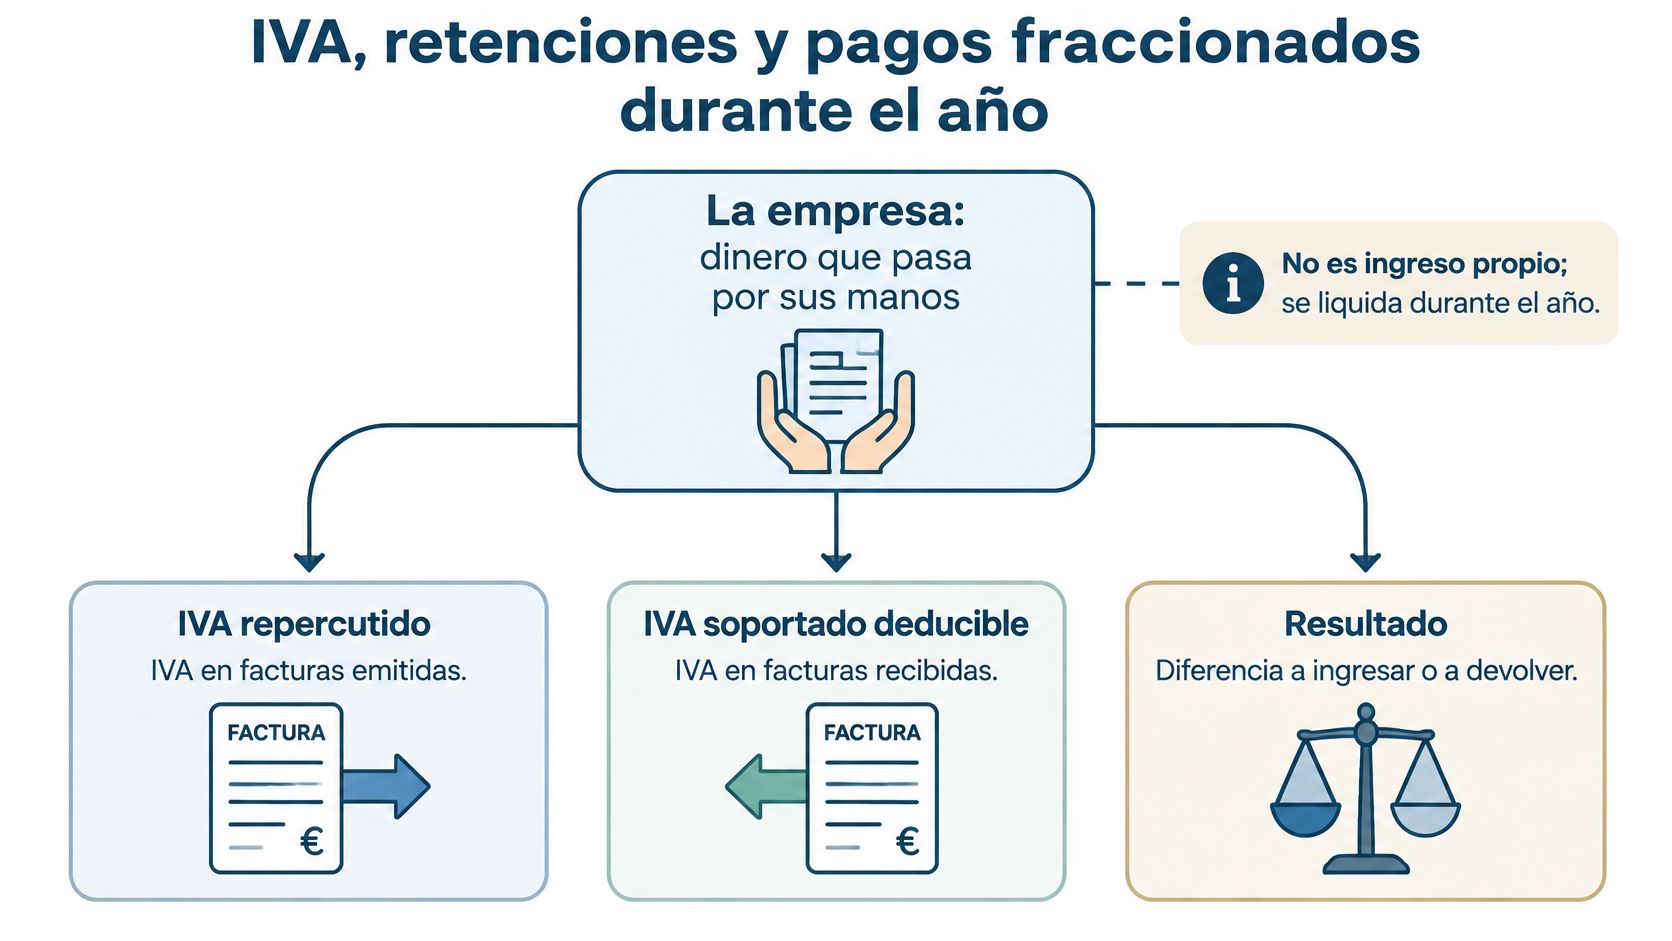
En términos generales, el IVA repercutido en las ventas menos el IVA soportado deducible de las compras determina el resultado del modelo 303. Si resulta negativo, su tratamiento será la compensación o, cuando proceda, la devolución: no todo saldo negativo implica un ingreso inmediato en tu banco.
Qué cambia según la operación
La factura del ejemplo genera IVA repercutido. Para saber cuánto se ingresará al cerrar el periodo, hay que revisar también las cuotas deducibles, los ajustes y los saldos que correspondan.
Operación interior. Comprueba que el tipo aplicado corresponde al servicio o producto y que la fecha de devengo está bien registrada.
Entrega intracomunitaria de bienes. Una operación que cumpla los requisitos de exención no lleva cuota española. Valida el NIF-IVA y conserva la prueba del transporte; un identificador correcto no basta por sí solo.
Gasto todavía no pagado. En el régimen general, el pago pendiente no impide por sí mismo deducir el IVA, pero necesitas una factura correcta y una operación deducible. Revisa las excepciones aplicables.
Las retenciones siguen otra lógica. Al satisfacer determinadas rentas, como nóminas, facturas de profesionales o alquileres sujetos a retención, la empresa separa una parte del pago y la ingresa en Hacienda. El perceptor la tendrá en cuenta en su propio impuesto.
Los pagos fraccionados del modelo 202 son anticipos del Impuesto sobre Sociedades, no un impuesto adicional. Pueden calcularse sobre la cuota de una declaración anterior o sobre la base del periodo en curso, según la modalidad aplicable; no siempre se trata de una elección libre.
Antes de automatizar: revisa la ficha fiscal del cliente, el tipo de IVA y el devengo. Un programa puede repetir un error con una puntualidad admirable.
Ante cualquier documento, identifica primero si mueve IVA, retenciones o un anticipo de sociedades. Después registra el movimiento: empezar por escoger un modelo sin entender el dinero suele salir regular.
Impuesto sobre sociedades y cuentas anuales
Tipos del Impuesto sobre Sociedades que una pyme debe distinguir
Perfil | Tipo | Sobre qué base | Límite o salvedad |
|---|---|---|---|
Tipo general | 25 % | Toda la base imponible | Sustituyó al 30 % anterior |
Entidad de nueva creación | 15 % | Base del primer periodo con base positiva y del siguiente | No aplica si hay excepción legal o si aún no hay base positiva |
Microempresa | 21 % | Primeros 50.000 euros de base | Importe neto de la cifra de negocios inferior a 1 millón; periodos iniciados en 2025 |
Microempresa, exceso | 22 % | Resto de la base por encima de 50.000 euros | Solo si no le corresponde otro tipo |
La normativa del Impuesto sobre Sociedades publicada en el BOE recoge el tipo general del 25 %, frente al 30 % anterior, el 15 % para determinadas entidades de nueva creación y, para periodos iniciados en 2025, la escala de microempresas del 21 % sobre los primeros 50.000 euros y del 22 % sobre el resto, con cifra de negocios inferior a 1 millón de euros y salvo otro tipo aplicable. La escala de microempresas de la tabla corresponde a ese periodo, no debe trasladarse automáticamente a un ejercicio posterior por presentar la declaración entonces.
La base imponible no es el saldo del banco
Supongamos una microempresa a la que corresponde la escala indicada y cuya base imponible es de 80.000 euros. El cálculo ilustrativo separa los tramos:
Primer tramo. 50.000 euros multiplicados por el 21 % dan 10.500 euros.
Exceso. Los 30.000 euros restantes multiplicados por el 22 % dan 6.600 euros.
Cuota resultante del ejemplo. La suma asciende a 17.100 euros, antes de los demás elementos de liquidación que procedan.
No se aplica el porcentaje del tramo superior a toda la base. Tampoco se obtiene la base mirando cuánto dinero quedó en la cuenta al cerrar el año: un préstamo, una inversión o una factura pendiente de cobro pueden hacer que caja y resultado sean distintos.
La imagen resume la diferencia entre renta de la sociedad y tesorería:
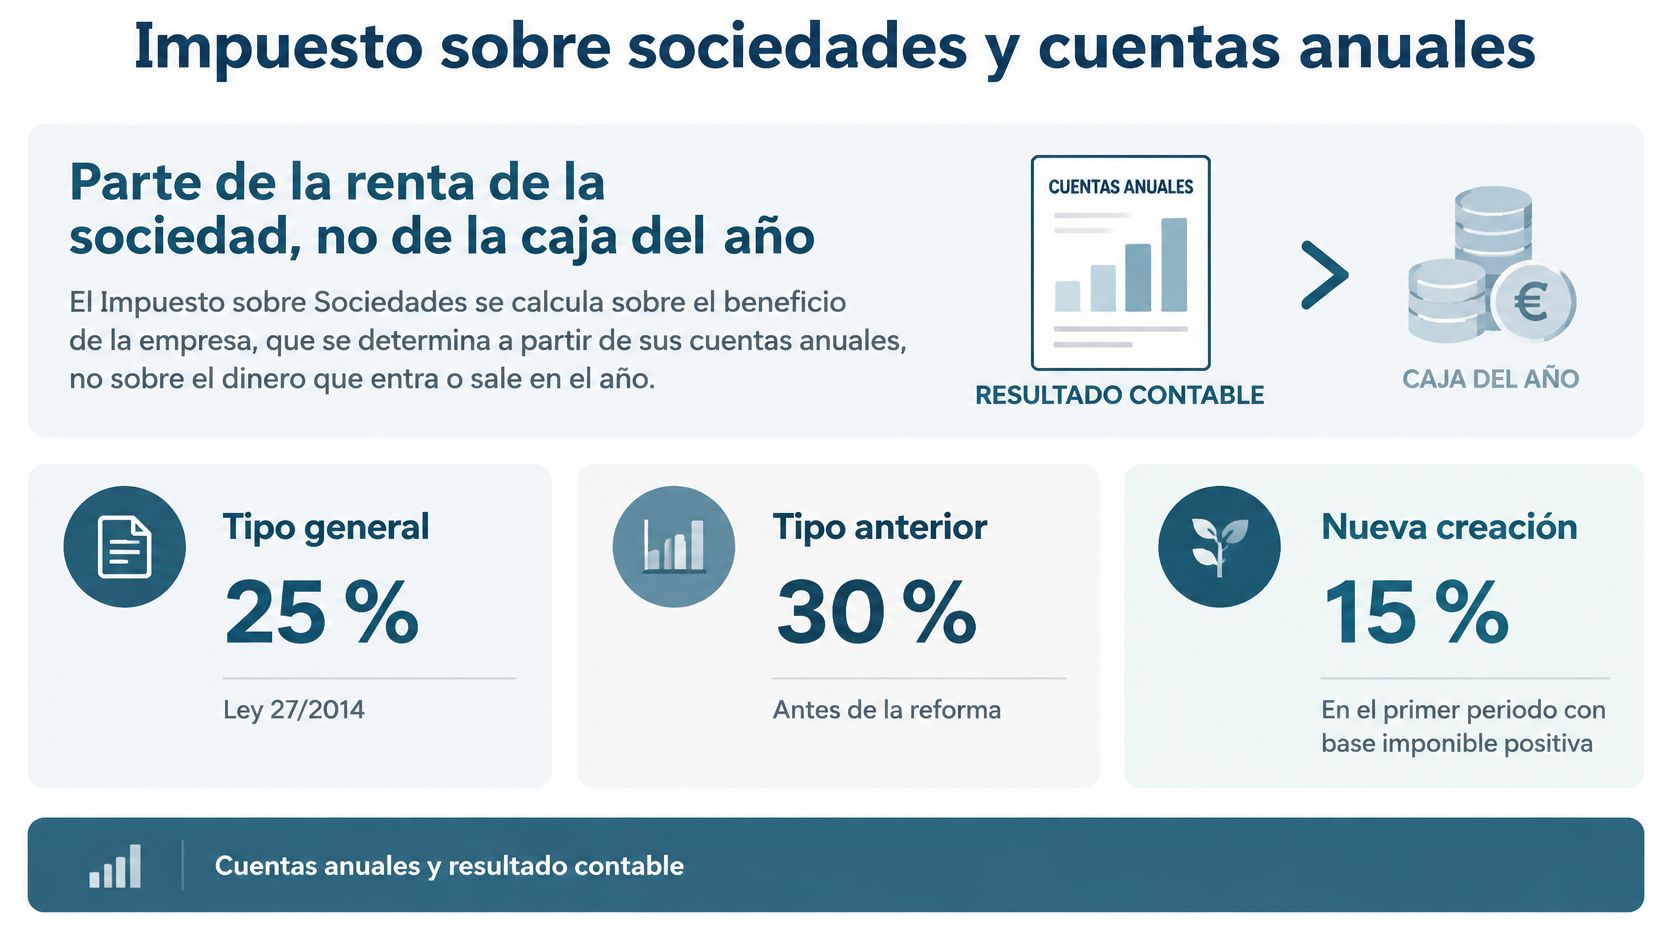
Ser una sociedad recién constituida tampoco garantiza el tipo reducido. Hay que revisar las exclusiones legales y localizar el primer periodo con base imponible positiva y el siguiente. La fecha de constitución importa, pero no funciona como un descuento automático por juventud.
Contabilidad, ajustes y depósito son tareas diferentes
El cálculo comienza con una contabilidad ajustada al Código de Comercio, respaldada por facturas y justificantes. Después se revisan los ajustes fiscales: determinados gastos contables pueden no ser deducibles o tener un tratamiento temporal distinto.
Los pagos fraccionados ya ingresados se descuentan en la liquidación que corresponda. Si solo miras la cuota teórica, puedes estimar mal tanto el pago pendiente como la necesidad de tesorería.
Presentar las liquidaciones periódicas no deja resuelto el cierre anual. Antes de enviar el impuesto, revisa saldos de clientes y proveedores, amortizaciones, gastos pendientes, operaciones con socios y coherencia entre libros y declaración.
En paralelo están la formulación, la aprobación y el depósito de las cuentas. Son obligaciones mercantiles distintas de la declaración fiscal, y cumplir con Hacienda no evita las consecuencias de un depósito tardío.
La preparación de las cuentas anuales y su presentación requiere coordinar documentación y acuerdos societarios. Si el ejercicio no coincide con el año natural, configura el vencimiento desde su cierre efectivo, no desde una fecha de diciembre elegida por costumbre.
Cuando la factura no alcanza para pagar el impuesto
El día 20, ¿hay saldo? Esa pregunta no se responde mirando solo ventas o beneficios: necesitas saber qué cobros llegarán antes del cargo y qué pagos competirán por el mismo dinero.
Pensemos en una pyme de servicios que lleva sus documentos al día, pero no ha conectado facturación y tesorería. Estas situaciones explican por qué un cierre correcto sobre el papel puede acabar con una llamada urgente al banco.
Las escenas que tensan la cuenta
Cliente moroso. Supongamos una factura de 10.000 euros más 2.100 euros de IVA cuyo impuesto ya se ha devengado y cuyo cliente no paga. Mientras no proceda y se tramite una modificación de la base, el impago no borra la cuota: en este ejemplo, faltan esos 2.100 euros para cubrirla si no hay otros saldos o cuotas deducibles que la compensen.
Anticipo. Imagina que cobras el 30 % antes de prestar el servicio. Ese cobro puede adelantar el devengo del IVA sin que hayas reconocido todo el ingreso contable; reserva la parte fiscal antes de gastar el anticipo en ejecutar el proyecto. En caja entra dinero, pero no todo queda libre.
Factura rectificativa. Has presentado el trimestre y después acuerdas reducir el precio por una incidencia. Documenta la corrección y encaja el ajuste en el periodo y procedimiento adecuados, sin borrar la operación original. Hasta que se haga efectivo el tratamiento fiscal, no cuentes con ese importe como caja recuperada.
Operación intracomunitaria. Si la entrega cumple los requisitos de exención, no repercutes cuota española. Un NIF-IVA incorrecto o la falta de pruebas puede obligarte a revisar el tratamiento y asumir una cuota que no habías presupuestado. Ese posible pago debe figurar como riesgo de caja, no desaparecer detrás de una etiqueta del programa.
Gasto comprometido y aún no pagado. El gasto puede afectar al resultado y su IVA, si es deducible, a la liquidación. Pero el proveedor seguirá esperando su transferencia: el ahorro fiscal no elimina el pago pendiente y no convierte ese dinero en disponible.
La revisión exige tener delante documentos y movimientos, no solo el total del trimestre:
Una previsión breve que sí ayuda a decidir
El marco de los sistemas informáticos de facturación publicado en el BOE contempla la puesta a disposición de registros emitidos e información relacionada con registros recibidos como posible dato fiscal. Esa información ayuda a detectar discrepancias, pero no sustituye la conciliación entre factura, banco y declaración.
Prepara una previsión con estos elementos:
Cuota estimada. El importe que esperas ingresar después de revisar el cierre.
Cobros disponibles. Solo los que razonablemente llegarán antes del vencimiento, distinguiendo promesas de ingresos confirmados.
Pagos comprometidos. Nóminas, proveedores y otros cargos que reducirán el saldo.
Hueco pendiente. La diferencia que necesitas cubrir, con una decisión y una persona responsable.
Un PDF enviado no acredita un cobro. Una factura contabilizada tampoco garantiza saldo para pagar el impuesto.
Si aparece un déficit, actúa antes: reclama el cobro, reordena pagos compatibles con tus compromisos o estudia financiación y las alternativas tributarias que procedan.
Recargos por presentar o pagar fuera de plazo
Un descuido de cuatro meses completos puede añadir un recargo del 5 % a la cantidad que había que ingresar, conforme al artículo 27 de la Ley General Tributaria, para una presentación extemporánea sin requerimiento previo. En un ejemplo con una cuota de 4.000 euros, ese porcentaje supone 200 euros de recargo.
Recargo por presentación extemporánea sin requerimiento previo
Situación | Recargo sobre lo a ingresar | Intereses de demora | Qué más puede pasar |
|---|---|---|---|
Un mes completo de retraso | 2 % (1 % más 1 % por ese mes) | No, si no se superan 12 meses | Conviene ingresar al presentar |
Cuatro meses completos | 5 % | No | Si queda deuda sin atender, puede abrirse la vía ejecutiva |
Hasta 12 meses | 1 % más 1 % por cada mes completo | No todavía | Conviene ingresar en el mismo acto |
Más de 12 meses | 20 % | Sí, desde el día siguiente al cumplir 12 meses hasta la presentación | Se añade coste por el tiempo transcurrido |
Se presenta pero no se ingresa ni se aplaza | El recargo del art. 27 no cubre el impago | Según el periodo | Pueden añadirse recargos del periodo ejecutivo |
La escala se calcula sobre el importe a ingresar. El cómputo de meses completos exige comprobar las fechas exactas, no redondear según el nombre del mes en el que te encuentras.
Presentar tarde y no pagar son problemas distintos
En el ejemplo, presentar y pagar al regularizar permite atender la deuda principal, aunque después haya que gestionar el recargo que corresponda. Si presentas y dejas la deuda abierta sin solicitar aplazamiento, fraccionamiento o compensación, puedes añadir consecuencias del periodo ejecutivo.
No confundas un recargo con una sanción ni supongas que cualquier retraso sigue esta tabla. El régimen descrito exige que no exista requerimiento previo; si ya has recibido una comunicación, revisa su contenido y la situación del expediente antes de actuar.
Una autoliquidación a compensar o a devolver no encaja en el mismo cálculo sobre deuda a ingresar. Eso no convierte su plazo en voluntario ni permite dejarla pendiente sin comprobar las consecuencias formales.
Regulariza con documentación, no con prisas
Al detectar una omisión, reúne la declaración pendiente, el resultado revisado, la fecha original y las notificaciones recibidas. Comprueba también si hubo una presentación anterior: corregir una declaración y presentar una omitida no son necesariamente el mismo trámite.
Verifica la notificación. Distingue un aviso informativo de una actuación administrativa relevante para la regularización.
Confirma la deuda. Revisa el cálculo antes de enviar para no tener que corregir otro error.
Decide cómo atenderla. Prepara el ingreso o estudia una solicitud admisible, sin dar por hecho que se concederá.
Conserva las pruebas. Guarda justificantes y comprueba su correspondencia con el movimiento bancario.
El control preventivo necesita una alerta de envío y otra de pago. Debe existir alguien que compruebe el saldo y confirme el cargo, especialmente cuando otra persona ha preparado la declaración.
Control de cierre: la tarea no termina al pulsar «presentar». Termina cuando puedes acreditar qué se envió y cómo se atendió la deuda.
Si la presentación falla o el banco rechaza el cargo, registra la incidencia y resuélvela. Un correo que dice «creía que estaba hecho» no sirve como justificante, por mucho entusiasmo que lleve.
VERI*FACTU más allá del programa de facturación
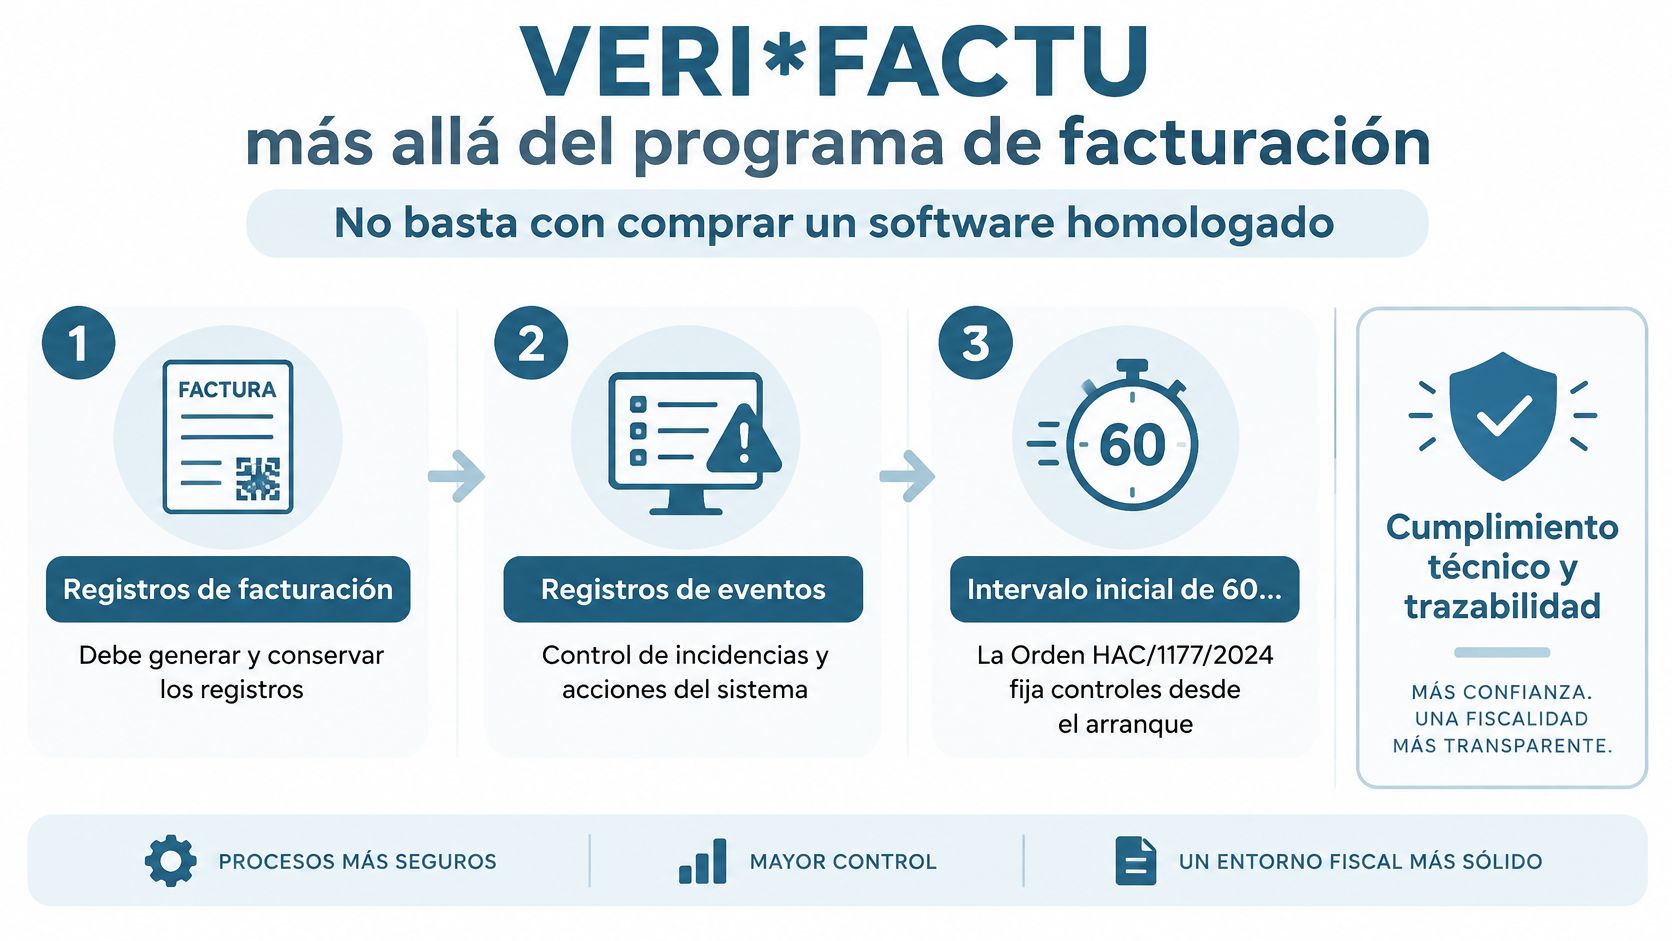
Un programa anunciado como «homologado» no garantiza por sí solo que el circuito de facturación cumpla. Comprueba la declaración responsable del productor, las funciones del sistema y cómo conservarás la información si cambias de herramienta.
La Orden HAC/1177/2024 publicada en el BOE desarrolla controles técnicos, como un intervalo inicial de 60 segundos entre envíos en los sistemas VERI*FACTU. También establece que la opción de envío sistemático debe mantenerse, como mínimo, hasta el final del año natural del primer envío. El envío no es un interruptor que se enciende solo cuando el trimestre viene tranquilo.
La diferencia entre los registros que genera el sistema y los controles que debe cumplir ayuda a revisar el programa con preguntas concretas:
El calendario de VERI*FACTU ha cambiado con regulaciones posteriores. Antes de decidir cuándo implantarlo, confirma las fechas obligatorias vigentes en el BOE o en el calendario publicado por la Agencia Tributaria. Así evitas organizar la transición alrededor de un plazo que ya no corresponda.
Un protocolo de transición que puedas comprobar
Inventaría las series. Anota la última numeración de cada una e identifica borradores y documentos definitivos. Así reduces el riesgo de duplicados al migrar.
Conserva y exporta los registros. Hazlo antes de cerrar el acceso al programa anterior. Comprueba que la exportación permita consultar los datos y no contenga solo archivos PDF.
Prueba una rectificativa. Ensaya el circuito y verifica que la corrección quede relacionada con la factura original, sin perder su trazabilidad.
Define los permisos. Determina quién puede emitir, gestionar anulaciones cuando procedan y consultar los registros. Las credenciales compartidas dificultan identificar quién hizo cada operación.
Ensaya la recuperación. Haz una copia de seguridad y comprueba que puedes exportar la información necesaria para cambiar de proveedor.
Comprueba el acceso de la asesoría. Asegúrate de que pueda revisar la misma información utilizada para emitir y enviar registros, incluidas las incidencias.
Una factura errónea se corrige mediante el documento que corresponda, incluida una rectificativa cuando proceda. Mantén la relación entre el documento original y su corrección; no reescribas el registro generado como si el error nunca hubiera existido.
El control decisivo está en la salida
Antes de contratar, pregunta al proveedor cómo recuperarás los registros, las relaciones entre documentos y las evidencias de envío si cancelas el servicio. Saberlo de antemano te permite planificar el cambio sin perder el rastro de lo emitido.
Este vídeo complementa la revisión del circuito de facturación:
Al cambiar de herramienta, debes poder demostrar qué emitiste, qué rectificaste y qué remitiste. La pantalla nueva solo completa la transición si también puedes conservar y consultar ese historial.
Centraliza el cumplimiento antes del próximo vencimiento
Puedes seguir persiguiendo facturas, extractos y borradores por correo, o reunir la información en un lugar donde cada pendiente tenga responsable. La diferencia no está en acumular aplicaciones, sino en que contabilidad, tesorería y revisión fiscal trabajen con los mismos documentos.
Las obligaciones fiscales de una empresa se gestionan mejor cuando puedes pasar del vencimiento a su cálculo, del cálculo a las facturas y de estas al banco. Si para responder una pregunta necesitas reconstruir esa cadena cada vez, todavía hay trabajo organizativo pendiente.
Una rutina antes de enviar
Reserva, como pauta interna de trabajo, las dos semanas anteriores al próximo 303 o 111 para cerrar y revisar. No es un plazo legal adicional: es margen para resolver lo que falta sin convertir cada presentación en una carrera.
Confirma el periodo. Verifica si la liquidación es trimestral o mensual y cuál es el vencimiento efectivo.
Completa los documentos. Revisa series, facturas recibidas y rectificativas. Cerrar el periodo no significa impedir correcciones posteriores, sino identificar qué información respalda el envío.
Concilia y proyecta. Relaciona movimientos bancarios con cobros y pagos, y prepara saldo suficiente para el cargo previsto.
Pide una revisión humana. Comprueba tipos, retenciones y tratamiento de operaciones especiales; cuando corresponda el cierre anual, revisa también el encaje fiscal de la sociedad.
Archiva las evidencias. Guarda presentación y pago junto a los documentos del periodo, con acceso para quien deba comprobarlos.
Elige un circuito que alguien supervise
Puedes organizar este trabajo con tu equipo y tu asesoría mediante herramientas conectadas, o utilizar una opción como bcount, que reúne facturación, contabilidad, impuestos, tesorería y vencimientos con revisión de asesores. Lo relevante es que calendario, banco y asesor coincidan en la misma información.
La automatización debe quitar tareas repetitivas, no esconder decisiones. Si aparece un devengo dudoso, una diferencia bancaria o una operación sin justificar, alguien tiene que revisarlo antes de autorizar el envío.
Tampoco necesitas convertir al administrador en especialista en cada modelo. Necesitas que sepa qué está pendiente, cuánto dinero requerirá y a quién pedir una respuesta concreta.
Esta semana, abre el próximo vencimiento, calcula el hueco de caja y asigna a una persona la responsabilidad de confirmar tanto el envío como el cargo. Ahí empieza un cumplimiento que puedes supervisar, sin vivir pendiente de la próxima sorpresa.


Comentarios