Que es recargo de equivalencia

El recargo de equivalencia es un régimen especial del IVA para comerciantes minoristas que compran productos para revenderlos sin transformarlos. En lugar de liquidar el IVA de sus ventas, el proveedor les factura IVA + recargo sobre la misma base imponible, por ejemplo en una compra de 1.000 € al tipo general se soportan 210 € de IVA y 52 € de recargo.
Si has llegado hasta aquí, probablemente te ha pasado algo muy poco poético y muy español: abres una factura de compra, ves una línea extra con “R.E.” o “recargo de equivalencia”, y te preguntas si te están cobrando algo raro, si te toca a ti, o si Hacienda acaba de meterte en una gymkhana fiscal sin avisar.
La buena noticia es que no es un castigo cósmico. Es un sistema pensado para simplificar la vida de ciertos pequeños comercios. La mala es que, si no entiendes cómo funciona, puedes comprar mal, archivar peor y llegar a 2027 con un lío curioso en facturación y software.
Aquí vamos a traducir qué es el recargo de equivalencia a lenguaje humano. Sin niebla jurídica, sin sustos gratuitos y con ejemplos de los que ayudan de verdad a revisar una factura con un café en la mano.
Tabla de contenido
Introducción para entender el recargo sin dolor de cabeza - La duda real no es jurídica, es práctica - Lo que conviene tener claro desde ya
A quién afecta y a quién no el régimen de recargo - El perfil típico que sí entra - Entidades que también pueden verse dentro - Quién no debería asumir que está en recargo - Checklist mental de 30 segundos
Tipos y porcentajes vigentes del recargo de equivalencia - Tabla comparativa de tipos vigentes - Cómo leer estos porcentajes sin liarte - El matiz que suele dar problemas - Lo que significan de verdad para tu negocio
Cómo se aplica el recargo en tus facturas y obligaciones - Qué hace el proveedor y qué haces tú - Qué obligaciones te quitas y cuáles siguen ahí - Operaciones que obligan a mirar dos veces
Ejemplos prácticos y casos frecuentes que generan dudas - Caso uno, tienda de barrio que solo revende producto - Caso dos, comercio que mezcla tienda con otras operaciones - Caso tres, compras dentro y fuera de España - El detalle de 2024 que sembró dudas
Cómo cumplir sin líos y automatizar el recargo con bcount - Qué conviene hacer para no arrastrar errores - Cómo reduce bcount la fricción real
Introducción para entender el recargo sin dolor de cabeza
La escena es clásica. Una tienda pequeña hace su primer pedido a un proveedor. Llegan los productos, llega la factura, y de pronto aparecen varias líneas que no estaban en el plan mental del autónomo: base imponible, IVA y una tercera capa llamada recargo de equivalencia.
En ese momento suelen pasar dos cosas. La primera es pensar: “me están cobrando de más”. La segunda es abrir diez pestañas y salir con más dudas que al principio.
El problema es que muchas explicaciones se quedan en la definición fiscal y no aterrizan en lo que de verdad importa a quien vende cada día: cuánto encarece la compra, qué facturas hay que revisar y si esto cambia algo con Verifactu y la factura electrónica.
La duda real no es jurídica, es práctica
Un minorista no suele preguntarse por amor al Derecho tributario. Se lo pregunta porque necesita saber si ese recargo:
Afecta a su margen cuando compra mercancía para revender.
Le obliga a pedir facturas distintas a sus proveedores.
Le evita trámites o solo los cambia de sitio.
Le deja fuera o no de la adaptación tecnológica que viene.
Lo que más confunde no es el nombre. Es que el recargo se paga al comprar, pero sus efectos se notan después, en precios, márgenes, archivo de facturas y cumplimiento.
Hay una lógica detrás. Hacienda concentra parte de la gestión del IVA en la compra para determinados comercios minoristas. Así el minorista no presenta liquidaciones periódicas de IVA por esas operaciones, pero soporta un coste fiscal directo mayor cuando compra.
Lo que conviene tener claro desde ya
Si vendes al por menor productos que compras para revender tal cual, este tema te interesa mucho. Si además emites facturas a empresas, vendes online o mezclas tienda con otros servicios, te interesa todavía más, porque ahí empiezan los matices y las zonas donde más gente se despista.
La idea de fondo es sencilla. El recargo no es solo una etiqueta fiscal. Es una decisión operativa que afecta a cómo compras, cómo guardas documentación y cómo te preparas para los cambios de facturación que ya están en el horizonte.
Y sí, se puede entender sin sufrir. Hacienda a veces parece escrita por un enemigo del descanso, pero se puede traducir.
Qué es el recargo de equivalencia y por qué existe
El recargo de equivalencia es un régimen especial del IVA pensado para una idea muy concreta: que parte de la gestión del impuesto se resuelva antes, en la compra al proveedor, y no después, con liquidaciones periódicas por cada venta minorista. La base legal del régimen está en la normativa del IVA publicada en el BOE, dentro de la Ley 37/1992 del Impuesto sobre el Valor Añadido.
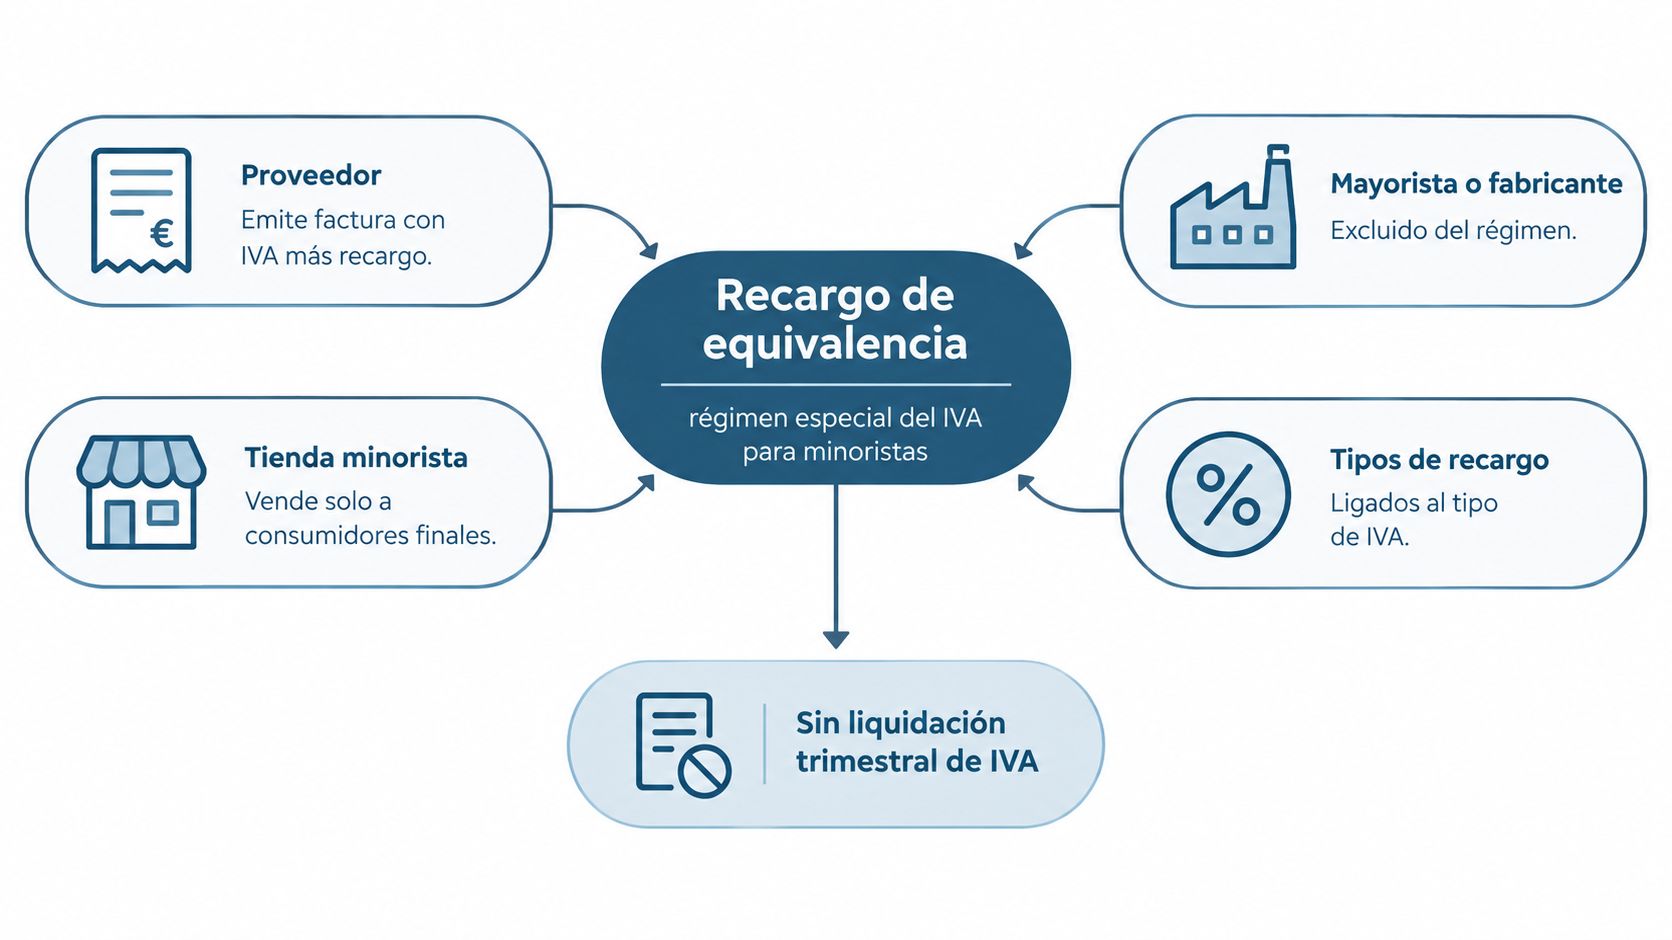
Dicho en castellano de tienda. Tú compras género para revenderlo. Tu proveedor no te cobra solo la base y el IVA. También te repercute un recargo sobre esa misma base. Ese extra sale de tu caja en el momento de comprar, y por eso el recargo se nota antes en la tesorería que en la teoría fiscal.
El mecanismo funciona como un peaje adelantado. Hacienda concentra parte del control del IVA en la factura de compra, porque en muchos comercios minoristas hay muchas ventas pequeñas y poco sentido práctico en exigir la misma operativa que a una empresa con estructura administrativa más grande.
Idea clave: el recargo no es solo una etiqueta tributaria. Es un coste real de aprovisionamiento y una forma de desplazar trabajo fiscal desde la venta hacia la compra.
Por eso existe. Simplifica una parte del cumplimiento para determinados minoristas, pero no regala nada. Cambia papeleo por más importe soportado al comprar. Si no entiendes ese intercambio, el margen se te puede encoger sin hacer ruido.
La mecánica básica es simple:
Compras mercancía para revenderla sin transformarla.
El proveedor aplica el IVA que corresponda.
Sobre la misma base añade el recargo de equivalencia.
Tú pagas ambos importes en la factura de compra.
Aquí aparece una confusión muy típica. Muchos comerciantes oyen “régimen especial” y piensan solo en la parte fiscal. El problema real es más terrenal. Ese recargo afecta al coste de cada entrada de mercancía, a cómo revisas facturas y a cómo registras bien la operación para no arrastrar errores después.
Y hay un matiz que cada vez pesa más. Con Verifactu en el horizonte, el recargo deja de ser solo una casilla de IVA. También se convierte en una fricción operativa si tus facturas, tus series y tus procesos no están bien configurados. Si el proveedor factura mal el recargo o si tu sistema no recoge bien esos tipos, el lío ya no se queda en una carpeta. Se traslada al control documental y a la automatización.
Por eso conviene leer este régimen con dos gafas a la vez. Una fiscal, para entender qué estás pagando. Otra operativa, para evitar compras mal facturadas, márgenes mal calculados y ajustes innecesarios cuando toque tener la facturación mejor atada con herramientas como bcount.
A quién afecta y a quién no el régimen de recargo
Aquí está la pregunta que separa la curiosidad del problema real. No todo negocio entra en recargo de equivalencia. Y no basta con vender cosas para asumir que sí.
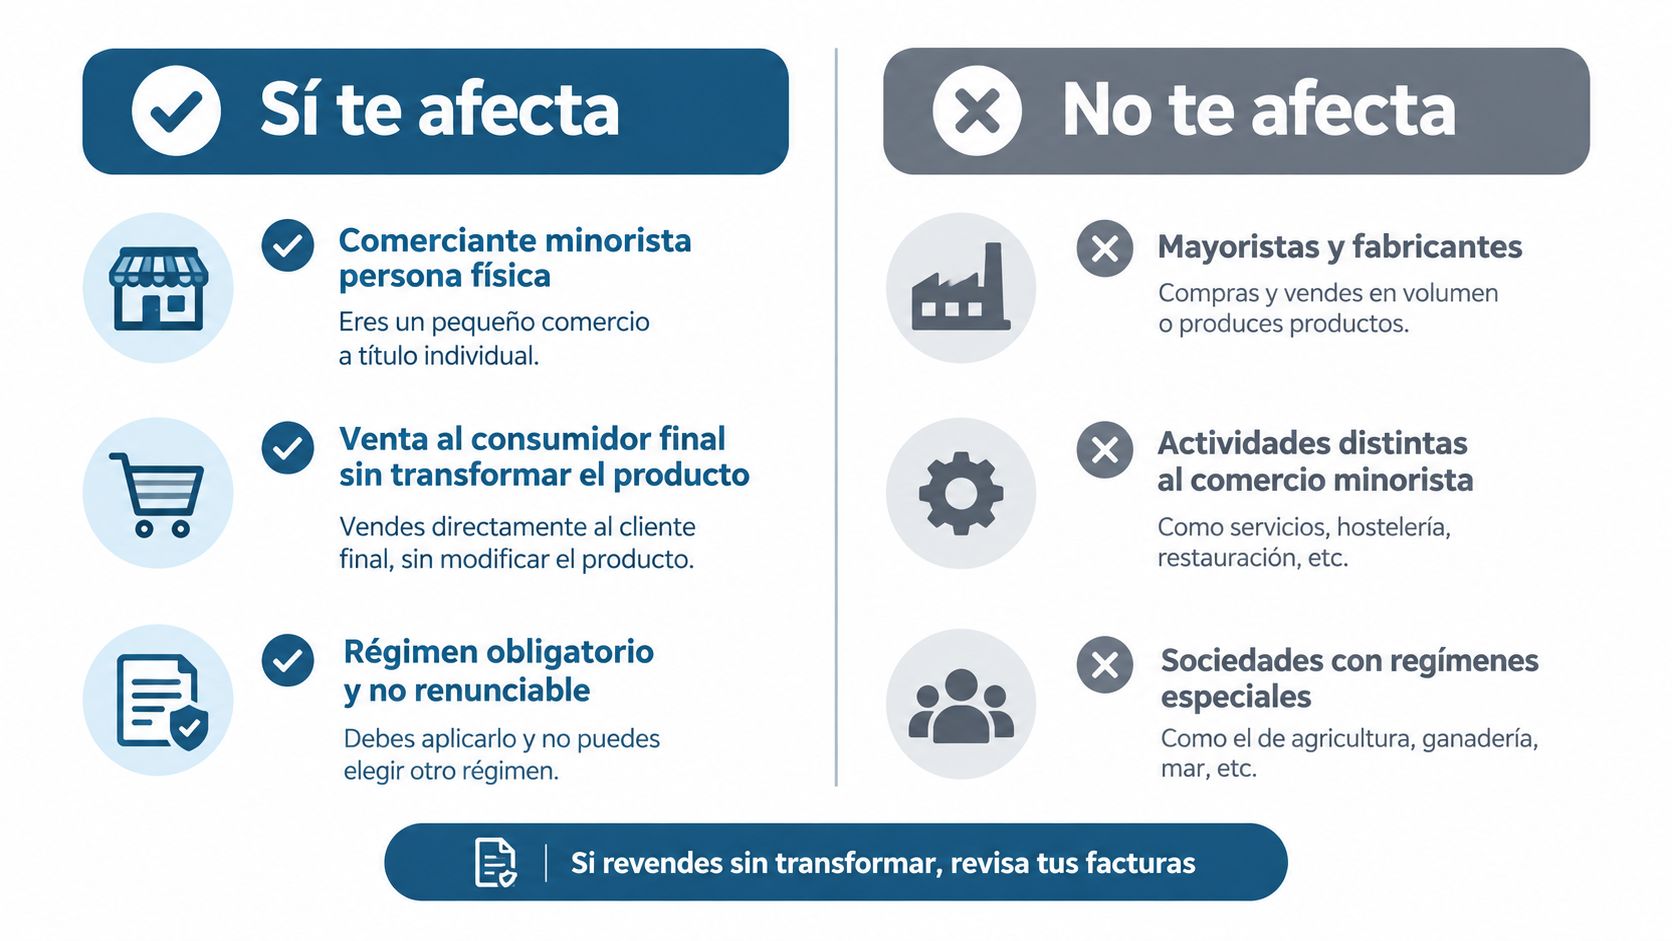
La Agencia Tributaria señala que este régimen se aplica, con carácter obligatorio y no renunciable, a comerciantes minoristas personas físicas o a entidades en régimen de atribución de rentas del IRPF, siempre que comercialicen al por menor bienes no exceptuados. También concreta que puede afectar a sociedades civiles sin objeto mercantil, herencias yacentes y comunidades de bienes cuando todos sus miembros son personas físicas, según el criterio general publicado por la AEAT.
El perfil típico que sí entra
Si eres un pequeño comercio y compras productos para venderlos tal cual al consumidor final, estás en el retrato robot del régimen. Una tienda de barrio, una papelería, una tienda de ropa o un comercio de regalo suelen entender rápido por qué esta cuestión les toca de cerca.
Hay tres rasgos que ayudan a identificarlo:
Eres minorista. Tu actividad es vender al por menor.
No transformas el producto. Revendes, no fabricas ni conviertes.
Tu encaje es obligatorio. Si cumples los requisitos, no es un régimen “a elegir porque hoy me viene bien”.
Entidades que también pueden verse dentro
Aquí es donde a veces aparece la sorpresa. No afecta solo al autónomo clásico con persiana y datáfono. También puede alcanzar a ciertas entidades en atribución de rentas del IRPF, siempre dentro del marco que concreta la AEAT.
Eso incluye, según el criterio citado, supuestos como:
Comunidades de bienes cuyos miembros sean personas físicas.
Herencias yacentes en las condiciones que encajen en ese marco.
Sociedades civiles sin objeto mercantil, también con los requisitos que indica la AEAT.
Quién no debería asumir que está en recargo
No entra cualquiera que emita una factura de vez en cuando. Si tu actividad no es comercio minorista, o si transformas el producto antes de venderlo, ya estás en otro terreno.
Tampoco conviene dar por hecho que el recargo se aplica en cualquier operación comercial sin más. Hay supuestos concretos donde no corresponde aplicarlo.
Si tu negocio mezcla tienda, servicios, ventas a empresas o circuitos de compra especiales, no te fíes del “creo que estoy en recargo”. Ahí es donde nacen muchos errores de facturación.
Checklist mental de 30 segundos
Hazte estas preguntas rápidas:
¿Compro bienes para revenderlos sin transformar?
¿Mi actividad es realmente minorista?
¿Opero como persona física o en una entidad de atribución de rentas del IRPF de las que encajan en el criterio de la AEAT?
¿Mis proveedores ya me están emitiendo facturas con recargo?
Si a las tres primeras les sale un sí claro, tienes una pista sólida. Si en la cuarta respuesta dudas, toca revisar documentación y comunicar bien tu situación a los proveedores. Con el recargo, los errores suelen empezar por una identificación fiscal mal trasladada. Y luego llegan las facturas raras, que siempre son menos graciosas que su nombre.
Tipos y porcentajes vigentes del recargo de equivalencia
Te llega una factura de compra de 1.000 euros y el susto no lo da el IVA. Lo da la línea extra. Además del 21%, aparece otro porcentaje que sube el coste real de la mercancía antes incluso de venderla. Ahí es donde el recargo deja de sonar a jerga fiscal y pasa a tocar margen, precio y caja.
La referencia oficial de la AEAT mantiene una lógica sencilla: cada tipo de IVA lleva asociado su recargo correspondiente, con algunas adaptaciones temporales cuando cambian ciertos tipos de IVA por medidas excepcionales, como recoge la información oficial de la Agencia Tributaria sobre este régimen.
Tabla comparativa de tipos vigentes
Tipo de IVA | Recargo de equivalencia | Ejemplo sobre base 1.000 € |
|---|---|---|
21% | 5,2% | IVA 210 € + recargo 52 € |
10% | 1,4% | IVA 100 € + recargo 14 € |
4% | 0,5% | IVA 40 € + recargo 5 € |
0% | 0% | Si la operación está al 0%, no se suma recargo en esa compra, según la tabla aplicable de la AEAT |
Tabaco | 1,75% | El recargo aplicable es 17,50 € sobre base 1.000 € |
Cómo leer estos porcentajes sin liarte
La regla práctica es muy terrenal. El IVA y el recargo se calculan sobre la misma base imponible.
Si compras mercancía por 1.000 euros al tipo general, el proveedor calculará 210 euros de IVA y 52 euros de recargo. Tu salida de caja no se queda en la base, sino que sube a 1.262 euros. Para un minorista, ese detalle cambia el margen real del producto desde el minuto uno.
Dicho en lenguaje de tienda, el recargo funciona como un peaje fiscal de compra. No lo negocias, no lo eliges y no conviene olvidarlo al fijar precios.
El matiz que suele dar problemas
Los cambios temporales de tipos no son una rareza académica. Son el tipo de detalle que convierte una factura correcta en una factura para revisar con café y ceño fruncido.
La AEAT recogió en 2024 ajustes extraordinarios para determinados alimentos. En ese contexto, hubo recargos del 1% para bienes con IVA del 7,5% y del 0,26% para bienes con IVA del 2%, aplicables entre el 1 de octubre y el 31 de diciembre de 2024. Si trabajas con productos afectados por cambios así, usar una tabla vieja o una plantilla mal configurada te mete un error operativo mucho antes de que llegue cualquier revisión fiscal.
Lo que significan de verdad para tu negocio
Aquí no estás memorizando porcentajes por deporte. Estás calculando coste de compra real.
Ese coste impacta en tres sitios a la vez: margen, precio de venta y control de facturas. Y hay una capa extra que cada vez pesa más. Con Verifactu 2027 en el horizonte, tener tipos, facturas y criterios bien configurados deja de ser una manía del asesor meticuloso. Pasa a ser una necesidad operativa para no arrastrar errores al sistema, al archivo y a la contabilidad.
Por eso conviene tratar el recargo como un dato vivo dentro de tu circuito de compras. Si el proveedor aplica mal el tipo, si tu equipo no detecta la diferencia entre IVA y recargo, o si el software no automatiza bien esa lectura, el fallo no se queda en una casilla fiscal. Se convierte en margen mal calculado y en más trabajo manual del que apetece asumir. Ahí automatizar con herramientas como bcount deja de sonar técnico y empieza a sonar a paz mental.
Cómo se aplica el recargo en tus facturas y obligaciones
Te llega una factura de proveedor, ves la base, el IVA y una línea extra de recargo. Si esa tercera cifra se lee como un detalle técnico sin importancia, empiezan los errores tontos que luego salen caros. Porque el recargo no solo afecta a una casilla fiscal. Entra directo en tu coste de compra y, por tanto, en tu margen.
Qué hace el proveedor y qué haces tú
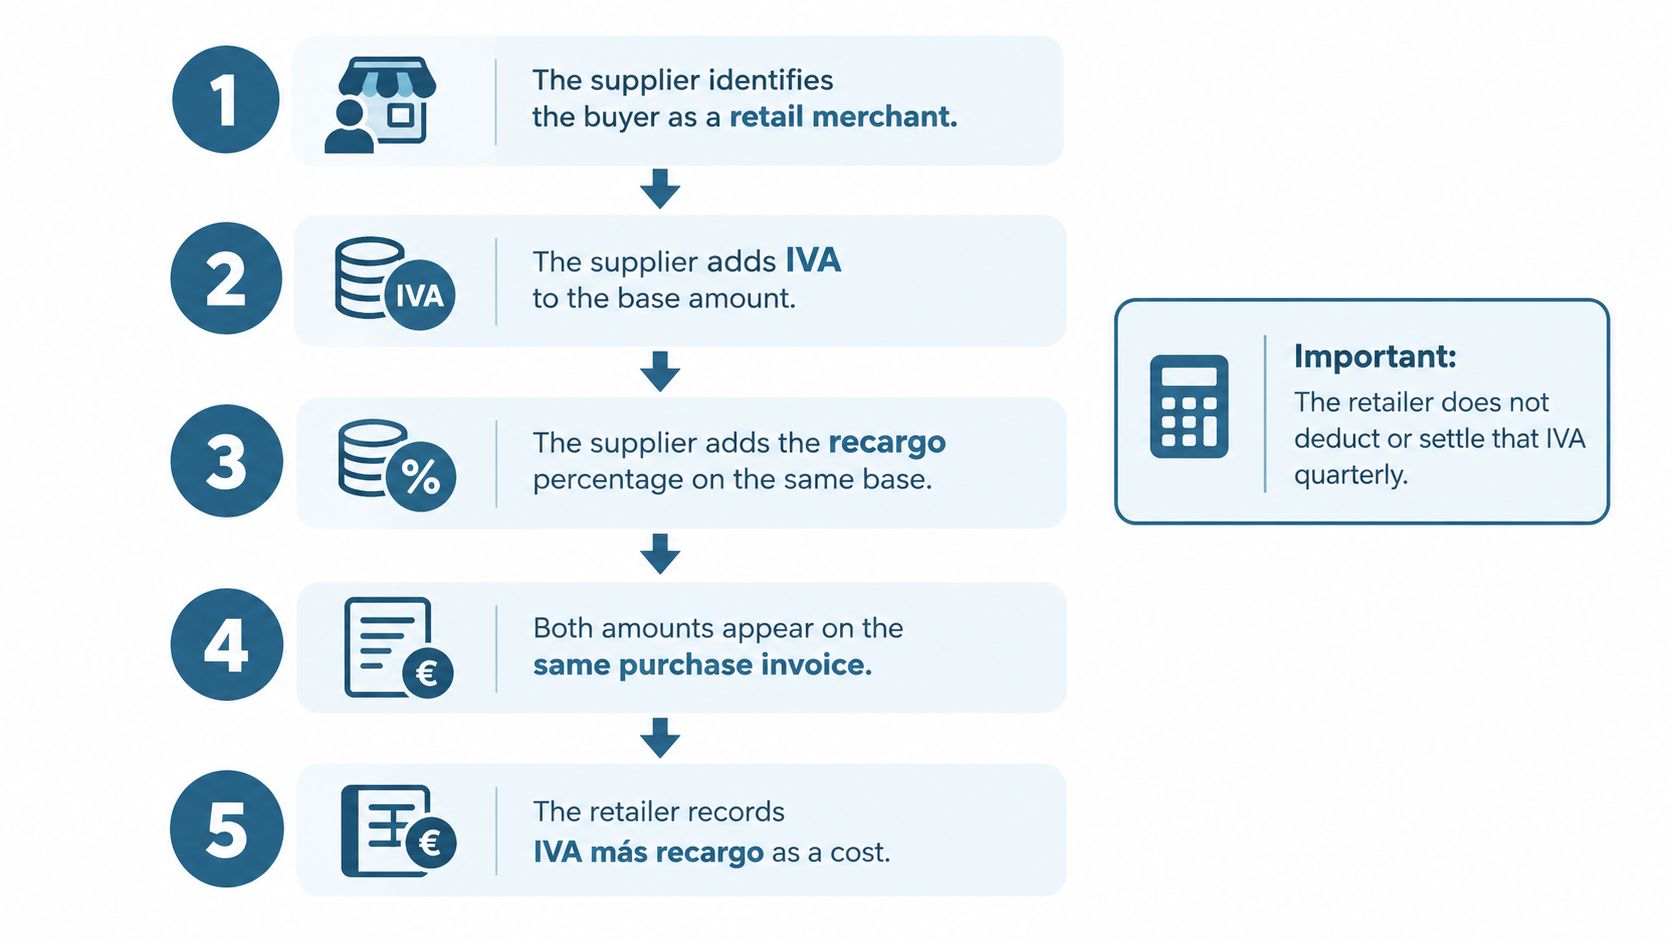
La regla práctica es sencilla. Tú avisas al proveedor de que estás en recargo de equivalencia y el proveedor emite la factura con todos los elementos correctos: base imponible, IVA y recargo correspondiente. Si falla esa comunicación, la factura nace torcida y luego toca corregir, reclamar o rehacer registros.
Visto en modo humano, el circuito funciona así:
El minorista comunica su régimen al proveedor.
El proveedor factura la compra incluyendo IVA y recargo.
El comercio registra y conserva esa factura con el coste total soportado.
Ese importe pasa a formar parte del coste real de la mercancía.
Aquí suele aparecer una confusión muy común. El IVA y el recargo no se miran igual que en un régimen general. Si necesitas ordenar esa diferencia sin jerga, esta guía sobre qué distingue el IVA soportado del IVA repercutido lo explica bastante bien.
Qué obligaciones te quitas y cuáles siguen ahí
El recargo simplifica una parte del IVA, pero no te vuelve invisible para Hacienda. En la actividad sujeta a este régimen, el comerciante minorista no presenta las liquidaciones periódicas ordinarias de IVA. Aun así, hay situaciones concretas en las que sí puede tener que presentar el modelo 309, por ejemplo en ciertas adquisiciones intracomunitarias, en supuestos de inversión del sujeto pasivo o en determinadas entregas de inmuebles, tal como recoge la AEAT en sus obligaciones formales y registrales del recargo de equivalencia.
La idea útil es esta: menos declaraciones no significa menos control.
También conviene conservar bien las facturas y revisar que el proveedor haya aplicado el recargo cuando correspondía. Si no aparece, no estás ante un detalle estético. Estás ante una factura mal emitida que altera tu coste y te obliga a pedir rectificación.
Para ver el flujo explicado de forma visual, este vídeo ayuda bastante a aterrizarlo:
Operaciones que obligan a mirar dos veces
No todas las compras y ventas entran en automático. Hay operaciones en las que el recargo no se aplica y otras en las que el negocio, por mezclar actividades, necesita separar muy bien qué parte va por recargo y qué parte no.
Pasa, por ejemplo, si vendes como minorista pero también haces operaciones con empresas, servicios o movimientos especiales que exigen otra lógica de facturación. Ahí la pregunta correcta no es solo “¿lleva recargo?”. La pregunta buena es “¿qué tratamiento fiscal corresponde a esta operación concreta y cómo debe quedar reflejada en la factura?”.
Ese matiz operativo pesa cada vez más.
Con Verifactu en el horizonte, ya no basta con entender el recargo en abstracto. Hay que tener bien configurados tipos, series y criterios de facturación para que el sistema no arrastre errores desde la compra hasta el registro. La propia AEAT reúne la información del sistema de facturación verificable en su portal de VeriFactu y sistemas informáticos de facturación. Si tu negocio mezcla tienda física, ventas online o facturas a profesionales, el recargo deja de ser solo una norma fiscal y se convierte en una pequeña fricción operativa.
Por eso automatizar no suena a capricho tecnológico. Suena a evitar fallos repetitivos. Un software como bcount ayuda a leer bien la factura, identificar tipos y dejar el circuito más limpio para 2027. Menos sustos, menos trabajo manual y menos papeleo con café frío al lado.
Ejemplos prácticos y casos frecuentes que generan dudas
Te llega una factura de compra, ves base, IVA y una línea más con el recargo, y la sensación es bastante humana: “vale, esto qué me está costando de verdad y dónde me puede explotar luego”. Ahí es donde conviene bajar la norma al suelo.
Caso uno, tienda de barrio que solo revende producto
Una tienda compra mercancía por 1.000 € de base sujeta al tipo general. El proveedor le emite factura con 210 € de IVA y 52 € de recargo. Resultado: esa compra no cuesta 1.000 €, sino 1.262 € antes de contar otros gastos del negocio.
Esa es la idea que más ayuda a entender el recargo. No funciona solo como una etiqueta fiscal. Funciona como un coste que ya entra metido en la compra. El comerciante no liquida el IVA periódico típico por esa actividad, pero sí soporta ese importe desde el minuto uno. Por eso, si afinas poco el margen, el recargo te puede morder la rentabilidad sin hacer mucho ruido.
Caso dos, comercio que mezcla tienda con otras operaciones
Aquí empiezan los tropiezos habituales. Un negocio puede vender al por menor y, a la vez, emitir alguna factura a profesionales, vender por internet o añadir servicios. En ese momento ya no basta con mirar la operación y decir “esto es tienda”. Hay que ver qué se está vendiendo, a quién y cómo debe documentarse.
Conviene tener claras las partes de una factura y qué debe aparecer en cada caso. Si mezclas operaciones simples con otras menos rutinarias, un dato mal puesto en la factura no solo genera dudas contables. También deja trabajo sucio para el sistema de facturación que uses y complica la automatización de cara a Verifactu 2027.
Dicho en lenguaje de negocio, el recargo deja de ser solo un porcentaje. Se convierte en una pequeña fricción operativa. Si configuras mal tipos, series o criterios, el error viaja desde la compra hasta el registro final.
Caso tres, compras dentro y fuera de España
Si compras a un proveedor español, lo normal es que la factura ya venga con el recargo aplicado. El problema aparece cuando la operación se sale del carril habitual, por ejemplo en adquisiciones intracomunitarias o en supuestos de inversión del sujeto pasivo.
En esos casos pueden aparecer obligaciones puntuales, como ya se indicó antes con la referencia oficial de la AEAT al modelo 309. La confusión suele venir de una idea muy extendida entre pequeños comercios: “como yo no presento el IVA trimestral de siempre, aquí tampoco hago nada”. Y no funciona así. El régimen simplifica parte del recorrido, pero no borra las obligaciones especiales.
El detalle de 2024 que sembró dudas
Los cambios temporales en alimentos durante 2024 añadieron otra capa de lío. Si compraste productos afectados por tipos extraordinarios, había que revisar la fecha de la operación y comprobar qué recargo correspondía en ese momento.
La lección es bastante útil. En recargo de equivalencia no llega con conocer la regla general. Hay que revisar la factura concreta, el tipo aplicado y el momento de la compra. Hacienda tiene fama de hablar raro, sí, pero aquí el mensaje en castellano es muy simple: compra mal documentada hoy, problema pesado mañana.
Cómo cumplir sin líos y automatizar el recargo con bcount
Te llega una factura de compra, la guardas, sigues vendiendo y piensas que todo está en orden. Dos meses después descubres que faltaba el recargo, que el proveedor no te tenía identificado en el régimen o que una operación especial requería un tratamiento distinto. Ahí es cuando el recargo deja de ser una etiqueta fiscal y se convierte en dinero mal calculado y tiempo perdido.
La forma sana de cumplir no consiste en aprenderte Hacienda de memoria. Consiste en montar un circuito que no falle. Igual que en una tienda no basta con tener género, también hace falta que caja, stock y precios cuadren. Con el recargo pasa lo mismo. Si compras bajo este régimen, tus facturas, tus proveedores y tu sistema deben hablar el mismo idioma.
Qué conviene hacer para no arrastrar errores
Empieza por lo básico, que suele ser justo donde nacen los líos:
Comunica a tus proveedores que estás en recargo de equivalencia. Si ese dato no está claro desde el alta de proveedor, la factura puede venir mal desde el origen.
Comprueba cada factura de compra antes de archivarla. Deben verse con claridad la base, el IVA y el recargo correspondiente.
Distingue la rutina de las excepciones. Las compras habituales pueden ir por un carril estable, pero ciertas operaciones, como adquisiciones intracomunitarias o supuestos concretos de inversión del sujeto pasivo, exigen revisar el tratamiento.
Mantén orden documental. El recargo simplifica parte de tus liquidaciones, pero no te da permiso para funcionar a ojo.
Prepárate para Verifactu y la factura electrónica. Si tu programa de facturación no está bien configurado, el error deja de quedarse en una factura suelta y pasa a formar parte del registro que generarás con tu software. Las fechas previstas para la adaptación ya están fijadas en la normativa oficial publicada en el BOE sobre el reglamento y calendario de los sistemas de facturación.
Aquí aparece una duda muy típica: “si yo no presento el IVA trimestral como otros negocios, entonces esto no me afecta tanto”. Cuidado con esa idea. Te conviene entender cómo funciona el modelo 303 del IVA para separar lo que no presentas de forma periódica de los casos especiales en los que sí puede haber obligaciones concretas.
Cómo reduce bcount la fricción real
bcount no borra el recargo, pero sí evita que se te cuele por las rendijas del día a día. Centraliza facturas, captura documentos con OCR e inteligencia artificial, automatiza asientos y ordena la documentación en un único entorno. En castellano de autónomo con poco tiempo: menos papeles desperdigados, menos compras mal registradas y menos sustos al revisar cierres.
Eso importa más de lo que parece. El recargo tiene una rareza muy suya. Como se paga en la compra, muchos comercios lo tratan como si después desapareciera. No desaparece. Se queda en la factura, en tu coste y en la necesidad de que todo esté bien clasificado si quieres llegar a 2027 con un sistema que no tropiece.
Si tu negocio mezcla tienda física, compras frecuentes y facturación que tendrá que convivir con software verificable, automatizar no es postureo tecnológico. Es poner barandillas en una escalera que usas todos los días.
Qué deberías tener bajo control:
Régimen comunicado a proveedores
Facturas revisadas antes de contabilizar
Operaciones especiales detectadas a tiempo
Documentación ordenada y localizable
Programa preparado para los requisitos de 2027
Con bcount, el recargo de equivalencia deja de sentirse como una trampa escondida en cada compra y pasa a ser un proceso claro, revisable y bastante más domesticado.

Comentarios