Rendimientos de actividades económicas: guía práctica

Te pasa más de lo que parece. Abres el correo, ves una factura pendiente, recuerdas un gasto que no has subido, y de pronto Hacienda ocupa más espacio mental que tus clientes. Ahí es donde conviene cambiar el chip, porque los rendimientos de actividades económicas no son una trampa burocrática, son el panel que te dice si tu negocio avanza con orden o si va volando a ciegas.
Pensarlos como un cuadro de mandos empresarial ayuda mucho. Igual que un capitán no espera a oler humo para mirar los instrumentos, tú no deberías esperar al cierre trimestral para entender qué está pasando con tus ingresos, tus gastos y tu carga fiscal. La buena noticia es que este concepto tiene lógica, y cuando la entiendes, deja de dar miedo.
Índice
Entender los rendimientos como tu panel de control empresarial - Dejar de mirar el impuesto y empezar a mirar la señal - Quién suele estar dentro de este perímetro
Qué son exactamente los rendimientos de actividades económicas - La frontera que evita errores tontos - Un ejemplo de frontera clara
Tres métodos para calcular el rendimiento neto - Cómo cambia la lógica según el sistema - Comparar antes de elegir
Cómo los rendimientos impactan en IRPF, IVA y Seguridad Social - IRPF, la pieza central - IVA y documentación - Seguridad Social y preparación operativa
Ejemplos reales y obligaciones contables paso a paso - Un ejemplo de rutina ordenada - Los pasos que evitan el caos
Entender los rendimientos como tu panel de control empresarial
Muchos autónomos viven en modo autopiloto hasta que llega el aviso de una declaración. Guardan tickets, cruzan los dedos y confían en que la contabilidad “se arregle sola”. No suele pasar, porque los números no se ordenan por simpatía, y el negocio acaba pagando la falta de control con más fricción, más dudas y más sustos.
Dejar de mirar el impuesto y empezar a mirar la señal
Los rendimientos de actividades económicas funcionan como una señal operativa. La Agencia Tributaria los usa para separar los ingresos del trabajo por cuenta propia de otras rentas del IRPF, y esa clasificación no es decorativa, afecta al tratamiento fiscal de empresarios individuales y profesionales en España, además de basarse en lo que esas personas físicas declaran en su IRPF anual. La propia AEAT encuadra esta figura dentro de una estructura que, en la práctica, se apoya en tres métodos de determinación del rendimiento neto, así que no estás ante una etiqueta vaga, sino ante una pieza central del sistema fiscal concepto de rendimientos de actividades económicas de la AEAT.
Si no sabes cómo se está midiendo tu actividad, acabas gestionando por intuición. Y la intuición, en fiscalidad, suele salir cara.
Quién suele estar dentro de este perímetro
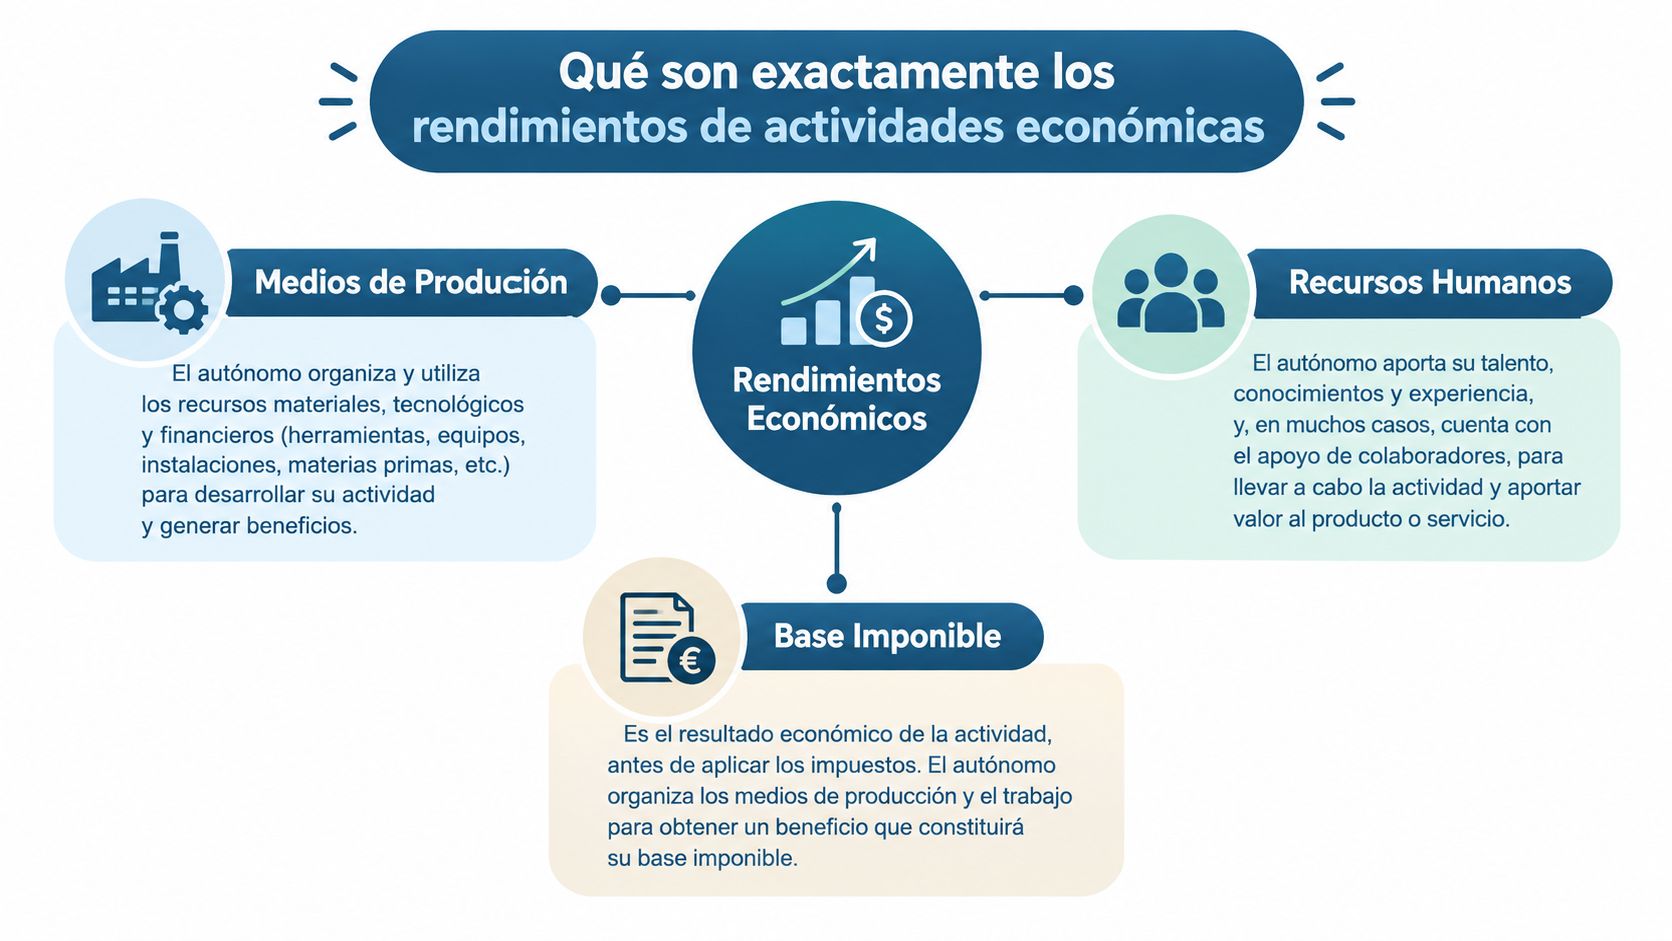
Aquí entran quienes organizan por cuenta propia medios de producción o recursos humanos para producir o distribuir bienes o servicios. Eso incluye un abanico muy amplio, desde fabricación y construcción hasta comercio, servicios, artesanía, agricultura, ganadería, actividades forestales, pesca y profesiones liberales, artísticas o deportivas AEAT sobre el concepto de rendimientos de actividades económicas.
También hay un caso que suele liar a más de uno. El arrendamiento de inmuebles solo entra aquí cuando existe, para ordenar la actividad, al menos una persona empleada con contrato laboral y jornada completa AEAT sobre rendimientos de actividades económicas. Si no se cumple esa condición, no estás en el mismo cajón fiscal.
Regla práctica: si tus ingresos nacen de una actividad organizada por ti, con estructura propia, probablemente estás mirando rendimientos de actividades económicas. Si vienen de otra lógica, puede que no.
Qué son exactamente los rendimientos de actividades económicas
La definición oficial importa porque marca el perímetro fiscal. La AEAT describe estos rendimientos como los ingresos obtenidos por quien ordena por cuenta propia medios de producción o recursos humanos para intervenir en la producción o distribución de bienes o servicios definición oficial de la AEAT. Dicho en castellano llano, hablamos de actividad económica cuando tú organizas una operación y no solo cobras por estar ahí.
La frontera que evita errores tontos
La confusión más habitual aparece cuando alguien mezcla esta categoría con otras rentas del IRPF. No todo ingreso personal es un rendimiento de actividad económica, y no toda actividad con facturas tiene el mismo tratamiento fiscal. Esa diferencia es clave porque cambia cómo se calcula el resultado, qué gastos puedes considerar y qué obligaciones administrativas se activan.
La AEAT también distingue dentro de esta categoría actividades de fabricación, construcción, comercio, servicios, artesanía, agricultura, ganadería, forestal, pesca, profesiones liberales, artísticas y deportivas concepto oficial de la AEAT. Eso te da una pista útil, porque el foco no está en el nombre de tu profesión, sino en cómo organizas la actividad.
La pregunta buena no es “¿cobro por esto?”. La pregunta buena es “¿estoy organizando medios propios para producir este ingreso?”.
Un ejemplo de frontera clara
Imagina dos casos. Una diseñadora que trabaja por su cuenta, emite facturas y asume sus propios gastos está dentro del terreno de la actividad económica. En cambio, una persona que recibe un salario por cuenta ajena entra en otra lógica fiscal, aunque ambos cobren dinero al final del mes.
El caso del arrendamiento de inmuebles merece un aviso aparte porque genera errores de clasificación de forma muy fácil. La AEAT solo lo trata como rendimiento de actividad económica cuando existe una persona empleada con contrato laboral y jornada completa para la ordenación de la actividad AEAT sobre el arrendamiento de inmuebles. Si no, no te inventes una actividad donde no la hay, porque Hacienda suele preferir los hechos a las historias creativas.
Tres métodos para calcular el rendimiento neto
La parte divertida de la fiscalidad es que casi nunca hay una sola manera de hacer las cosas. Aquí también mandan tres caminos, y conocerlos evita que mezcles regímenes como si todos sirvieran para lo mismo. La AEAT mantiene la estructura de estimación directa normal, estimación directa simplificada y estimación objetiva, y esa continuidad también aparece en su estadística oficial sobre rendimientos de actividades económicas estadística de rendimientos de actividades económicas de la AEAT.
Cómo cambia la lógica según el sistema
En estimación directa, la idea es sencilla: ingresos menos gastos deducibles. La complejidad viene después, porque hay reglas distintas para justificar, registrar y amortizar. En la versión simplificada, la AEAT establece que el rendimiento neto reducido se calcula por diferencia entre ingresos computables y gastos deducibles, con la particularidad de que las provisiones deducibles y los gastos de difícil justificación se cuantifican aplicando un 5% del rendimiento neto, con un máximo anual de 2.000 euros estimación directa simplificada de la AEAT. Además, los gastos deben estar vinculados a la actividad, registrados y justificados, y la amortización sigue una tabla simplificada estimación directa simplificada de la AEAT.
Comparar antes de elegir
Característica | Estimación directa normal | Estimación directa simplificada | Estimación objetiva |
|---|---|---|---|
Base del cálculo | Ingresos menos gastos deducibles | Ingresos menos gastos deducibles, con regla simplificada para ciertos gastos | Sistema de módulos |
Registro y justificación | Exigencia contable más intensa | Gastos vinculados, registrados y justificados | Lógica propia del régimen |
Amortización | Según reglas aplicables del sistema | Tabla de amortización simplificada | Según el método del régimen |
Encaje práctico | Actividades con mayor necesidad de detalle | Actividades con estructura más simple | Actividades que siguen el régimen de módulos |
Lectura operativa | Más carga administrativa | Menos fricción, pero sigue habiendo control | Depende del encaje en la actividad |
La estimación objetiva sigue viva y la AEAT mantiene para 2025 una reducción general del 5% sobre el rendimiento neto de módulos novedades de rendimiento de actividades económicas 2025. Eso no significa que sea cómoda para todos, solo que sigue existiendo y sigue exigiendo entender bien dónde encajas.
Elegir bien el método no es un detalle técnico. Cambia tu forma de registrar, revisar y defender la actividad.
Cómo los rendimientos impactan en IRPF, IVA y Seguridad Social
El rendimiento neto no vive aislado. Es el número que termina influyendo en tu IRPF como empresario o profesional, porque ahí se mide el beneficio antes de impuestos. La AEAT insiste en que esta estadística analiza los datos declarados por personas físicas en el IRPF y mide precisamente esa renta antes de impuestos estadística oficial de la AEAT.
IRPF, la pieza central
Cuando calculas tu rendimiento, estás armando la base con la que luego se determina tu resultado fiscal. En estimación directa, la AEAT recuerda que el cálculo parte de ingresos computables menos gastos deducibles, siempre que esos gastos estén convenientemente justificados y registrados en la contabilidad o en los libros-registro obligatorios cálculo del rendimiento neto en estimación directa de la AEAT. No es un formalismo, es la base de tu declaración.
IVA y documentación
El IVA tiene su propio recorrido, pero tu manera de facturar, registrar y archivar operaciones afecta a la coherencia de todo el sistema. Si una factura entra tarde, mal clasificada o sin soporte, luego no solo te complica el IVA, también te ensucia la trazabilidad del rendimiento. El orden documental reduce errores que suelen aparecer cuando un negocio crece a trompicones.
Seguridad Social y preparación operativa
La conexión con la Seguridad Social no se mide con una única regla universal aquí, pero sí con el hecho práctico de que la configuración de la actividad y su volumen afectan al modo en que un autónomo gestiona sus obligaciones. Cuanto más claro tienes tu rendimiento, más fácil es sostener decisiones coherentes en el resto del negocio.
El contexto regulatorio aprieta por otro lado. La digitalización de la facturación y el calendario de VeriFactu empujan a autónomos y pequeñas empresas a adaptar procesos y software, con un desplazamiento de la adaptación obligatoria al 1 de julio de 2027 novedades de rendimiento de actividades económicas 2025. Quien llegue tarde no solo tendrá más trabajo, también más fricción en el día a día.
Ejemplos reales y obligaciones contables paso a paso
La teoría despega de verdad cuando la aterrizas en tu escritorio. Un autónomo no necesita un poema fiscal, necesita saber qué guardar, qué registrar y qué revisar para no improvisar la noche antes de presentar nada. La AEAT lo dice con bastante claridad, los gastos deducibles deben estar vinculados a la actividad y quedar convenientemente justificados y registrados cálculo del rendimiento neto en estimación directa de la AEAT.
Un ejemplo de rutina ordenada
Supón que una consultora emite varias facturas al mes. Su trabajo fiscal no empieza cuando llega el trimestre, empieza cuando cada ingreso y cada gasto quedan bien etiquetados desde el principio. Si un recibo de software, un suministro o una reparación se registra a tiempo, la contabilidad deja de ser un cajón de sastre y pasa a ser una herramienta.
La AEAT menciona como gastos típicos los suministros, el consumo de existencias, los gastos de personal, las reparaciones, los arrendamientos y las amortizaciones cálculo del rendimiento neto en estimación directa de la AEAT. A eso se suma un gasto específico para autónomos, los gastos de manutención del propio contribuyente, que desde el 1 de enero de 2018 pueden deducirse si se producen en establecimientos de restauración y hostelería, se pagan por medios electrónicos y respetan los límites cuantitativos de las dietas de trabajadores AEAT sobre cálculo del rendimiento neto.
El buen hábito no es guardar “todo”, es guardar lo que puedes defender sin sudar frío.
Los pasos que evitan el caos
Registrar ingresos en el momento: si la factura sale tarde, el control se rompe antes de que empiece el trimestre.
Separar gastos por actividad: mezclar compras personales y profesionales crea ruido y discusión después.
Guardar justificantes completos: sin soporte, el gasto pierde fuerza aunque parezca evidente.
Revisar el encaje del inmueble alquilado: solo entra como actividad económica si existe una persona empleada con contrato laboral y jornada completa para la ordenación de la actividad AEAT sobre rendimientos de actividades económicas.
Si quieres centralizar esa rutina, una plataforma como bcount permite gestionar facturación, contabilidad y presentación de impuestos desde un único lugar, además de automatizar la captura y clasificación de documentos. No hace magia, pero sí reduce bastante la vida de Frankenstein hecha de correos, carpetas y hojas sueltas.
Cómo avanzar con confianza en tu gestión fiscal
La clave no es memorizar la norma como si fueras a examinarte todos los meses. La clave es saber qué papel juega cada ingreso, cada gasto y cada documento dentro de tu negocio. Cuando entiendes que los rendimientos de actividades económicas son tu termómetro, empiezas a decidir con más calma y menos improvisación.
Un negocio sano no es el que nunca tiene problemas, es el que los detecta pronto. Si tienes claros tus ingresos, ordenas tus justificantes y eliges bien tu método de cálculo, la administración deja de parecer una selva y pasa a ser una parte más de la operación.
La transición a procesos digitales, además, no conviene dejarla para el último minuto. Si hoy todavía trabajas con sistemas informales, el calendario regulatorio y la complejidad operativa te van a pedir más disciplina, no menos. Mejor convertir esa presión en hábito antes de que se convierta en urgencia.
Si quieres llevar esta lógica a tu día a día sin vivir pegado al Excel, da el siguiente paso y revisa cómo centralizar facturación, gastos y obligaciones en un solo flujo de trabajo. Empieza por ordenar tus ingresos y justificar bien tus gastos, y luego busca una solución que te permita mantener ese control sin añadir más burocracia a tu agenda.


Comentarios