Factura de Abono: Qué Es y Cómo Emitirla Paso a Paso

El cliente devuelve un pedido, pide aplicar un descuento que se acordó después o te avisa de que el IVA no cuadra. Tú miras la factura emitida y aparece la tentación universal: borrarla y fingir que nunca pasó. Mala idea. En fiscalidad, las facturas no desaparecen por arte de magia, aunque el botón de papelera parezca muy convincente.
La solución correcta es emitir una factura de abono, que en España debe tratarse técnicamente como una factura rectificativa. No basta con generar un PDF negativo y enviarlo por correo. La rectificación tiene que mantener el vínculo con la factura original, explicar qué ha cambiado y dejar una pista contable y fiscal que pueda seguirse sin jugar al escondite con Hacienda.
Índice
Por qué una factura no se borra, se abona
Una factura emitida forma parte de la historia económica de la operación. Si después hay una devolución, una anulación parcial o un error en el impuesto, la factura original no se elimina. Se conserva y se emite otra que corrige sus efectos. Así, tus registros muestran qué ocurrió primero, por qué cambió y cuál es el resultado final.
En España, «factura de abono» no es una categoría jurídica autónoma. Es el nombre habitual que autónomos y empresas utilizan para referirse a una rectificativa que reduce o anula una factura anterior. El marco aplicable se encuentra en el Real Decreto 1619/2012, de 30 de noviembre, que regula las obligaciones de facturación.
La rectificación procede cuando la factura original incumple requisitos formales, cuando las cuotas de IVA se han calculado incorrectamente o cuando existe una causa que permite modificar la base imponible conforme al artículo 80 de la Ley del IVA. El documento nuevo debe identificar expresamente la factura corregida y cumplir también los requisitos generales de una factura ordinaria o simplificada, según corresponda.
El rastro importa tanto como el importe
La referencia a la factura original no es decoración administrativa. Permite relacionar el documento rectificativo con la operación que modifica y facilita que la contabilidad, el IVA y una eventual comprobación sigan la misma historia. Una factura negativa desconectada puede parecer un ajuste comercial, pero no demuestra qué operación corrige ni por qué.
La norma permite que un único documento rectifique varias facturas, siempre que las identifique todas de forma clara. Eso puede ser práctico cuando un descuento posterior afecta a varias ventas, pero no autoriza a escribir algo genérico como «ajuste comercial del trimestre» y cruzar los dedos. Cada factura afectada debe quedar localizada.
Regla práctica: conserva la factura original, emite la rectificativa y deja que ambas convivan en tus registros.
El abono puede reducir la operación completa o solo una parte. En una devolución total, la rectificativa refleja la anulación de los importes correspondientes. En una devolución parcial o un descuento posterior, solo corrige la parte afectada. En ambos casos, el documento debe mostrar la causa, la referencia original, la base imponible y la cuota de IVA que se modifica.
El mapa mental para no equivocarse
Antes de emitir, responde a tres preguntas:
¿Hay un error formal? Puede faltar un dato obligatorio o estar mal consignado.
¿El IVA está mal calculado? La cuota repercutida no coincide con la operación correcta.
¿La base imponible puede modificarse? Debe existir una causa prevista por el artículo 80 de la Ley del IVA.
Si la respuesta es afirmativa, no borres la factura ni la sustituyas silenciosamente. Documenta la corrección mediante una nueva factura rectificativa. Ese procedimiento protege la trazabilidad y evita que tus libros cuenten una versión distinta de la que recibió el cliente.
Cuándo emitir una factura de abono
La factura de abono entra en juego cuando necesitas reducir o anular el efecto económico de una factura ya emitida. Los supuestos más habituales son estos:
Devolución de mercancía: el cliente devuelve todo o parte del pedido. El abono debe limitarse a los productos o servicios realmente devueltos.
Descuento posterior o rappel: pactas una reducción después de emitir las facturas. Si afecta a varias facturas, puedes identificarlas conjuntamente en un documento rectificativo.
Error en el IVA: aplicaste un tipo incorrecto o calculaste mal la cuota. No lo arregles con una nota interna, corrige la factura.
Error en requisitos formales: faltan datos obligatorios o existe una información incorrecta que afecta a la validez del documento.
Modificación de la base imponible: se produce una circunstancia admitida por el artículo 80 de la Ley del IVA, como determinados supuestos de impago.
Anulación total: la operación queda sin efecto. La factura original permanece registrada y el abono revierte sus importes.
El criterio rápido es sencillo: si el cambio reduce una operación que ya facturaste, necesitas una rectificativa. Si solo estás documentando una conversación comercial o una promesa de descuento para el futuro, todavía no hay abono que emitir.
No confundas una devolución con un rappel, aunque ambos puedan reducir el importe. La devolución responde a bienes o servicios que regresan o dejan de prestarse. El rappel suele ser una reducción pactada por volumen u otra condición comercial. El motivo debe describirse correctamente porque condiciona la trazabilidad, el IVA y la clasificación posterior.
Cómo emitir el documento paso a paso
Empieza por el motivo, no por el diseño del PDF. Comprueba qué factura vas a corregir, qué parte se modifica y por qué. Después, crea una nueva factura con serie específica de rectificación, fecha propia y numeración independiente, manteniendo la correlación de esa serie.
El documento debe identificar inequívocamente la factura original mediante su número y fecha. Incluye el motivo de la rectificación y desglosa la base imponible, el tipo de IVA y la cuota afectada. Cuando se anula total o parcialmente una operación, lo normal es mostrar los importes rectificados con signo negativo.
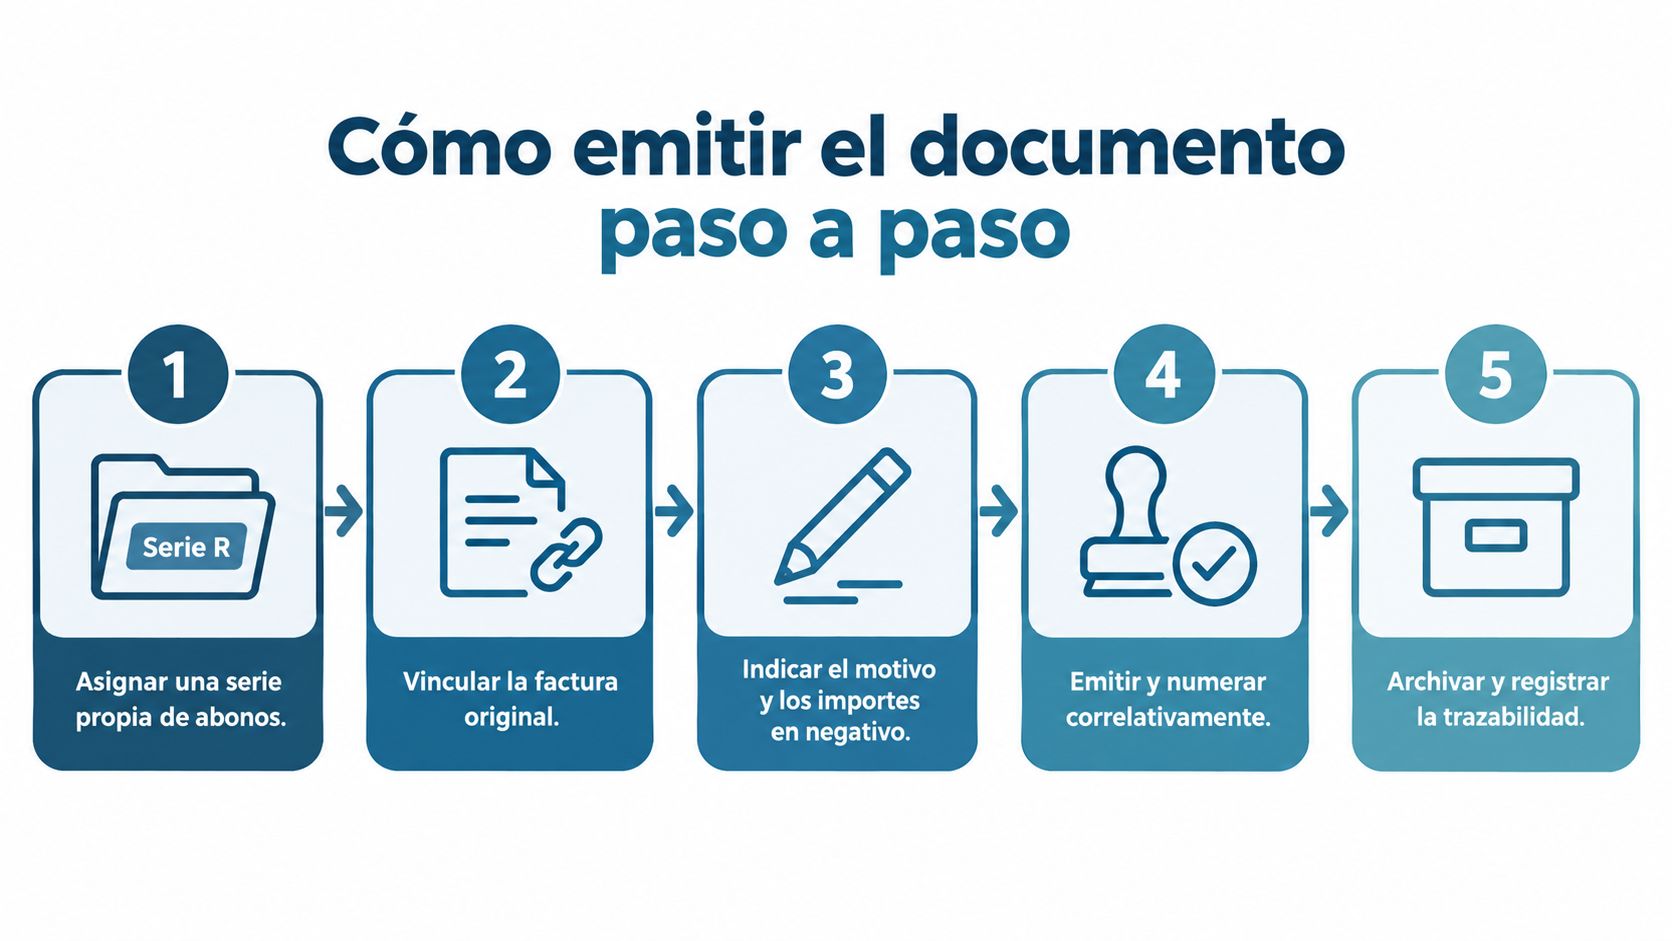
Registra la rectificativa separada de la factura original y envíala al cliente. No reemplaces el archivo anterior ni cambies sus importes como si el pasado aceptara ediciones silenciosas. Para entender el contexto de la digitalización de este proceso, puedes consultar cómo funciona la factura electrónica.
Un sistema de facturación serio debería ayudarte con controles básicos:
Referencia obligatoria: bloquear la emisión si falta el número o la fecha de la factura original.
Límite del abono: impedir que el importe rectificado supere la base pendiente de corregir.
IVA coherente: validar que la base, el tipo y la cuota mantienen una relación correcta.
Numeración controlada: evitar duplicados y conservar la secuencia de la serie rectificativa.
Registro independiente: guardar el abono como documento propio, conectado con el original.
Después, revisa que la suma económica de la factura original y la rectificativa representa exactamente la operación final. Ese pequeño control evita que un descuento de una línea termine convirtiéndose, por accidente, en la devolución de la galaxia entera.
Cómo se clasifica en el SII sin disgustos
En el Suministro Inmediato de Información, la rectificación necesita una clasificación coherente con su causa y con la técnica utilizada. La documentación de preguntas frecuentes de la AEAT sobre el SII distingue las claves R1, R2, R3 y R4.
Clave | Motivo | Tipo habitual |
|---|---|---|
R1 | Errores jurídicos o formales | Rectificación por causa formal o jurídica |
R2 | Situaciones de concurso | Rectificación vinculada a concurso |
R3 | Créditos incobrables | Rectificación por crédito incobrable |
R4 | Otras causas | Devoluciones, descuentos u otros supuestos no incluidos antes |
No elijas R4 por reflejo. Es la opción para otras causas, no un cajón de sastre para evitar pensar. El motivo real debe coincidir con la clave transmitida y con la documentación que conservas.
Sustitución o diferencias
La segunda decisión es técnica. La rectificación por sustitución reemplaza íntegramente la información de la factura original mediante el documento correcto. La rectificación por diferencias refleja únicamente el importe que cambia.
Usa sustitución cuando necesitas rehacer la factura completa. Usa diferencias cuando la factura original sigue siendo válida en su parte no modificada y solo debes ajustar una base, una cuota o un importe concreto. La elección afecta al registro transmitido y a la conciliación posterior.
Los errores que más problemas generan son previsibles:
Emitir una factura negativa ordinaria sin marcarla como rectificativa.
Seleccionar R4 sin analizar la causa.
Registrar una sustitución como si fuera una diferencia.
Omitir la referencia a la factura inicial.
No comprobar que original y abono llegan al importe económico final.
Criterio de control: motivo, clave, modalidad, signo, referencia y periodo fiscal deben contar la misma historia.
Tratamiento del IVA en la rectificación
El abono modifica el IVA de la operación original, pero no convierte la cuota en humo. El emisor debe reflejar la rectificación en sus registros y regularizar el IVA repercutido conforme al motivo y al periodo que corresponda. El cliente, por su parte, debe ajustar el IVA soportado si había deducido la cuota original.
Si el cliente todavía no había deducido ese IVA, no puede mantener una deducción que ya no corresponde. La coordinación documental entre ambas partes importa especialmente cuando el abono reduce la base imponible por una devolución, un descuento posterior o un impago.
Para los créditos incobrables, la recuperación de la cuota exige cumplir las condiciones específicas de la normativa. Entre ellas se encuentra el supuesto de créditos incobrables tras el año desde el devengo, pero no basta con que el cliente no pague y el calendario avance. Hay que revisar los requisitos aplicables y conservar la evidencia.
Puedes consultar una explicación complementaria sobre la diferencia entre IVA soportado e IVA repercutido, especialmente útil para comprobar qué lado de la operación debe ajustarse.
Situación | Tratamiento orientativo |
|---|---|
Devolución total | Rectificar la operación completa y ajustar la cuota asociada |
Descuento o rappel posterior | Rectificar solo la parte reducida, identificando las facturas afectadas |
Factura impagada | Analizar si se cumplen los requisitos para modificar la base y recuperar el IVA |
El periodo no se decide mirando únicamente la fecha del envío del PDF. Debes considerar la causa de rectificación, el momento en que procede el ajuste y la información comunicada en los libros de IVA o en el SII. Si el caso tiene impacto relevante, coordínalo con tu asesor antes de presentar la declaración.
Asientos contables para cuadrar el diario
La contabilidad debe reflejar la misma secuencia que la facturación. Primero aparece la venta original. Después, la rectificativa reduce el ingreso, el saldo del cliente y el IVA repercutido en la parte afectada.
Supón una factura original de 1.210 euros, formada por una base imponible de 1.000 euros y una cuota de IVA de 210 euros. Más tarde se rectifica parcialmente por 242 euros, con una base de 200 euros y un IVA de 42 euros.
Operación | Debe | Haber |
|---|---|---|
Factura original emitida | 430 Clientes, 1.210 € | 700 Ventas, 1.000 €; 477 IVA repercutido, 210 € |
Rectificativa parcial | 700 Ventas, 200 €; 477 IVA repercutido, 42 € | 430 Clientes, 242 € |
En el primer asiento, reconoces el derecho de cobro frente al cliente y registras la venta junto con el IVA repercutido. En el segundo, haces la operación inversa por la parte corregida. El cliente pasa a deber menos y tus ingresos y tu IVA repercutido disminuyen en la misma proporción.
Un abono total invierte todos los importes de la factura original. Un abono parcial solo toca la parte devuelta, descontada o anulada. No mezcles ambos tratamientos: si corriges toda la operación cuando solo había un descuento parcial, tus libros acabarán contando una película bastante más dramática que la realidad.
Antes de cerrar el asiento, concilia el documento con el registro de facturas emitidas y con el saldo del cliente. La numeración, la referencia original y los importes deben coincidir. Si el abono modifica una deuda ya cobrada, el efecto puede requerir una compensación o devolución posterior, pero la lógica de la rectificación sigue siendo la misma.
Por qué automatizar ya no es opcional
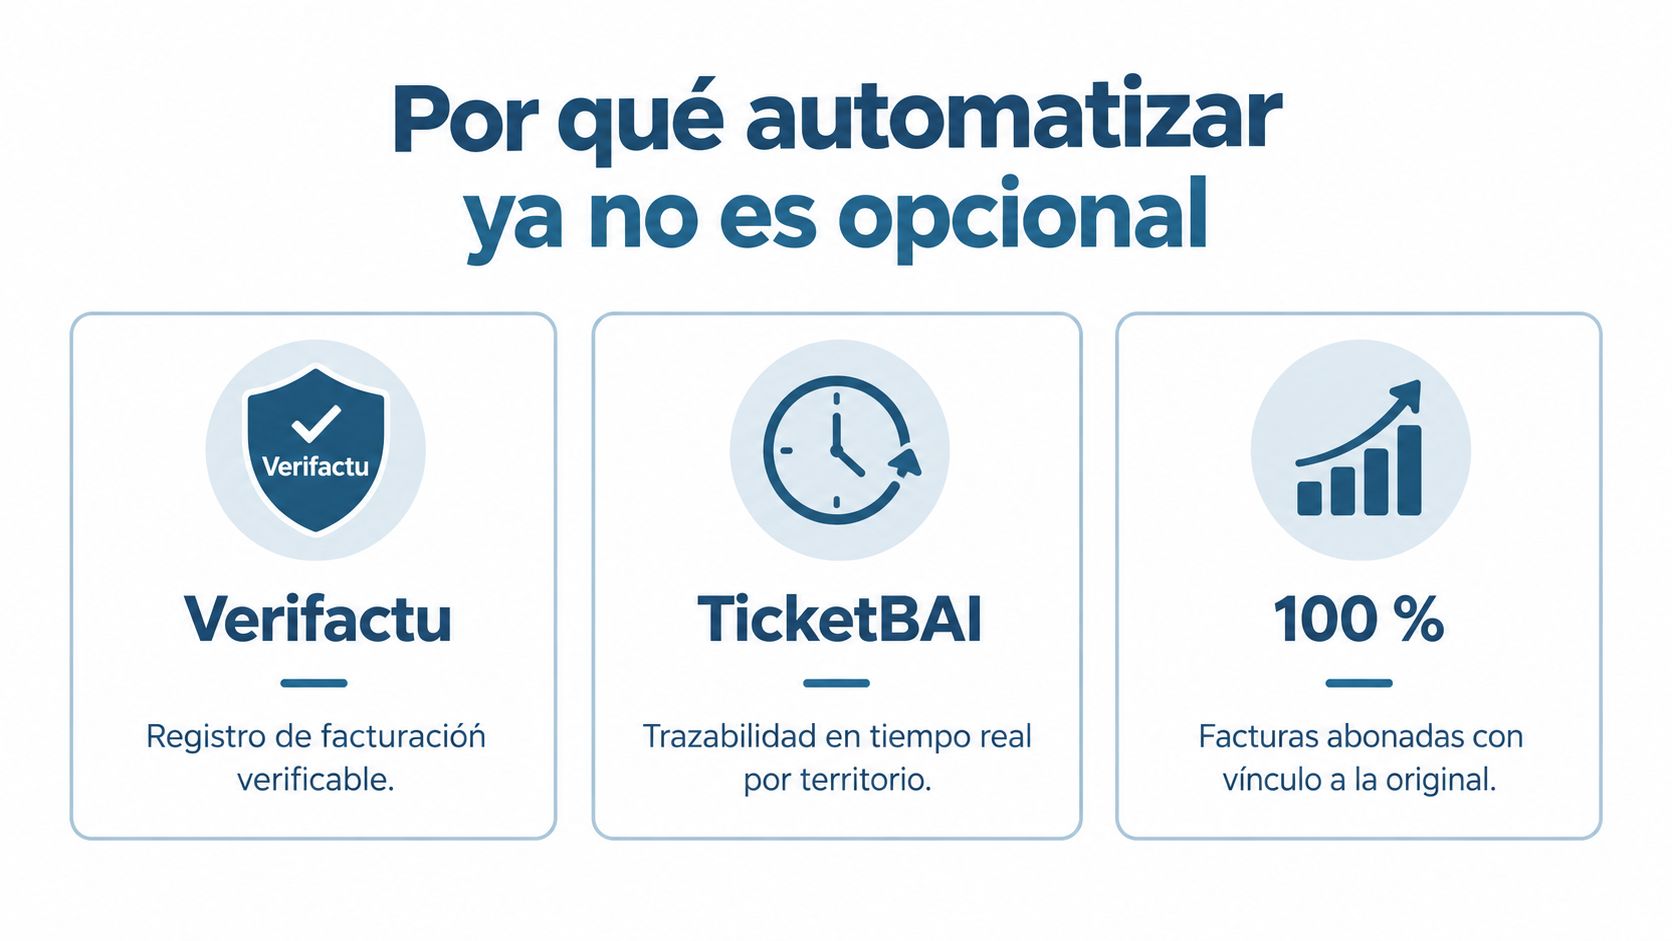
La factura de abono está dejando de ser un documento aislado para convertirse en un evento dentro del ciclo de vida de la factura. La factura electrónica obligatoria, el SII y soluciones de control como Verifactu o TicketBAI aumentan la importancia de conservar relaciones entre documentos, estados, motivos y registros.
Los datos disponibles del Instituto Nacional de Estadística sobre facturación electrónica muestran que, entre las empresas que envían facturas, el uso de facturas electrónicas capaces de permitir un procesamiento informático automático alcanza el 41,52 % en la serie estadística disponible. La misma variable presenta también valores de 38,05 %, 45,09 % y 42,18 % según el periodo o la desagregación consultados.
El dato no convierte un PDF en un registro estructurado. Un documento puede viajar por correo electrónico y seguir siendo difícil de validar automáticamente. Para una rectificativa, el formato importa porque el sistema necesita conservar la relación con la factura inicial, identificar la causa y recalcular bases, cuotas y saldos sin depender de que alguien recuerde qué ocurrió hace meses.
Qué debe hacer tu software
La automatización útil no consiste en poner un robot a pulsar «crear abono». Consiste en impedir que el documento salga si los datos no encajan.
Exige, como mínimo:
Bloqueo de borrado: la factura original debe conservarse y quedar relacionada con la rectificativa.
Referencia obligatoria: el sistema debe exigir número y fecha del documento corregido.
Validación cruzada: motivo, clave del SII, modalidad, base, cuota y signo deben ser compatibles.
Control de importes: el abono no puede superar la parte pendiente de rectificación.
Numeración segura: la serie rectificativa debe mantener su secuencia y evitar duplicados.
Trazabilidad de estados: guarda emisión, envío, aceptación, rechazo y registro cuando el sistema los gestione.
Conciliación contable: el asiento debe cuadrar con el libro de facturas y con el saldo del cliente.
En bcount, este flujo puede gestionarse junto con la facturación, la contabilidad y el seguimiento de obligaciones desde un mismo entorno. La clave no es tener más pantallas, sino que el Centro de Mando detecte la incidencia antes de que el abono llegue incompleto al cliente o al SII.
La gestión de facturas gana valor cuando conecta emisión, archivo, contabilidad y revisión fiscal. Esa conexión reduce la dependencia de hojas de cálculo, correos perdidos y carpetas con nombres tan creativos como «facturas_final_final_ahora_sí».
El cambio que viene
El desarrollo normativo español prevé que determinadas facturas rectificativas se emitan electrónicamente y puedan depositarse en la solución pública de facturación electrónica. También contempla documentos de cargo o abono que rectifican la factura inicial. La normativa técnica distingue entre rectificación por diferencias y por sustitución, y exige identificar la factura rectificada en los supuestos correspondientes, como recoge el texto normativo publicado en el BOE.
Hay una distinción especialmente importante: si el cliente rechaza una factura electrónica por un problema sintáctico, semántico o de contenido que no constituye una causa de rectificación del artículo 15, la solución prevista es emitir una nueva factura electrónica original correcta. No debes convertir automáticamente cada rechazo técnico en un abono.
Antes de dar por bueno cualquier documento, revisa este checklist:
Referencia inequívoca a la factura original.
Motivo legal y comercial claramente descrito.
Signo correcto y desglose de base e IVA.
Serie y numeración propias.
Periodo fiscal adecuado.
Registro contable separado.
Conciliación del importe final.
Validación de la clave y modalidad en SII, cuando proceda.
Evidencia de envío y recepción por el cliente.
Los fallos más habituales son borrar la factura original, usar una factura negativa ordinaria, escoger R4 sin analizar la causa, confundir sustitución con diferencias y registrar el abono en un periodo que no corresponde. Automatizar no elimina la responsabilidad, pero sí evita que un descuido pequeño se convierta en una misión de rescate fiscal.
Si tienes una devolución, un descuento posterior o un error de IVA pendiente, no borres la factura ni improvises un PDF negativo. Revisa la causa, vincula la rectificativa al documento original y valida el asiento y el periodo fiscal. Si quieres gestionar facturas, contabilidad y obligaciones desde un único entorno, consulta bcount y convierte esta misión administrativa en una tarea controlada, no en otra turbulencia para tu empresa.


Comentarios