Modelo de Factura España: Qué Debes Incluir y Cómo Adaptarlo

Un modelo de factura en España debe registrar emisor, cliente, identificación fiscal, descripción, base imponible, IVA y total. Desde 2026, la opción más segura es preparar ya procesos compatibles con la factura electrónica B2B, aunque una plantilla visual todavía pueda servir en algunos casos.
Tienes una factura recurrente lista para enviar, el cliente espera cobrarla y tú solo quieres terminar el trámite antes de volver al trabajo de verdad. Entonces aparece el clásico problema: el NIF está incompleto, la numeración salta una serie, el IVA no coincide con el total o el cliente pide una referencia que nadie añadió. La factura vuelve a tu bandeja de entrada con una elegante invitación a empezar de nuevo.
Un modelo de factura bien planteado evita buena parte de esas turbulencias. No se trata de decorar un PDF con un logotipo, sino de construir un proceso que identifique correctamente la operación, calcule los importes, conserve las evidencias y pueda adaptarse al intercambio electrónico. La Ley 18/2022 modificó la normativa para extender la obligación de expedir, remitir y recibir facturas electrónicas en las relaciones B2B entre empresarios y profesionales, con un calendario vinculado al desarrollo reglamentario y al volumen de operaciones. El texto oficial de la Ley 18/2022 en el BOE recoge ese cambio y también el derecho del destinatario a solicitar una copia durante cuatro años desde la emisión, sin asumir costes.
Tabla de contenido
Por qué un modelo de factura bien hecho te ahorra dolores de cabeza - El modelo sostiene tres tareas distintas
Campos obligatorios del modelo de factura en España - Identificación y fechas - Detalle económico - Control previo a la emisión
Tipos de factura y cuándo usar cada uno - Simplificada, ordinaria y rectificativa - La decisión correcta depende de la operación
Plantilla visual versus factura electrónica - Qué resuelve una plantilla y qué deja pendiente - El modelo que conviene construir
TicketBAI, Verifactu y factura electrónica para tu negocio - Qué debe resolver el software - Requisitos operativos según el canal
Checklist práctico para emitir, conservar y presentar tu factura - Antes de emitir - Antes de enviar - Después del envío
Por qué un modelo de factura bien hecho te ahorra dolores de cabeza
A Marta, autónoma y diseñadora, le ocurrió algo bastante menos raro de lo que debería. Envió una factura con el nombre comercial correcto, un concepto reconocible y un total que, a simple vista, parecía impecable. El cliente la devolvió porque faltaba su identificación fiscal completa y la referencia interna de compra. El pago no desapareció, pero quedó atrapado en el limbo administrativo, ese lugar donde las facturas van a meditar sobre sus decisiones.
El problema no estaba en el aspecto del documento. Estaba en que el modelo no ayudaba a comprobar la operación antes de emitirla. Una plantilla que solo presenta casillas deja al usuario decidir manualmente qué rellenar, cómo calcularlo y qué relación existe entre la factura, el cliente y el pago.
El modelo sostiene tres tareas distintas
Una factura cumple una función fiscal, pero también organiza la relación comercial. Debe permitir que el cliente entienda qué está pagando, que tu equipo pueda conciliar el cobro y que puedas demostrar cómo se generó y conservó el documento.
Identificación: deja claro quién emite, quién recibe y qué operación se ha realizado.
Cálculo: separa base imponible, tipo de IVA, cuota y total, sin obligar al destinatario a reconstruir las matemáticas.
Seguimiento: conecta número, fechas, vencimiento, envío, recepción, aceptación, incidencias y pago.
La normativa española exige garantizar la autenticidad del origen, la integridad del contenido y la legibilidad durante el periodo legal de conservación, tanto si la factura se presenta en papel como si se gestiona electrónicamente. El Reglamento de facturación del BOE establece la base de estas exigencias.
Regla práctica: si una persona distinta de quien creó la factura no puede revisar sus datos y entender el importe sin preguntarte nada, el modelo necesita trabajo.
Un buen diseño también evita que cada factura recurrente se convierta en una nueva aventura. Las series deben estar controladas, las fechas deben seguir una lógica y los totales deben recalcularse a partir de los datos introducidos. Así, el documento visual deja de ser una simple salida bonita y empieza a comportarse como una pieza de gestión.
Campos obligatorios del modelo de factura en España
Antes de emitir, revisa el modelo en un orden fijo. La revisión debe empezar por la identidad y terminar en los totales, porque corregir un NIF o una serie después de enviar la factura puede obligar a rehacer todo el circuito.
Identificación y fechas
La factura debe incluir la numeración correlativa dentro de una serie y la fecha de expedición. La serie puede separarse por centros, establecimientos o tipos de operación cuando exista una justificación operativa o normativa, pero mezclar series o permitir saltos sin explicación complica la conciliación.
Identifica al emisor y al destinatario con sus datos completos, incluyendo el NIF y el domicilio cuando proceda. Si la fecha de la operación o de un pago anticipado es distinta de la fecha de emisión, consérvala de forma explícita. No escondas esa diferencia en una nota perdida al pie.
Detalle económico
La descripción de bienes o servicios debe permitir reconocer qué se entregó. Evita conceptos como “servicios profesionales” cuando puedes indicar el proyecto, periodo, unidad o alcance concreto. Después, muestra la base imponible, el tipo de IVA aplicado, la cuota repercutida y el total.
El sistema debería recalcular la cuota y el total automáticamente a partir de la base y el porcentaje. Si el usuario puede escribir una cuota incompatible con la base, el modelo está dejando la puerta abierta a un error evitable.
Campo | Función práctica |
|---|---|
Número y serie | Identificar la factura y mantener una secuencia controlada. |
Fecha de expedición | Fijar cuándo se emite el documento. |
Fecha de operación | Aclarar cuándo se realizó la operación si difiere de la emisión. |
Emisor y destinatario | Acreditar quién factura y quién recibe. |
NIF y domicilio | Permitir la identificación fiscal y administrativa. |
Descripción | Explicar los bienes o servicios facturados. |
Base imponible | Mostrar el importe antes del impuesto. |
Tipo y cuota de IVA | Separar el porcentaje aplicado del importe resultante. |
Total | Indicar la cantidad final que debe pagarse. |
Control previo a la emisión
Usa una validación bloqueante para NIF, series, fechas, tipos impositivos y totales. Añade una traza de auditoría para registrar las modificaciones, sobre todo si varias personas pueden editar facturas o aprobarlas.
Si tienes dudas sobre la identificación fiscal de clientes o proveedores, consulta también esta guía sobre el número de IVA y su uso en la facturación. La estética puede esperar. Una factura que no identifica bien a las partes no debería despegar del Centro de Mando.
Tipos de factura y cuándo usar cada uno
No todas las operaciones necesitan el mismo documento. Elegir el tipo adecuado evita dos errores opuestos: quedarse corto cuando necesitas una factura completa o complicar una operación que puede resolverse con una simplificada.
Simplificada, ordinaria y rectificativa
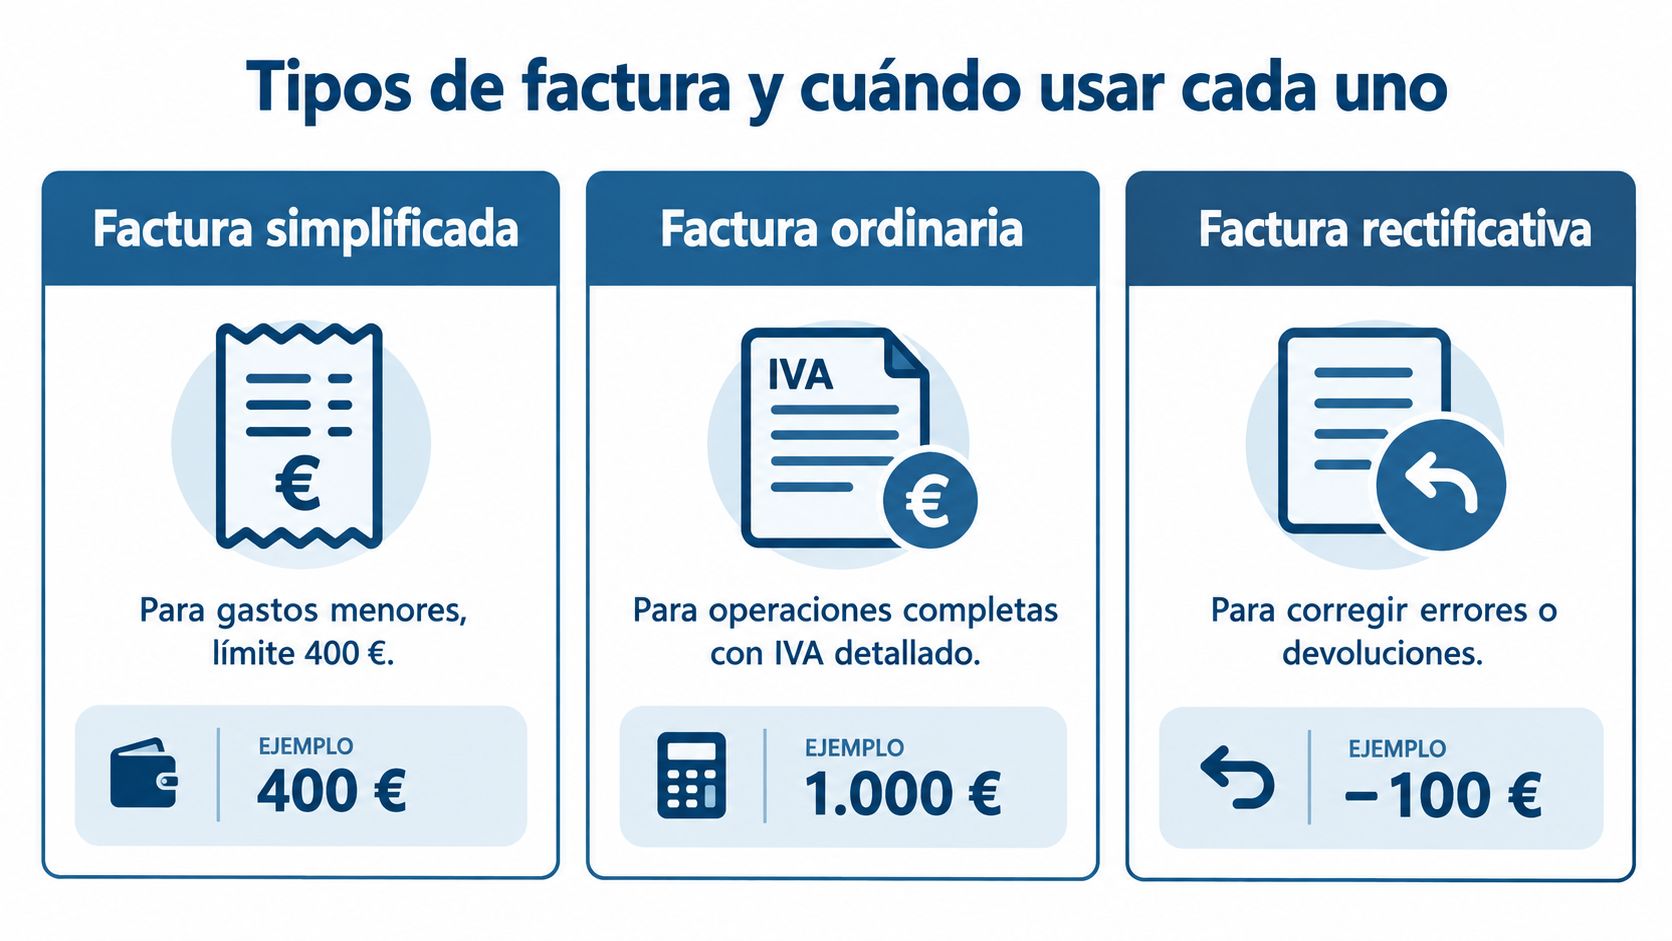
La factura simplificada tiene requisitos propios y solo debe utilizarse cuando la operación encaja en los supuestos aplicables. No es una factura ordinaria a la que le hemos quitado campos porque era viernes por la tarde. Si el cliente necesita justificar fiscalmente la operación con más detalle, la simplificada puede quedarse corta.
La factura ordinaria es el modelo habitual para operaciones B2B que requieren identificación completa, descripción detallada y desglose fiscal. Debe mantener coherencia entre serie, fecha, datos de las partes, base, IVA y total.
La factura rectificativa corrige una factura anterior. Puede responder a un error, una devolución o una modificación que exija ajustar el documento original. Debe conservar una referencia inequívoca a la factura rectificada y dejar claro qué se corrige, no limitarse a presentar un importe negativo sin contexto.
Tipo | Uso habitual | Punto clave |
|---|---|---|
Simplificada | Operaciones que cumplen los supuestos aplicables | Tiene requisitos propios y no sustituye automáticamente a la ordinaria. |
Ordinaria | Relaciones comerciales con desglose completo | Identifica la operación, las partes y el cálculo fiscal. |
Rectificativa | Corrección de errores, devoluciones o ajustes | Debe enlazar claramente con la factura original. |
En operaciones entre autónomos o sociedades, conviene revisar también que el contrato describa bien precio, alcance, impuestos y condiciones de pago. La guía sobre cláusulas e impuestos del contrato mercantil puede ayudarte a conectar lo pactado con lo que finalmente aparece en la factura.
La decisión correcta depende de la operación
Antes de elegir una plantilla, responde a tres preguntas:
¿Quién recibe la factura? Un particular, un profesional, una sociedad o una Administración pueden exigir flujos distintos.
¿Qué ha ocurrido? Una venta o servicio nuevo pide una factura ordinaria o simplificada según el caso. Una devolución o corrección pide una rectificativa vinculada.
¿Qué evidencias necesitas conservar? En una operación recurrente, guardar el original, el envío y la relación con los abonos evita buscar explicaciones meses después.
El modelo adecuado no es el más corto. Es el que representa correctamente la operación y permite seguirla sin improvisaciones.
Plantilla visual versus factura electrónica
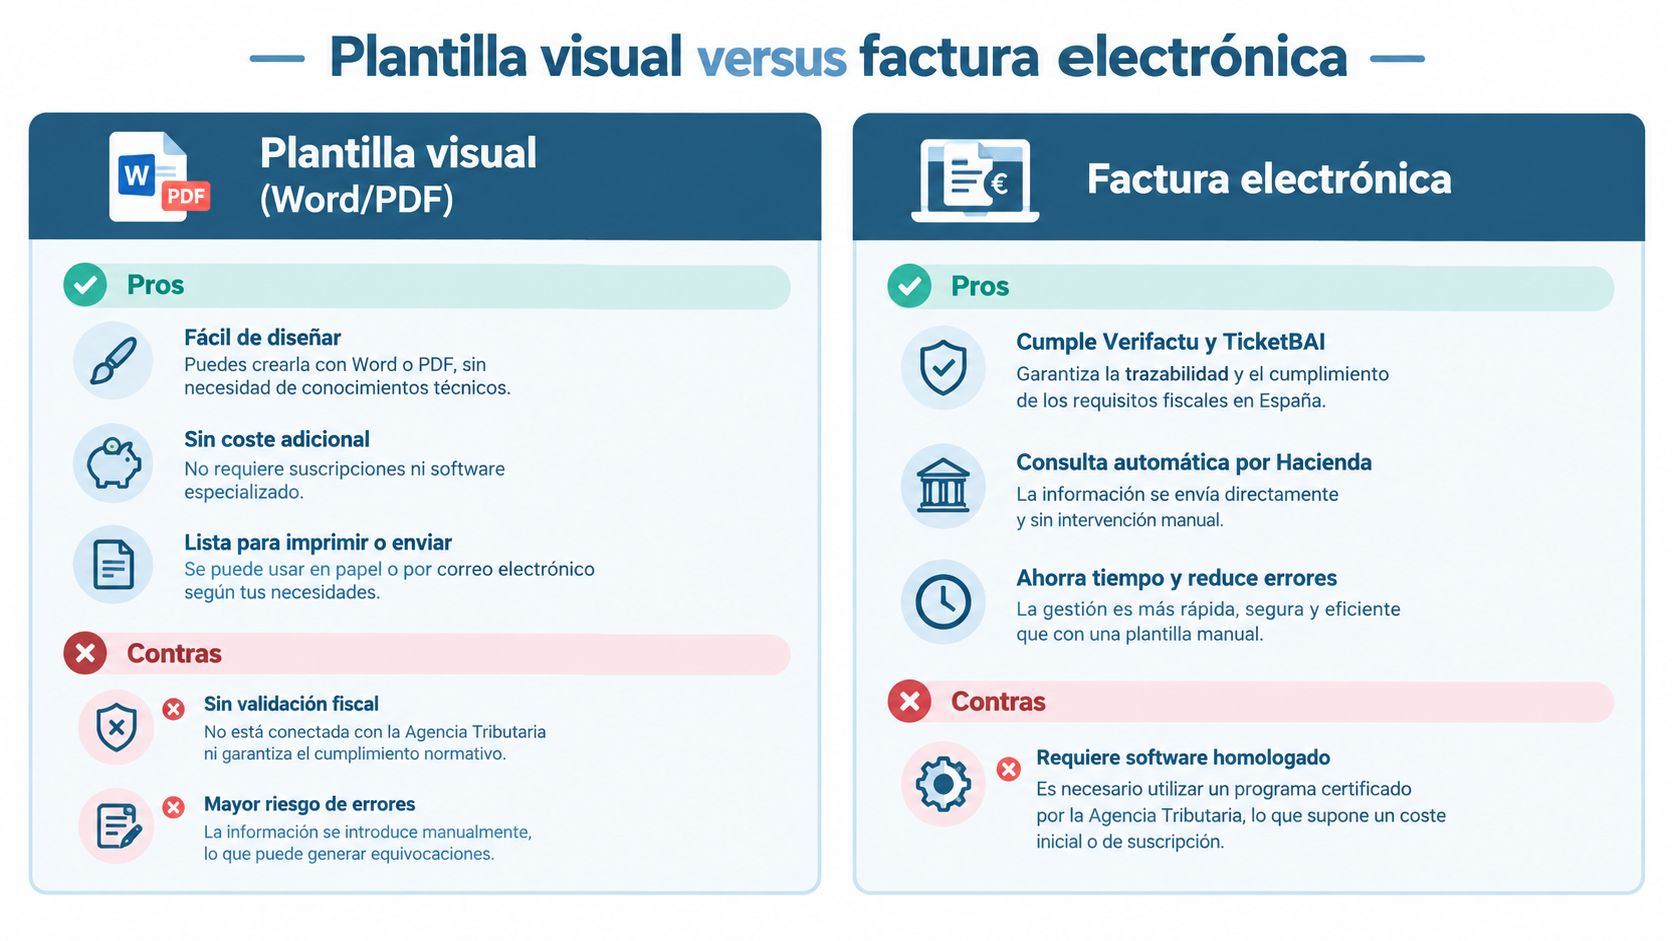
Un documento de Word o PDF puede verse perfecto y seguir siendo insuficiente para un proceso B2B estructurado. El PDF está pensado principalmente para que una persona lea la factura. La factura electrónica obligatoria añade un mensaje de datos que los sistemas pueden validar, intercambiar y procesar.
Qué resuelve una plantilla y qué deja pendiente
Una plantilla visual sirve para crear un borrador, presentar una factura legible o atender determinados escenarios con consumidores. También puede ser un buen punto de partida si el cálculo está automatizado y los campos están bien definidos.
Lo que no hace por sí sola es garantizar una estructura de datos interoperable, un identificador único o evidencias de entrega, recepción y estado. Descargar un PDF no demuestra que el destinatario lo haya recibido, aceptado o pagado, ni permite necesariamente que otro sistema importe sus datos sin intervención manual.
El marco técnico publicado en el BOE exige que la factura electrónica se ajuste al modelo semántico europeo EN 16931 y contempla sintaxis como UBL y CII. También prevé un identificador único que incluya el NIF del emisor, el número y serie de factura y la fecha de expedición. La regulación oficial sobre factura electrónica en el BOE permite revisar estos requisitos.
El modelo que conviene construir
La arquitectura práctica debería separar dos capas:
Capa legible: una representación visual para personas, consultas y archivo.
Capa estructurada: los datos que permiten validar, intercambiar, registrar estados y conectar la factura con contabilidad.
El orden de implantación es sencillo. Define un esquema canónico interno, asigna cada campo a EN 16931, valida NIF, moneda, IVA, vencimientos y totales, genera la sintaxis electrónica y conserva el original junto con las evidencias de entrega, aceptación, firma o incidencias.
La explicación de bcount sobre cómo funciona la factura electrónica puede servir como punto de partida para revisar ese flujo. La plantilla descargable no tiene que desaparecer, pero debe ocupar su sitio: borrador o vista humana, no estrategia completa de cumplimiento B2B.
TicketBAI, Verifactu y factura electrónica para tu negocio
La factura electrónica, Verifactu y TicketBAI responden a obligaciones distintas. La primera organiza el documento y su intercambio. Verifactu se centra en generar y conservar registros de facturación con garantías de integridad y trazabilidad. TicketBAI aplica un sistema foral con requisitos propios. Confundirlos al elegir el programa puede dejar una factura visualmente correcta, pero imposible de integrar o presentar por el canal requerido.
Qué debe resolver el software
El flujo debe conectar emisión, recepción, conservación y estados. El Real Decreto 439/2024 vincula los datos obtenidos tras la implantación de la facturación electrónica privada con la elaboración del listado anual del Observatorio Estatal de la Morosidad Privada, según recoge la referencia normativa del BOE sobre morosidad y factura electrónica. Por eso conviene registrar las fechas de emisión, recepción y pago en campos estructurados, no repartirlas entre correos y hojas de cálculo.
Antes de contratar una solución, comprueba que genere el mensaje estructurado, admita las sintaxis necesarias y conserve la factura original. También debe gestionar duplicados, registrar incidencias y exportar el expediente completo para una auditoría. Un PDF puede servir como representación legible, pero no sustituye por sí solo los datos intercambiables ni los registros exigidos.
Requisitos operativos según el canal
Para un particular, prioriza una factura fácil de leer y consultar, sin perder el detalle de la operación ni el historial de correcciones. Si el destinatario es un autónomo, confirma el canal de recepción y prepara el desglose fiscal que corresponda; el correo electrónico no siempre es el sistema válido.
Una sociedad puede exigir más coordinación antes de la primera emisión. Confirma el punto de entrada, la referencia de pedido, el formato aceptado y los estados que espera recibir. Si trabaja con una plataforma, prueba el intercambio con una factura de validación para detectar rechazos antes de enviar documentos reales.
La Administración requiere un formato estructurado, firma electrónica avanzada basada en certificado reconocido y presentación por el canal correspondiente. Conserva también la evidencia de entrega, aceptación o incidencia.
Para revisar el sistema foral, consulta qué es TicketBAI y cómo afecta a la facturación. El criterio práctico es sencillo: elige una herramienta que conecte cumplimiento, intercambio y archivo, en lugar de limitarse a dibujar una plantilla atractiva.
Checklist práctico para emitir, conservar y presentar tu factura
Un modelo de factura funciona cuando el equipo lo usa siempre igual. Guarda esta lista junto al procedimiento de emisión y conviértela en una revisión obligatoria, no en una recomendación que se consulta después del susto.
Antes de emitir
Identidad: comprueba nombre, razón social, NIF y domicilio del emisor y del destinatario cuando proceda.
Numeración: asigna una serie coherente y un número correlativo. No reutilices números ni dejes saltos sin documentar.
Fechas: registra la fecha de expedición y la fecha de operación o anticipo cuando sean distintas.
Detalle: describe bienes o servicios con suficiente precisión para que el cliente reconozca la operación.
Impuestos: valida base imponible, tipo de IVA, cuota y total mediante cálculo automático.
Tipo documental: confirma si corresponde una simplificada, ordinaria o rectificativa.
Antes de enviar
Canal: identifica si el cliente usa una plataforma privada, una solución pública u otro punto de entrada acordado.
Formato: genera el mensaje estructurado exigible y una representación legible cuando sea necesario.
Referencias: incluye pedido, contrato o expediente si el destinatario lo requiere.
Rectificaciones: enlaza cada abono con la factura original y explica el motivo de la corrección.
Firma: aplica la firma electrónica avanzada cuando el canal o el destinatario la exijan.
Después del envío
Evidencias: conserva el original, la confirmación de entrega, la aceptación, el rechazo y las incidencias.
Estados: registra cuándo se recibe, acepta, rechaza o paga la factura.
Archivo: guarda el expediente completo con control de acceso, legibilidad y búsqueda.
Conciliación: relaciona el cobro con el número de factura y revisa los vencimientos pendientes.
Auditoría: mantén la traza de modificaciones y evita sustituir el original por una imagen aislada.
La solución debe permitir consultar la factura durante el periodo legal de conservación y recuperar sus evidencias sin reconstruir la historia desde cinco buzones de correo. Herramientas de gestión empresarial como bcount reúnen facturación, documentos, tesorería y seguimiento de obligaciones en una misma plataforma, aunque conviene contrastar siempre que el flujo elegido cubra tus formatos y obligaciones concretas.
Un modelo visual puede ayudarte a arrancar. Un proceso validado, estructurado y trazable es lo que evita que cada factura se convierta en una misión de rescate.
Revisa hoy tus facturas recurrentes, identifica qué clientes necesitan un canal estructurado y sustituye la plantilla que solo “queda bonita” por un modelo con validaciones, series, evidencias y control de estados. Si prefieres dejar la burocracia bajo supervisión, consulta cómo puede ayudarte bcount a gestionar facturación, contabilidad y adaptación a la factura electrónica desde un único Centro de Mando.


Comentarios