Retencion en la nomina


La retención en nómina es un pago a cuenta del IRPF, no un impuesto adicional sobre el salario. El empleador calcula el porcentaje aplicable sobre la retribución y las circunstancias del trabajador, mientras que la cotización por contingencias comunes en 2026 es del 28,30% de la base, con un 23,60% a cargo de la empresa y un 4,70% a cargo del trabajador (Seguridad Social).
Llega el día de cobro, abres la nómina y el ingreso no coincide con el salario que tenías en la cabeza. El susto suele venir acompañado de una pregunta muy razonable: “¿Dónde se ha ido el dinero?”. La respuesta no está en una única línea. La nómina mezcla retención fiscal, cotizaciones sociales y costes que paga la empresa sin aparecer como descuento en tu cuenta.
Para un empresario, entender esa separación evita presupuestos mal calculados y conversaciones incómodas con el equipo. Para un trabajador, ayuda a interpretar el líquido mensual y a no confundir una retención baja con un salario libre de descuentos. Hacienda no tiene por qué parecer una criatura mitológica, pero la nómina sí necesita estar bien ordenada.
Tabla de contenidos
Qué es la retención en la nómina y por qué importa - La cifra del banco no cuenta toda la historia
El mecanismo fiscal detrás de la retención - Por qué dos sueldos iguales pueden tener tipos distintos - La protección de las rentas más bajas
Cómo calcular la retención paso a paso - Paso uno, reunir la retribución prevista - Paso dos, incorporar la información personal - Paso tres, obtener la base y la cuota - Paso cuatro, regularizar cuando cambian los datos
Retención, cotizaciones y coste total, diferencias clave - Una comparación que evita errores de presupuesto
Ejemplos prácticos con nóminas reales - Salario fijo durante todo el ejercicio - Pagas extraordinarias y variables - Retribución superior a la base máxima
Obligaciones del empleador y plazos de comunicación - Qué debe controlar la empresa - El plazo que más sustos evita
Qué es la retención en la nómina y por qué importa
La retención en la nómina es la cantidad que la empresa descuenta del salario del trabajador y entrega a Hacienda en su nombre. No es un recargo ni un impuesto nuevo. Es un anticipo del IRPF, calculado para aproximarse a la cuota que podría corresponder en la declaración anual.
Por eso, el dinero retenido no desaparece sin más. Se incorpora a los pagos a cuenta del trabajador. Cuando presenta la declaración de la renta, se compara el impuesto definitivo con lo que ya se ha ingresado durante el año. Si se retuvo más de lo necesario, puede resultar una devolución. Si se retuvo menos, puede quedar una cantidad pendiente.
La cifra del banco no cuenta toda la historia
El salario bruto es la referencia previa a los descuentos. El líquido es lo que llega a la cuenta después de aplicar, entre otros conceptos, la retención de IRPF y la parte de las cotizaciones sociales que corresponde al trabajador. El coste laboral de la empresa es otra magnitud, porque incluye las aportaciones empresariales.
Una nómina puede tener una retención de IRPF muy baja y, aun así, mostrar un líquido inferior al bruto. Eso ocurre porque IRPF y Seguridad Social son mecanismos distintos. Cambiar el porcentaje de retención no elimina las cotizaciones sociales ni convierte el salario neto en el coste real de contratación.
Regla práctica: antes de comparar salarios, compara siempre bruto, líquido y coste empresarial. Si mezclas las tres cifras, la calculadora empieza a contar chistes malos.
La retención también importa por el flujo de caja. El trabajador recibe menos cada mes, pero evita concentrar todo el ajuste fiscal en la declaración. Una retención menor puede mejorar el ingreso mensual, aunque también puede trasladar parte del pago al momento de presentar la renta.
Para entender cómo se integra el salario en el cálculo fiscal, conviene revisar la explicación sobre rendimientos del trabajo en el IRPF. El objetivo no es memorizar casillas, sino saber qué dato representa cada línea y quién responde de su cálculo.
El mecanismo fiscal detrás de la retención
El error más común consiste en pensar que la empresa toma el salario bruto mensual y le aplica un porcentaje fijo. La normativa funciona de otra manera. El tipo se obtiene relacionando la cuota de retención con la base anual de retribuciones, y el cálculo considera la retribución prevista, los gastos deducibles, el mínimo personal y familiar y la información comunicada mediante el modelo 145 (Reglamento del IRPF).
El proceso parte de una previsión anual. La empresa estima qué va a cobrar el trabajador, incorpora los elementos retributivos previsibles y determina la base que corresponde. Después aplica el procedimiento fiscal para obtener una cuota y transforma ese resultado en el tipo que aparecerá en la nómina.
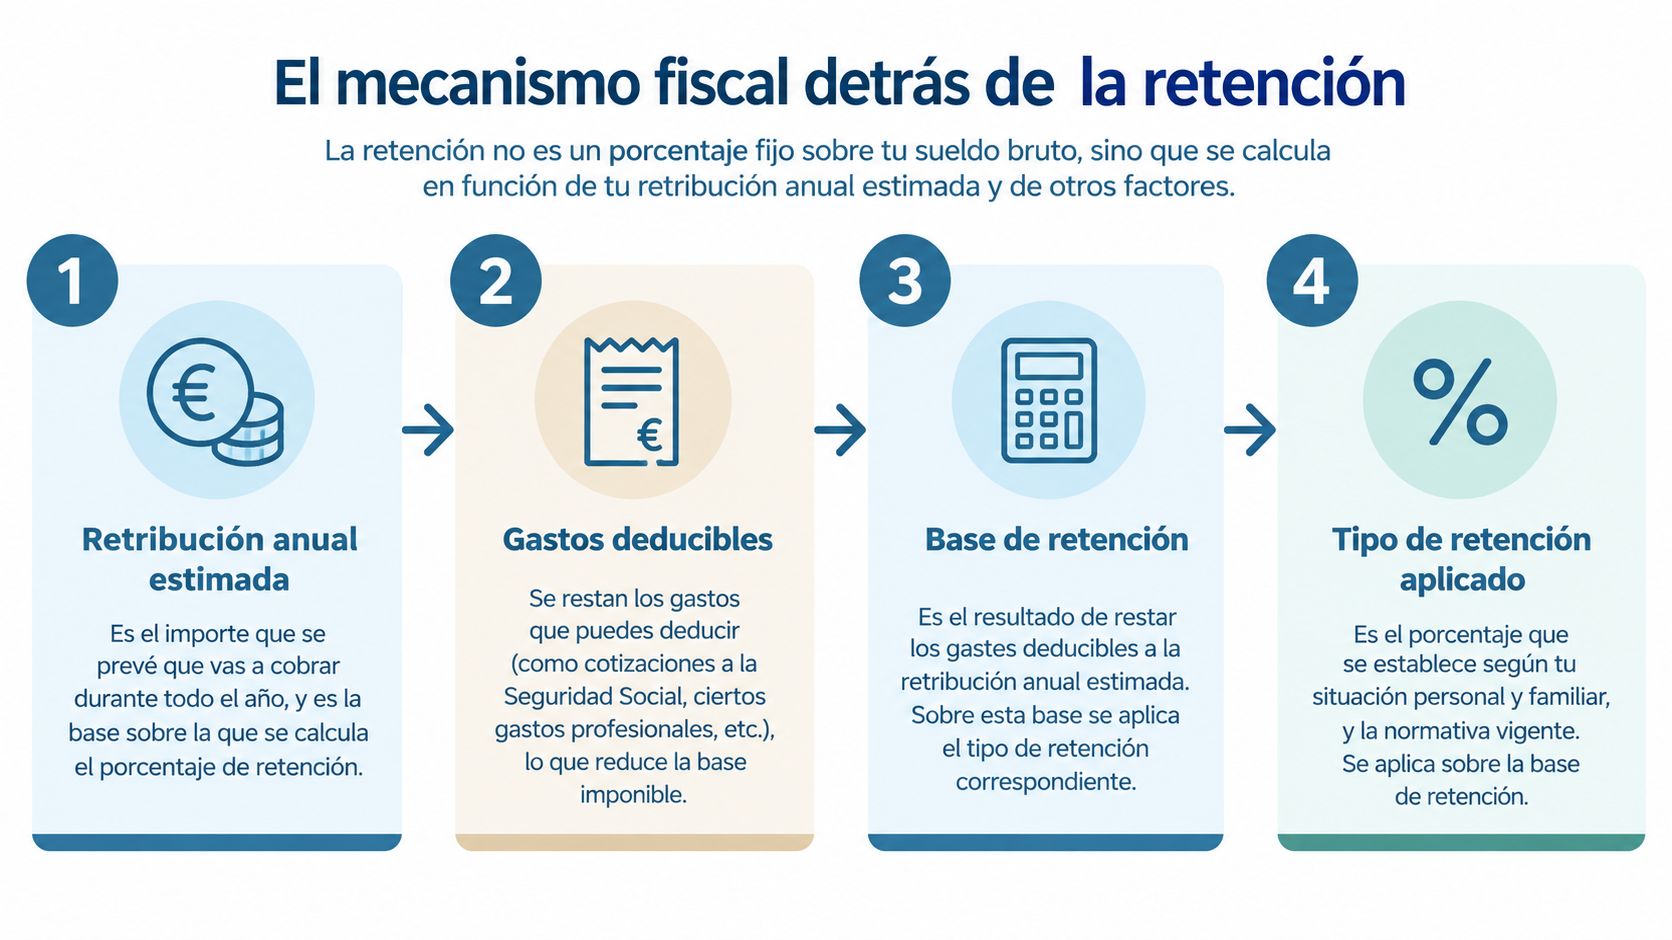
Por qué dos sueldos iguales pueden tener tipos distintos
Dos personas pueden cobrar el mismo bruto y no tener la misma retención. La diferencia puede estar en sus circunstancias personales y familiares, en la previsión de ingresos, en el tipo de contrato o en las retribuciones variables. También puede cambiar el resultado si una persona comunica información que la otra no ha comunicado.
El modelo 145 tiene importancia operativa porque permite trasladar al pagador los datos necesarios para aplicar el cálculo. La empresa debe conservar la información utilizada y actualizar la nómina cuando recibe una comunicación válida que modifica el tipo.
El fundamento legal se encuentra en el artículo 101.1 de la Ley 35/2006 del IRPF y en su desarrollo reglamentario (normativa publicada en el BOE). La idea esencial es sencilla: la retención intenta anticipar el impuesto final, no sustituirlo.
La protección de las rentas más bajas
Las reglas tampoco son estáticas. El Real Decreto 142/2024 adaptó las retenciones al aumento del salario mínimo interprofesional y amplió la reducción para contribuyentes con rendimientos netos del trabajo de hasta 19.747,50 euros anuales, además de los salarios que no superasen 15.000 euros anuales (Real Decreto 142/2024).
La finalidad fue evitar el llamado error de salto, es decir, que una diferencia salarial pequeña provocase una retención repentinamente mucho mayor. Para la empresa, la conclusión es muy concreta: las tablas no se guardan en un cajón para siempre. Hay que revisar los parámetros cuando cambian el salario mínimo, los umbrales fiscales o el reglamento.
Cómo calcular la retención paso a paso
Calcular la retención no consiste en buscar una cifra rápida en internet y pegarla en la nómina. El sistema necesita una fotografía anual de la relación laboral. Cuanto peor sea la información de partida, menos fiable será el resultado.
Paso uno, reunir la retribución prevista
Empieza por el salario bruto anual previsto. Incluye el salario ordinario, las pagas extraordinarias cuando proceda y los conceptos variables previsibles. Si existe un bonus, una comisión o una modificación salarial razonablemente esperada, el sistema debe valorar cómo afecta a la previsión anual.
Una contratación a mitad de año necesita especial atención. No basta con mirar el salario mensual como si el trabajador hubiera estado todo el ejercicio. La previsión debe corresponder al periodo y a las retribuciones que realmente se esperan.
Paso dos, incorporar la información personal
El trabajador comunica sus circunstancias mediante el modelo 145. La empresa debe comprobar que los datos están completos y conservar el documento utilizado para calcular la retención. El mínimo personal y familiar, las cargas comunicadas y otras circunstancias reconocidas pueden modificar la cuota resultante.
Aquí conviene separar dos cuestiones. El trabajador responde de la veracidad de los datos que comunica, mientras que la empresa debe aplicar correctamente la información recibida. Ninguna de las dos partes gana nada escondiendo un cambio hasta que la declaración de la renta haga de detective.
Paso tres, obtener la base y la cuota
El procedimiento considera la retribución, los gastos deducibles y los mínimos que correspondan. Con esos elementos se calcula la cuota de retención anual. Después, el tipo se obtiene mediante la relación entre esa cuota y la base anual de retribuciones.
La retención mensual es la aplicación práctica de ese tipo sobre cada nómina. No debe confundirse con el tipo efectivo definitivo que acabará soportando el trabajador en la declaración, porque la declaración incorpora el conjunto de rentas y circunstancias del ejercicio.
Paso cuatro, regularizar cuando cambian los datos
Una subida salarial, una contratación nueva, una variación del contrato, una remuneración variable o la comunicación de un nuevo descendiente puede exigir un recálculo. La empresa debe tener en cuenta lo ya retenido y ajustar las nóminas pendientes para aproximarse al resultado anual.
La deducción por obtención de rendimientos del trabajo también puede influir en la cuota final. Desde el 1 de enero de 2025, los rendimientos íntegros inferiores a 18.276 euros anuales pueden beneficiarse de esa deducción cuando no existan otras rentas superiores a 6.500 euros, pero eso no convierte automáticamente toda nómina en una nómina sin retención (referencia normativa del BOE).
Retención, cotizaciones y coste total, diferencias clave
Una nómina separa tres conceptos que suelen mezclarse. La retención de IRPF es un pago a cuenta del impuesto del trabajador y la empresa lo ingresa en Hacienda. La cotización del trabajador se descuenta de su salario para financiar la Seguridad Social. El coste total empresarial parte del bruto y añade las cotizaciones y obligaciones que asume la empresa.
Como se adelantó al inicio, la cotización por contingencias comunes se reparte entre empresa y trabajador. La diferencia práctica está en quién soporta cada importe: la parte del trabajador reduce el líquido, mientras que la aportación empresarial no aparece como descuento en su nómina, pero sí eleva el coste de contratarlo (bases y tipos de cotización).
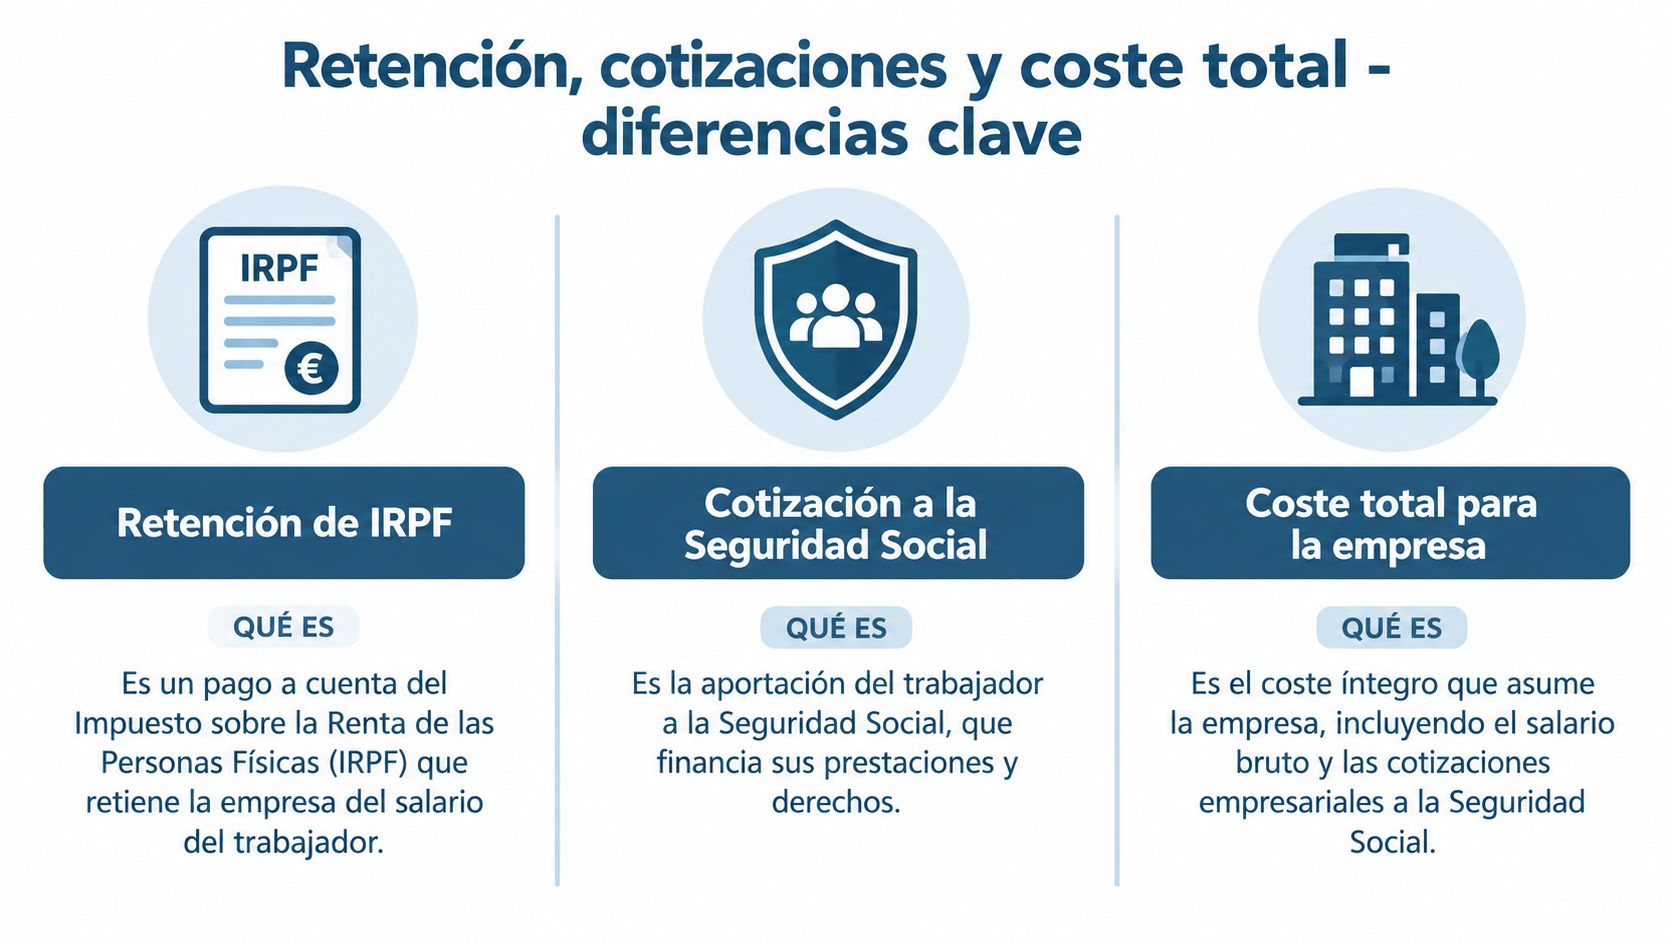
Una comparación que evita errores de presupuesto
Concepto | Quién lo paga | Efecto en nómina | Base de cálculo |
|---|---|---|---|
Retención de IRPF | El trabajador, mediante descuento; la empresa lo ingresa | Reduce el líquido y funciona como pago a cuenta | Retribuciones y circunstancias fiscales aplicables |
Cotización del trabajador | El trabajador | Reduce el líquido | Base de cotización correspondiente |
Cotización empresarial | La empresa | No reduce el líquido del trabajador | Base de cotización correspondiente |
Coste total empresarial | La empresa | Refleja el coste laboral completo | Salario bruto más aportaciones empresariales y conceptos aplicables |
La base máxima mensual del Régimen General es de 5.101,20 euros. Si la retribución supera ese límite, la empresa debe configurar bien las bases y los conceptos adicionales. El salario bruto y la cotización pueden dejar de crecer en la misma proporción, por lo que revisar la nómina evita presupuestos incompletos.
Sobre el exceso también puede aplicarse cotización adicional de solidaridad. El 1,15% se aplica entre 5.101,21 y 5.611,32 euros mensuales, el 1,25% entre 5.611,33 y 7.651,80 euros, y el 1,46% sobre la parte superior a 7.651,80 euros. En el primer tramo, el reparto es 0,96% para la empresa y 0,19% para el trabajador.
Antes de aprobar una oferta salarial, conviene consultar una herramienta de cálculo del coste de empresa y trabajador que muestre cada capa por separado. El líquido sirve para explicar lo que recibe la persona, pero la decisión empresarial debe basarse en el coste total que habrá que financiar.
Ejemplos prácticos con nóminas reales
Los siguientes ejemplos son modelos de lectura, no liquidaciones personalizadas. Sirven para ver qué cambia cuando cambia la estructura salarial. El tipo exacto de IRPF exige los datos completos del trabajador y el procedimiento aplicable.
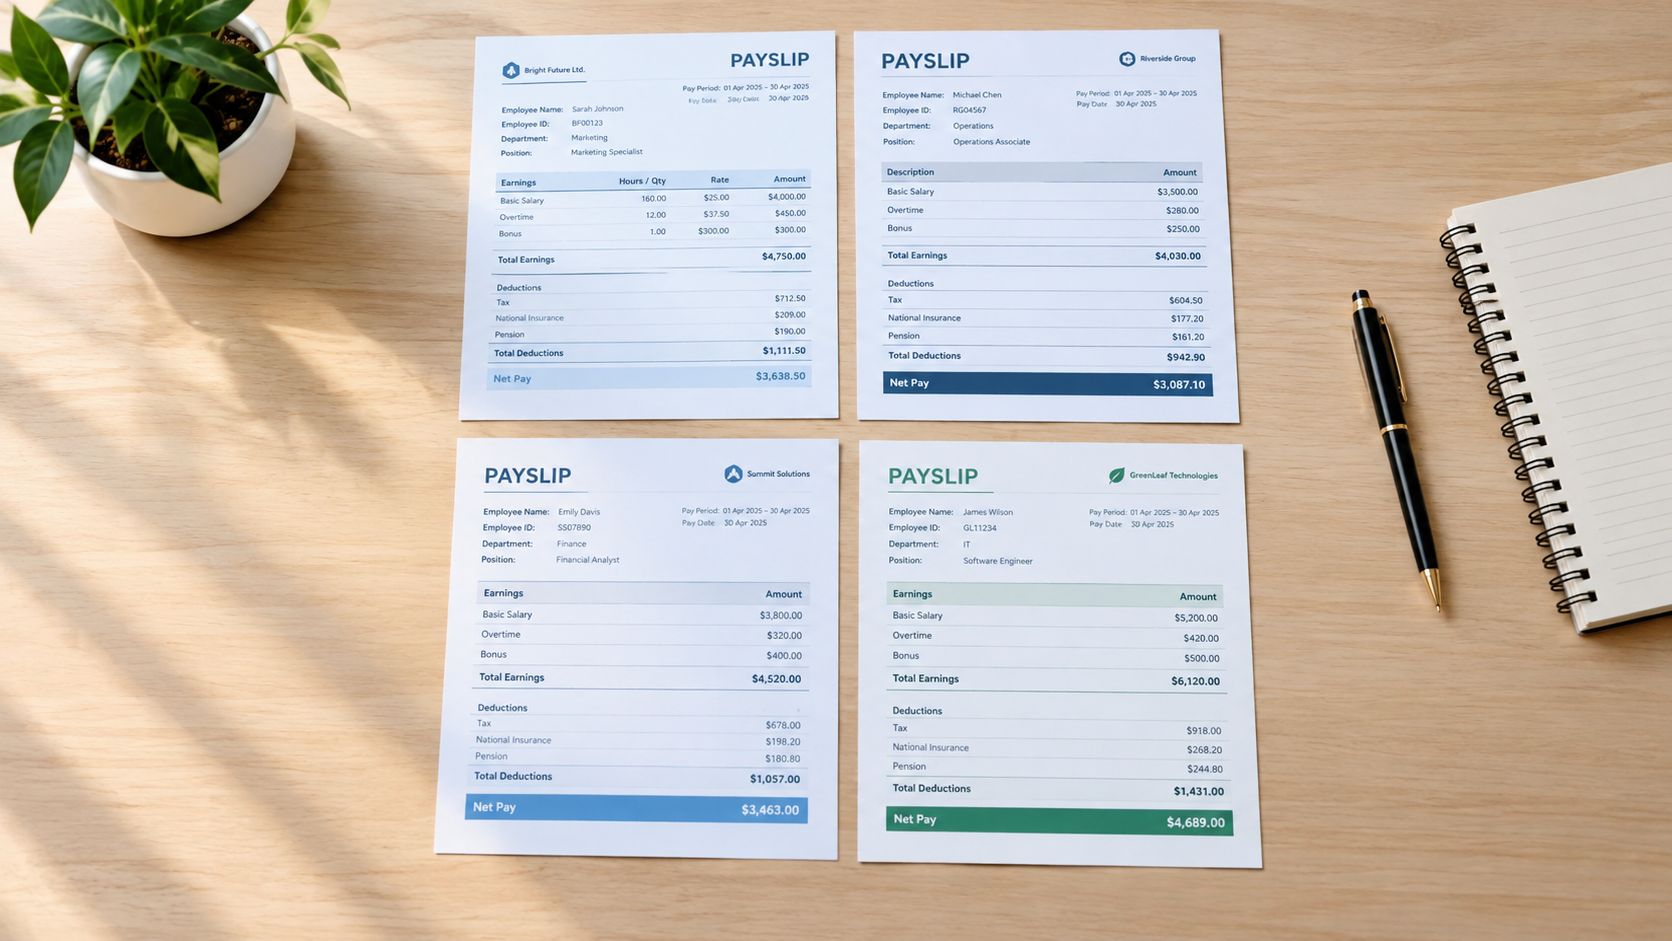
Salario fijo durante todo el ejercicio
Una persona con salario fijo permite una previsión relativamente estable. La empresa anualiza la retribución, incorpora la información del modelo 145 y calcula el tipo correspondiente. En cada nómina, el bruto se reduce por la retención de IRPF y por las cotizaciones del trabajador.
El error habitual consiste en mirar solo el porcentaje de IRPF. Si ese porcentaje fuera cero o muy reducido, la cotización social seguiría pudiendo reducir el líquido. El empresario, además, tendría que sumar sus propias aportaciones al bruto para conocer el coste laboral.
Pagas extraordinarias y variables
Las pagas extra no deben tratarse como una sorpresa fiscal aislada. Forman parte de la previsión retributiva anual y deben integrarse en el cálculo que determina el tipo. Si el trabajador cobra una comisión o un bonus, la empresa debe valorar la remuneración prevista y regularizar si el resultado cambia.
La consecuencia práctica es importante: un bonus bruto no se convierte íntegramente en líquido. Puede afectar al IRPF y a las bases o conceptos de cotización aplicables. El aumento neto será inferior al bruto adicional porque intervienen varias capas, no una sola mordida fiscal.
Retribución superior a la base máxima
En un perfil tecnológico o directivo con salario mensual por encima de 5.101,20 euros, la empresa debe controlar la base máxima y la cotización adicional de solidaridad. El exceso se distribuye por tramos de 1,15%, 1,25% y 1,46%, según el nivel mensual correspondiente (detalle normativo de la cotización adicional).
Esto explica por qué una subida salarial no aumenta el neto en la misma proporción que el bruto. El IRPF y la Seguridad Social son mecanismos diferentes, y ambos pueden afectar a una misma retribución.
Obligaciones del empleador y plazos de comunicación
La empresa no solo calcula un porcentaje. Tiene que mantener un circuito ordenado para recopilar datos, aplicar la retención, ingresar las cantidades y documentar el proceso. Si falla la información de partida, el problema aparece después en forma de regularización, requerimiento o diferencia en la declaración.
Qué debe controlar la empresa
Recopilar datos: solicitar y conservar la información personal y familiar comunicada por el trabajador.
Calcular el tipo: usar la retribución anual prevista, los gastos y las circunstancias aplicables.
Revisar cambios: actualizar el cálculo cuando varían el salario, el contrato, las pagas o la situación personal.
Ingresar lo retenido: entregar a Hacienda las cantidades descontadas por cuenta del trabajador.
Conservar evidencias: guardar los datos y documentos que justifican el porcentaje aplicado.
Cerrar el ejercicio: preparar la información anual que permite al trabajador contrastar sus retenciones.
El número de pagadores afecta principalmente a la obligación de presentar la declaración, no elimina las obligaciones de retención de cada empresa. Con carácter general, el límite para no declarar por rendimientos del trabajo es de 22.000 euros anuales con un solo pagador. Baja a 15.000 euros cuando hay varios pagadores y la suma percibida del segundo y restantes supera 1.500 euros anuales. Si esos pagos adicionales no superan 1.500 euros, puede mantenerse el límite general de 22.000 euros (reglas sobre la obligación de declarar).
El plazo que más sustos evita
Cuando una variación implique un tipo superior, debe comunicarse en un plazo de 10 días. La empresa la incorpora a la primera nómina posterior siempre que queden al menos 5 días para confeccionarla, según el desarrollo reglamentario aplicable.
Si el cambio llega tarde, no conviene improvisar ni borrar el rastro. Hay que registrar cuándo se recibió, revisar la nómina disponible y documentar la regularización que corresponda. Para ordenar el cierre anual, el modelo 190 y sus obligaciones deben encajar con las retenciones realmente practicadas.
Conclusiones y próximos pasos para tu empresa
La retención en la nómina es un pago a cuenta del IRPF, no el coste total del trabajador ni el único descuento que aparece en la nómina. La empresa debe separar siempre tres cifras: lo que se retiene por fiscalidad, lo que cotiza el empleado y lo que paga realmente la empresa.
Una gestión fiable empieza por una previsión anual correcta y continúa con revisiones cuando cambian el salario, las pagas, el contrato o las circunstancias personales. En salarios bajos hay que revisar los umbrales y reducciones aplicables. En salarios altos, hay que controlar las bases máximas y la solidaridad. En todos los casos, conservar la documentación evita trabajar a ciegas.
No funciona mantener el mismo tipo todo el año por comodidad si han cambiado los datos. Tampoco funciona presupuestar una contratación usando solo el líquido mensual. Lo que sí funciona es trabajar con capas separadas, revisar los parámetros normativos y regularizar con tiempo.
Si tu empresa tiene empleados, el siguiente paso práctico es auditar una nómina completa, comprobar el modelo 145, separar coste empresarial y líquido, y verificar los cambios producidos durante el ejercicio. bcount ofrece elaboración y gestión de nóminas dentro de una plataforma que centraliza tareas fiscales, contables y laborales, una opción para empresas que quieren reducir trabajo manual sin perder supervisión.
Deja de mirar la nómina como una caja negra. Revisa tus datos laborales, calcula el coste real de cada empleado y organiza las próximas regularizaciones antes de que Hacienda tenga que recordártelo. Si quieres centralizar nóminas, documentación y obligaciones empresariales, conoce cómo puede ayudarte bcount en bcount.es.


Comentarios