Presentacion del modelo 190

Enero llega con su mezcla habitual de prisas, nóminas cerradas y documentos que parecen haberse escondido en un agujero negro administrativo. Tú quieres despegar con tu empresa, pero el modelo 190 aparece en el panel de control reclamando perceptores, claves, importes y una validación que no perdona despistes.
La presentación del modelo 190 no consiste en pulsar “enviar” y cruzar los dedos. Es una misión de consolidación anual, con cruces frente al modelo 111 y varios errores invisibles que solo aparecen cuando la sede electrónica empieza a revisar los datos. La buena noticia es que una preparación ordenada convierte el aterrizaje en una maniobra rutinaria.
Tabla de contenidos
El resumen anual de retenciones que tu nave necesita - Quién debe presentar el modelo 190
Calendario de despegue y preparación de la misión - Prepara los sistemas antes del lanzamiento
Rellenado y validación en la sede electrónica - El cruce con el modelo 111 es el escudo - Cómo validar sin entrar en órbita de emergencia
Turbulencias frecuentes y casos especiales - Las percepciones en especie no son equipaje invisible - Claves, NIF y nóminas mixtas
El coste de los errores y la ventaja de automatizar - Automatizar no significa desentenderse
Checklist final para un aterrizaje perfecto - Lista de comprobación del capitán
El resumen anual de retenciones que tu nave necesita
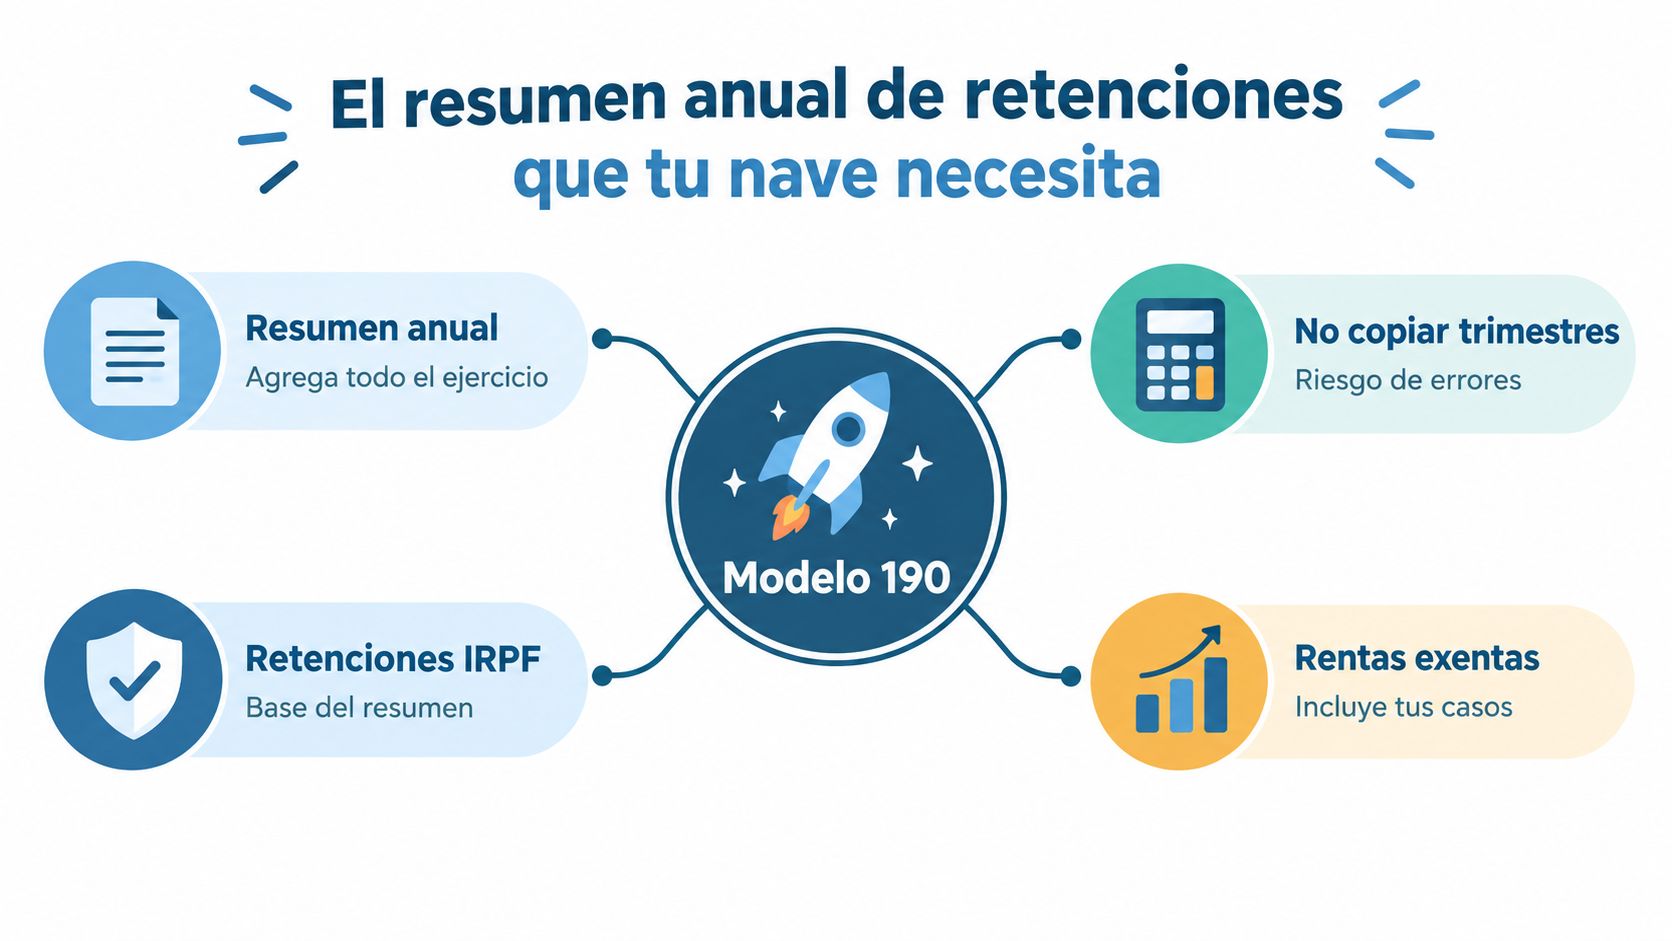
El modelo 190 es la declaración informativa anual que resume las retenciones e ingresos a cuenta del IRPF relacionados con rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta. La guía oficial de la Agencia Tributaria sobre el modelo 190 lo presenta como un resumen anual, no como un simple duplicado mecánico de las declaraciones trimestrales.
Ese matiz cambia la misión. El modelo 111 registra la información de cada periodo, mientras que el 190 reúne la fotografía completa del ejercicio y la presenta con detalle por perceptor y concepto. Si durante el año incorporaste a un profesional, pagaste un premio, gestionaste dietas o registraste una retribución en especie, esos datos deben llegar correctamente clasificados al resumen anual.
Quién debe presentar el modelo 190
La obligación alcanza a personas físicas, personas jurídicas y demás entidades, incluidas las Administraciones públicas, cuando estén obligadas a retener o ingresar a cuenta y hayan satisfecho las rentas que deben declararse. Eso incluye rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta.
También debes prestar atención a conceptos que suelen quedar fuera de los primeros listados de cierre. Las instrucciones de la AEAT contemplan rendimientos del trabajo, dietas por desplazamiento y gastos de viaje exceptuados de gravamen, además de determinadas rentas exentas de retención o ingreso a cuenta, como recoge la documentación oficial de instrucciones del modelo 190.
Regla de navegación: el modelo 190 no resume solo lo que pagaste con retención. Resume la información que corresponde declarar según la naturaleza de cada percepción.
Piensa en una pequeña empresa con plantilla, un administrador y varios profesionales externos. Copiar las cifras del 111 puede dejar fuera una percepción en especie, asignar una clave incorrecta o arrastrar un NIF que el sistema no reconoce. La gestión del IRPF en factura ayuda a entender una parte del circuito, pero el cierre anual exige revisar el conjunto, no una sola casilla.
La relevancia del modelo va más allá de tu expediente. La AEAT utiliza la información remitida por las empresas a través del 190 como base de su estadística oficial sobre mercado de trabajo, pensiones y prestaciones por desempleo. Por eso, este formulario funciona como un radar fiscal de gran alcance. Un dato mal clasificado no se queda necesariamente aislado en tu contabilidad, puede generar incoherencias en los cruces administrativos.
Calendario de despegue y preparación de la misión
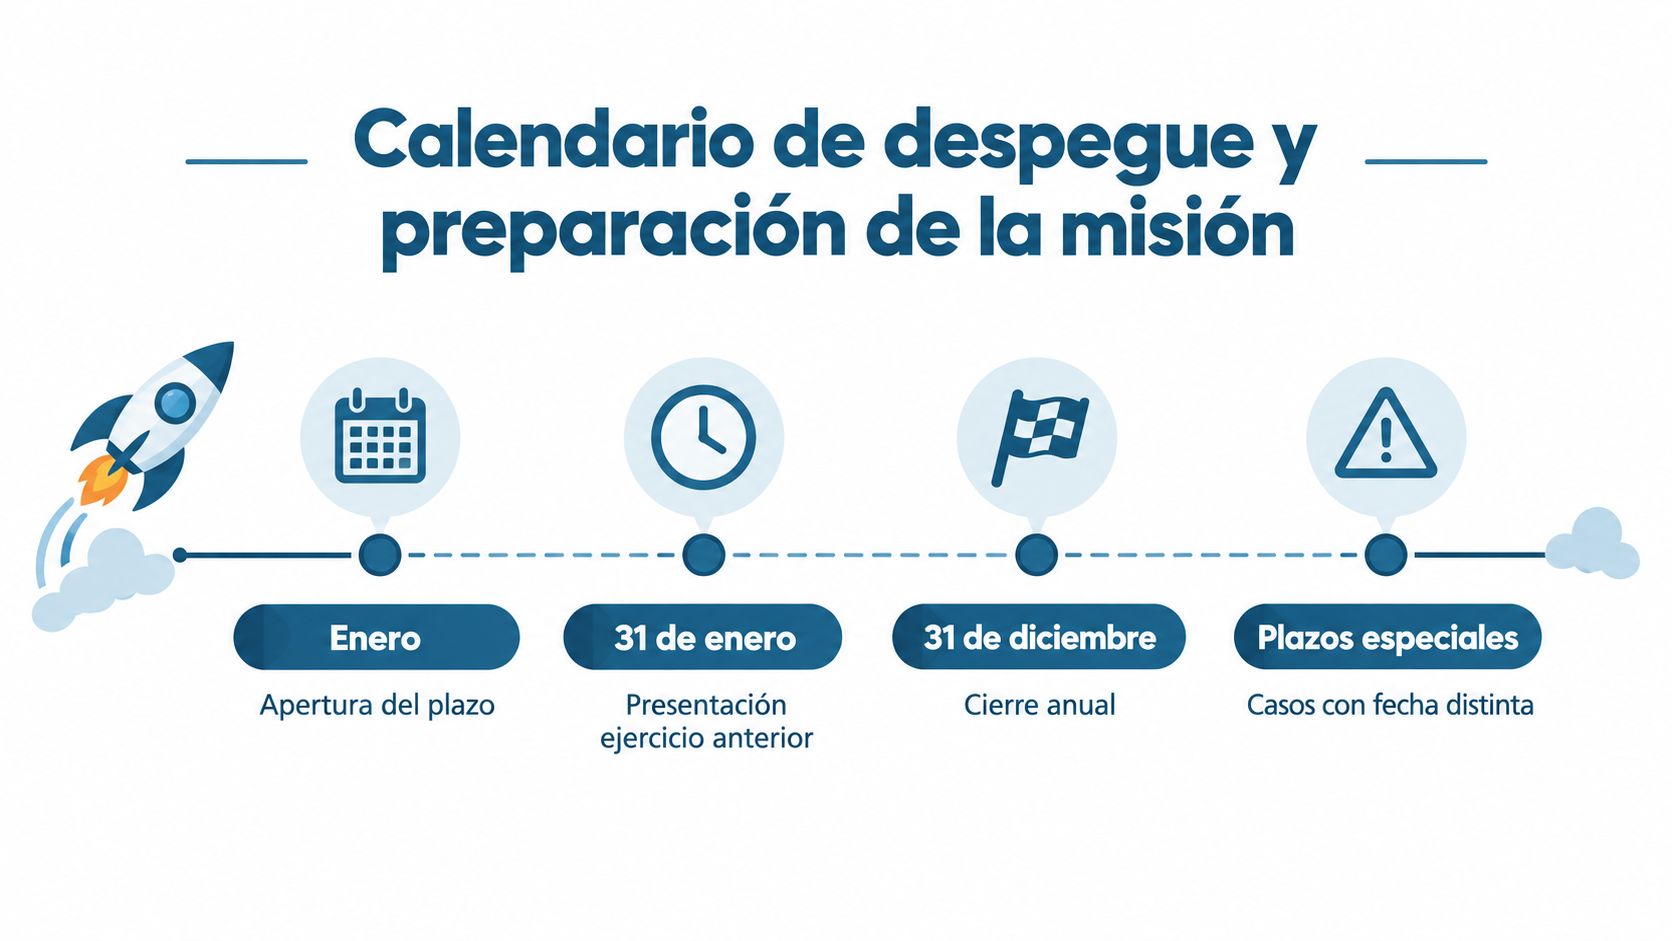
La ventana de lanzamiento está definida. Para el ejercicio 2025, la AEAT fija la presentación del modelo 190 entre el 1 de enero y el 2 de febrero de 2026, con una ampliación técnica de cuatro días naturales si incidencias impiden presentar por Internet dentro del plazo reglamentario, según el calendario oficial del modelo 190.
No conviertas esa ampliación en tu plan principal. Una incidencia técnica puede afectar al acceso, a la firma o al envío, pero no sustituye una preparación previa. El centro de mando debería tener la información organizada antes de abrir la ventana de presentación.
Prepara los sistemas antes del lanzamiento
Empieza por el acceso. La presentación telemática requiere certificado electrónico, DNIe o Cl@ve, según el procedimiento y el perfil que utilices. Comprueba quién va a firmar, si tiene permisos suficientes y si el certificado sigue operativo. El problema más absurdo de la misión suele ser también el más frecuente: llegar con los datos listos y descubrir que la credencial ha caducado.
Después, elige la vía de presentación. La sede de la AEAT permite utilizar el formulario web o enviar un fichero mediante TGVI online, tal como detalla la información oficial sobre el formulario del modelo 190. El formulario permite validar, guardar la sesión en la nube y retomarla más adelante. También está preparado para declaraciones de hasta 40.000 registros, una capacidad importante para empresas con muchos perceptores.
Un flujo interno sencillo evita el atasco:
Cierra la fuente de datos: congela nóminas, pagos profesionales, premios y percepciones que deban entrar en el resumen.
Asigna responsables: una persona prepara los datos y otra revisa las incidencias antes de firmar.
Comprueba las credenciales: valida certificado, permisos y dispositivo desde el que se realizará el envío.
Escoge el canal: usa formulario web para una carga controlada o TGVI online si tu sistema genera un fichero estructurado.
Reserva tiempo para corregir: la validación puede detectar fallos que no aparecen en tu programa de nóminas.
El calendario fiscal de 2026 debe formar parte del panel de control, no de una nota perdida en el correo. La tripulación que prepara el cierre con antelación no depende de una maniobra heroica en el último minuto.
Aquí tienes el vídeo de apoyo para familiarizarte con el entorno de presentación:
Rellenado y validación en la sede electrónica
El formulario web de la AEAT funciona como una sala de control. Puedes cargar los registros, revisar los datos, ejecutar la validación, guardar la sesión en la nube y retomarla si necesitas consultar una nómina o corregir un dato antes de firmar. Esa posibilidad resulta útil, pero no elimina la responsabilidad de revisar el origen de la información.
El cruce con el modelo 111 es el escudo
El punto crítico es el cuadre entre el 190 y el modelo 111. El 190 consolida el año completo, mientras que la AEAT comprueba la coherencia entre perceptores, claves y cantidades. Por eso pueden aparecer incidencias por NIF mal construido, perceptores omitidos o duplicados, claves o subclaves incorrectas, redondeos y trimestres del 111 que no se presentaron.
La ayuda técnica oficial sobre los modelos 190 y 198 confirma también una regla que no admite aproximaciones: los importes monetarios deben consignarse en euros con dos decimales en todo caso.
No redondees al final de forma improvisada. Revisa cómo tu programa calcula los importes, cómo almacena los decimales y cómo exporta cada registro. Una diferencia pequeña en una línea puede impedir que el conjunto encaje con las declaraciones periódicas.
Cómo validar sin entrar en órbita de emergencia
Trabaja en este orden:
Perceptores: compara la lista del 190 con la relación anual de trabajadores, profesionales y demás perceptores.
Identificación: revisa NIF, nombre y datos identificativos, especialmente en altas recientes o proveedores extranjeros.
Clasificación: confirma clave y subclave para cada tipo de renta.
Importes: comprueba percepciones, retenciones e ingresos a cuenta con dos decimales.
Trimestres: contrasta los totales del 111 con el acumulado anual que llega al 190.
Avisos: no cierres la pantalla porque el sistema permita continuar. Lee cada advertencia y decide si requiere corrección.
La presentación telemática de impuestos debe terminar con justificante y evidencia interna del envío. Guarda la confirmación, la versión final de los datos y las incidencias resueltas. Si más adelante aparece una consulta, tendrás una caja negra de la misión, no una colección de recuerdos borrosos.
Turbulencias frecuentes y casos especiales
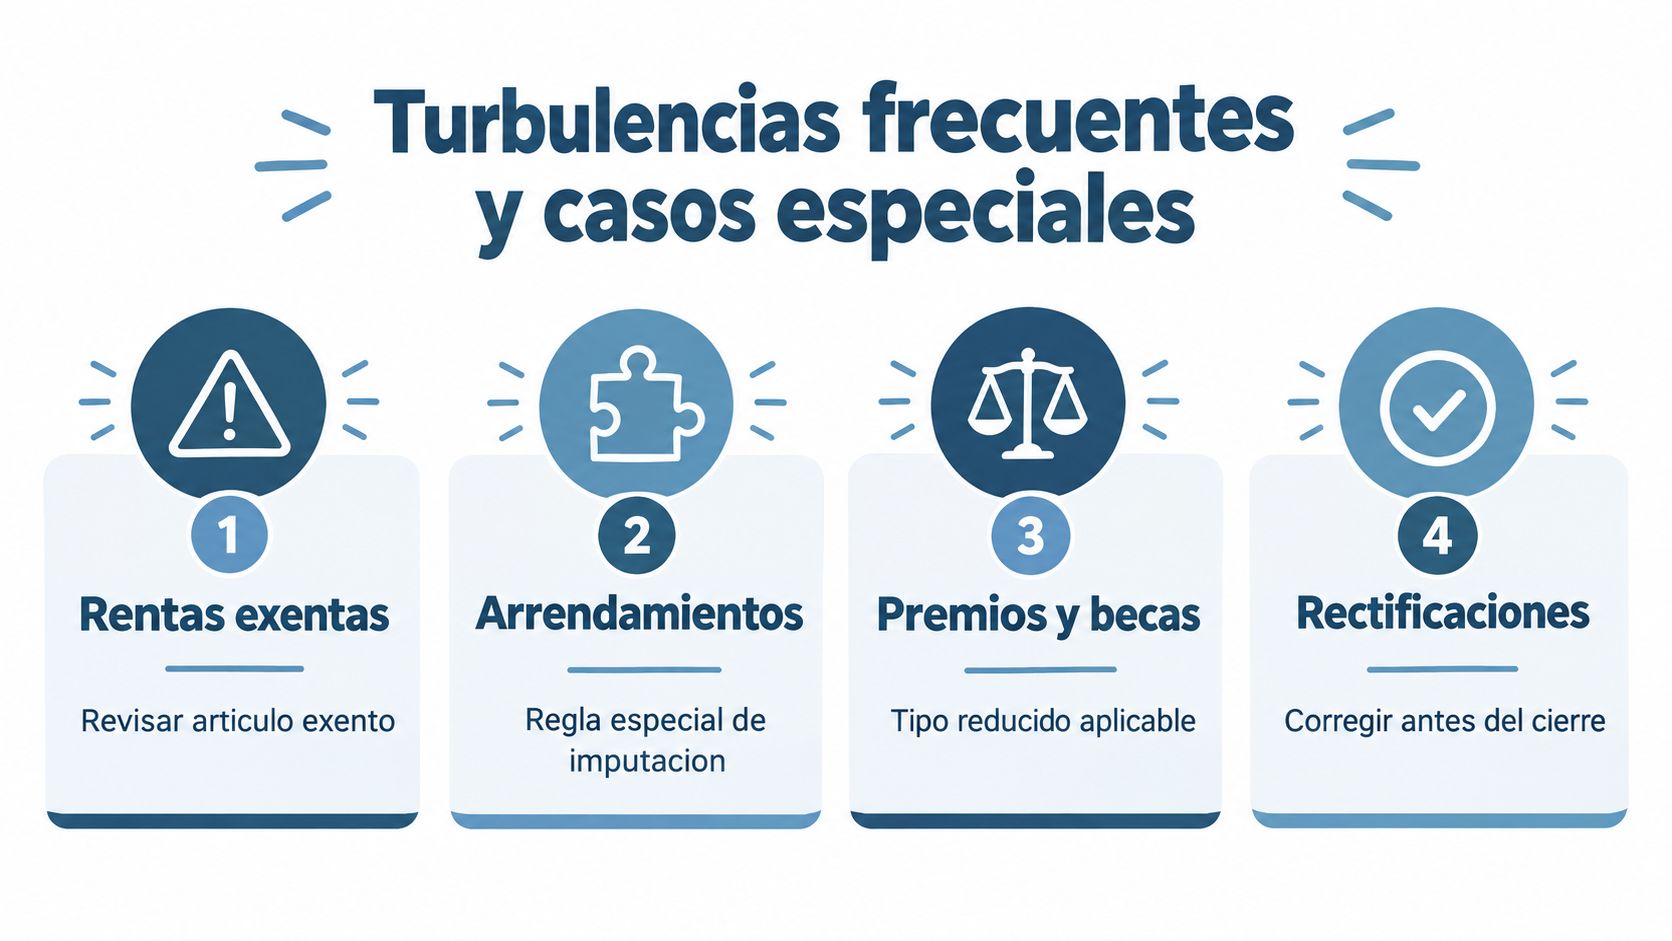
La suposición peligrosa es pensar que, si la nómina se pagó correctamente, el modelo 190 saldrá solo. Los errores más incómodos aparecen precisamente cuando un dato parece correcto desde la perspectiva contable, pero está mal clasificado para la declaración informativa.
La sección de preguntas frecuentes de la AEAT sobre el modelo 190 recoge dudas sobre prestaciones por incapacidad temporal, claves, subclaves y percepciones en especie. Esa variedad revela dónde está el trabajo de verdad: en los escenarios frontera.
Las percepciones en especie no son equipaje invisible
Una retribución en especie puede haberse gestionado fuera del circuito habitual de pagos bancarios, pero eso no significa que desaparezca del radar. Antes de validar, identifica quién recibió la percepción, qué naturaleza tiene y cómo debe reflejarse en la clave y subclave correspondiente.
Las prestaciones por incapacidad temporal exigen otra revisión específica. No asumas que todos los importes vinculados a una ausencia laboral siguen el mismo tratamiento que el salario ordinario. Consulta el supuesto concreto en la documentación de la AEAT y documenta el criterio aplicado.
Claves, NIF y nóminas mixtas
Un administrador puede recibir nómina y otras percepciones. Un profesional puede aparecer como proveedor y perceptor. Una empresa pequeña puede mezclar trabajadores, colaboradores, premios y rentas con tratamiento distinto. En estos casos, el listado de pagos no basta. Hay que clasificar cada relación y cada concepto.
Los fallos que más fácilmente pasan desapercibidos son:
NIF incompleto: el dato parece válido en la base interna, pero no supera la validación.
Perceptor duplicado: aparece en dos fuentes con pequeñas diferencias de nombre o identificación.
Perceptor omitido: el pago existe en contabilidad, pero no llegó al fichero fiscal.
Subclave desviada: la clave general parece correcta, pero el detalle no corresponde al supuesto.
Especie mal imputada: la nómina registra el beneficio, pero el resumen anual no lo refleja de forma coherente.
Consejo de cabina: cuando el validador señale una línea, no corrijas solo esa celda. Rastrea el origen del dato en nómina, contabilidad y modelo trimestral.
La revisión más segura consiste en comparar tres capas: documento original, registro contable y dato exportado al 190. Si una de ellas no coincide, detén el lanzamiento. Corregir antes de firmar cuesta mucho menos que reconstruir el expediente después.
El coste de los errores y la ventaja de automatizar
El riesgo no es únicamente perder tiempo. Las guías prácticas basadas en la normativa de la AEAT describen para el incumplimiento del modelo 190 una multa de 20 euros por cada dato o conjunto de datos omitido, con un mínimo de 300 euros y un máximo de 20.000 euros, según la guía práctica sobre el modelo 190 y su régimen sancionador.
Ese esquema hace que el volumen de perceptores importe. Un fallo aislado y un conjunto amplio de registros incompletos no representan la misma exposición. Por eso, presentar rápido no equivale a presentar bien.
Automatizar no significa desentenderse
La automatización útil no pulsa el botón a ciegas. Ordena la información, conserva el origen de cada importe, detecta duplicados, facilita el cuadre y deja a la persona responsable las decisiones que requieren criterio fiscal.
Una arquitectura operativa razonable debería:
Centralizar datos: nóminas, facturas profesionales, pagos y documentación deben alimentar una fuente controlada.
Mantener trazabilidad: cada importe del resumen debe poder relacionarse con su documento de origen.
Aplicar validaciones previas: NIF, claves, subclaves, duplicados y decimales deben revisarse antes de exportar.
Separar preparación y aprobación: quien genera la declaración no debería ser la única persona que la revisa.
Guardar evidencias: conserva justificante, fichero presentado y registro de cambios.
bcount puede actuar como una opción de gestión para centralizar facturación, contabilidad, documentación, obligaciones fiscales y procesos laborales, combinando automatización con revisión de asesores. También puedes trabajar con un software de nóminas integrado, una asesoría especializada o un flujo propio bien documentado. La herramienta concreta importa menos que el control que mantenga sobre los datos.
La postura correcta es clara: automatiza lo repetitivo y reserva el criterio profesional para las excepciones. Una hoja de cálculo compartida puede servir para una revisión puntual, pero se vuelve frágil cuando varias personas modifican importes, nombres y clasificaciones sin historial.
Checklist final para un aterrizaje perfecto
Antes de cerrar la misión, revisa el sistema completo. No basta con que el formulario esté cumplimentado. El envío debe representar de forma coherente el ejercicio, los perceptores y las declaraciones trimestrales que lo alimentan.
Lista de comprobación del capitán
Periodo: confirma que estás presentando el ejercicio correcto y dentro de la ventana oficial.
Perceptores: compara el listado del 190 con nóminas, pagos profesionales, premios y demás fuentes aplicables.
NIF: verifica identificación, nombre y posibles duplicidades.
Claves: revisa la clave y subclave de cada percepción, especialmente en casos mixtos.
Especie: confirma que las retribuciones en especie y sus importes están tratadas correctamente.
Exentas: comprueba las rentas que deben informarse aunque estén exentas de retención o ingreso a cuenta.
111: contrasta el acumulado anual con los periodos presentados y detecta cualquier trimestre ausente o incoherente.
Decimales: expresa todos los importes monetarios en euros con dos decimales.
Validación: corrige errores y estudia los avisos antes de firmar.
Acceso: comprueba certificado electrónico, DNIe o Cl@ve, además de los permisos de la persona firmante.
Justificante: guarda la confirmación del envío junto con la versión final presentada.
Última comprobación: si no puedes explicar de dónde sale un importe, quién lo recibió y por qué tiene esa clasificación, la nave todavía no está lista para despegar.
La presentación del modelo 190 deja de ser una tormenta cuando conviertes el cierre en un procedimiento repetible. Prepara los datos, valida los cruces, documenta las decisiones y deja que las tareas mecánicas ocurran en segundo plano.
Si el modelo 190 te roba horas y te obliga a perseguir certificados, duplicados y decimales, habla con la tripulación de bcount. Centraliza tu gestión fiscal, contable, laboral y documental en un único centro de mando, y vuelve a dedicar tu energía a hacer crecer la empresa mientras nosotros vigilamos las turbulencias administrativas.

Comentarios