Autonomos exentos de iva
El consejo de que, si eres autónomo y facturas sin IVA, puedes olvidarte del impuesto es cómodo. También es una buena forma de llevarte una sorpresa cuando revises tus gastos o tus obligaciones fiscales. No cobrar IVA al cliente, recuperar el IVA de tus compras y presentar declaraciones son cuestiones distintas.
Hablar de autónomos exentos de IVA resulta práctico, pero puede confundir: lo que hay que examinar es cada operación, no ponerle una etiqueta permanente al profesional. Para gestionar tu negocio con tranquilidad necesitas saber por qué una factura no lleva IVA, qué documentación debes conservar y cuánto impuesto soportado terminarás pagando de tu bolsillo.
Índice
Qué significa de verdad estar exento de IVA - Las preguntas que no conviene mezclar
Operaciones exentas más habituales del artículo 20 - Operaciones exentas y requisito principal de cada una - La descripción del negocio no sustituye a la comprobación
Prorrata y deducciones cuando el IVA exento te sale caro - Actividad exenta frente a actividad mixta - Cómo cuantificar el coste sin inventar escenarios
Requisitos de la factura cuando no repercutes IVA - Lista de comprobación antes de enviar - Cuándo sigue siendo obligatorio facturar
Ejemplos prácticos de tres autónomos y sus facturas - La profesora de idiomas que da clases particulares - El profesional sanitario que atiende pacientes - La diseñadora gráfica que trabaja con empresas
Registrar la exención en contabilidad y modelos periódicos - Un circuito documental que puedas comprobar - Qué automatizar y qué revisar con criterio profesional
Cómo decidir entre exentar o repercutir IVA sin sorpresas - Una simulación con los datos de tu negocio - Qué revisar antes de cambiar tu operativa
Qué significa de verdad estar exento de IVA
La exención no es un premio por trabajar por cuenta propia. Depende de que una operación reúna los requisitos de un supuesto legal, principalmente los recogidos en el artículo 20 de la Ley 37/1992 del Impuesto sobre el Valor Añadido. Por tanto, no basta con ser autónomo ni con describir tu negocio mediante una categoría amplia.
Piensa en un abono de temporada de un parque de atracciones. Te permite acceder sin pagar cada entrada, pero sigues necesitando el carné y respetar las normas del recinto. La comparación tiene un límite importante: en fiscalidad, primero debes comprobar que tu operación tiene derecho a ese tratamiento.
Revisar los documentos permite separar lo que puedes facturar sin IVA de las obligaciones que siguen vigentes.
Las preguntas que no conviene mezclar
Antes de configurar una factura, separa estas cuestiones:
Qué cobras al cliente. La exención determina si debes repercutir IVA en esa operación.
Qué recuperas de tus compras. El derecho a deducir el impuesto soportado exige un análisis propio.
Qué debes comunicar. Las declaraciones censales, contables e informativas que correspondan no desaparecen por dejar de añadir una cuota a la factura.
También debes distinguir operación exenta, operación no sujeta y operación con inversión del sujeto pasivo. Aunque el documento pueda no mostrar una cuota cobrada por el emisor, esas situaciones no son intercambiables. Marcar simplemente «sin IVA» en una plantilla no identifica cuál se está produciendo.
Regla práctica: no empieces preguntando qué casilla debes marcar. Empieza preguntando qué operación has realizado y qué fundamento jurídico le corresponde.
El mapa para orientarte es sencillo: identifica el servicio, comprueba los requisitos del prestador, revisa quién es el cliente y dónde se realiza la operación. Después podrás determinar la factura, el tratamiento de los gastos y las declaraciones aplicables. Hacerlo al revés es como elegir la puerta de embarque antes de comprar el billete: mucho movimiento, poca seguridad.
Operaciones exentas más habituales del artículo 20
Una consulta sanitaria, una clase de idiomas y un servicio de traducción pueden encontrarse dentro de supuestos de exención. Pero el nombre comercial del servicio no demuestra que esté exento. La actividad concreta, quién la presta y las condiciones exigidas deben encajar en la norma.
El texto de la Ley del IVA sobre operaciones interiores exentas contempla determinadas prestaciones sanitarias, educativas, sociales, deportivas, financieras, de seguros y culturales, además de ciertos servicios profesionales de autores. La lista sirve para localizar el supuesto que debes revisar, no para aplicar una exención automática a todo un sector.
Operaciones exentas y requisito principal de cada una
Tipo de operación | Ejemplo de actividad | Requisito clave |
|---|---|---|
Asistencia sanitaria | Atención a pacientes por un profesional sanitario | Que la prestación y el profesional cumplan las condiciones del supuesto sanitario |
Educación infantil y juvenil | Prestación educativa dirigida a infancia y juventud | Encaje de la actividad y del prestador en la exención educativa |
Enseñanza escolar, universitaria y de posgrado | Docencia comprendida en esas enseñanzas | Cumplimiento de los requisitos legales de la enseñanza y, cuando proceda, de la entidad |
Idiomas y formación profesional | Enseñanza de idiomas o reciclaje profesional | Verificar el supuesto aplicable y sus condiciones, sin dar por exento cualquier curso |
Determinados servicios de autores | Servicios profesionales de escritores, compositores, artistas plásticos, autores audiovisuales, traductores o adaptadores | Coincidencia entre el servicio prestado y la categoría profesional prevista |
Asistencia social y actividades deportivas | Servicios incluidos en los supuestos legales de estos ámbitos | Cumplimiento de las condiciones exigidas a la prestación y al prestador |
Operaciones financieras y seguros | Operaciones comprendidas en estas categorías | Que la operación concreta esté contemplada por la ley |
Ciertos servicios culturales y entregas inmobiliarias | Una prestación cultural o entrega inmobiliaria susceptible de exención | Análisis del supuesto específico y de sus requisitos |
La descripción del negocio no sustituye a la comprobación
En enseñanza, conviene distinguir qué se imparte y bajo qué condiciones. Una oferta comercial titulada «formación» no resuelve por sí sola el tratamiento fiscal. Tampoco basta con que el cliente considere educativo el contenido.
En sanidad sucede algo parecido: debes comprobar tanto la prestación como la condición del profesional. En actividades creativas, describirse como «artista» o «creativo» tampoco permite trasladar automáticamente una exención a cualquier encargo.
Para revisar tu caso, prepara una descripción del servicio real, la documentación que acredite tu condición profesional y, cuando corresponda, la de la entidad que lo presta. Una descripción precisa vale más que una etiqueta atractiva. El marketing puede permitirse cierta poesía; la clasificación fiscal necesita algo más concreto.
Prorrata y deducciones cuando el IVA exento te sale caro
El gasto que debes vigilar no siempre aparece en las facturas que emites. Puede estar en el ordenador, el software, el alquiler o los servicios profesionales que compras para trabajar.
Las exenciones interiores son, por regla general, limitadas: no originan derecho a deducir el IVA soportado relacionado con ellas. Cuando conviven operaciones exentas y otras que sí generan ese derecho, entra en juego la prorrata, conforme al marco normativo sobre deducciones y prorrata del IVA.
Actividad exenta frente a actividad mixta
Situación | Qué necesitas analizar | Consecuencia para tus cálculos |
|---|---|---|
Actividad exclusivamente exenta sin derecho a deducción | Compras destinadas a esas operaciones | El IVA no deducible forma parte del coste económico |
Actividad mixta | Operaciones con y sin derecho a deducción, junto con el destino de los gastos | Debes determinar la deducción aplicable mediante las reglas correspondientes |
Gastos compartidos | Uso del software, suministros o equipamiento en distintas actividades | No conviene asignarles un tratamiento por intuición |
La prorrata general compara el importe anual de las operaciones que originan derecho a deducción con el importe total de las operaciones, con los ajustes que legalmente correspondan. Esa relación permite determinar el porcentaje deducible. También existe la prorrata especial, por lo que no debe utilizarse una fórmula básica sin comprobar antes qué regla procede.
Para no confundir el impuesto de tus compras con el que cobras, resulta útil distinguir IVA soportado e IVA repercutido antes de revisar los registros.
Cómo cuantificar el coste sin inventar escenarios
Trabaja con las cuotas que figuran en tus facturas reales:
IVA que se convierte en coste = IVA soportado − IVA legalmente deducible
Si una compra se destina exclusivamente a una actividad exenta sin derecho a deducción, la cuota no recuperable se incorpora íntegramente a tu cálculo económico. Si existe actividad mixta, debes determinar primero qué parte resulta deducible. No basta con repartirla según el uso que te parezca razonable.
Una factura de compra no sale más barata porque puedas guardarla en la carpeta de gastos. Comprueba qué importe recuperarás realmente mediante el IVA.
Para comparar márgenes, utiliza ingresos y gastos sobre bases coherentes: el IVA deducible no debe tratarse igual que el no deducible. Así evitas fijar precios con un coste incompleto y descubrir después que estabas trabajando con menos margen del que creías.
Requisitos de la factura cuando no repercutes IVA
Una factura exenta debe explicar la operación, no limitarse a mostrar una cuota vacía. La normativa de facturación recogida en la Ley del IVA exige distinguir el motivo jurídico de la exención del tratamiento de otras operaciones sin IVA repercutido.
Indicar un tipo cero no sustituye a identificar una operación exenta. Aunque el programa permita terminar el documento así, necesitas configurar correctamente el motivo y la mención correspondiente.
Lista de comprobación antes de enviar
Identificación completa. Revisa los datos del emisor y del destinatario que correspondan, la fecha, el número y la serie cuando proceda.
Descripción reconocible. Identifica el servicio prestado o los bienes entregados de manera que pueda verificarse la operación.
Importe de la operación. Muestra la base y los demás importes aplicables con claridad.
Mención de exención. Deja constancia de esa circunstancia y vincúlala al fundamento normativo pertinente.
Ausencia de cuota repercutida. Comprueba que el documento no calcula ni añade IVA incompatible con la clasificación elegida.
Esta comprobación visual ayuda a revisar el documento antes de enviarlo.
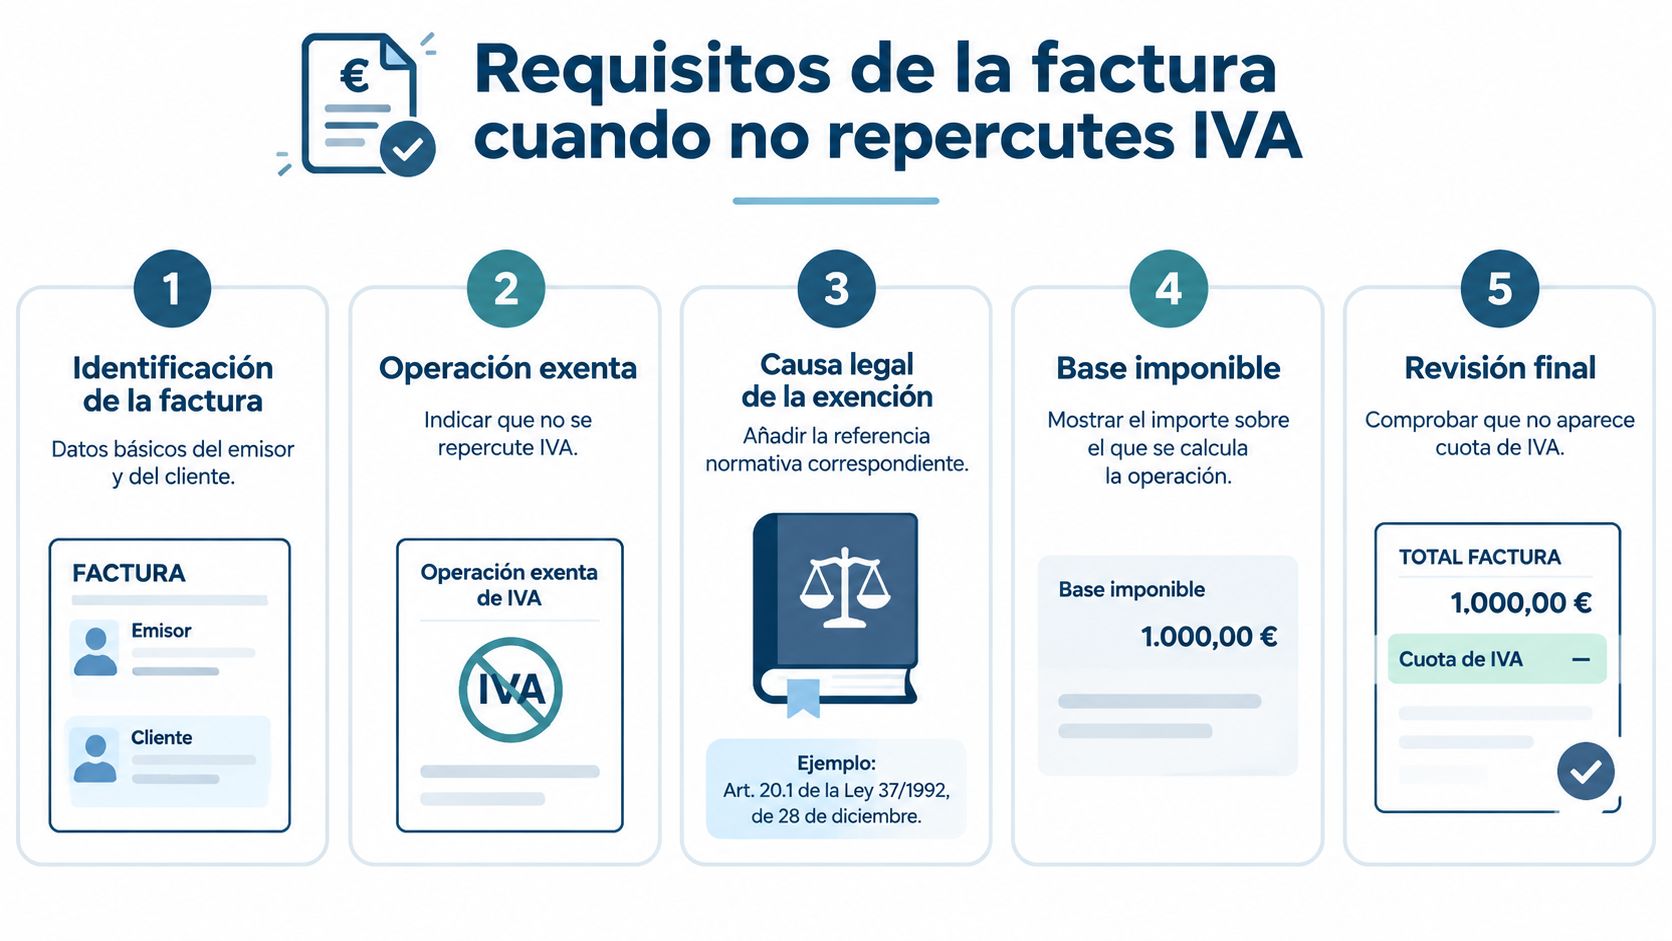
Una mención orientativa sería «Operación exenta de IVA conforme al precepto aplicable de la Ley del IVA», sustituyendo esa referencia genérica por el apartado concreto que hayas comprobado. No copies el fundamento de otra profesión porque su factura tenga buen aspecto. La plantilla puede compartirse; el motivo legal, no necesariamente.
Cuándo sigue siendo obligatorio facturar
Existen operaciones exentas exceptuadas de la obligación general de emitir factura, pero también excepciones expresas a esa dispensa. Entre estas últimas están las previstas en los apartados 2.º, 3.º, 4.º, 5.º, 15.º, 20.º, 21.º, 22.º, 24.º y 25.º del artículo 20, según explica el Manual del IVA de la Agencia Tributaria sobre obligaciones de facturación.
Por eso, comprueba la obligación formal por separado, atendiendo también al destinatario y a las circunstancias de la operación. Para revisar la estructura del documento puedes utilizar esta explicación de las partes de una factura. Que no haya cuota de IVA no convierte una factura incompleta en una factura correcta.
Ejemplos prácticos de tres autónomos y sus facturas
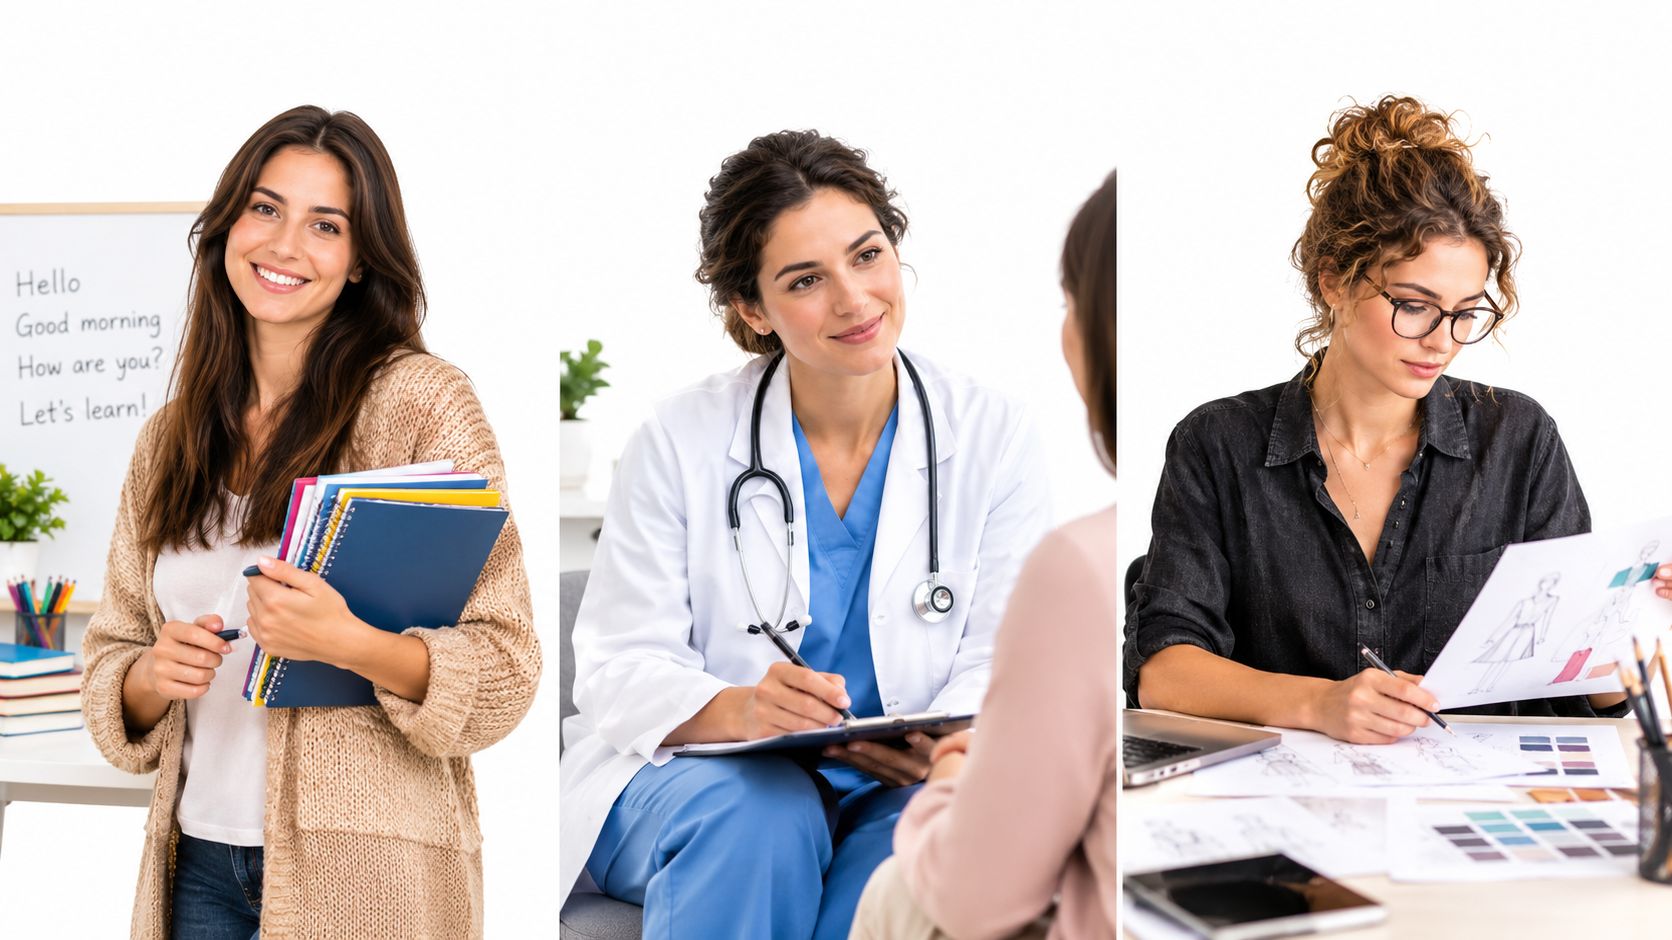
Los siguientes perfiles son supuestos didácticos, no casos de clientes ni resultados observados. Sirven para practicar la clasificación sin convertir una profesión en una respuesta fiscal automática.
La imagen acompaña situaciones profesionales distintas que requieren revisar cada servicio por separado.
La profesora de idiomas que da clases particulares
Una profesora imparte clases de idiomas y quiere preparar su primera factura. Antes de seleccionar «exenta», describe cómo presta la enseñanza y comprueba qué supuesto educativo le corresponde, incluidas las condiciones aplicables a las clases particulares.
Si verifica el encaje legal, configura el documento con la mención específica de exención. Para revisar el coste de su actividad, identifica las compras destinadas a esas clases y aplica el criterio de deducción correspondiente. No decide el tratamiento del ordenador mirando únicamente si la tienda le ha entregado una factura.
La pregunta útil no es «¿los profesores llevan IVA?», sino «¿qué enseñanza estoy prestando y bajo qué supuesto legal?». Esa diferencia evita extender una conclusión válida para unas clases a cualquier servicio que la profesora ofrezca después.
El profesional sanitario que atiende pacientes
Un profesional sanitario presta asistencia a pacientes. Revisa la naturaleza asistencial de la prestación y su condición profesional antes de aplicar la exención sanitaria.
En los documentos que deba emitir, utiliza una descripción suficiente y el fundamento normativo que corresponda. Si incorpora otra línea de negocio, no reutiliza automáticamente la configuración de las consultas: abre una clasificación distinta y revisa sus efectos sobre los gastos compartidos.
Este recurso audiovisual puede acompañar la revisión de tus propias dudas.
La diseñadora gráfica que trabaja con empresas
Una diseñadora gráfica prepara un presupuesto y se pregunta si puede utilizar la exención de determinados autores. Su primer paso es contrastar el encargo concreto con ese supuesto, no asumir que todo trabajo creativo está incluido.
Si el servicio está sujeto y no concurre una exención aplicable, debe repercutir el impuesto que corresponda. Si además realiza servicios que sí reúnen las condiciones de una exención, necesita separar ambas líneas y revisar el tratamiento de las compras conforme a las reglas de deducción.
La pregunta que desbloquea el análisis: ¿puedo justificar la clasificación de este encargo con su contenido y su documentación, sin recurrir únicamente al nombre de mi profesión?
Los perfiles muestran por qué conviene revisar contratos, encargos y descripciones antes de emitir. Una misma persona puede necesitar configuraciones diferentes para servicios distintos. El botón «duplicar factura» ahorra tecleo, pero no hace esa comprobación por ti.
Registrar la exención en contabilidad y modelos periódicos
Registrar correctamente una exención consiste en mantener una cadena verificable entre el servicio, la factura, el gasto y la declaración que corresponda. Si cada elemento queda en una carpeta distinta y nadie puede relacionarlos, la revisión se convierte en una búsqueda del tesoro bastante poco divertida.
Facturar exclusivamente sin IVA no permite concluir, por sí solo, qué modelos deben presentarse. Hay que revisar la naturaleza de las operaciones, las actividades mixtas y las obligaciones adicionales, incluidas las que puedan derivarse de operaciones intracomunitarias. Además, los regímenes simplificado y de agricultura, ganadería y pesca son figuras distintas de las exenciones, una separación que debe mantenerse al consultar sus disposiciones y modificaciones normativas.
Un circuito documental que puedas comprobar
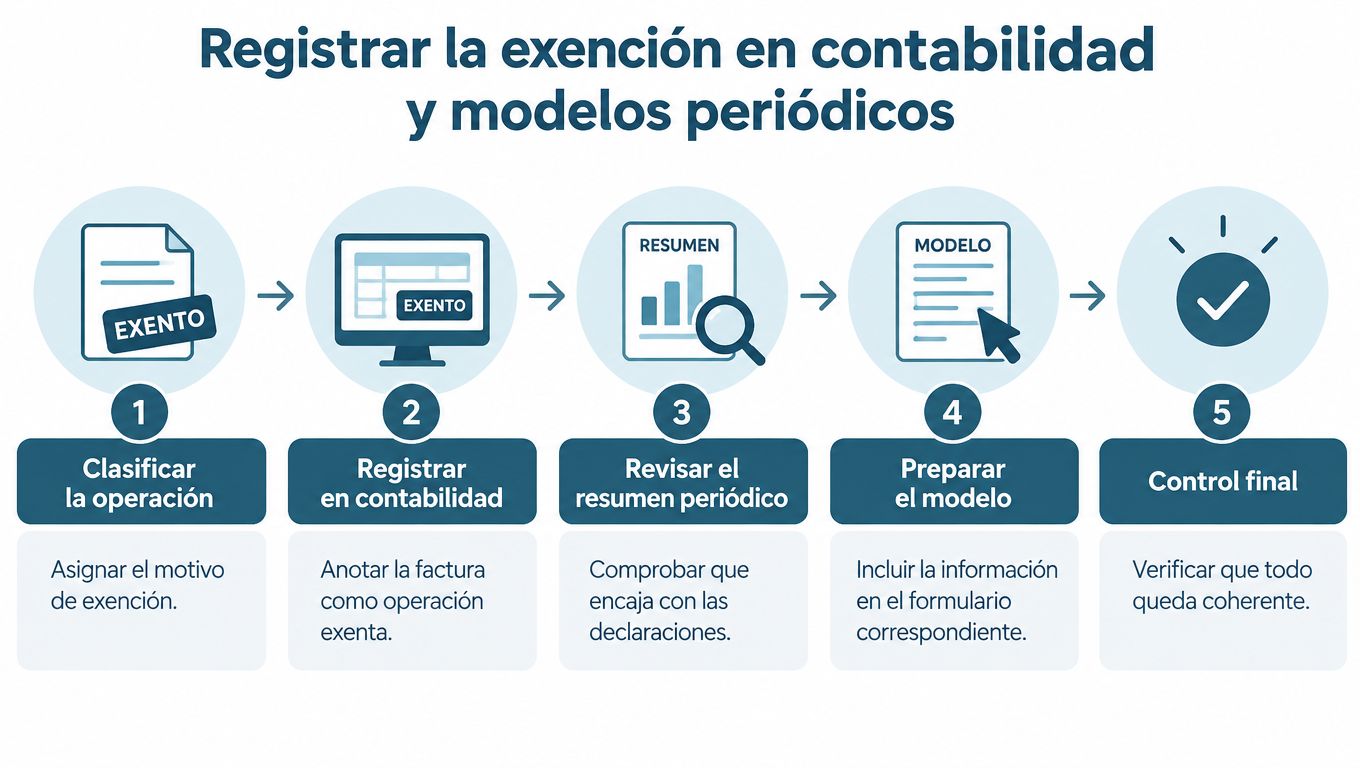
Clasifica al emitir. Asigna el motivo de exención correcto y conserva la documentación que permite justificarlo.
Captura las compras. Registra la factura y su IVA soportado, indicando a qué actividad o utilización corresponde.
Separa los registros. Mantén identificables las operaciones exentas y las sujetas con derecho a deducción.
Revisa el periodo. Contrasta ingresos, gastos y deducciones antes de preparar los formularios aplicables.
Conserva el resultado. Guarda justificantes de presentación y relaciona los importes declarados con sus documentos de origen.
El circuito puede organizarse con esta secuencia visual.
Qué automatizar y qué revisar con criterio profesional
La captura mediante OCR e inteligencia artificial puede ayudarte a extraer datos de los documentos. La automatización de asientos permite trabajar sobre reglas configuradas previamente, mientras que la conciliación bancaria facilita relacionar cobros y pagos con las facturas.
Pero leer un documento no equivale a determinar su tratamiento fiscal. Debes supervisar la clasificación, especialmente cuando aparece un servicio nuevo, cambia el destino de una compra o conviven actividades diferentes. Automatizar una regla mal configurada solo permite repetir el error con menos esfuerzo.
Para preparar la revisión del modelo 303 de IVA, comprueba primero si existe obligación de presentarlo en tu situación. Después, contrasta los datos que procedan con los registros y el cálculo de deducciones.
Añade un calendario de vencimientos y una revisión de documentos pendientes. Así no dependes de recordar qué factura falta justo cuando toca declarar. El objetivo es que cualquier importe pueda seguirse desde su justificante hasta su tratamiento final.
Cómo decidir entre exentar o repercutir IVA sin sorpresas
La decisión empieza con un matiz fundamental: la exención por la naturaleza de una operación no es, con carácter general, una opción comercial. No puedes elegir repercutir IVA solo porque te interese recuperar el de tus gastos, ni dejar de cobrarlo porque tu cliente prefiera una factura menor. Existen supuestos específicos de renuncia, especialmente en determinadas operaciones inmobiliarias entre empresarios, pero requieren un análisis propio.
Por eso, la pregunta útil es doble: qué tratamiento exige la ley y cómo afecta ese tratamiento a tus precios, inversiones y margen. La planificación empresarial viene después de clasificar correctamente la operación, no antes.
Una simulación con los datos de tu negocio
Prepara una hoja de cálculo o una revisión con tu asesor utilizando estas variables:
Ingresos por actividad. Separa las líneas del negocio según su tratamiento fiscal.
Gastos e IVA soportado. Utiliza facturas reales y distingue la cuota recuperable de la que constituye coste.
Composición de clientes. Calcula qué parte corresponde a empresas y qué parte a particulares, sin presuponer que todas las empresas pueden deducir.
Actividad mixta e inversiones previstas. Comprueba cómo cambiaría tu estructura de costes si incorporas servicios o compras equipamiento.
El resultado debe mostrar el margen después de los gastos, incluido el IVA no deducible. Para un particular, el importe final es una referencia relevante; una empresa con derecho a deducción puede comparar el coste una vez considerado ese derecho. Una factura exenta no es automáticamente más barata ni menos atractiva: debes comparar el coste efectivo para cada cliente.
Qué revisar antes de cambiar tu operativa
Comprueba si el problema está en el precio, en los gastos o en una clasificación incorrecta. Subir tarifas, reorganizar una oferta o posponer una inversión son decisiones de negocio distintas de aplicar una exención.
Tampoco confundas la exención con una promesa de ausencia de burocracia. Conserva una ficha por actividad con su tratamiento, documentación y obligaciones, y revísala cuando cambie lo que vendes o a quién se lo vendes. Esa rutina resulta más útil que buscar una respuesta universal para todos los autónomos.
Para revisar tu caso, puedes acudir a tu asesor habitual o al equipo de bcount, que combina software de gestión y asesoramiento fiscal. Prepara tus facturas emitidas, las compras más relevantes y una descripción de cada servicio, y solicita una revisión de la exención, las deducciones y los modelos aplicables. Sal de esa consulta con una clasificación documentada y un cálculo de costes, no solo con un «sí, va sin IVA».


Comentarios