Factura electrónica obligatoria 2026: guía práctica

Actualizado: hace 3 días

Un martes cualquiera, un autónomo abre el correo entre presupuestos, llamadas y un café que ya se ha quedado frío. Un cliente le avisa de que las facturas tendrán que enviarse por vía electrónica, y de pronto la bandeja de entrada parece una torre de control en plena tormenta. La reacción es comprensible: “¿Tengo que cambiarlo todo? ¿Cuándo me toca? ¿Y si mi programa no sirve?”.
La factura electrónica obligatoria 2026 no es una maniobra secreta ni una emboscada burocrática. Es un cambio regulatorio que exige preparar software, procesos y personas con tiempo. Tú sigues siendo el capitán de tu nave, pero conviene revisar el panel de mandos antes de despegar. Esta guía te ayuda a distinguir lo obligatorio de lo accesorio, ordenar las prioridades y evitar que el papeleo se convierta en turbulencia.
Tabla de contenido
La factura electrónica ha llegado a tu despacho - El despacho como centro de mando
Qué dice la ley y cuándo empiezan los plazos - Dos ventanas para preparar la nave - La trazabilidad cambia el mapa
Quiénes deben y quiénes están fuera - Checklist para ubicarte
Requisitos técnicos que no puedes ignorar - El software es solo una pieza - El error caro es integrar tarde
Sanciones y errores que debes evitar - Antes y después del cambio - El calendario no es una excusa para aparcarlo
Preguntas frecuentes sobre la factura electrónica 2026 - ¿La obligación afecta a las facturas a particulares? - ¿La publicación del Real Decreto activa mi plazo inmediatamente? - ¿Qué pasa si una factura la emite mi gestoría? - ¿VERIFACTU y la factura electrónica B2B son lo mismo? - ¿Qué debería pedir al proveedor de mi programa?
La factura electrónica ha llegado a tu despacho
Carlos trabaja por su cuenta y presta servicios a varias empresas. Durante años preparó sus facturas en PDF, las adjuntó a un correo y guardó una copia en la carpeta de cada cliente. El método parecía bajo control hasta que empezaron las preguntas sobre formatos estructurados, recepción electrónica y programas adaptados. De pronto, una tarea rutinaria le señaló un problema más amplio: el circuito completo necesitaba revisión.
Su primera idea fue aguantar con el sistema actual. Podía seguir enviando PDF, renombrar carpetas y esperar instrucciones más claras. El riesgo está en confundir un documento que se ve bien con un proceso que cumple. Un PDF enviado por correo no convierte por sí solo todo el proceso en una factura electrónica estructurada conforme al nuevo marco. La adaptación alcanza la emisión, la recepción, el intercambio y la conservación de la información.
El marco legal parte del Real Decreto 238/2026, publicado en el BOE el 31 de marzo de 2026. La norma desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales y modifica el Reglamento de facturación de 2012 (texto oficial del Real Decreto 238/2026). El cambio continúa la ruta iniciada por la Ley 18/2022, conocida como Ley Crea y Crece, que amplió la obligación de expedir y remitir facturas electrónicas en las relaciones comerciales B2B (Ley Crea y Crece en el BOE).
El despacho como centro de mando
Para una pyme, elegir una aplicación y cruzar los dedos deja demasiados cabos sueltos. Hay que seguir el recorrido de una factura: cómo nace, quién la revisa, por qué canal sale, cómo se registra y dónde se consulta después. Si pasa por el programa, la gestoría, un reenvío manual y varias carpetas, el fallo puede estar en la ruta, no solo en el formato.
La adaptación conecta varios sistemas a la vez: el programa de facturación, el circuito de envío y el archivo donde queda cada documento. Un dato de cliente incorrecto en cualquiera de ellos puede bloquear la factura aunque el documento tenga buen aspecto. Por eso conviene probar el recorrido completo antes de que llegue una incidencia real.
Regla de navegación: no esperes a que un cliente rechace una factura para descubrir que tu sistema no sabe emitirla o recibirla correctamente.
No hace falta dominar toda la normativa para comenzar. Sí conviene listar las operaciones habituales, las herramientas que intervienen y los pasos que todavía dependen de copiar datos a mano. Como responsable de la nave, el empresario no tiene que reparar cada motor, pero sí detectar cuál necesita revisión y decidir cuándo pedir ayuda. La tecnología de bcount puede servir como parte de ese control, siempre que encaje con el proceso real del despacho.
Qué dice la ley y cuándo empiezan los plazos
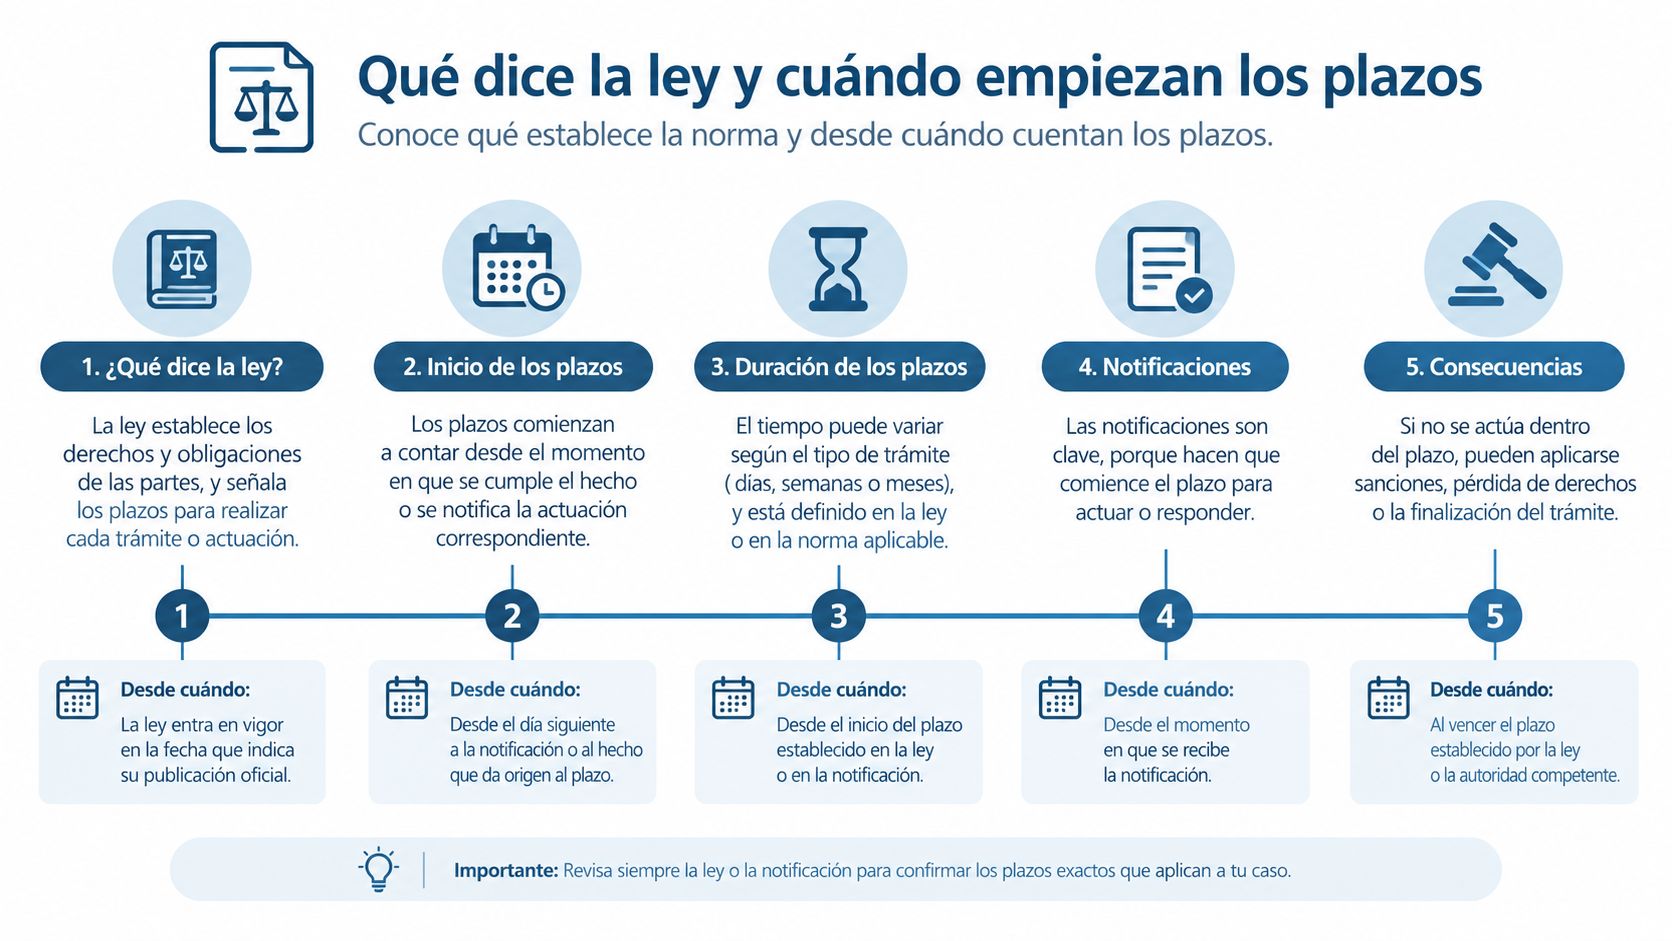
El mapa legal ya tiene coordenadas. El Real Decreto 238/2026, de 25 de marzo, publicado en el BOE el 31 de marzo de 2026, regula la factura electrónica obligatoria cuando el destinatario sea un empresario o profesional con sede, establecimiento permanente, domicilio o residencia habitual en España, según el texto oficial del Real Decreto 238/2026.
La publicación del decreto no puso todos los motores en marcha al mismo tiempo. La aplicación técnica queda vinculada a una orden ministerial de desarrollo prevista para 2026. Desde su entrada en vigor empezarán a contar los periodos de adaptación. Conviene distinguir tres hitos: la aprobación del marco legal, el desarrollo técnico y la obligación efectiva para cada grupo.
Dos ventanas para preparar la nave
El calendario separa a las empresas con facturación superior a 8 millones de euros del resto. Las primeras dispondrán de 12 meses y las demás empresas y autónomos tendrán 24 meses, contados desde la entrada en vigor de la orden ministerial de desarrollo técnico, conforme al texto oficial del Real Decreto 238/2026.
Tomando como referencia esa orden técnica, la obligación se proyecta para grandes empresas en 2027 y para pymes y autónomos en 2028. Son referencias de planificación, no una señal para dejar la adaptación en órbita. Elegir herramienta, ajustar procesos y probar el circuito requiere margen, sobre todo si varias personas intervienen en cada factura.
La ruta práctica es esta:
Identifica tu categoría, según el volumen de facturación aplicable.
Confirma la entrada en vigor de la orden técnica, porque desde ahí se calcula el plazo.
Comprueba la capacidad del software, tanto para emitir como para recibir facturas.
Prueba el circuito completo, incluidos errores, rectificaciones, validaciones y archivo.
Documenta el procedimiento interno, para que la tripulación sepa actuar sin improvisar.
La trazabilidad cambia el mapa
La factura dejará de ser un archivo suelto que alguien adjunta a un correo. El marco exige controlar su recorrido, remisión y conservación. Eso conecta facturación, contabilidad, tesorería y atención al cliente en una misma ruta operativa.
El resultado es menos espectacular que una nave espacial, pero mucho más útil: un proceso bien ordenado permite saber qué se emitió, a quién, por qué canal, con qué datos y en qué estado está. Esa visibilidad reduce las búsquedas manuales y evita que una factura extraviada acabe convertida en una misión de rescate. Como capitán de su empresa, el empresario marca el rumbo, revisa los puntos de control y pide asistencia antes de que salte la alarma.
Quiénes deben y quiénes están fuera
La primera decisión no depende de si eres autónomo, pyme o una empresa grande. Depende de quién recibe la factura y de dónde está establecido. La obligación se concentra en las operaciones B2B, es decir, entre empresarios y profesionales, cuando el destinatario está establecido en territorio español. El emisor puede encontrarse fuera de España si el destinatario mantiene la conexión exigida con nuestro país. Puedes consultar el detalle en la ficha de la Agencia Tributaria sobre facturación electrónica obligatoria.
Una venta a un particular queda fuera de este marco B2B por el simple hecho de vender un producto o prestar un servicio. La tienda seguirá teniendo que cumplir sus demás obligaciones de facturación, pero esta obligación concreta no se activa por esa operación. Conviene separar ambos planos para no convertir cada factura en una alarma de cabina.
También cuentan las facturas cuyo proceso se delega. Puede emitirlas un tercero o el propio destinatario, y eso no cambia el análisis cuando se cumplen los demás requisitos. Lo decisivo es quién recibe el documento y cómo se genera, no únicamente quién pulsa el botón de emitir.
Checklist para ubicarte
Situación | ¿Entra en este marco B2B? |
|---|---|
Factura a una empresa establecida en España | Sí, si se cumplen los requisitos de la norma |
Factura a un profesional establecido en España | Sí, dentro de la relación entre empresarios y profesionales |
Venta cuyo destinatario es un particular | No, queda fuera de esta obligación B2B |
Factura emitida por un tercero | Sí, la emisión delegada no borra la obligación |
Factura emitida por el destinatario | Sí, también puede quedar cubierta |
Emisor situado fuera de España con destinatario establecido en España | Puede quedar incluido, porque el criterio relevante también atiende al destinatario |
Clasifica primero tu cartera de clientes. Separa empresas, profesionales y particulares, y comprueba dónde está establecido cada destinatario. Con clientes internacionales, una revisión específica evita aplicar una regla automática donde no corresponde.
Como capitán de tu propia nave, marca el rumbo con ese mapa sencillo. La pregunta útil es: “¿Quién recibe esta factura y dónde está establecido?”. Con esa respuesta, la adaptación deja de parecer una tormenta burocrática y pasa a ser una decisión operativa.
Requisitos técnicos que no puedes ignorar
Cambiar del papel al formato electrónico no consiste en guardar el mismo documento en una carpeta digital. Es parecido a sustituir una cápsula por otra con sistemas de navegación conectados. La factura debe poder generarse, enviarse, recibirse, validarse y conservarse de una forma coherente.
En la práctica, tendrás que revisar si tu programa trabaja con formatos electrónicos estructurados, si puede intercambiar la información por los canales previstos y si mantiene los datos necesarios para que otros sistemas los interpreten. Un PDF puede servir como representación visual, pero no debes confundir su apariencia con la estructura de datos que exige el circuito electrónico.
El software es solo una pieza
El primer diagnóstico debe cubrir cuatro zonas:
Emisión: comprueba cómo se crean las facturas y qué formato genera el sistema.
Recepción: verifica cómo entran las facturas de proveedores y cómo se registran.
Validación: revisa los datos del cliente, importes, fechas y referencias antes del envío.
Archivo: define dónde se conserva cada documento y quién puede consultarlo.
El Libro Registro, la facturación electrónica B2B y los sistemas informáticos de facturación forman parte de un ecosistema que no conviene tratar como compartimentos estancos. En el País Vasco, además, algunas empresas deben considerar la conexión con TicketBAI. A nivel estatal, la conversación técnica se relaciona con VERI*FACTU y los sistemas informáticos de facturación.
La Agencia Tributaria indica que, cuando exista obligación de adaptación al Reglamento de requisitos de los sistemas informáticos de facturación, esta comenzará a partir del 1 de enero de 2027 o del 1 de julio de 2027, según el caso, y recoge condiciones específicas para quienes opten por utilizar un sistema VERIFACTU (preguntas frecuentes de la AEAT sobre VERI*FACTU y sistemas informáticos de facturación). La misma fuente señala que, tras el primer envío efectivo de registros, el sistema VERIFACTU debe mantenerse al menos hasta finalizar el año natural correspondiente.
El error caro es integrar tarde
Un programa puede emitir facturas correctamente y aun así fallar cuando tiene que recibir documentos, comunicar estados o conservar evidencias. Por eso conviene pedir una demostración con tu propio flujo, no una presentación genérica llena de planetas de colores.
Prueba una factura normal, una rectificativa, un cliente con datos incompletos y una factura recibida de proveedor. Observa qué ocurre cuando algo sale mal. Un sistema serio no oculta la incidencia: la muestra, la registra y te permite corregirla.
Para entender el recorrido completo de emisión, firma, recepción y validación, puedes consultar esta guía de bcount sobre cómo funciona la factura electrónica.
Sanciones y errores que debes evitar
El riesgo suele aparecer mientras pilotas la operación diaria: una factura enviada con un formato inadecuado, un recorrido imposible de demostrar o varias personas aplicando criterios distintos. Cada detalle puede abrir una vía de incidencias, retrasos y trabajo duplicado. La nave no necesita alarmas por todas partes, necesita un rumbo claro.
No conviene publicar una tabla de multas con importes que quizá no correspondan a tu infracción. Las consecuencias dependen del incumplimiento concreto y de la normativa aplicable. La respuesta responsable consiste en detectar el fallo, corregirlo y pedir asesoramiento si la interpretación no está clara. Comprar con prisas por miedo suele salir más caro que revisar el proceso con calma.
Antes y después del cambio
Antes de la adaptación | Después de la adaptación |
|---|---|
El equipo envía facturas desde distintos buzones | El equipo utiliza un circuito definido |
El PDF se guarda sin una estructura común | La factura y sus datos quedan vinculados |
Las incidencias se descubren cuando el cliente protesta | El sistema registra errores antes del envío |
La rectificación depende de rehacer pasos manuales | El proceso contempla documentos rectificativos |
La conservación se reparte entre carpetas | El archivo sigue una política común |
Añadir una firma al PDF no resuelve por sí solo la adaptación. También falla la elección de una herramienta que no conecta con la contabilidad, no permite recibir facturas o deja las incidencias fuera del circuito. Antes de decidir, comprueba cómo registra los errores, qué información conserva y quién puede corregirla.
La factura rectificativa merece una revisión propia. Una corrección mal documentada puede dejar el expediente más confuso que el original. Conviene consultar cómo hacer una factura rectificativa y convertir ese procedimiento en una instrucción interna breve, con responsables y pasos visibles para toda la tripulación.
El calendario no es una excusa para aparcarlo
Los plazos de 1 y 2 años que vimos en el calendario se cuentan desde la entrada en vigor de la orden ministerial de desarrollo técnico. Esperar a la última órbita reduce el margen para migrar datos, formar al equipo y resolver incompatibilidades. Revisar ahora el calendario permite decidir sin convertir la adaptación en una evacuación de emergencia.
Práctica sensata: prueba primero con un grupo pequeño de clientes y proveedores, documenta los fallos y amplía el circuito cuando el proceso sea estable.
Tus primeros pasos hacia la adaptación
La adaptación empieza con una auditoría breve y honesta. No preguntes solo qué programa utilizas. Pregunta quién prepara la factura, quién revisa los datos, cómo se envía, qué sucede si se rechaza y dónde se conserva la versión definitiva.
Después, convierte las respuestas en un plan de trabajo con responsables concretos:
Dibuja el circuito actual. Anota herramientas, correos, hojas de cálculo y tareas manuales.
Comprueba el software. Pide al proveedor información sobre formatos estructurados, recepción, trazabilidad e integración contable.
Clasifica a tus destinatarios. Separa operaciones B2B de las que quedan fuera de este esquema.
Haz pruebas controladas. Incluye facturas normales, rectificativas y casos con datos incompletos.
Forma a la tripulación. Una herramienta nueva no arregla un proceso que nadie sabe utilizar.
Fija una política de archivo. Decide nombres, permisos, responsables y procedimiento ante incidencias.
La parte técnica debe ir acompañada de una revisión comercial. Si el cambio modifica la forma en que tus clientes reciben o consultan las facturas, avísales con claridad. Una comunicación sencilla evita rechazos, correos cruzados y la clásica danza empresarial de “yo pensaba que lo enviabas tú”.
Si además estás trabajando la relación a largo plazo con tus clientes, este recurso de Optimiza Growth Agency sobre retención puede ayudarte a conectar la mejora administrativa con una experiencia de servicio más consistente.
Para centralizar facturación, contabilidad y documentación, puedes valorar un software de facturación y contabilidad que reúna el proceso en un único centro de mando. La herramienta concreta importa, pero importa más que el circuito sea comprensible, verificable y mantenible.
Preguntas frecuentes sobre la factura electrónica 2026
¿La obligación afecta a las facturas a particulares?
No. Este marco obligatorio B2B no alcanza a las facturas cuyo destinatario es un particular. Para esas operaciones siguen aplicando las reglas generales de facturación del Reglamento de facturación, que no cambian por esta norma. La adaptación depende de identificar bien cada tipo de cliente, como un capitán que separa las rutas antes de fijar el rumbo.
¿La publicación del Real Decreto activa mi plazo inmediatamente?
No. El Real Decreto 238/2026 se publicó el 31 de marzo de 2026, pero la entrada en vigor técnica quedó vinculada a una orden ministerial de desarrollo prevista para 2026. El plazo aplicable empezará a contar desde esa referencia técnica, según la categoría de la empresa. Conviene vigilar esa publicación y no confundir el anuncio con la fecha de despegue operativo.
¿Qué pasa si una factura la emite mi gestoría?
La emisión por un tercero no elimina tu responsabilidad cuando la operación está dentro del ámbito regulado. Antes de delegar, confirma que la gestoría utiliza un sistema compatible, conserva la información exigida y te permite consultar documentos y registros. Externalizar el timón puede ahorrar trabajo, pero no te exime de saber dónde están los controles.
¿VERI*FACTU y la factura electrónica B2B son lo mismo?
Son obligaciones relacionadas, pero distintas. La factura electrónica B2B regula el intercambio de facturas entre empresarios y profesionales. VERI*FACTU se refiere a los requisitos de los sistemas informáticos de facturación y a la remisión de registros a la Administración tributaria. Revisa el conjunto que afecta a tu empresa, no una sola etiqueta del programa.
¿Qué debería pedir al proveedor de mi programa?
Solicita por escrito información sobre formatos, recepción, validación, trazabilidad, archivo, integración contable y compatibilidad con los sistemas aplicables. Pide también un entorno de prueba y un procedimiento para corregir incidencias. Si solo aparece una casilla con “factura electrónica”, la nave sigue en la sala de embarque.
La misión puede arrancar hoy. Revisa el circuito, habla con tu proveedor y prueba casos reales antes de que el calendario te obligue a despegar con herramientas a medio montar.
Empieza con un diagnóstico de tu facturación y solicita una revisión del circuito con clientes y proveedores. Entra en bcount.es para consultar cómo centralizar la gestión administrativa y preparar tu adaptación con más control y menos drama burocrático.

Comentarios