Arrendamiento financiero: como se contabiliza un leasing

Acabas de firmar, el equipo ya está en la mesa y la primera factura del financiador espera en el correo. La tentación es llevar la cuota entera a gasto y seguir vendiendo. Ese atajo es el que luego deja el balance cojo cuando el banco pide cifras.
Cómo se contabiliza un leasing no lo decide el nombre que el comercial pone en la portada. Lo decide si, en la práctica, te quedas con el bien y con la deuda. La misma cuota puede ir casi toda a gasto o partirse entre intereses y devolución de principal. El beneficio, el endeudamiento y el EBITDA salen distintos.
Clasifica antes de abrir el diario. Registra después. Y solo al final comprueba que el saldo del financiador y el tuyo dicen lo mismo.
Índice
Qué tratamiento aplica a tu contrato de leasing - Las cuatro cláusulas que cambian el juicio
Cómo registrar un leasing financiero paso a paso - El fallo que se ve en el primer mes
Asientos de un leasing financiero con un ejemplo completo - Por qué la cuota no va entera a gasto
Efecto del leasing en el balance y en la cuenta de pérdidas y ganancias - El gasto del año 1 supera la caja - Cómo leer el balance
Cuándo la cuota va a gasto - La vía simplificada no es el camino por defecto
Errores de IVA, cuadre y control de cierre - Cinco comprobaciones de cada mes - Cuándo dejas de corregir solo
Qué tratamiento aplica a tu contrato de leasing
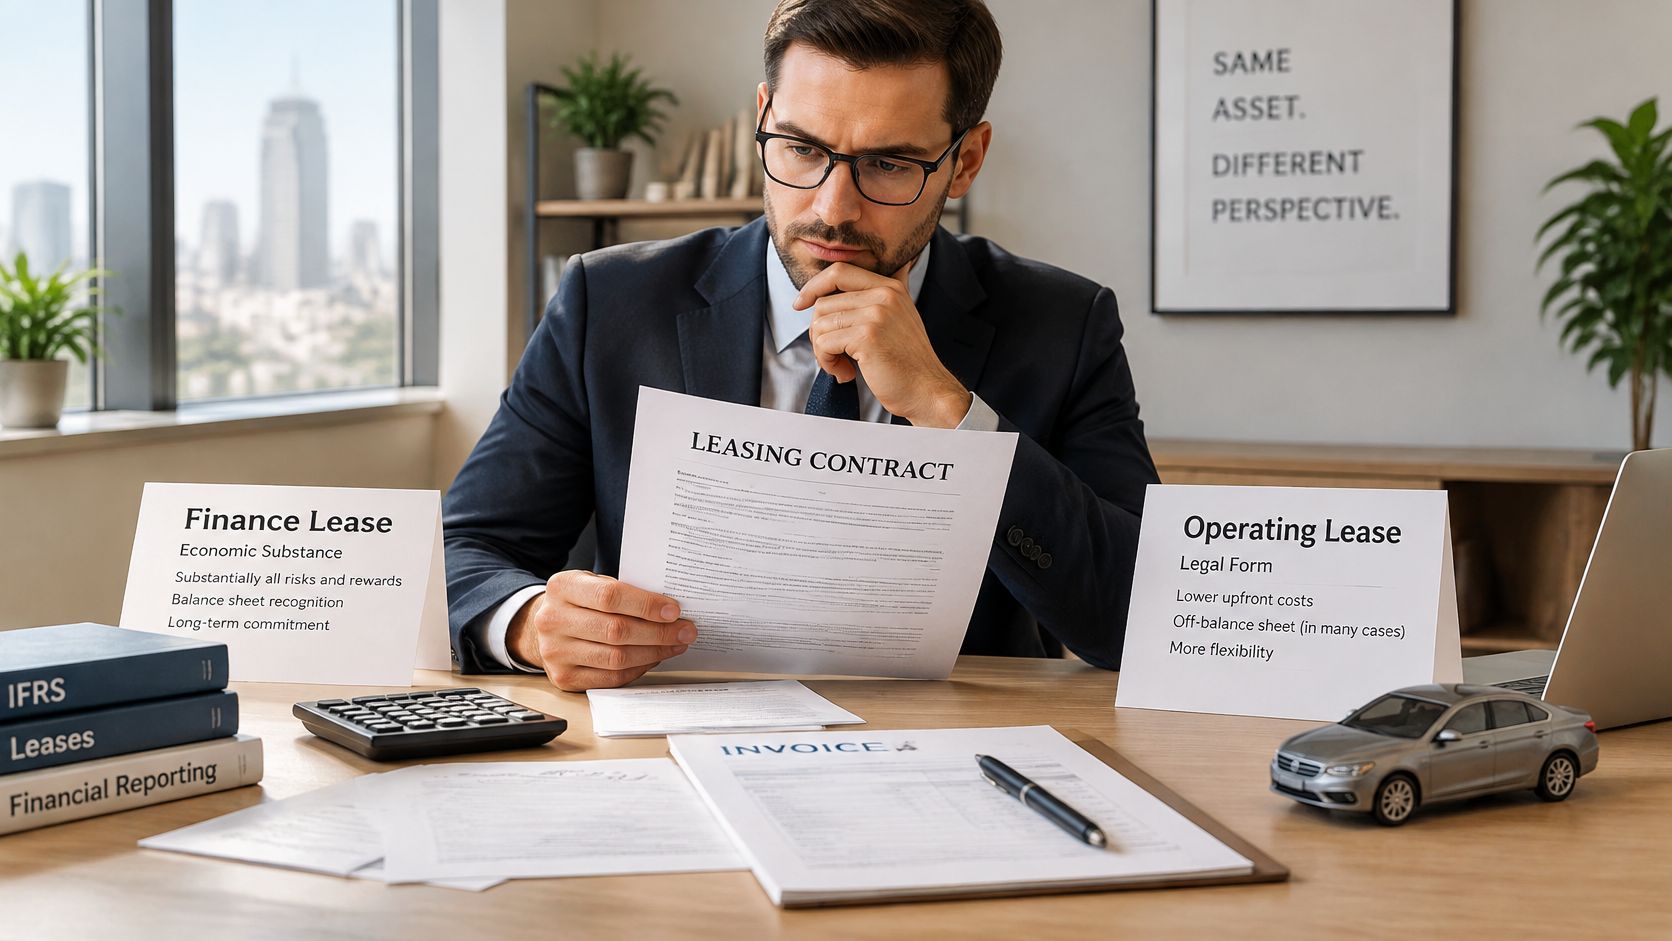
La pregunta que manda es simple. ¿El contrato es un arrendamiento financiero o un arrendamiento operativo? El Plan General de Contabilidad mira la sustancia económica, no la etiqueta. Hay arrendamiento financiero cuando se transfieren al arrendatario, de forma sustancial, los riesgos y beneficios del bien.
El Plan General de Contabilidad presume esa transferencia cuando existe opción de compra y no hay dudas razonables de que se ejercerá. Imagina un portátil cuyo valor ronda los 10.000 € y una opción final de 100 €. A ese precio vas a ejercitarla. Jurídicamente aún no eres dueño. Contablemente ya controlas el equipo y debes el dinero.
Criterio | Arrendamiento financiero | Arrendamiento operativo |
|---|---|---|
Transferencia de riesgos y beneficios | Sustancial, pasan al arrendatario | No se transfieren, los conserva el arrendador |
Opción de compra | Precio bajo que hace razonable ejercerla | Precio de mercado o inexistente |
Plazo frente a vida útil | Cubre la mayor parte de la vida útil | Cubre una parte claramente menor |
Valor actual de pagos frente al valor del bien | Se acerca al valor del bien | Solo una fracción del valor |
Registro inicial | Activo y deuda por el menor entre valor razonable y valor actual de pagos mínimos | Sin activo ni deuda, solo gasto periódico |
Registro de cada cuota | Intereses a gasto financiero y reducción de la deuda | Gasto lineal durante el plazo |
Las cuatro cláusulas que cambian el juicio
Localízalas en el contrato antes de discutir con nadie:
Precio de la opción de compra. Si es simbólico, el ejercicio es lo esperable.
Plazo frente a la vida útil. Un contrato que cubre casi toda la vida del equipo no es un alquiler corto.
Valor actual de los pagos frente al valor del equipo. Si los pagos, descontados, se acercan a lo que vale el bien, estás financiando una compra.
Servicios incluidos. Mantenimiento, seguro o asistencia no son principal. Sepáralos. Si no, inflas la deuda con un gasto que no es financiación.
Regla de trabajo: la etiqueta comercial no contabiliza. Contabiliza lo que el contrato te obliga a pagar y lo que te deja usar.
Ten delante tres papeles antes del primer asiento: el contrato firmado, el cuadro de pagos del financiador y la factura del proveedor con la fecha de entrega. Sin fecha de entrega no sabes cuándo empieza la amortización. La clasificación decide qué asientos aplican, así que se resuelve antes de seguir.
Cómo registrar un leasing financiero paso a paso
Con el contrato ya clasificado como financiero, el registro sigue un orden fijo. El texto del PGC publicado por el BOE lo resume así: revisar el contrato, calcular el valor actual con el tipo implícito o, si no puede determinarse, con un tipo incremental, dar de alta activo y pasivo, actualizar la deuda por el interés efectivo, amortizar el bien aparte y cuadrar al cierre con el cuadro y la documentación bancaria.
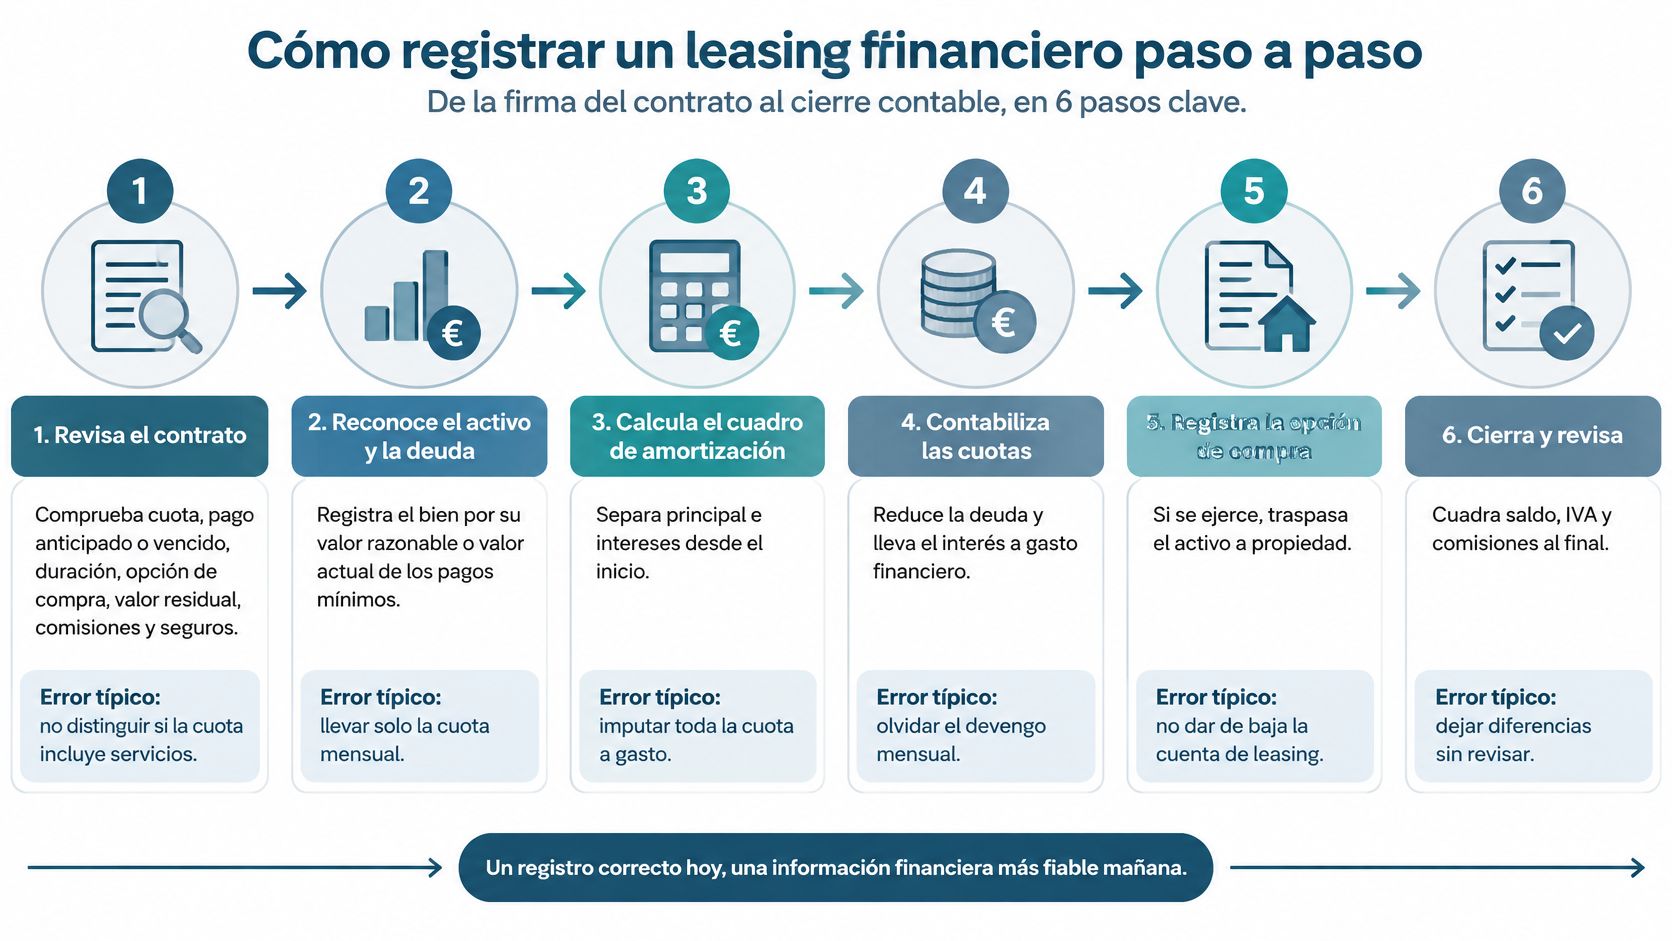
Revisa el contrato. Anota cuota, si el pago es anticipado o vencido, duración, opción de compra, valor residual, comisiones y seguros. Lo haces para no financiar un servicio como si fuera el equipo. El error típico es mezclar comisiones o seguros con el principal.
Calcula el valor actual. Usa el tipo de interés implícito, el que ya trae el cuadro del financiador. Si no puedes determinarlo, usa el tipo al que tu empresa pediría un préstamo parecido. Sirve para que el alta coincida con el coste real de la financiación. El error típico es usar un tipo nominal: la diferencia nace en el primer mes y ya no se va.
Da de alta activo y deuda por el mismo importe. Si es equipo informático, el bien entra en la 217 y la deuda a largo plazo en la 174, por el menor entre el valor razonable y el valor actual de los pagos mínimos, opción incluida cuando su ejercicio es razonablemente seguro. El error típico es activar el bien y olvidar el pasivo.
Parte cada cuota. El interés efectivo va a gasto financiero, cuenta 662. La reducción del principal baja la deuda. Así la cuenta de resultados solo se lleva el coste del dinero, no la devolución del capital. El error típico es contabilizar la cuota completa como gasto.
Amortiza el activo por su cuenta. Usa la vida útil. Si no hay certeza razonable de comprar al final, usa el menor entre la vida útil y el plazo del contrato. Empieza cuando el bien está en uso, no cuando firmaste. El error típico es dotar amortización antes de la puesta en servicio.
Al cierre, reclasifica. Pasa de la 174 a la 524 el principal que vence en doce meses y cuadra la deuda con el cuadro del financiador. El balance tiene que enseñar qué pagas pronto y qué pagas más tarde. El error típico es dejar toda la deuda en largo plazo. Los controles de ese cierre van al final de esta guía.
Si quieres ver el mismo recorrido en movimiento, este vídeo sigue el orden del alta, la cuota y el cierre.
El fallo que se ve en el primer mes
Quien usa el tipo del anuncio, y no el del cuadro, genera una diferencia que ningún banco va a reconocer. A partir de ahí cada conciliación es una discusión. Mejor perder veinte minutos con el tipo implícito que un trimestre persiguiendo céntimos.
Asientos de un leasing financiero con un ejemplo completo
Toma un equipo informático de 10.000 € sin IVA, a cinco años, con cuotas anuales de 2.309,75 € y un tipo implícito del 5 %. Los importes van al céntimo. La última cuota puede pedir un ajuste de un céntimo para dejar la deuda a cero.
Momento | Asiento (debe a haber) |
|---|---|
Alta del equipo | 217 Equipos para procesos de información 10.000,00 a 174 Acreedores por arrendamiento financiero a largo plazo 10.000,00 |
Amortización anual del equipo | 681 Amortización del inmovilizado material 2.000,00 a 281 Amortización acumulada 2.000,00 |
Pago de la primera cuota, principal | 524 Acreedores por arrendamiento financiero a corto plazo 1.809,75 a 572 Bancos 1.809,75 |
Pago de la primera cuota, intereses | 662 Intereses de deudas 500,00 a 572 Bancos 500,00 |
Reclasificación del principal del año 2 | 174 Acreedores a largo plazo 1.900,24 a 524 Acreedores a corto plazo 1.900,24 |
Por qué la cuota no va entera a gasto
El interés del primer año es el 5 % de 10.000 €, o sea 500 €. El resto de la cuota, 1.809,75 €, devuelve capital. Por eso el pago no cabe en una sola cuenta de gasto. La devolución no es consumo. Es menos deuda.
Para que el principal salga de la 524, mueve antes a corto plazo los 1.809,75 € que vencen este año. Si no, pagas contra una cuenta que está a cero y el mayor queda mentiroso. El apunte del diario y el saldo del mayor tienen que contar la misma historia. Si quieres repasar cómo se relacionan, mira las diferencias entre libro diario y libro mayor.
El interés de cada año se calcula sobre la deuda viva, no sobre los 10.000 € iniciales.
Tras el primer pago la deuda queda en 8.190,25 €. El interés del segundo año será el 5 % de esa cifra. La amortización del equipo, 2.000 €, no sale de la cuota. Sale de la vida del bien, aquí cinco años, y se dota aparte con la 681 contra la 281.
El IVA se registra en su propia línea y no cambia estos importes. Si es deducible, no entra en los 10.000 €. Si no lo es, sí entra en el coste del activo, y entonces el alta y la amortización ya no son las de este ejemplo.
Antes de pasar al ejercicio siguiente, reconstruye el asiento del segundo año con los números de tu propio cuadro. Saldo vivo por el tipo, interés a la 662, principal contra bancos y reclasificación de lo que vence en doce meses. Si tu cuota no cuadra al céntimo, el ajuste va en el último pago, no repartido a ojo por el camino.
Efecto del leasing en el balance y en la cuenta de pérdidas y ganancias
El mismo ejemplo, leído en los estados y no en el diario, cuenta otra cosa. El equipo baja 2.000 € cada año. La deuda baja solo por el principal. El interés mengua porque la base es cada vez menor.
Año | Activo neto (€) | Amortización (€) |
|---|---|---|
1 | 8.000,00 | 2.000,00 |
2 | 6.000,00 | 2.000,00 |
3 | 4.000,00 | 2.000,00 |
4 | 2.000,00 | 2.000,00 |
5 | 0,00 | 2.000,00 |
El gasto del año 1 supera la caja
En el año 1 el gasto es 2.500 €: 500 € de interés más 2.000 € de amortización. La caja solo sale por 2.309,75 €. No hay un error. La amortización reparte el coste del equipo. No es un segundo pago. La cuota, en cambio, incluye principal, y el principal no pasa por la cuenta de resultados.
El interés cae cada año porque se calcula sobre lo que aún debes. La amortización se queda plana mientras no cambies la vida útil. En el año 5 el tipo sobre el saldo vivo no encaja al céntimo con la cuota teórica, así que la última cuota absorbe un céntimo y deja el pasivo a cero.
Cómo leer el balance
El activo figura por su valor contable neto, no por los 10.000 € de origen. La deuda se parte entre la 174, lo que vence a más de un año, y la 524, lo que vence dentro de doce meses. Ese corte es el que aparece en las cuentas anuales.
Tras el primer pago aún debes 8.190,25 €, cerca del 82 % del valor original del equipo. Has pagado una cuota y el endeudamiento sigue alto. Un banco que mire tu pasivo lo va a ver, aunque la cuota te parezca cómoda.
Si la deuda a cierre no coincide con el saldo del financiador, lo habitual es que falte un asiento, no que el banco se haya equivocado.
Cuándo la cuota va a gasto
En un arrendamiento operativo no hay activo ni deuda. Registras el gasto de forma lineal durante el plazo, salvo que otro patrón sistemático refleje mejor el uso. La cuenta habitual es la 621, Arrendamientos y cánones, con abono a bancos o a proveedores.
Un renting de vehículo a 380 € al mes, con mantenimiento dentro, no es una sola línea. 300 € van a la 621. Los 80 € del mantenimiento van a la 622, Reparaciones y conservación. El servicio no es financiación. Si lo metes en la cuota de alquiler, el gasto de flota y el de conservación dejan de decir la verdad.
La vía simplificada no es el camino por defecto
El criterio cambia si aplicas el régimen de pymes y el contrato es financiero pero no recae sobre terrenos, solares u otros activos no amortizables. El texto del PGC de PYMES en el BOE identifica la cuenta 6211, «Arrendamientos financieros y otros», y señala que recoge el importe devengado de las cuotas del ejercicio, con abono normalmente a cuentas del subgrupo 57.
No es un atajo universal. Antes de usarlo comprueba tres cosas: si el contrato transfiere de forma sustancial riesgos y beneficios, si aplicas el PGC ordinario o el de pymes, y qué activo financias. En el régimen ordinario el alta sube activo y pasivo a la vez, y luego nacen amortización e intereses. En el criterio simplificado el gasto sigue a la cuota devengada, sin ese esquema inicial.
Los bordes se leen en el contrato, no en el nombre:
Opción de compra al final. Si el precio hace razonable ejercerla, vuelve a la rama financiera del régimen que te corresponda.
Cuotas variables. La parte que depende del uso se periodifica cuando se devenga, no cuando firmaste.
Carencia. Durante los meses sin pago puede haber interés devengado. Cero caja no significa cero gasto.
Comisión de apertura. No es una cuota más. Forma parte del coste de conseguir el dinero o del activo, según el marco que apliques.
Documenta la elección. Si dentro de dos años alguien pregunta por qué la 6211 y no el activo, la nota del criterio tiene que estar en el archivo.
Quien presenta cuentas bajo NIIF vive en otro marco. La NIIF 16 elimina, en el arrendatario, la distinción entre financiero y operativo. Casi todos los contratos generan un activo por derecho de uso y un pasivo por arrendamiento, con excepciones de plazo corto y de activo de bajo valor. Si no presentas bajo NIIF, el marco que te obliga es el PGC.
La pregunta, antes de elegir la vía simple, es esta. ¿Tu régimen lo permite, y has dejado el criterio por escrito?
Errores de IVA, cuadre y control de cierre
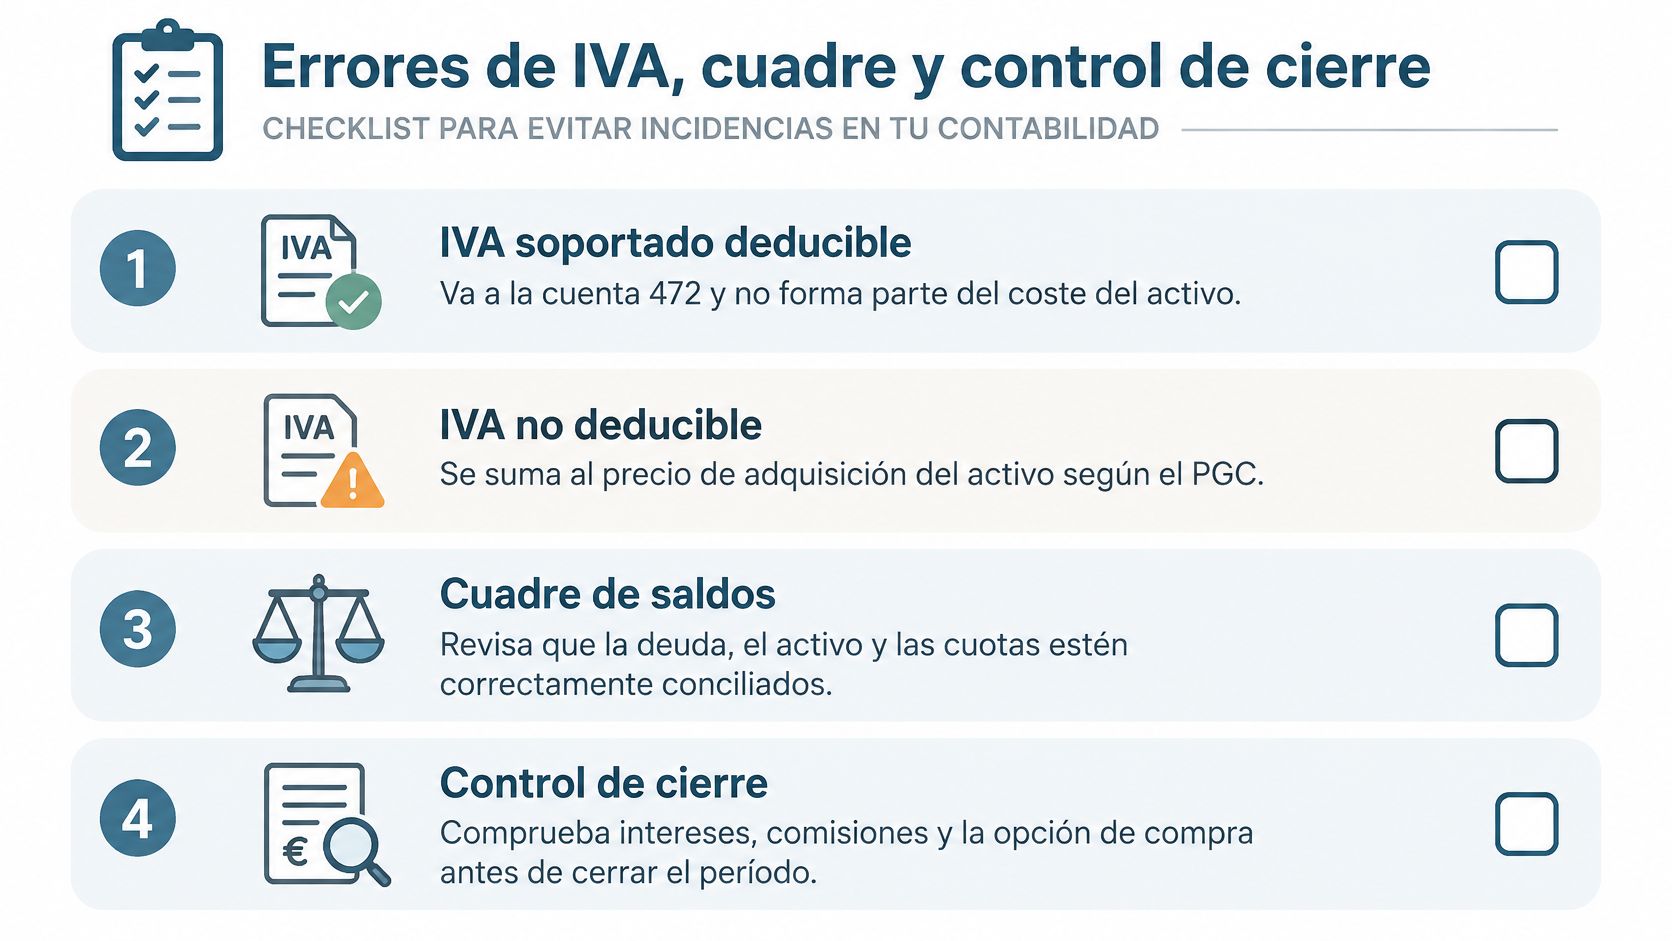
El IVA deducible no es coste del equipo. Va a la 472, Hacienda Pública, IVA soportado. El IVA no deducible sí entra en el precio de adquisición. La consulta del ICAC recuerda que ese IVA no deducible se incorpora al precio de adquisición del activo o del servicio, mientras el deducible se queda fuera. Si recuperas como soportado un IVA que tu prorrata no admite, el activo queda barato y el modelo de IVA, inflado. La diferencia entre IVA soportado e IVA repercutido se nota justo aquí.
Síntoma | Causa probable | Corrección |
|---|---|---|
Cuota íntegra en gasto en un contrato financiero | Diagnóstico de sustancia omitido | Reclasificar a activo y deuda desde el inicio |
IVA no deducible recuperado como IVA soportado | Prorrata o actividad exenta sin revisar | Llevar la parte no deducible al coste del activo |
Deuda que no cuadra con el banco | Comisiones o seguros mezclados con el principal | Separar servicios y comisiones y recalcular el cuadro |
Intereses con diferencias de céntimos | Redondeo acumulado en cada cuota | Ajustar la última cuota al saldo exacto |
Amortización iniciada antes de usar el bien | Fecha de alta confundida con fecha de puesta en servicio | Empezar la amortización cuando el bien está en uso |
Activo sin amortizar al final del contrato | Vida útil estimada sin revisar | Ajustar la vida útil al plazo y a la certeza de compra |
Cinco comprobaciones de cada mes
Hazlas con el cuadro del financiador al lado del mayor:
La cuota pagada coincide con principal más intereses de ese periodo.
La 174 más la 524 coinciden con la deuda pendiente que te reporta el financiador.
El gasto financiero del mes iguala los intereses devengados, no una doceava inventada.
La amortización iguala la cuota planificada del periodo, desde la puesta en uso.
Cada línea de IVA tiene su factura. Sin factura no hay 472.
En bcount el banco entra en la misma pantalla que la tesorería, la conciliación, la facturación y las liquidaciones, así que un descuadre de cuota se ve el día del cargo.
Cuándo dejas de corregir solo
Sigue tú mientras el fallo sea un apunte: un céntimo, una reclasificación, un seguro metido en el principal. Para cuando la propia clasificación del contrato esté en duda. Un activo que no debías reconocer, o una deuda que sí debías, no se arregla con un ajuste de cierre.
El siguiente paso es concreto. Coge el contrato vigente, pásalo por las dos ramas de la primera tabla y deja preparado el cuadro del ejercicio que viene, con principal, interés, IVA y amortización en columnas distintas. Si esas cuatro columnas no suman lo que sale del banco, aún no has cerrado.
Sube el contrato vigente y el cuadro del financiador a tu Centro de Mando en bcount. Llevamos la contabilidad al día, conciliamos el cargo del banco con la deuda y presentamos los impuestos del trimestre por ti. Si la clasificación aún te baila, la revisamos contigo antes de que el asiento se quede a vivir en el mayor.
Y si no tienes claro si tu leasing está bien metido en los libros de este ejercicio, no hace falta que lo revises asiento a asiento.
En bcount llevamos la contabilidad de tu leasing —cuotas, IVA y cuadro de amortización— cuadrada con el PGC, para que cierres el año sin sustos.
Tú eliges el vehículo. De los asientos nos ocupamos nosotros.


Comentarios